

低度酒与新酒饮的渠道创新
一、低度酒与新酒饮的品类边界
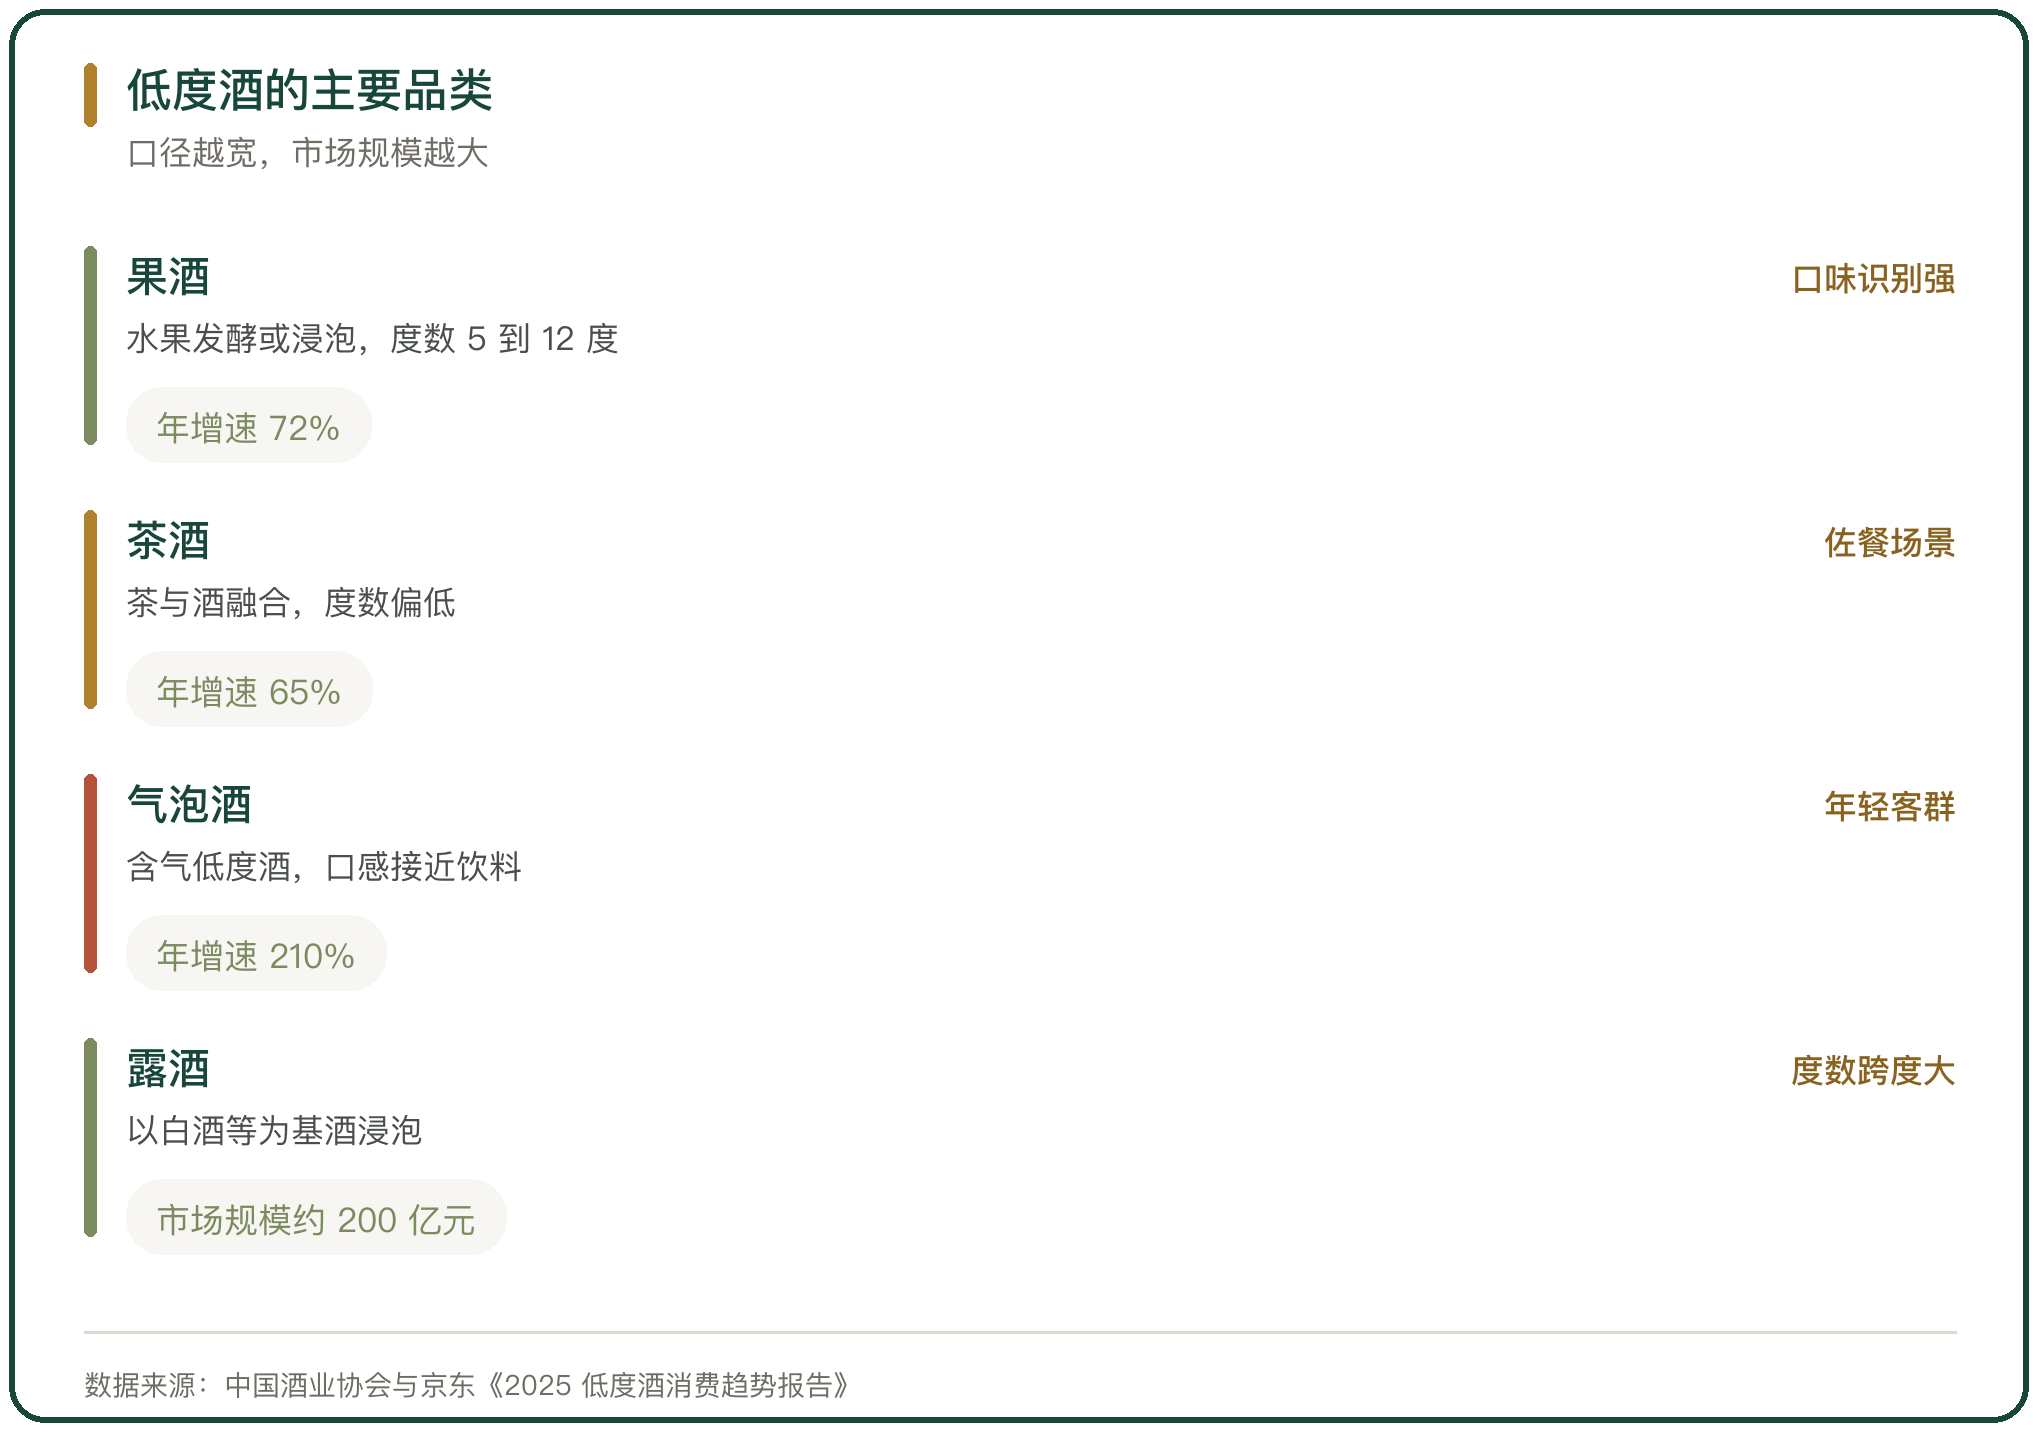
低度酒指酒精度较低、口感接近饮料的酒饮,常见品类有果酒、茶酒、气泡酒、预调鸡尾酒与露酒。新酒饮是近年出现的统称,把低度酒、精酿啤酒、低度白酒与传统黄酒里口感轻的产品都装进来,共同点是度数低、包装小、口味多、单价不高。
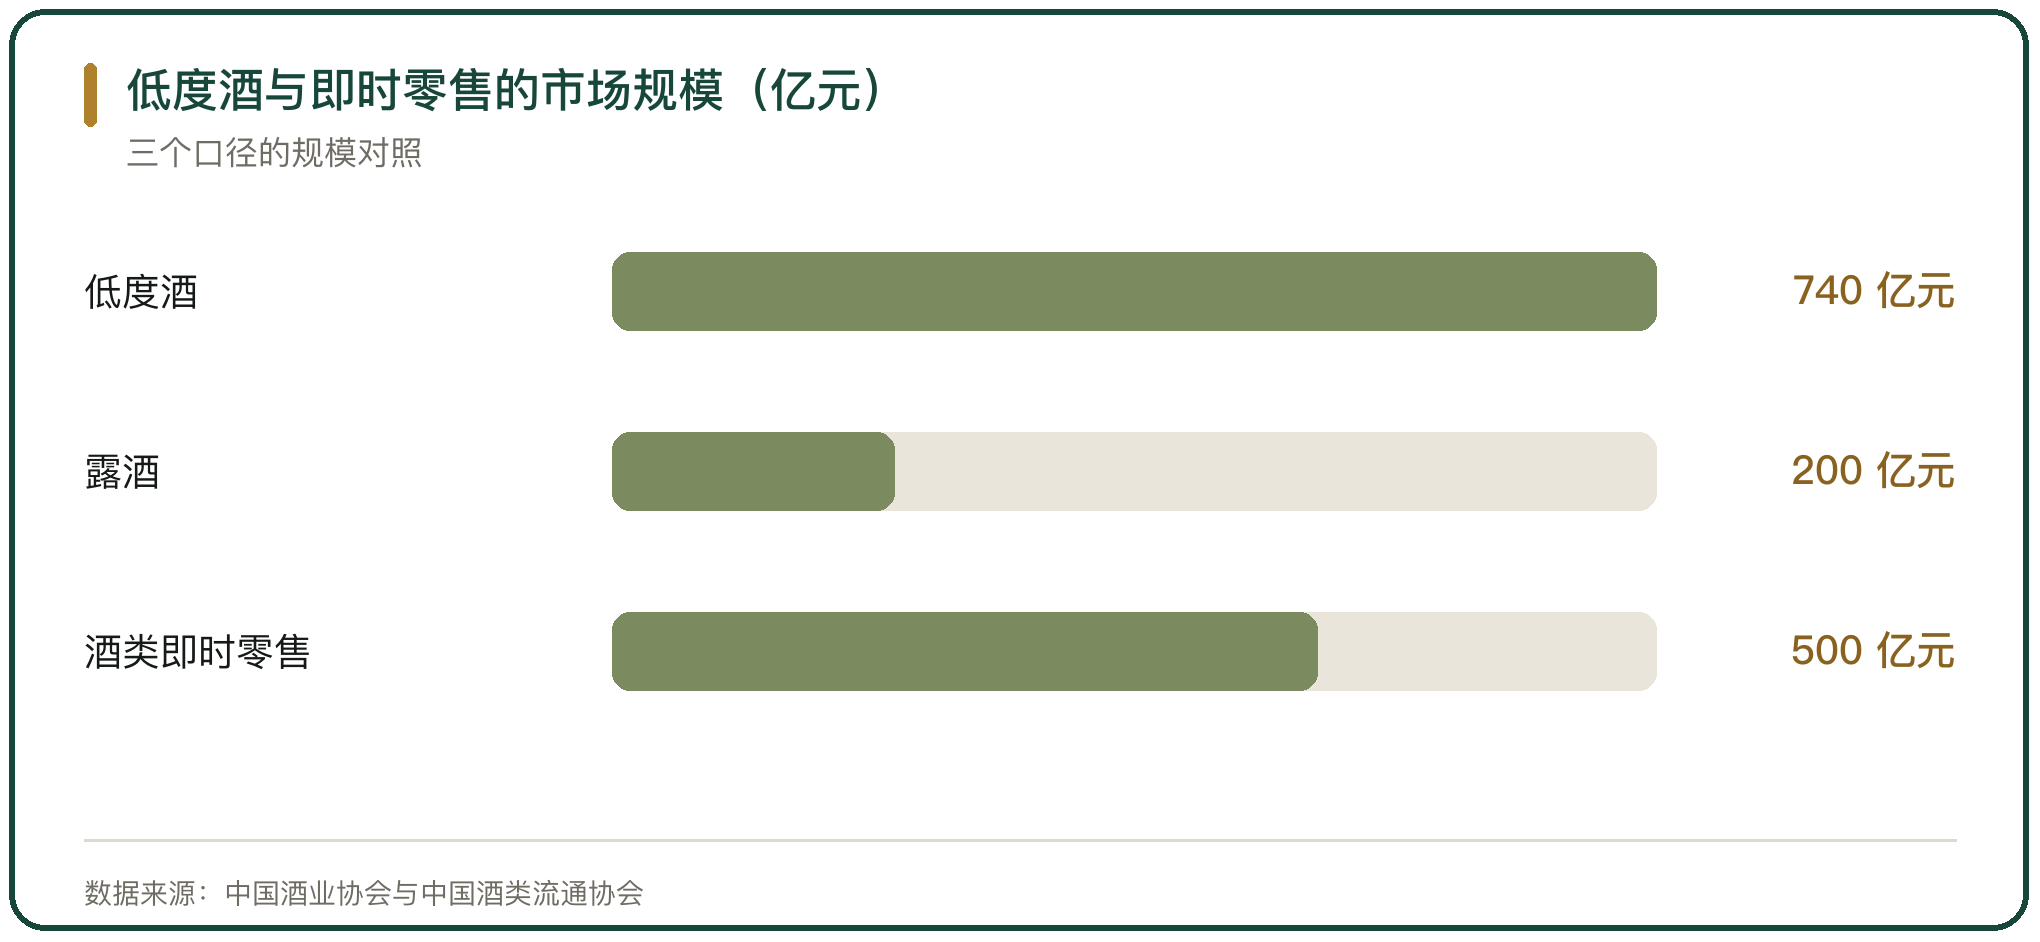
这个边界比较松。以白酒为基酒的露酒度数可以到 40 度上下,以发酵果酒为基酒的产品度数多在 5 度到 12 度之间。口径越宽,市场规模越大,中国酒业协会的口径是低度酒市场规模已突破 740 亿元,年复合增长率在 25% 到 30% 之间。
二、饮用场景从宴席转向日常
传统白酒的消费高度集中在宴席与商务,开瓶数量大、单次消费高。低度酒把场景切到独饮、小聚与佐餐,单次饮用量小、频次高、对价格不敏感。场景一变,对渠道的要求也变了。
宴席场景依赖餐饮渠道与团购,日常场景依赖便利店、即时零售与电商。前者看重客情与政策,后者看重铺货密度、配送速度与内容触达。终端越靠近日常动线,低度酒的复购越稳定。
三、便利店与小包装的组合
便利店是低度酒最匹配的线下渠道。门店密度高、营业时间长、单次购买额低,与小包装、低单价的产品特征吻合。产品在货架上以罐装、瓶装小规格为主,单价多在 10 元到 30 元之间,消费者顺手就能拿走。
便利店渠道的约束是货架有限。一家门店的酒饮陈列位通常只有 1 到 2 个冷柜与少量端架,单品数量受限于周转速度。品牌要在便利店站稳,靠的是单品周转而不是铺货面宽,这决定了低度酒在便利店的单品是精选而非全铺。
四、即时零售把酒纳入短时配送
即时零售把线上订单与线下门店或前置仓接到一起,下单后 30 分钟到 1 小时送达。这个模式对酒类尤其合适,聚会临时缺酒、夜间想喝,都是即时需求。华润啤酒 2025 年中期业绩公告披露,其线上业务与即时零售 GMV 同比分别增长接近 40% 和 50%,并已与阿里巴巴、美团闪购、京东、饿了么等平台达成合作。
在即时零售里,酒饮属于高客单、强时效品类,平台的配送半径与门店覆盖决定可售范围。中国酒类流通协会的口径是,2025 年酒类即时零售市场规模突破 500 亿元。
五、内容电商与直播的种草转化
内容电商把讲解、试饮与促销嵌进短视频与直播,用户在被内容吸引的当下完成下单。低度酒的口味多样、包装有辨识度,适合用画面呈现,果酒、茶酒、气泡酒的直播转化因此高于传统白酒。
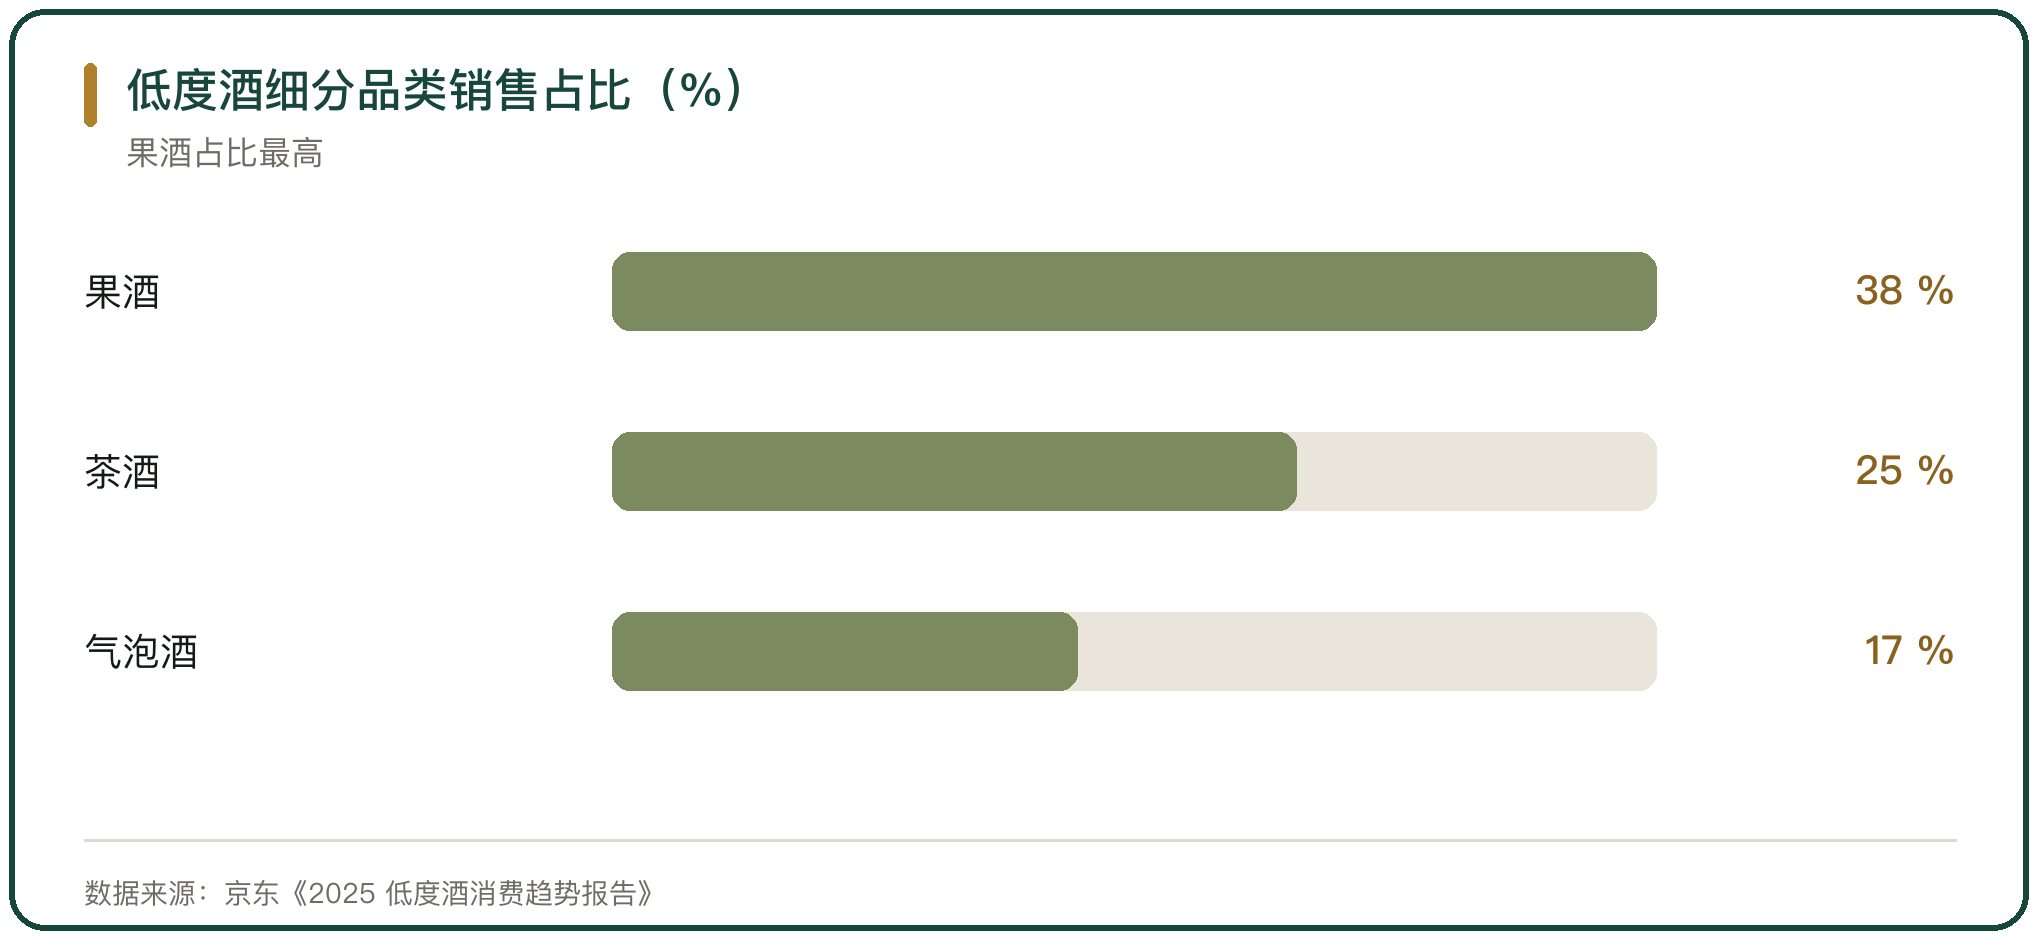
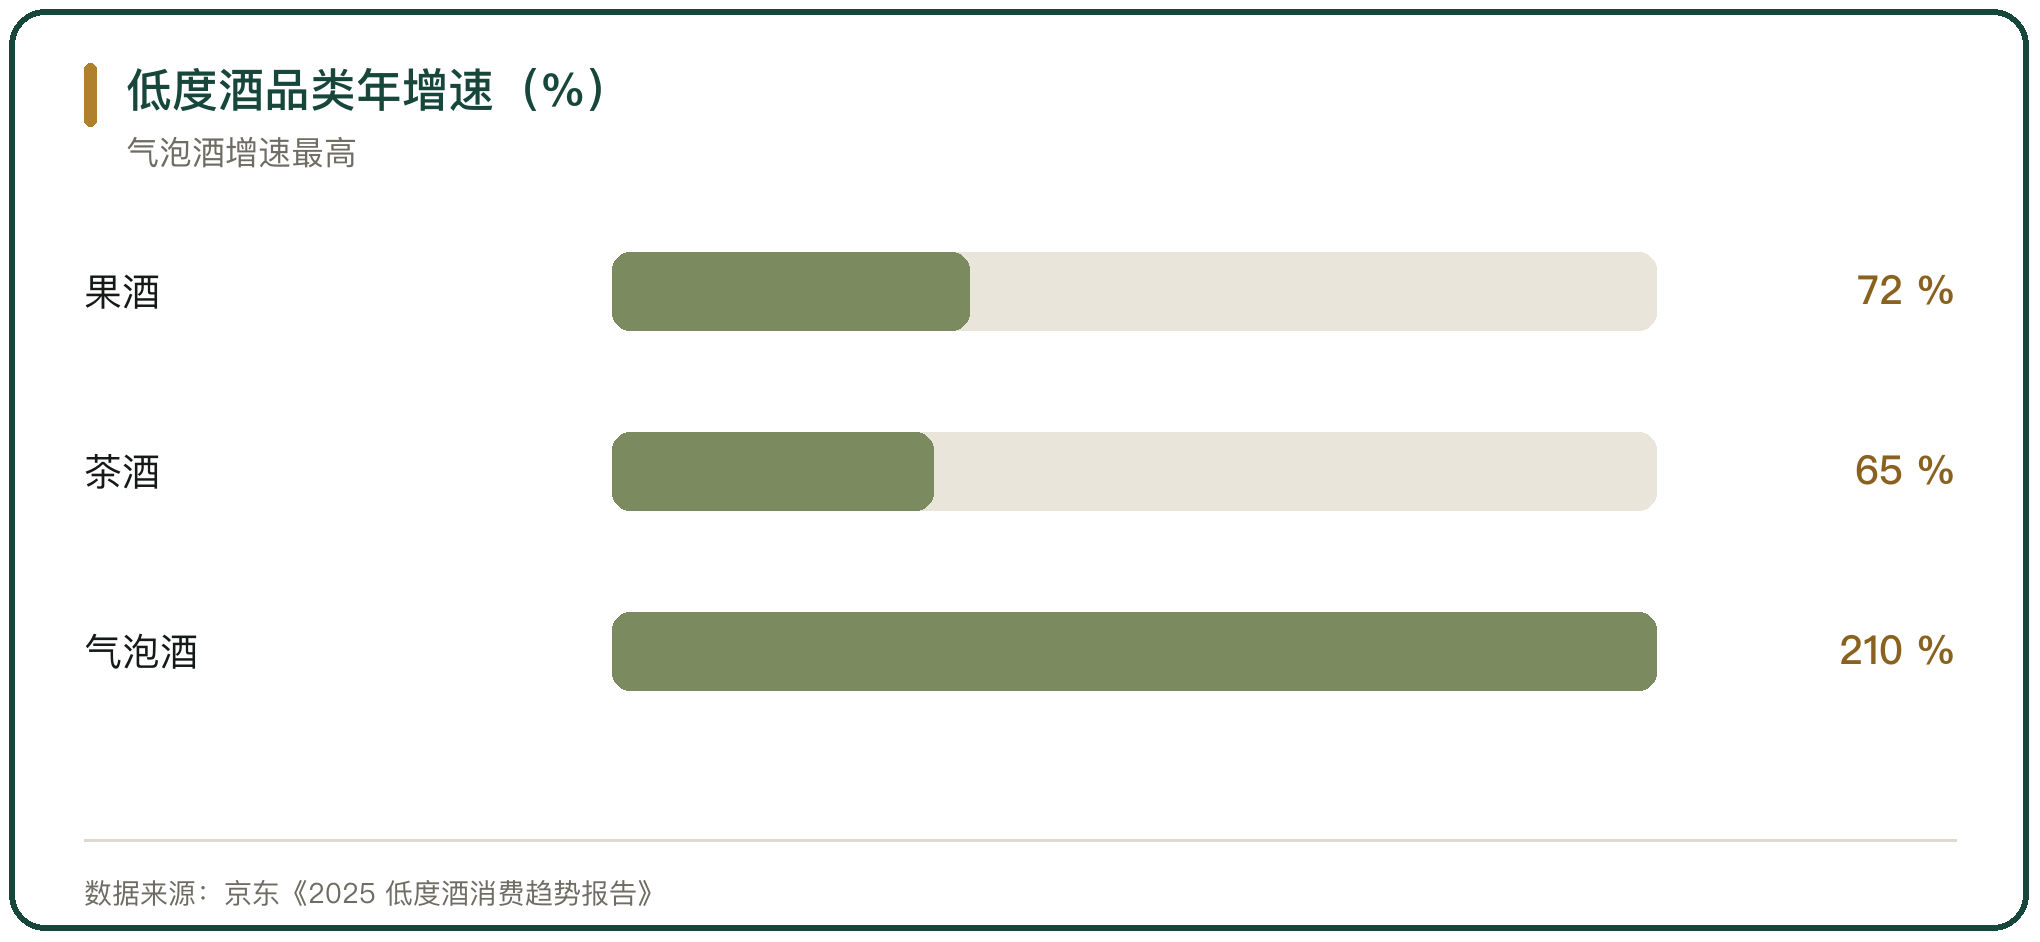
京东《2025 低度酒消费趋势报告》的口径是,果酒在低度酒销售中占比 38%、年增速 72%;茶酒占比 25%、年增速 65%;气泡酒占比 17%、年增速 210%。增速最高的品类往往也是内容电商推得最猛的品类。
六、品牌自营渠道与会员运营
低度酒品牌多把自营渠道作为价格与用户数据的入口。自营包括品牌小程序、天猫与京东旗舰店,以及品牌自建的会员体系。自营渠道直接面对消费者,能拿到复购数据与口味偏好,用于指导新品开发。
自营也承担价格锚点功能。品牌在自营渠道维持统一零售价,其他渠道围绕这个价格上下浮动。自营占比越高,品牌对终端价格的控制越强,代价是要自己承担流量成本与履约成本。
七、供应链与小批量多品类的匹配
低度酒单品多、单批批量小,对生产与仓储的柔性要求高。传统白酒一个单品批量大、库存周期长,低度酒换口味快、生命周期短,产线要能小批量切换。
仓储环节的差别在温控。果酒、含气酒对温度与压力敏感,运输与存储需要避光与恒温;高酒精度产品常温流通即可。即时零售把仓储前移到离消费者近的前置仓与门店,短半径配送降低了货损,也把库存周转的压力压在门店端。
八、渠道费用与终端毛利
低度酒进入终端要支付进场与陈列费用。便利店的冷柜陈列费、端架费,即时零售平台的入驻与配送补贴,内容电商的坑位费与佣金,都是渠道成本。这些费用摊到单瓶上,会明显抬高品牌的渠道成本占比。
终端愿意卖低度酒,看的是毛利与周转。低度酒单价低,单瓶毛利额不高,靠周转速度补。一旦动销放缓,门店会把陈列位让给周转更快的品类,低度酒的铺货随之收缩。
九、渠道创新的约束条件
低度酒的渠道创新受 3 个条件约束。一是场景频率,日常场景要足够高频,渠道投入才摊得开;二是配送半径,即时零售的覆盖依赖前置仓与门店密度,密度不足的城市配送成本高;三是品类认知,低度酒的市场教育还在早期,消费者对品类与品牌的记忆点不强,复购依赖持续的内容触达。
这 3 个条件决定低度酒渠道扩张的节奏。密度够、频率高的城市先起量,认知弱、密度低的市场先靠电商试水。
十、低度酒与新酒饮渠道的判断
低度酒与新酒饮的渠道创新,方向是把销售点从宴席场景挪到日常动线,从餐饮与烟酒店挪到便利店、即时零售与内容电商。中国酒业协会的口径是低度酒市场规模突破 740 亿元、年复合增长率在 25% 到 30%;京东《2025 低度酒消费趋势报告》显示果酒、茶酒、气泡酒的年增速分别达到 72%、65% 与 210%。
判断一个低度酒品牌渠道是否健康,看 2 个指标,单店单品的周转速度与自营渠道的复购率。周转快说明场景真实,复购高说明品牌记忆点成立。缺这 2 个支撑,铺货面再宽也会随陈列位调整而收缩。



写点看法