

农产品增值税核定扣除办法
一、核定扣除的制度来源与试点范围
核定扣除的制度由 2 个文件确立。2012 年 4 月,财政部与国家税务总局印发《关于在部分行业试行农产品增值税进项税额核定扣除办法的通知》(财税〔2012〕38 号),自 2012 年 7 月 1 日起,以购进农产品为原料生产销售液体乳及乳制品、酒及酒精、植物油的增值税一般纳税人纳入试点。
试点范围随后扩大。2013 年 8 月,财政部与国家税务总局印发《关于扩大农产品增值税进项税额核定扣除试点行业范围的通知》(财税〔2013〕57 号),自 2013 年 9 月 1 日起,各省、自治区、直辖市与计划单列市税务部门可商同级财政部门,结合本地特点选择部分行业开展试点,相关文件需报财政部与国家税务总局备案后公布。
行业范围按国民经济行业分类界定。国家税务总局公告 2012 年第 35 号明确,乳制品制造按代码 C1440、酒的制造按代码 C151、植物油加工按代码 C133 执行。
二、农产品进项税额的核定机制
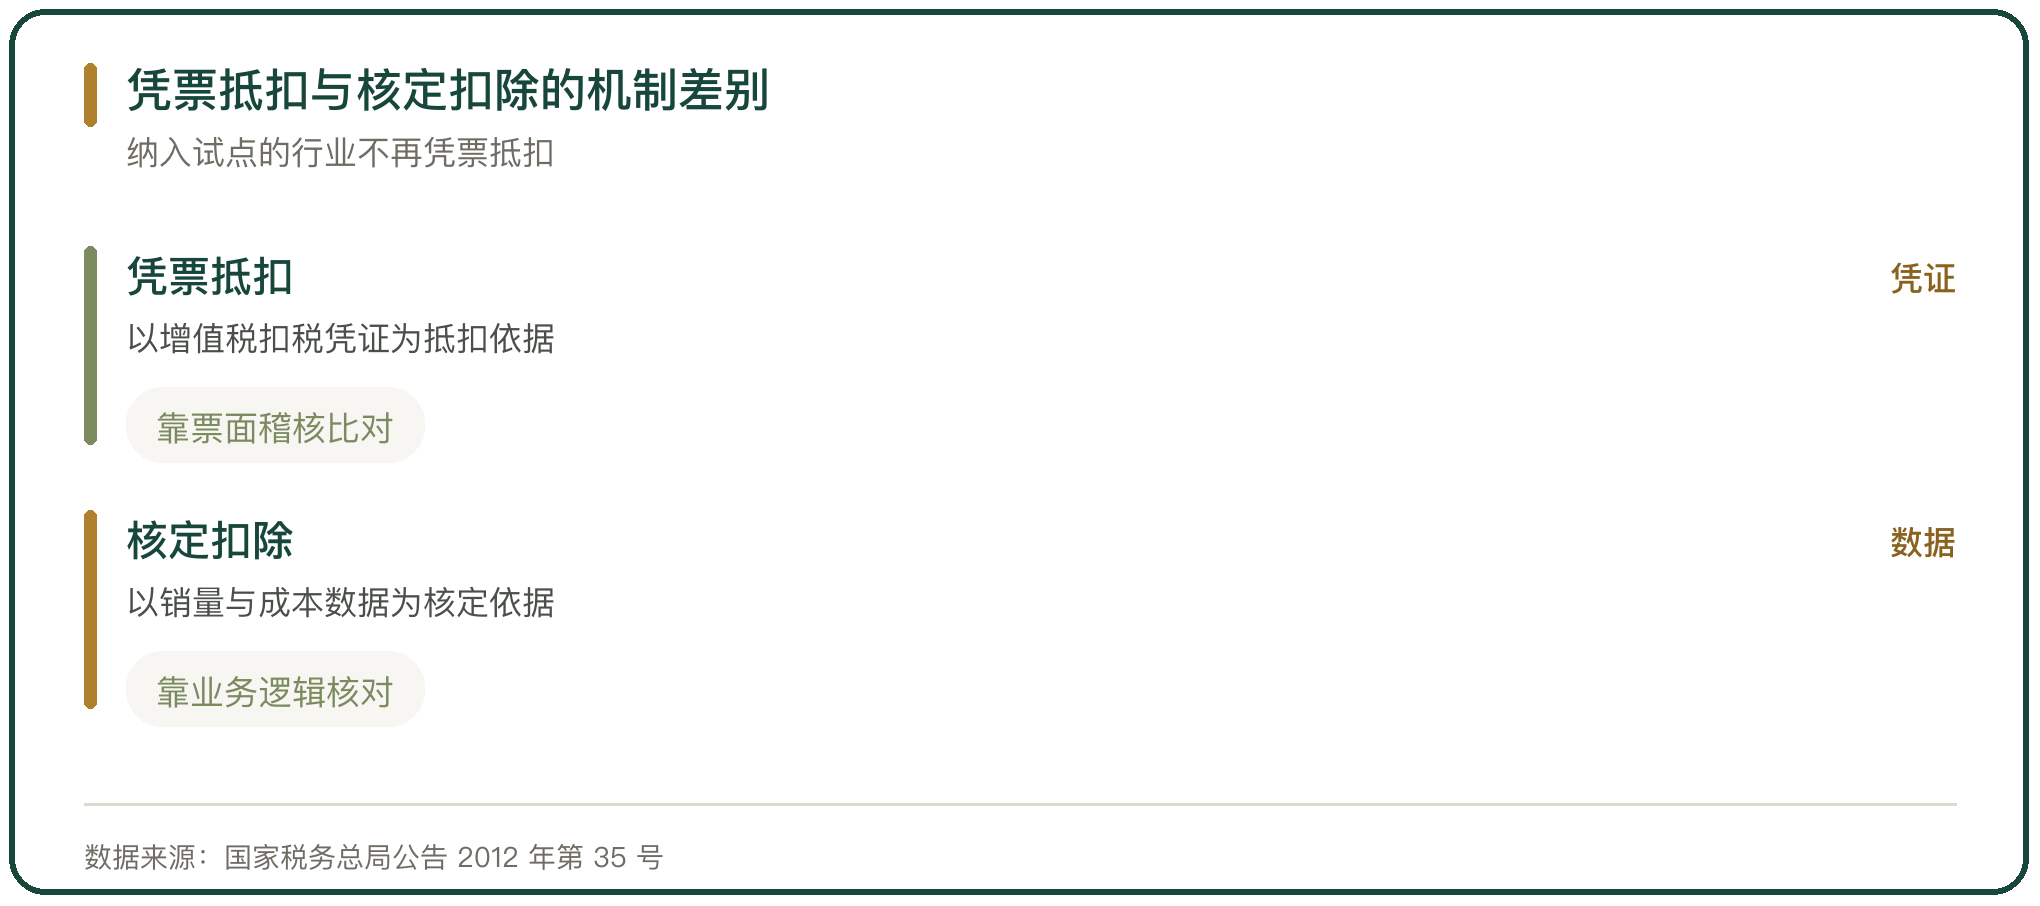
核定扣除与凭票抵扣是 2 种机制。试点纳税人购进农产品不再凭增值税扣税凭证抵扣进项税额,改为按办法规定的方法核定;购进除农产品以外的货物、应税劳务与应税服务,进项税额仍按现行规定抵扣。
机制差别在监管方式。凭票抵扣靠票面稽核比对,核定扣除靠销量、成本与财务数据之间的逻辑关系,税务机关用纳税人的销售收入与成本费用核对抵扣的真实性。
纳入核定扣除的行业,收购发票不再用于抵扣。这批行业以农产品为原料连续加工,收购发票由收购方自开自抵,稽核比对的能力有限,核定扣除把抵扣与凭证脱钩。
三、投入产出法的口径
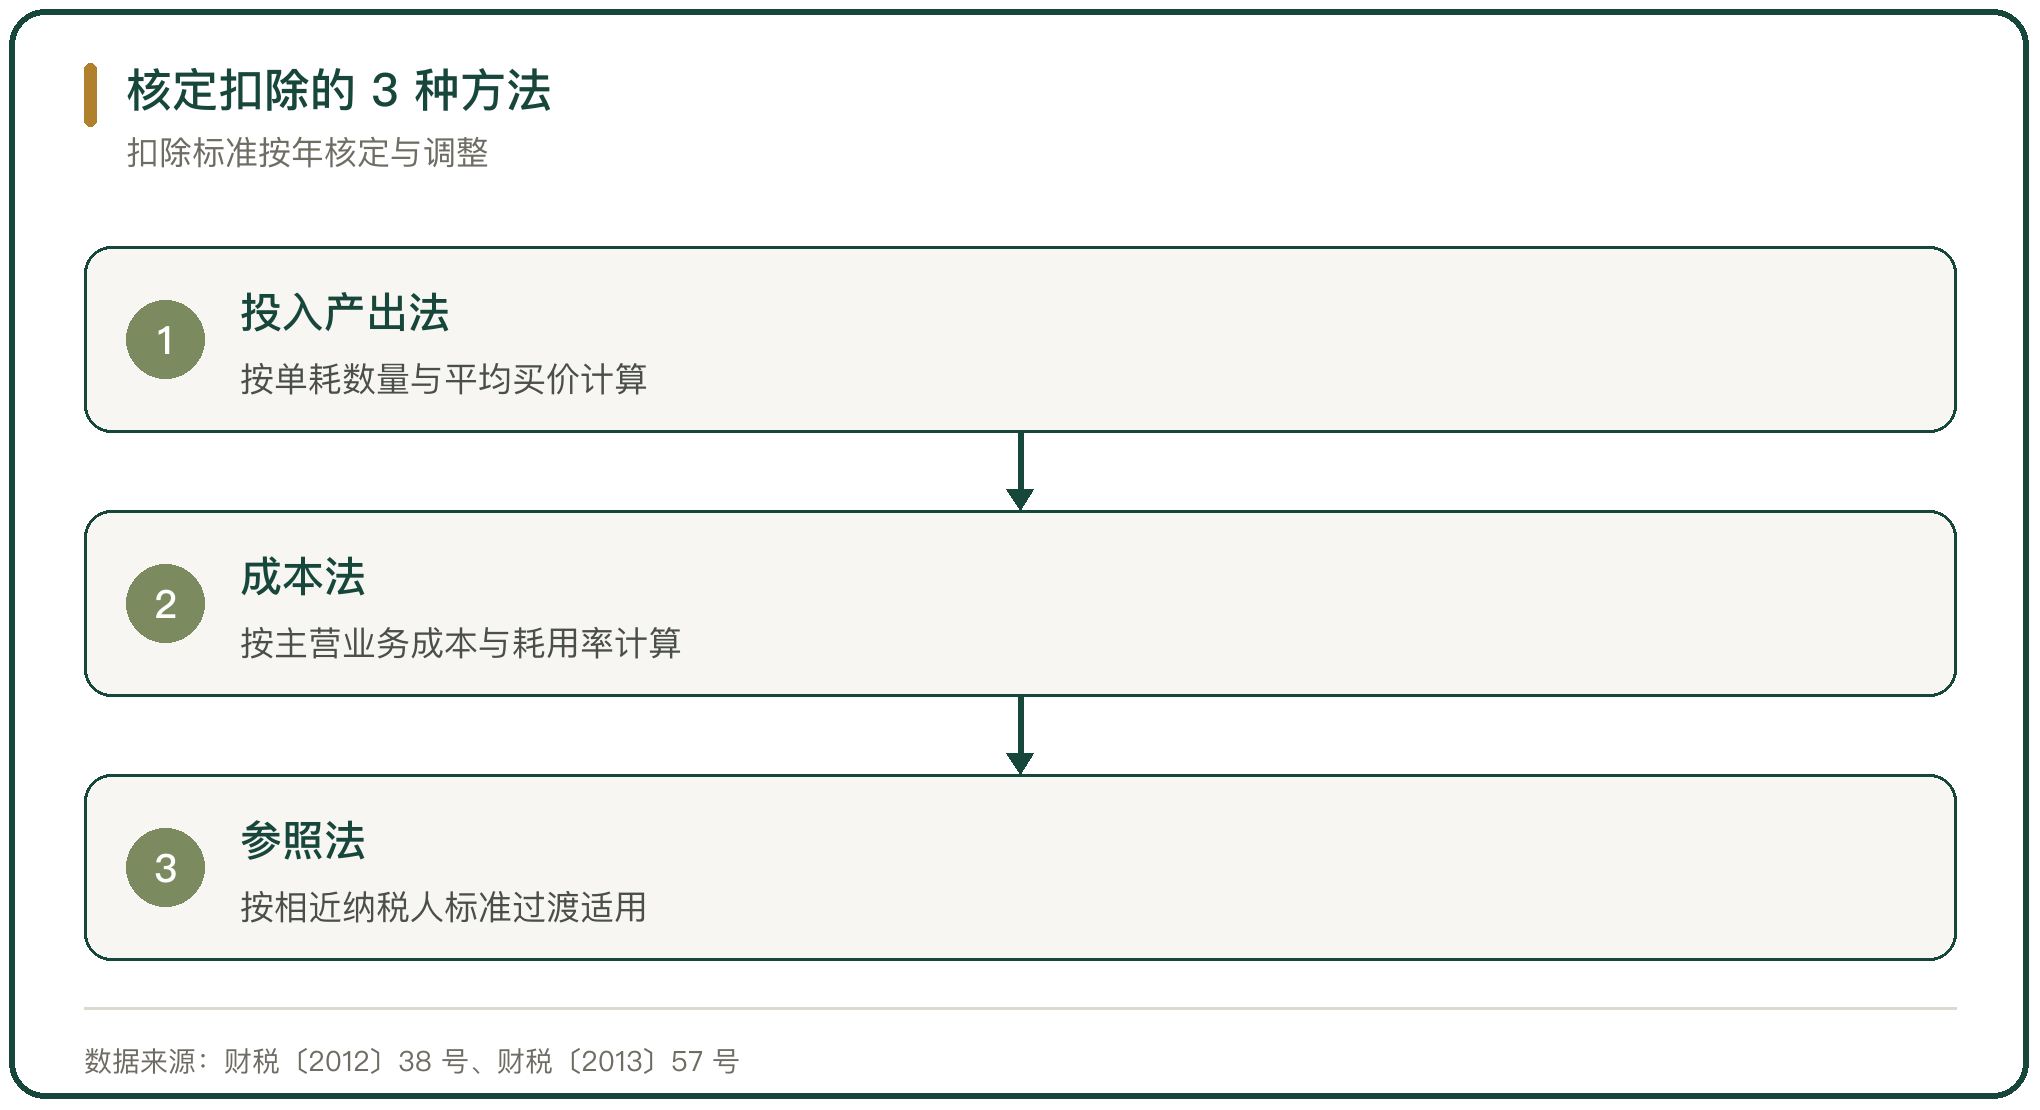
投入产出法按销售数量倒推耗用数量。农产品单耗数量参照国家标准、行业标准确定,指销售单位数量货物耗用外购农产品的数量。
计算公式为:当期允许抵扣农产品增值税进项税额等于当期农产品耗用数量乘以农产品平均采购单价,再乘以扣除率除以(1 加扣除率);当期农产品耗用数量等于当期销售货物数量乘以农产品单耗数量。
平均采购单价指购买农产品的期末平均买价,不包括买价以外单独支付的运费与入库前的整理费用。期末平均买价等于期初库存农产品数量乘以期初平均买价,加上当期购进农产品数量乘以当期买价,再除以期初库存数量与当期购进数量之和。
四、成本法的口径与年度调整
成本法按成本倒推耗用金额。农产品耗用率由纳税人依据年度会计核算资料计算,指上年投入生产的农产品外购金额占上年生产成本的比例,由试点纳税人向主管税务机关申请核定。
计算公式为:当期允许抵扣农产品增值税进项税额等于当期主营业务成本乘以农产品耗用率,再乘以扣除率除以(1 加扣除率)。
成本法带年度调整。年度终了,主管税务机关根据试点纳税人本年实际对当年已抵扣的农产品增值税进项税额进行纳税调整,重新核定当年的农产品耗用率,并作为次年度的农产品耗用率。农产品外购金额不含不构成货物实体的包装物、辅助材料、燃料与低值易耗品,也不含单独支付的运费与入库前整理费用。
五、参照法的过渡适用
参照法用于新办与新增产品。新办的试点纳税人或者试点纳税人新增产品的,可参照所属行业或者生产结构相近的其他试点纳税人确定农产品单耗数量或者农产品耗用率。
参照法是过渡安排。次年起,试点纳税人向主管税务机关申请核定当期的单耗数量或者耗用率,并据此计算当年允许抵扣的进项税额,同时对上一年的进项税额进行调整。
调整方向决定处理方式。核定的进项税额超过实际抵扣的,差额可以结转下期继续抵扣;核定的进项税额低于实际抵扣的,差额按现行规定作进项税额转出处理。
六、扣除标准的核定程序
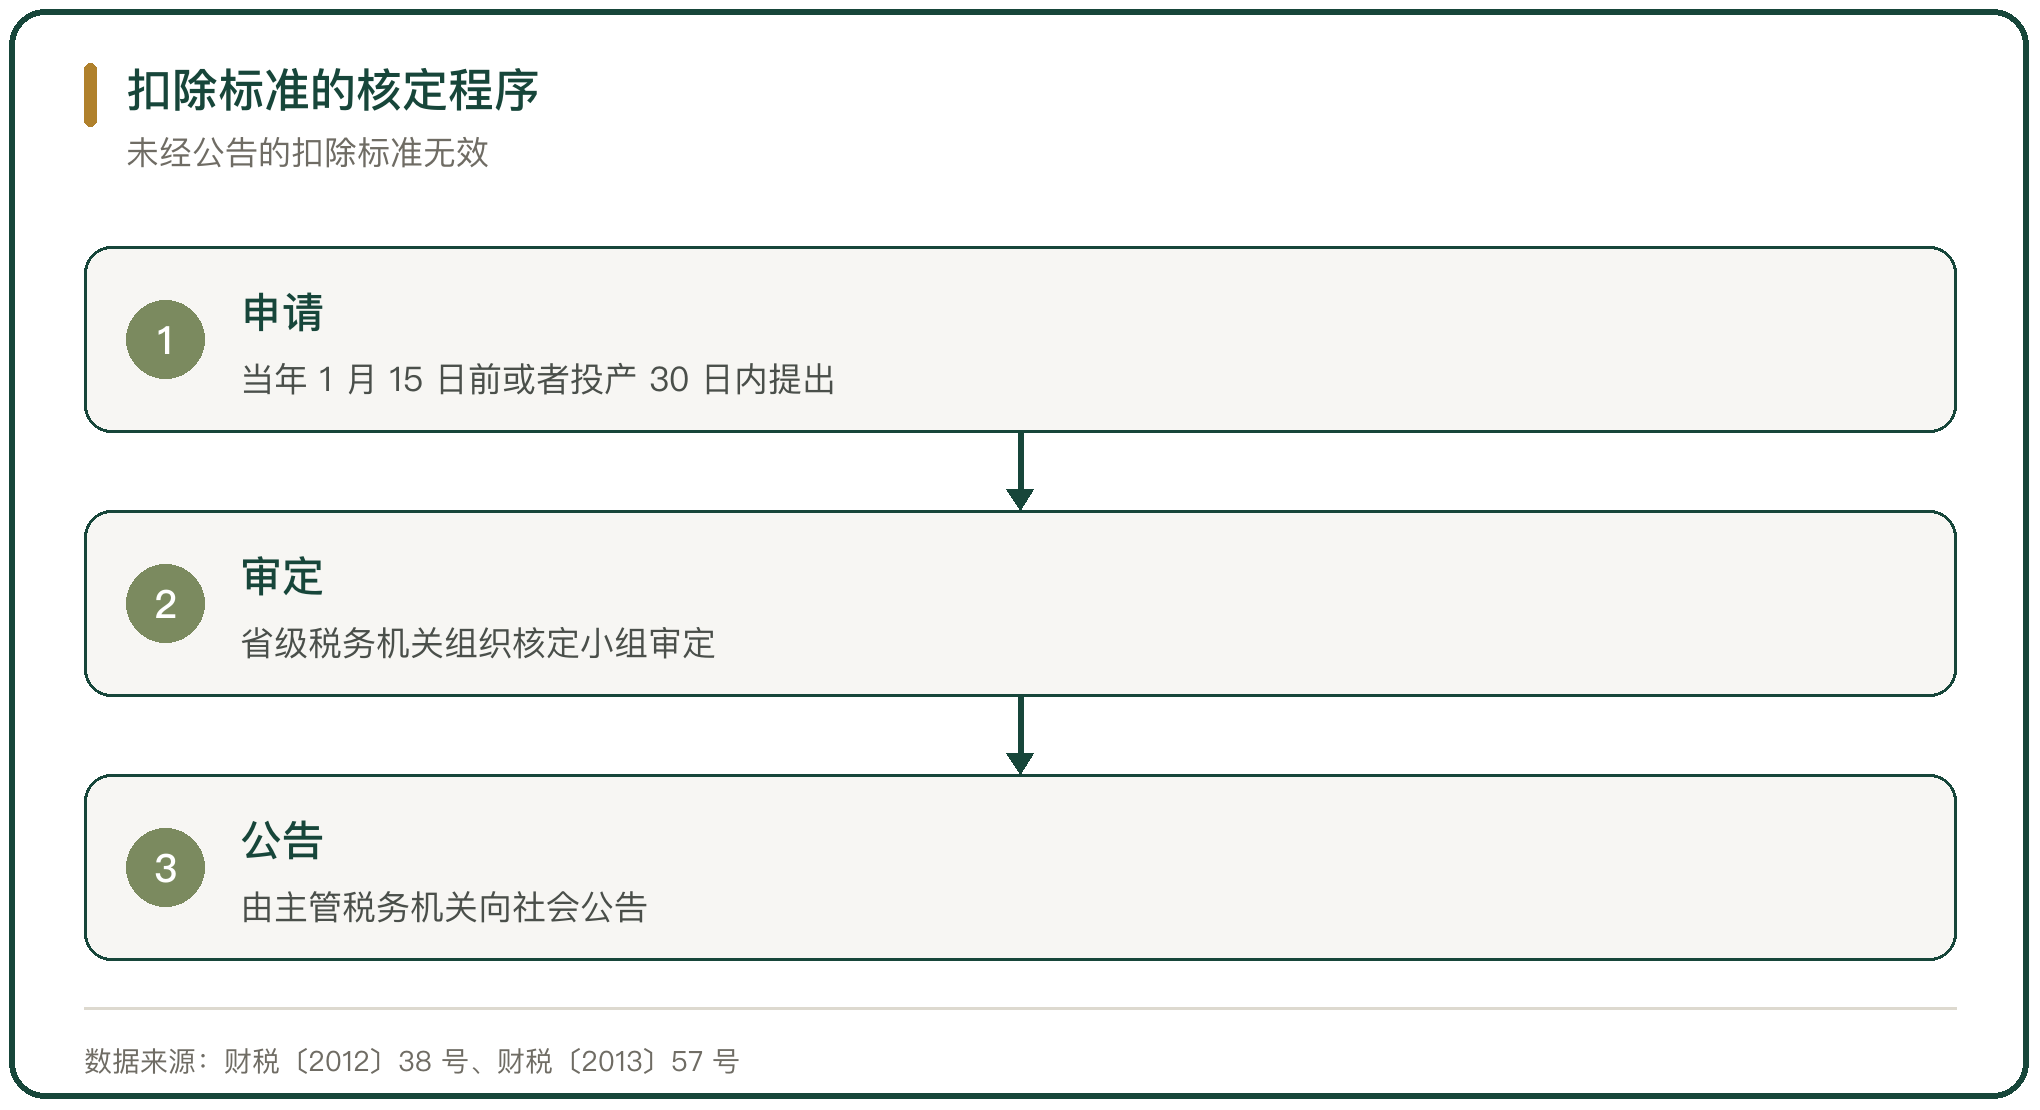
扣除标准的确定分申请、审定与公告 3 步。以农产品为原料生产货物的试点纳税人应在当年 1 月 15 日前,或者投产之日起 30 日内,向主管税务机关提出核定申请并提供资料;主管税务机关审核后逐级上报省级税务机关。
审定由省级税务机关组织。省级税务机关由货物和劳务税处牵头,会同政策法规处等部门组成扣除标准核定小组,核定结果由省级税务机关下达,主管税务机关通过网站、报刊等方式向社会公告,未经公告的扣除标准无效。
直接销售与不构成货物实体的农产品,扣除标准的核定采取备案制。试点纳税人应在申报缴纳税款时向主管税务机关备案。
七、直接销售与不构成货物实体的核定
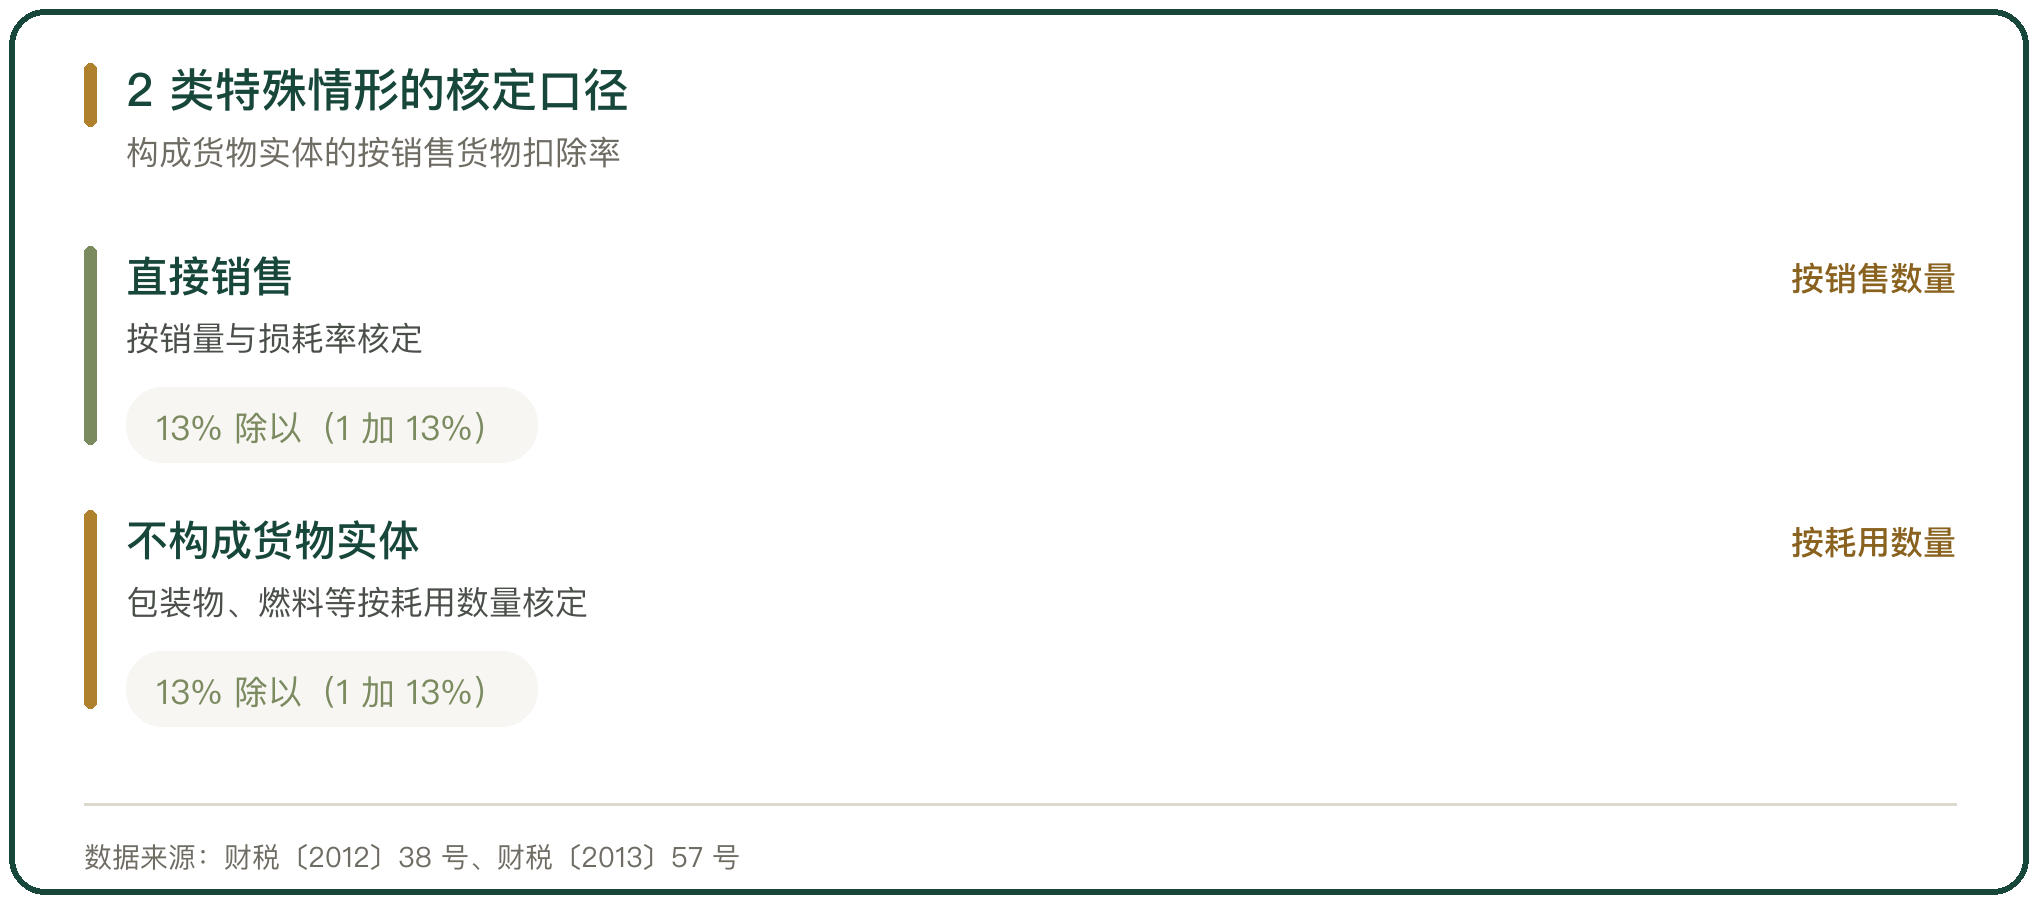
试点纳税人购进农产品直接销售的,按销量与损耗率核定。当期允许抵扣的进项税额等于当期销售农产品数量除以(1 减损耗率),再乘以农产品平均采购单价,乘以 13% 除以(1 加 13%);损耗率等于损耗数量除以购进数量。
购进农产品用于生产经营且不构成货物实体的,包括包装物、辅助材料、燃料与低值易耗品,按耗用数量与 13% 核定。当期允许抵扣的进项税额等于当期耗用农产品数量乘以农产品平均采购单价,再乘以 13% 除以(1 加 13%)。
2 类情形的差别在货物的形态。构成货物实体的农产品按销售货物适用的扣除率计算,不构成货物实体的按 13% 计算。
八、全国统一标准与地方标准
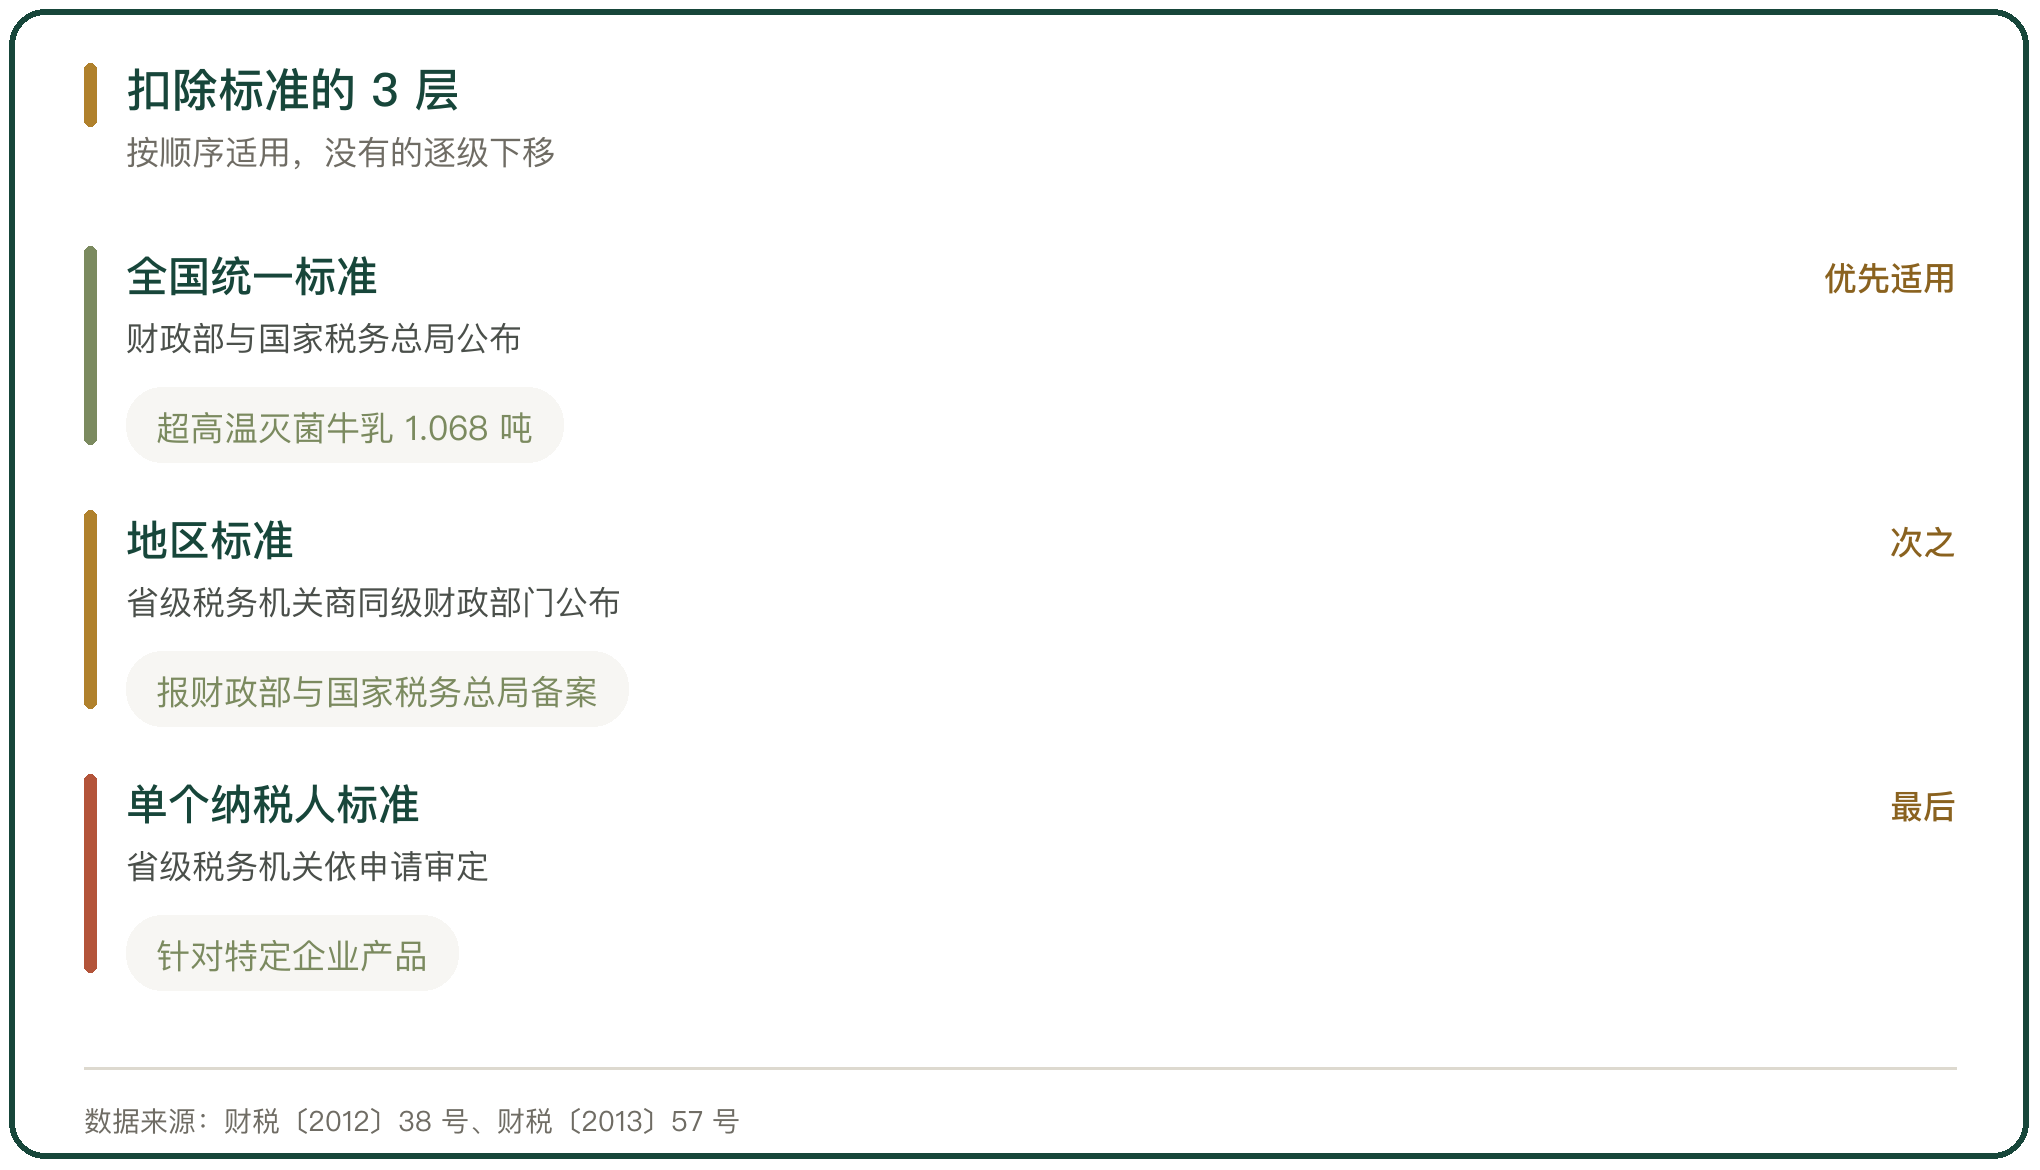
扣除标准分 3 层。第一层是财政部与国家税务总局不定期公布的全国统一扣除标准;第二层是省级税务机关商同级财政机关、报财政部与国家税务总局备案后公布的本地区标准;第三层是省级税务机关依试点纳税人申请审定的单个纳税人标准。
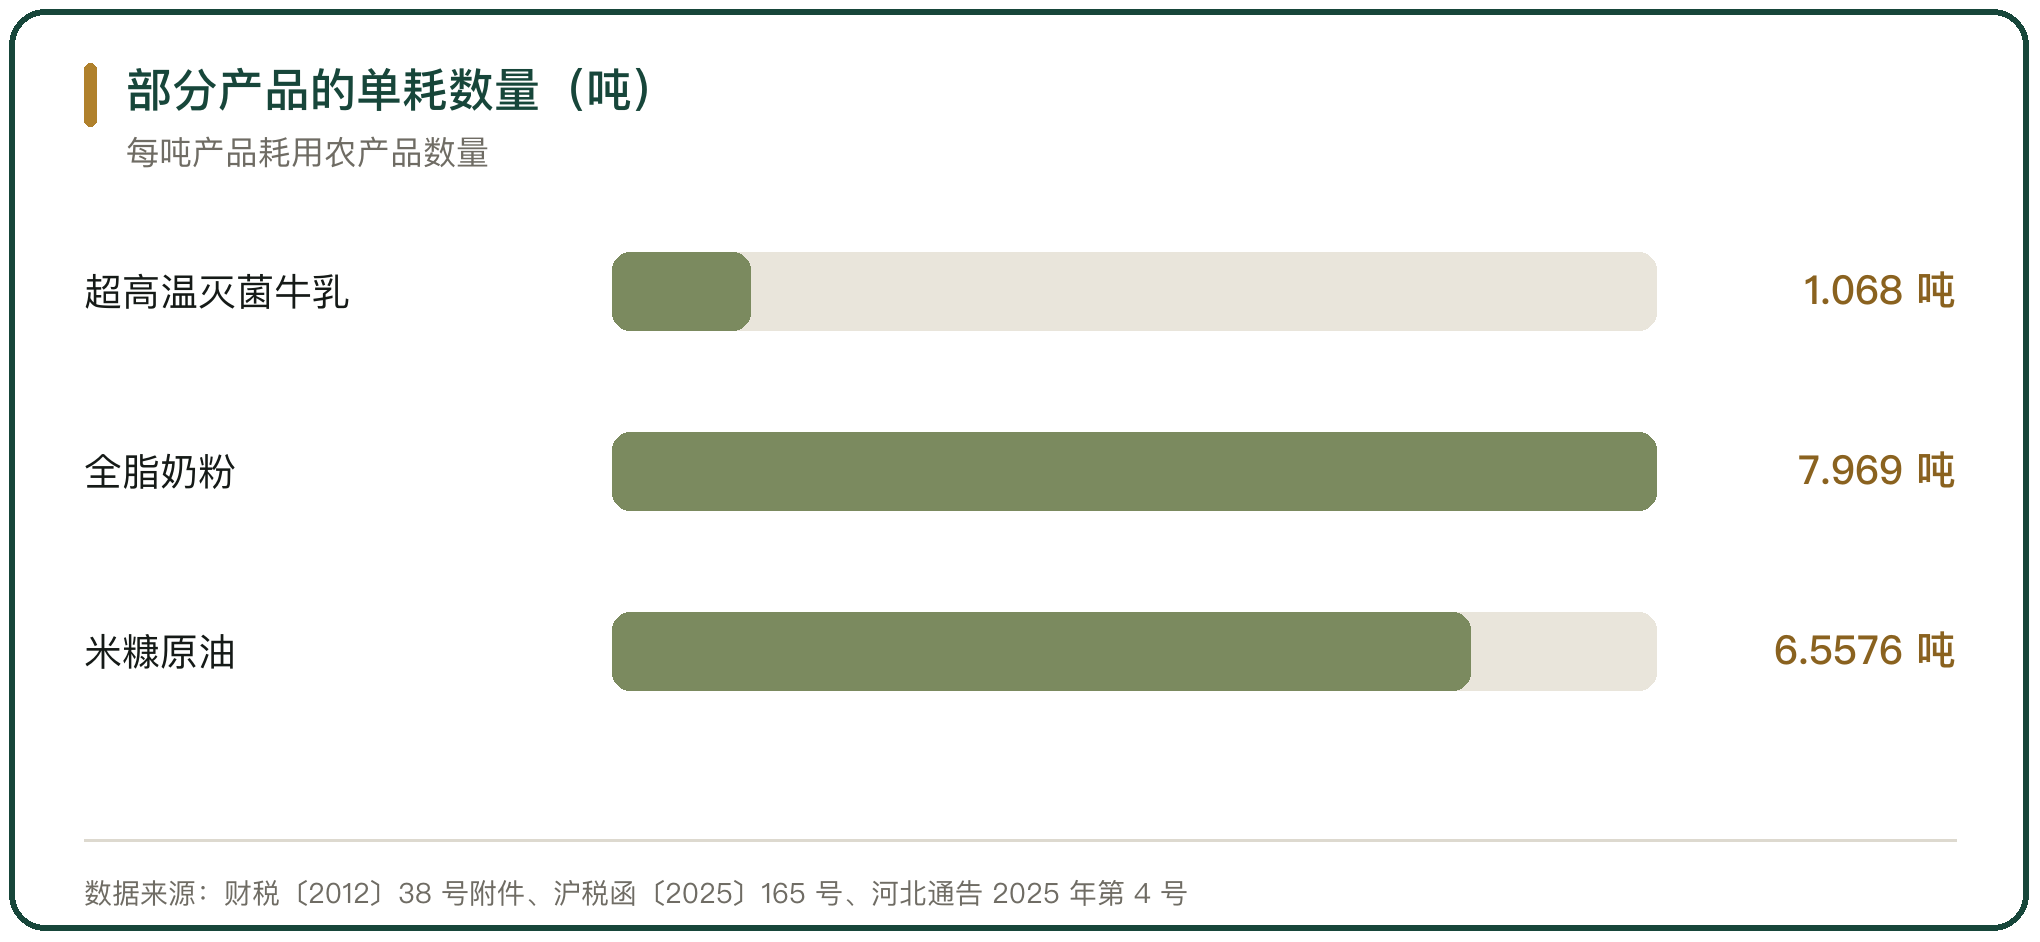
全国统一标准目前覆盖部分液体乳及乳制品。财税〔2012〕38 号附件列明的原乳单耗数量包括:超高温灭菌牛乳每吨 1.068 吨、巴氏杀菌牛乳每吨 1.055 吨、超高温灭菌羊乳每吨 1.023 吨、巴氏杀菌羊乳每吨 1.062 吨。
标准的确定按顺序适用。先用全国统一标准,没有的用地区标准,再没有的由省级税务机关按纳税人申请审定。
九、地方核定的实践
地方标准在各省按行业与产品陆续发布。国家税务总局重庆市税务局与重庆市财政局 2020 年 12 月发布公告,把荣昌夏布、涪陵榨菜、合川桃片、江津米花糖、永川豆豉、火锅底料等特色农产品加工企业以及餐饮服务等农产品耗用企业纳入试点,试点范围包括 1 个大类国标行业、4 个中类国标行业、24 个小类国标行业与 4 个特定产品。
地方标准按产品逐年补充。河北省税务局与河北省财政厅通告 2025 年第 4 号对秦皇岛金海食品工业有限公司等 7 户企业新增的 14 种产品核定扣除标准,自 2025 年 7 月 1 日起执行,其中米糠原油的米糠单耗数量为每吨 6.5576 吨,姜黄素的姜黄单耗数量为每吨 25.2821 吨。
标准随产品结构调整。国家税务总局上海市税务局沪税函〔2025〕165 号对光明乳业股份有限公司等企业的部分产品扣除标准进行调整,自 2025 年 12 月 1 日起执行,其中全脂奶粉的牛奶单耗数量为每吨 7.969 吨,稀奶油为每吨 5.555 吨。
十、农产品增值税核定扣除办法的判断
核定扣除把农产品进项税额的确定从票面转到业务数据。3 种方法的适用顺序固定:投入产出法按单耗数量核定,成本法按耗用率核定,参照法用于新办与新增产品的过渡。
办法的效果是把监管与凭证分开。购进农产品不再凭扣税凭证抵扣,税务机关依托销售收入、成本与费用之间的逻辑关系核对抵扣的真实性,企业也省去了逐笔归集收购凭证的成本。
办法的代价是标准的调整成本。扣除标准按年核定、按产品调整,地区的行业与产品范围由省级确定,同一类产品在不同省份可能适用不同的单耗数量。企业在跨省经营时,要按属地标准分别核算。



写点看法