

农产品收购发票的开具与自开自抵
一、收购发票的制度来源与自开自抵的含义
农产品收购发票是免税政策的配套安排。农业生产者销售自产农产品免征增值税,农户自身不具备开具增值税专用发票的条件,收购企业需要凭证作为计算进项税额的依据。
《发票管理办法》(国务院令第 587 号)第十九条规定,对外发生经营业务收取款项,收款方应当向付款方开具发票;特殊情况下,由付款方向收款方开具发票。收购农产品属于该条所称的特殊情况,由收购方向农户开具。
自开自抵的含义是收购方既开票又抵扣。这张发票由收购方自己开具、自己抵扣,税务机关无法通过稽核比对验证真实性,收购方要同时承担业务真实性的举证责任。
二、增值税法施行后的抵扣规则
《增值税法》(中华人民共和国主席令第四十一号)自 2026 年 1 月 1 日起施行,原《增值税暂行条例》同时废止,收购发票的抵扣规则随之更新。《增值税法实施条例》(国务院令第 826 号)第十一条把农产品收购发票、农产品销售发票列入增值税扣税凭证。
《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告 2026 年第 10 号)规定,自 2026 年 1 月 1 日起,一般纳税人购进农产品,取得或者开具农产品销售发票、收购发票的,以发票上注明的农产品买价和 9% 的扣除率计算进项税额;从农民专业合作社购进的免税农产品,也可按 9% 的扣除率计算进项税额。
加计扣除停止执行。购进用于生产或者委托加工 13% 税率货物的农产品,原按 10% 扣除率计算进项税额的规定不再适用,统一按 9% 计算。从按 3% 征收率计算缴纳增值税的小规模纳税人取得增值税专用发票的,按发票注明金额和 9% 的扣除率计算进项税额。
三、农产品进项税额的 2 条抵扣路径
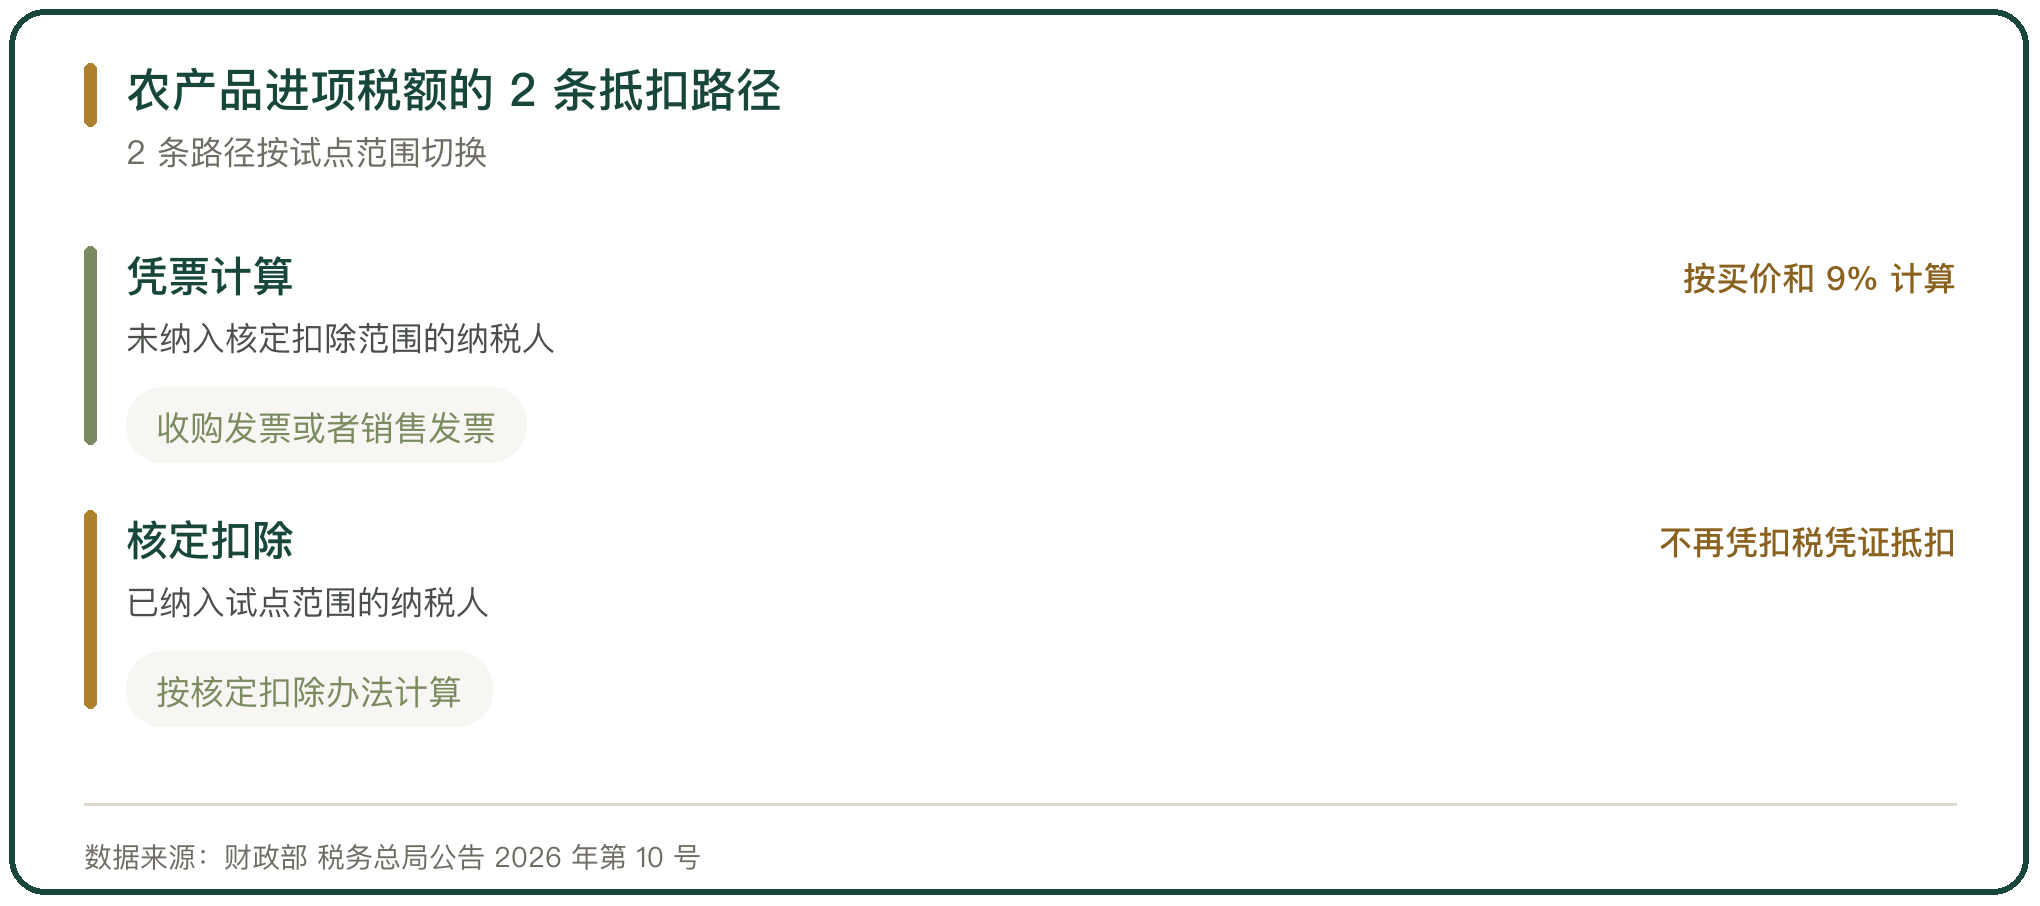
农产品的进项税额抵扣分 2 条路径。没有纳入核定扣除范围的纳税人,凭收购发票或者销售发票按买价和扣除率计算抵扣;已纳入核定扣除范围的纳税人,购进农产品的进项税额按核定扣除办法计算,不再凭扣税凭证抵扣。
2 条路径的切换按试点范围确定。财税〔2012〕38 号把液体乳及乳制品、酒及酒精、植物油纳入核定扣除试点,财税〔2013〕57 号授权各省选择行业扩大试点范围;试点范围以外仍用收购发票。
农产品与初级农产品的范围按公告确定。农产品按《农业产品征税范围注释》(财税字〔1995〕52 号)确定范围;《增值税法》施行后,初级农产品的具体范围按《财政部 税务总局关于增值税征税具体范围有关事项的公告》(财政部 税务总局公告 2026 年第 9 号)附件 1《适用 9% 增值税税率货物范围注释》执行。
四、开具对象与属地限制
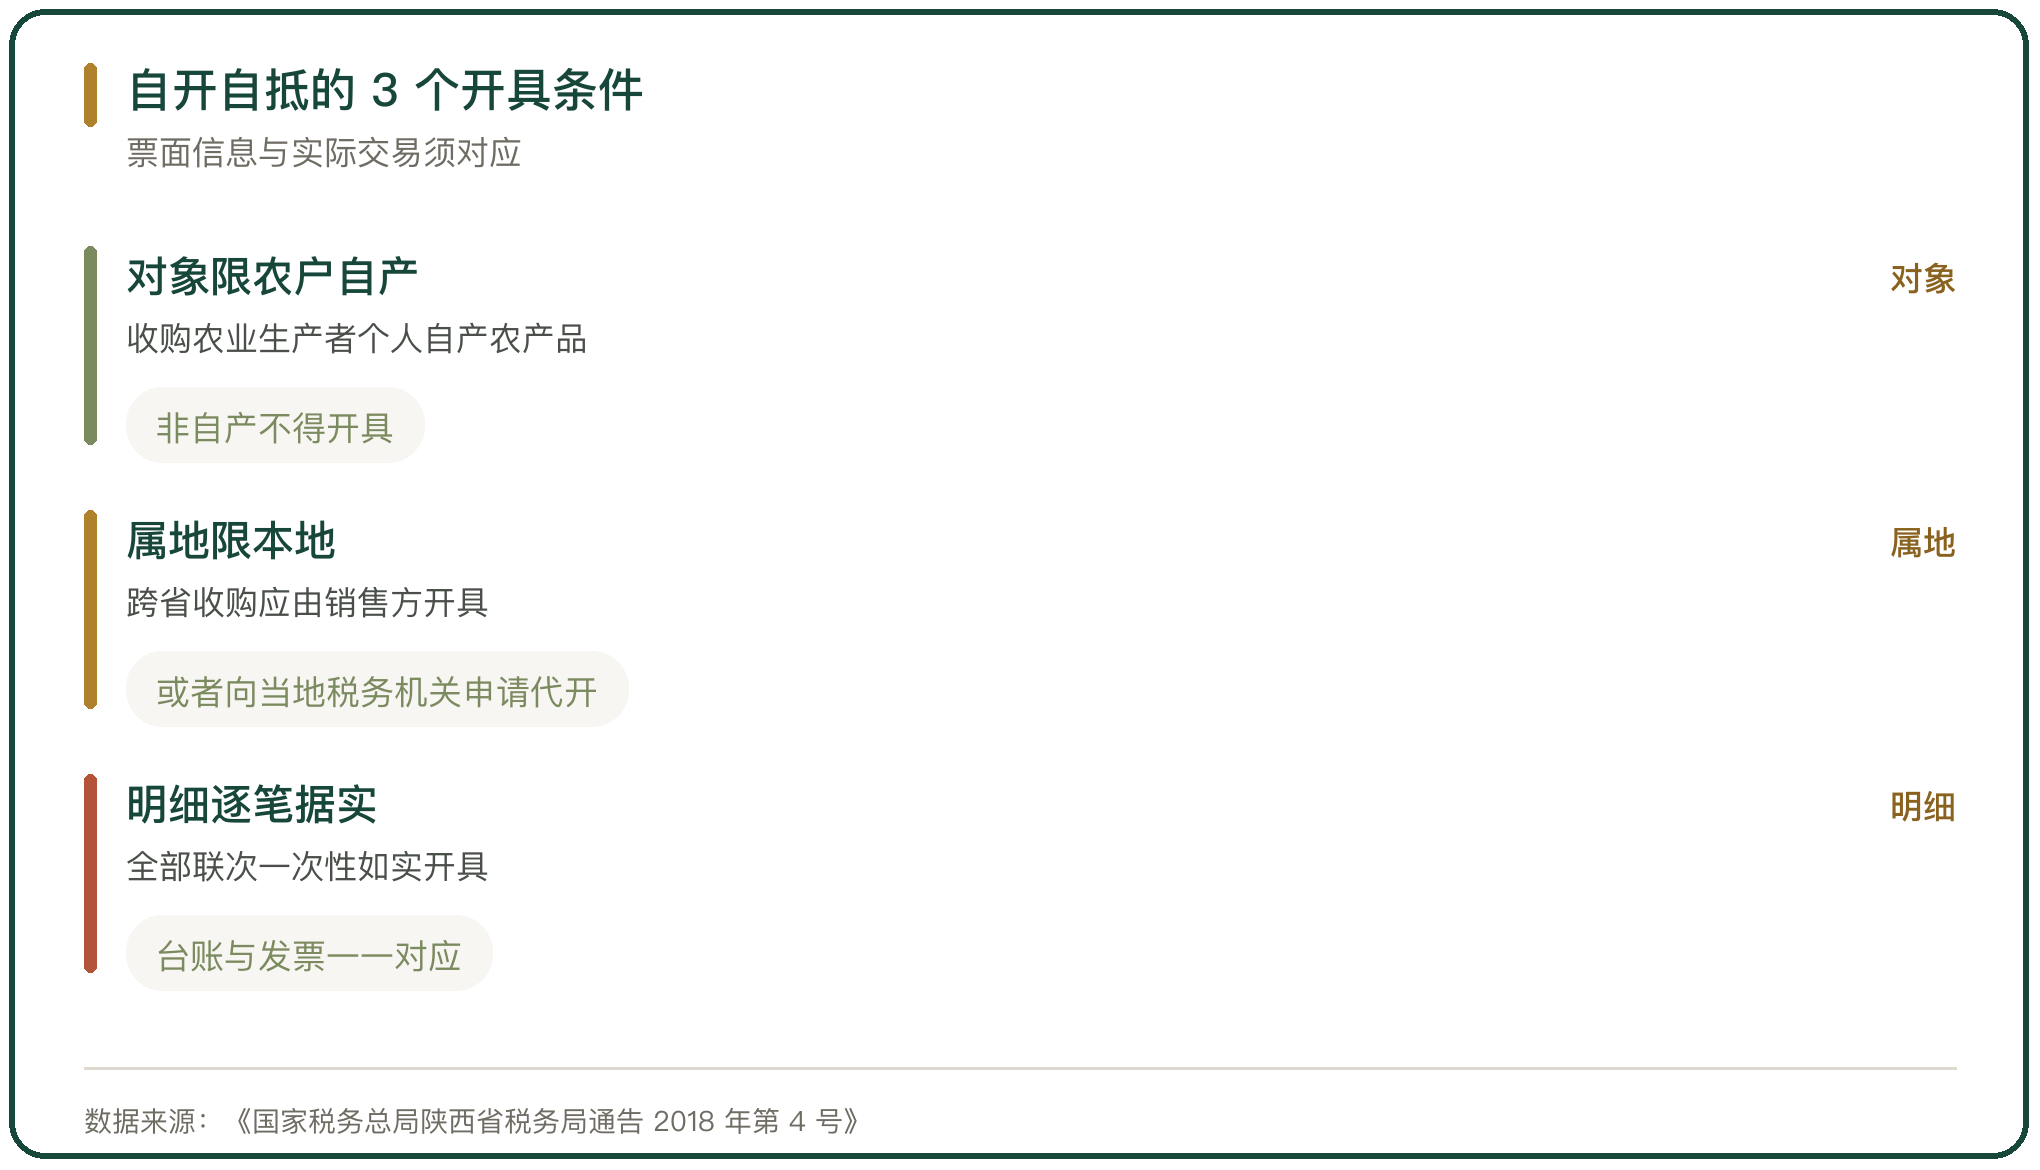
收购发票的开具有对象限制。它限于收购方向农业生产者个人收购自产农产品时开具,收购非自产农产品不得开具;把外购的农产品当作自产开具收购发票,属于虚开。
属地限制同样明确。收购发票一般限于纳税人在本地开具,跨省收购自产农产品应由销售方开具或者向当地税务机关申请代开农产品销售发票。
代开与自开的边界在销售方身份。《国家税务总局陕西省税务局关于增值税发票使用有关事项的通告》(国家税务总局陕西省税务局通告 2018 年第 4 号)规定,农业生产者销售自产农产品且不具备自行开具或者申请代开发票条件的,可由付款方向收款方开具农产品收购发票;中间商转售的农产品不适用免税,也不能由收购方开具收购发票。
五、票面要素与台账留存
开具收购发票要逐笔据实。《发票管理办法》要求按照规定的时限、顺序、栏目,全部联次一次性如实开具。票面要完整填写销售方姓名、身份证号码、联系方式,以及产品名称、数量、单价与金额。
台账是佐证业务真实性的基础。收购企业应按日逐笔登记收购清单,列明销售人姓名、身份证号、农产品名称、数量、单价、金额、货款支付方式、收款账号与运输工具等信息,收购清单与收购发票一一对应。
原始凭证要配套留存。过磅单、检验单、入库单、付款凭证与销售人身份证复印件要与发票匹配;收购金额较大的,应以转账方式支付并留存支付凭证。陕西、湖南等地的税务辅导都把过磅单、转账记录与农户身份资料列为必备材料。
六、支付即开票的反向开票试点
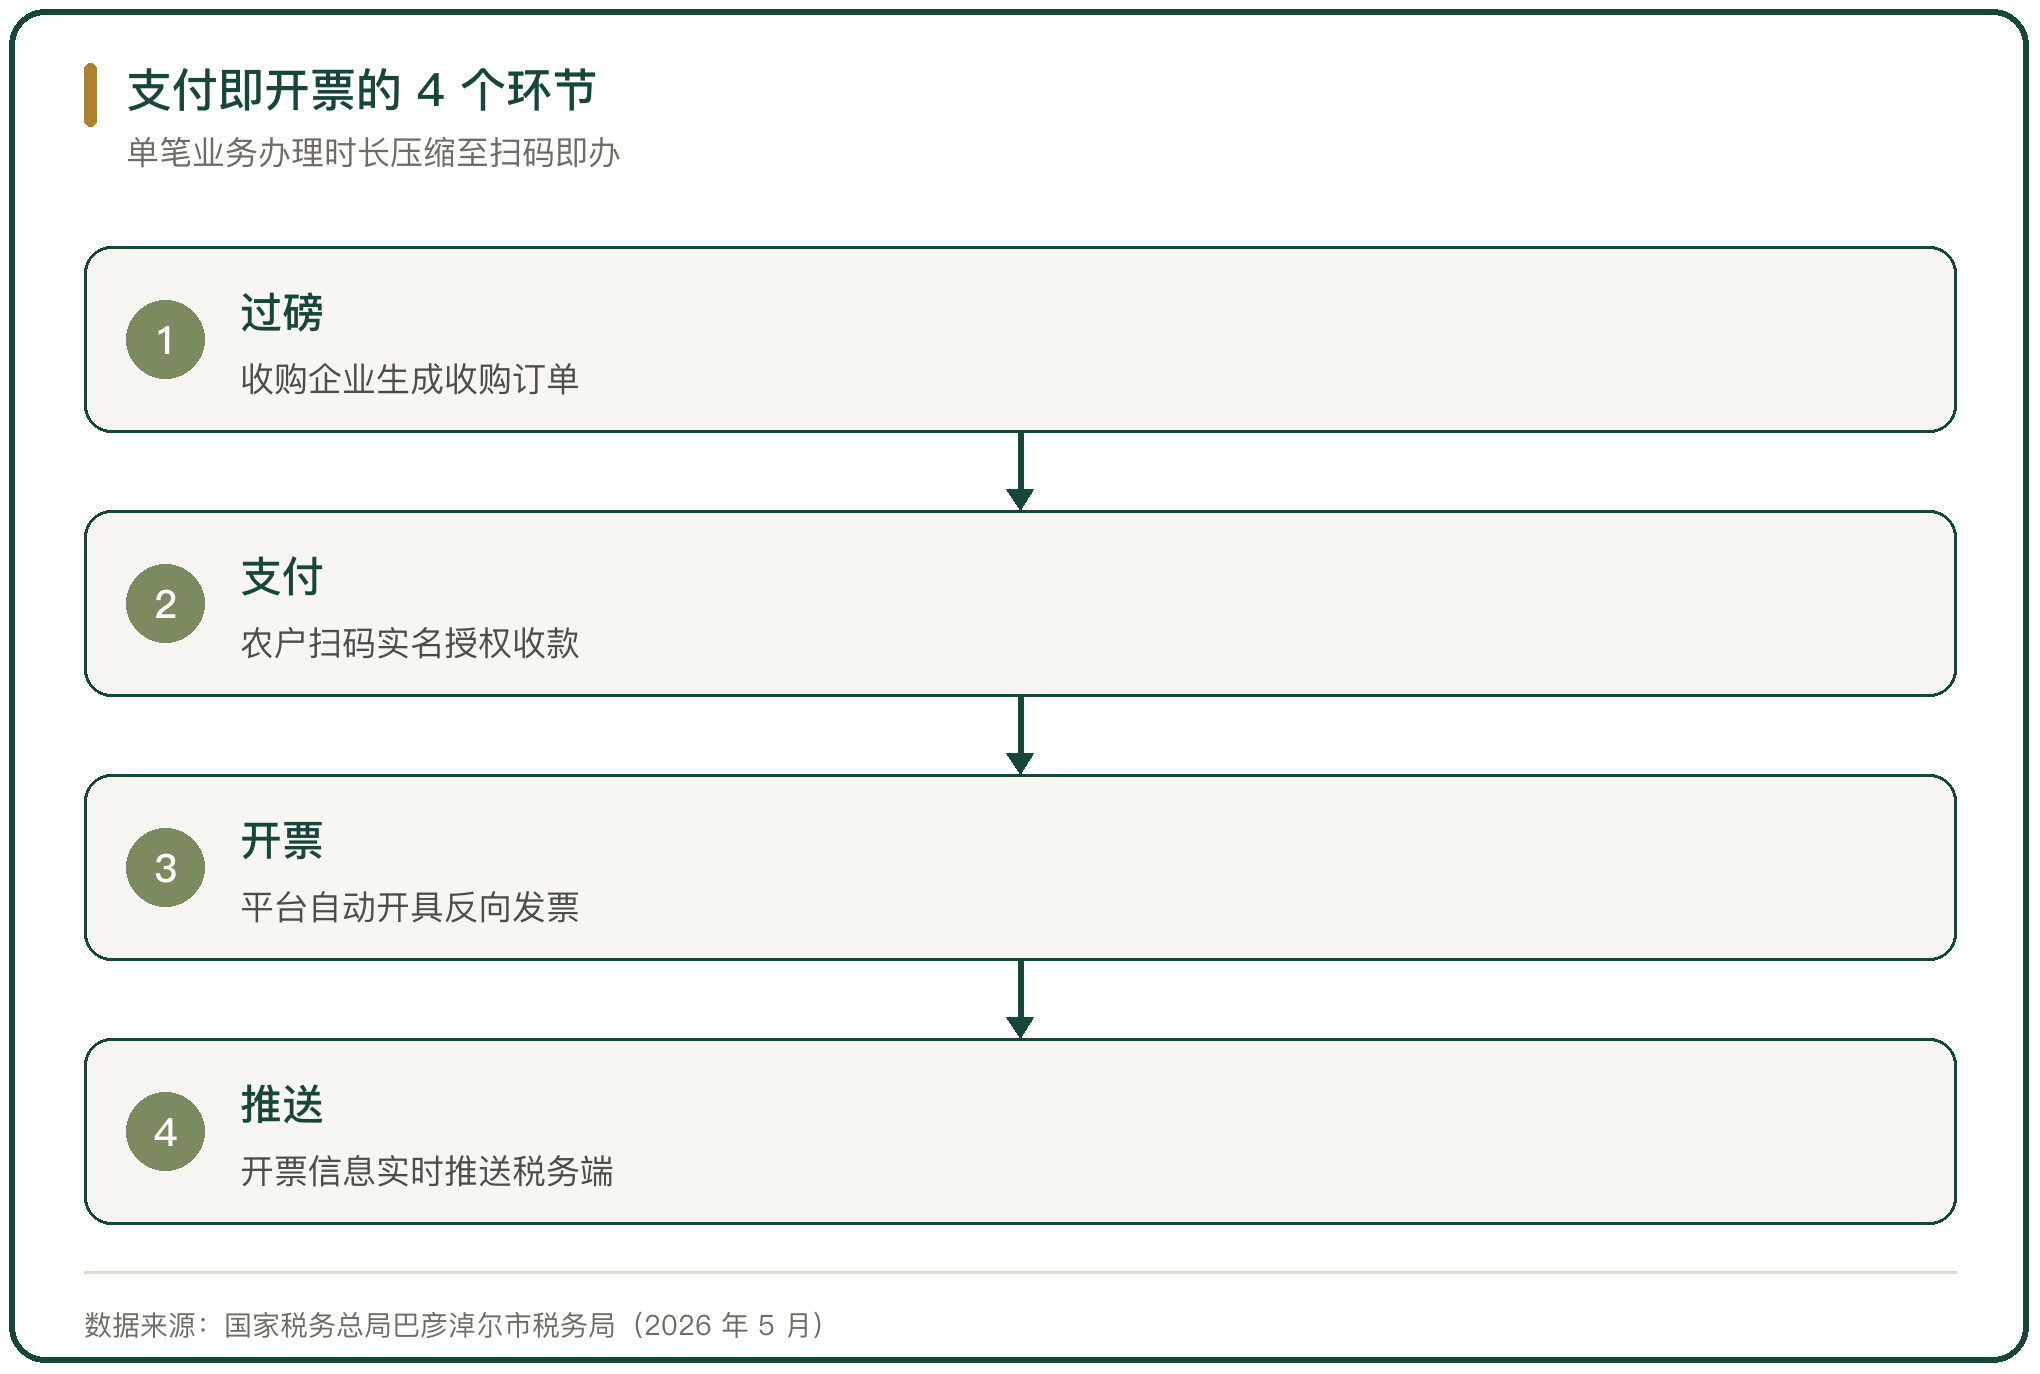
反向开票把开票动作放进支付环节。江苏省靖江市落地农产品支付即开票应用,粮食收购企业完成过磅并生成收购订单后,银行系统生成付款码,农户扫码完成实名授权并收取售粮款,支付动作触发平台自动开具反向发票,开票信息实时推送税务端,单笔业务办理时长由十余分钟压缩至扫码即办。
试点在多个省份推开。海南省临高县通过数字农人小程序开出首张支付即开票农产品收购发票,开票时间从数天压缩至秒级。内蒙古自治区巴彦淖尔市截至 2026 年 5 月中旬,支付即开票模式覆盖 1364 户企业,占全区推广总量的 67%,累计开具发票金额突破 1.23 亿元。
订单、支付与发票数据在同一时点生成,收购资金直接拨付农户账户,货物流与资金流相互印证。
七、自开自抵的主要风险点
自开自抵的风险集中在业务真实性的核验。虚开的表现形式有 3 类:虚构农户身份信息、伪造收购业务、无货开票。
收购对象分散是风险的来源。收购对象多为居住分散的农户,田间地头交易点多、面广,部分合作社与涉农加工企业的财务人员业务能力参差,容易在发票开具与台账登记上出问题;跨区域采购的票据处理是另一处易错点。
产能与开票金额不匹配是核查的重点。税务机关会比对产量与种植面积、交易价格与市场行情,超产能开票、短期内频繁开票与单户开票额畸高都是异常信号。
八、合规管理的实践样本
贵州铜仁的贵州佳里佳农业发展有限公司提供了一套可对照的做法。这家企业注册成立于 2018 年,2024 年销售额突破 5 亿元,建成每年处理鲜薯 15 万吨、年产淀粉 2.5 万吨的加工能力。
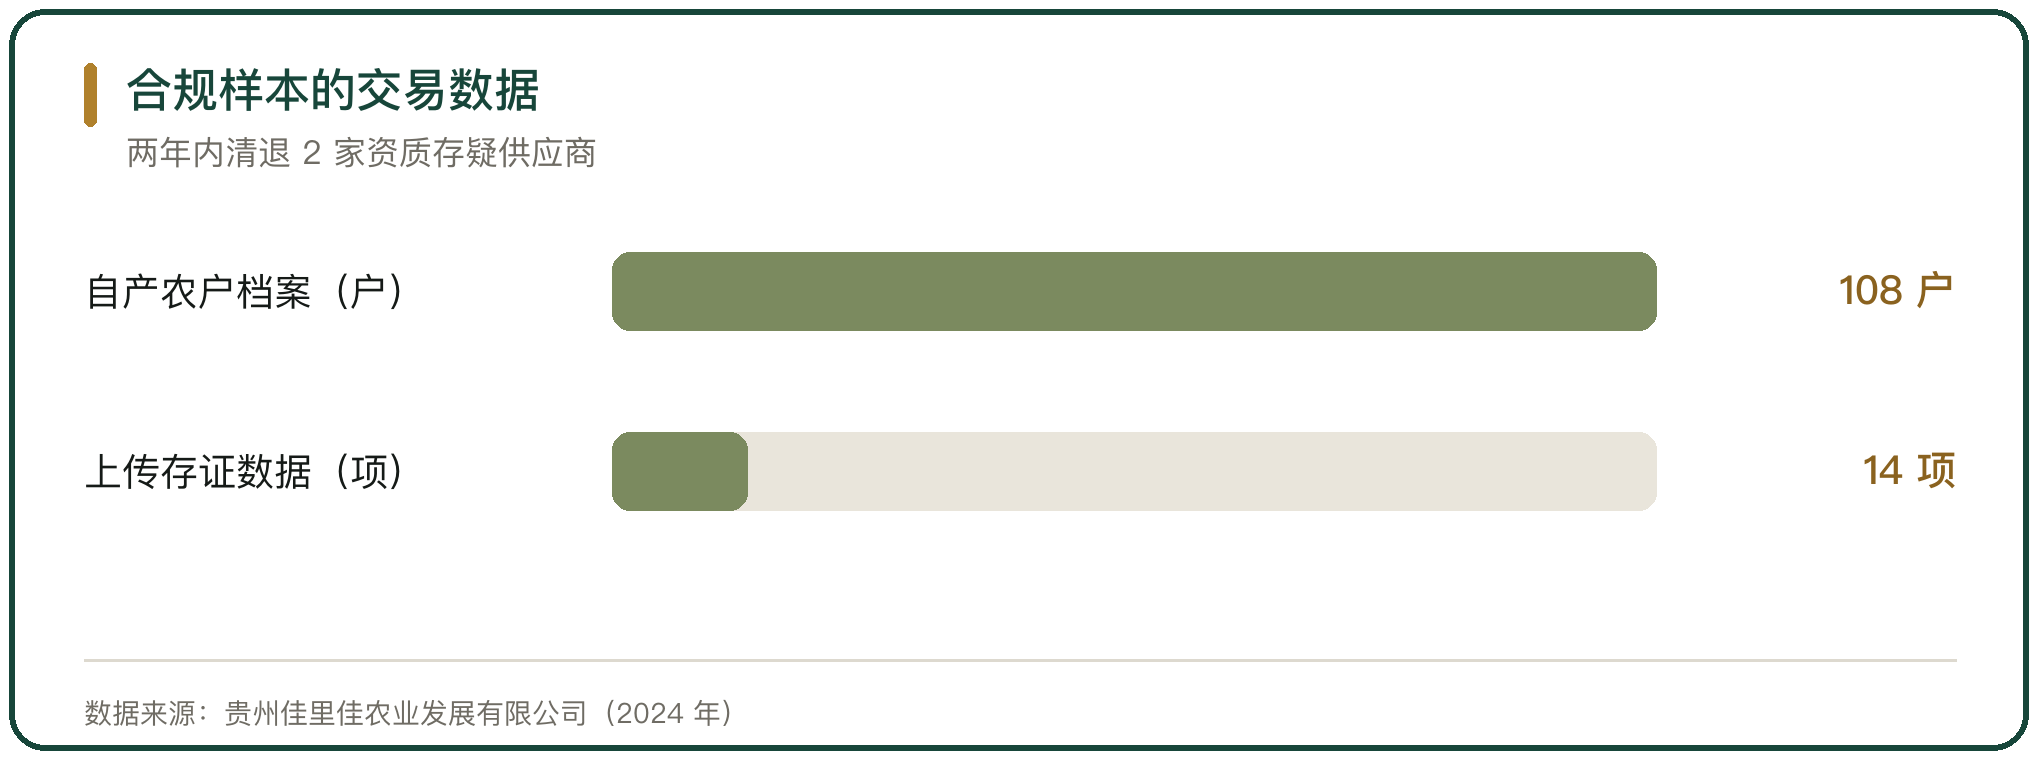
事前准入按农户身份核验。企业通过核验身份证、土地承包证与自产证明,并辅以实地走访,建立 108 户自产农户的电子档案库,两年内清退 2 家资质存疑的供应商。
事中监控把交易数据上传存证。每笔收购交易在乡镇农技站、村委会现场见证下过磅验收,电子合同、验收影像与过磅数据等 14 项数据同步上传存证,材料准备时间从 3 天缩短至 2 小时;企业与县政府、合作社、银行与税务组成发票审核组,在 11 个重点产区设立 7 个联合验货点。
九、虚开的查处与后果
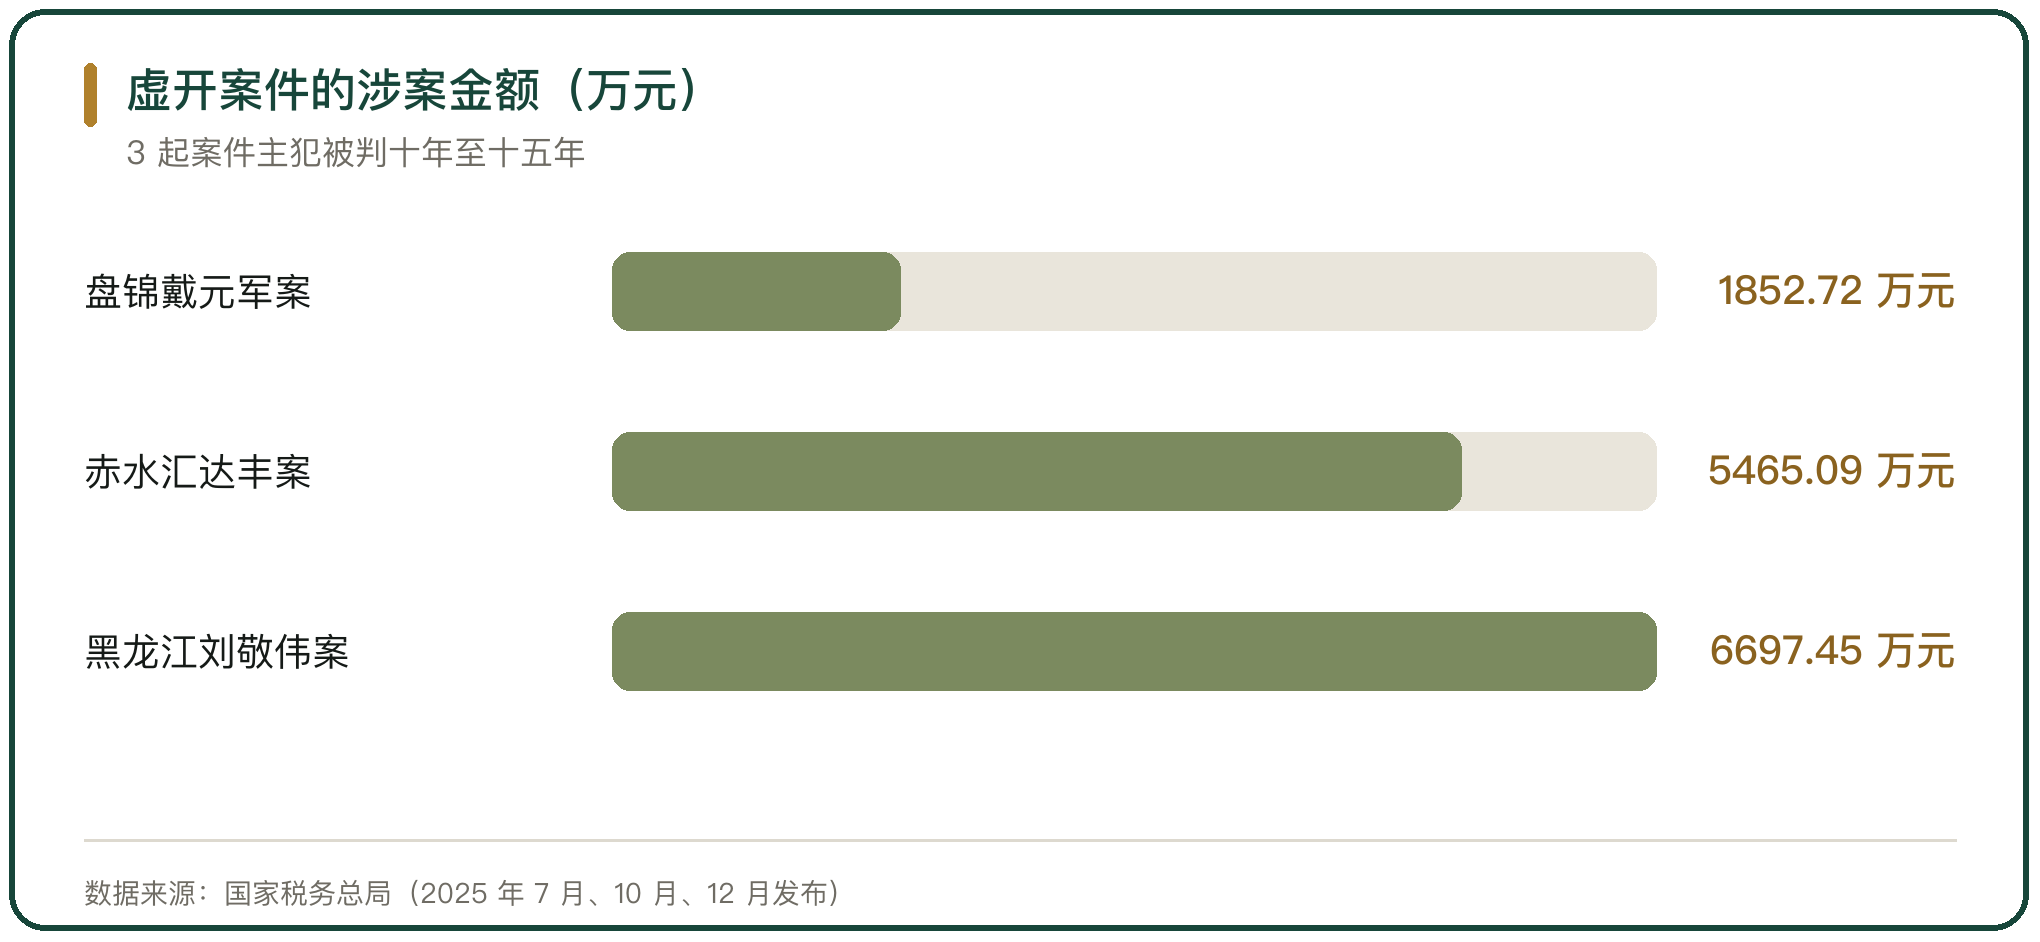
虚开农产品收购发票的代价从补税罚款延伸到刑事追责。国家税务总局盘锦市税务局稽查局查处以戴元军为首的团伙虚开农产品发票骗取出口退税案,2018 年至 2022 年通过虚开农产品收购发票、农产品销售发票与增值税专用发票,采取低值高报、虚假结汇等手段骗取出口退税 1852.72 万元;2025 年 7 月,主犯被判有期徒刑 10 年 1 个月,并处罚金 2500 万元。
同类案件的处理尺度接近。国家税务总局遵义市税务局稽查局查处赤水汇达丰商贸有限公司骗取出口退税 5465.09 万元,2025 年 12 月主犯被判有期徒刑 13 年;国家税务总局驻沈阳稽查局联合黑龙江省税务、公安部门查处以刘敬伟为实际控制人的 7 户企业骗取出口退税 6697.45 万元,2025 年 10 月主犯被判有期徒刑 15 年。
收购发票是这些案件的入口。发票由收购方自开自抵,上游的农户信息与收购业务一旦虚构,下游的抵扣与退税就会连带出问题。
十、农产品收购发票开具与自开自抵的判断
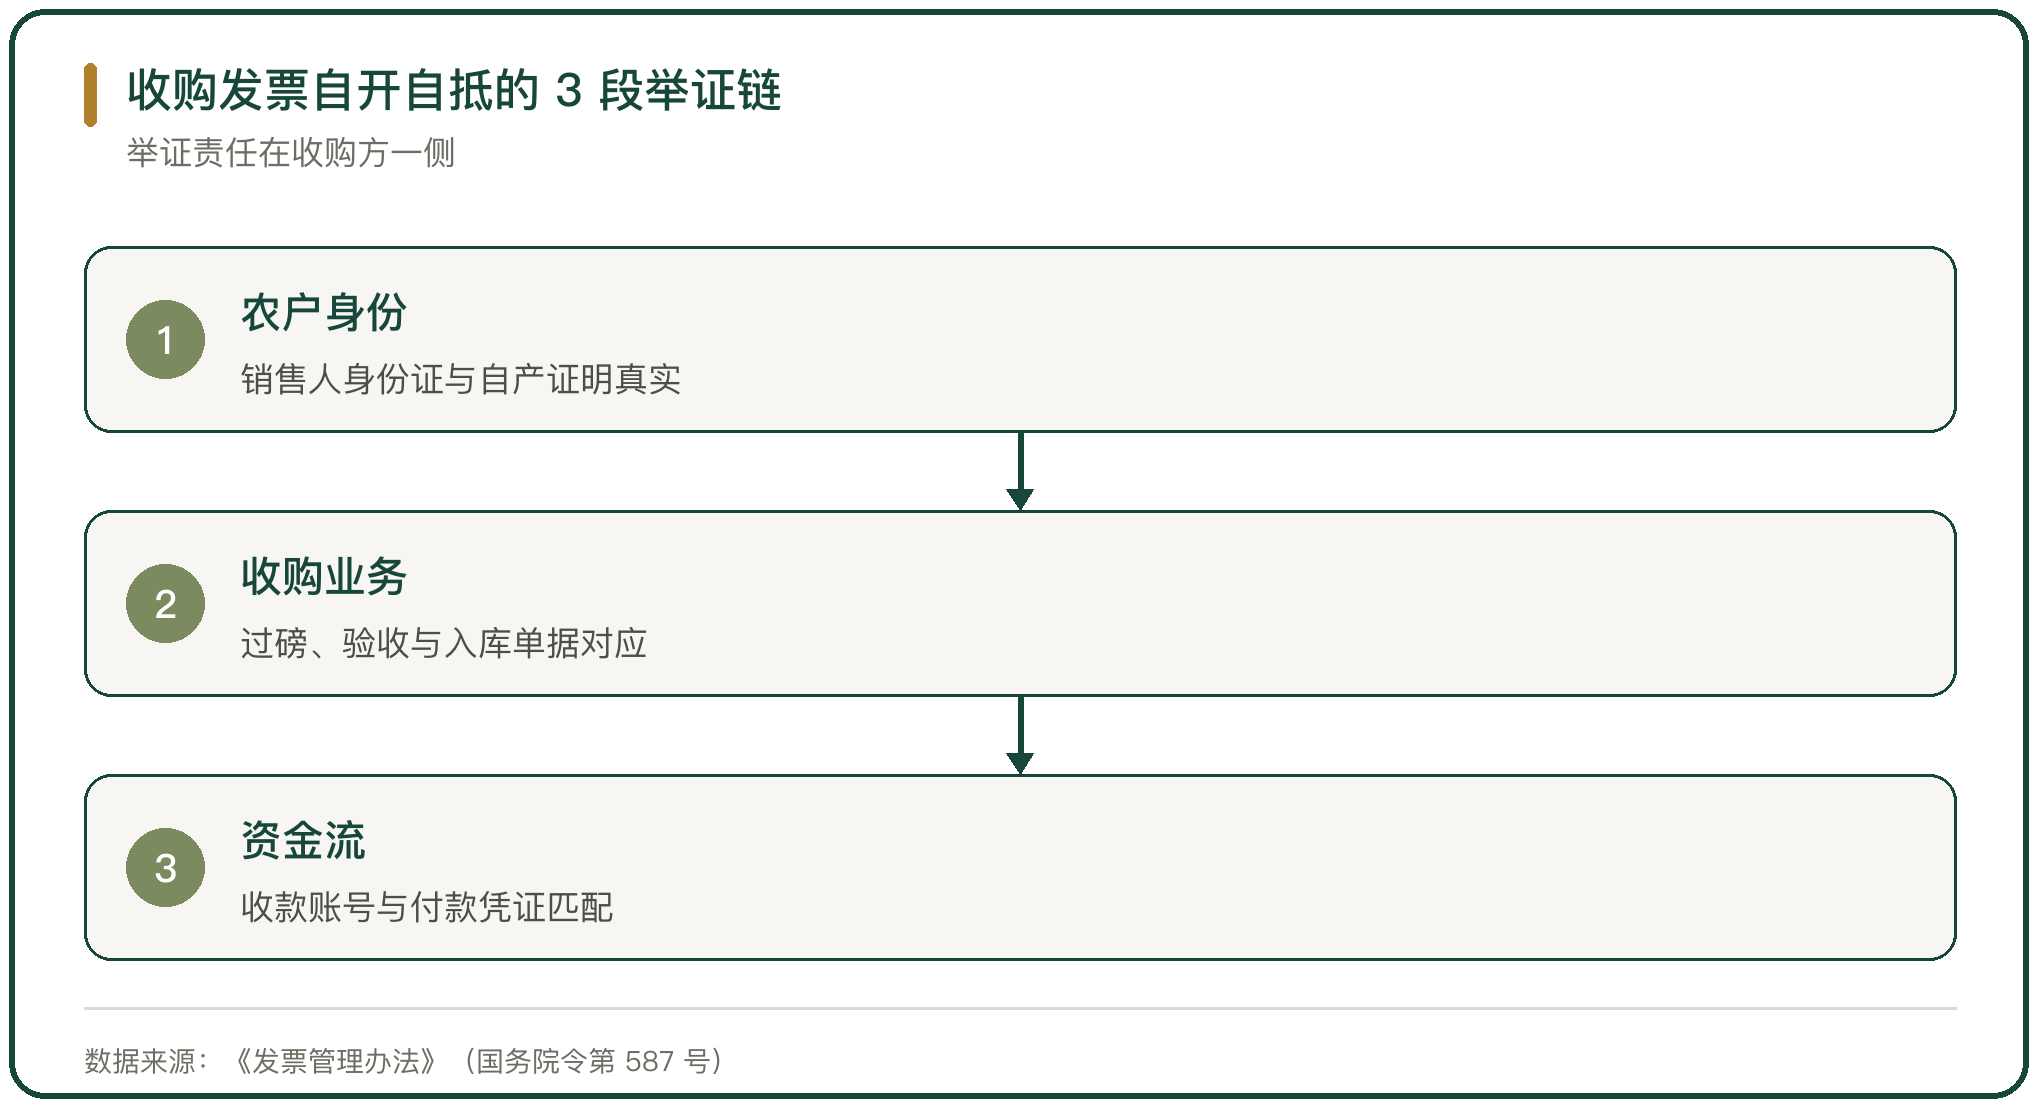
收购发票的自开自抵,靠一条举证链支撑。链的 3 段是农户身份的真实性、收购业务的真实性与资金流的真实性,任何一段缺失,对应的进项税额都难以抵扣。
开具的边界由 3 个条件划定:对象限农户自产,属地限本地(跨省应由农户在当地代开),明细逐笔据实。票面信息与实际交易不对应,发票就失去抵扣资格。
《增值税法》施行后,9% 的扣除率与凭票计算抵扣的方式没有变,加计扣除停止执行。政策的稳定不减轻合规压力,收购发票由收购方自开自抵的特点,决定了举证责任始终在收购方一侧。



写点看法