

籽棉收购的轧花厂格局
一、籽棉收购的定价方式
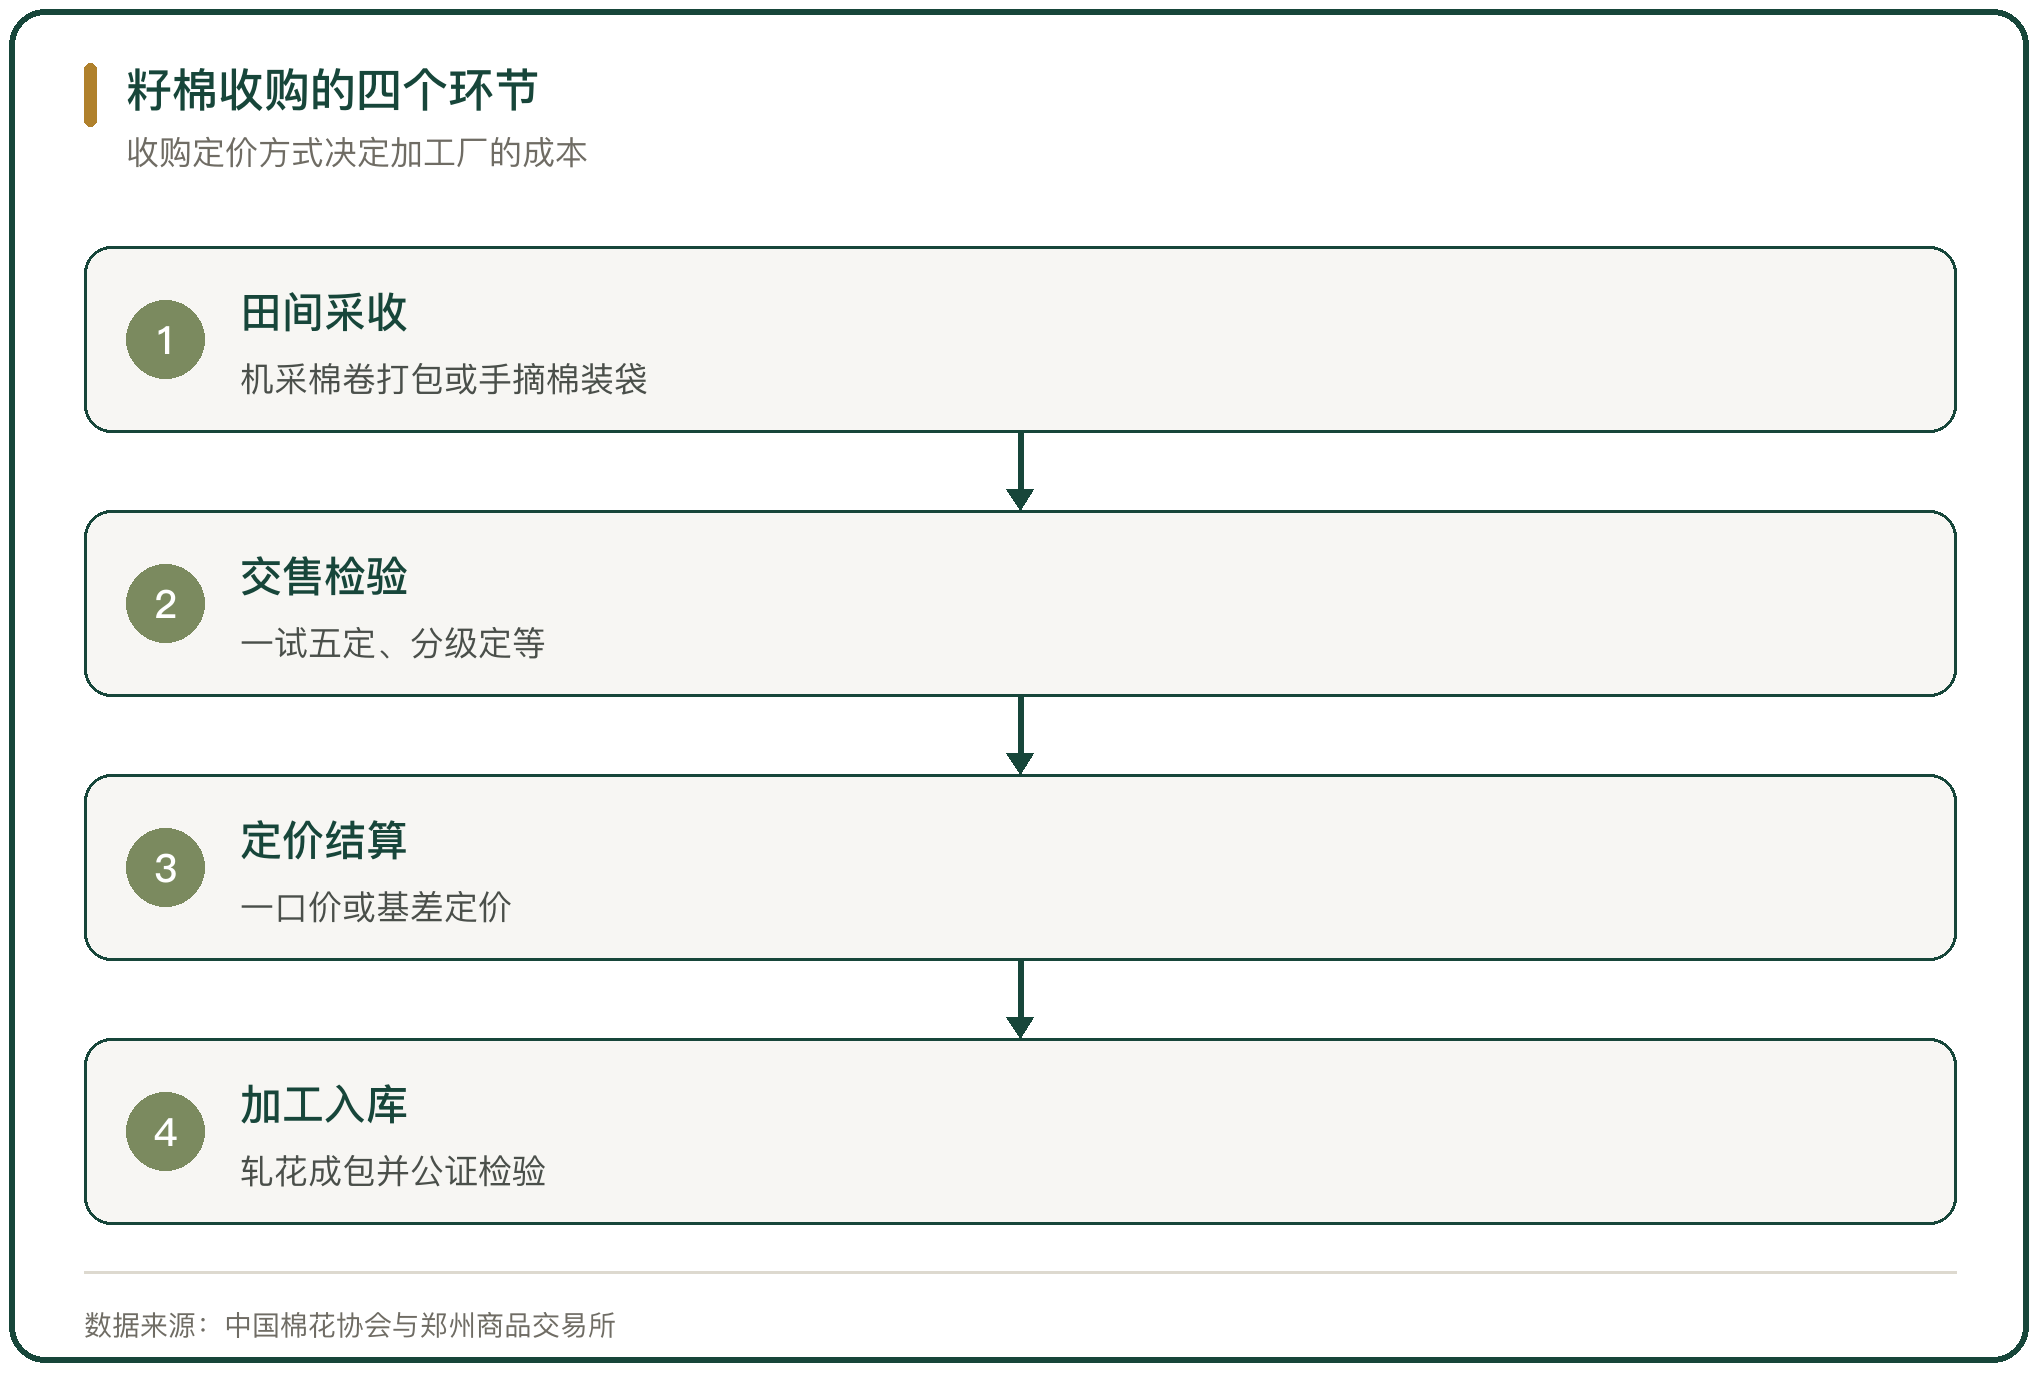
籽棉收购的定价有两种方式,一口价与基差定价。一口价按当天的市场价格与等级当场结算;基差定价把价格拆成期货价格与基差两部分,收购时先约定基差,结算时再选定期货价格。
收购价按等级区分。2024 年 12 月,全国 400 型棉花加工企业 3128 级籽棉平均收购价 5.98 元/公斤,同比下跌 13.8%、环比下跌 6%,其中新疆 5.93 元/公斤(中国棉花协会)。机采棉与手摘棉分开计价,机采棉的杂质与短绒率相对高,价格低于同等级手摘棉。
定价的核心是籽棉折皮棉的衣分率与棉籽价格。同样的籽棉价格,衣分率高一个百分点,折出的皮棉成本就下降一档;棉籽销售价从 2.1 元/公斤到 2.2 元/公斤,直接影响轧花厂的加工成本。
二、轧花产能与棉花产量的错配
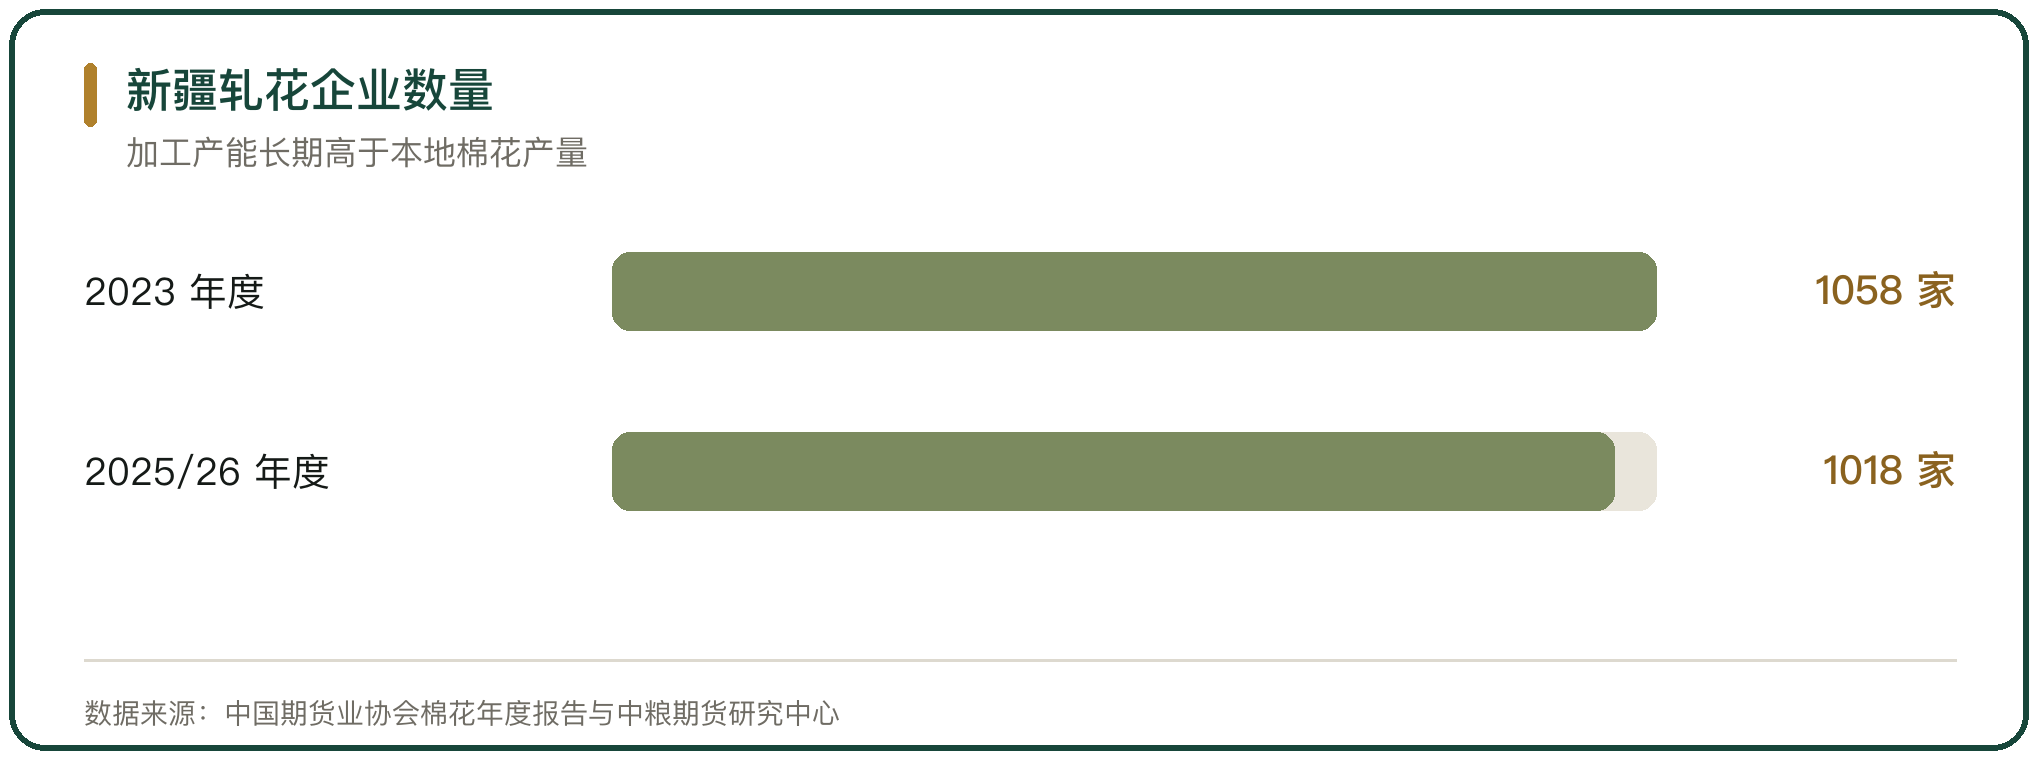
轧花产能长期高于棉花产量。2023 年度新疆已公示的棉花加工企业 1058 家,其中地方企业 755 家、兵团企业 303 家,平均每家加工量 6405 吨,籽棉加工能力合计超过 650 万吨,接近当年的全国棉花产量(中国期货业协会)。2025/26 年度新疆的轧花厂数量为 1018 家(中粮期货研究中心)。
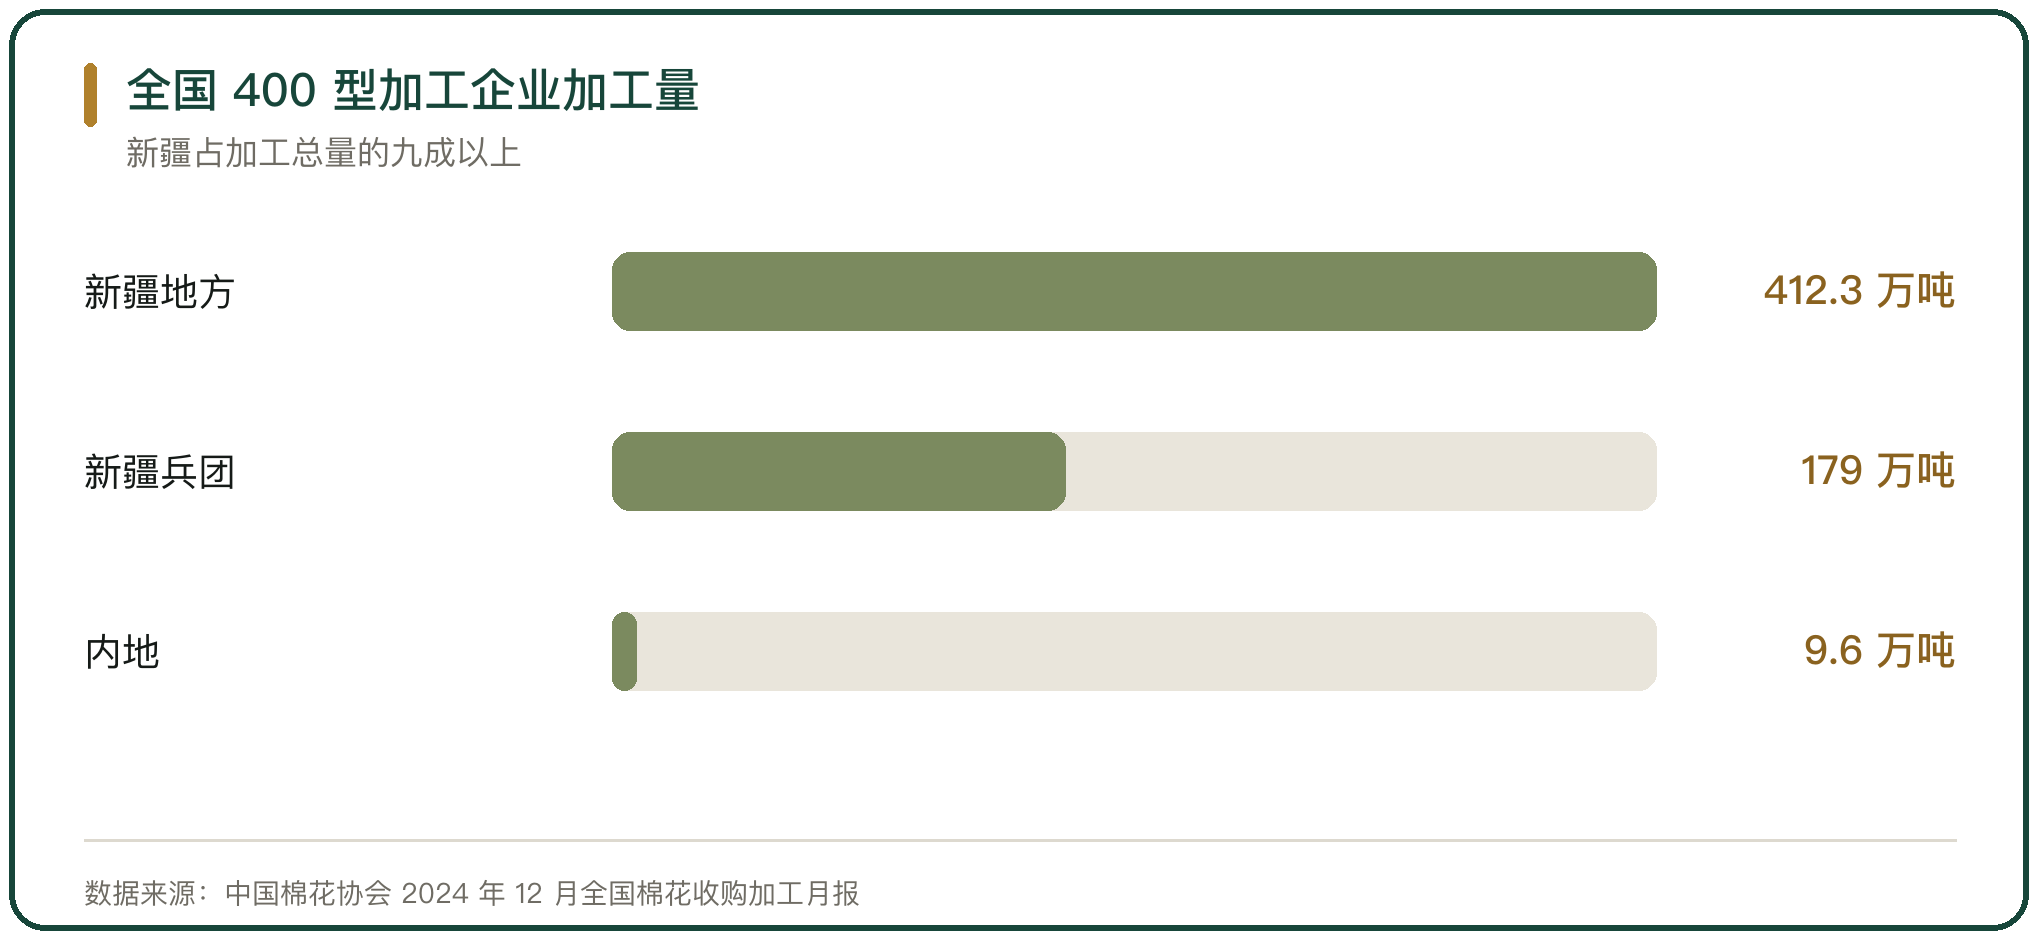
产能与产量错配的结果是产能利用率偏低,开工期集中在收购季的几个月。2024/25 年度全国开工的 400 型棉花加工企业 1070 家,加工总量约 600.9 万吨,其中新疆 591.3 万吨,地方 412.3 万吨、兵团 179 万吨,内地 9.6 万吨(中国棉花协会)。单家企业的加工量普遍不大,产能靠数量堆出来。
三、轧花厂的数量与结构
轧花厂以中小规模为主,分布跟着棉花产区走。新疆棉花产业集团拥有轧花厂 121 个,年加工皮棉能力 100 万吨,是国内大型棉花流通企业之一(新疆棉花产业集团有限公司,企业官网发布)。多数轧花厂的年加工量在数千吨,靠自有或租赁资金收棉。
公证检验的数据反映加工主体的实际数量。2024 年度全国共有 1091 家棉花加工企业按棉花质量检验体制改革方案加工棉花并进行公证检验,检验量约 561.7 万吨,其中新疆 553 万吨,占全国的 98.5%(中国纤维质量监测中心)。加工量向新疆聚拢,内地棉区的加工企业数量与加工量都在下降。
四、抢收年份留下的教训
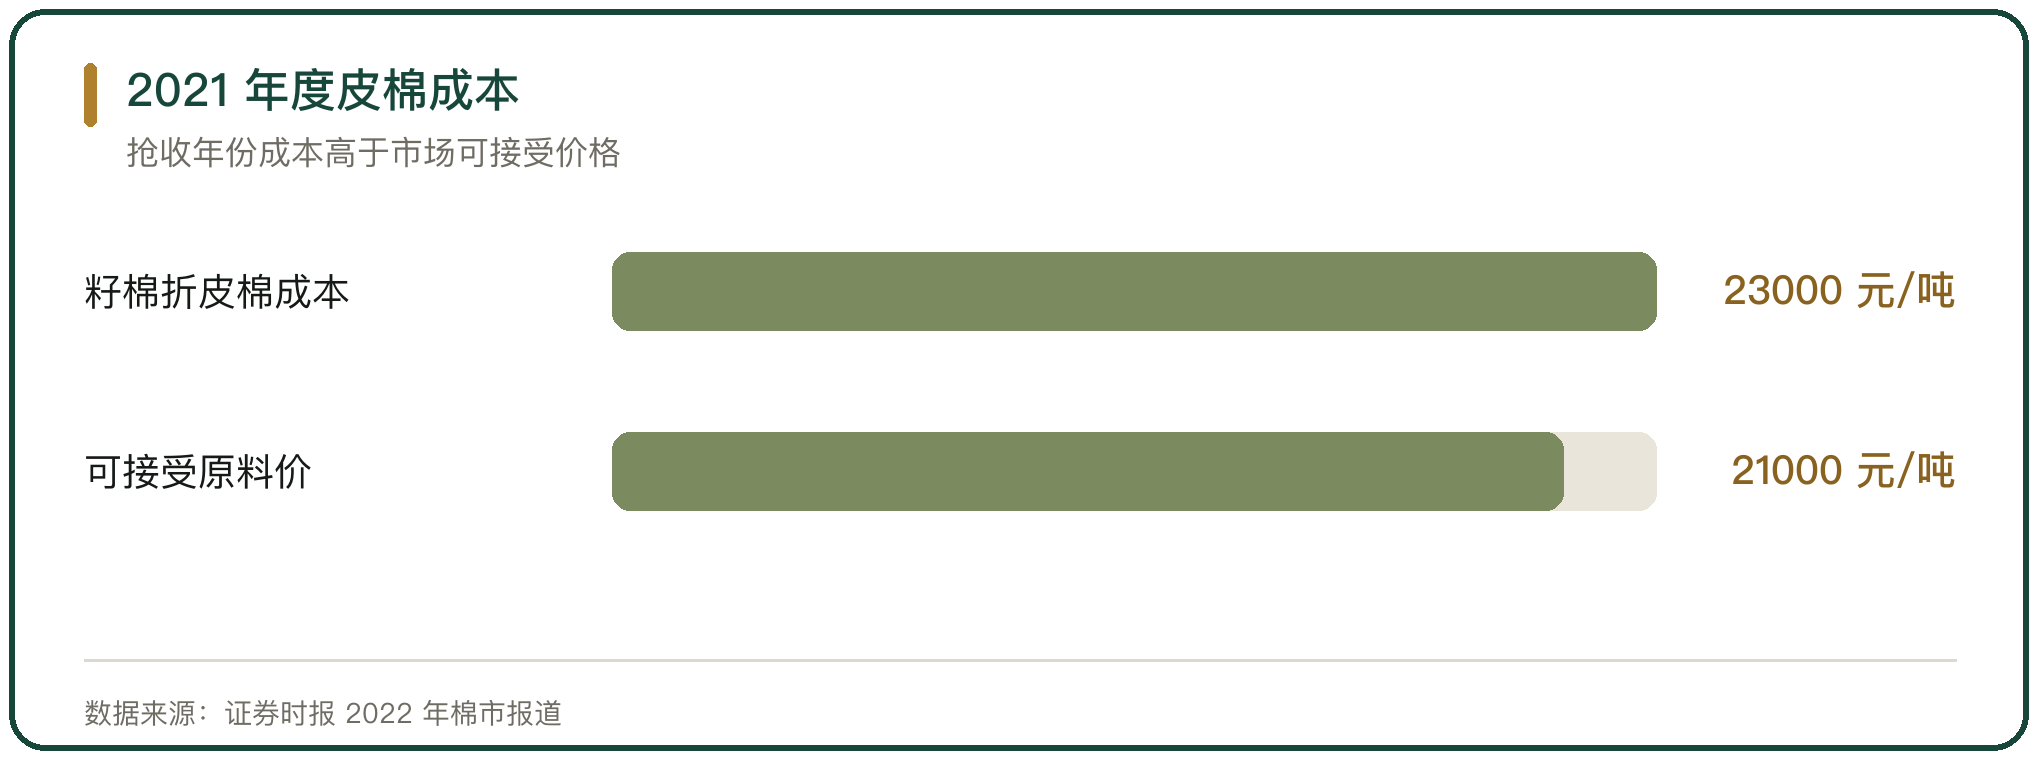
2021 年度是产能过剩叠加减产的年份。当年籽棉收购价一度超过 11 元/公斤,折皮棉成本落在 23000 元/吨到 24000 元/吨,个别企业达到 25000 元/吨;而纺纱企业可接受的原料价格多在 21000 元/吨到 21500 元/吨区间,部分轧花厂每吨皮棉的账面亏损达到 3000 元到 4000 元(证券时报)。
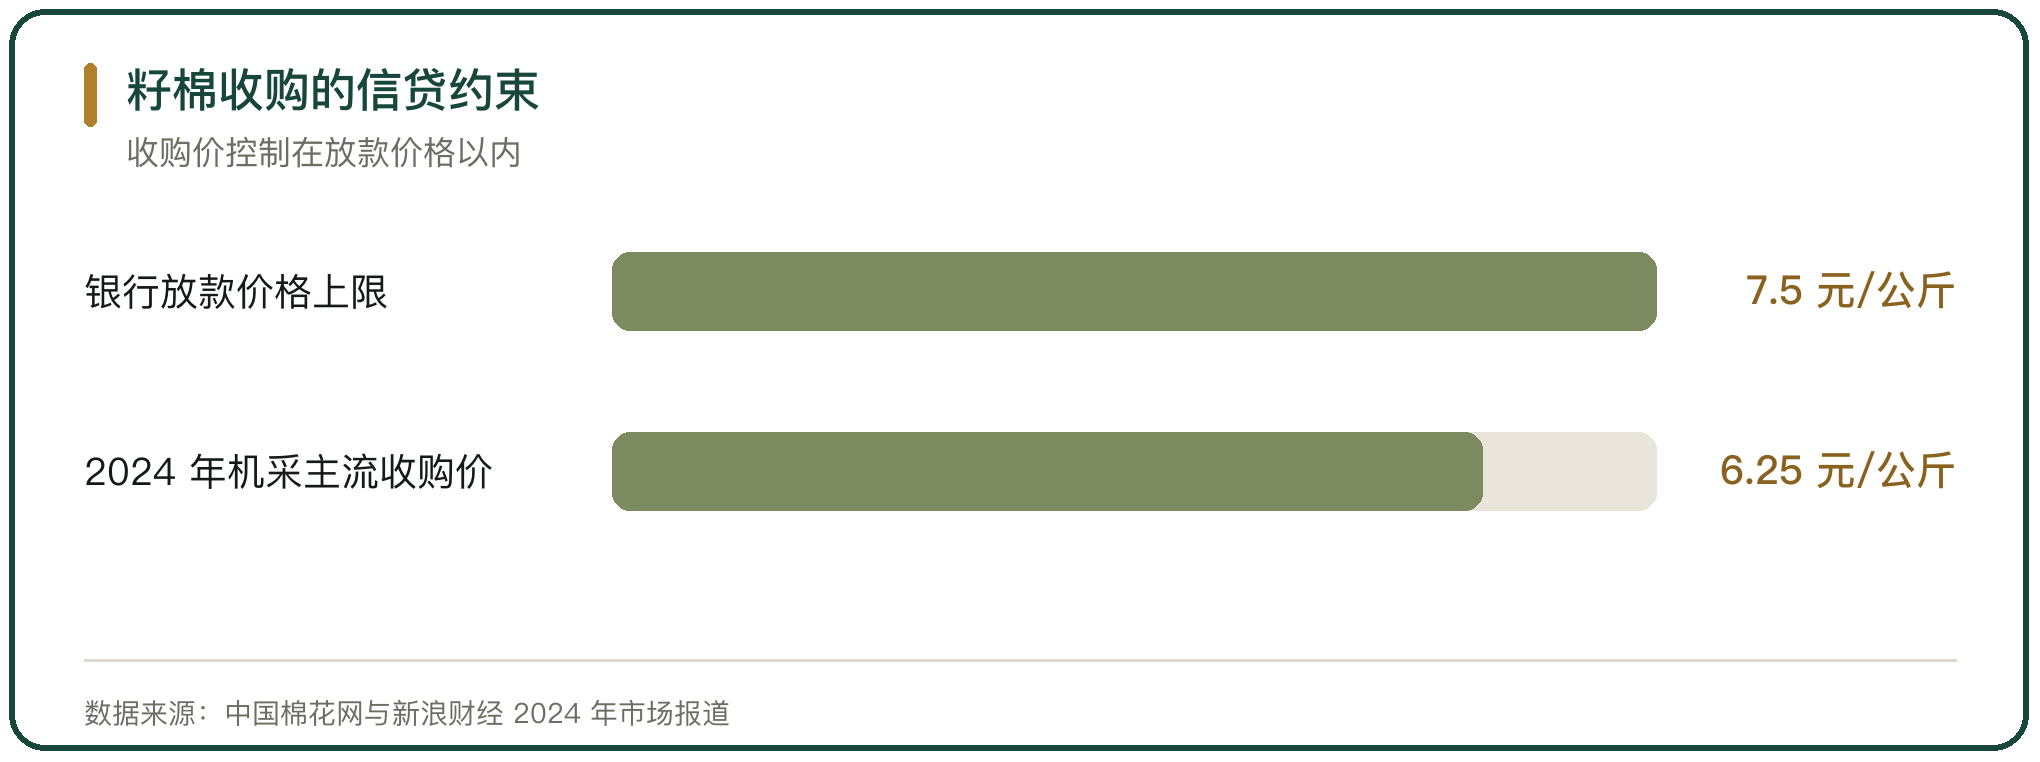
抢收的动因是加工产能超过棉源,企业担心收不到棉花就无法开工。亏损之后,轧花厂对收购成本的控制明显收紧,收购前的定价测算与资金准备取代了随行就市的抬价。2024/25 年度没有出现大范围抢收,机采籽棉主流收购价维持在 6.2 元到 6.3 元/公斤。
五、信贷约束对收购价的作用
收购资金主要来自银行贷款与第三方融资,信贷条件直接影响收购价的上限。银行给轧花厂核定放款价格,超过这一价格的收购成本不再新增贷款支持,超出部分要由轧花厂自行筹资(中国期货业协会)。2023 年度部分地区的放款价格上限在 7.5 元/公斤。
信贷约束把收购价钉在一条线以内。轧花厂按放款价格倒推可接受的收购价,收购价与销售价之间的空间决定套保与顺价销售的节奏。资金回笼的时点与还贷期限叠加,收购季后期卖出压力集中的企业,会在期货盘面上提前卖出锁定价格。
六、皮棉加工成本的核算
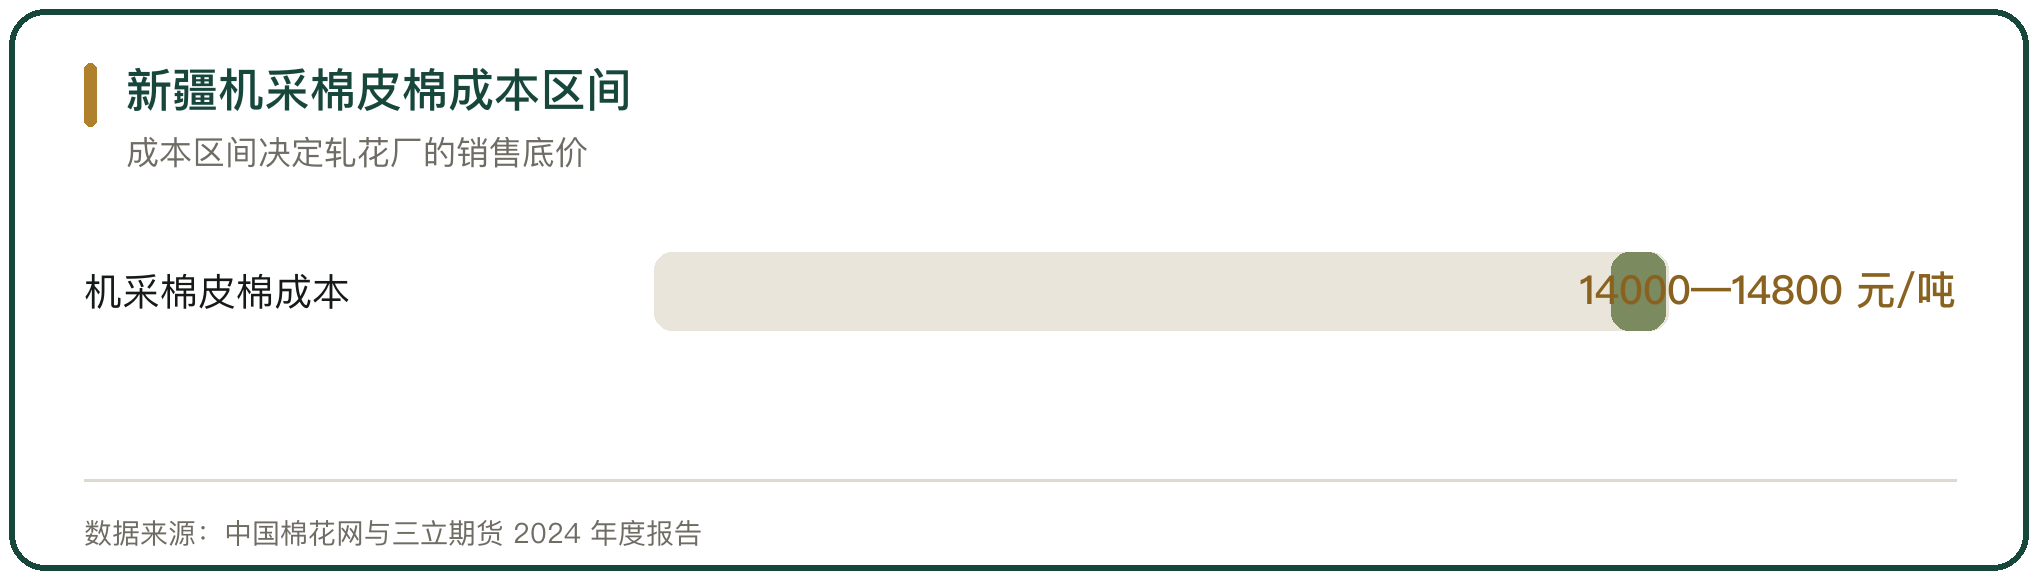
皮棉成本由籽棉成本、加工费与棉籽收入三项构成。2024/25 年度新疆机采棉的皮棉成本在 14000 元/吨到 14800 元/吨之间;加上管理费用与折旧,部分企业的综合成本达到 15500 元/吨左右(中国棉花网)。
棉籽收入是成本的减项。轧花厂在收购期预售棉籽,销售均价 2.1 元到 2.2 元/公斤,回款速度快于皮棉。籽棉价格、衣分率与棉籽价格三个变量同时变动,同样一批籽棉加工出来的皮棉成本会相差数百元。成本一旦固化,销售价的下限也随之确定。
七、轧花厂的销售与套保
轧花厂的皮棉销售已经转向基差与点价。多数企业不再只按一口价卖现货,而是把皮棉注册成仓单或按基差报价,等盘面给出利润时点价。2024/25 年度轧花厂的平均加工成本高于 14200 元/吨,盘面价格低于这一水平时,企业惜售,销售进度放缓(中国棉花网)。
套保把价格风险从现货转移到期货。收购期集中收棉、加工完成后分批卖出,中间的时间差靠期货锁定,代价是保证金占用与基差波动。基差走强时套保效果更好,基差走弱时套保同样会出现亏损。
八、轧花厂格局的变化
轧花厂的格局在收紧。新增轧花厂的审批已经暂停,产能总量基本固定,退出更多通过停产与股权转让实现。加工企业的诚信评价结果与质量追溯能力,成为能否参与质量补贴的条件,也影响收购时的议价位置。
加工与贸易的分工在细化。一部分轧花厂只做加工,把皮棉交给贸易商与期现公司;另一部分把加工、仓储与套保放在同一个主体里,靠仓单质押与基差贸易周转资金。格局的变化方向是加工产能不再增加,资金与套保能力成为拉开差距的变量。



写点看法