

棉花配额与纺织原料需求
一、棉花进口的两类配额
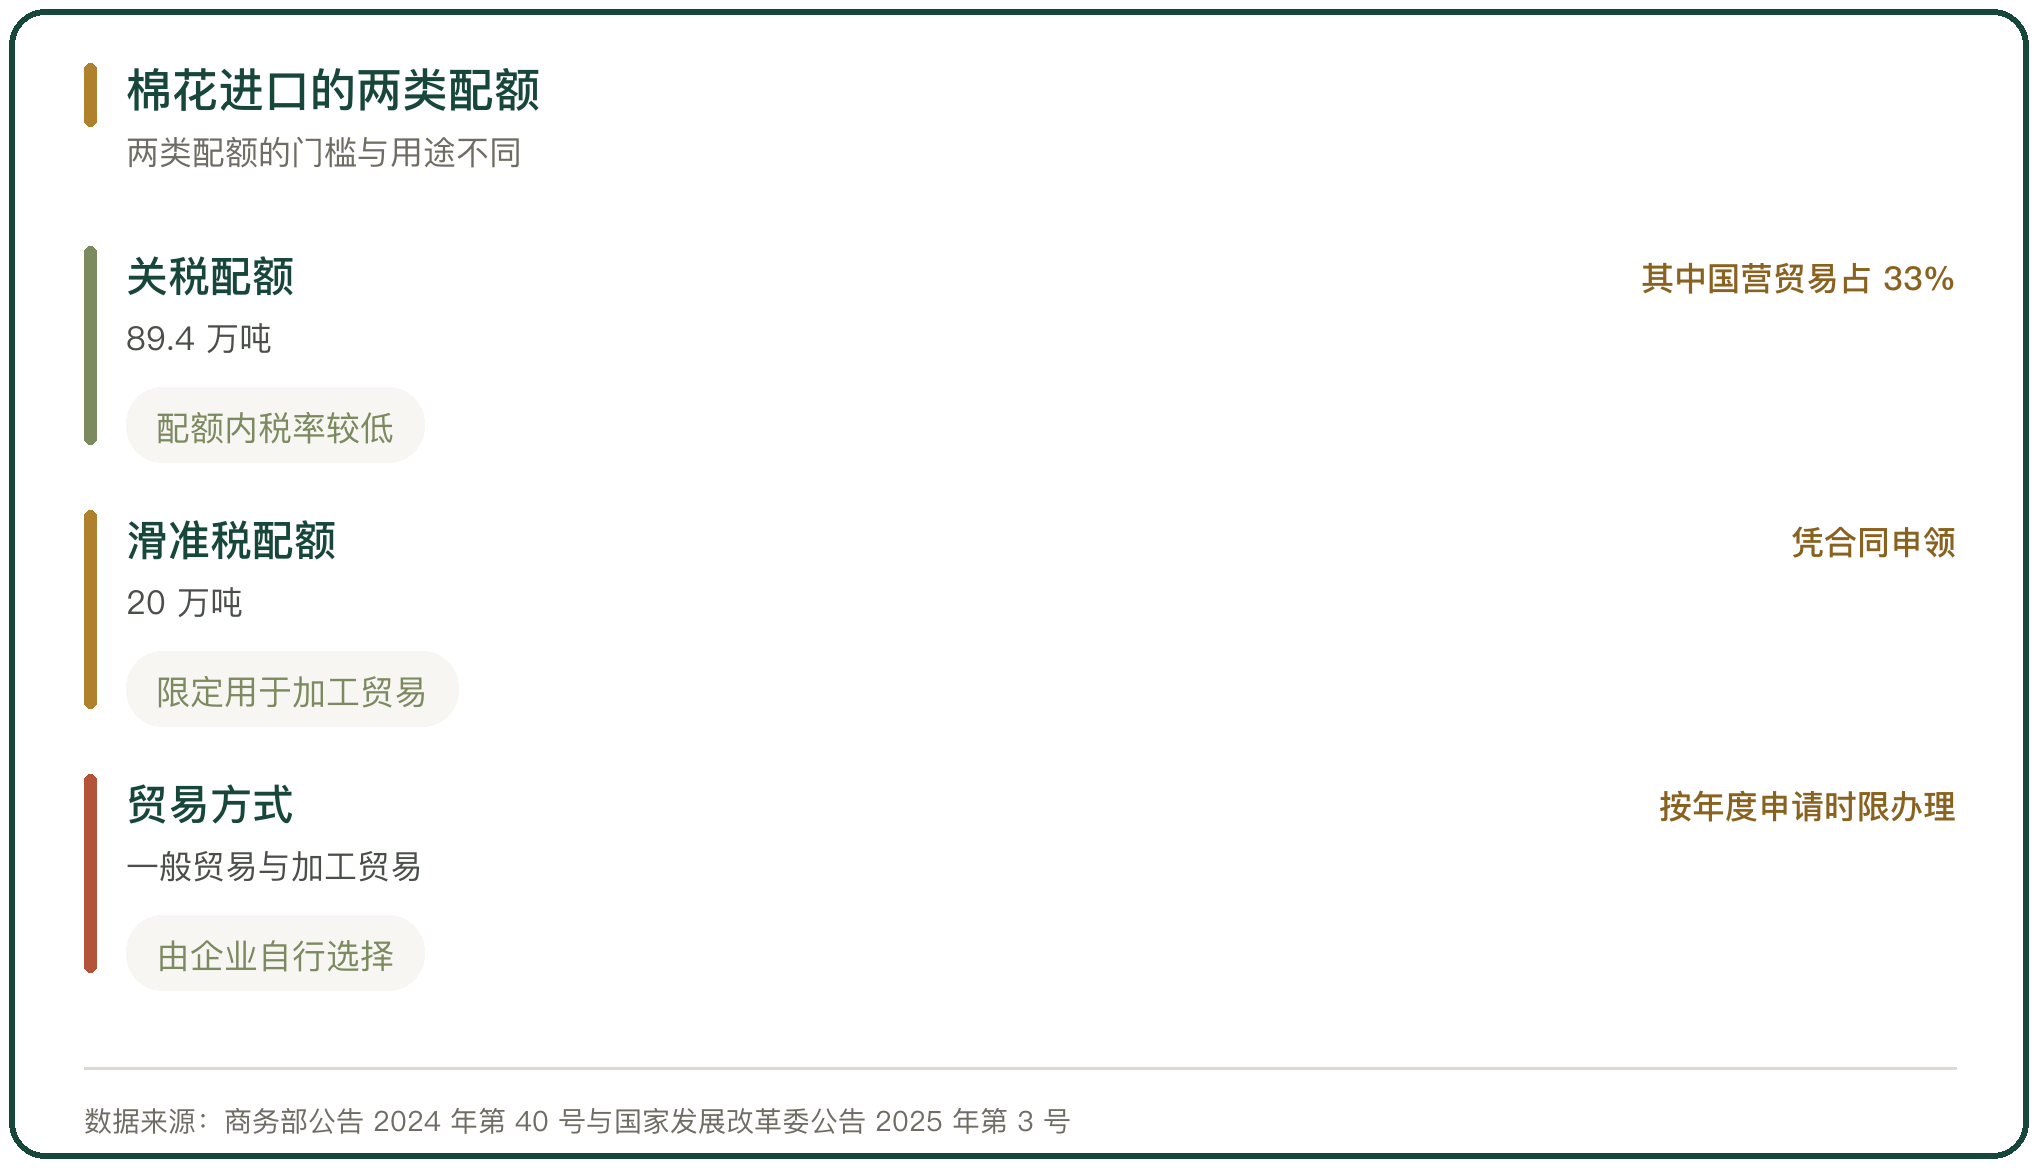
棉花进口实行关税配额管理。2025 年棉花进口关税配额总量为 89.4 万吨,其中 33% 为国营贸易配额(商务部公告 2024 年第 40 号)。配额内适用较低的税率,配额外进口按滑准税或最惠国税率征收。
配额把进口分成两条通道。配额内的进口成本低,主要由取得配额的企业使用;配额外的进口成本高,是否发生取决于国内价格与国际价格的比较。2024 年我国进口棉花 261.8 万吨,同比增加 33.8%,处于近十年的最高水平(农业农村部市场预警专家委员会)。
二、滑准税配额与加工贸易
滑准税配额是配额外的一档优惠。2025 年棉花进口滑准税加工贸易配额总量为 20 万吨,实行凭合同申领的方式发放,当发放数量累计达到总量,停止接收企业申请(国家发展改革委公告 2025 年第 3 号)。
这类配额限定用于加工贸易,进口棉花加工的成品要出口。配额的用途约束把进口棉的流向固定下来,避免低价进口棉直接进入国内市场。2024 年 7 月国家发展改革委发放 2024 年棉花进口滑准税配额 20 万吨,全部为非国营贸易配额,限定用于加工贸易方式进口(锦桥纺织网)。
三、棉花配额的申领条件
配额申领按企业能力设定门槛。2025 年棉花进口关税配额要求申请企业在 2024 年 10 月 1 日前登记注册,且符合三个条件之一,即棉花进口国营贸易企业、纺纱设备自有 5 万锭及以上的棉纺企业、全棉水刺非织造布年产能自有 8000 吨及以上的企业(商务部公告 2024 年第 40 号)。
滑准税加工贸易配额的门槛与之相同。申领要提交申请表、营业执照副本与进口棉采购合同,通过国际贸易单一窗口的棉花进口配额管理系统线上提交。配额按企业的实际生产经营能力分配,历史进口实绩、生产能力与经营情况都在考量范围内。
四、进口来源结构的变化
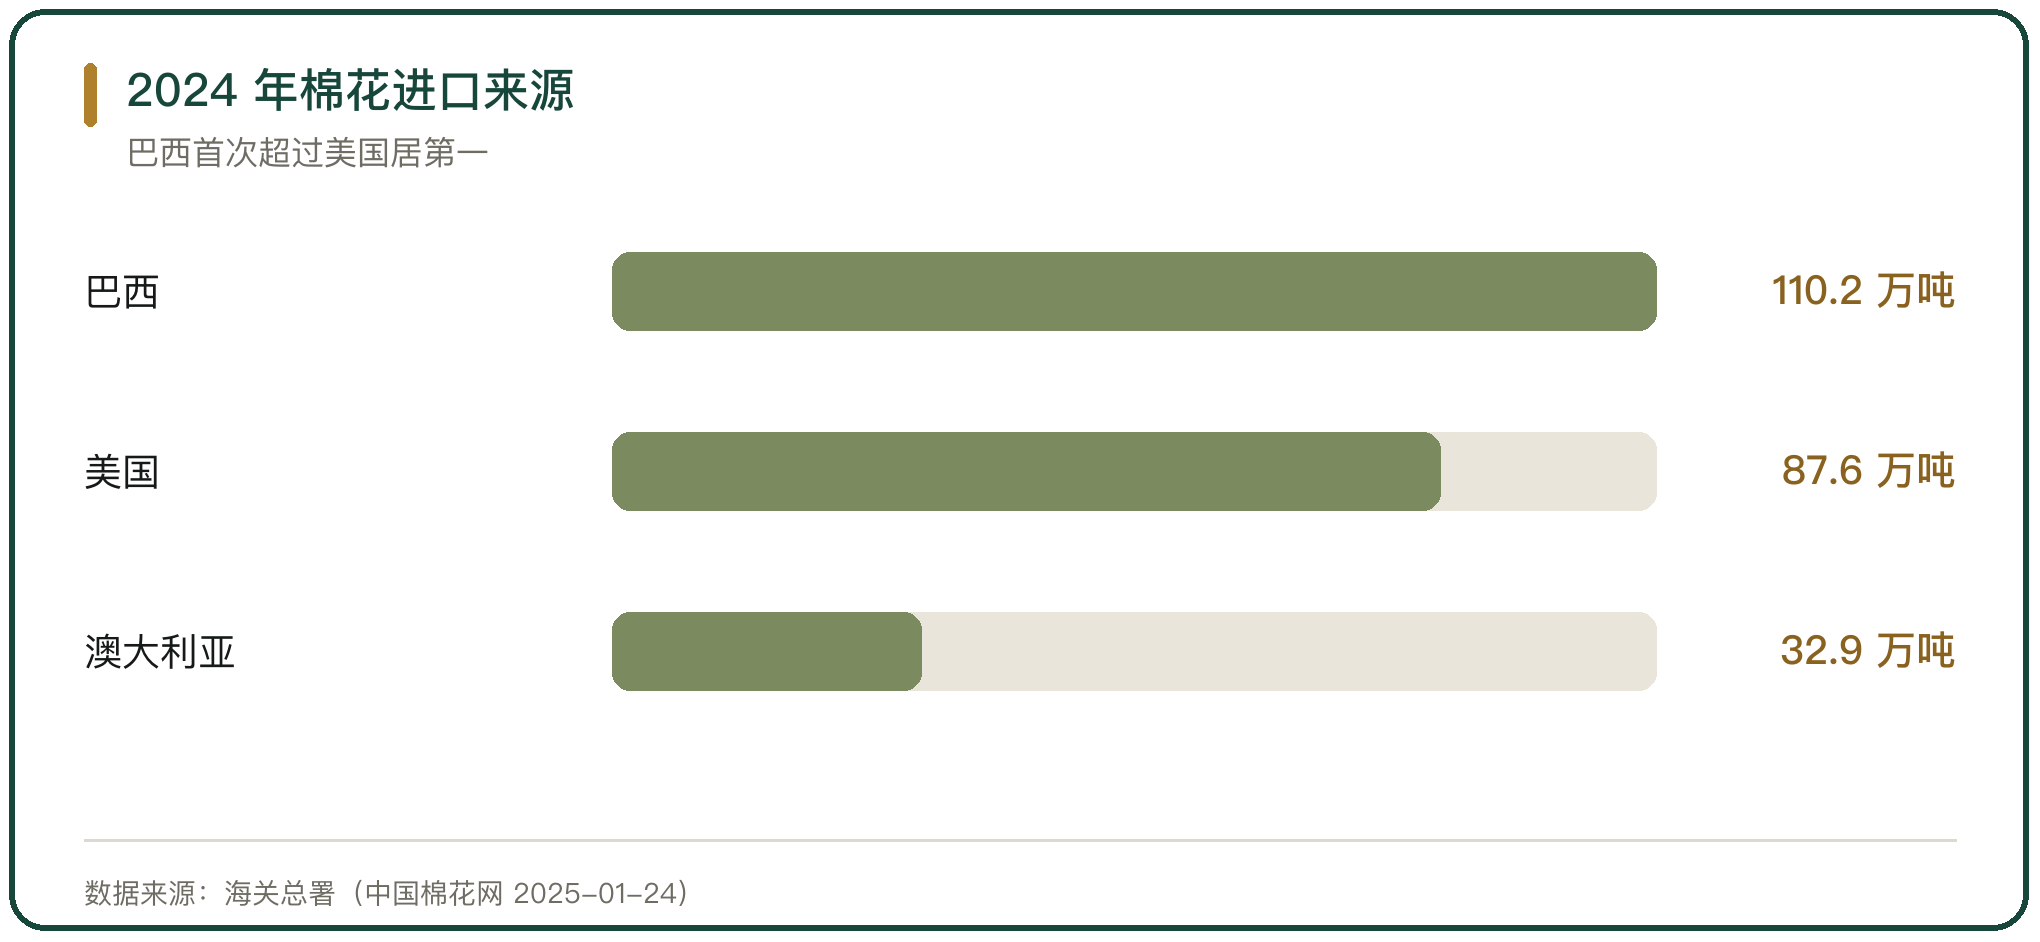
进口来源在最近 2 年重新排序。2024 年我国进口巴西棉 110.2 万吨,占比 42.1%;美棉 87.6 万吨,占比 33.44%;澳棉 32.9 万吨,占比 12.56%(海关总署)。巴西首次超过美国,成为中国第一大棉花进口来源国。
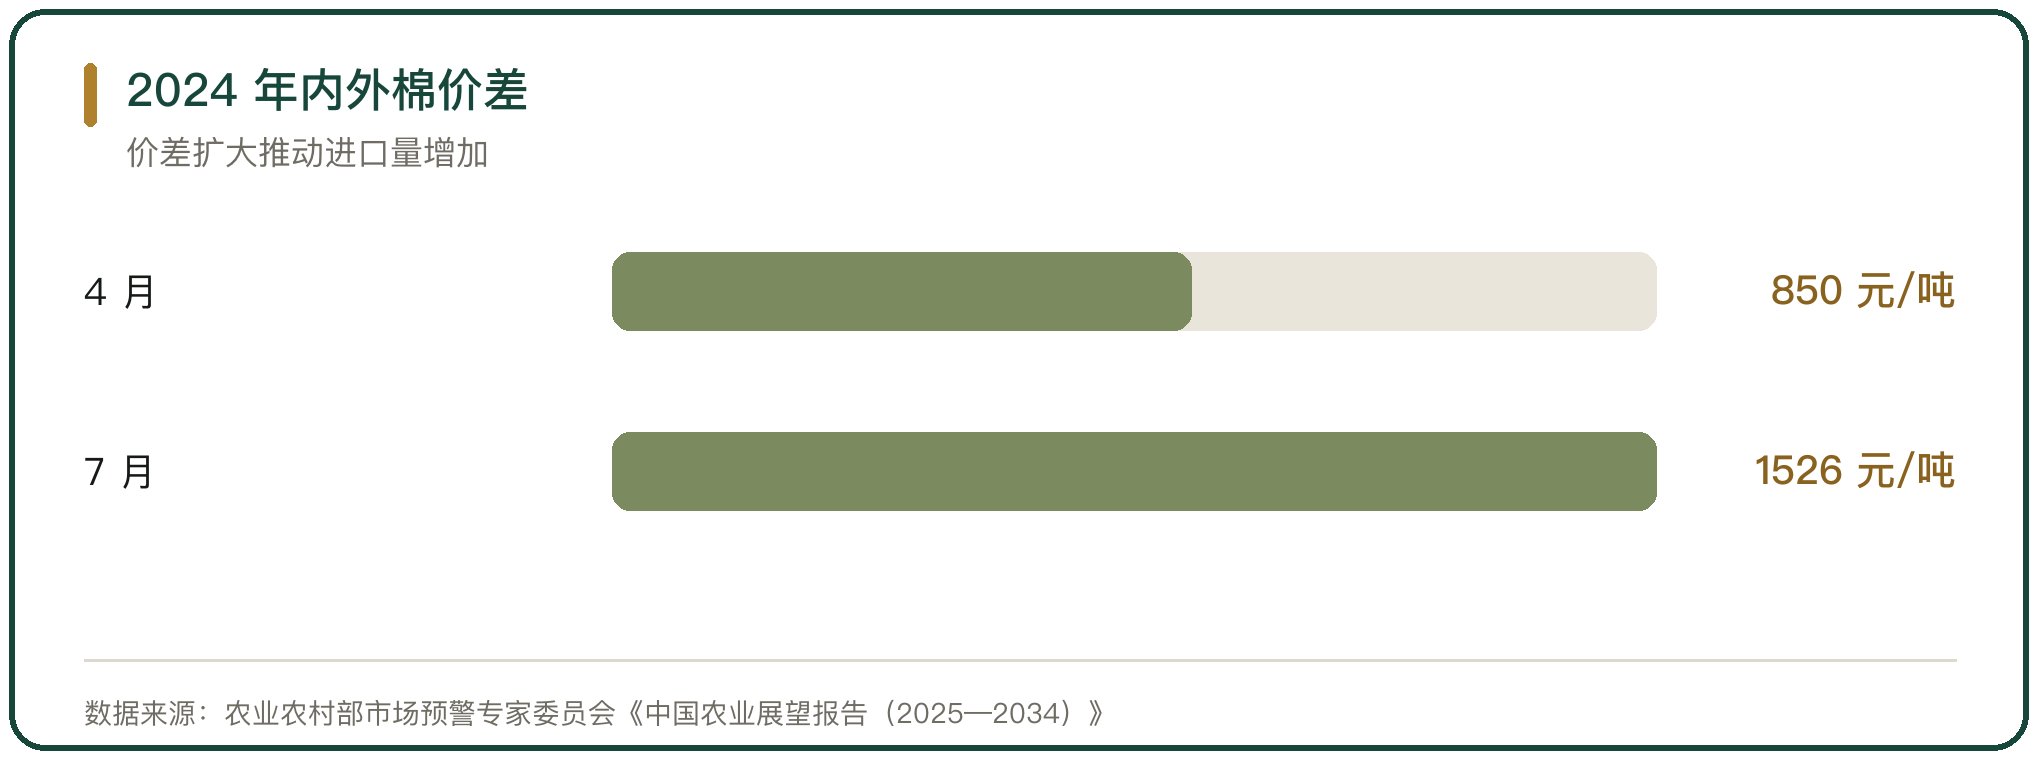
来源结构的变化与价格、运输与贸易政策相关。巴西棉的价格与品质有优势,澳棉在特定年度补充高等级棉源,印度棉在 2024 年的进口量增幅领先(中国棉花网)。2024 年国内棉花价格持续高于 1% 关税下进口棉折到岸价,价差从 4 月的每吨 850 元扩大到 7 月的 1526 元,进口量随之放大(农业农村部市场预警专家委员会)。
五、内外棉价差与进口节奏
内外棉价差决定进口的节奏。国内价格高于进口棉到岸价时,进口利润打开,加工厂与贸易商加快点价采购;价差收窄或倒挂时,进口放缓。2024 年 4 月以来,国内 3128B 级棉价始终高于 1% 关税下进口棉折到岸价,价差在 7 月达到年内最大的每吨 1526 元。
价差的方向在 2025 年转变。2025 年 1 月至 11 月,我国累计进口棉花 89 万吨,同比减少 64%(海关总署)。国内新棉增产、下游需求走弱与进口利润收窄同时发生,进口量从高位回落,国内棉价的重心随之下移。
六、纺织原料需求的走弱
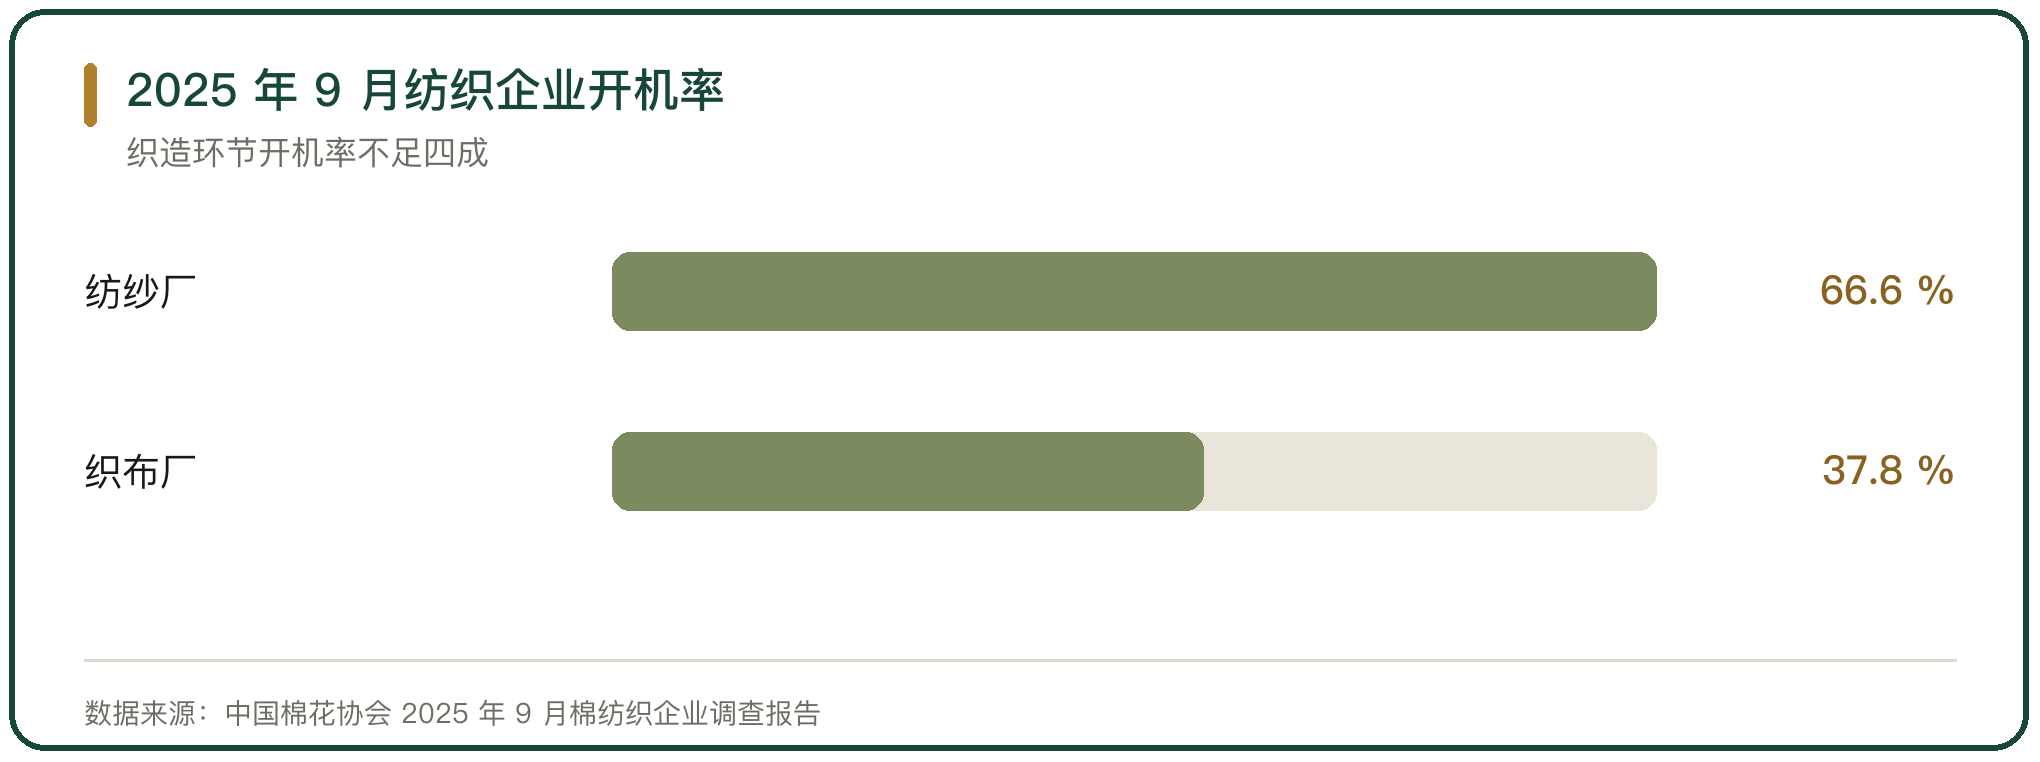
纺织原料需求处在偏弱区间。2024/25 年度国内棉花消费量同比下降 1.3% 至 780 万吨(中国棉花协会)。2025 年 9 月,纺纱厂开机率 66.6%,同比减少 5.8 个百分点;织布厂开机率 37.8%,同比下滑 15.8 个百分点。
需求走弱来自出口与内销两端。受加征关税与相关贸易措施影响,2025 年 1 月至 8 月中国纺织品服装出口额 1972.7 亿美元,同比微降 0.2%(中国棉花协会)。内销市场竞争加剧,纯棉纱产量环比下滑,企业以消化前期订单为主,采购按需进行,原料库存稳中略升。
七、化纤对棉花的替代
化纤在挤占棉花的用量。棉纺行业的三大原料是棉花、涤纶短纤与粘胶短纤,涤纶短纤的价格在 2024 年维持在每吨 6900 元到 7800 元区间,远低于棉花(南京羊毛市场)。价差扩大时,终端企业更倾向使用化纤配棉。
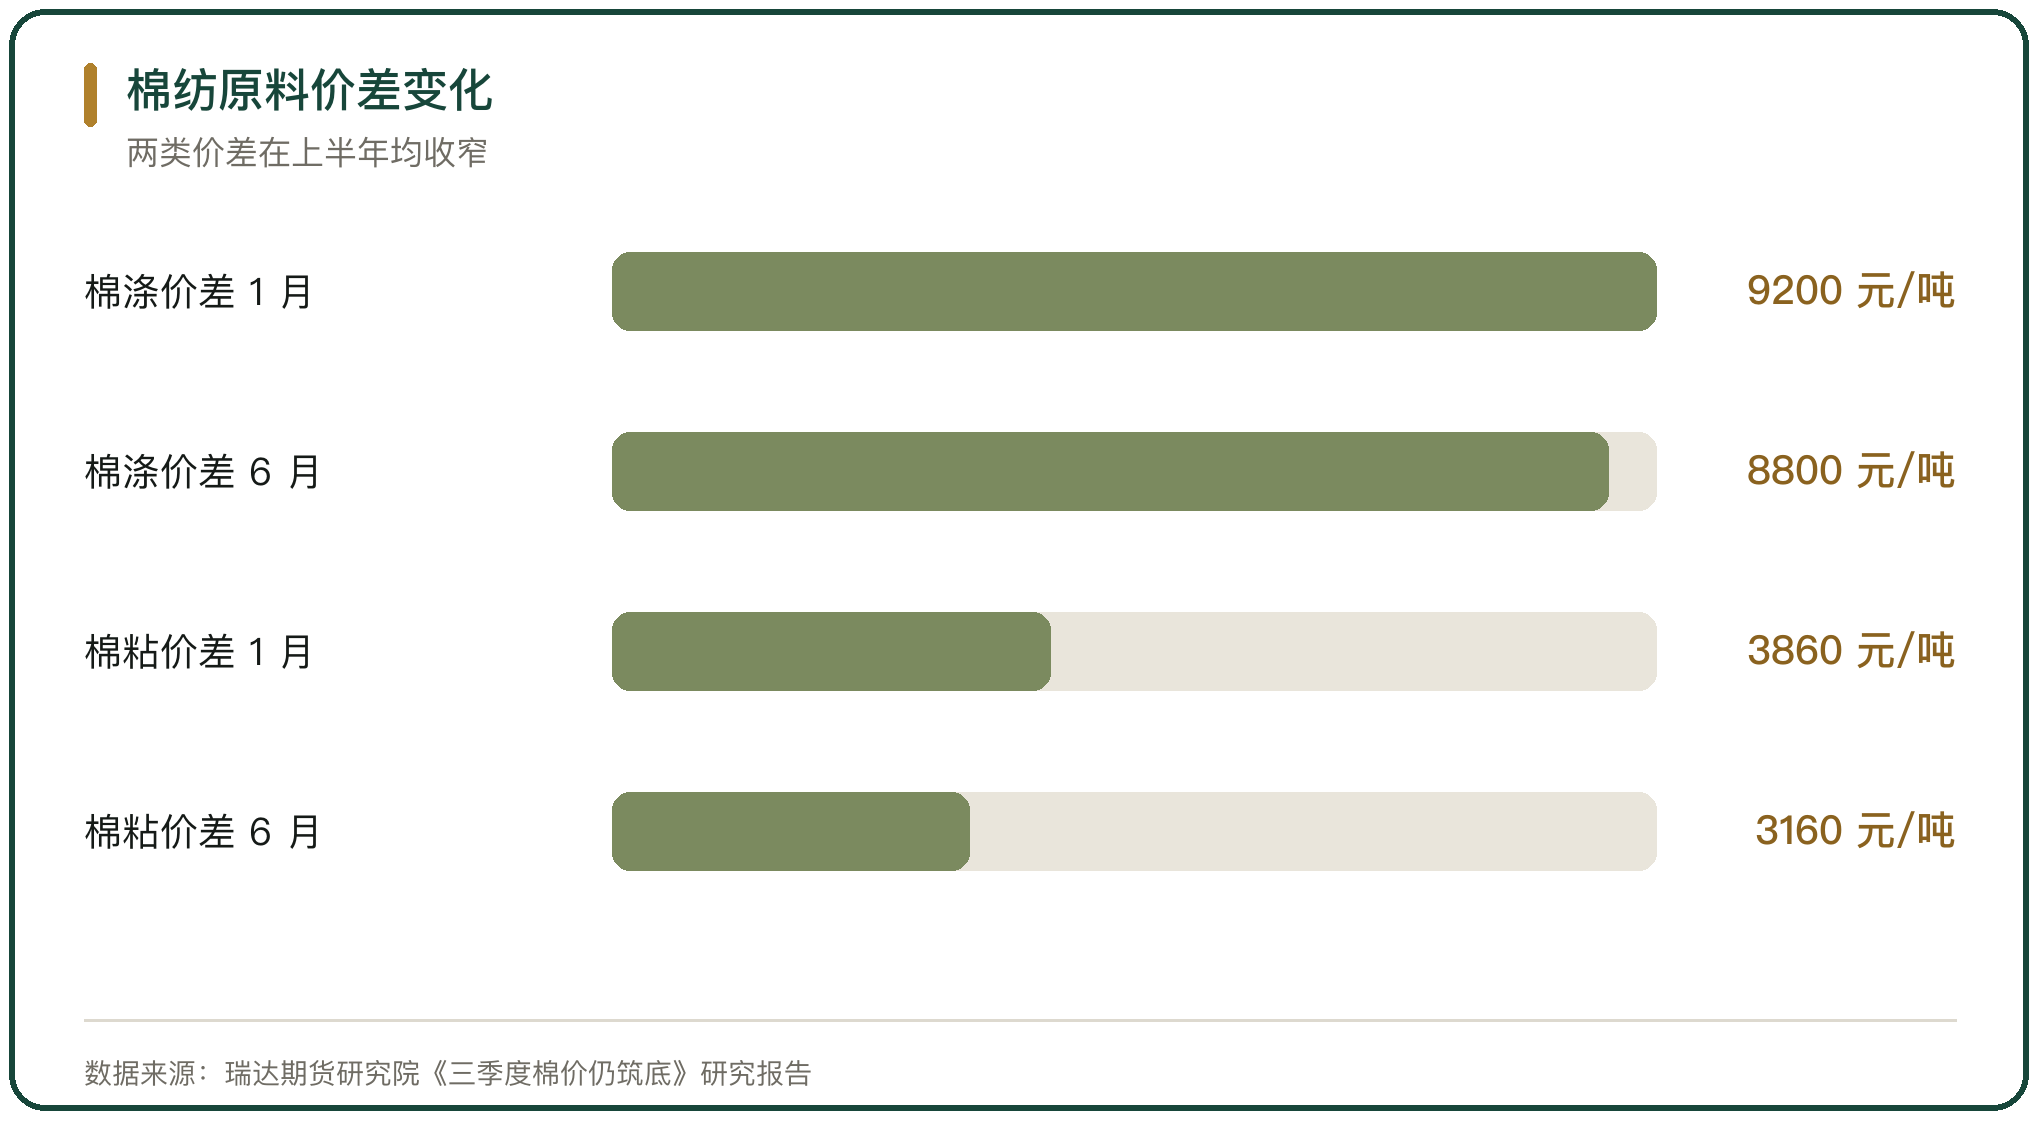
替代的强度随价差变化。2024 年棉花价格下行,棉涤价差收窄到每吨 7800 元附近、棉粘价差收窄到 1000 元/吨以下,两种价差均处在近 3 年的较低位置,化纤对棉花的替代在当年整体走弱(南京羊毛市场)。2025 年棉价与化纤价差重新走阔之后,替代的方向再次反转。
八、新疆纺纱产能与疆内转化
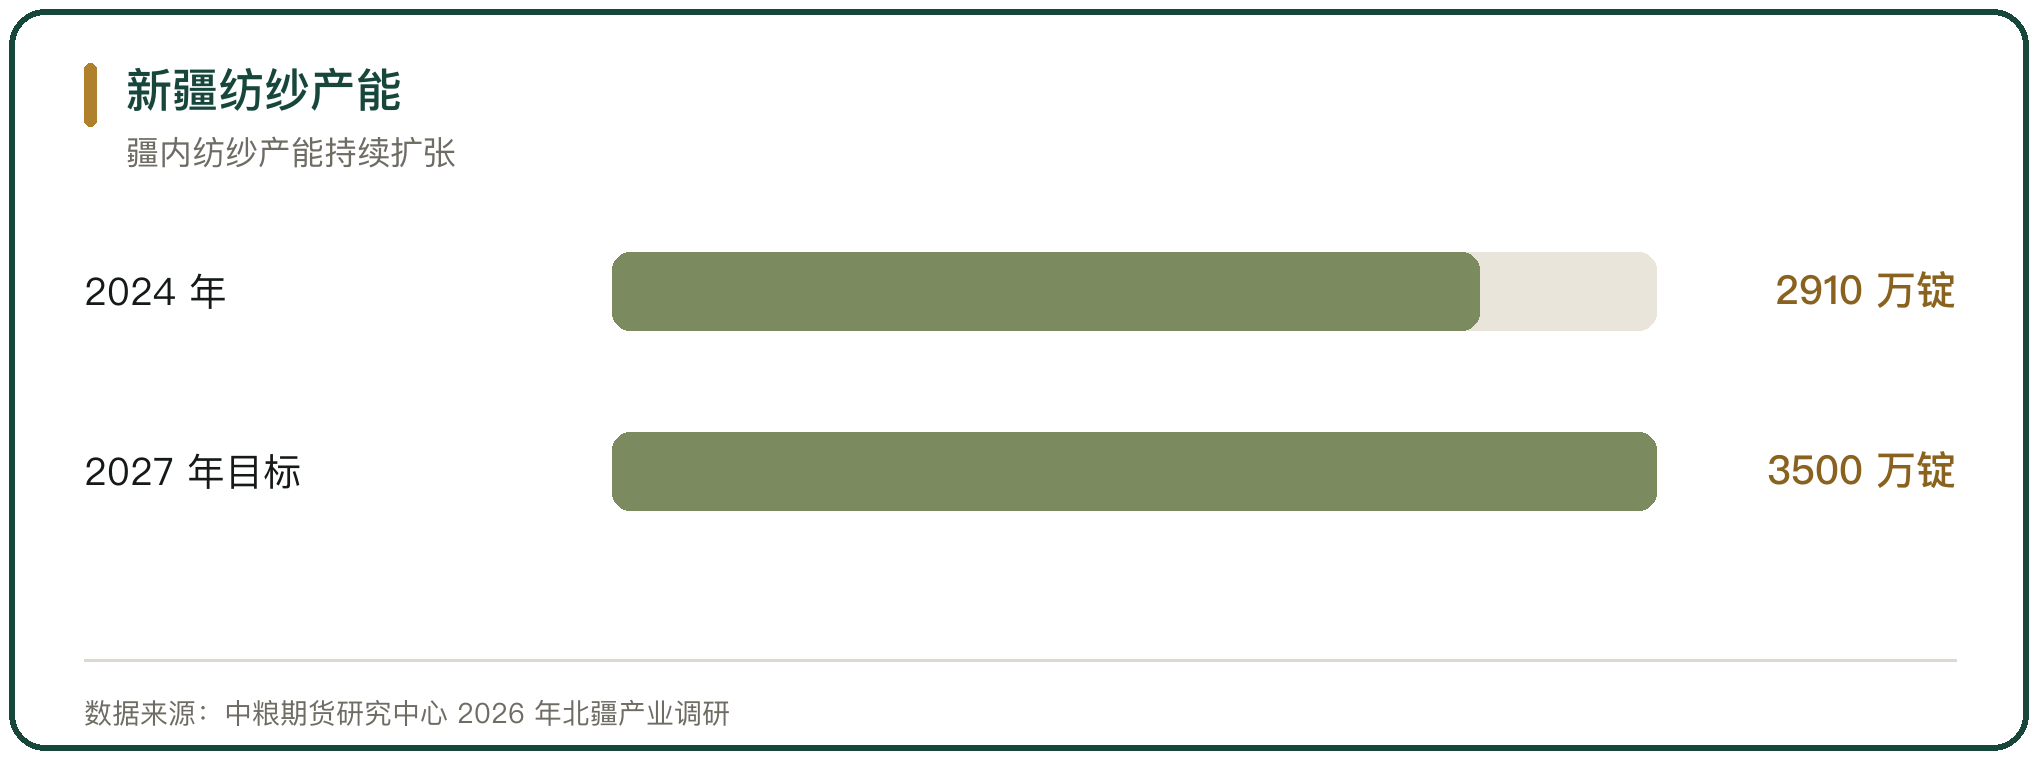
新疆的纺纱产能持续扩张。截至 2024 年,新疆棉纺纱锭总产能突破 2910 万锭,占全国总量的 23%;2025 年新疆纱产量 335.5 万吨,同比增长 20.0%,布产量 32.7 亿米,同比增长 36.2%(新疆维吾尔自治区棉花产业发展领导小组办公室)。
产能扩张提高了棉花的疆内转化率。棉花疆内转化率从 2020 年的 32% 提高到 2025 年的 42%,就地加工的比例上升,出疆运输的皮棉数量相对减少(中国纱线网)。2025 年出台的纺织服装延链补链强链九条措施,从融资、技术与销售多端支持疆内加工,用棉需求在疆内形成一块刚性的基本盘。
九、用棉需求的中期格局
用棉需求的中期格局由三件事决定,配额与滑准税的进口安排、纺织终端的需求强弱、化纤与棉花的价差。配额控制的是进口棉的流量与流向,终端需求决定的是棉花的实际消耗,价差决定的是配棉结构里棉花与化纤的比例。
国内产量与内需之间的缺口由进口补足。2025/26 年度全国棉花总产量预计 722 万吨,创 2013 年以来的最高水平,其中新疆 691.1 万吨(中国棉花协会)。产量高企与需求偏弱叠加,进口量从 2024 年的高位回落。配额发放的节奏、加工贸易的用棉需要与内外棉价差,是观察用棉需求变化的三个入口。



写点看法