

棉花进口与纺织原料
关键词 棉花进口棉纱进口滑准税配额内外棉价差越南棉纱纺织原料
一、棉花进口的配额框架
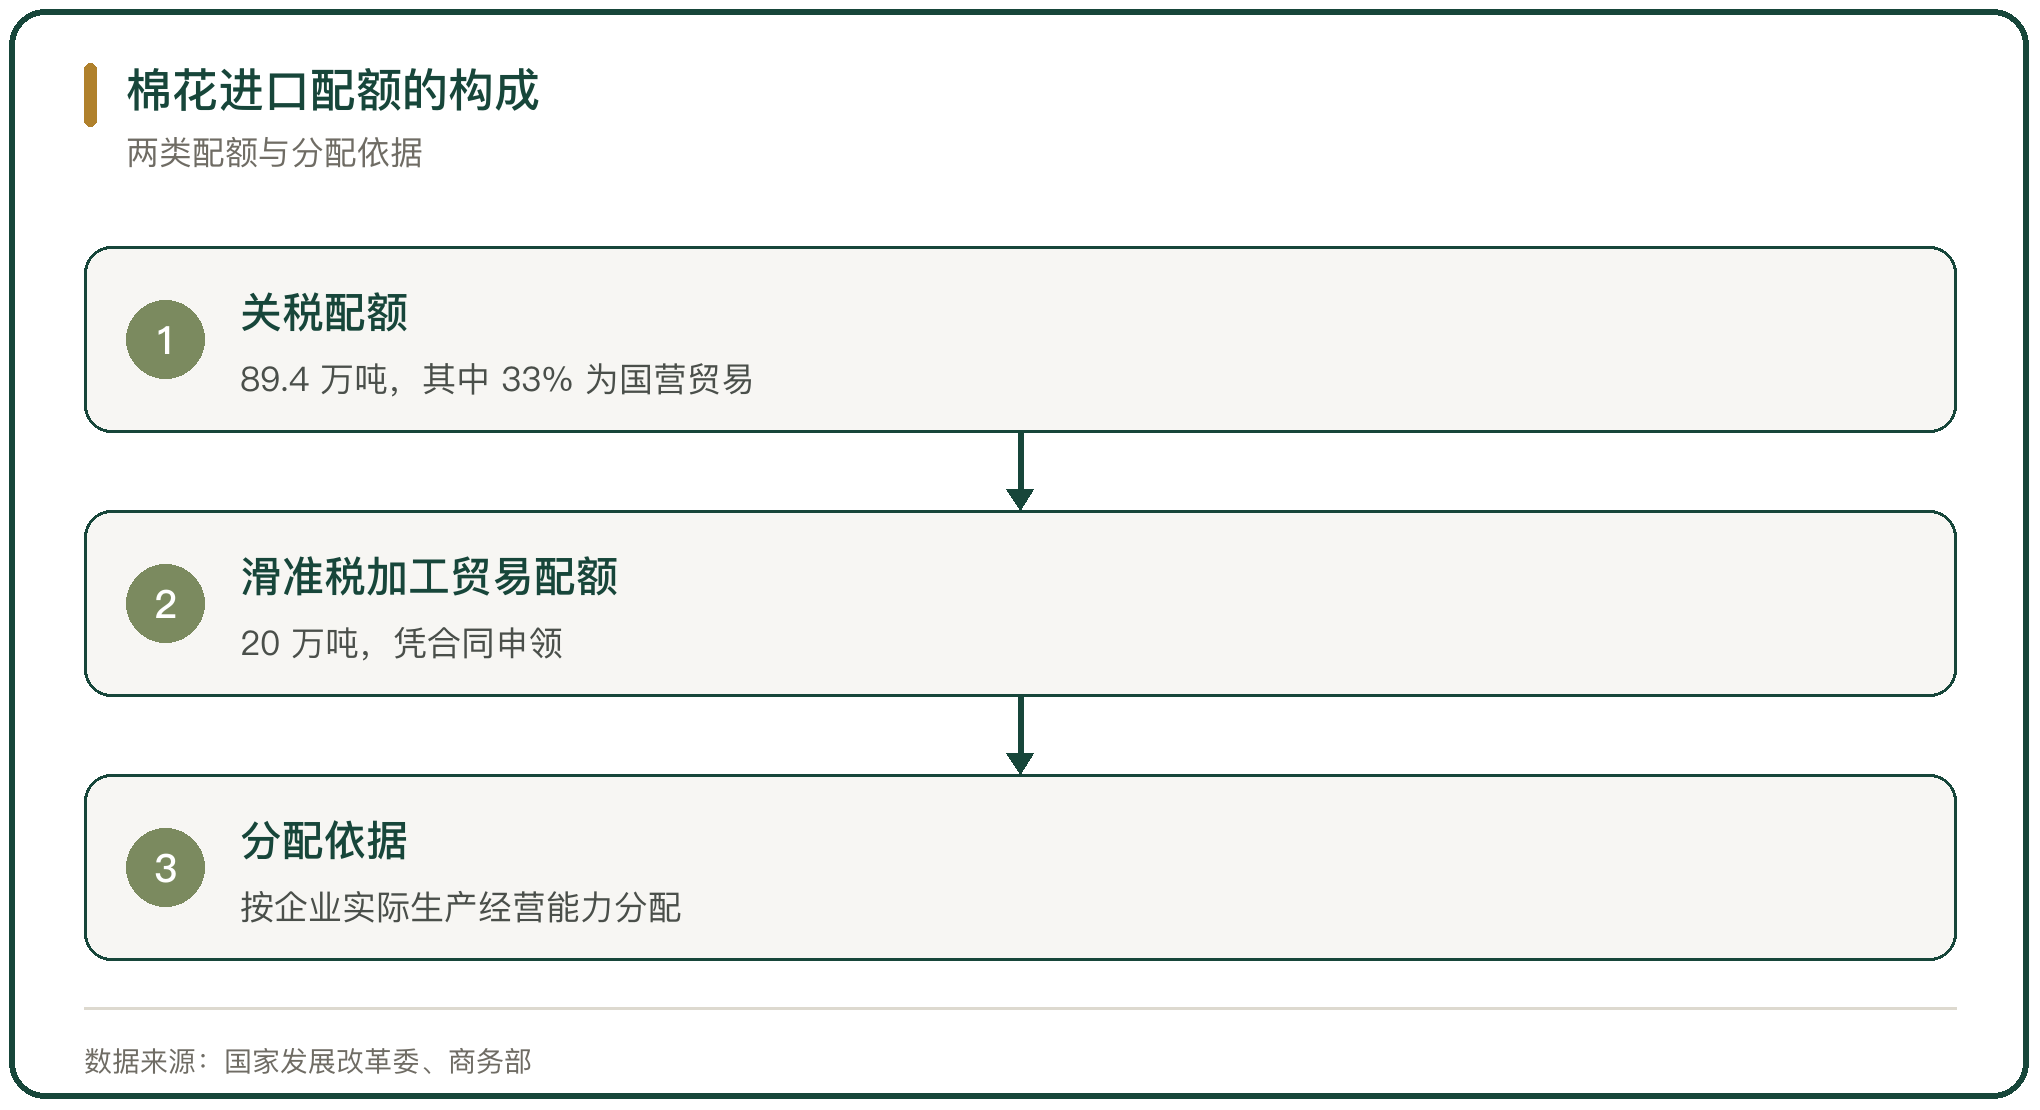
关税配额 89.4 万吨。2025 年棉花进口关税配额总量 89.4 万吨,其中 33% 为国营贸易配额,符合世界贸易组织的承诺(商务部公告 2024 年第 40 号)。
配额有申领门槛。申请企业须为棉花进口国营贸易企业,或自有纺纱设备 5 万锭及以上的棉纺企业,或全棉水刺非织造布年产能 8000 吨及以上的企业(商务部公告 2024 年第 40 号)。
配额外还有滑准税配额。2025 年棉花关税配额外优惠关税税率加工贸易进口配额 20 万吨,凭合同申领(国家发展改革委公告 2025 年第 3 号)。
二、2025 年棉花进口的规模
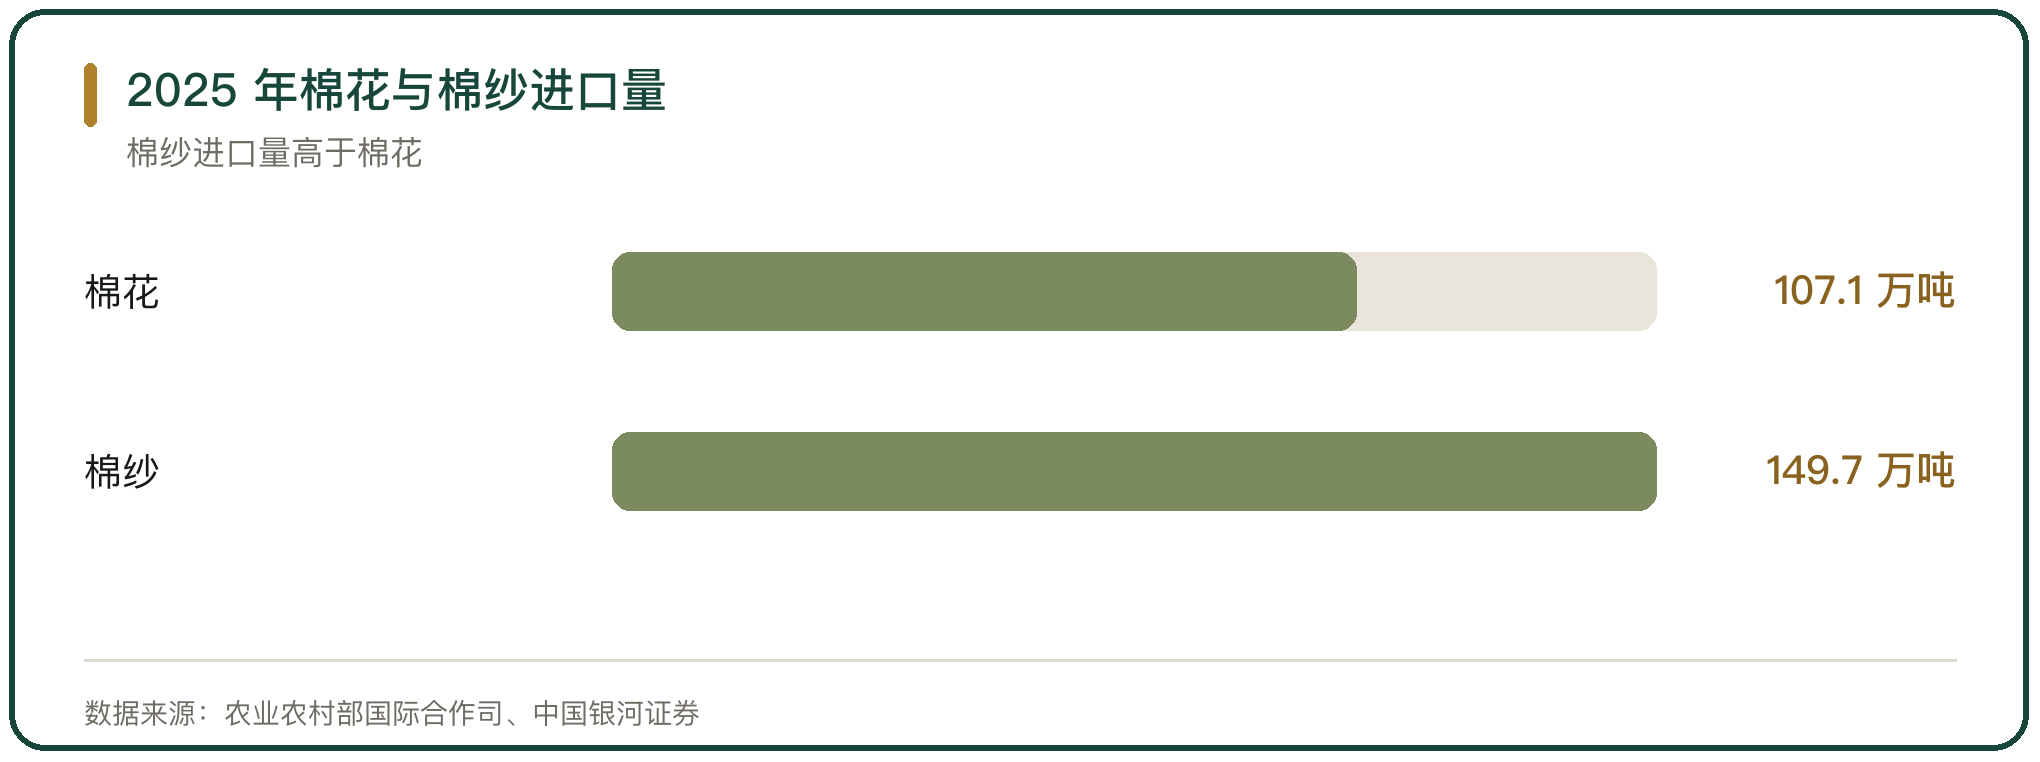
进口量创近年新低。2025 年中国棉花进口 107.1 万吨、同比减少 59.1%(农业农村部国际合作司)。
月度呈筑底回升。2025 年 12 月进口 17.8 万吨、同比增加 30.9%,为年内最高;上半年高点在 1 月,达 14.04 万吨(中国棉花协会)。
进口量下降有配额原因。主产国新季增量不足、进口配额偏紧,加上外部环境,都压低了进口量(浙江省绍兴市商务局)。
三、进口来源的三国格局
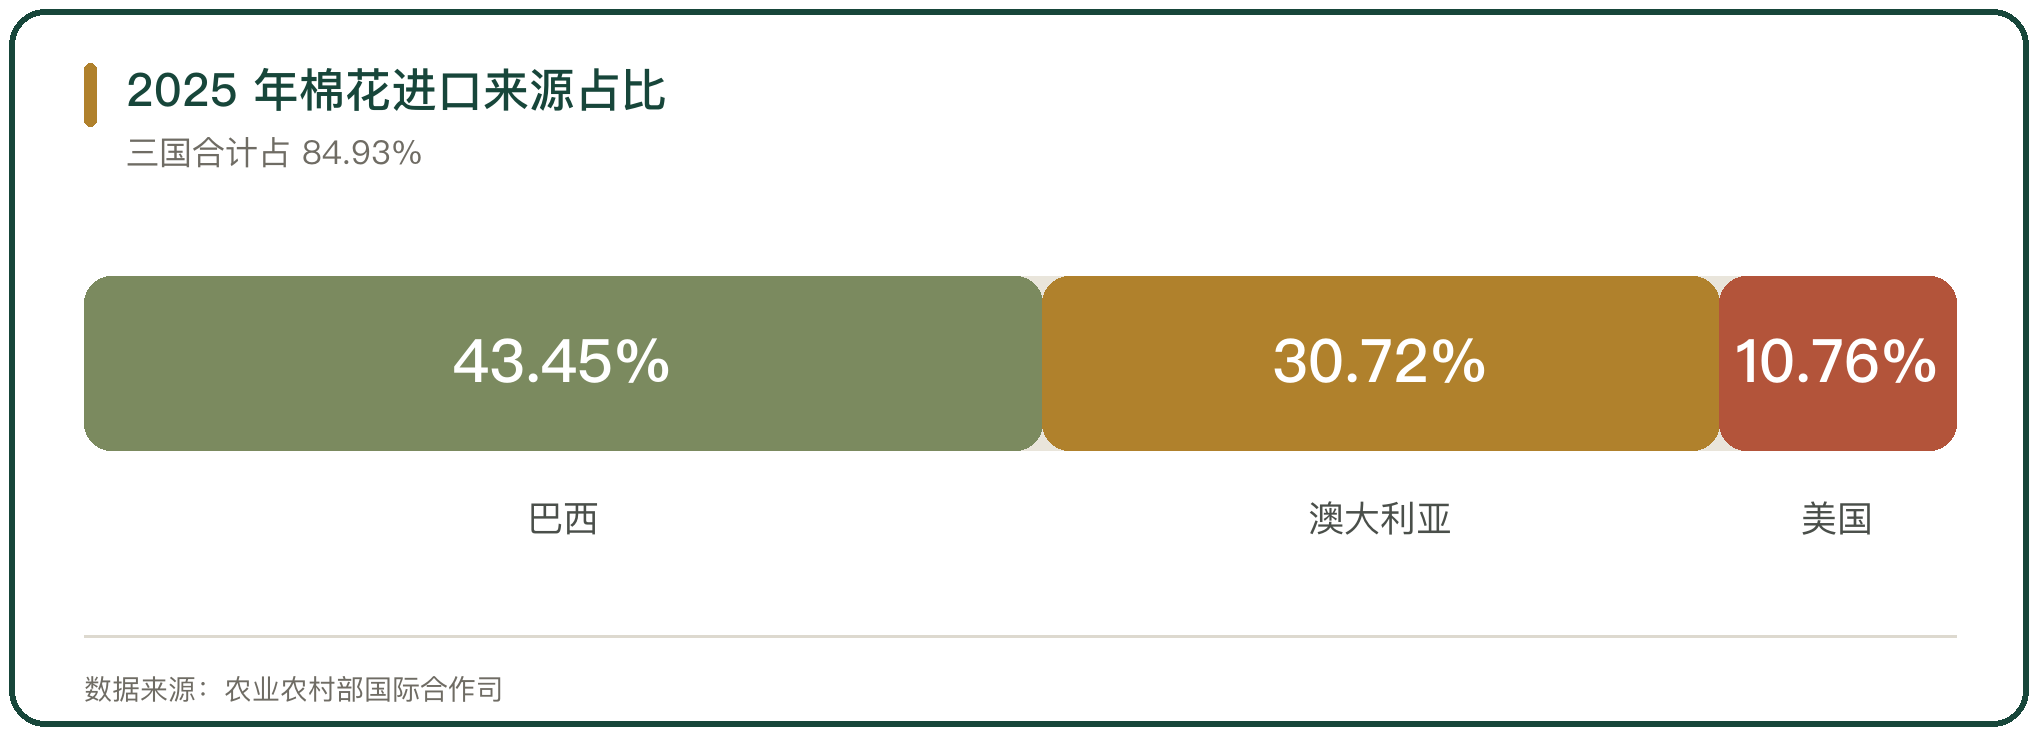
三国占绝大部分。2025 年自巴西进口 46.5 万吨、占 43.45%;自澳大利亚进口 32.9 万吨、占 30.72%;自美国进口 11.5 万吨、占 10.76%,三国合计占 84.93%(农业农村部国际合作司)。
巴西居第一位。巴西棉花产量增长、价格有优势,2025 年进口占比超过 40%(中国棉花协会)。
美国份额在收缩。2025 年美国占比约 12%,受中美贸易关系、美棉价格与航运影响(新疆维吾尔自治区棉花协会)。
四、棉纱进口的回升
棉纱进口量大于棉花。2025 年中国进口棉纱 149.7 万吨、同比减少 2%;但 2025 年 9 至 12 月进口 58.8 万吨、同比增加 15%(中国银河证券)。
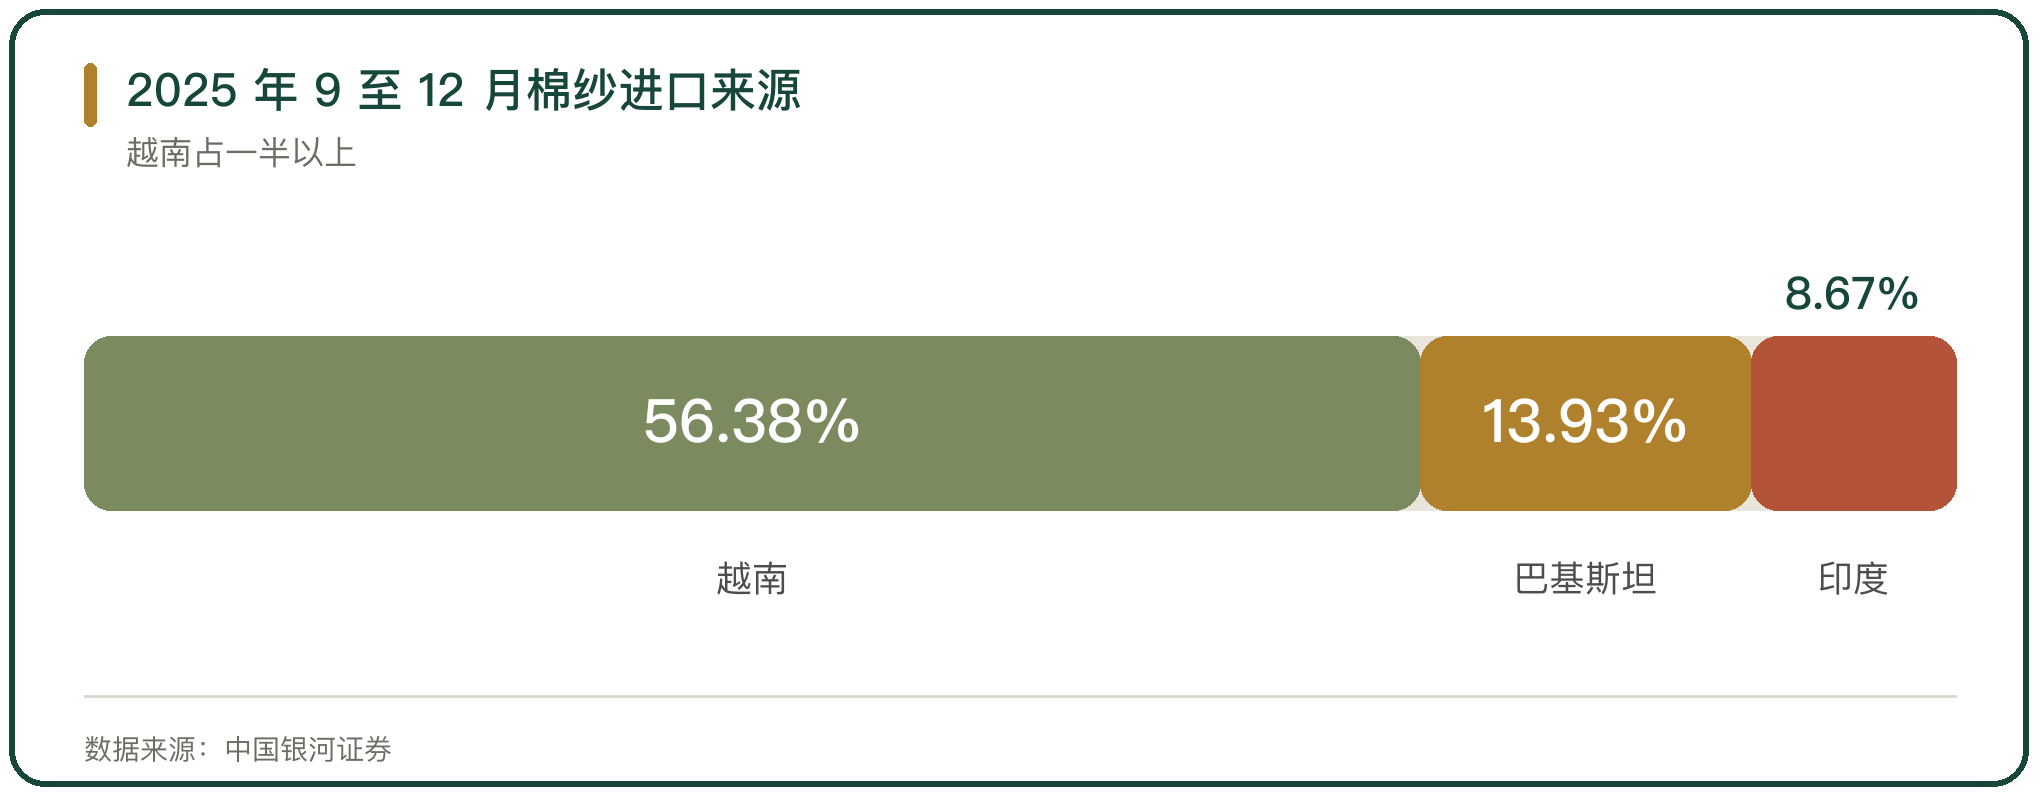
越南是第一来源国。2025 年 9 至 12 月自越南进口 33.15 万吨、占 56.38%;自巴基斯坦进口 8.19 万吨、占 13.93%;自印度进口 5.1 万吨、占 8.67%(中国银河证券)。
内外价差推动了进口。1% 关税或滑准关税下内外棉花价差偏高,加上人民币升值,棉纱进口表现强劲(中国银河证券)。
五、滑准税配额与加工贸易
滑准税配额限定用途。2025 年棉花滑准税加工贸易配额总量 20 万吨,实行凭合同申领,配额发放达到总量即停止受理(国家发展改革委公告 2025 年第 3 号)。
配额有效期为两个月。滑准税配额送达申请企业后有效期 2 个月,申请截止日为 2025 年 12 月 31 日(国家发展改革委公告 2025 年第 3 号)。
配额只能用于加工贸易。滑准税配额的目的是保障纺织企业的加工贸易用棉需要(国家发展改革委公告 2025 年第 3 号)。
六、国内外棉价的价差
国内棉价高于国际。2025 年 9 月中国棉花价格指数(CCIndex 3128B)月均价 15244 元/吨,Cotlook A 指数折 1% 关税价格为 13696 元/吨,低于国内棉价 1549 元(中国棉花协会)。
价差决定用棉选择。内外价差偏高时,纺织企业更愿意用进口棉或进口纱(中国棉花协会)。
国际棉价在低位反弹。2026 年 1 月 Cotlook A 指数月均价每磅 74.71 美分、环比上涨 0.7%(农业农村部国际合作司)。
七、纺织原料与用棉结构
纺织企业的原料来源多样。企业按内外棉价差在国产棉、进口棉、进口棉纱之间选择,2025 年 9 至 12 月棉纱进口回升就来自这一选择(中国银河证券)。
溯源订单偏好进口纱。溯源棉纱生产与供应量增加,质量更稳定、供货更及时,布厂与服装企业加大采购(中国棉花网)。
中高支纱需求更强。纱线品类之间的需求落差明显,中高支纱线需求强劲,低支纱出货缓慢(新疆维吾尔自治区棉花协会)。
八、服装出口的传导
服装出口量增价减。2025 年中国棉制品出口 745.95 万吨、同比增加 7.41%;出口额 666.92 亿美元、同比减少 7.03%;出口单价 8.94 美元/千克、同比下跌 13.46%(中国纱线网)。
欧盟市场在复苏。2025 年 11 月欧盟服装进口量同比增加 17.4%;2025 年 1 至 11 月欧盟自中国进口服装量同比增加 15.6%(浙江省绍兴市商务局)。
终端需求影响用棉。服装出口的量价走势通过订单传导到纱线与棉花的需求(中国纱线网)。
九、纺织企业的经营分化
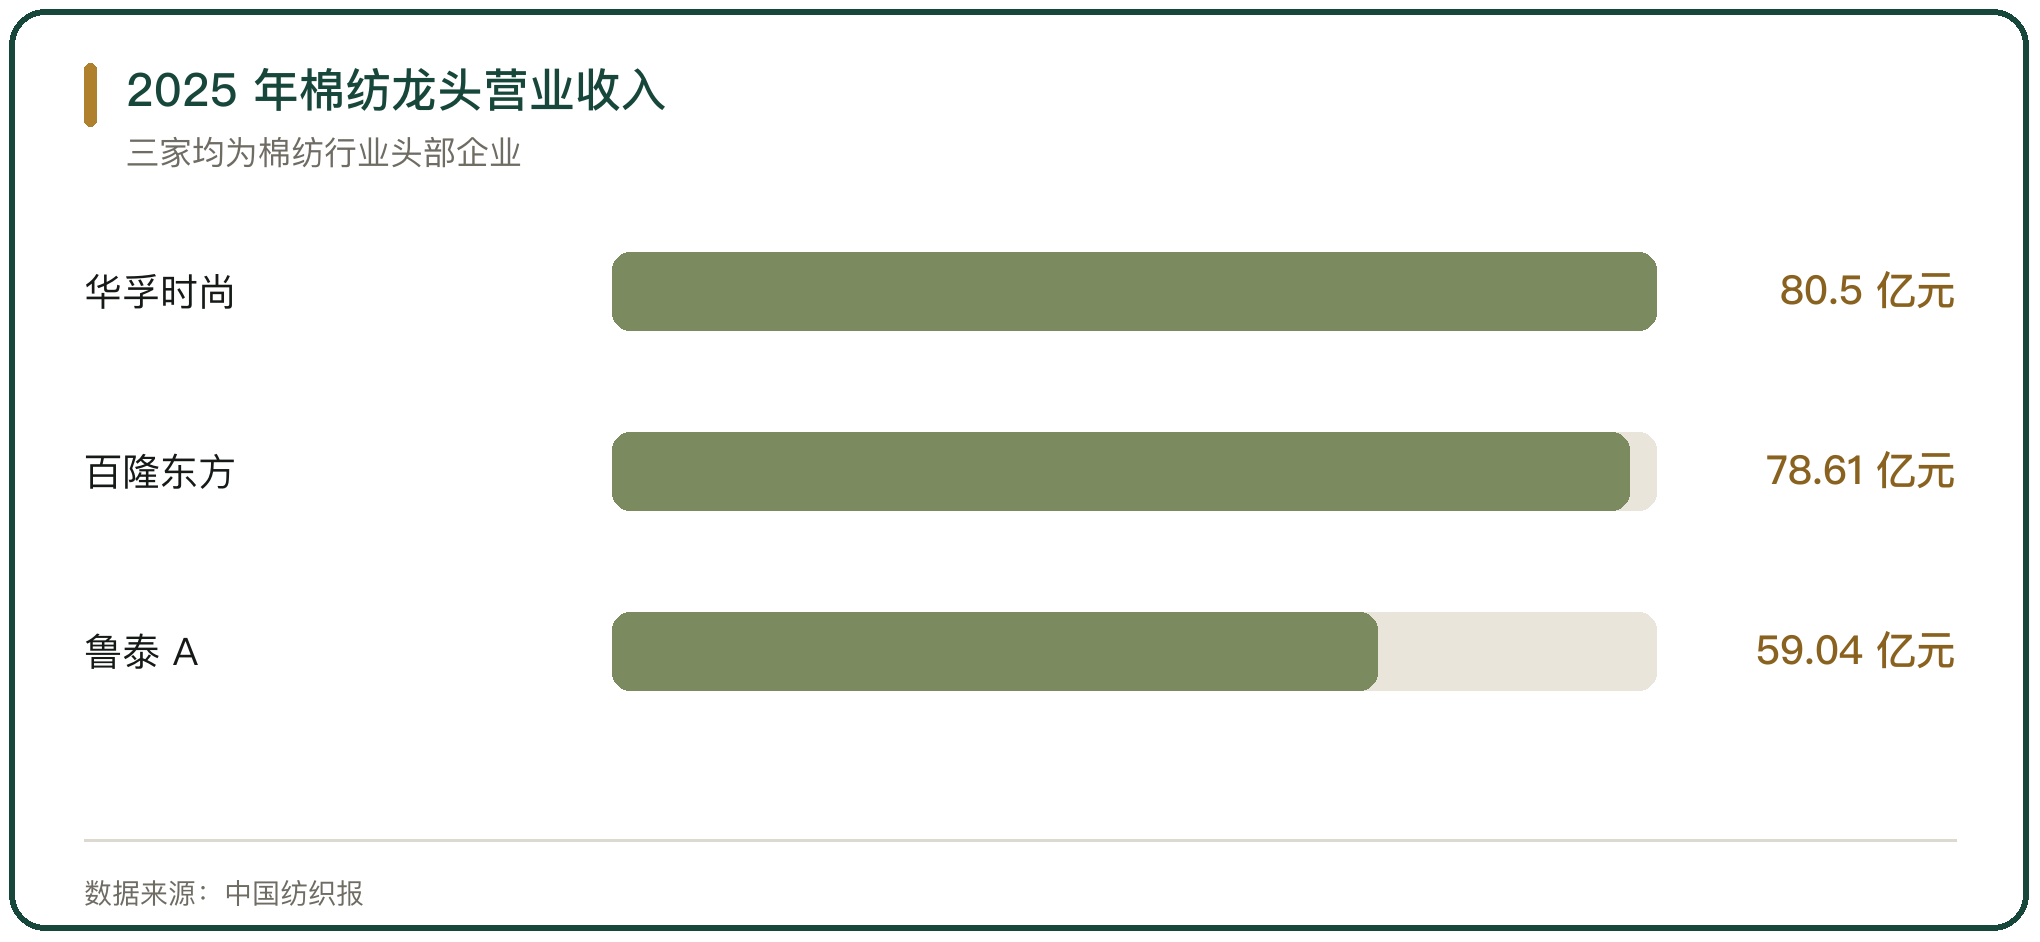
头部企业业绩改善。百隆东方预计 2025 年归母净利润 6 亿元至 7 亿元、同比增加 46.34% 至 70.73%;鲁泰 A 预计归母净利润 5.7 亿元至 6.3 亿元、同比增加 38.92% 至 53.54%(网易财经)。
亏损企业受关税影响。22 家已公布业绩预告的纺织企业中,7 家亏损,订单与毛利因关税政策下滑(网易财经)。
魏桥的规模领先。2025 年山东魏桥创业集团实现销售收入 5915 亿元,主要经济指标创历史新高(中国纱线网)。
十、棉花与纺织原料进口的落点
棉花进口的量由配额与内外价差共同决定。2025 年进口 107.1 万吨、同比减少 59.1%,回到近年低位(农业农村部国际合作司)。
棉纱在补充用棉需求。当内外棉价差偏高时,企业用进口棉纱替代国产棉,2025 年棉纱进口 149.7 万吨,越南占一半以上(中国银河证券)。
经营的落点是纱线结构。中高支纱需求强劲、低支纱出货缓慢,企业的产品结构决定了它对棉花与棉纱的选择(新疆维吾尔自治区棉花协会)。



写点看法