

棉纺产业链上下游衔接
关键词 棉纺产业链棉花就地转化率棉纱价差纺纱产能色纺纱纱线进口
一、棉纺产业链的上下游环节
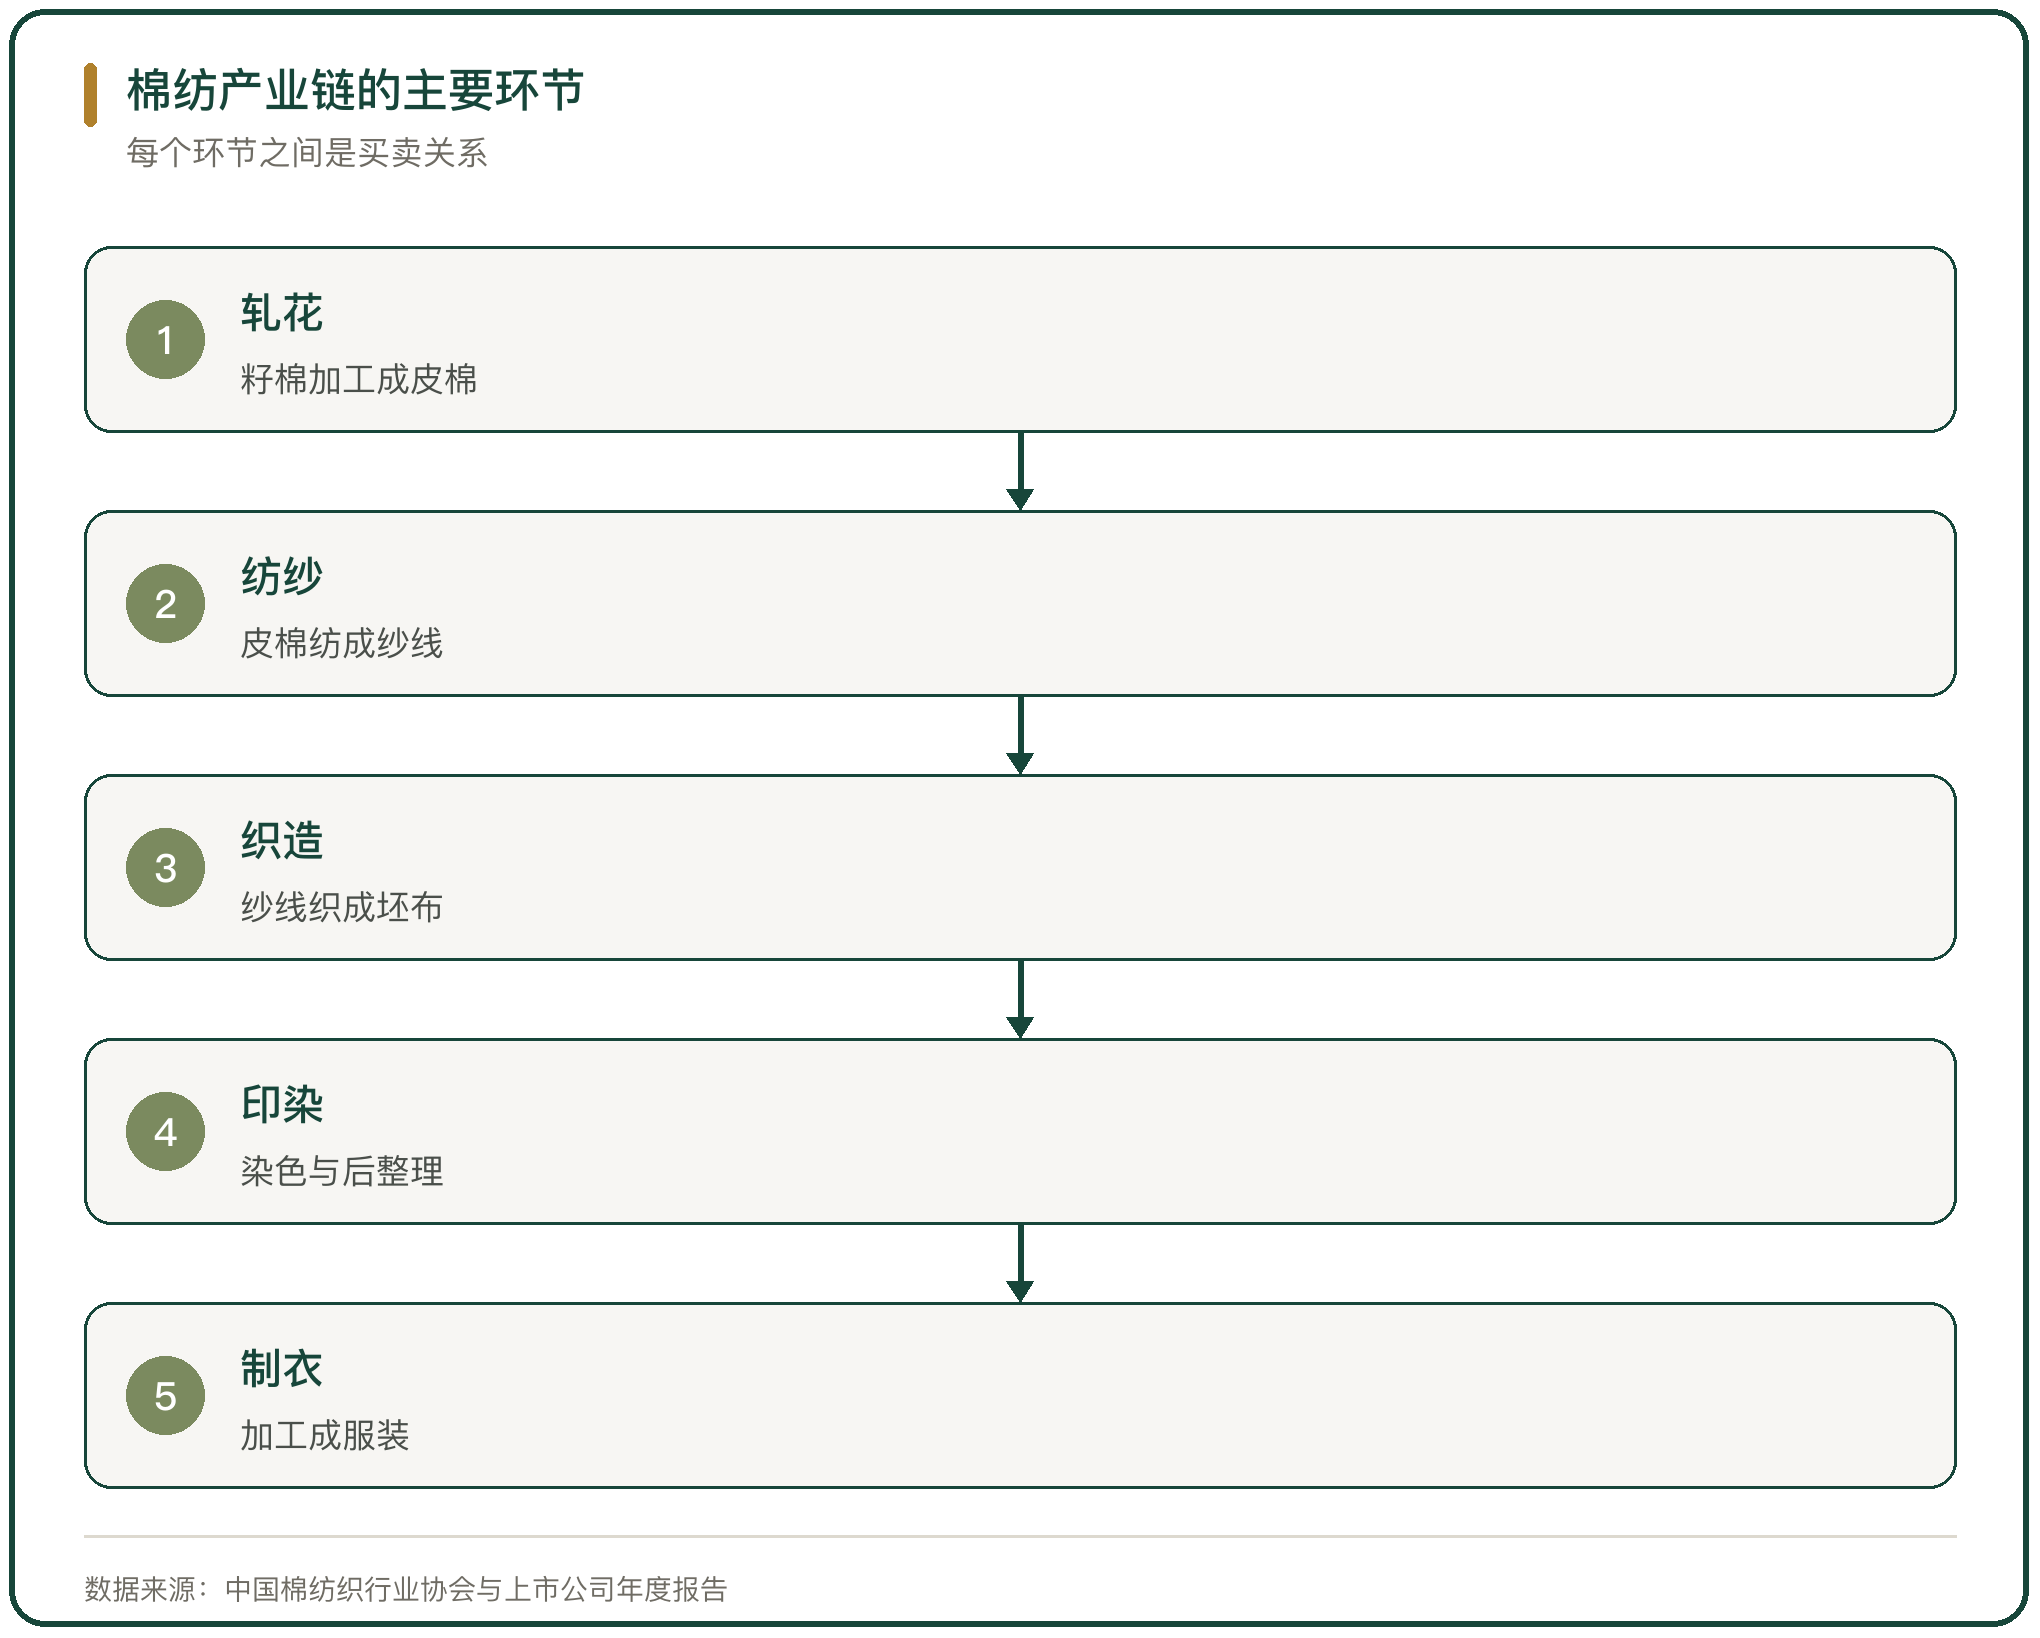
棉纺产业链从籽棉收购开始,经过轧花、纺纱、织造、印染、制衣五个主要环节到终端。轧花厂把籽棉加工成皮棉,纺纱厂把皮棉纺成纱线,织造厂把纱线织成坯布,印染厂做染色与后整理,制衣厂做成服装。
环节之间的衔接方式是买卖。上游按质量与重量计价,价格随行就市;下游接到订单后向上游采购原料,账期与库存决定资金占用。链条越长,价格传到终端的每一次加价越多,需求波动在上游的放大越明显。
二、上游的轧花、检验与销售
上游的关键动作是把籽棉变成可用于交易的皮棉。轧花厂按衣分率结算籽棉,皮棉成包后送监管仓库做在库公证检验,取得质量与重量数据,再对外销售。
销售方式在2025年发生偏移。新疆轧花厂的一口价销售成为主流,锁基差加后点价的交易占比大幅减少;截至2025年11月底,全国共有1056家棉花加工企业进行公证检验,检验重量429.9万吨,其中新疆996家425.7万吨。
销售进度也在加快。截至2025年11月30日,全国棉花采摘进度99.9%,交售进度97.5%,同比快0.6个百分点。上游的货流速度取决于皮棉能否及时销售或移库。
三、中游纺纱产能的位置变化
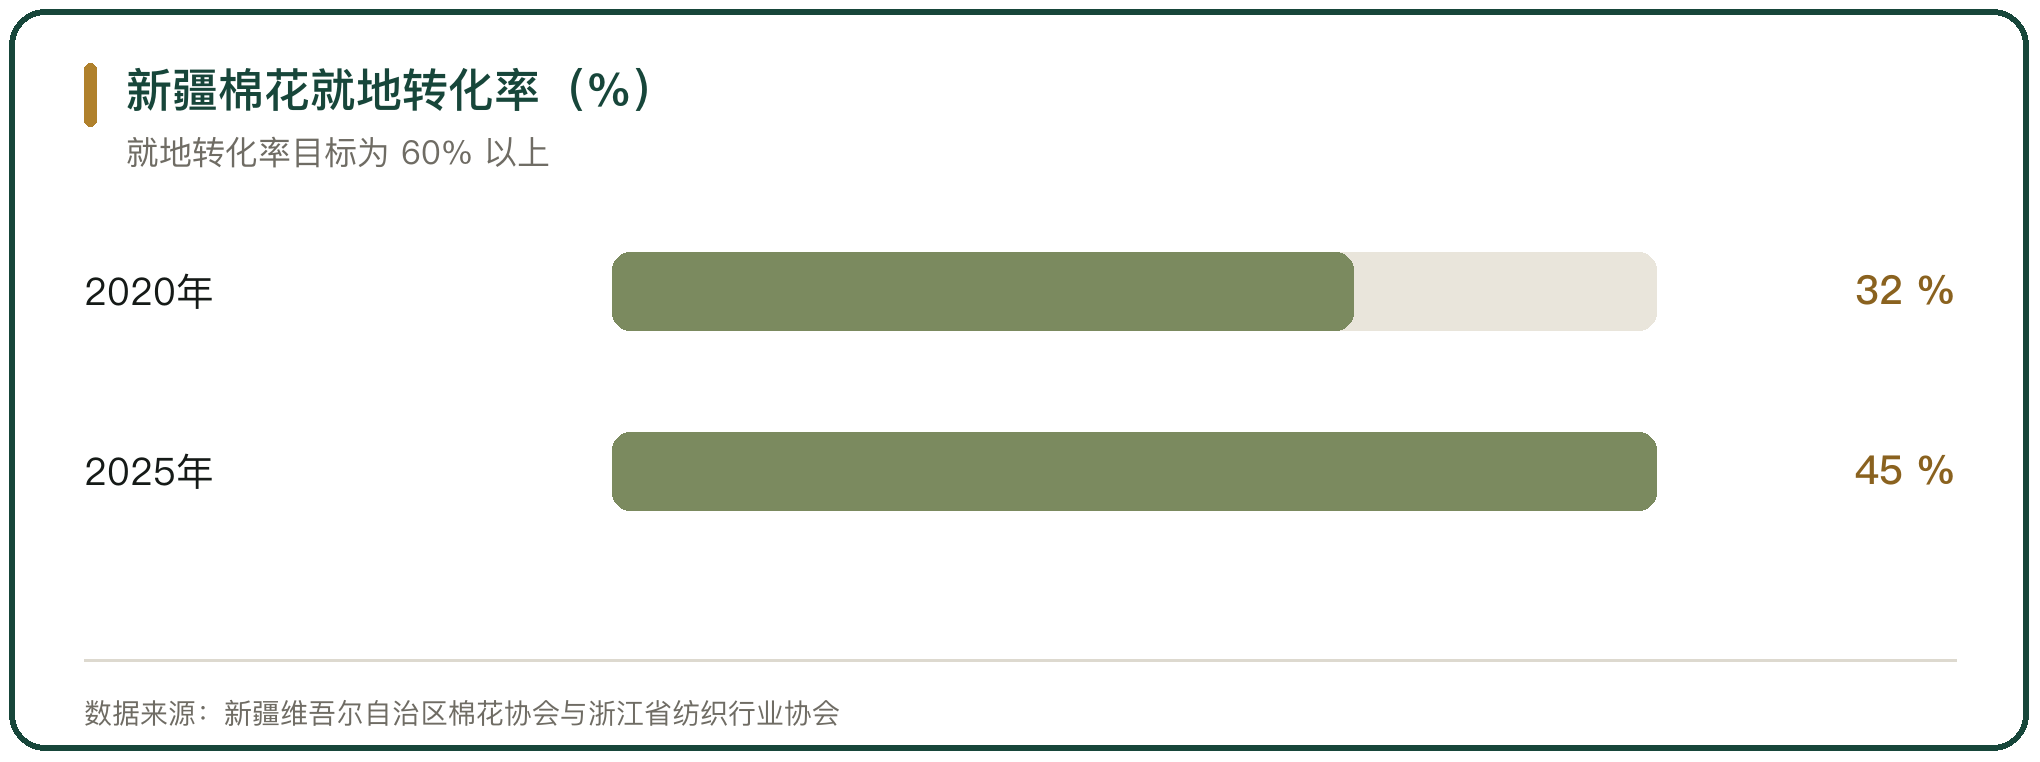
纺纱是产业链上衔接原料与织造的关键环节,也是近年产能移动最明显的环节。新疆的棉纺产能从2024年底的2910万锭继续扩张,2025年突破3000万锭,棉花就地转化率从2020年的32%提升到2025年的45%,新疆的目标是把就地转化率提到60%以上。
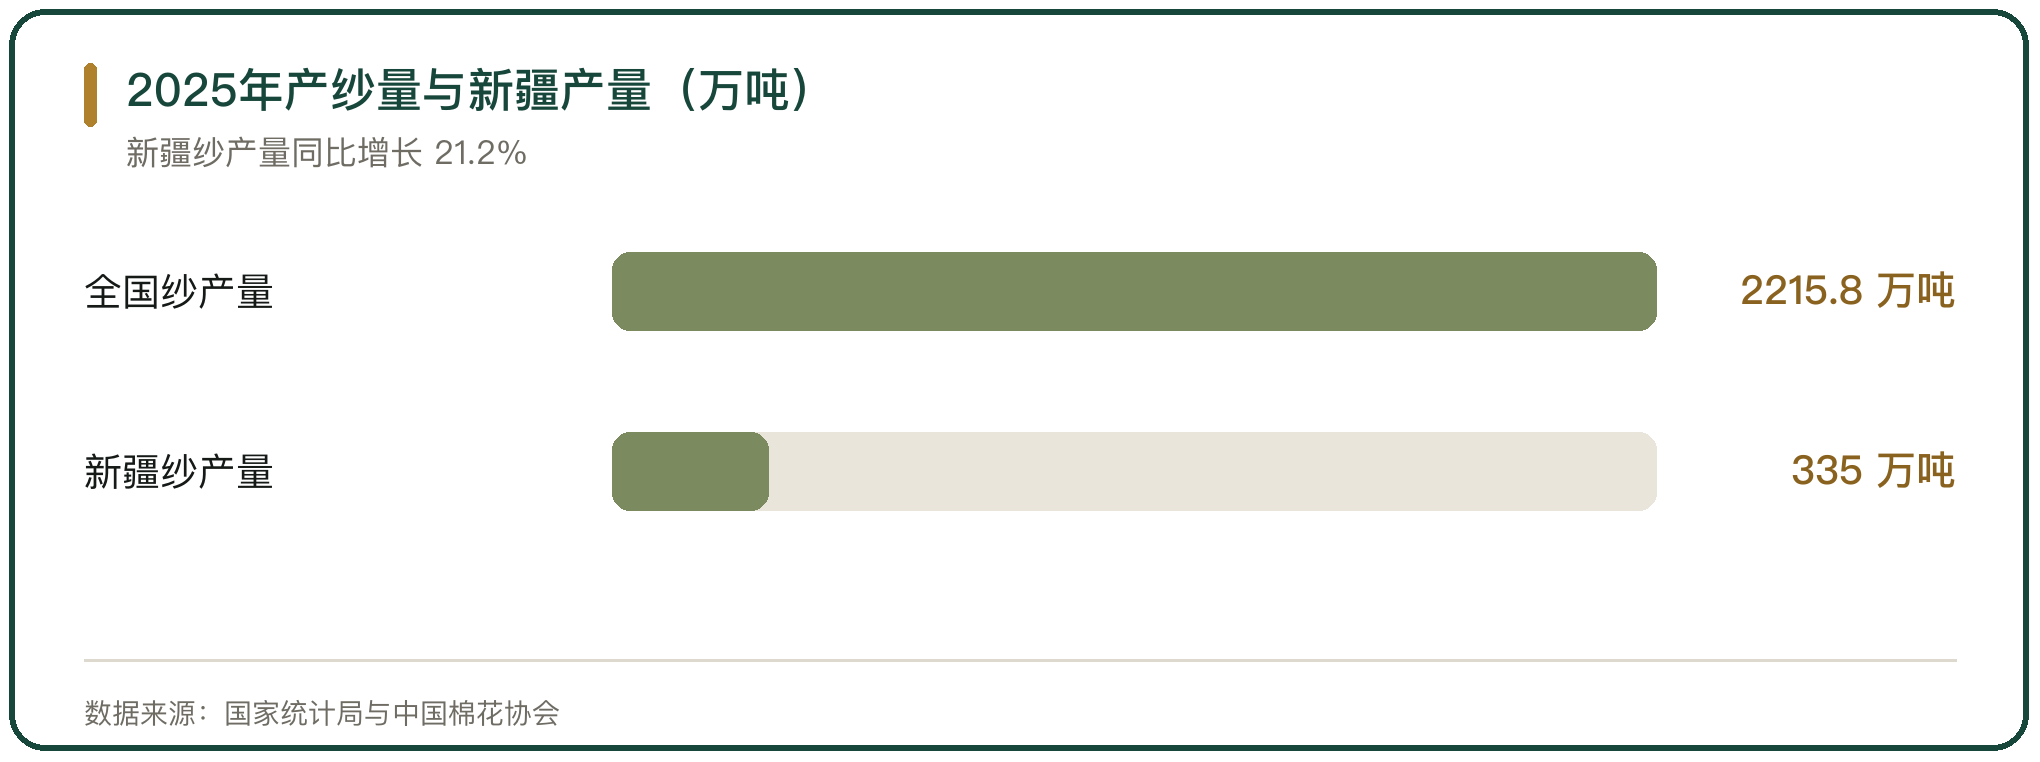
产能留在棉区的直接结果是原料就地消化。2025年新疆纱产量335万吨,同比增长21.2%,新疆纱线产量占全国的比例从上一年的12%上升到15%。新疆纺企的订单稳定,开机维持在90%左右,表现强于内地。
内地的产能则在退出。内地纺企面临原料成本与人工成本的双重压力,纯棉纱生产企业关停数量逐年增加,留存的企业转向高支纱与功能纱等差异化产品。
四、价格在链条上的传导
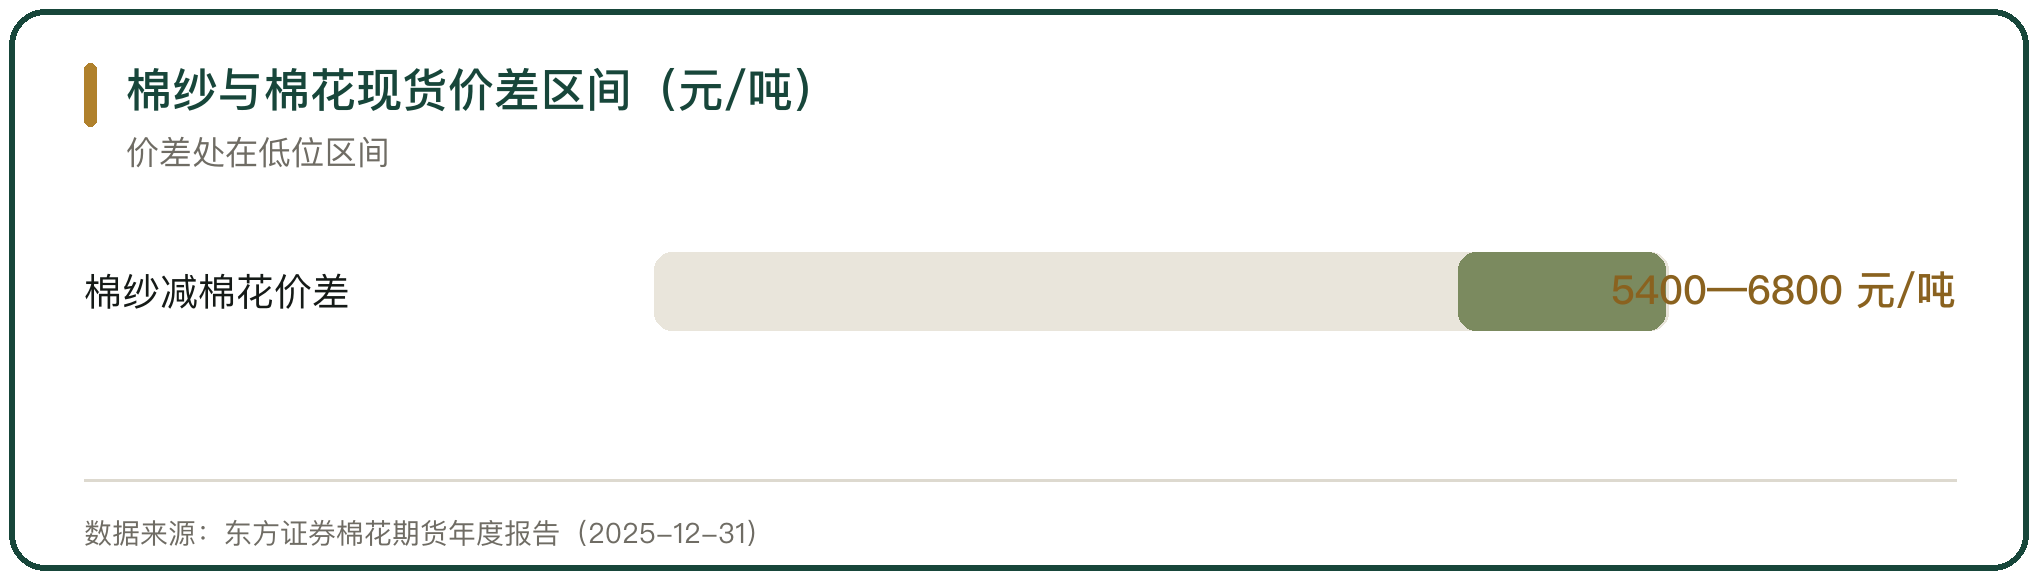
棉花价格传到纱价,传导幅度受产能规模影响。2025年棉纱与棉花的现货价差维持在5400元/吨到6800元/吨的低位区间,价差处于区间上沿时内地纺企能有现金流上的小幅盈利,运行到区间下沿时内地纺企即期生产亏损偏大。
传导不畅的原因在供应端。新疆纺纱产能在扩张,新产能设备先进、生产效率高,开工率维持在高位,纱线的供应增长快于需求,纱价跟涨棉花价格的幅度有限。
终端价格随棉纱走。2025年11月国产32支纯棉纱均价20564元/吨,同比下跌931元;进口32支纯棉纱均价21097元/吨,同比下跌1090元。
五、下游织造与服装的衔接
下游衔接的是订单与原料。面料与服装企业接到品牌订单后向上游采购纱线或坯布,订单的季节性决定备货节奏,旺季前的原料备货会向上游放大需求。
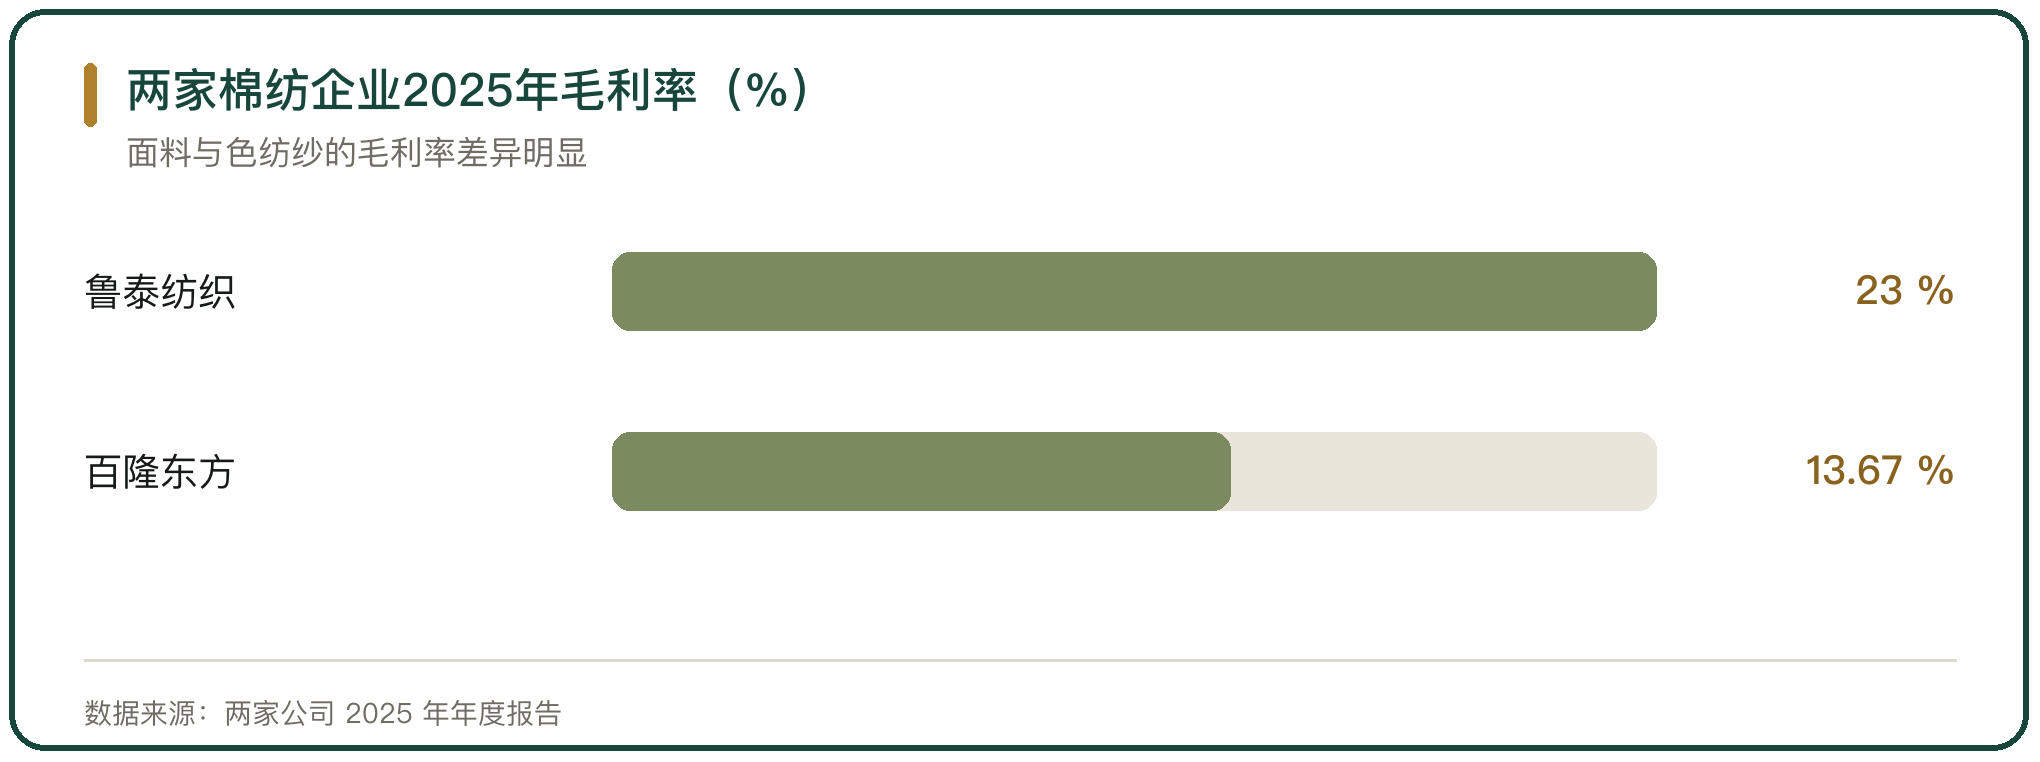
下游企业的原料成本占比高,利润对棉花价格的敏感度高。鲁泰纺织2025年营业收入59.04亿元,同比下降3.06%,归母净利润5.94亿元,同比增长44.66%,扣非净利润3.88亿元,同比下降19.52%;面料收入40.10亿元,同比下降7.51%,服装收入15.31亿元,同比增长11.58%,面料毛利率23.33%。
产能的海外布局也是衔接方式。鲁泰纺织2025年面料产能利用率73%,低于上年的79%;服装产能利用率92%,其中境内服装产能利用率100%,境外88%。
六、色纺与差异化产品的衔接
差异化产品是内地企业应对产能竞争的方向。色纺纱把染色放在纺纱之前,产品附加值高于本色纱,海外产能的盈利能力明显好于境内。
百隆东方2025年营业收入78.61亿元,同比下降1.02%,归母净利润6.56亿元,同比增长59.96%,毛利率13.67%。按2025年上半年的口径,公司境内业务毛利率8.6%,境外业务毛利率17.3%,境内外的盈利差距来自产品结构与价格竞争。
产能放在海外也是衔接的一环。百隆东方的境外收入占主营收入的比例超过70%,纱线收入占主营收入的92.55%,把生产基地放在越南等地,既接近海外客户,也规避了一部分贸易限制。
七、龙头企业的产销衔接数据
上下游的衔接强度可以从上市公司的客户与供应商结构看出来。华孚时尚2025年营业收入80.50亿元,同比下降25.20%,归母净利润5739.88万元,同比扭亏;公司主动压降前端棉花供应链业务,纱线业务收入占总营收的比例升到78.84%,棉业业务占比降到15.18%。
客户与供应商两端的分量决定议价的稳定性。华孚时尚2025年前五大客户合计销售23.45亿元,占总销售金额的29.13%;前五名供应商合计采购17.19亿元,占年度采购总额的23.98%。
把供应链业务压缩、把资源集中到纱线主业,是这家企业在棉花价格波动加大时的选择。
八、棉纱的进口与国内供给
棉纱进口是产业链衔接的另一条通道。进口纱进入国内市场,补充国内纱线的供给,价格与国内纱价相互参照。
2025年1至11月,我国累计进口棉纱133万吨,同比减2.92%;11月单月进口15万吨,环比增加1万吨,同比增加3万吨。进口纱的品种集中在气流纺与赛络纺,以及部分高支紧密纺,与国内纱形成互补。
纱线供给的总量由国内产量主导。2025年全国纱产量2215.8万吨,同比略降0.1%,1至11月累计2039.7万吨,同比增长1.8%。国内产量的小幅增长主要来自新疆,内地纱产量下降。
九、储备与进口对衔接的调节
产销之间的缺口由储备棉轮换与进口调节。储备棉投放增加市场供给,进口棉补充优质原料,两者共同平抑棉花价格的波动幅度。
中国棉花协会预测,2025/26年度全国棉花产量727.8万吨,同比增长9.2%;进口量110万吨,同比增长4.5%;消费量810万吨,同比增长3.8%;期末库存1011.6万吨,同比增长2.7%。产量、进口与消费在同一张平衡表里对应。
平衡表的缺口决定价格弹性。产量与进口合计大于消费时,库存累积,价格承压;缺口扩大时,价格上行,储备与进口的投放成为调节手段。
十、棉纺产业链衔接的判断
产业链的衔接效率由环节的产能位置决定。新疆把纺纱留在棉区,原料的就地转化率从32%升到45%,纱线出疆替代了皮棉出疆,运输的货物价值提高。
内地企业的空间在差异化。高支纱、色纺纱与功能性纱线的附加值高于本色纱,百隆东方境外业务毛利率17.3%,高于境内业务的8.6%,产品结构与产能位置共同决定盈利水平。
上下游之间的价格传导有上限。棉花涨价能不能传到纱价,取决于纱线产能与需求的关系,2025年的价差区间就是这种关系的定价结果。



写点看法