

高品质农产品的溢价分配:钱留在哪一段
一、溢价分配的 3 段位置
农产品溢价在链条上落在 3 段:产地生产、加工分级、品牌渠道。溢价在哪一段产生,钱就更多留在哪一段。
区域公用品牌的溢价来自产地的自然条件和历史声誉,本应回到产地;企业品牌的溢价来自加工和渠道投入,更多留在企业;渠道品牌的溢价来自零售端对消费需求的把握,主要留在渠道。
同一批产品挂了不同的牌子,价格能差出一大截,这个差价和生产者投入的种植成本关系不大。
二、区域公用品牌的溢价水平
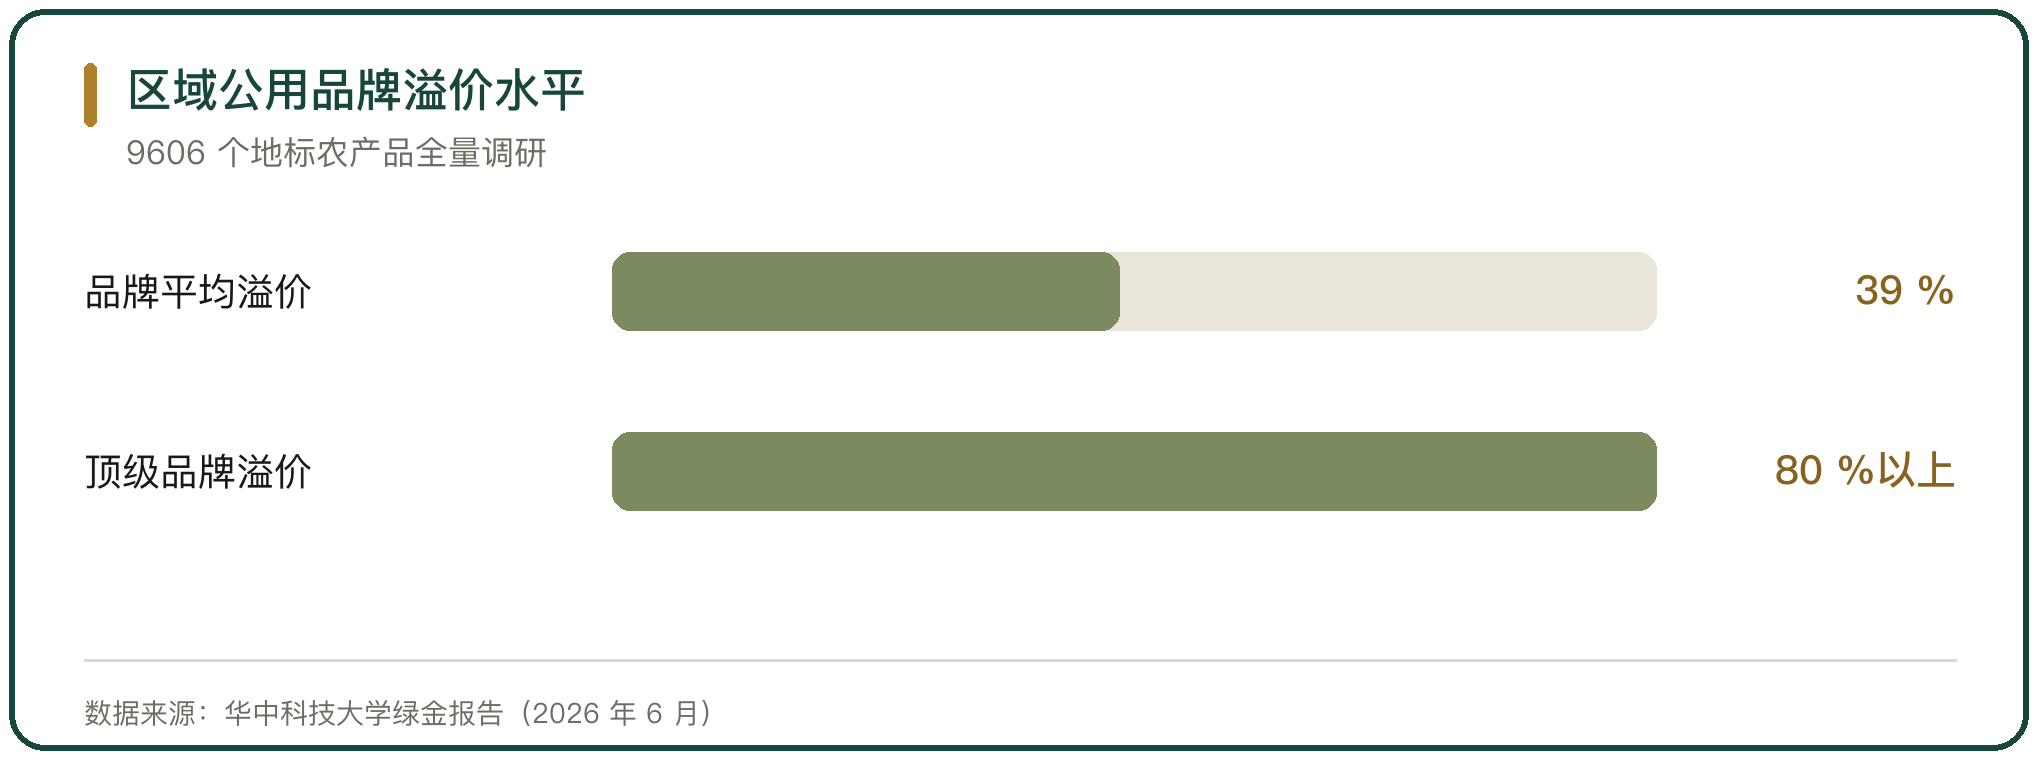
华中科技大学全国农业品牌调查联合课题组 2026 年 6 月发布的绿金报告,梳理了全国 9606 个地理标志农产品,评估了 3221 个区域公用品牌,认定 123 个国家级示范区。报告显示,头部品牌的产值复合年均增速达到 16.03%,品牌平均溢价 39%,五常大米、西湖龙井这类顶级品牌的溢价超过 80%。
溢价数据说明品牌确实能带来价格差,这些品牌大多归地方政府或者行业协会持有,生产者是使用者,不是持有者。
三、五常大米的品牌与产值规模
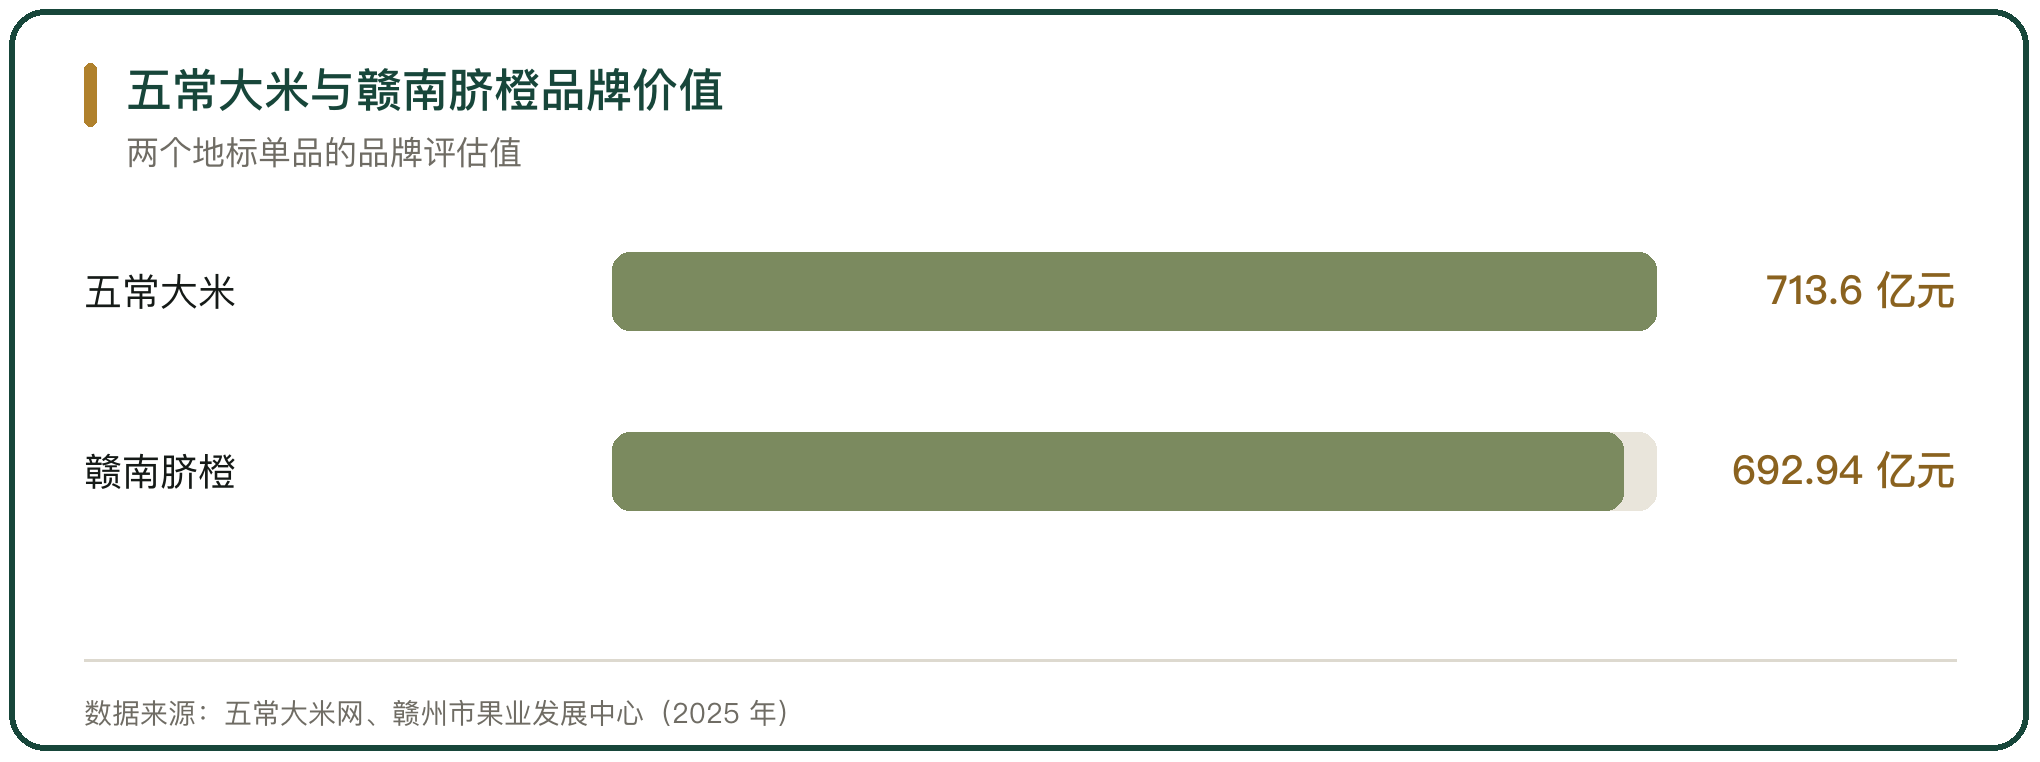
五常大米 2025 年品牌价值评估为 713.60 亿元,是地标大米类连续十年的全国第一。当地大米生产加工企业 829 家,其中获许使用证明商标的企业 556 家,当年发放溯源码 1568 万个。
一个县域单品做到这样的品牌规模,拉动作用明显。增值主要在加工和包装环节产生,种植环节的收益取决于收购价,和品牌价值不是一回事。
四、赣南脐橙的品牌与收购价反差
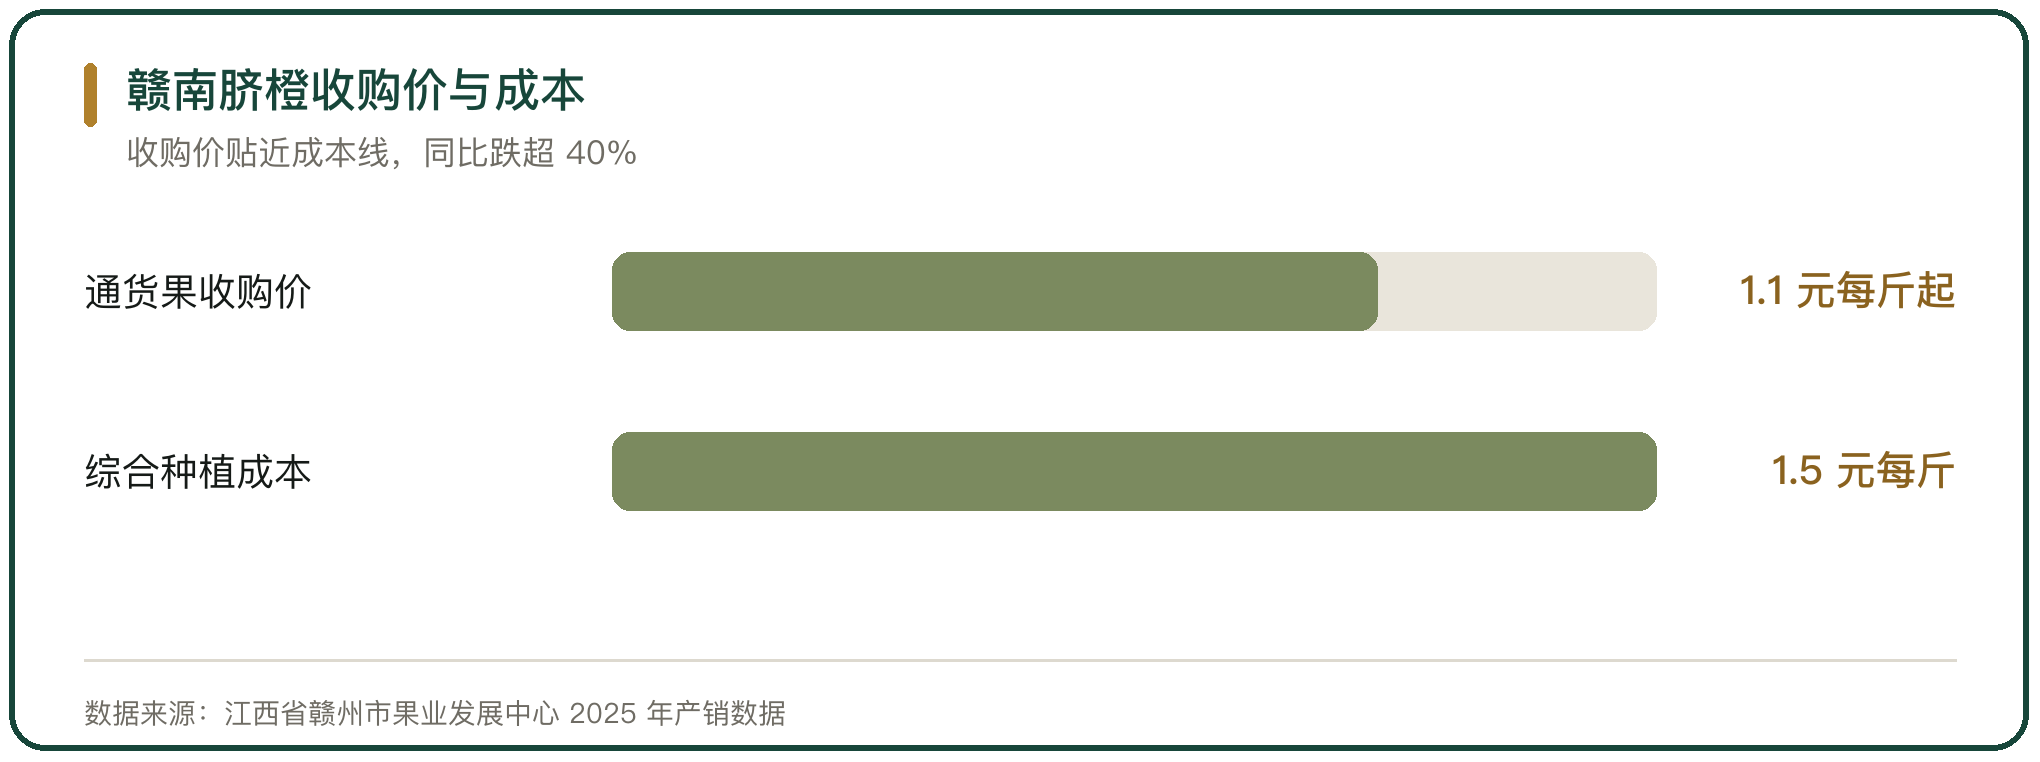
赣南脐橙 2025 年品牌价值评估 692.94 亿元,连续 11 年居水果类地标品牌首位,种植面积 194 万亩,总产量约 193 万吨。同期普通通货果的收购价在每斤 1.1 到 1.8 元之间,同比跌超 40%,综合种植成本约每斤 1.5 元,部分果农的收购价已经贴近成本线。
品牌价值和收购价出现了明显背离。原因是产量上得快,普通果供给过剩,品牌溢价只覆盖了通过标准筛选的精品果,占大头的通货果享受不到。当地散户占比超过 70%,议价能力弱,只能接受随行就市的价格。
五、溢价在链条上的分配位置
一批脐橙从果园到消费者手里,要经过收购、分级、包装、批发、零售几个环节。品牌溢价在零售端体现最充分,在收购端体现最少。
掌握分级权和渠道权的主体,能把溢价截留在自己手上。产地收购商按统货价收,分级后精品果按高价卖,中间的差价归分级和渠道。散户没有分级能力,也没有渠道,只能卖统货。
六、散户在分配中的位置
赣南脐橙产区散户占比超过 70%,户均种植规模小,缺乏统一的采收和分级标准。同一片果园的果,大小、糖度参差,收购商只能按统货估。
规模化主体和龙头企业能对接商超和电商,把精品果卖出高价。当地脐橙电商交易额 7.35 亿元,相对 193 万吨的产量占比不高,大部分果还是走批发渠道。
七、褚橙模式:标准和渠道握在企业手里
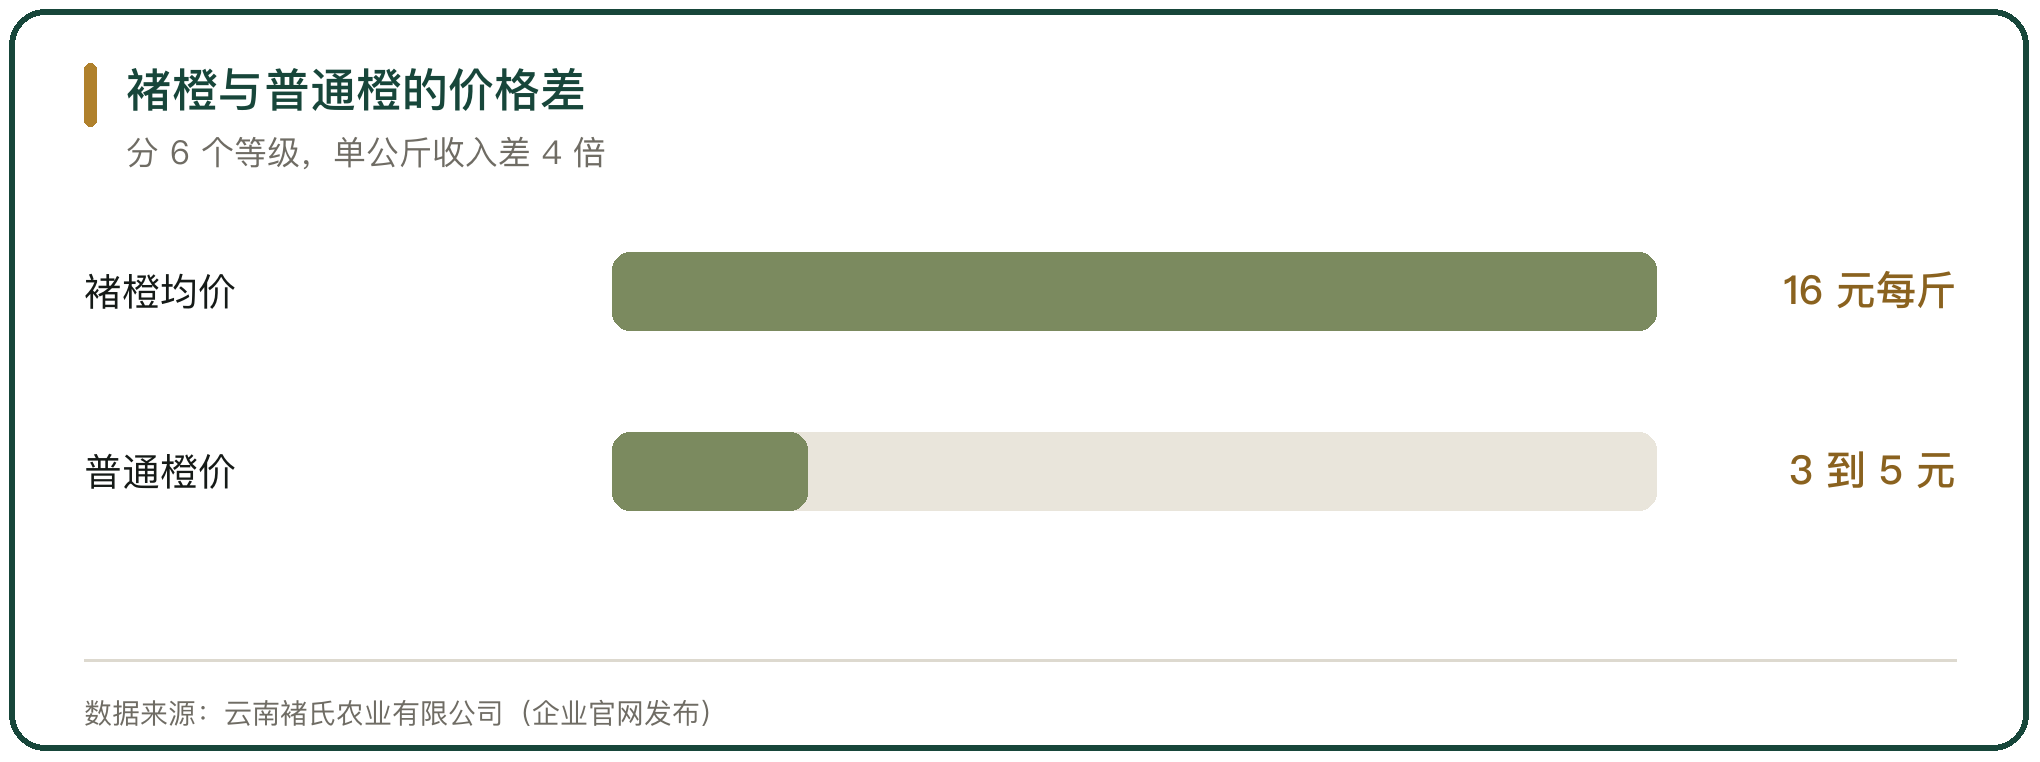
褚橙走的是另一条路。企业统一品种、统一技术、统一采后处理,把果品分成 6 个等级,不同等级的单公斤收入差距能达到 4 倍。云冠橙占其总销量 45%,2025 年销售额约 4 亿元,均价约每斤 16 元,普通橙子的价格只有每斤 3 到 5 元。
溢价留在企业手里,是因为企业同时掌握了生产标准、分级规则和销售渠道。产地生产者如果只是原料供应方,很难分到这块溢价。
八、认证农产品的实际溢价幅度
绿色食品的溢价幅度落在 10% 到 30% 之间。2025 年全国绿色食品国内销售额 6292 亿元,出口额接近 30 亿美元。
这个幅度比区域公用品牌的评估溢价温和得多,也更接近真实交易。认证带来的溢价稳定但不高,靠的是品质一致性,不是品牌故事。
九、品牌价值的口径与风险
品牌价值是评估机构的测算结果,不是主体账上的收入。同一个品牌,不同机构评出的数值能差出几倍。用法上要区分品牌价值、产业产值和企业收入。
品牌滥用的风险同样存在。公用品牌一旦被滥用,产地内外的产品都挂同一个牌子,品质参差,溢价会快速回落,受损的是整个产区。维护品牌需要产地持续投入监管和分级,这部分成本目前主要靠地方财政承担。



写点看法