

预制菜的品牌与渠道建设
关键词 预制菜品牌区域公用品牌多品牌矩阵加盟店渠道商超渠道费用经销渠道下沉直播电商退货
一、品牌层级的两种做法
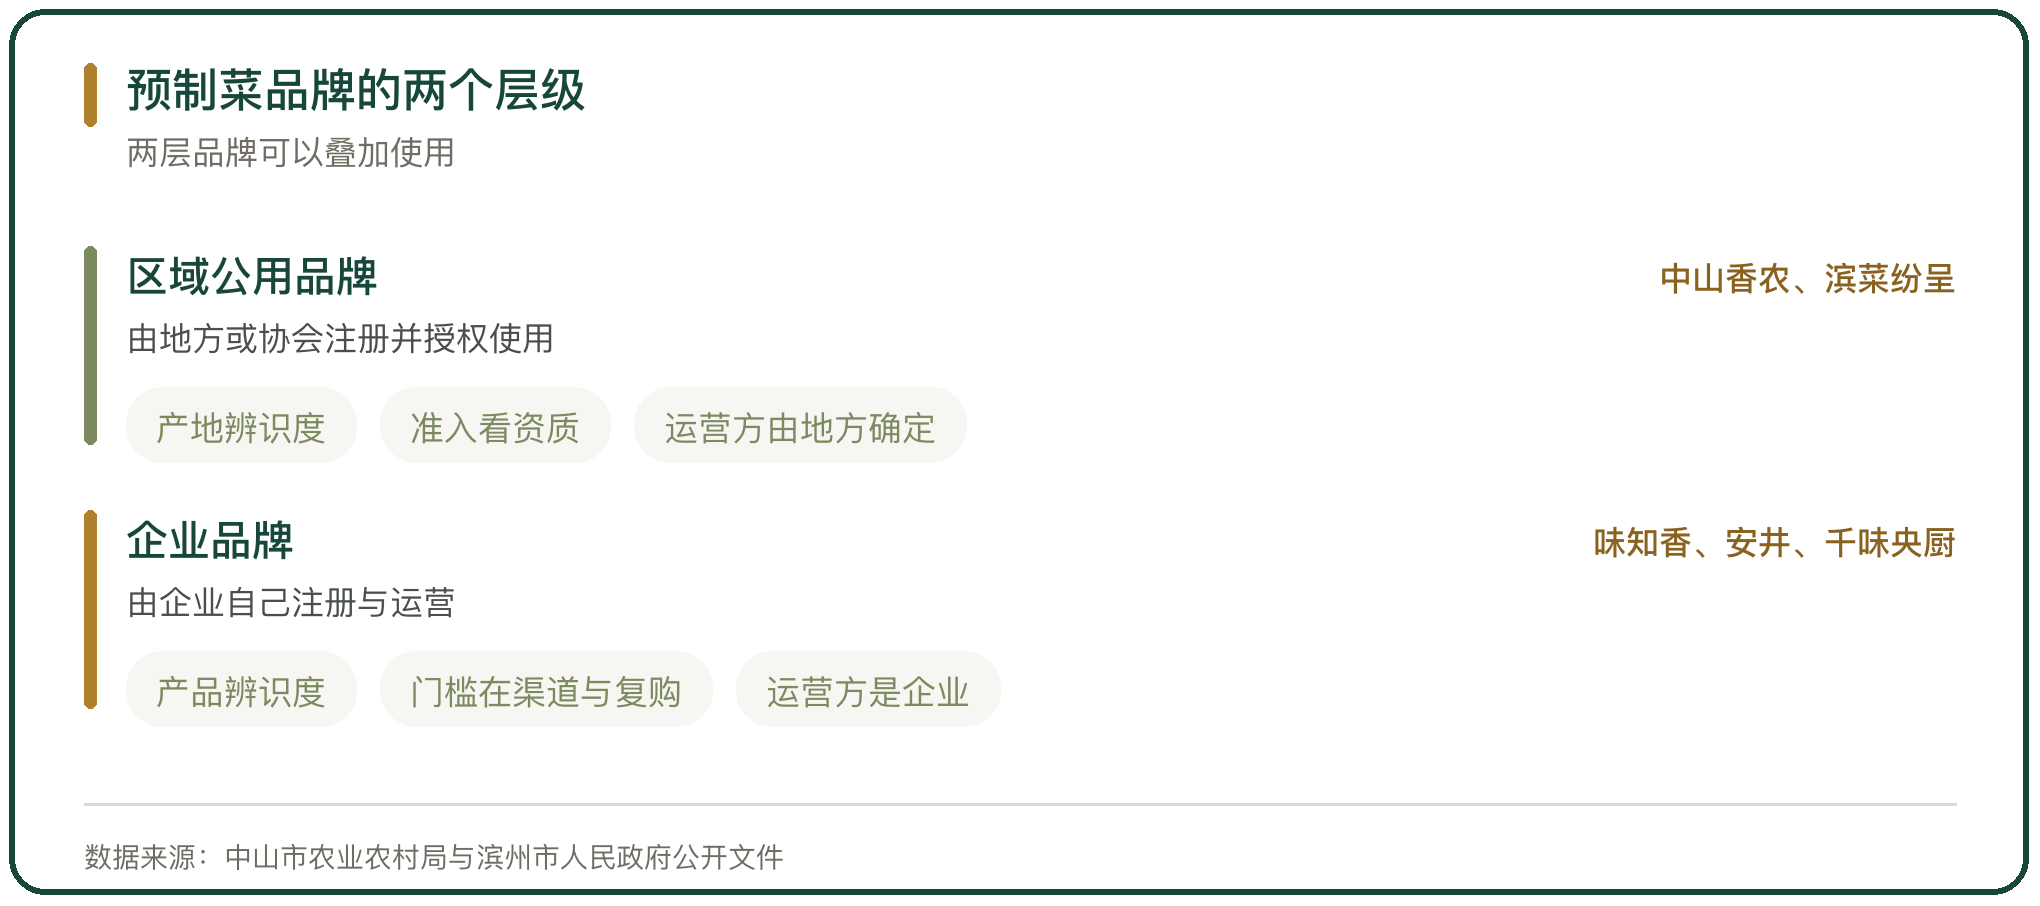
预制菜品牌分两层:一层是区域公用品牌,由地方政府或协会注册并授权企业使用;一层是企业品牌,由企业自己注册与运营。两层可以叠加,产品包装上同时标注区域公用品牌与企业品牌。
区域公用品牌解决产地的辨识度,企业品牌解决产品的辨识度。区域公用品牌的门槛在产地与资质,企业品牌的门槛在渠道与复购。
两层品牌的运营主体不同。区域公用品牌的运营方由地方确定,负责策划、推广与授权管理;企业品牌的运营方是企业自己,负责产品开发与渠道铺设。
二、区域公用品牌的建设与授权
区域公用品牌的建设有制度安排。以广东中山为例,当地印发实施《「中山香农」区域品牌建设方案》,按 1+5+N 结构打造区域品牌矩阵,涵盖黄圃腊味、中山脆肉鲩、三角生鱼、石岐鸽与神湾菠萝,严选 84 个产品纳入「中山香农」,其中包含预制菜产品 28 个。
授权管理有具体规则。以福州市马尾区的水产品预制菜区域品牌和标识管理办法为例,申请授权的主体须在辖区登记注册、具有法定资质、近 3 年无重大违法违规记录,产品质量符合国家标准或行业标准,食品与食用农产品需达到「一品一码」食品安全追溯要求;授权使用有效期为 3 年,每年监督评价,期满前一个月申请延续。
山东滨州的区域公用品牌是「滨菜纷呈」。截至 2022 年 10 月,当地预制菜产业相关企业 672 家、年销售收入 445 亿元,目标 2025 年产业链产值突破 1000 亿元。
授权的约束在退出机制上。以延吉市的区域公共品牌管理规范为例,产品抽检不合格、涉嫌虚假宣传、非核定授权商品使用标识、转让或出售品牌使用权的,运营方有权取消资格并公示清退名单。
三、企业品牌的多品牌矩阵
规模企业普遍用多品牌覆盖不同渠道。味知香的品牌矩阵包括主品牌「味知香」,定位家庭品质饮食;餐饮与团餐渠道品牌「馔玉」;2025 年新设的熟食品牌「靖哥哥」,采用现炒模式。公司还运营「味爱疯狂」「搜香」等品牌。
安井食品的品牌包括「安井」「冻品先生」「安井小厨」「洪湖诱惑」「柳伍」「功夫食品」,2025 年 12 月又启用「安斋」新品牌,计划开拓国内外清真食品市场。千味央厨的品牌包括主品牌「千味央厨」、副品牌「兴客坊」与专注茶饮的「味宝」。
多品牌的作用是隔离渠道冲突。同一个产品在不同渠道用不同品牌与规格,避免价格相互挤压。
多品牌的成本在管理上。每个品牌要有独立的包装、物料与推广投入,品牌数量过多会摊薄单个品牌的资源。
四、渠道结构的四个部分
预制菜的渠道可以分四块:加盟店、经销、商超、电商与直播。四块的定价、账期与退货规则不同。
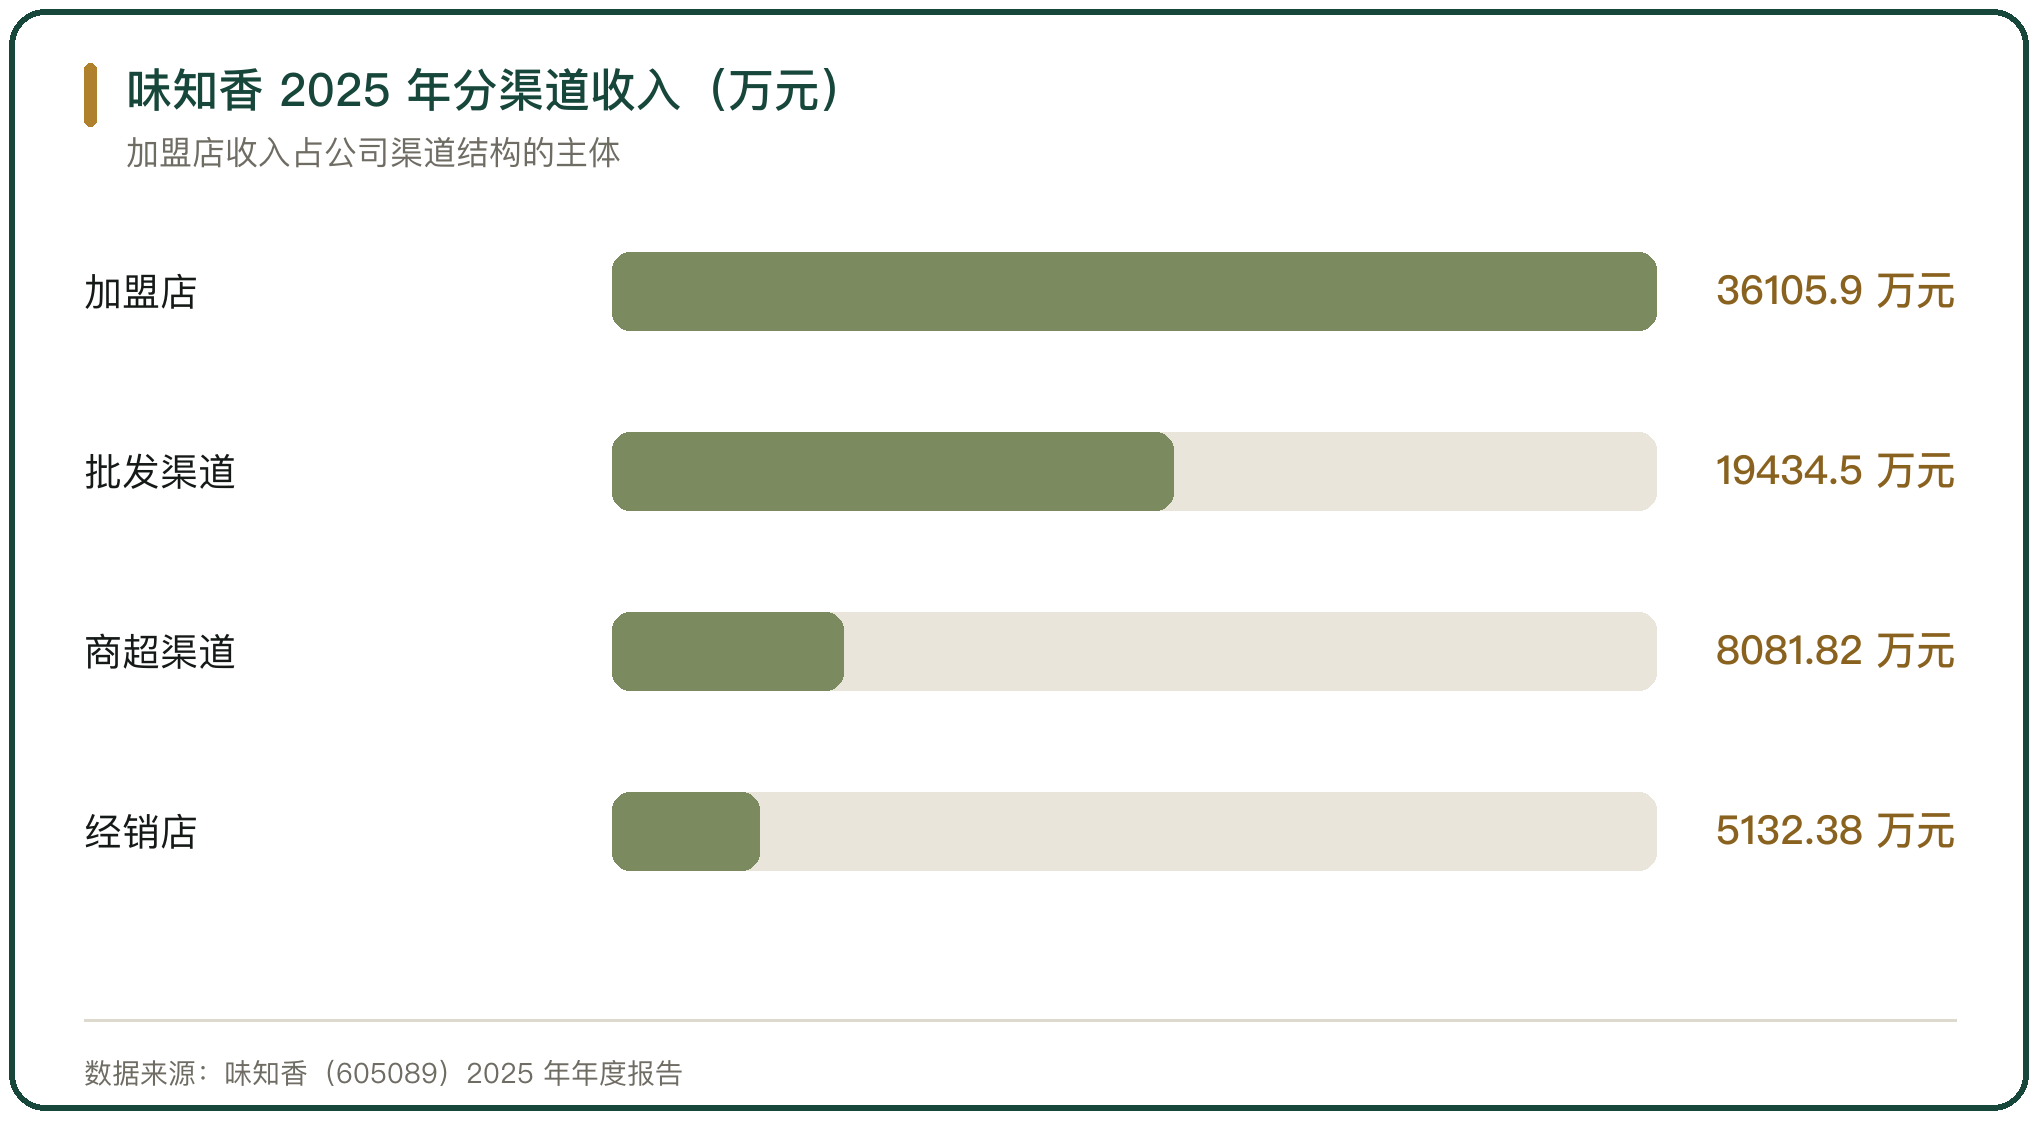
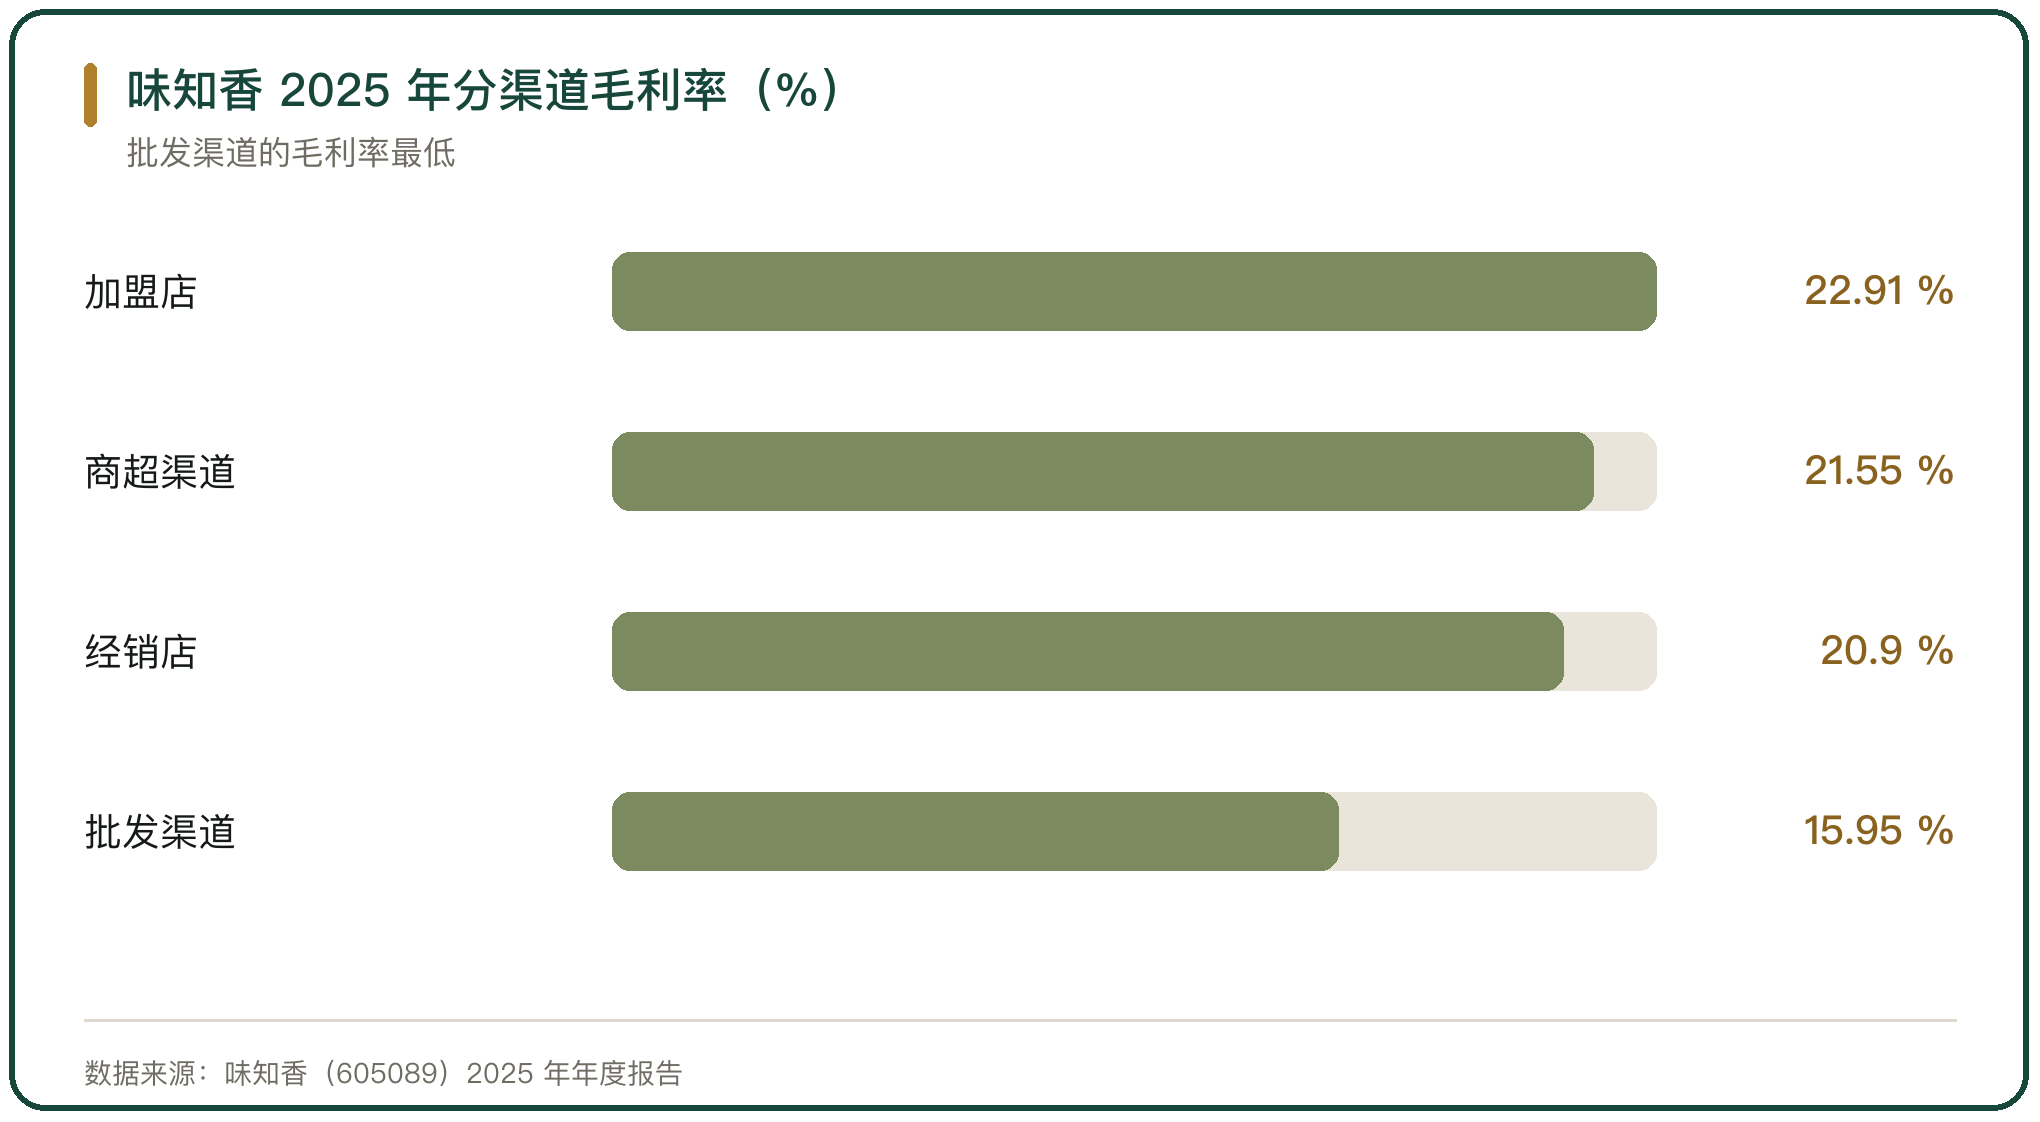
味知香 2025 年的分渠道收入可以看这个结构。加盟店收入 36105.87 万元、毛利率 22.91%、同比下降 4.87%;经销店收入 5132.38 万元、毛利率 20.90%、同比增长 31.13%;批发渠道收入 19434.51 万元、毛利率 15.95%、同比增长 9.68%;商超渠道收入 8081.82 万元、毛利率 21.55%、同比增长 31.42%;直销及其他 268.77 万元、同比下降 38.41%;电商渠道 122.10 万元、同比下降 27.76%。
四块的毛利率差异来自费用承担方式。批发与餐饮渠道的售价低、费用少,商超渠道的售价与费用都高,电商渠道的售价低但流量成本高。
五、加盟店渠道的扩张与收缩
加盟店渠道的扩张靠单店模型。单店模型的变量是面积、租金、日营业额与进货成本。券商研报给出的味知香单店模型是:门店面积 15 平方米,单位租金 5 元每平方米每天,单店日营业额 1200 元,进货成本占门店流水的 56%,初始投入合计 7.83 万元,固定投资回收期 5.64 个月。
实际的门店数量与模型不总一致。味知香加盟店数量 2025 年末为 1668 家,2025 年上半年末为 1701 家;2025 年上半年经销商总数从年初的 3077 家缩减到 2917 家。
加盟体系的调整方向是渠道质量。味知香提出「千城万店」计划,挖掘华东三四线及乡镇市场;华东地区收入 6.27 亿元、占比超过 90%,华中与华北地区收入同比增幅分别为 48.06% 与 144.31%。
加盟商的退出成本不高。门店面积小、装修与设备投入有限,转让与关店的损失相对可控,这决定了加盟体系的调整速度较快。
六、商超渠道的费用与陈列
商超渠道的进入成本由多项费用构成。通道费按固定金额或销售额比例收取,条码费按单品收取,堆头费与端架费按位置与周期收取,促销费按活动收取。一个单品进入大型商超,首年的各项费用合计可能达到数十万元。
商超收完费用还对动销有要求。商超按坪效考核货架,动销慢的品项会被缩减陈列面或下架。安井食品在半年报中提到全面对接商超定制化,已与沃尔玛、麦德龙、大润发、盒马等展开合作;千味央厨披露已与永辉、沃尔玛、奥乐齐、胖东来等签订全国合同。
预制菜在商超的陈列位置在调整。据界面新闻报道,永辉在门店调改中缩减了冷冻预制菜的占比,原有的快手菜品牌「辉妈到家」被砍掉;大润发的自有品牌「润发工坊」在该区域仅剩四个单品在售;盒马的冷冻区域缩小,此前销售的西贝与旺顺阁的餐饮品牌产品已下架,同时上架了半预制菜产品。
商超渠道的定制化是应对方式。为特定连锁商超开发独家规格与独家口味,用差异化维持价格带。
七、电商与直播渠道的起量与退货
电商渠道的起量靠单品与内容。叮叮懒人菜 2020 年成立后,主打酸菜鱼单品,2020 年 7 月入驻抖音,与头部主播合作实现冷启动,酸菜鱼产品累计销量超过 3000 万份,2022 年全年销售额突破 8 亿元,2023 年全网销售额 10 亿元。
直播渠道的退货率高于货架电商。冻品在直播场景的退货主要来自化冻与规格不符两类,行业数据显示直播电商冻品退货率从 15% 降到 3.8%,因冷链问题导致的退货率均值仍达 8.4%。
电商渠道的收入基数小、增速波动大。味知香 2025 年电商渠道收入 122.10 万元,同比下降 27.76%,在公司渠道结构里的占比很小。
电商与线下的关系是互补。线上解决新客获取与单品起量,线下解决复购与日常补货,两者的产品规格通常分开。
八、经销渠道的下沉与动销
经销渠道的价值在覆盖半径。经销商把货铺到商超与餐饮门店覆盖不到的县域与乡镇,承担最后一公里的配送与账期。
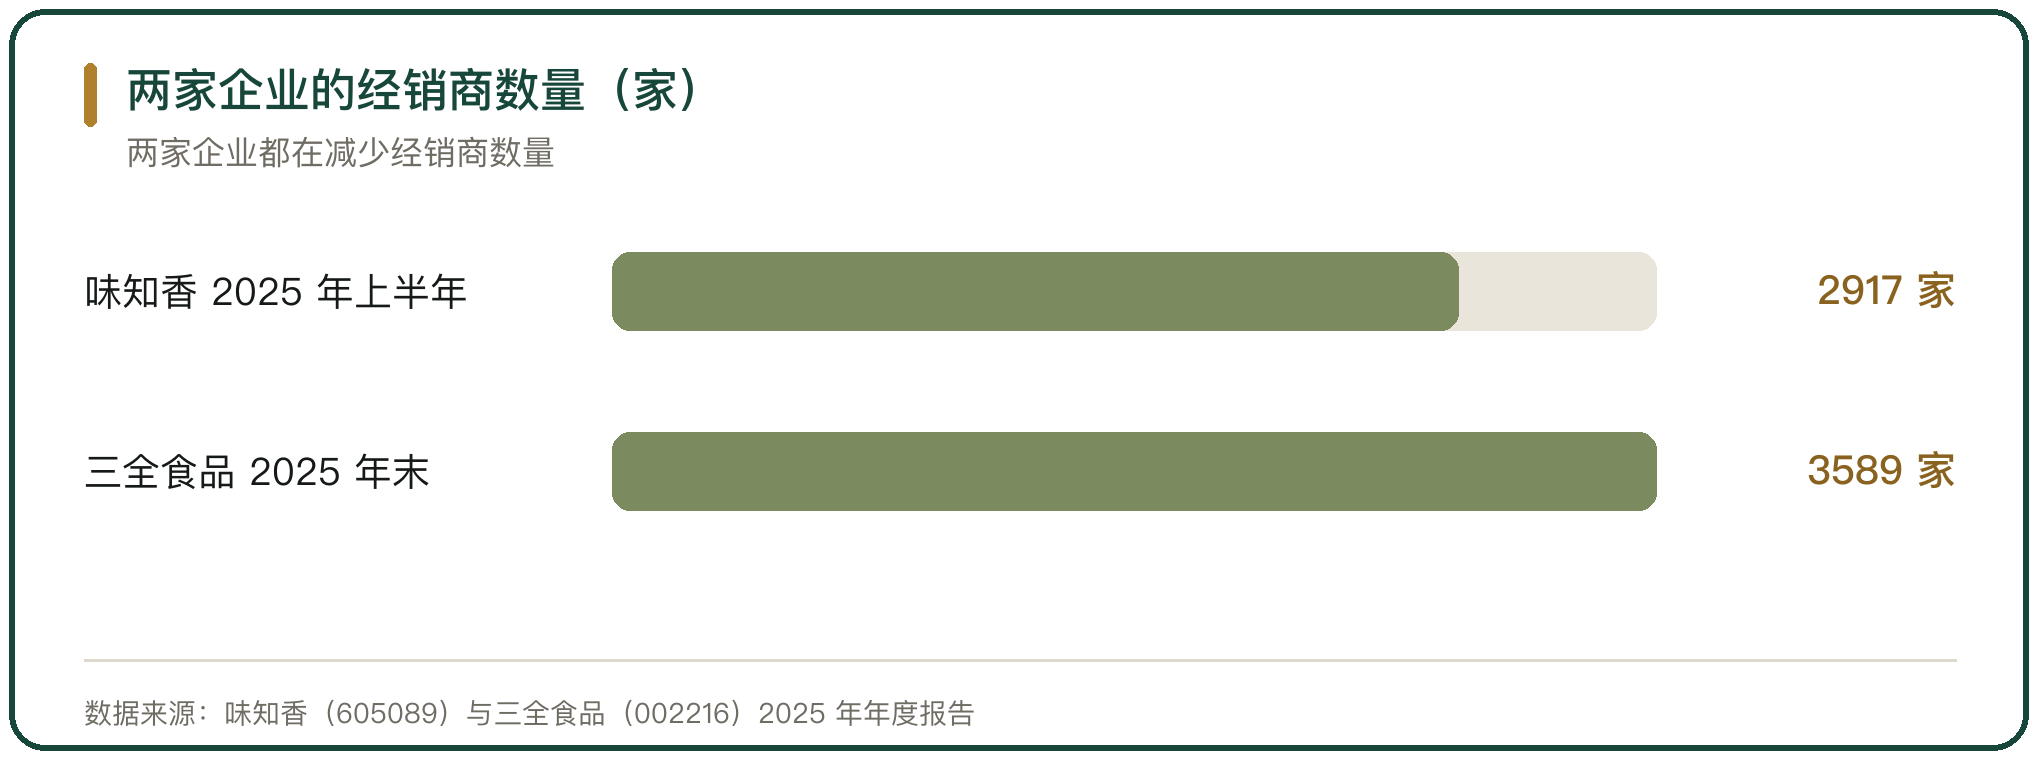
经销渠道的收入与经销商数量同向变化。味知香 2025 年上半年经销商总数从年初的 3077 家缩减到 2917 家;三全食品 2025 年末经销商 3589 家,较 2024 年末减少 606 家。两家企业的调整方向都是优化经销商结构、提升单个经销商的质量。
经销渠道的动销取决于终端。经销商按买断式销售进货,货权转移后动销压力在经销商一侧;动销不畅时,经销商减少进货,供应商的收入随之下降。
九、渠道建设与账期的关系
渠道结构决定了账期结构。商超渠道的账期长、费用高,供应商要垫资备货并承担促销费用;经销渠道买断式销售、先款后货,供应商的现金流压力小;加盟店渠道由加盟商自筹资金,供应商按批发价供货。
预收款是渠道结构的一种反映。味知香 2025 年经营活动现金流量净额 1.69 亿元,同比增长 62.70%,与加盟与经销渠道的先款后货有关。
渠道越短,账期越短,企业对终端价格的掌控也越弱。直营与加盟的定价由总部定,商超与电商的定价受平台规则影响,经销渠道的定价由经销商在指导价基础上自行决定。
十、渠道收缩与品牌取舍
渠道收缩时,品牌要先做取舍。渠道调改会砍掉动销慢的品项与自有品牌。据界面新闻报道,永辉在调改中砍掉了自有快手菜品牌「辉妈到家」;金龙鱼旗下中央厨房品牌「丰厨」的预制菜产品从山姆渠道撤下,央厨产品从 2023 年财报中的九个单品与两个半成品,减少到 2025 年上半年的六款米饭类产品与两款便当。
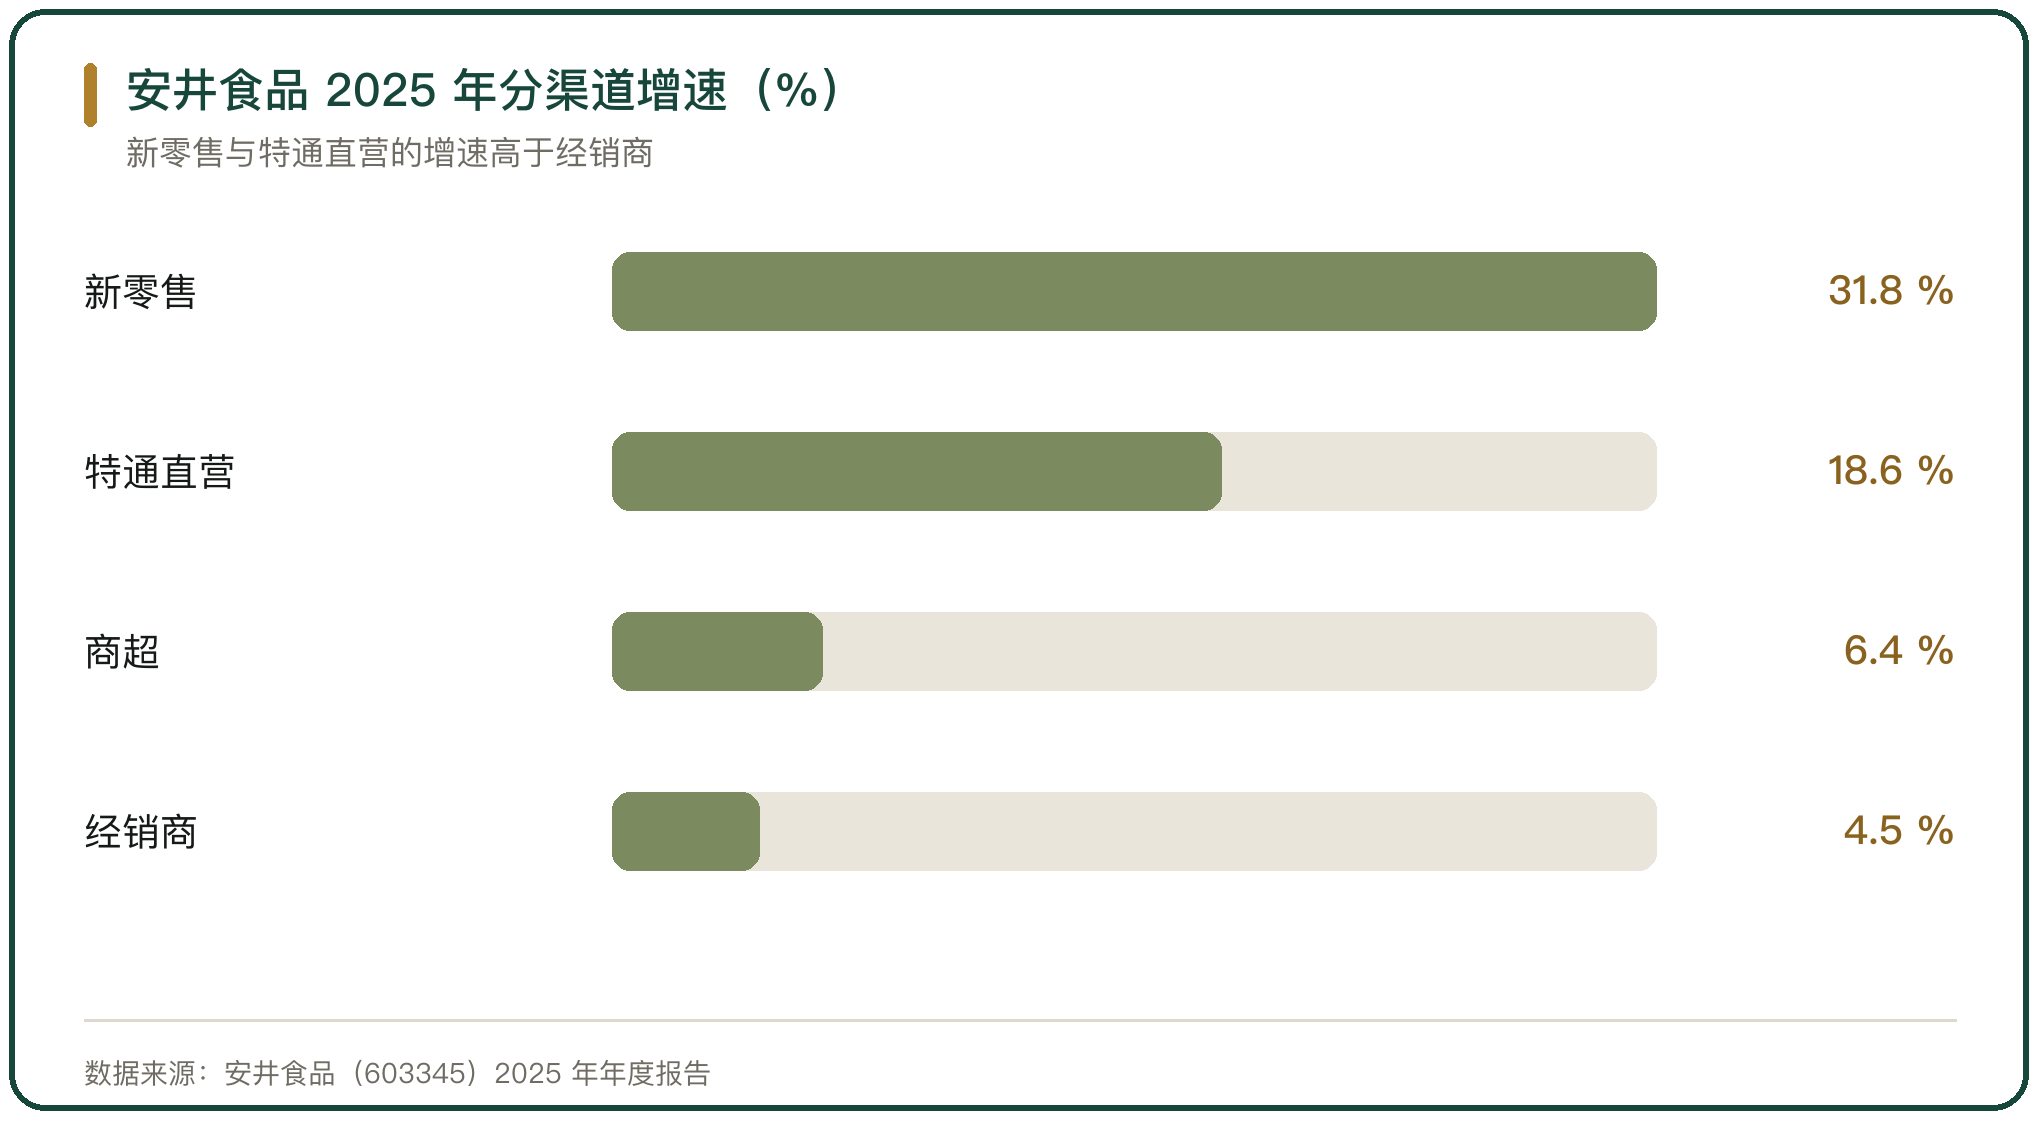
收缩的另一侧是集中。安井食品 2025 年营业收入 161.93 亿元,同比增长 7.05%,单品年营收超 1 亿元的 40 种,其中 5 种超 5 亿元;渠道上,经销商、特通直营、商超、新零售的增速分别为 4.5%、18.6%、6.4%、31.8%。
品牌与渠道的匹配决定取舍结果。渠道收缩时保留下来的,通常是品牌力强、动销稳定的品项;被砍掉的,多是与渠道场景不匹配的品项。



写点看法