

小罐茶式的品牌化路径
关键词 小罐茶品牌化路径大师背书门店与分销品类延伸区域公用品牌
一、品牌化路径的起点与定位
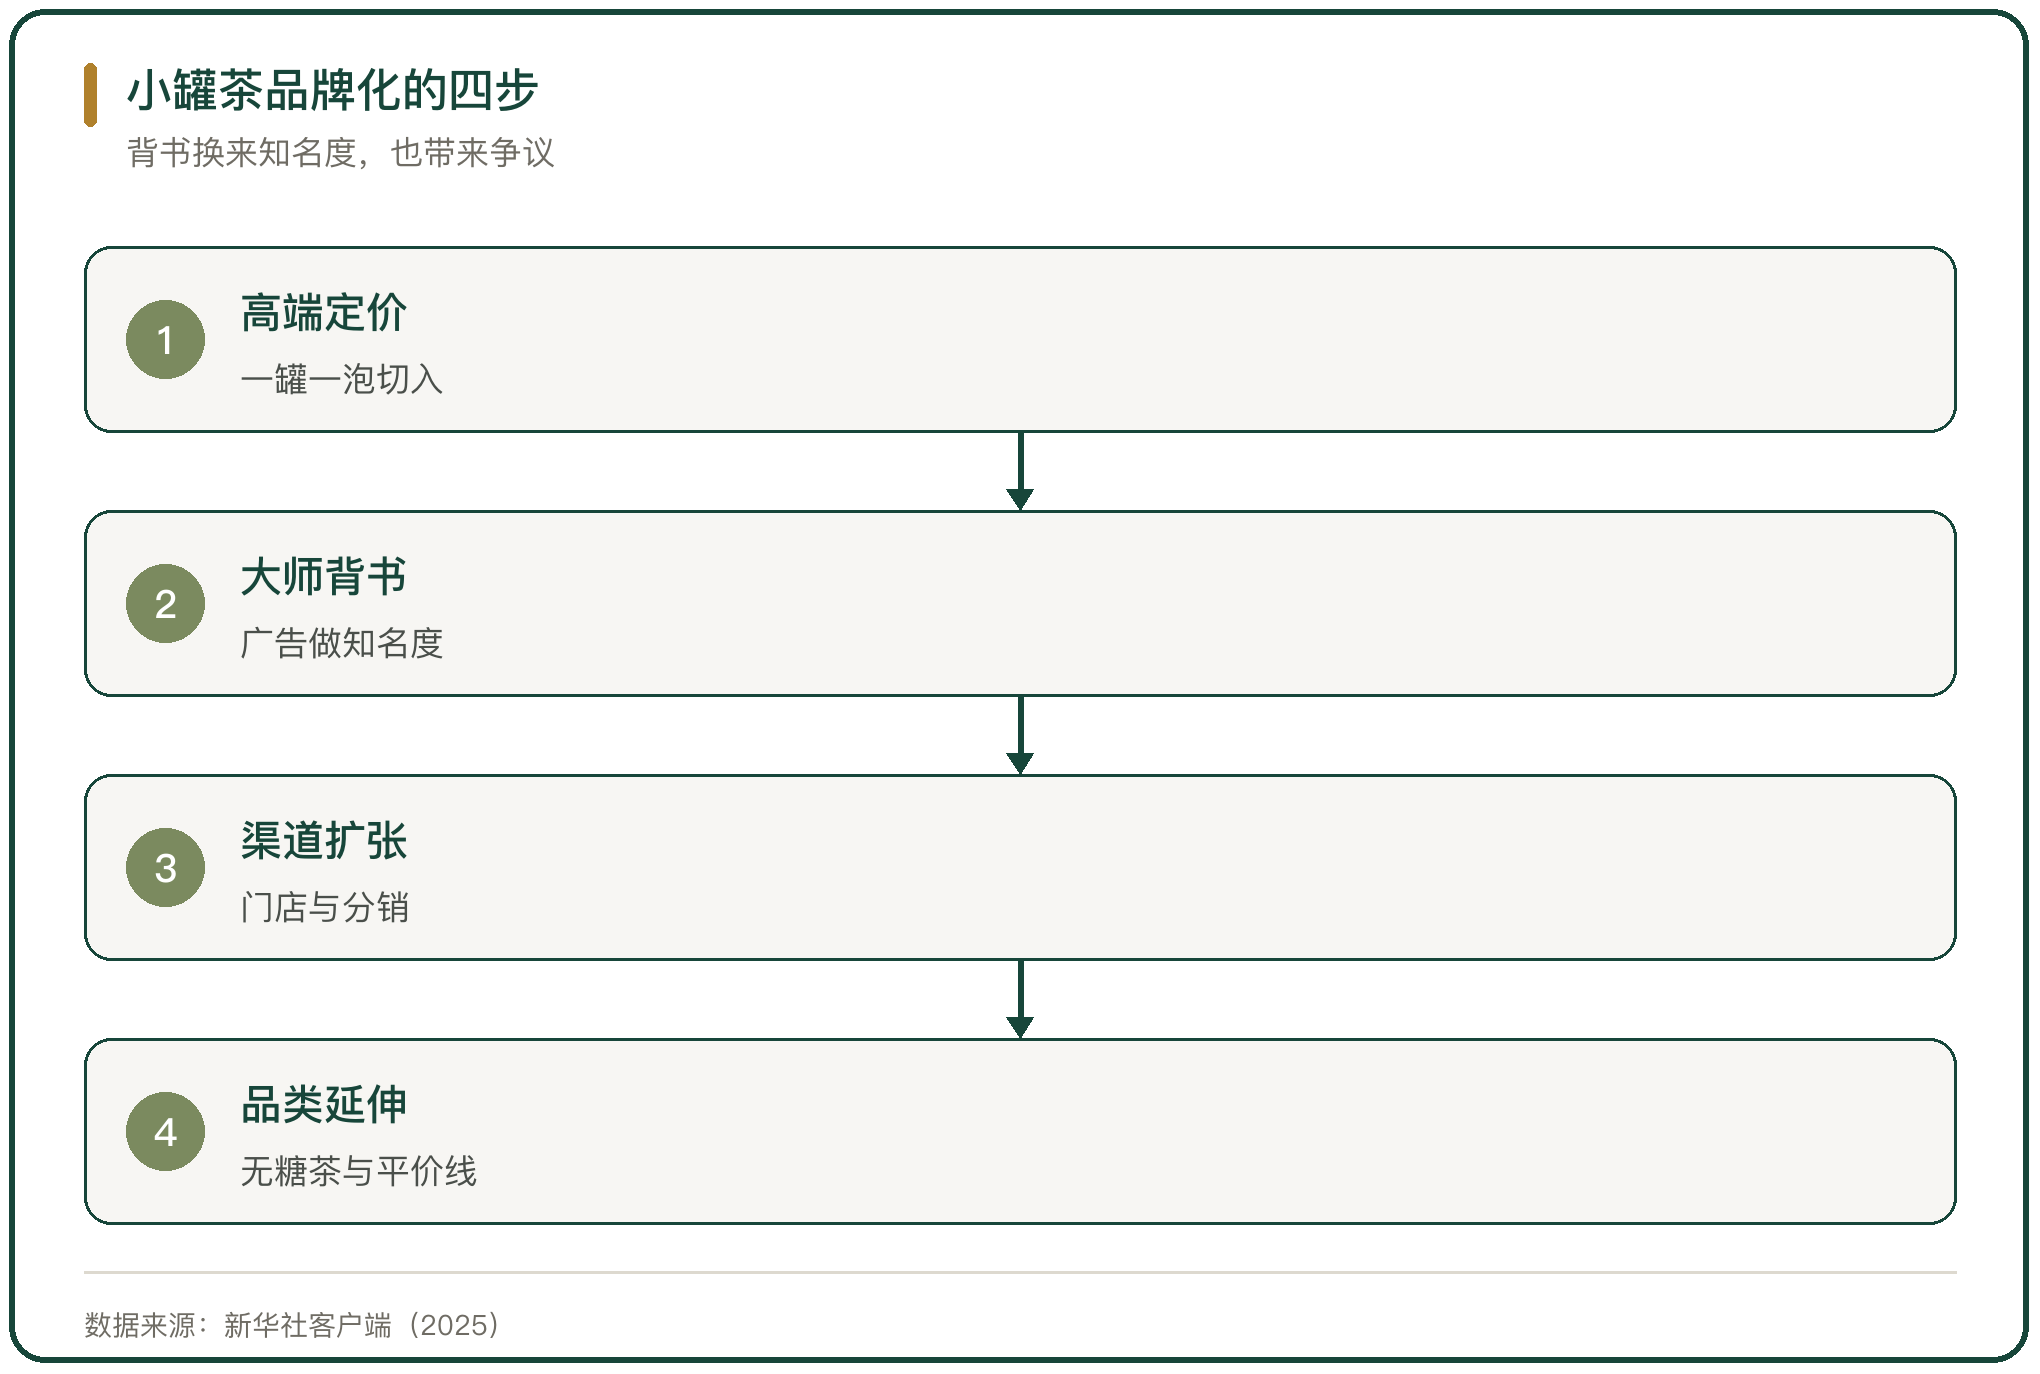
小罐茶 2016 年上市,用统一的小罐包装切入茶叶市场。产品按罐定价,一罐一泡,消费者不用称重、不用猜量,把茶叶的购买动作简化成选品类与选价位。
定位走高端。中央广播电视总台投放的「大师作」广告把小罐茶与制茶大师绑在一起,2018 年销售额突破 20 亿元。知名度上来了,争议也跟着来,广告里的产能与真实产量对不对得上,成了公开讨论的话题。
二、定价与包装的标准化
小罐茶的定价按包装与品类分层。金罐系列走高价位,礼盒面向送礼场景,一盒一码把每一盒的身份写进可查询的编码。包装的标准化让茶叶有了像工业品的规格感。
平价线补上日常自饮的需求。2024 年 6 月,小罐茶推出平价子品牌「小罐茶园」,产品价格落在 100 元到 300 元/斤的区间,把客群从送礼扩到日常自饮。
三、大师背书的争议与回应
争议的核心是产能。网友按广告里的大师数量换算,一位大师全年无休每天要炒上千斤鲜叶,而顶尖制茶师 1 天不过 40 斤,质疑广告里的「大师作」与实际产量对不上。
2024 年 6 月,小罐茶创始人杜国楹就「大师作」的表述致歉,同时开源 135 项制茶专利。回应的方式是把背书从个人转向工艺与标准,用可公开的专利替代难以核实的个人产能。
四、门店与分销渠道
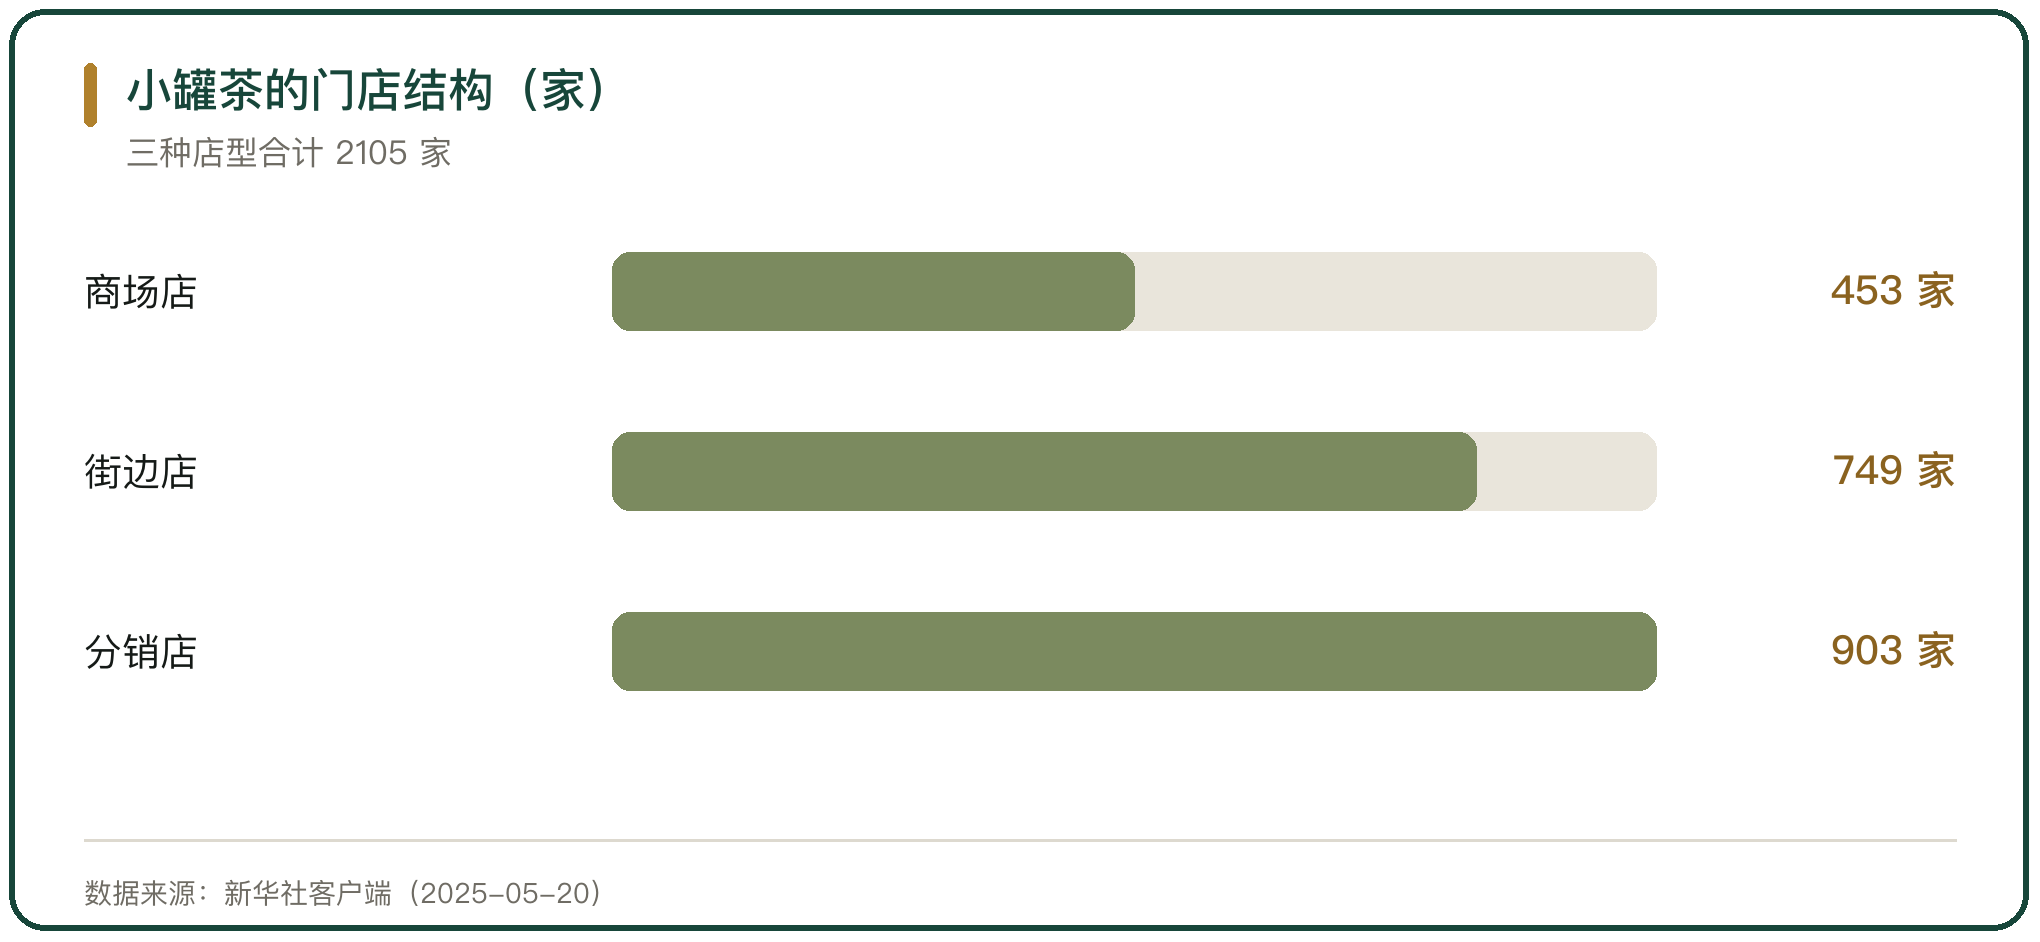
渠道走的是门店加分销。截至 2025 年 5 月 20 日,小罐茶门店 2105 家,其中商场店 453 家、街边店 749 家、分销店 903 家(新华社客户端 2025-05-20)。2024 年签约门店 609 家,2025 年 1 月到 4 月签约 196 家。
烟酒渠道是另一条线。小罐茶在烟酒渠道的分销网点突破 5000 个,把茶叶摆进消费者买烟买酒的场景里。3 种店型对应 3 种人流,商场店做形象、街边店做复购、分销店做覆盖。
五、供应链与研发投入
品牌要撑住定价,供应链得跟上。小罐茶累计研发投入 3.2 亿元,持有 1360 项知识产权,已投资建设 8 家初制茶厂与黄山超级工厂(新华社客户端 2025)。工厂负责拼配、包装与品控,把散茶做成统一规格的成品。
自建产能解决 2 个问题,一是品质的稳定性,二是产能的可控性。品牌规模上来以后,靠代工很难保证每一批的规格一致,自建工厂是把规格握在自己手里。
六、品类延伸到瓶装茶饮
2025 年 5 月 21 日,小罐茶推出「高香无糖茶」,首批为东方美人、茉莉普洱与玫瑰红茶 3 款,建议零售价 5 元/瓶,后续又推出兰香绿茶与冰岛白茶。瓶装茶饮把品牌从礼盒场景拉进日常消费。
延伸的逻辑是把品牌资产用到更大的货架上。茶叶的门店增长有上限,瓶装茶饮走的是商超与便利店的渠道,客群与消费频次都不同。品牌能不能跨品类,看的是消费者认不认这块牌子。
七、传统茶企的品牌化对比
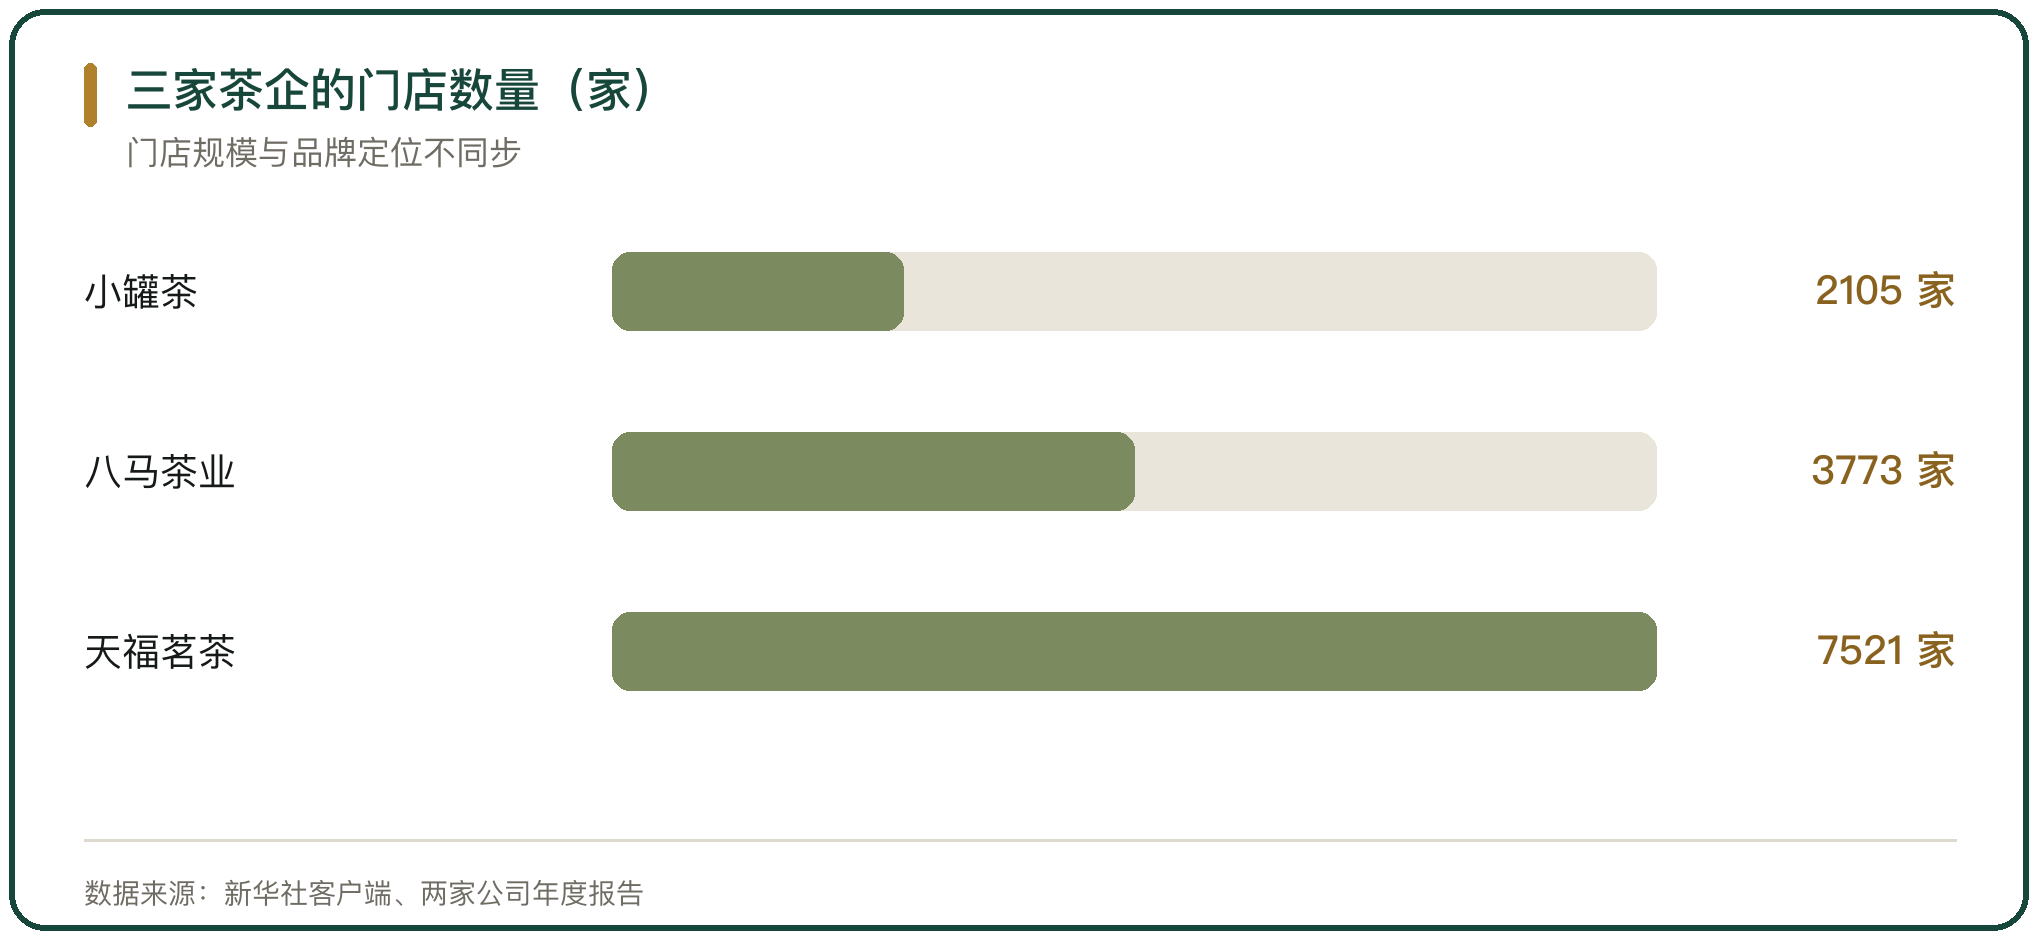
同一条赛道上,八马茶业靠加盟做规模。八马茶业股份有限公司 2025 年营业收入 21.96 亿元,同比增长 2.5%,归母净利润 2.22 亿元;门店 3773 家,其中加盟店 3538 家、占 93.8%,直营店 235 家,单店年均收入 39.25 万元。
门店规模的背后是存货压力。八马茶业 2025 年末存货 5.79 亿元,同比增长 31.9%。加盟模式把开店速度做上去,也把库存与动销的压力留在体系里,品牌方要替加盟商兜住货。
八、直营与加盟的门店模型
天福茗茶走的是另一条路。天福茗茶 2024 年收入 15.626 亿元,毛利率 51.6%,门店 7521 家(2024 年末),其中自有门店数量远小于分销商门店。门店数量多、单店体量小,靠分销网络把货铺开。
3 种门店模型对应 3 种成本结构。小罐茶的分销店多、八马茶业的加盟店多、天福茗茶的分销网络广,共同点是品牌方把开店成本转移给渠道商,自己收品牌与供货的钱。
九、区域公用品牌的价值
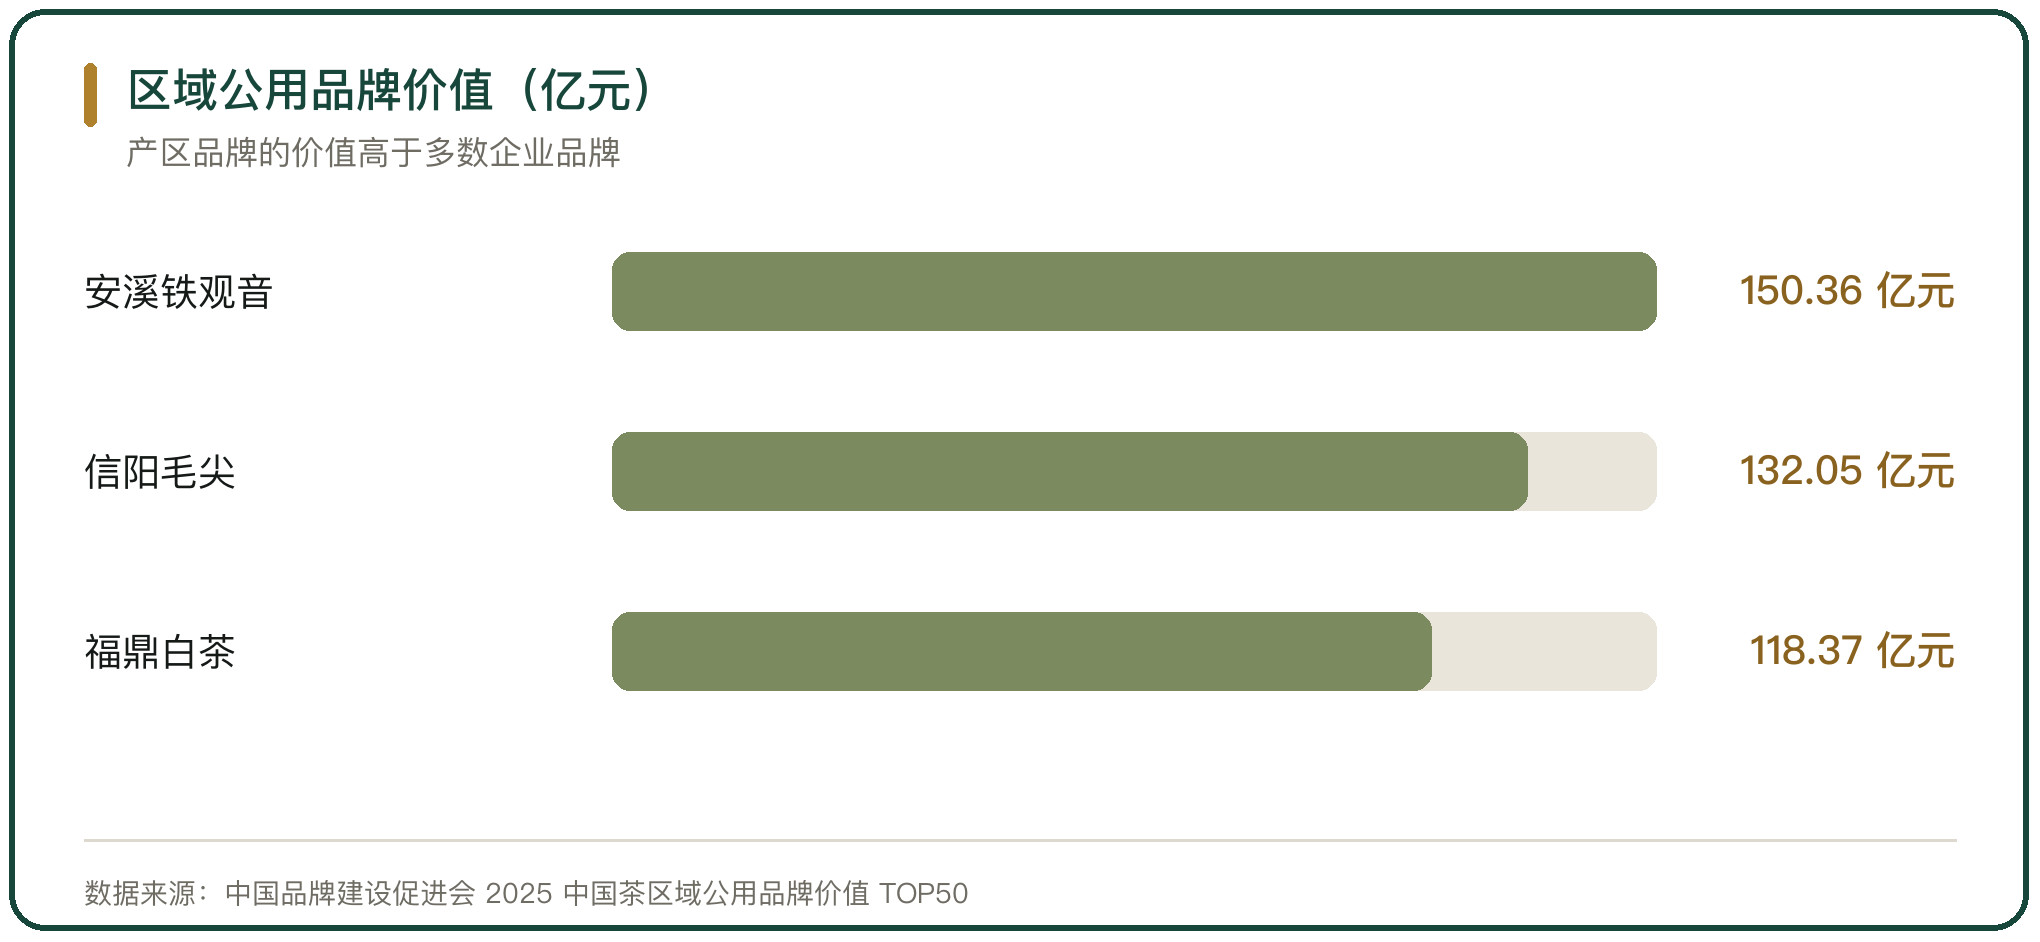
品牌化的另一条线是产区。2025 中国茶区域公用品牌价值 TOP50 中,安溪铁观音 150.36 亿元、信阳毛尖 132.05 亿元、福鼎白茶 118.37 亿元(中国品牌建设促进会)。区域品牌的价值往往高于单个企业品牌。
企业品牌里,八马茶业 120.12 亿元居首,中茶 119.31 亿元、华祥苑 70.52 亿元排在其后(中国品牌建设促进会)。产区品牌背书地域,企业品牌背书产品,两者叠在一起,消费者才愿意支付溢价。
十、品牌化的约束
约束来自 3 处。高端定价与渠道扩张在同一张表上相互牵制,门店多了,单店收入与品牌稀缺感都被稀释;标准化与风味之间有张力,统一规格难免牺牲部分个性;存货与动销要匹配,货压得越多,减值风险越大。
品牌化的成败,看的是故事能不能落到每一批产品上。可核的工艺、可查的编码与可追溯的产地,才是溢价的支点。



写点看法