

食用菌价格周期与库存
关键词 食用菌价格价格周期干香菇指数鲜品库存干品库存菌企毛利率
一、食用菌价格的两个周期
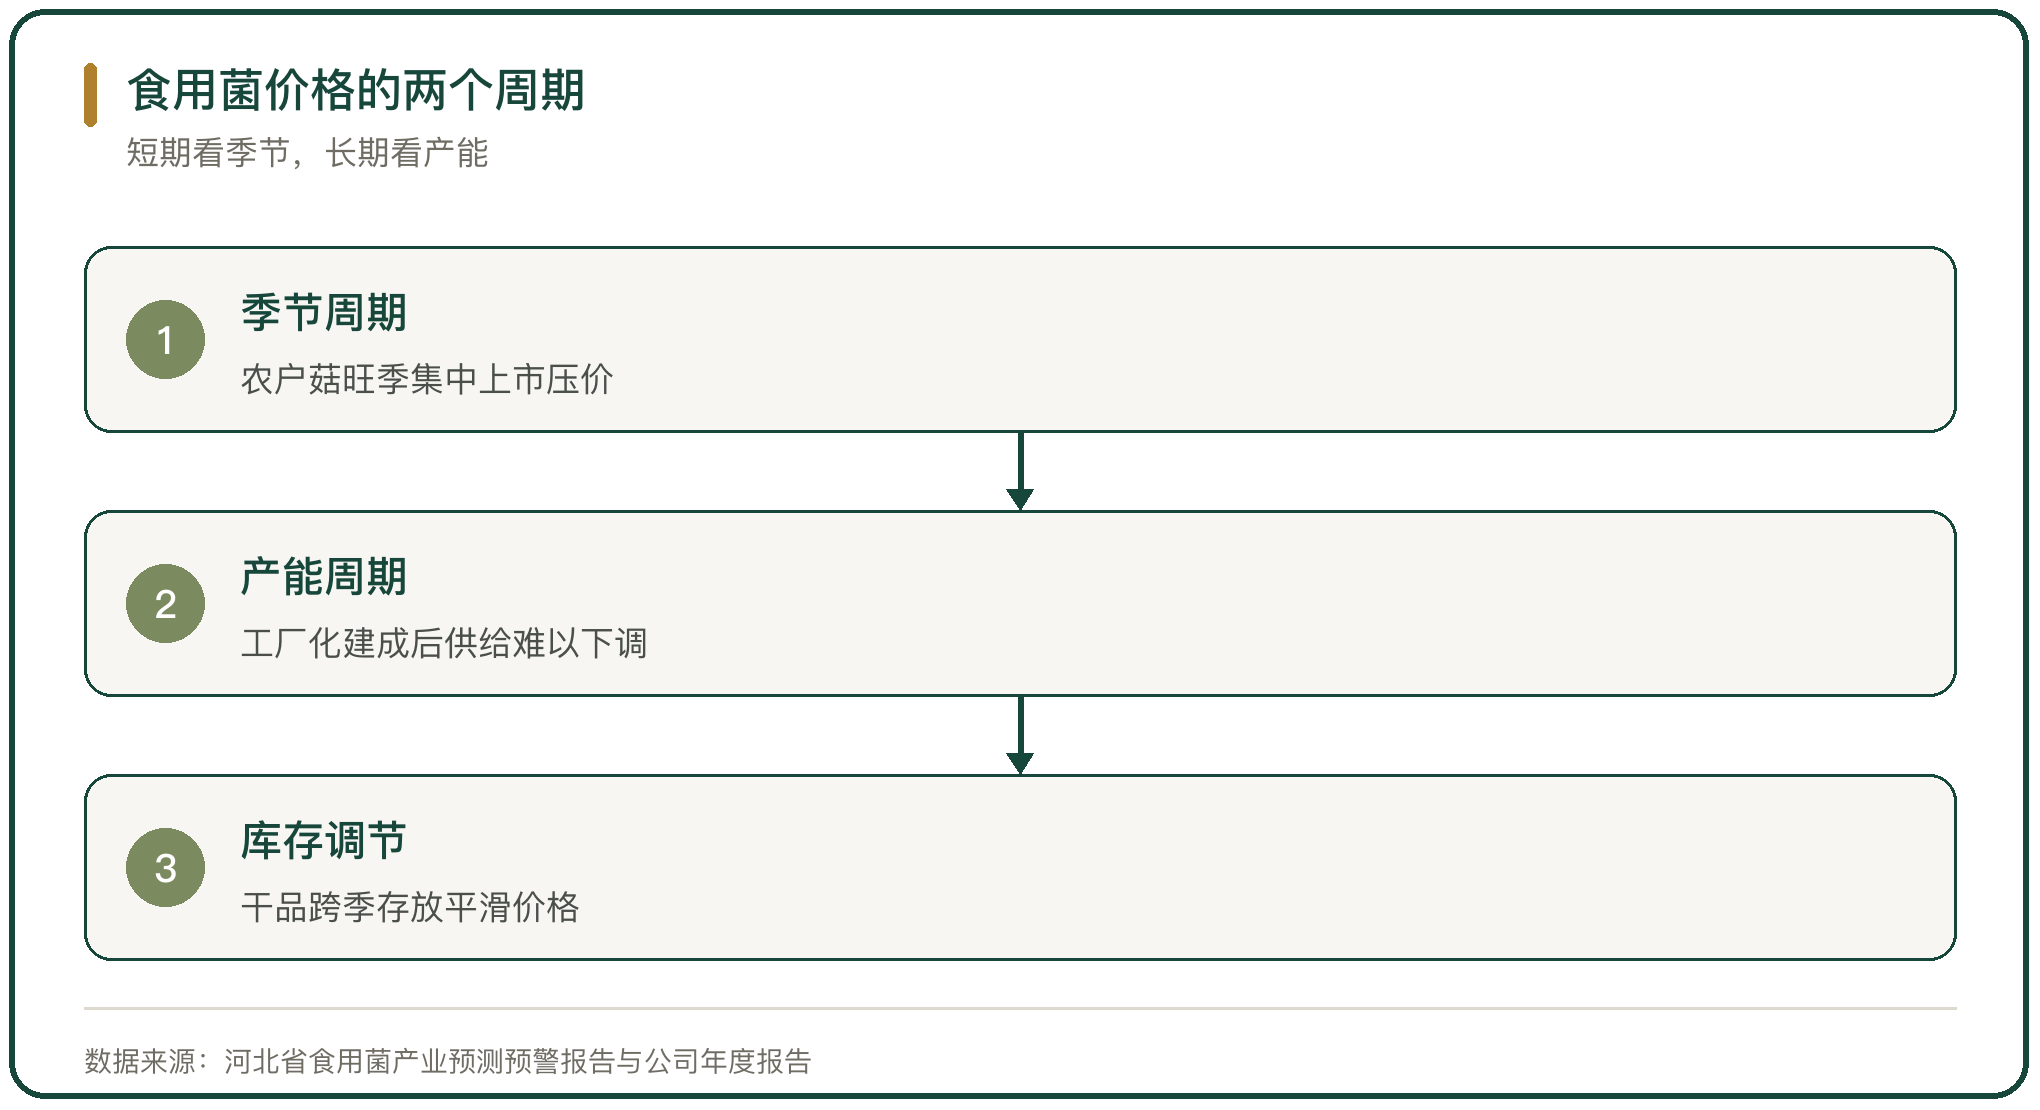
食用菌价格随季节摆动。农户菇在旺季集中上市,价格落到低位,淡季供应减少,价格回升;工厂化菇全年供货,季节摆动被部分填平。
另一个周期来自产能。工厂化的菇房与设备一旦建成,折旧与能耗照常发生,价格下行时产量只能维持或增加,供给对价格的响应变弱。两个周期叠加,短期看季节,长期看产能。
二、2025 年主要品类的价格变化
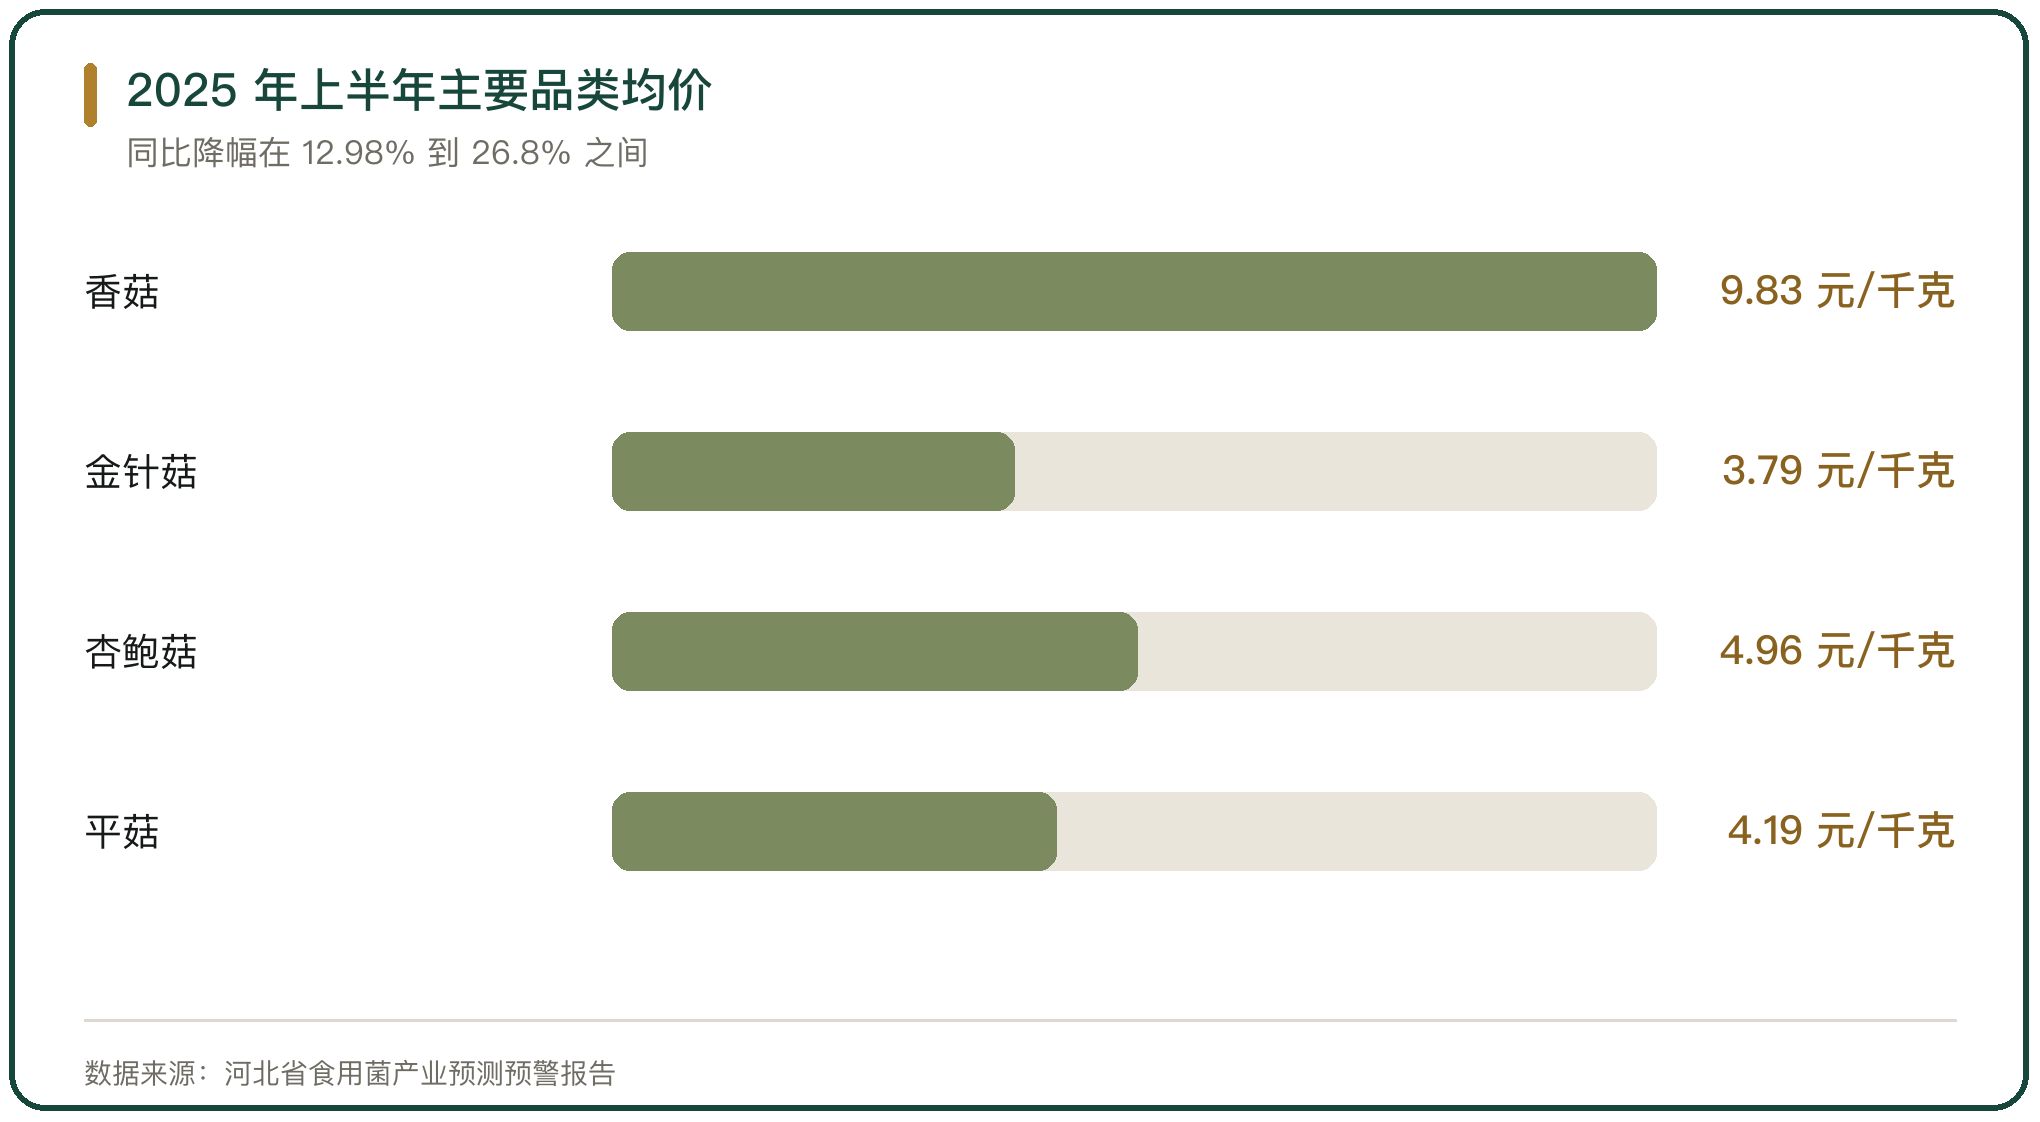
河北省食用菌产业预测预警报告给出的口径是,2025 年上半年香菇均价 9.83 元/千克、同比下降 26.8%,平菇 4.19 元/千克、下降 15.01%,黑木耳 64.37 元/千克、下降 12.98%,金针菇 3.79 元/千克、下降 20.04%,杏鲍菇 4.96 元/千克、下降 16.78%。
2025 年前三季度金针菇均价 4.14 元/千克、同比下降 15.16%。北京新发地农产品批发市场的数据显示,2025 年上半年金针菇均价 4.3 元/公斤、同比下降 13.2%,下半年 6.4 元/公斤、同比上升 18.1%,同一年内价格先低后高。
三、干香菇价格指数的走势
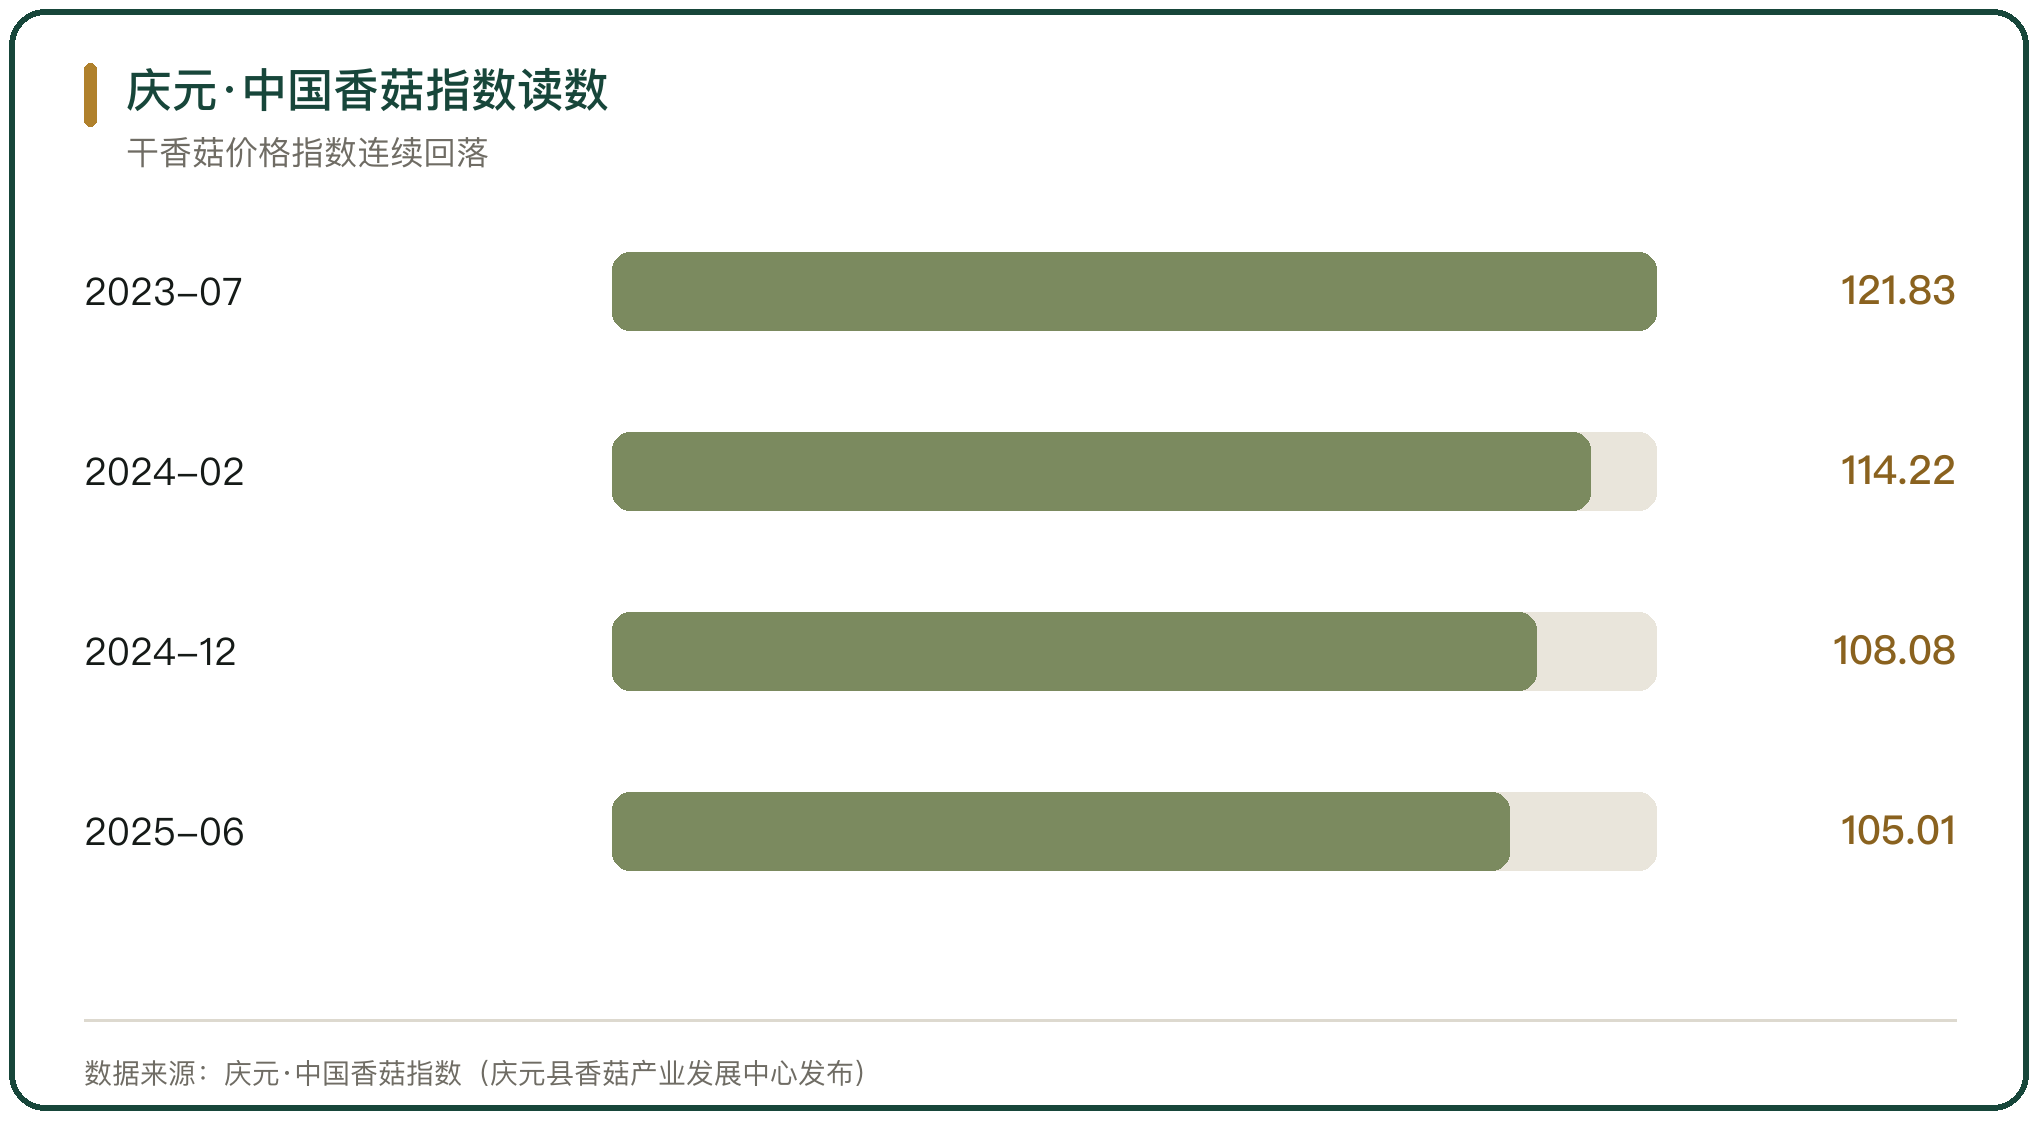
庆元·中国香菇指数(干香菇价格指数)从 2023 年 7 月的 121.83 降到 2024 年 2 月的 114.22、2024 年 12 月的 108.08 和 2025 年 6 月的 105.01。指数连续回落,干香菇价格处在下行通道。
干香菇可以库存,价格下行时库存是压力。干品把水分降到 13% 以下可以常温存放,产地与贸易商在价格高位收的货,在价格下行时形成浮亏,出库速度放缓又压住产地收购价。
四、工厂化对价格季节性的影响
工厂化把出菇时间排进计划,全年按量供货。中国食用菌协会《中国食用菌工厂化研究报告(2024 至 2025 年)》的口径是金针菇工厂化率 92.4%、杏鲍菇 78.6%。工厂化率高的品类,价格更接近全年均价,季节波幅收窄。
供给全年化之后,价格的季节低点被填平,但产能集中释放时价格下行更明显。雪榕生物 2025 年金针菇收入 14.10 亿元、毛利率 12.78%,处在偏低区间。
五、库存的两种形态
食用菌库存分鲜品与干品两类。鲜品保质期短,库存周转以天计,产地冷库的库存多是待发运的货;干品可以跨季存放,库存周转以月计,产地与贸易商的干仓库存是真正的调节库存。
两类库存的调节能力不同。鲜品库存只能平滑几天内的产销差,干品库存可以跨过整个旺季。价格下行阶段,干品库存把一部分鲜品需求转成干制需求,产地的干制比例随之上升。
六、库存对资金的占用
库存占用资金。冷库库存要压货款、付仓储与电费,货在库里放一个月,资金成本与仓储成本都要计入最终售价。
鲜品的损耗随库存时间上升。鲜菇在库时间越长,失水与褐变越明显,超过保鲜期只能降价处理或转干制;干品的损耗低,但压库时间长,资金占用的时间成本高。两类库存的成本结构不同,取舍看价格的下行幅度。
七、价格周期与菌企业绩
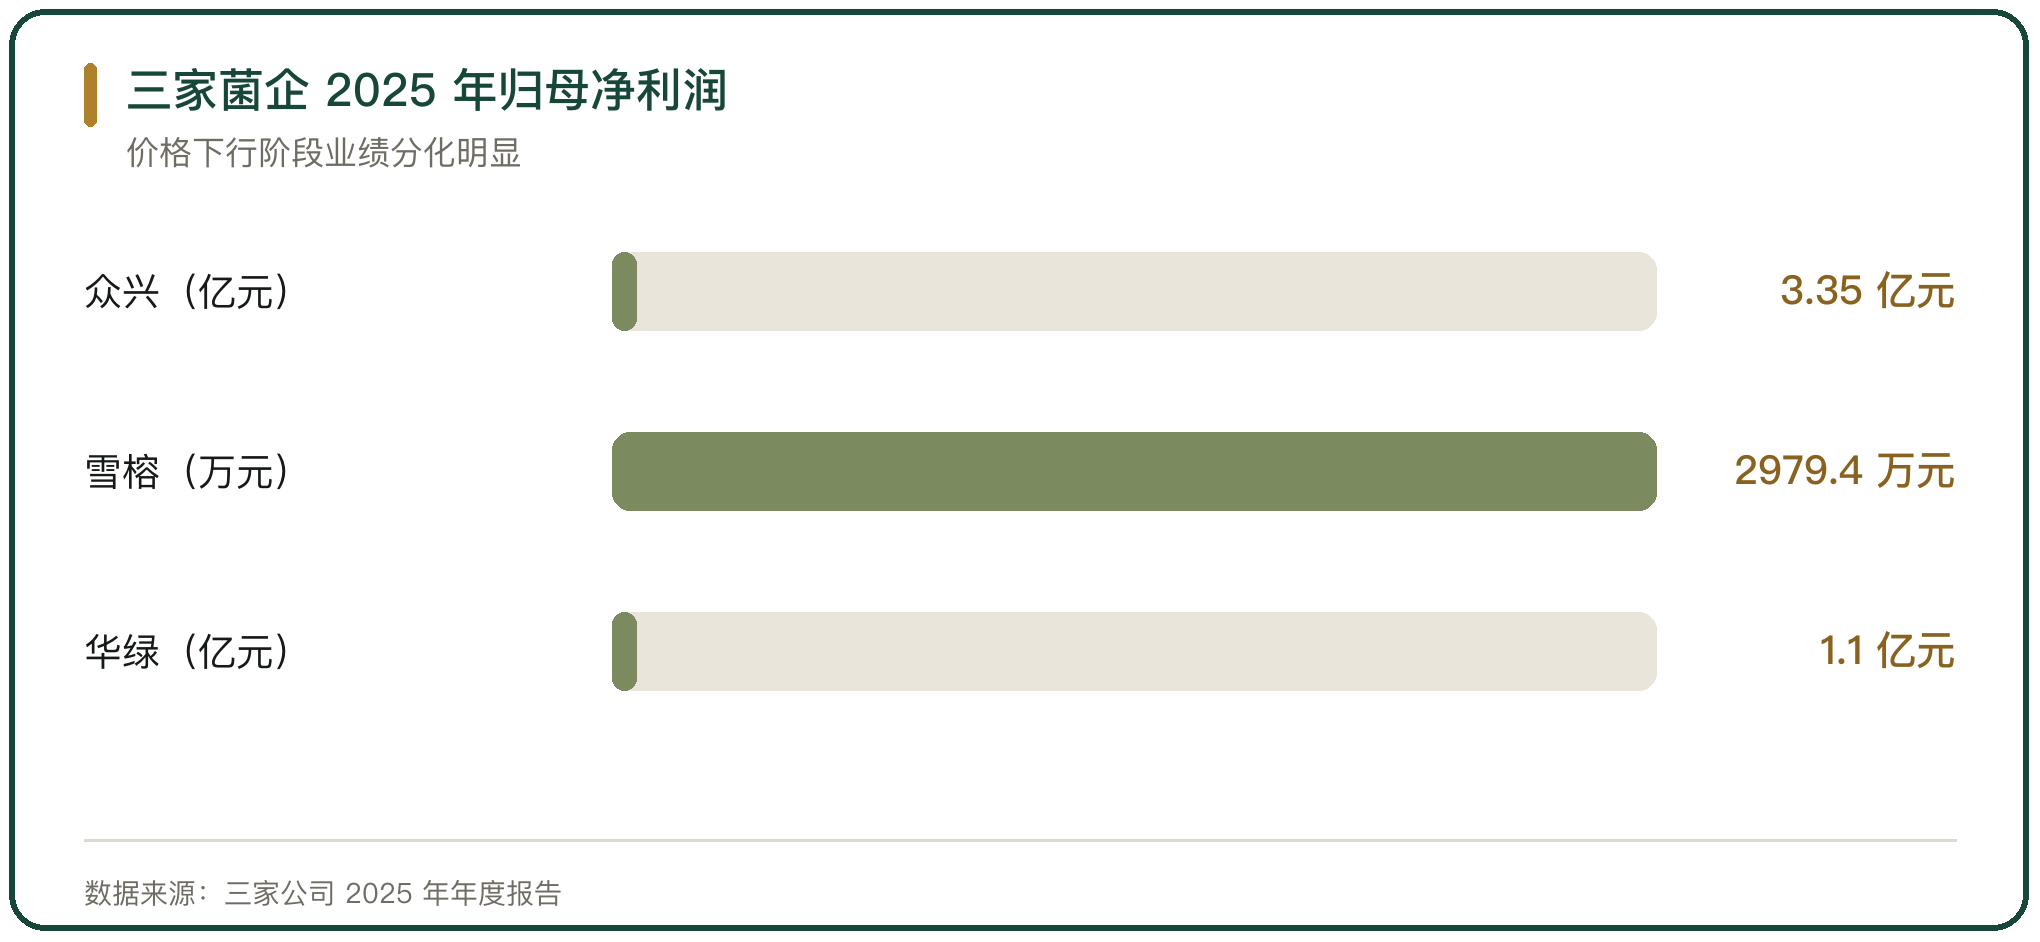
价格周期反映在上市公司业绩上。众兴菌业 2025 年营业收入 20.98 亿元、同比增长 8.43%,归母净利润 3.35 亿元、同比增长 161.63%;双孢菇收入 12.48 亿元、毛利率 36.74%,金针菇收入 8.12 亿元、毛利率 16.88%。
雪榕生物 2025 年营业总收入 19.88 亿元、同比下降 8.09%,归母净利润 2979.4 万元,实现扭亏;金针菇收入 14.10 亿元、占 70.94%。同一品类里,双孢菇的毛利率明显高于金针菇。
八、品类结构对价格压力的缓冲
品类结构决定业绩的抗压能力。华绿生物 2025 年营业收入 12.92 亿元、同比增长 25.17%,归母净利润 1.1 亿元、同比增长 331.82%。万辰集团 2025 年营业总收入 514.59 亿元、同比增长 59.17%,归母净利润 13.45 亿元、同比增长 358.09%,其中食用菌业务收入 6.02 亿元、同比增长 11.81%。
品类之间的价格弹性不同。金针菇的工厂化率最高、价格竞争最激烈,毛利率处在低位;双孢菇与真姬菇的竞争压力小一些,毛利率相对高。菌企在价格下行阶段的表现,取决于高毛利品类在收入里的占比。
九、产地库存与冷库的调节
产地冷库与干仓决定库存能在哪里停留。庆元香菇市场 2024 年交易额 31 亿元,冷链集配中心入选 2024 年浙江省培育建设名单,鲜品与干品在同一个市场里分流。
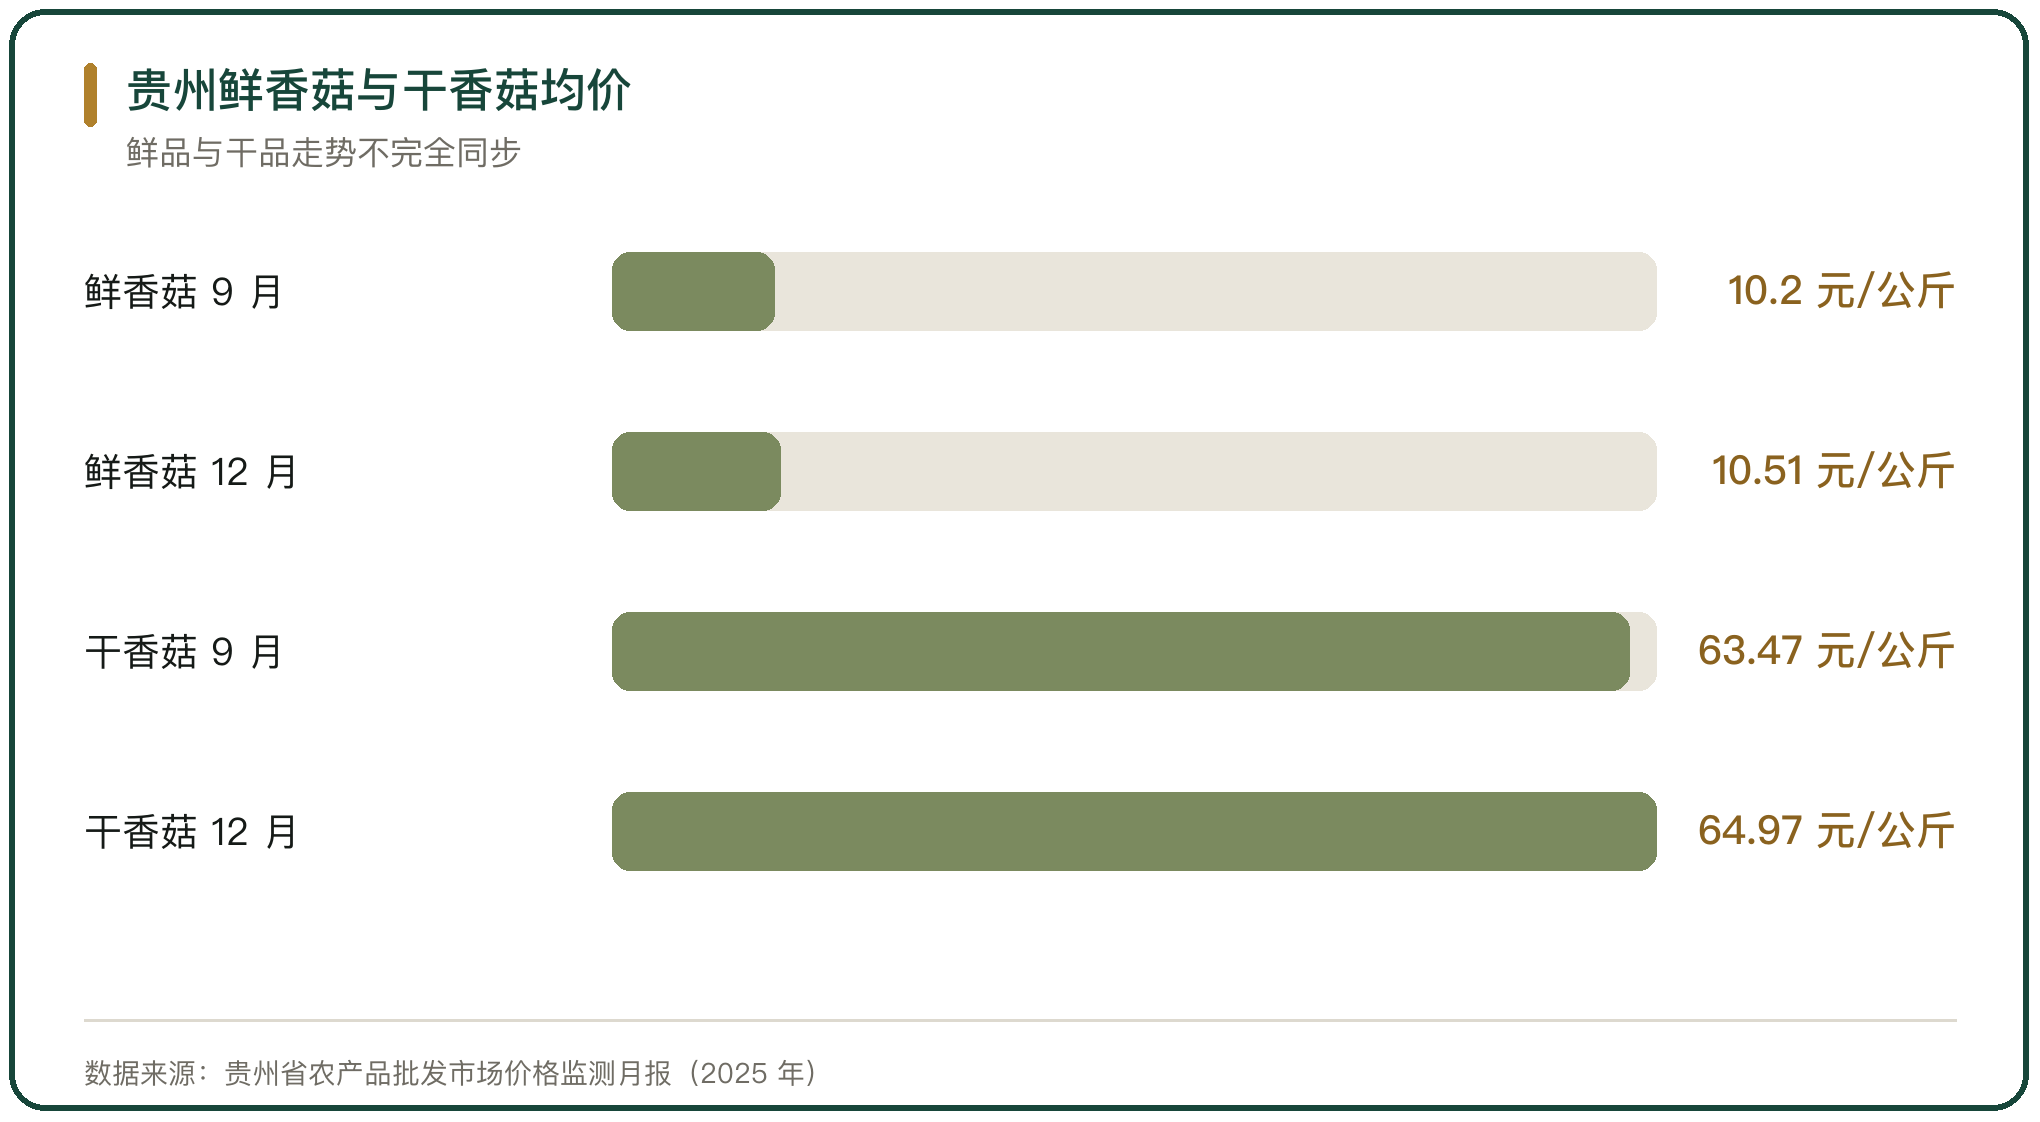
贵州省农产品批发市场价格监测月报(2025 年)显示,鲜香菇 9 月的批发均价为 10.20 元/公斤、11 月的为 10.41 元/公斤、12 月的为 10.51 元/公斤;干香菇同期为 63.47、62.83、64.97 元/公斤。鲜品与干品的价格走势并不完全同步,产地在两者之间的切换构成短期的库存调节。
十、食用菌价格与库存的判断
食用菌价格短期看季节、长期看产能。工厂化率高的品类季节波幅收窄,产能集中释放时价格下行的压力更直接,金针菇毛利率已被压到 16.88% 上下,双孢菇仍有 36.74%。
库存的调节能力集中在干品。干香菇价格指数从 121.83 回落到 105.01,干品库存高、出库慢的产地,收购价被压得更低。鲜品库存只能平滑几天内的产销差,跨周期的调节靠干制与冷库的配合。



写点看法