

区域流通格局的东中西部差异
关键词 东中西部差异农产品批发市场冷库容量冷链物流 100 强国家骨干冷链物流基地东西部协作
一、生产端与市场端的错位
2024 年全国蔬菜种植面积 35079.53 万亩、产量 86113.98 万吨。分区域看,西部种植面积占比 38.39%、产量占比 32.47%,东部种植面积占比 31.15%、产量占比 36.22%。
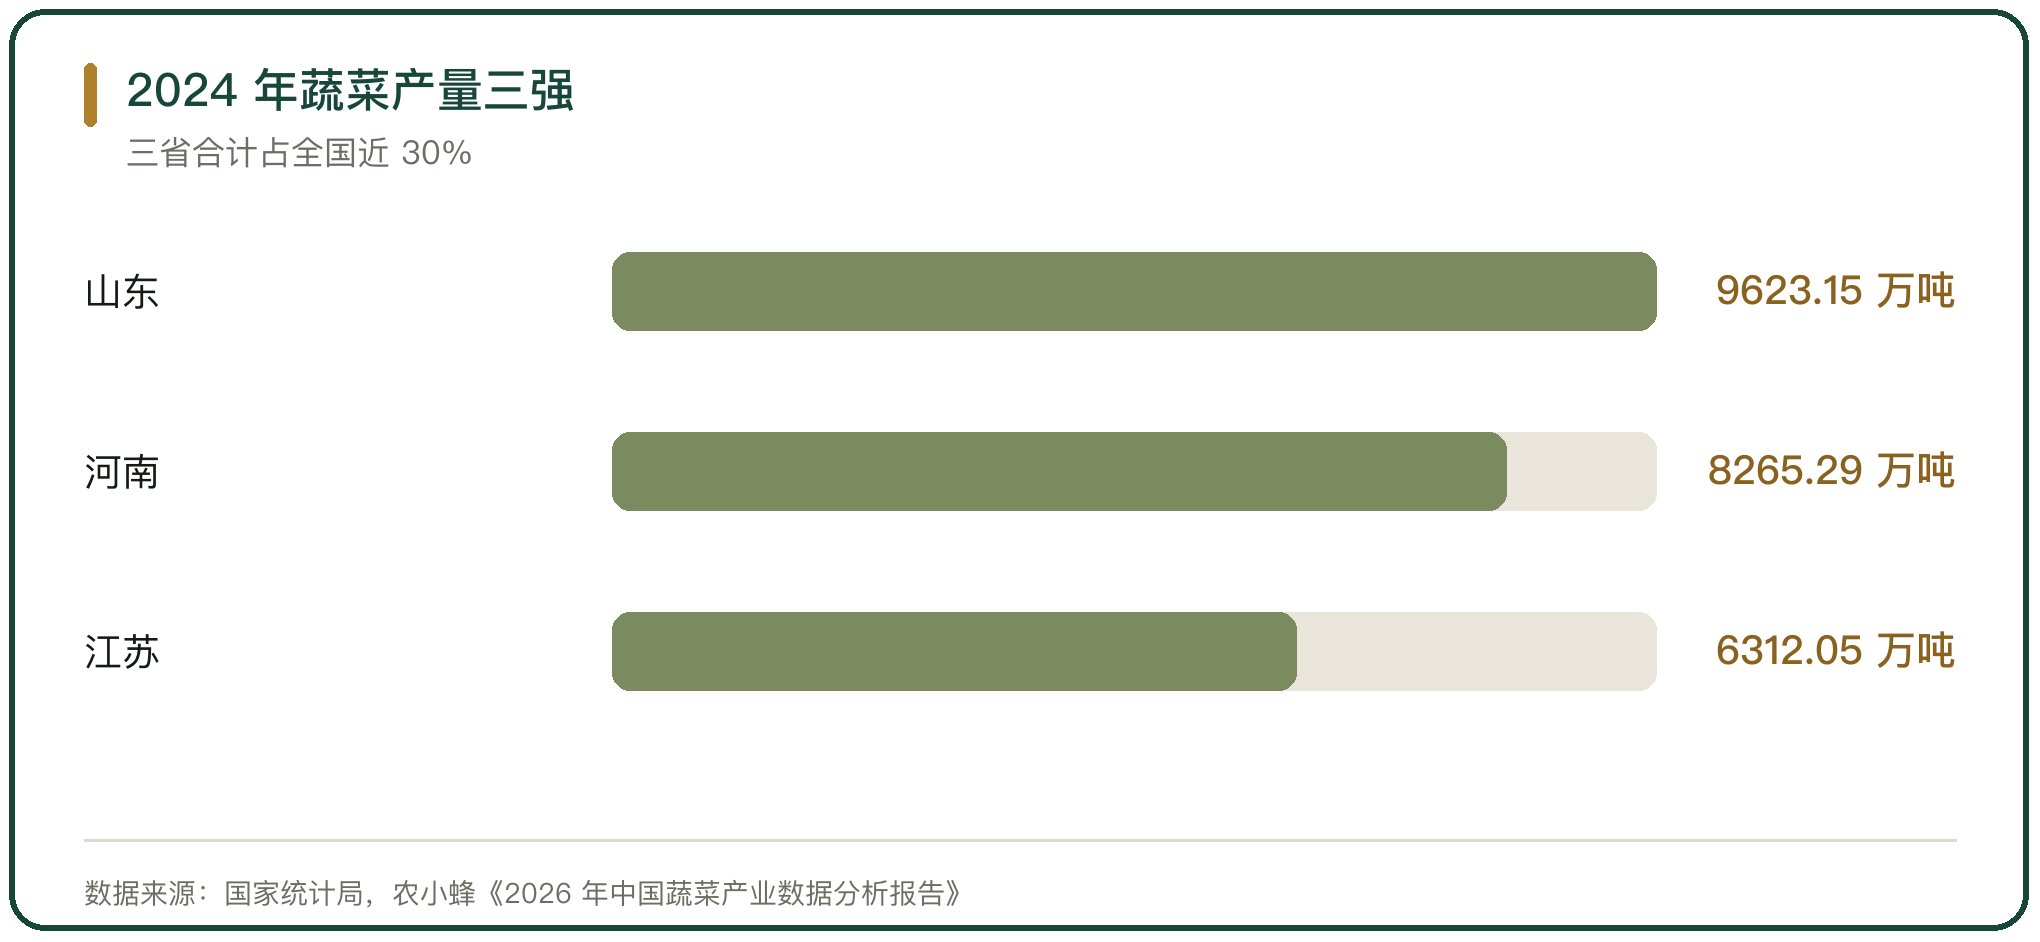
产量前三位是山东 9623.15 万吨、河南 8265.29 万吨、江苏 6312.05 万吨,三省合计 2.42 亿吨,占全国近 30%。
生产分布相对分散,市场分布却很集中,这个错位决定了流通的基本走向。
二、亿元以上农批市场的区域格局
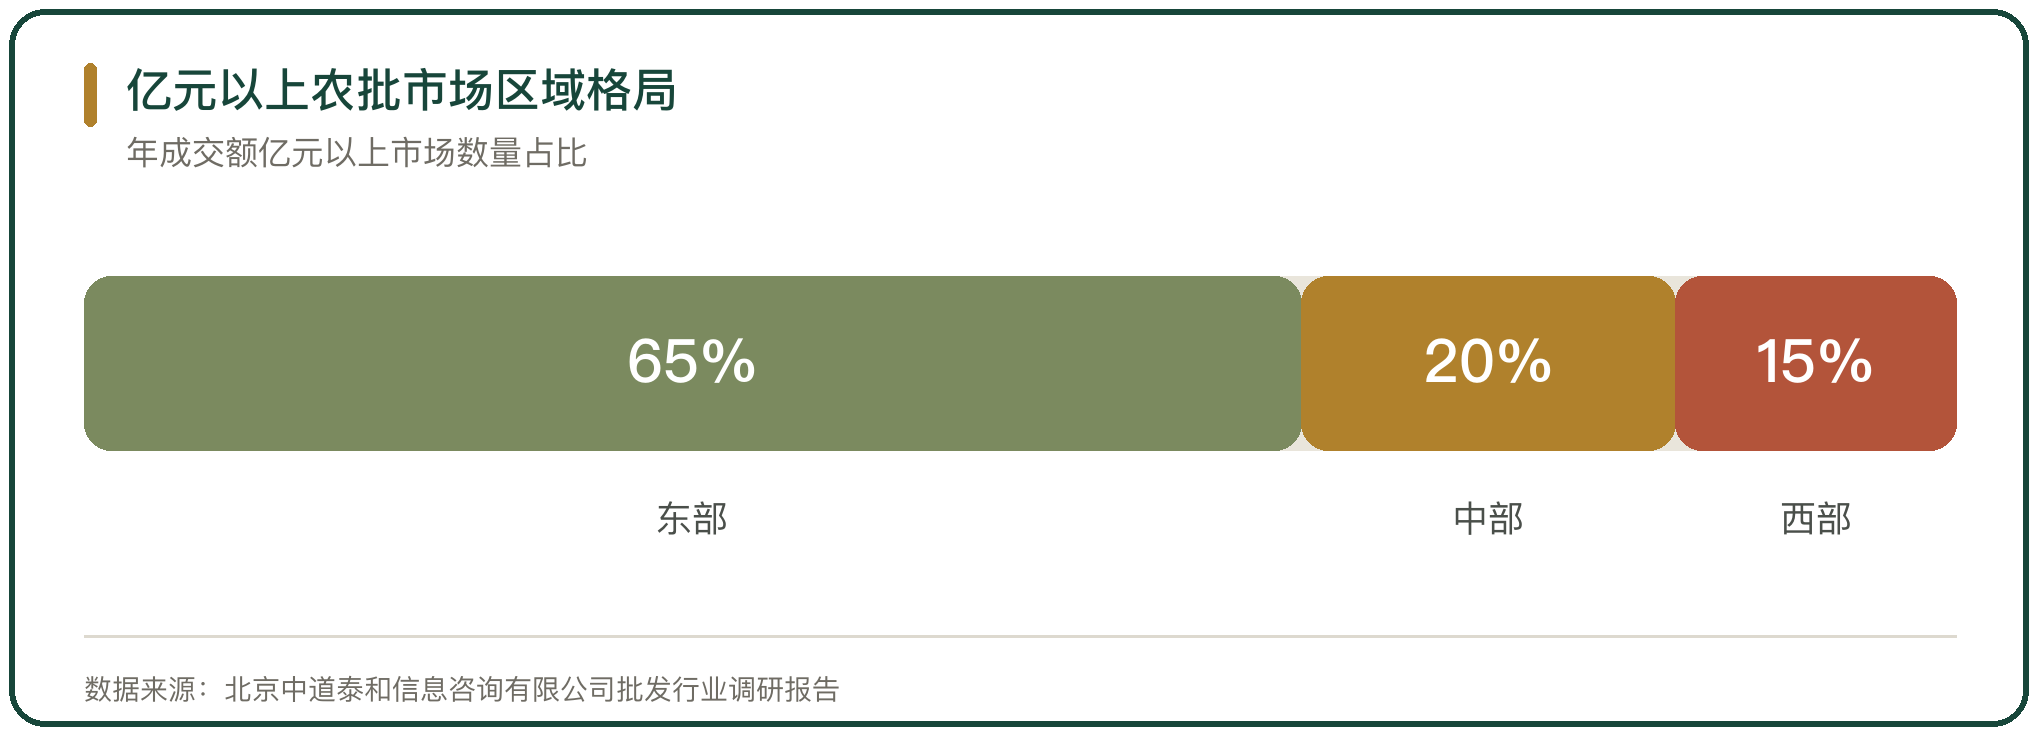
全国农产品批发市场超过 5000 家,其中交易规模达到亿元的有 2000 余家。按成交额亿元以上的市场统计,东部地区占全国总量的 65% 左右,中部地区占 16% 至 20%,西部地区占 10% 至 16%,东北地区在 5% 以下。
市场密度同样分化。长三角地区平均每 388 平方公里有 1 个亿元以上农产品批发市场,环渤海、珠三角地区的市场辐射面积分别达到 2012.3 平方公里和 1824.4 平方公里。
市场辐射人口的差距也明显,长三角单个亿元以上农产品综合市场辐射人口约 38.2 万人,环渤海和珠三角分别达到 163.1 万人和 188.2 万人(《我国农产品批发市场发展状况调查及对策建议》)。
大型市场的选址跟着消费走,这解释了东部在市场端的优势。
三、产地市场与销地市场的结构
从市场类型看,全国 3496 家农产品批发市场中,产地市场 2236 家、占 64%,销地市场 925 家、占 26.5%,产销地市场 335 家、占 9.6%。
产地市场规模普遍偏小,主要集中在 10 亩至 50 亩区间;销地市场以 100 亩至 300 亩为主,北京、上海这类超大城市的超大型市场集中在这一档。
中西部多产地市场、东部多销地市场,两类市场的设施投入和收益模式不一样,改造的难处也不同。
四、冷库容量的东西梯度
截至 2024 年底,全国冷库总容量 2.53 亿立方米,同比增长 10.96%,新增库容 2491 万立方米;全年冷库租赁成交量 3262.2 万立方米,同比增长 19.14%,平均空置率升到 21.3%。
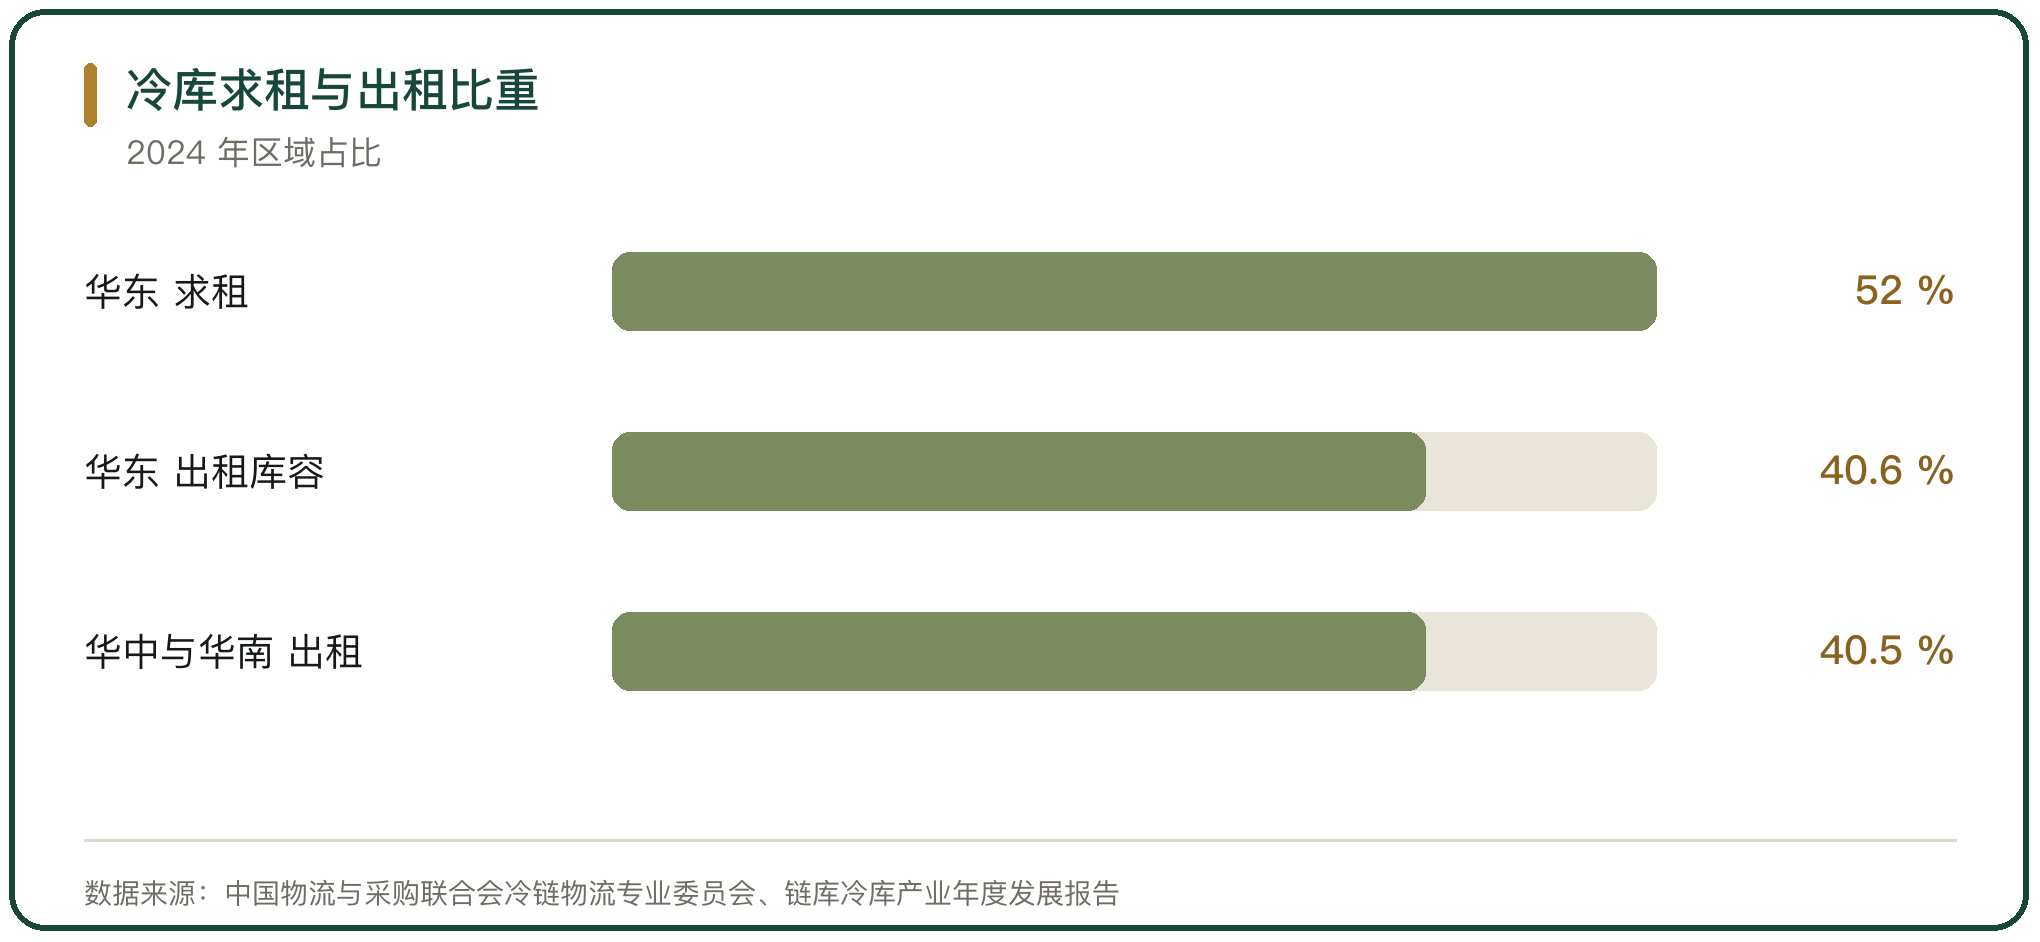
需求集中在东部。华东地区求租份额 52%,华南 18.2%、华北 10.9%,三大区域合计超过 80%;供给端华东、华中、华南的出租库容占比达 81.1%,华东独占 40.6%。
存量矛盾的落点在中西部:产地型冷库多、增值服务弱,价格上不去,空置率反而更高。
五、冷链企业的区域分布
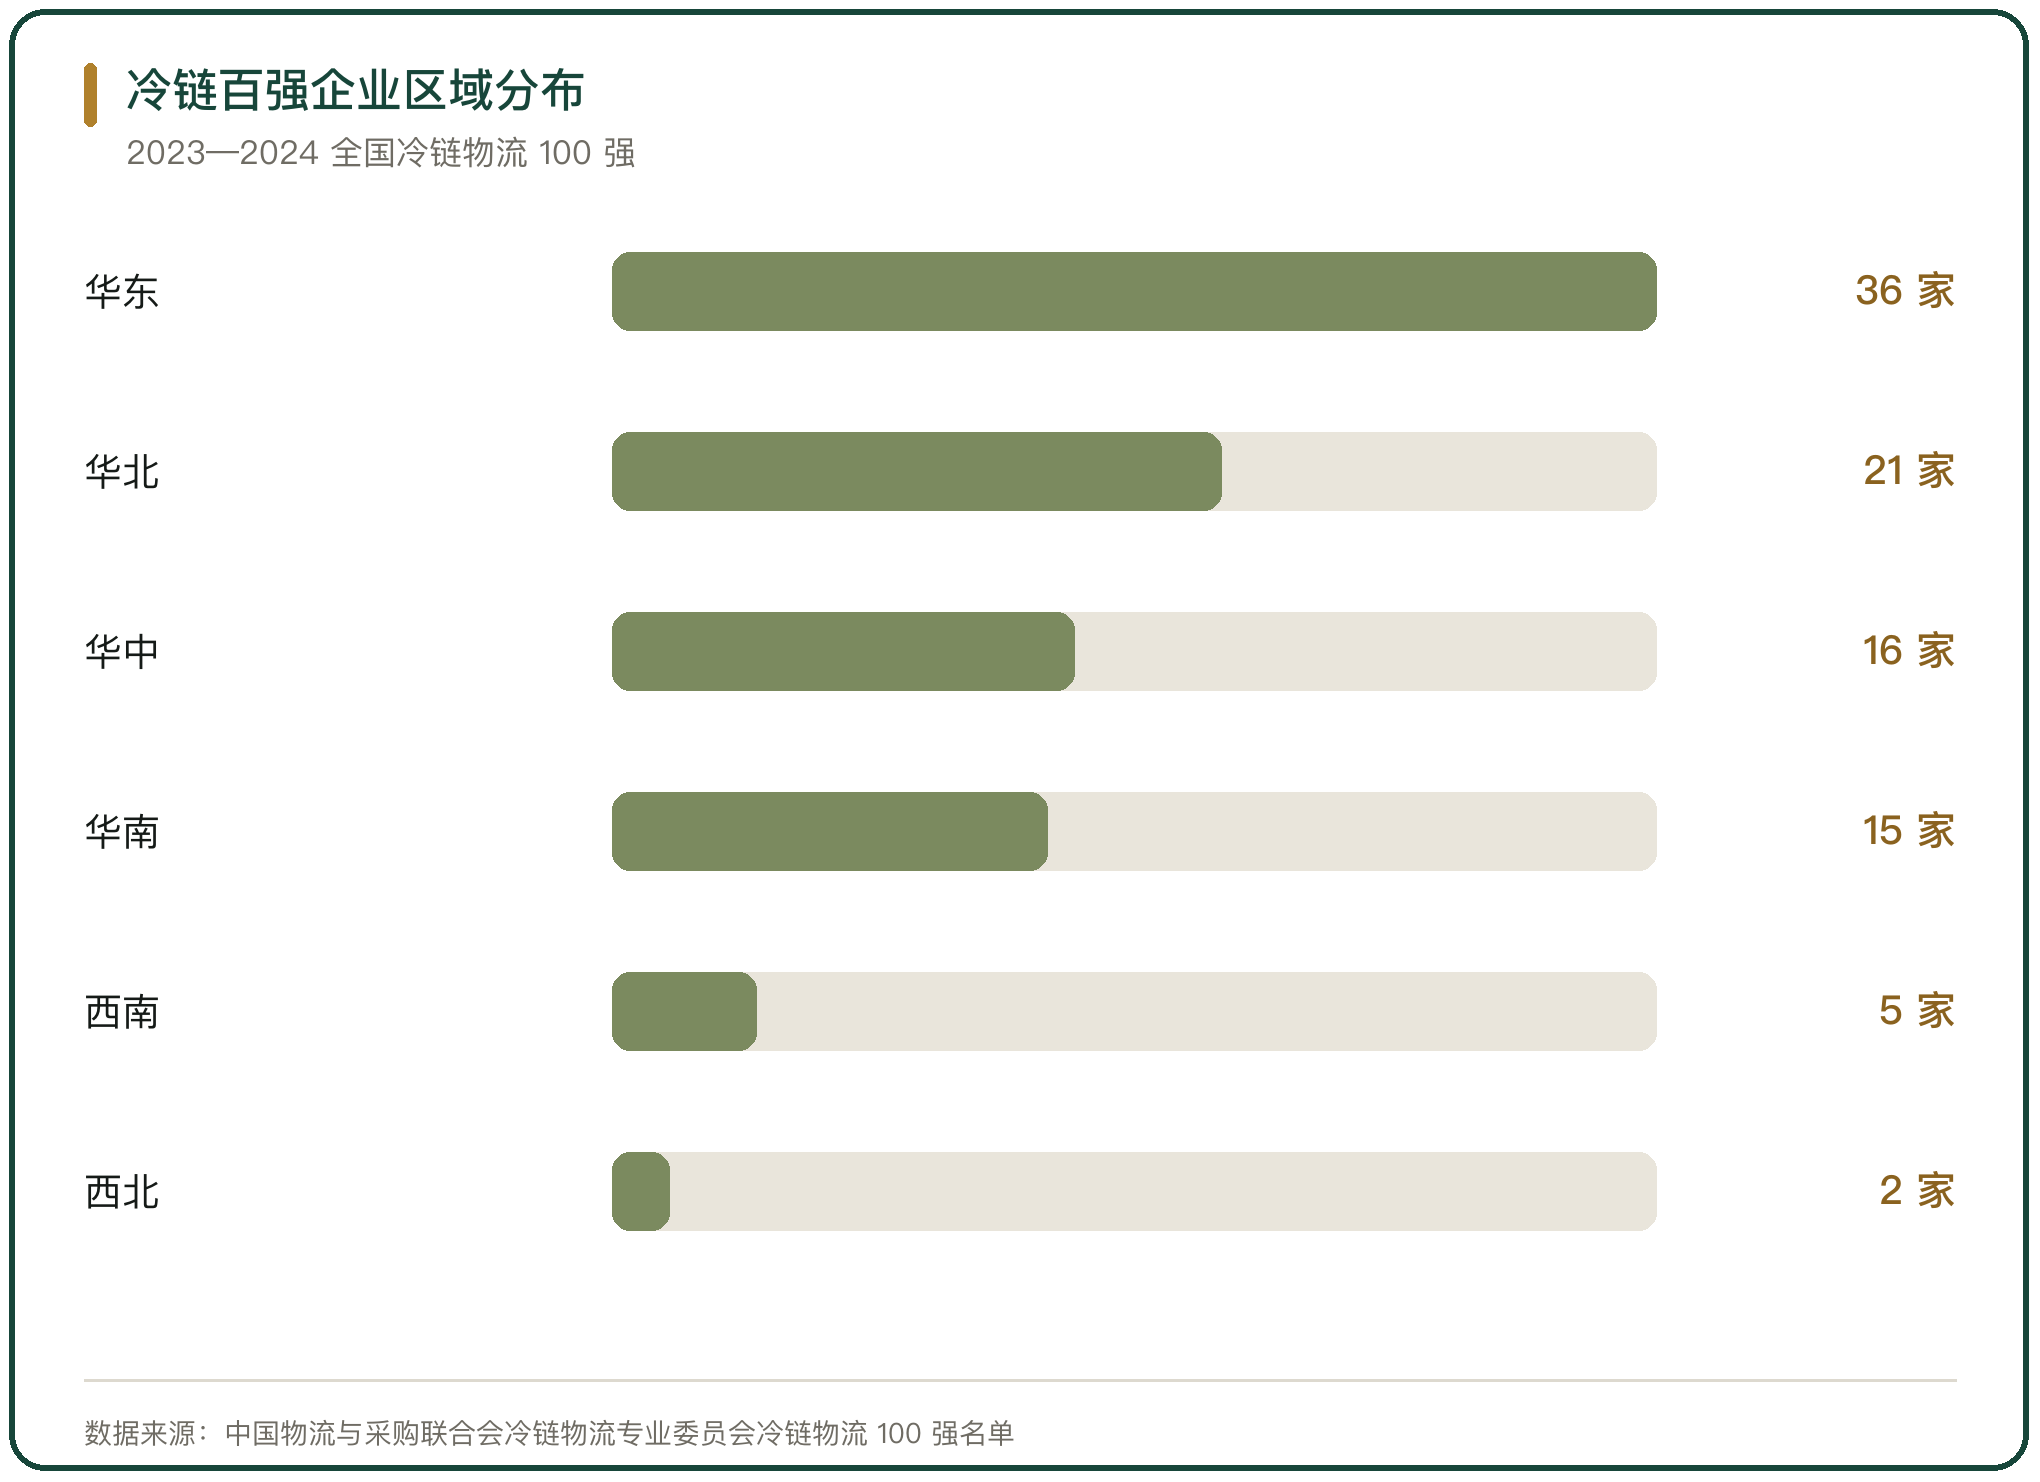
中国物流与采购联合会冷链物流专业委员会发布的 2023—2024 全国冷链物流 100 强企业名单里,华东 36 家、华北 21 家、华中 16 家、华南 15 家,西南和东北各 5 家,西北 2 家。
省份分布同样集中,上海 16 家居首,广东 14 家、北京 11 家、河南 9 家、山东 7 家,江苏、福建、湖南、四川各 5 家。
企业分布跟货源和消费两端都相关,河南凭食品加工和交通区位进入前列,漯河一市就有 5 家企业上榜。
六、骨干冷链物流基地的补位
国家发展改革委 2025 年 6 月公布第五批 19 个国家骨干冷链物流基地建设名单,广州、杭州、盐田、长春、洛阳、遵义、曲靖、德宏(瑞丽)等入选。5 批累计 105 个基地,覆盖 31 个省份,支撑“四横四纵”国家冷链物流骨干通道网络。
新增基地的落点偏向中西部和沿边。曲靖基地 2024 年完成农产品集散及初加工处理 261.8 万吨,德宏(瑞丽)基地 2024 年生鲜货物冷链进出口超过 38 万吨。
这一批基地补的是产地与沿边的设施缺口,方向与市场端的东部分布相反。
七、分区域投资的增速差异
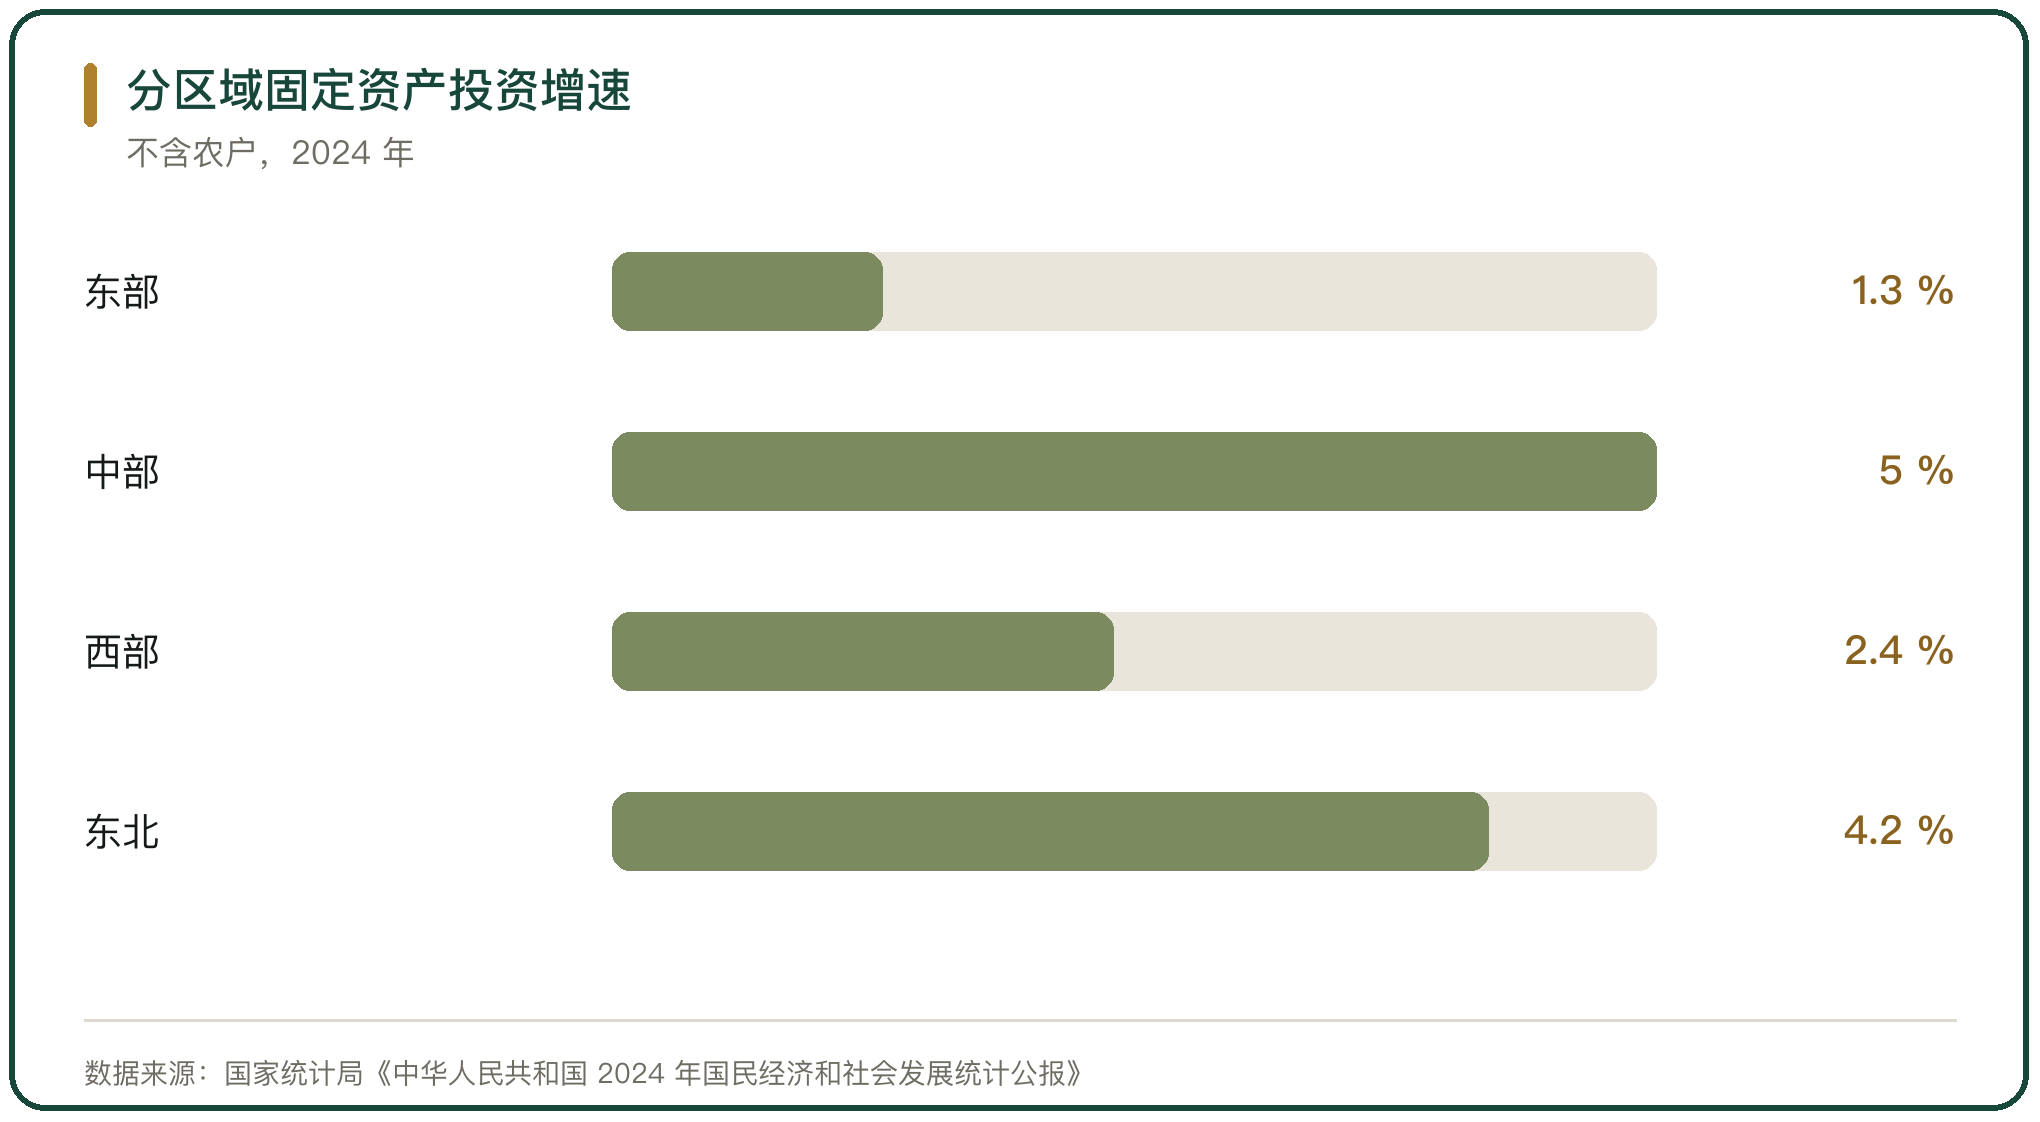
国家统计局《中华人民共和国 2024 年国民经济和社会发展统计公报》显示,2024 年固定资产投资(不含农户)分区域增速为东部地区 1.3%、中部地区 5.0%、西部地区 2.4%、东北地区 4.2%。
中部和东北的增速高于东部,反映的是补短板阶段的投资特征:基数低、项目新、增量显眼。
资金投向基础设施,能不能转成流通效率,取决于项目建成后的运营和市场对接。
八、中西部承接的产业条件
山东的设施存量能说明产销两端的匹配关系。山东省商务厅披露,该省冷库容量居全国首位,低温储存能力超过 903 万吨,冷藏车超过 1.3 万辆、占全国的 10%。
河南走的是另一条路。漯河市现有冷链物流企业 432 家,占全省总数的一半以上;冷库 357 座、总容量约 200 万立方米;冷链运输车保有量约 1.2 万辆,占全省的 3/5。
存量设施加上产业链,中西部才有条件把产地市场的货组织起来,而不是只做过路集散。
九、东西部协作与产销对接
农业农村部等 10 部门 2025 年 7 月印发农市发〔2025〕2 号文件,提出用好东西部协作机制,推动东部 8 个省(直辖市)将优质购销主体、规模采购需求、网络营销资源导入西部 10 个省(自治区、直辖市)。
文件同时点出流通的空间形态:顺应“南菜北运”“西果东输”等大流通格局,推广以共享市场体系、生产体系、仓储物流、研发创新为核心的合作模式。
协作机制补的是渠道,不直接补设施,两者要接上才有用。
十、差异的收敛方向
区域差异不会自然抹平。生产端的气候和土地条件改不了,市场端跟着人口和消费走,两者的空间分布注定不一致。
收敛的着力点在中间环节:产地预冷和商品化处理把损耗降下来,骨干基地把中西部节点串起来,冷链流通率把跨区运输的品质稳住。
差异本身不是问题,设施错配才是。补中西部产地设施,比追求市场数量的区域均衡更接近实际。



写点看法