

酒类流通的长期趋势判断
一、产量的长期下行
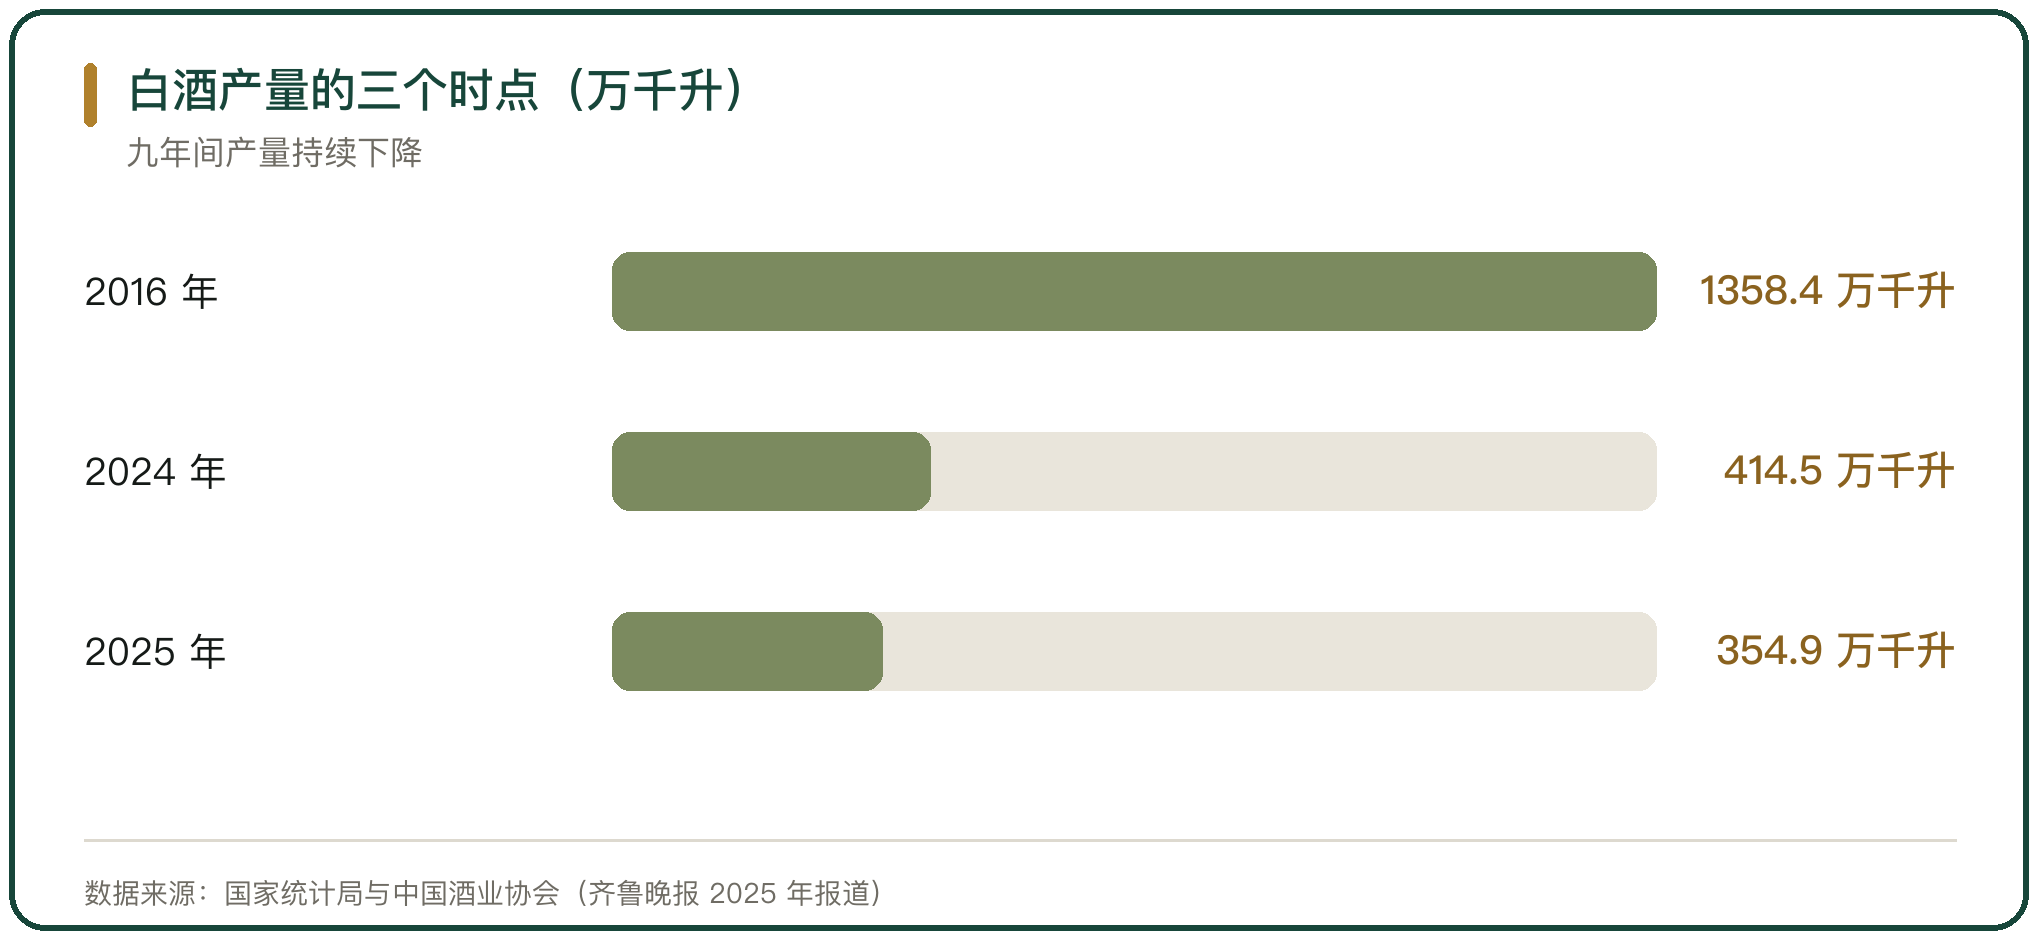
白酒产量已经连续多年下行。2016 年的峰值为 1358.4 万千升,2024 年规模以上企业产量 414.5 万千升,同比下降 1.8%;2016 年至 2024 年的累计降幅为 69.5%。行业口径的统计显示,2025 年全年产量 354.9 万千升,同比下降 12.1%。
产量的收缩来自需求与产能两端。饮酒人群的结构在变化,主销价格带下移,厂家主动压缩低端产能,产量随之下降。
统计口径上,产量指规模以上企业的白酒产量,折 65 度计算;不同年份纳入统计的企业数量有变化,产量与增速要放在同一口径下比较。
二、收入与利润的量缩利升
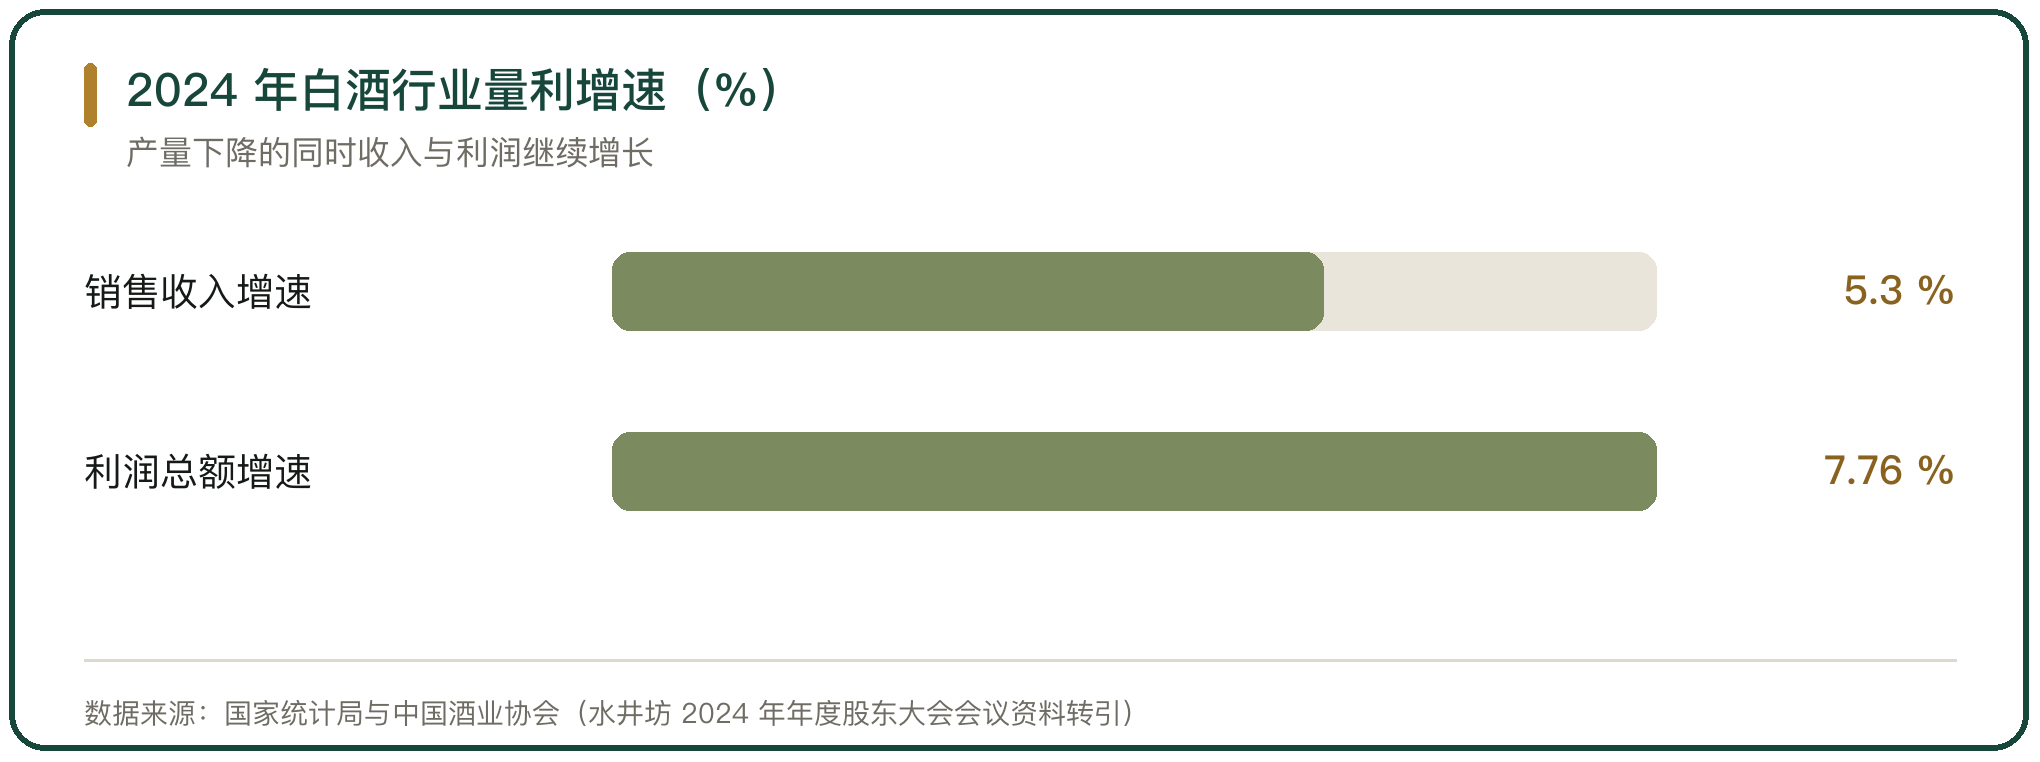
产量下降的同时,收入与利润继续增长。2024 年规模以上白酒企业实现销售收入 7963.84 亿元,同比增长 5.3%;实现利润总额 2508.65 亿元,同比增长 7.76%。
增长的来源是产品结构上移与价格维持。收入增速高于产量增速,单价上升抵消了销量的下滑,行业从规模扩张转向结构变化。
三、头部份额的抬升
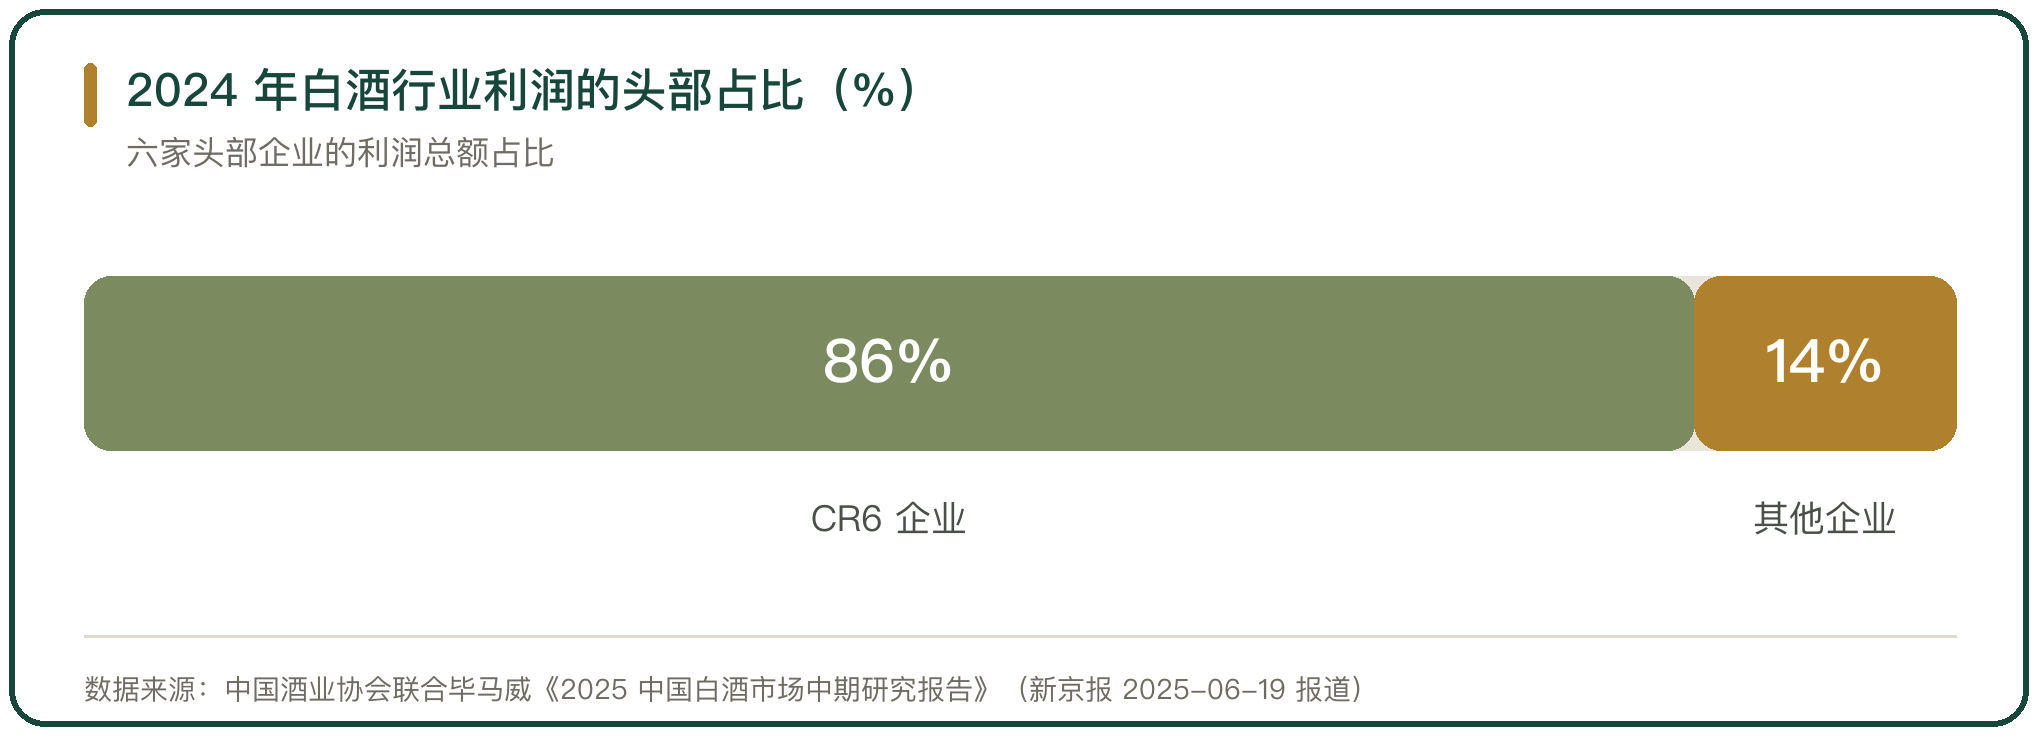
利润向头部集中。中国酒业协会联合毕马威发布的《2025 中国白酒市场中期研究报告》显示,CR6 企业(贵州茅台、五粮液、山西汾酒、泸州老窖、洋河股份、古井贡酒)的利润总额占行业比重为 86%,2014 年为 55%。
上市公司的数据方向一致。2024 年 A 股 20 家白酒上市公司营业总收入 4422.3 亿元、同比增长 7.3%,利润总额 2301.0 亿元、同比增长 7.8%,头部企业通过产品结构优化与渠道管理巩固位置。
四、库存与价格倒挂
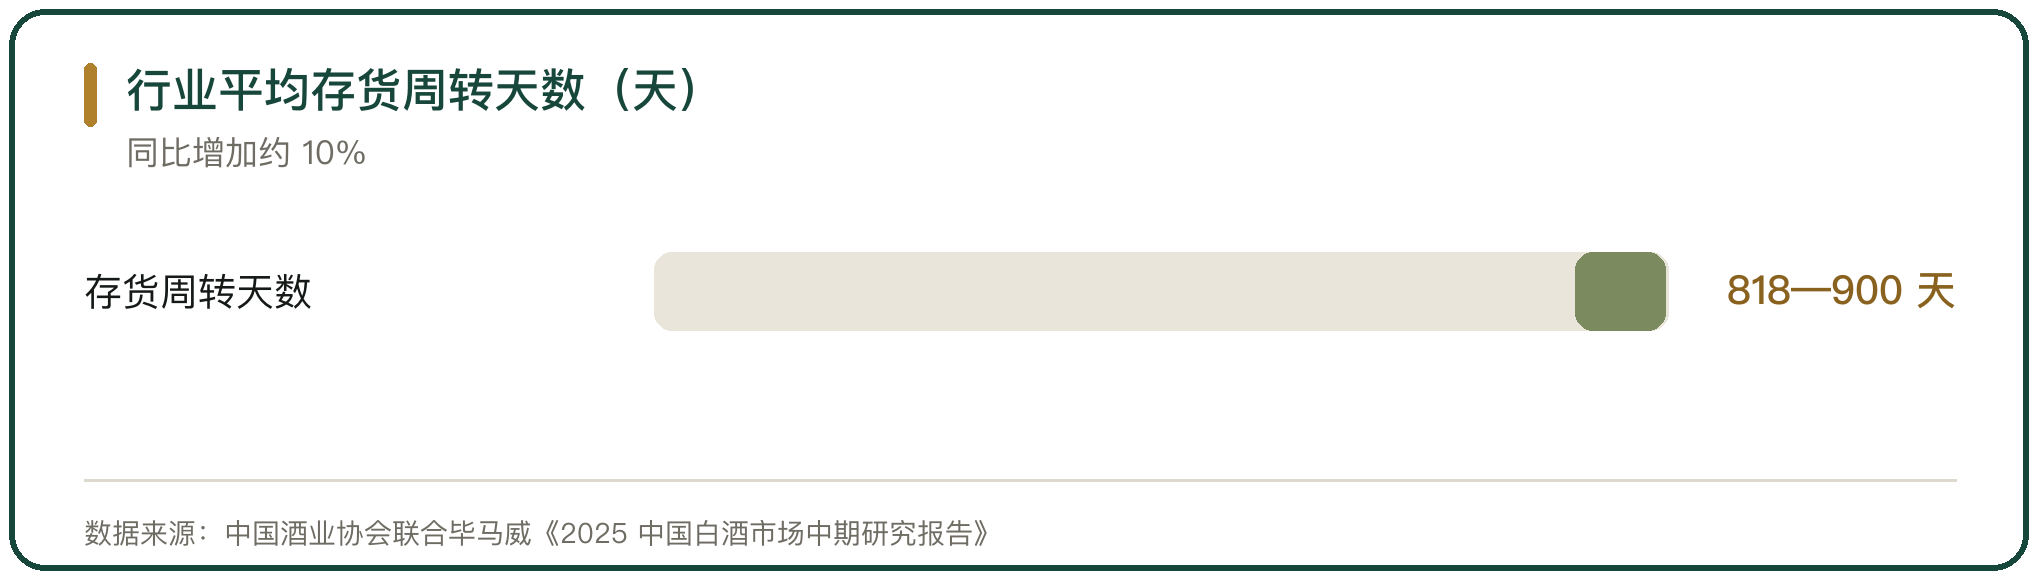
渠道库存处在高位。2024 年 A 股 20 家白酒上市公司存货 1683.89 亿元,同比增加 192.9 亿元;行业平均存货周转天数 900 天,同比增加 10%。
价格倒挂的面在扩大。调研显示,60% 的企业面临价格倒挂,800 元至 1500 元价格带倒挂最严重。2025 年上半年,58.1% 的经销商反映库存继续增加,经销商现金流压力随之上升。
五、价格带的下移
消费的重心在价格带上向下移动。主销价格带由 300 元至 500 元继续向 100 元至 300 元下沉,500 元至 800 元价位带的生存压力最大,中低端价格带成为动销主力。
价格带下移改变了产品结构。次高端产品的价格带整体下移,厂家把资源投向动销快的中低端产品,同时用控货维持高端产品的价格。
六、消费场景与人群的迁移
消费场景由政府与商务宴请转向婚庆寿宴与家庭独酌。政务消费占白酒消费的比重从 2012 年的接近 40% 降到 2025 年的不足 5%,商务宴请的占比下滑,婚宴成为相对稳定的场景。
消费人群在年轻化。中国酒业协会的统计口径里,年轻人占白酒消费的 34%,1985 年至 1994 年出生的人群成为细分市场的突破口,低度化与小瓶装被列为长期方向。
七、政策对需求的扰动
2025 年 5 月修订的《党政机关厉行节约反对浪费条例》把禁酒范围扩展到所有含酒精饮料。政策落地后,白酒板块出现短期回调,幅度在 2% 至 3%。
政策对需求的影响集中在政务与商务场景。这两个场景的占比已经不高,政策的边际影响小于 2012 年那一轮,但短期情绪仍然传导到渠道的进货节奏。
八、即时零售的第三渠道
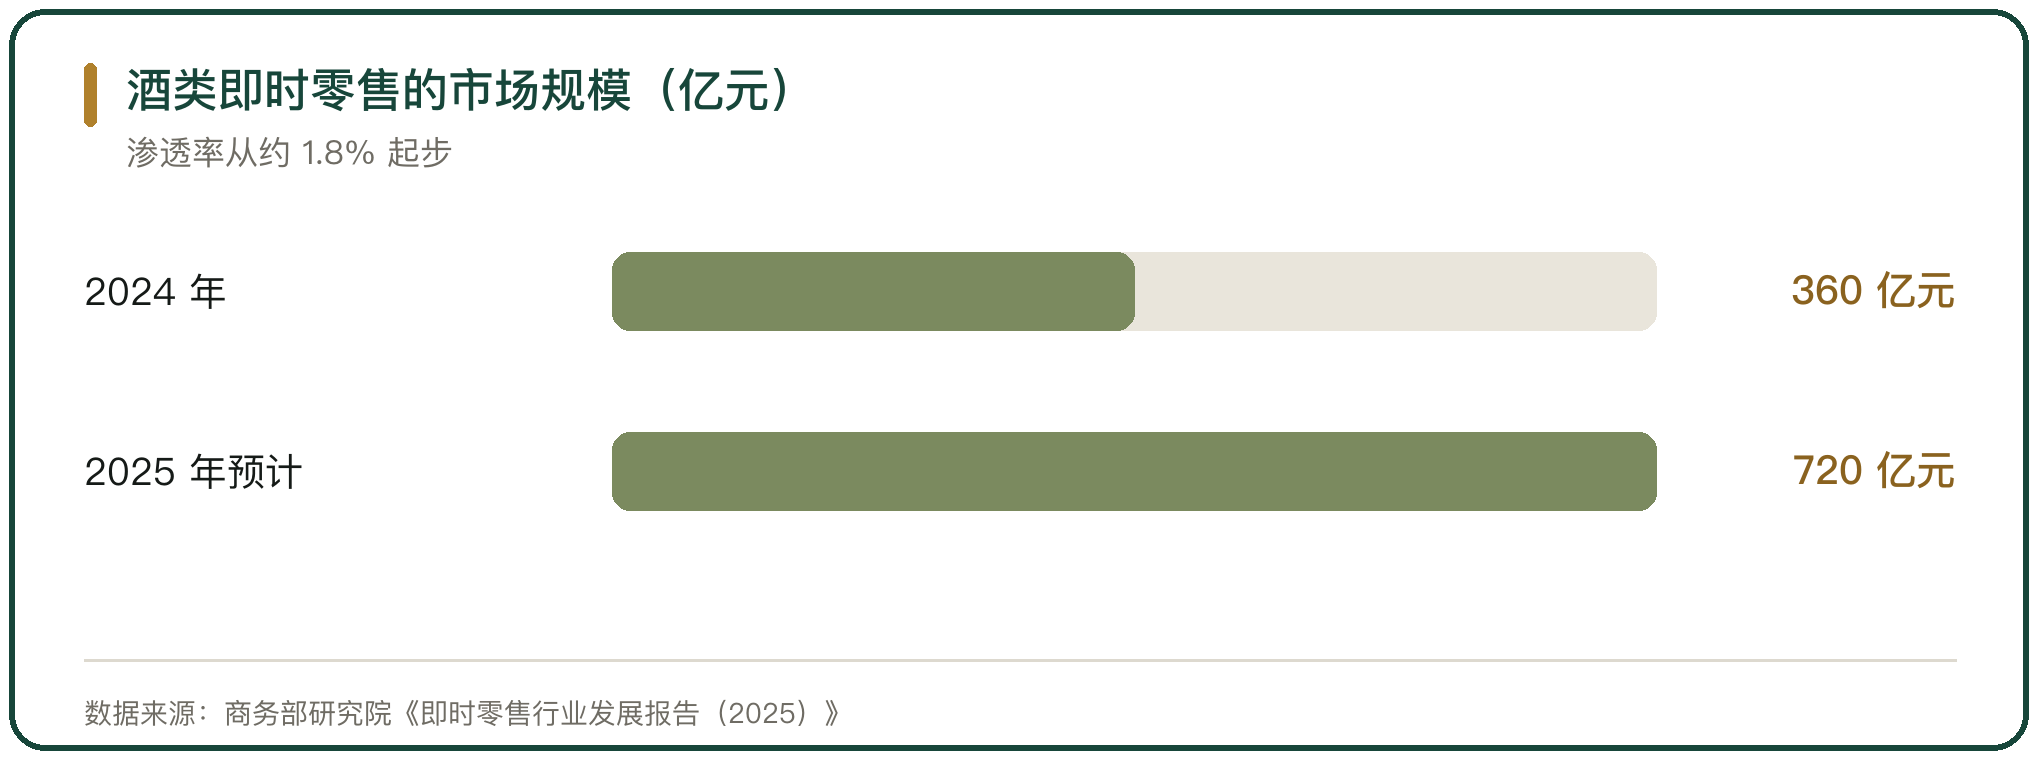
即时零售把酒类从计划性购买改成分散下单。2024 年酒类即时零售市场规模 360 亿元,渠道渗透率约 1.8%,2025 年的预计规模为 720 亿元。
平台与垂类商家同时扩张。歪马送酒的 2025 年交易规模突破 60 亿元,门店超过 2400 家,覆盖 23 个省 200 余座城市;酒小二的 2025 年交易总额 60 亿元,前置仓超过 2200 个。
九、线上与直播的分流
线上渠道的份额在上升。2025 年 1 月至 5 月,白酒线上销售额超过 300 亿元,42.9% 的企业线上业务增长;区域酒企直营业务占比超过 50% 的达到 42.9%。
线上与线下在货流上分开。厂家为线上渠道开发专供产品,把线上价格与线下价格区隔,避免两条渠道在同一产品上直接比价,货流的组织方式随之调整。
十、渠道库存的去化与厂商政策
库存去化是这一轮的共同动作。2024 年 A 股 20 家白酒上市公司的存货为 1683.89 亿元,同比增加 192.9 亿元,行业平均存货周转天数 900 天;经销商端的压力更直接,2025 年上半年 58.1% 的经销商反映库存继续增加。
厂家的应对集中在控量与稳价上。2025 年,头部企业密集采取停货或严格的配额管控,通过控制投放量缓解供需矛盾,避免终端价格出现大幅波动;80% 以上的经销商与零售商把「重点保住现金流」列为下半年的核心经营思路,生产企业的思路则是优先扩大规模。库存去化的速度取决于终端动销,发货节奏本身不改变需求的强弱。
11、啤酒与葡萄酒的对照
其他酒种的走势与白酒不同。2024 年啤酒产量 3521.3 万千升,同比下降 0.6%,降幅小于白酒;葡萄酒产量 11.8 万千升,同比下降 14.5%,同期进口葡萄酒 2.8 亿升,同比增长 13.6%,国产与进口的走势相反。
啤酒的变化来自高端化。产量小幅下降的同时,中高端产品的销量占比上升,吨价维持稳定,行业的利润来源从销量转向结构。
12、酒类流通长期趋势的判断
产量下行与收入利润上行同时出现,行业的变化发生在结构上。头部份额继续抬升,CR6 的利润总额占比达到 86%,中小企业在存量竞争里的空间被压缩。
渠道端出现新的变量。存货周转天数 900 天与 60% 的价格倒挂面说明渠道的资金压力先于终端需求显现,即时零售把购买行为分散到更短的时间与更近的距离,渠道的层级数量减少。消费向低度与小瓶迁移,是这个变化在需求一侧的对应。



写点看法