

酒类多级分销与价格体系
一、酒类多级分销的层级与职能
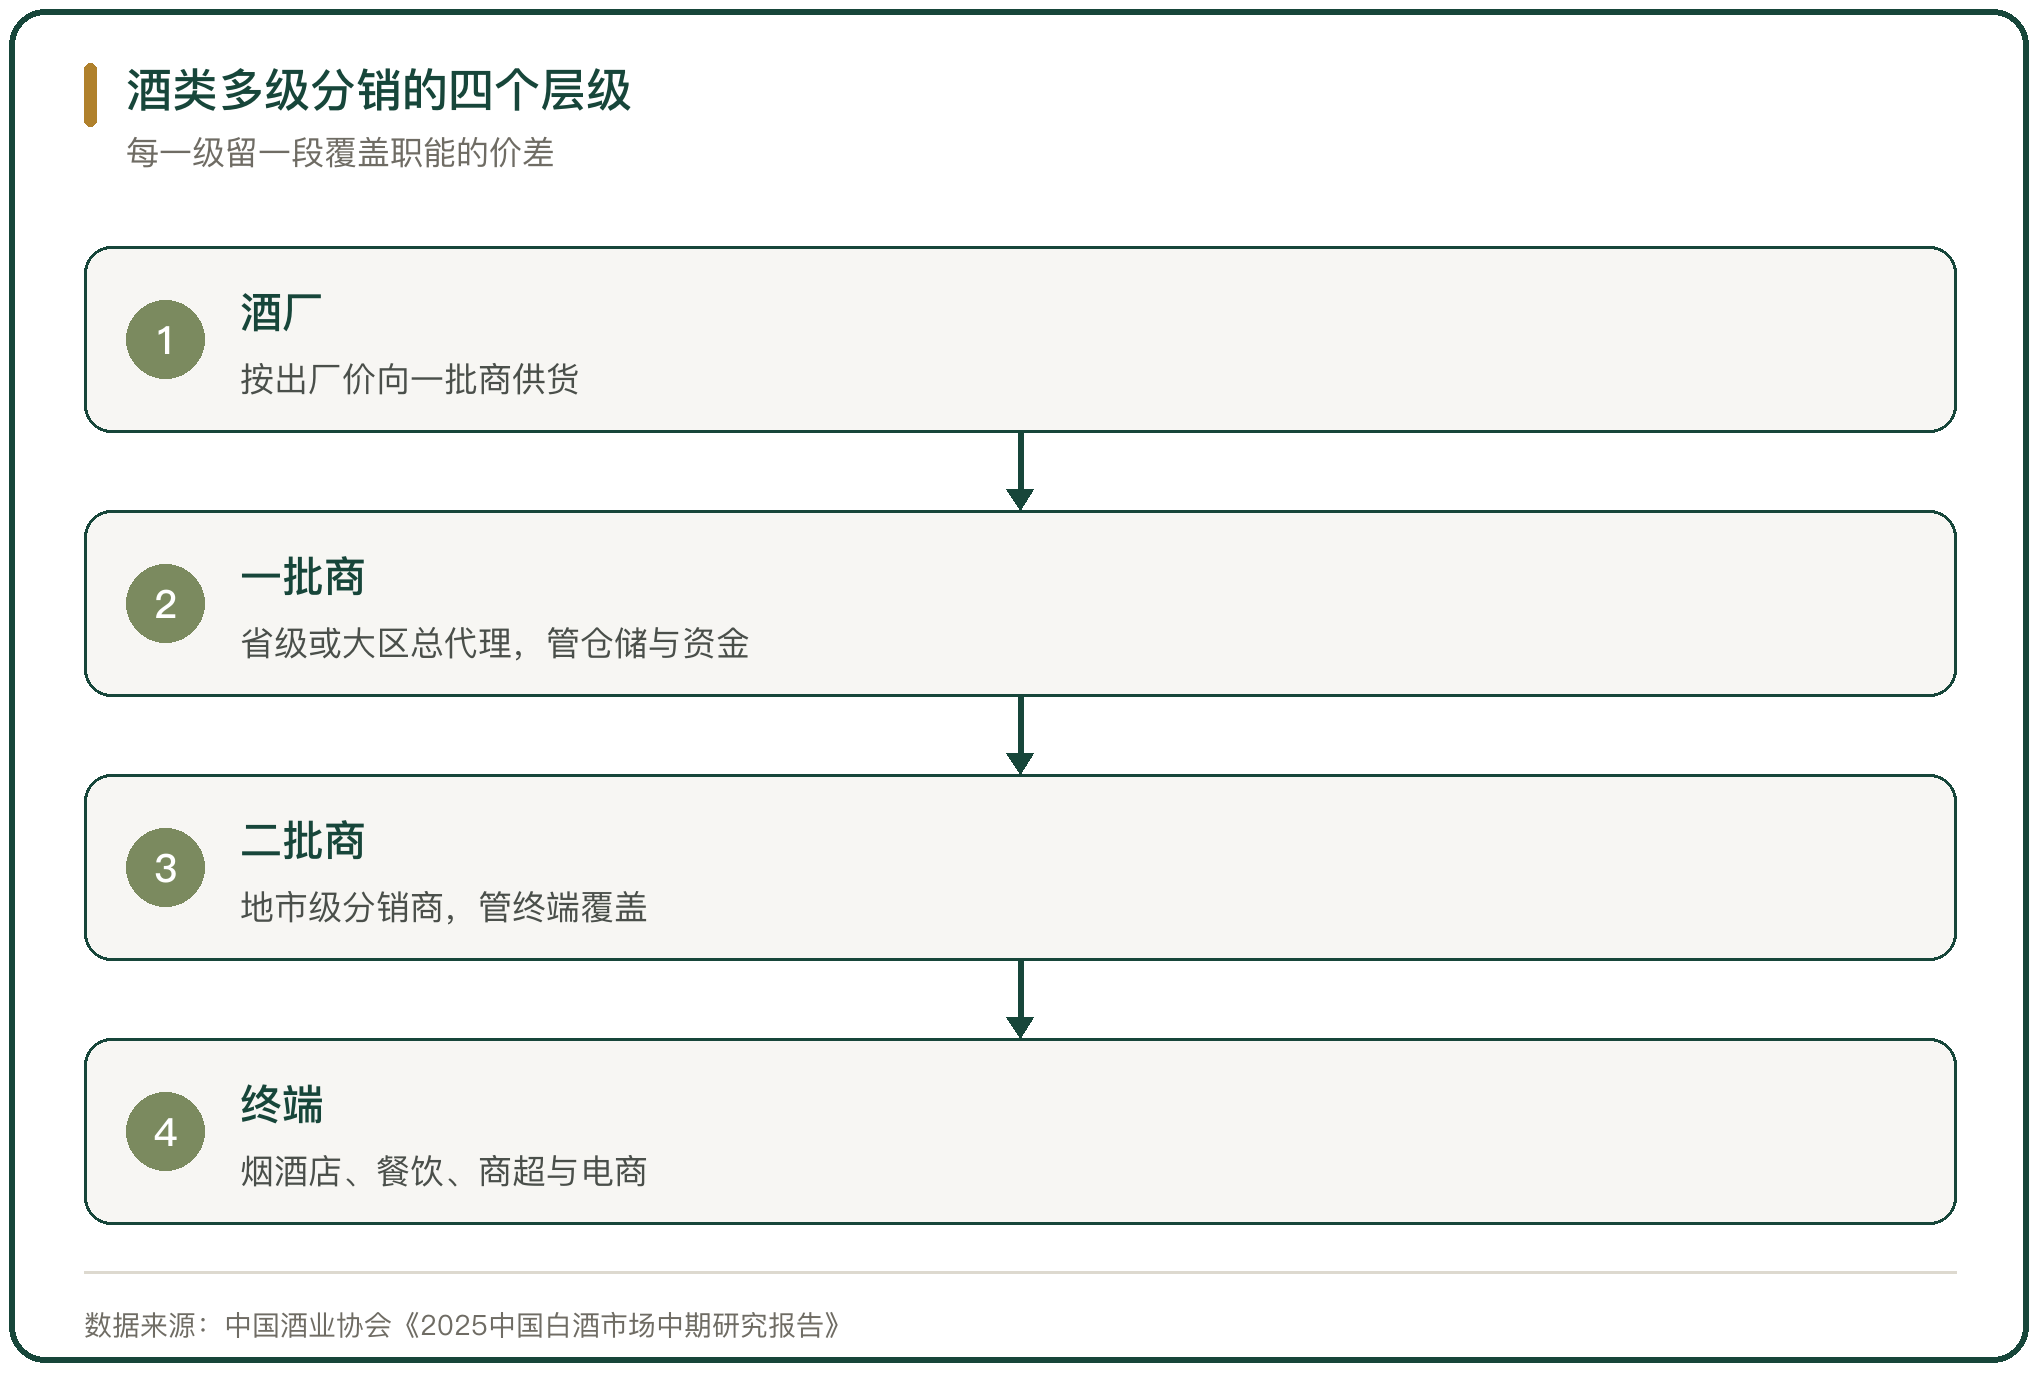
酒类分销按流通顺序分四级,酒厂、一批商、二批商、终端。一批商是省级或大区总代理,负责仓储、配送、资金垫付与区域客源维护;二批商是地市级分销商,负责终端覆盖与最后一公里配送;终端包括烟酒店、餐饮、商超与电商平台。层级之间是买卖关系,每一级在买入与卖出之间留一段价差。
层级数量由品类与区域决定。名酒在核心城市往往一层批发就能到终端,在县域市场要经过二批甚至三批。层级越多,货经手的仓库越多,每一级要覆盖的成本也越多,终端价与出厂价的倍数随之变大。
二、价格体系里的六个价格
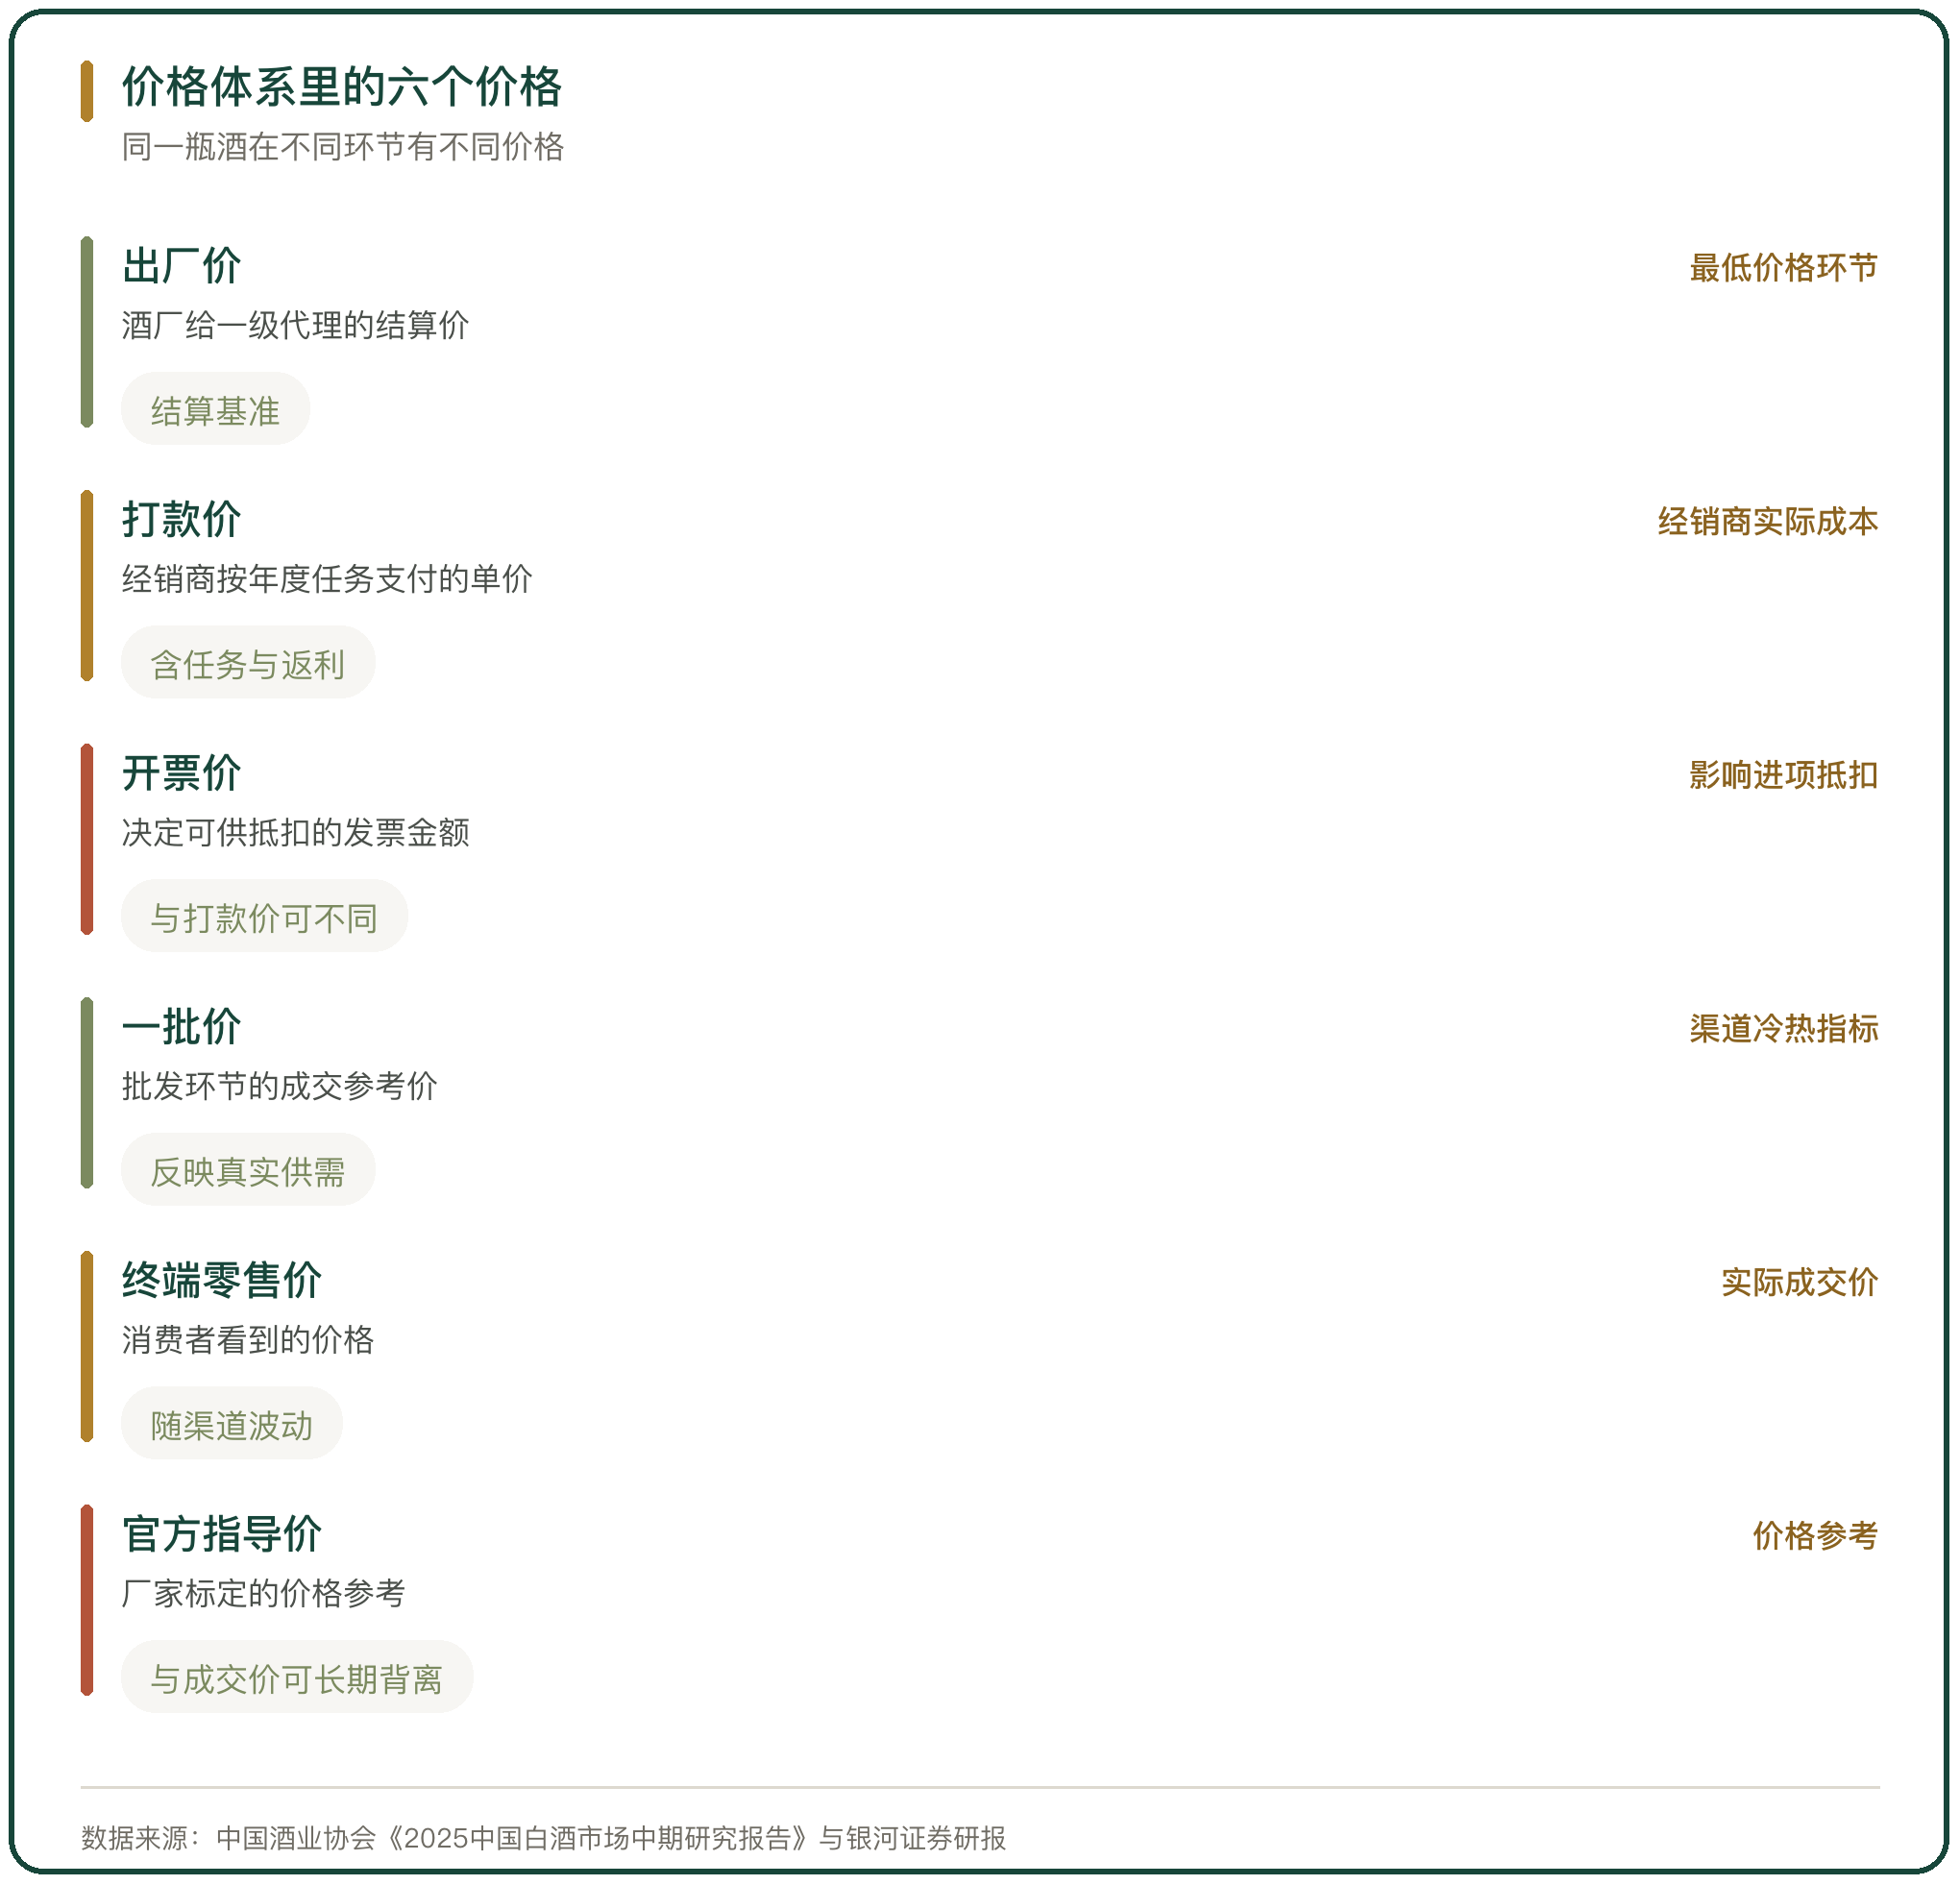
同一瓶酒在不同的交易环节有不同的价格。出厂价是酒厂给一级代理的结算价,打款价是经销商按年度任务实际支付的单价,开票价决定可供抵扣的发票金额,一批价是批发环节的成交参考价,终端零售价是消费者看到的价格,官方指导价是厂家标定的价格参考。
这几个价格之间的关系并不固定。官方指导价与终端零售价之间可以有很宽的区间,一批价才是渠道真实供需的反映。第三方酒价平台每日发布的一批价,是判断渠道冷热最直接的指标。
三、各级价差的分配与加价率
价差在各环节之间的分配有经验区间。《白酒零售互联网+研究报告》给出的口径是,经销商拿到产品一般加价 20% 到 30% 给下线,想跑量的单品加价率可以低到 15%;产品每经过一级渠道商加价 10% 左右,终端零售商的加价率在 20% 到 50% 之间,畅销产品加价最低。
加价率随单品属性变化。价格越透明、流通越快的产品,中间环节能留的价差越薄;流通慢、区域性强的地方酒,终端加价空间更大。酒水从出厂到零售的总加价率,在常规品类里落在出厂价的 200% 到 300% 之间。
四、渠道扁平化与直营占比上升
近两年酒企在主动压缩链条。中国酒业协会《2025中国白酒市场中期研究报告》的调研口径是,大部分酒企直营业务占比有所提升,近 40% 的酒企线上业务布局稳步提升,37.1% 的酒企线上渠道实现逆势增长,34.9% 的酒企看好即时零售。
直营与线上把一部分原本属于经销商的价差收回到厂家,层级数量减少,价格的控制权上移。代价是厂家自己要承担仓配、账期与终端服务,周转资金变重。
五、即时零售与电商对价格体系的冲击
即时零售与电商大促把名酒价格压到渠道批发价以下。2025 年淘宝、京东、美团持续加码酒业即时零售,平台百亿补贴之下,飞天茅台、五粮液第八代、国窖 1573 在大促期间的售价一度低于经销商批发行情价。
美团旗下酒水即时零售品牌歪马送酒披露,2025 年交易规模预计突破 60 亿元,覆盖全国 200 余座城市,累计服务用户近 3000 万。补贴拉来流量,也把线下终端的价格参考打乱,不少烟酒店因为名酒利润太薄退出销售。
六、价格倒挂的传导过程
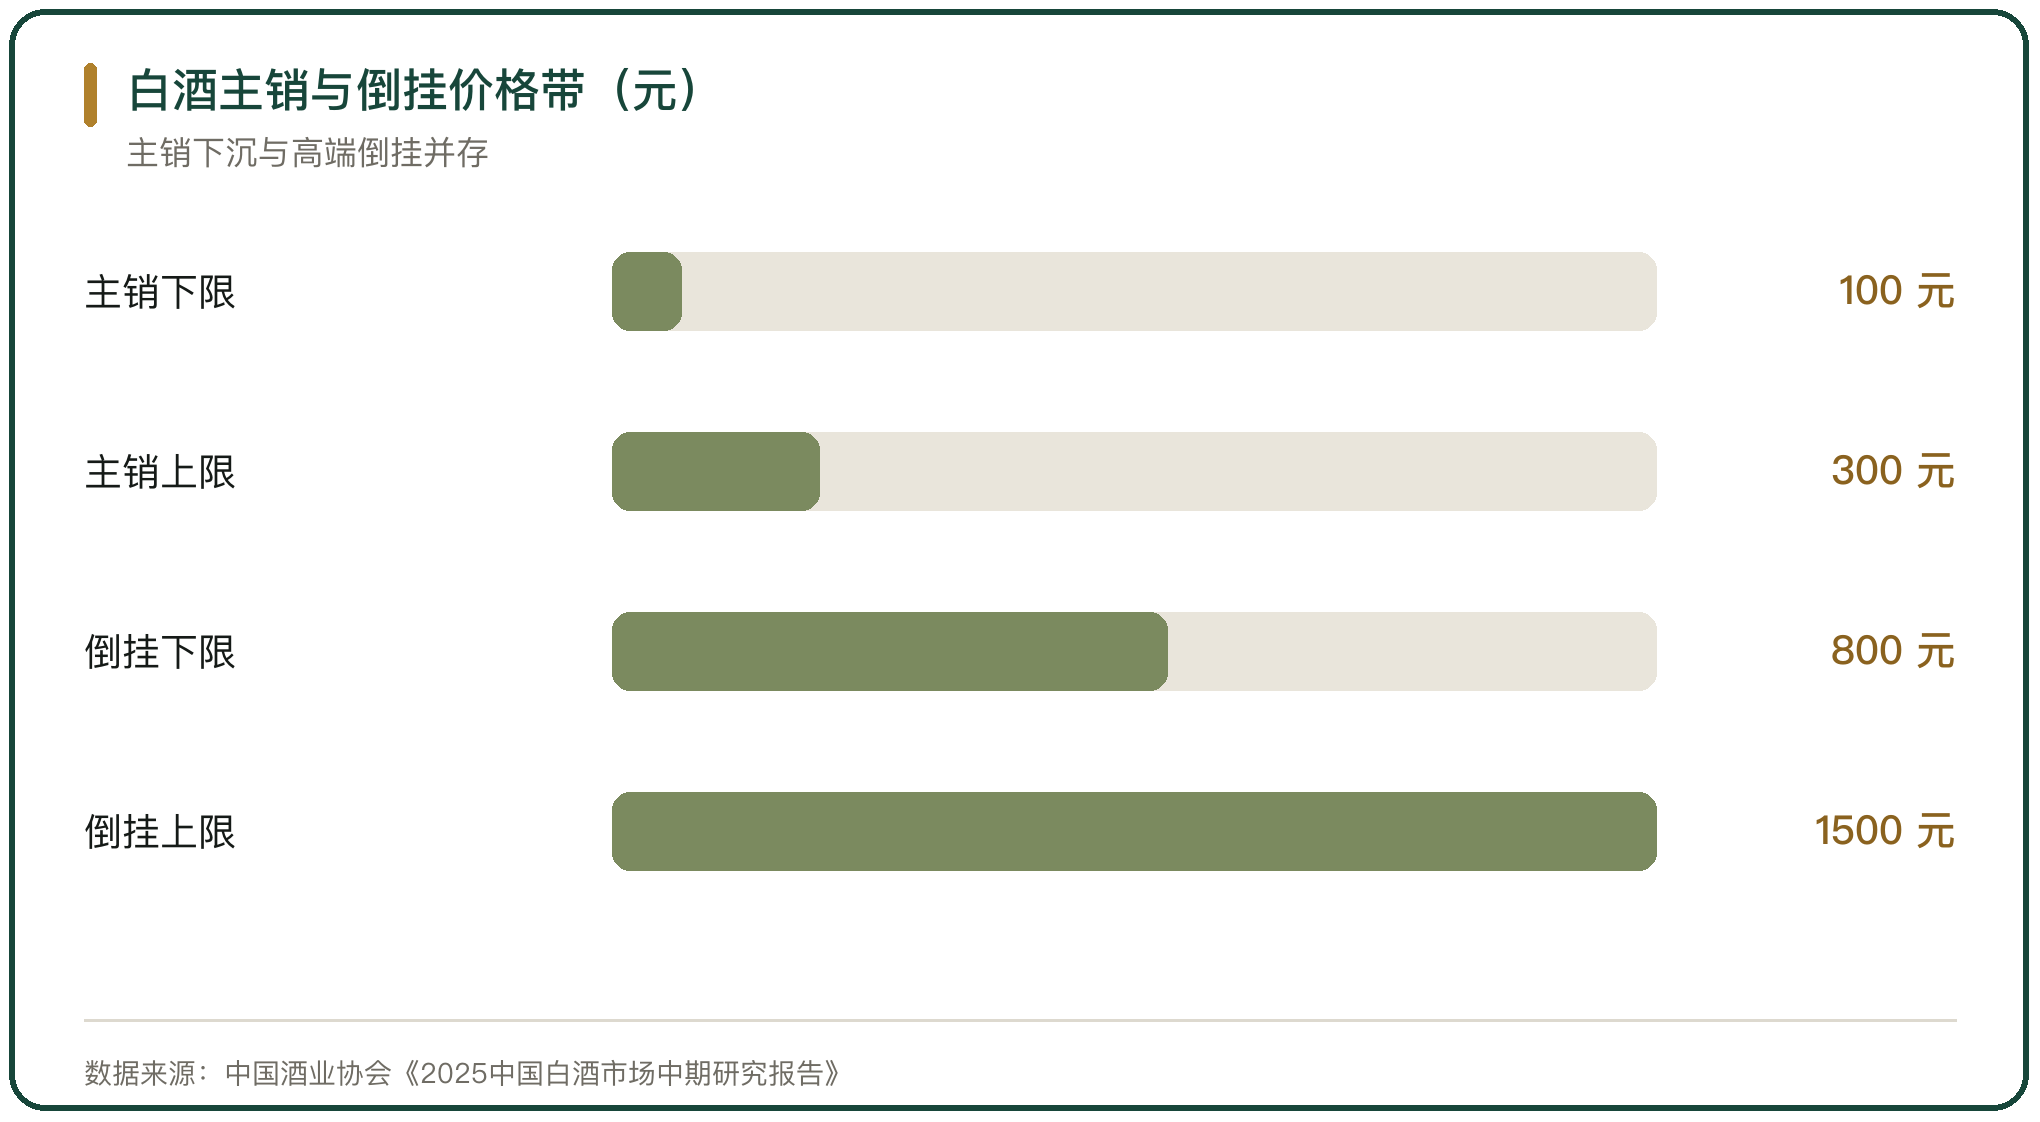
价格倒挂指实际成交价低于渠道进货价。中国酒业协会数据显示,2025 年上半年 60% 的企业面临价格倒挂,800 元至 1500 元价格带倒挂最严重。有头部品牌代理商披露的算例是,打款价 5399 元/瓶的产品市场售价只有 3800 多元,单瓶亏损超过 1500 元。
倒挂从名酒向次高端扩散。层级越多,压在下游的库存越重,倒挂对下游的杀伤越大。一批商为了回笼资金降价出货,二批商与终端拿到的货价随之走低,整条链条的价格同步下移。
七、先款后货与厂商的资金关系
白酒流通长期用先款后货的模式,经销商先打款,厂家后发货。行业景气时,这套模式把经销商的资金变成厂家的预收款,厂家报表上的合同负债就是这项预收款。
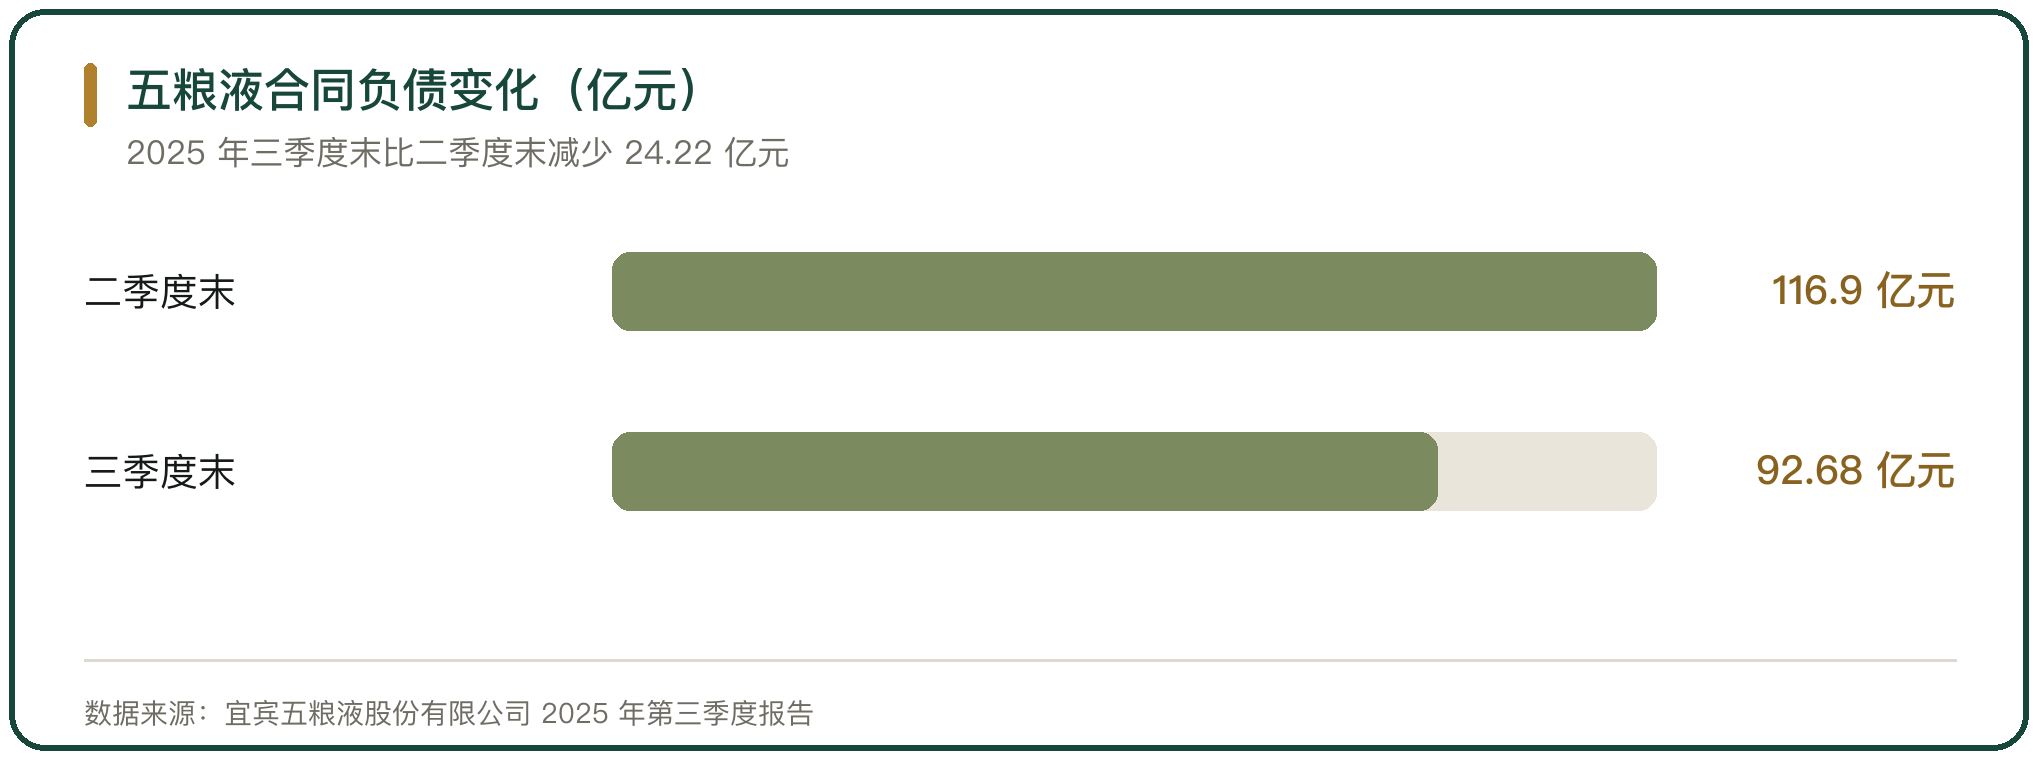
需求转弱时,合同负债下降说明经销商打款意愿走低。五粮液 2025 年三季度末合同负债 92.68 亿元,比二季度末的 116.90 亿元减少 24.22 亿元。打款减少,厂家的现金流与渠道的话语权同时变化。
八、多级分销价格体系的维持条件
一套多级价格体系能否维持,取决于终端动销速度与渠道库存的消化节奏。终端卖得动,各级就能按价差顺序出货;终端卖不动,库存堆在某一级,那一级就会率先降价。
价格体系的上限由下游能承受的采购价决定,下限由各级的成本线决定。当厂家给出的打款价对应的货值高于市场成交价,经销商打款就等于亏损,止损的方式是不打款或者退出。中国酒类流通协会《2025中国酒类零售连锁行业发展白皮书》调研的 107 家企业里,67% 的企业反映毛利比往年下降,近 20 家毛利下降超过 10%。
九、多级分销与价格体系的判断
多级分销的价格体系建立在层级各司其职、终端稳定动销的基础上。层级数量决定从出厂价到零售价的倍数,也决定库存压力最终压在谁身上。
2025 年的变化是链条在变短、价格在变透明。厂家直营与线上渠道把层级压缩,即时零售与电商补贴把名酒价格拉到批发价以下,先款后货模式下的库存风险从厂家向经销商转移。判断一套价格体系稳不稳,可以看两个指标,一批价与出厂价的差值,以及渠道库存的周转天数。



写点看法