

中药材市场的交易结算方式
关键词 中药材交易结算方式赊销账期仓单质押供应链金融收购发票
一、交易结算的几种方式
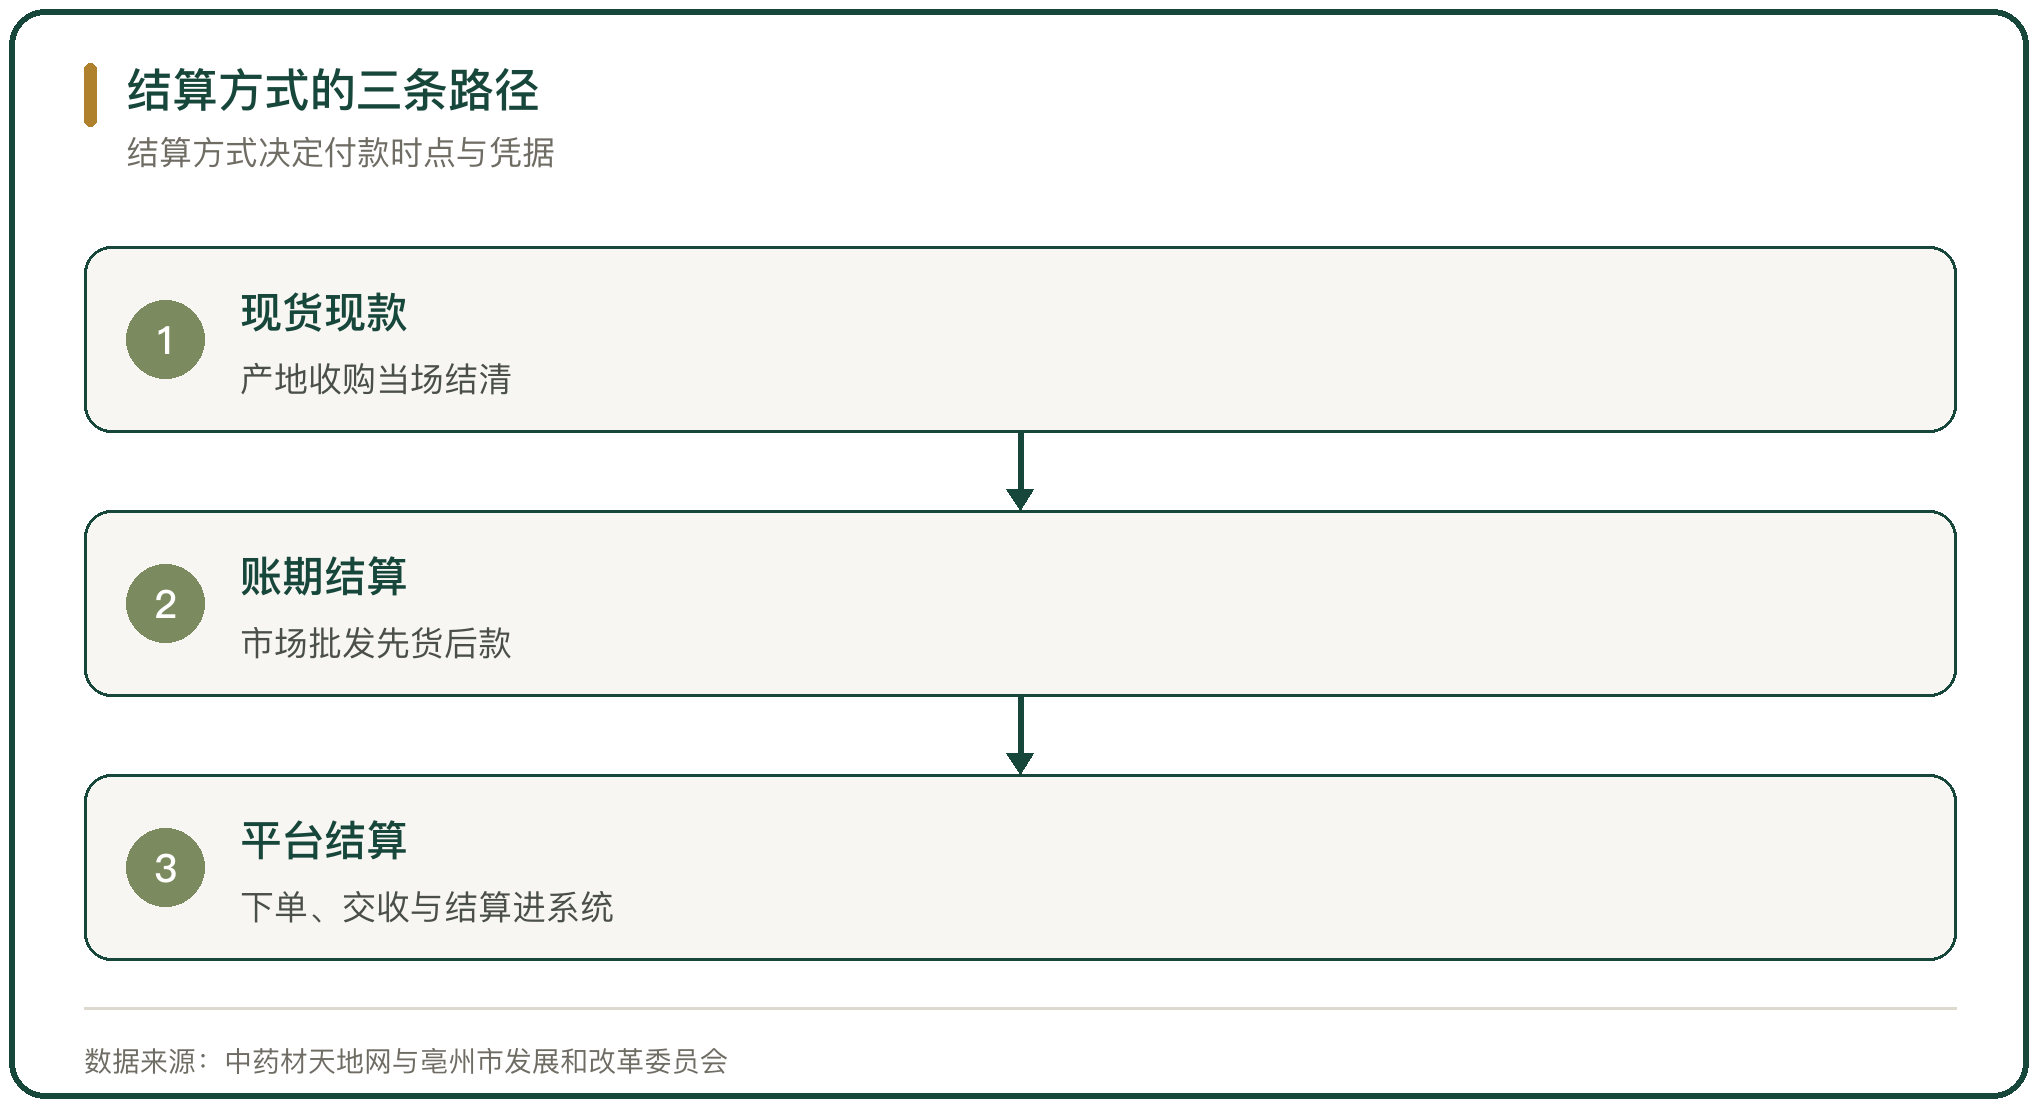
中药材市场的结算分现货现款、账期结算与平台结算 3 条路径。产地收购多以现金或转账现款结算,专业市场内的批发交易以账期为主,规模化交易平台把下单、结算与交收连在一起。
结算方式影响成交价。现款结算的成交价一般低于账期结算,差额对应资金占用的成本。同一批货在不同结算方式下的报价不同,买卖双方对资金成本的判断决定最终选哪一种。
二、现货交易的现款结算
产地收购环节以现款为主。收购商在田间或产地集散点完成分级、过秤与结算,农户拿到现款或当日转账,交易当场结束。现款结算把价格风险与资金压力都留在收购商一侧。
专业市场内的零售与小批量批发也多用现款。买方面对面选货、议价、付款、提货,成交凭据是购销单与收款记录。这一层的交易金额小、频次高,结算凭据以手写单据与电子收款记录为主。
三、赊销与账期
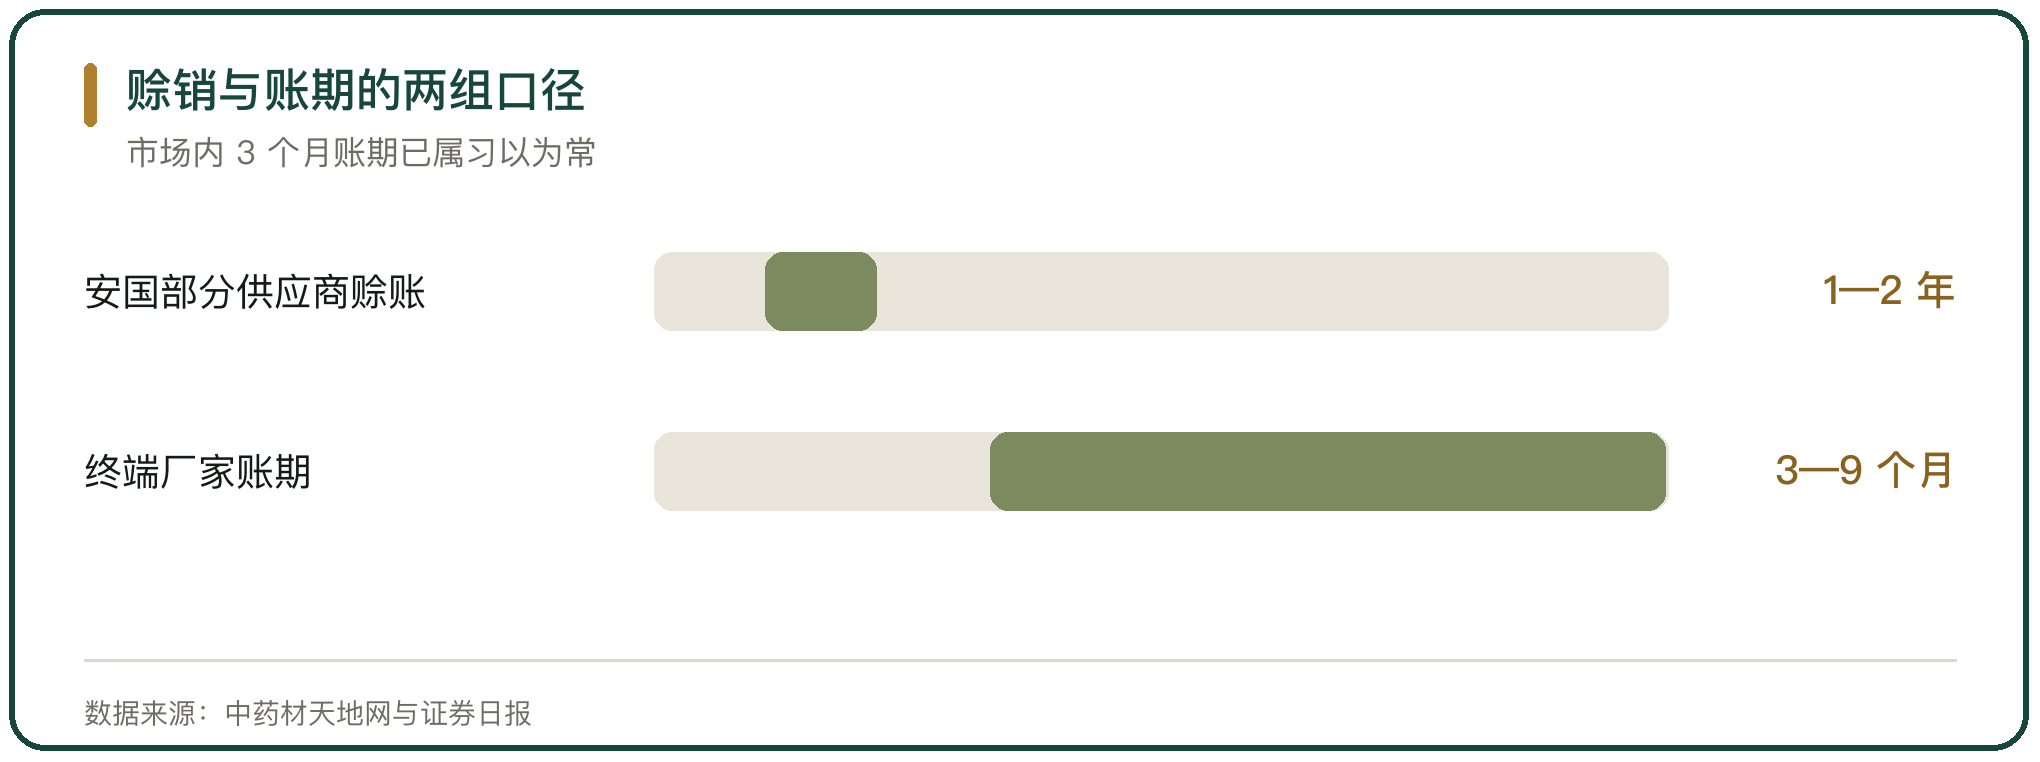
市场内的批发交易大量采用赊销。中药材天地网的调查显示,河北安国的部分供应商接受赊账期 1 年至 2 年,被点名的赊账不靠谱占比约 60%,3 个月账期在市场内已属习以为常(中药材天地网)。
账期把价格波动风险在两方之间分配。药企拿到货后先投入生产,销售回款后再付款;供应商让出资金,换取稳定的订单。账期越长,供应商对买方信用的依赖越重,坏账的概率随账期拉长而上升。
四、账期的行业口径
上市公司的披露给出账期的量化口径。珍宝岛药业在 2021 年年度报告问询回复中提到,中药材贸易的下游终端厂家账期一般在 3 个月至 9 个月之间,公司对部分客户采用账期销售(证券日报)。
后续年度的回复口径有所变化。珍宝岛药业在年报回复中提到,中药材采购与销售大多以货币资金结算,账期结算的比例下降(证券日报)。结算方式的变化与市场行情、买方资金状况同步。
五、应收账款与供应链金融
账期带来应收账款,应收账款可以质押融资。2024 年 7 月,浙商银行重庆分行为一家中药材企业办理首笔中药材应收账款质押融资,给予授信 500 万元(人民网重庆频道 2024-07-04)。
供应链金融把核心企业的信用传导到上下游。安徽亳州的药都农商银行推出「金农信 e 链」产品,为中药材产业链上的 500 余位客户累计授信近 10 亿元(亳州市谯城区人民政府)。融资的抵押物从不动产转向订单、应收账款与仓单。
六、交易平台的结算与集采
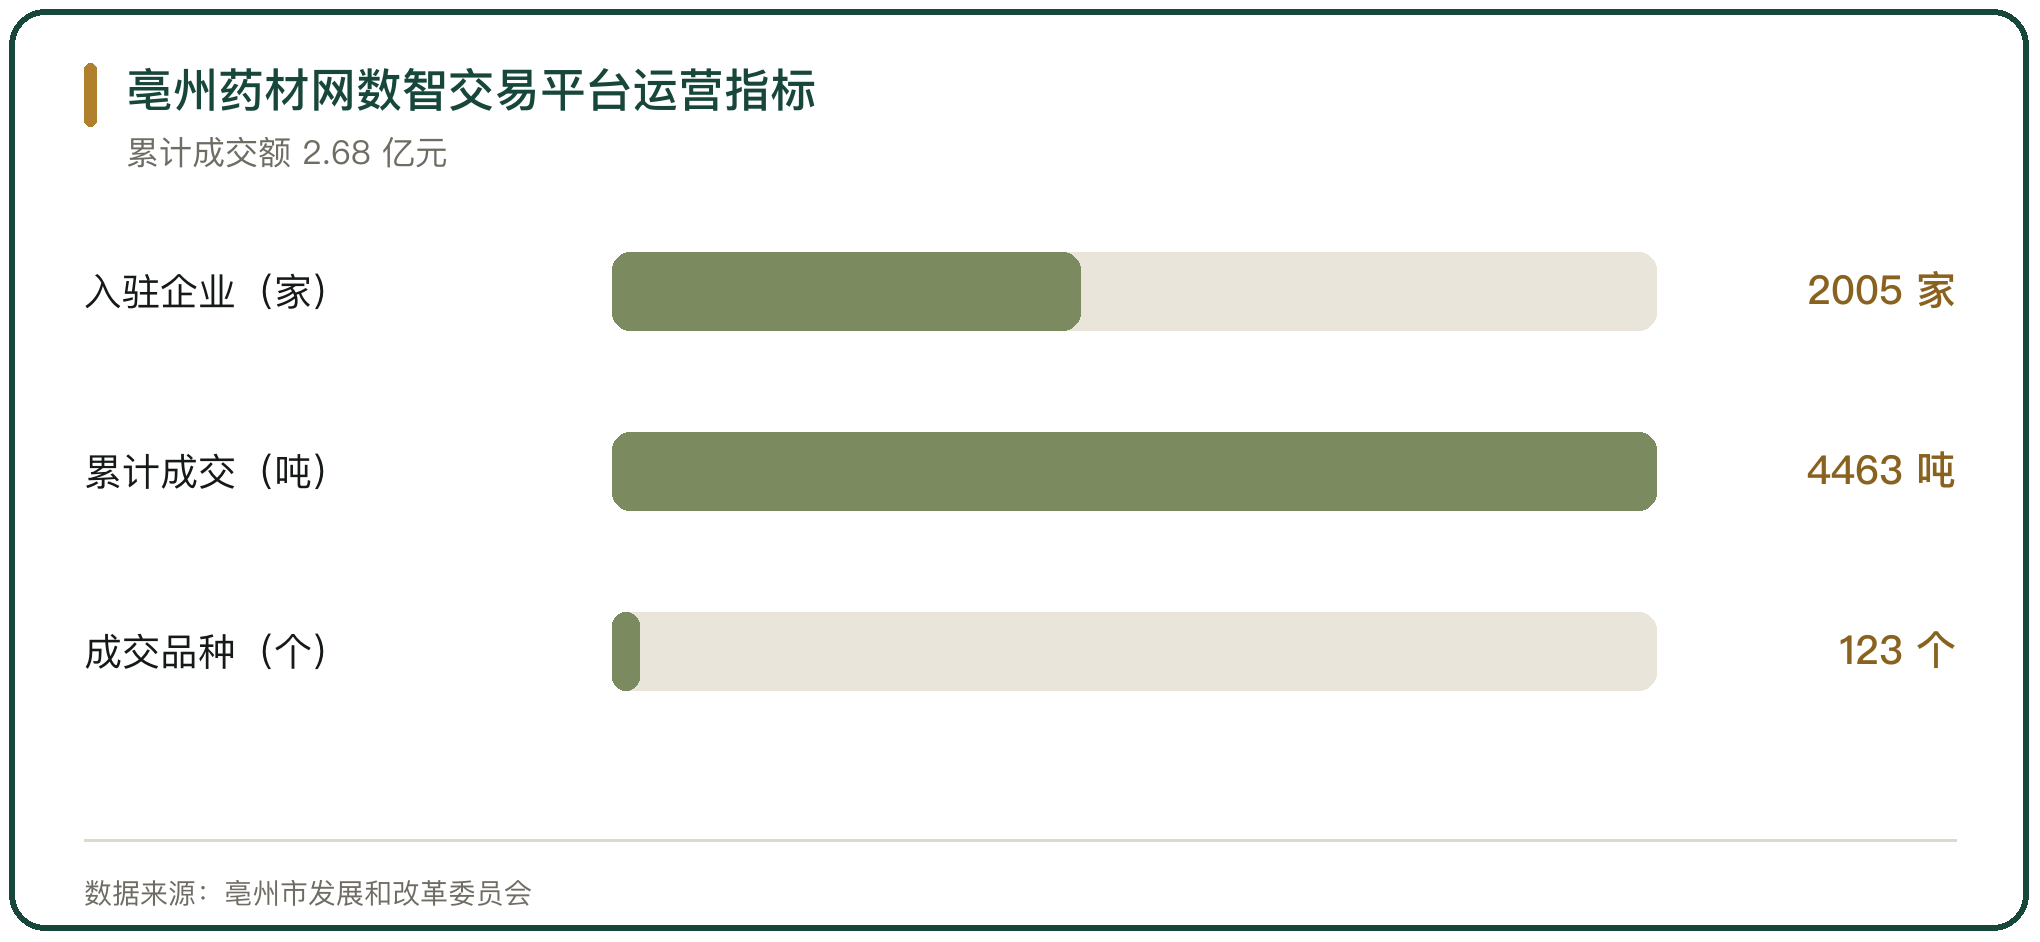
规模化平台把结算纳入系统。亳州药材网数智交易平台设置挂牌、竞价、拼单集采与预售等交易模式,截至披露时点入驻企业 2005 家,累计成交 4463 吨、123 个品种、成交额 2.68 亿元;另有函件披露入驻 2022 家、124 个品种、成交额 3.65 亿元(亳州市发展和改革委员会)。
平台结算把货与款解耦。买方付款进入平台账户,交收完成后划给卖方,平台提供交收凭证与发票流转记录。拼单集采把分散的小订单拼成大订单,结算按批次一次性完成。
七、仓单交易与质押
仓单把存货变成可交易的凭证。亳州中药材商品交易中心采用仓单交易模式,2025 年成交额不低于 3 亿元(亳州中药材商品交易中心)。仓单对应标准化的等级、数量与存放位置,交易从看货议价转为凭证流转。
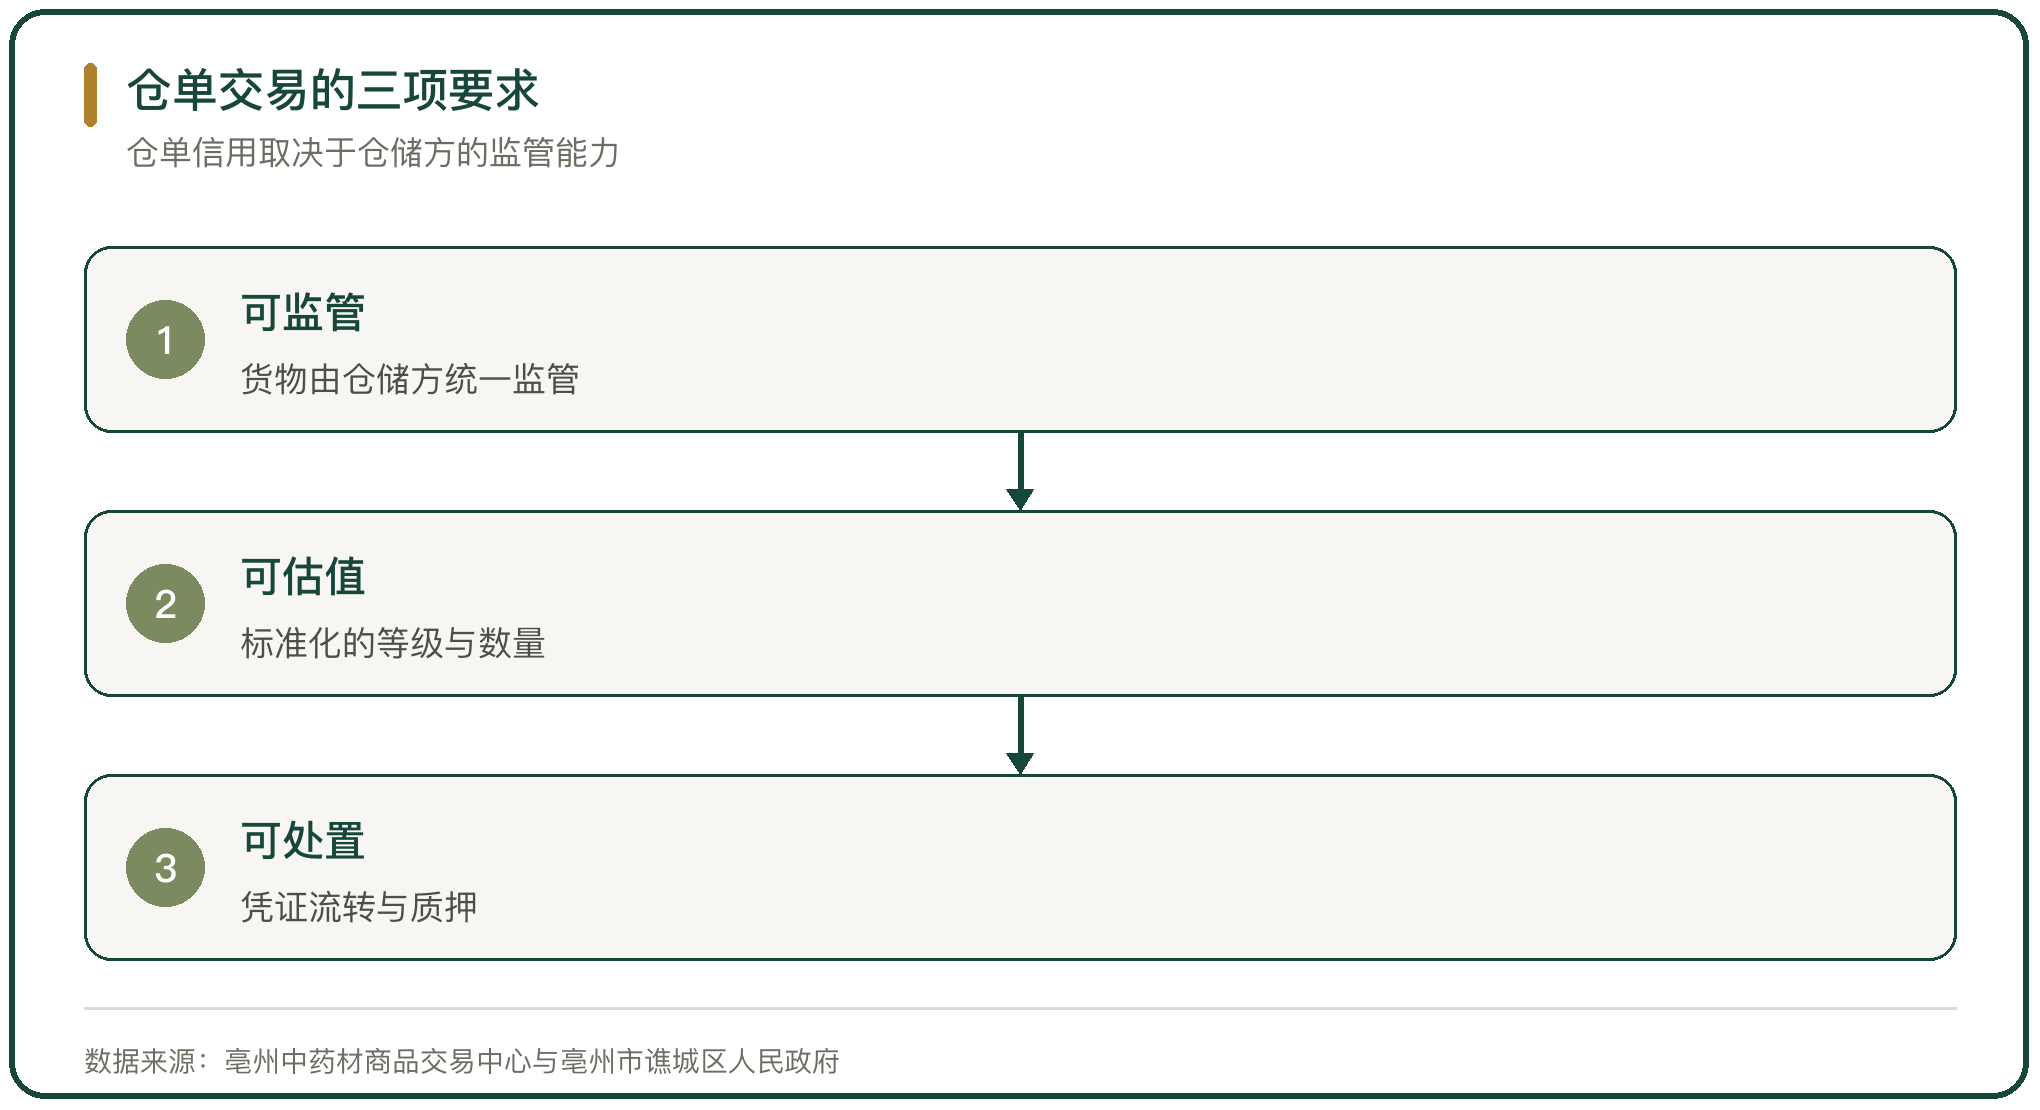
仓单质押要求货物可监管、可估值、可处置。亳州市谯城区人民政府披露的检查情况提到,个别冷库存在监管不严、经营者随意质押客户寄存药材的情形(亳州市谯城区人民政府)。仓单交易的信用取决于仓储方的监管能力。
平台的服务对象在扩大。珍宝岛药业的中药材交易中心累计服务上下游企业超过 5000 家,设有交易、仓储、质检、金融与信息服务 5 个模块(证券市场周刊 2025-10-29)。
八、集采与竞价结算
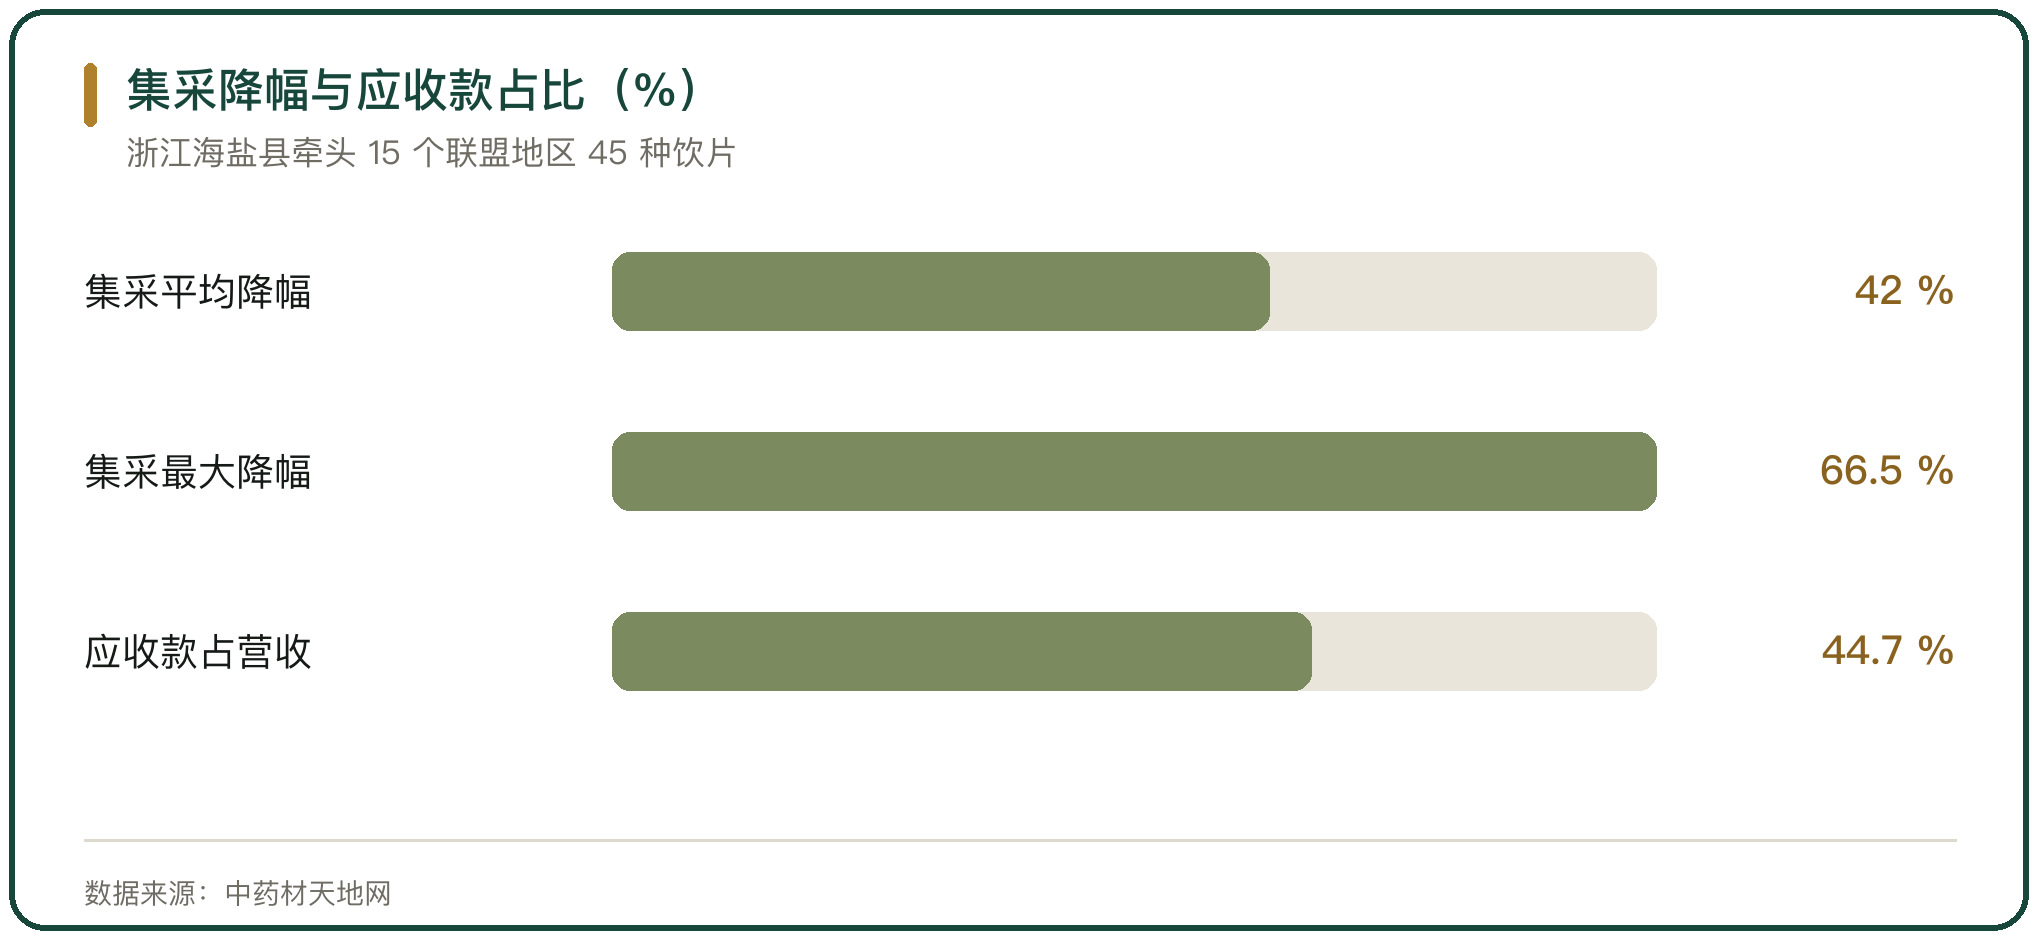
医疗机构的中药饮片集采采用联盟采购与竞价的方式。浙江海盐县牵头 15 个联盟地区的 45 种中药饮片集中带量采购,中选价格平均降幅 42%,最大降幅 66.5%(中药材天地网)。
集采把采购量集中,结算按中选价与约定账期执行。买方以量换价,卖方以价换量,结算条款写在集采协议里。饮片企业的应收账款随之上升,某饮片企业 2024 年贸易应收款 5.58 亿元,占营业收入的 44.7%,毛利率 17.1%(中药材天地网)。
九、税收与发票结算
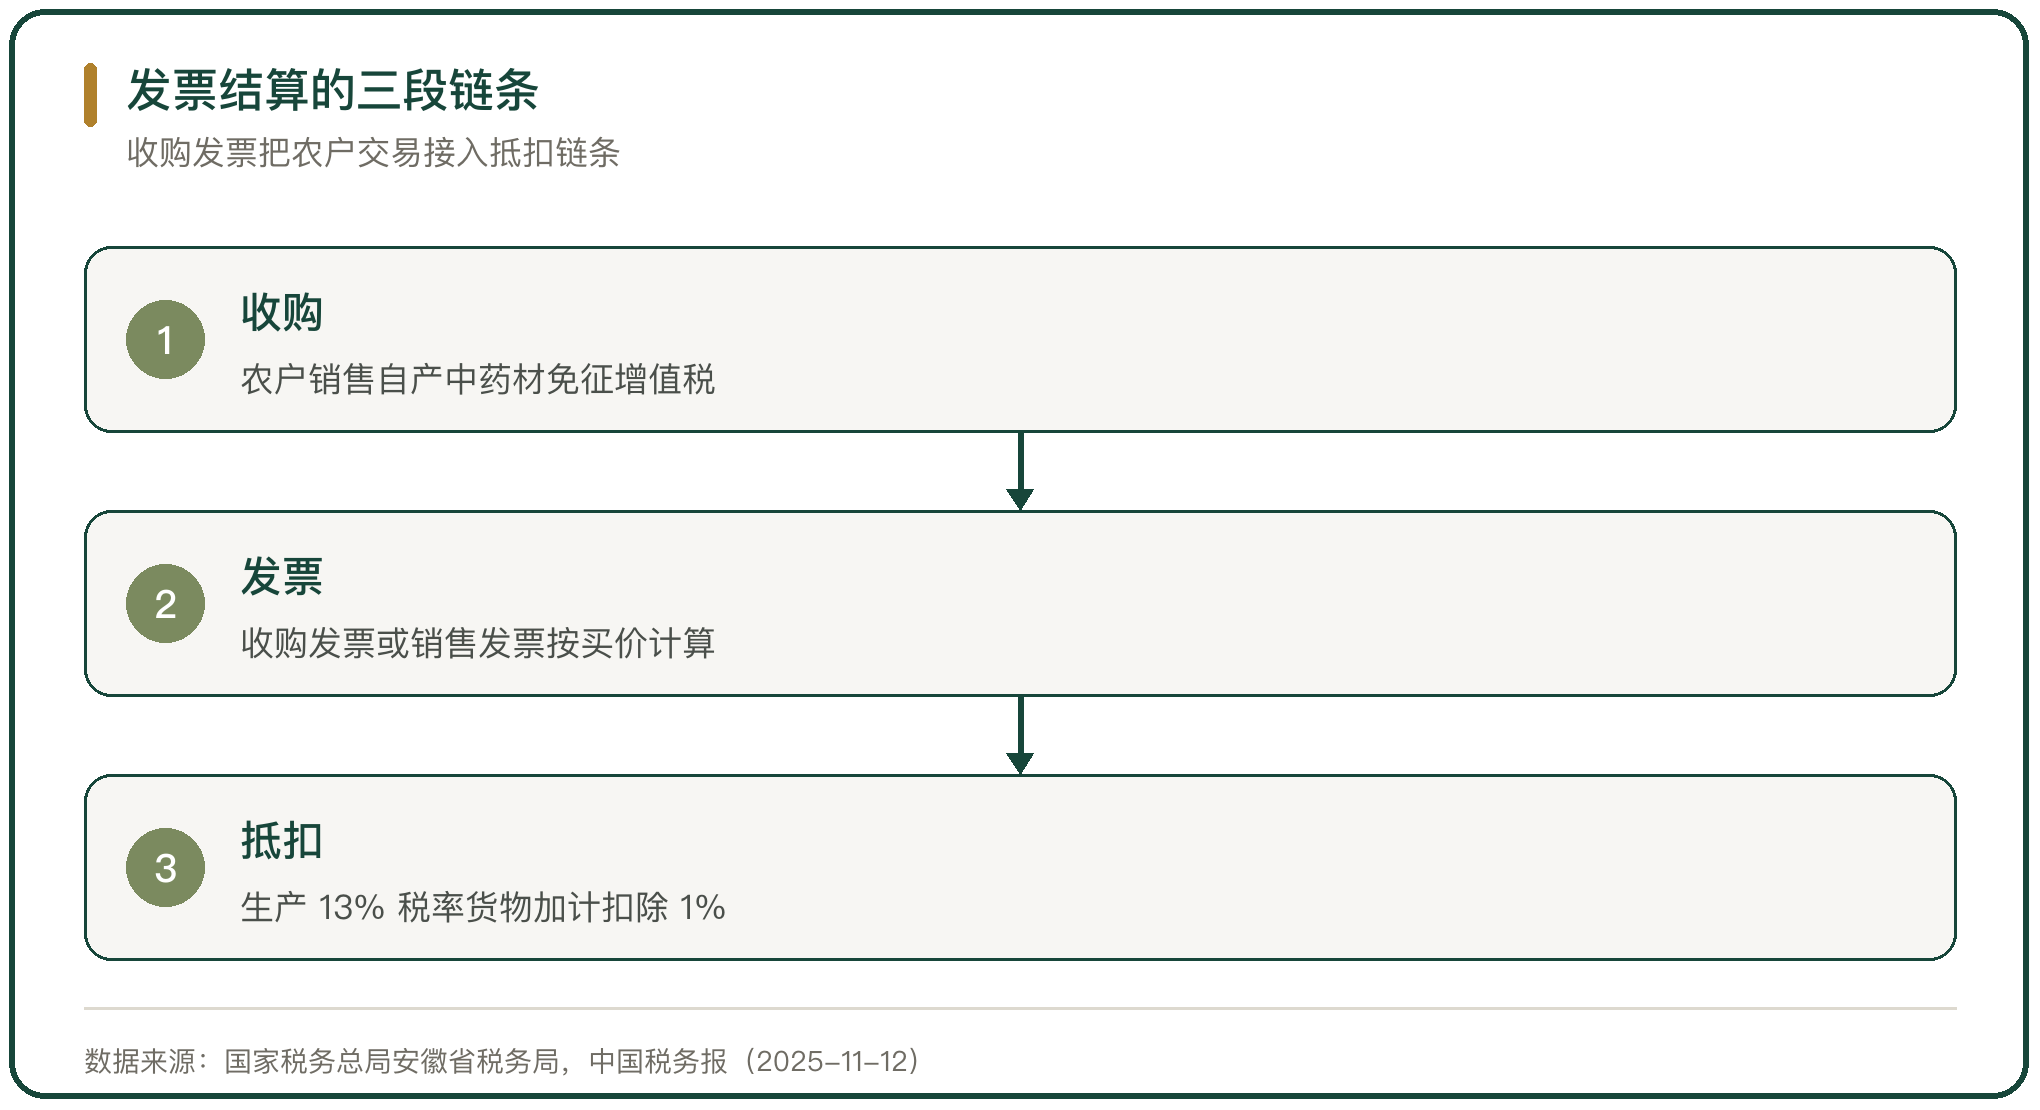
中药材收购的发票结算有专门规定。向农业生产者收购免税中药材,凭农产品收购发票或者销售发票按买价 9% 的扣除率计算进项税额;用于生产 13% 税率货物的,在领用当期加计扣除 1%(国家税务总局安徽省税务局,中国税务报 2025-11-12)。
收购发票把分散的农户交易接入抵扣链条。安徽亳州税务部门与 107 个村委会建立协同共治机制,1020 名农户加入合作社,开具免税农产品销售发票 3019 笔、金额 2400 余万元(国家税务总局安徽省税务局)。收购发票的开具要求收购对象、数量与金额可核验。
十、进项核定扣除试点
部分产区试行农产品增值税进项税额核定扣除。中国(黑龙江)自由贸易试验区哈尔滨片区开展中药材购销增值税进项税额核定扣除试点,按投入产出法或成本法核定可抵扣的进项税额(国家税务总局黑龙江省税务局)。
陕西对中药材经营实行进项核定扣除试点,自 2018 年 12 月 1 日起执行(陕税函〔2023〕136 号,国家税务总局陕西省税务局)。核定扣除把抵扣与实际的农产品耗用挂钩,针对的是收购发票管理难与虚开的问题。
11、中药材市场交易结算的判断
结算方式由交易规模、买卖双方的资金实力与信任关系决定。产地收购以现款为主,市场批发以账期为主,平台交易把结算交给系统。账期越长,资金占用成本越高,坏账概率越大。
规模化平台的结算凭据更完整。订单、交收记录、发票与融资记录对应同一批货,仓单质押与应收账款融资把存货与债权变成可核验的凭据。凭据的完整程度取决于仓储监管与发票管理是否落到每一笔交易。



写点看法