

飞鸿品农 飞鸿品农

众包运力与自营车队的取舍

2026-10-04 慕飞鸿 城市配送与最后一公里 阅读 21 评论 0
农产品流通研究|三、冷链物流 | 2、运输与配送| 44 城市配送与最后一公里 |
城配的运力组织有两种。自营车队把司机纳入企业用工,成本固定、服务可控;众包运力按单结算,成本随订单波动、单价更低。两种模式的选择不看偏好,看过峰与过谷两件事,也看单均收入能不能覆盖社保、工伤与培训的支出。2025 年顺丰同城的劳务外包成本从 146 亿元升到 213 亿元,京东物流年末自有配送等操作人员超过 54 万人,两家走的是同一条业务曲线上的两个方向。

关键词 众包运力自营车队即时配送骑手成本劳务外包职业伤害保障

关键数据
顺丰同城 2025 年劳务外包成本
213亿元
2024 年为 146 亿元;当年骑手成本占营业成本约 99%,年活跃骑手约 146 万名、同比增长 46%。顺丰同城控股有限公司 2025 年年度业绩公告
京东物流 2025 年末自有配送等操作人员
54万人以上
全公司员工总数 682705 人,96% 为一线运营人员;当年人力资源总支出 1102 亿元,其中员工薪酬福利 889 亿元、同比增长 29.2%。京东物流股份有限公司 2025 年度报告
京东物流 2025 年第四季度运营员工数
66万人
由上年四季度末约 48 万人增至约 66 万人;同期外包成本 227 亿元、占收入 35.7%、同比下降 2.2 个百分点。京东物流股份有限公司 2025 年年度业绩电话会议(企业官网发布)
闪送 2025 年毛利率
11.8%
当年营收 39.92 亿元、同比下降 11.9%,订单 2.492 亿单、同比下降 10%,单均收入约 16 元;平台注册骑手 310 万名。闪送公司 2025 年年度业绩公告
达达集团 2024 年达达秒送收入
58.05亿元
同比增长 44.6%,同期京东秒送收入 38.59 亿元、同比下降 40.6%;平台拥有超 600 万骑手资源。达达集团 2024 年年度报告
美团为新业态骑手缴纳的职业伤害保障保费
25.6亿元
自 2022 年 7 月试点至 2025 年 12 月,累计约 1668 万骑手、实现每人必保每单必保。北京三快网络科技有限公司(美团,企业官网发布)

一、众包运力与自营车队的两种形态

自营车队把司机纳入企业用工,签劳动合同、缴社保、发固定薪酬,车辆与站点多由企业投入;众包运力由平台注册的独立骑手组成,按单结算,无固定劳动场所,也不接受平台的直接排班。

两种形态的分工由订单要求决定。时效与服务质量要求高的订单多用自营,时效与服务要求相对宽松的订单交给众包。专职骑手的配送费相对更高,众包骑手的配送费相对更低,两者的价差对应的是可控性。
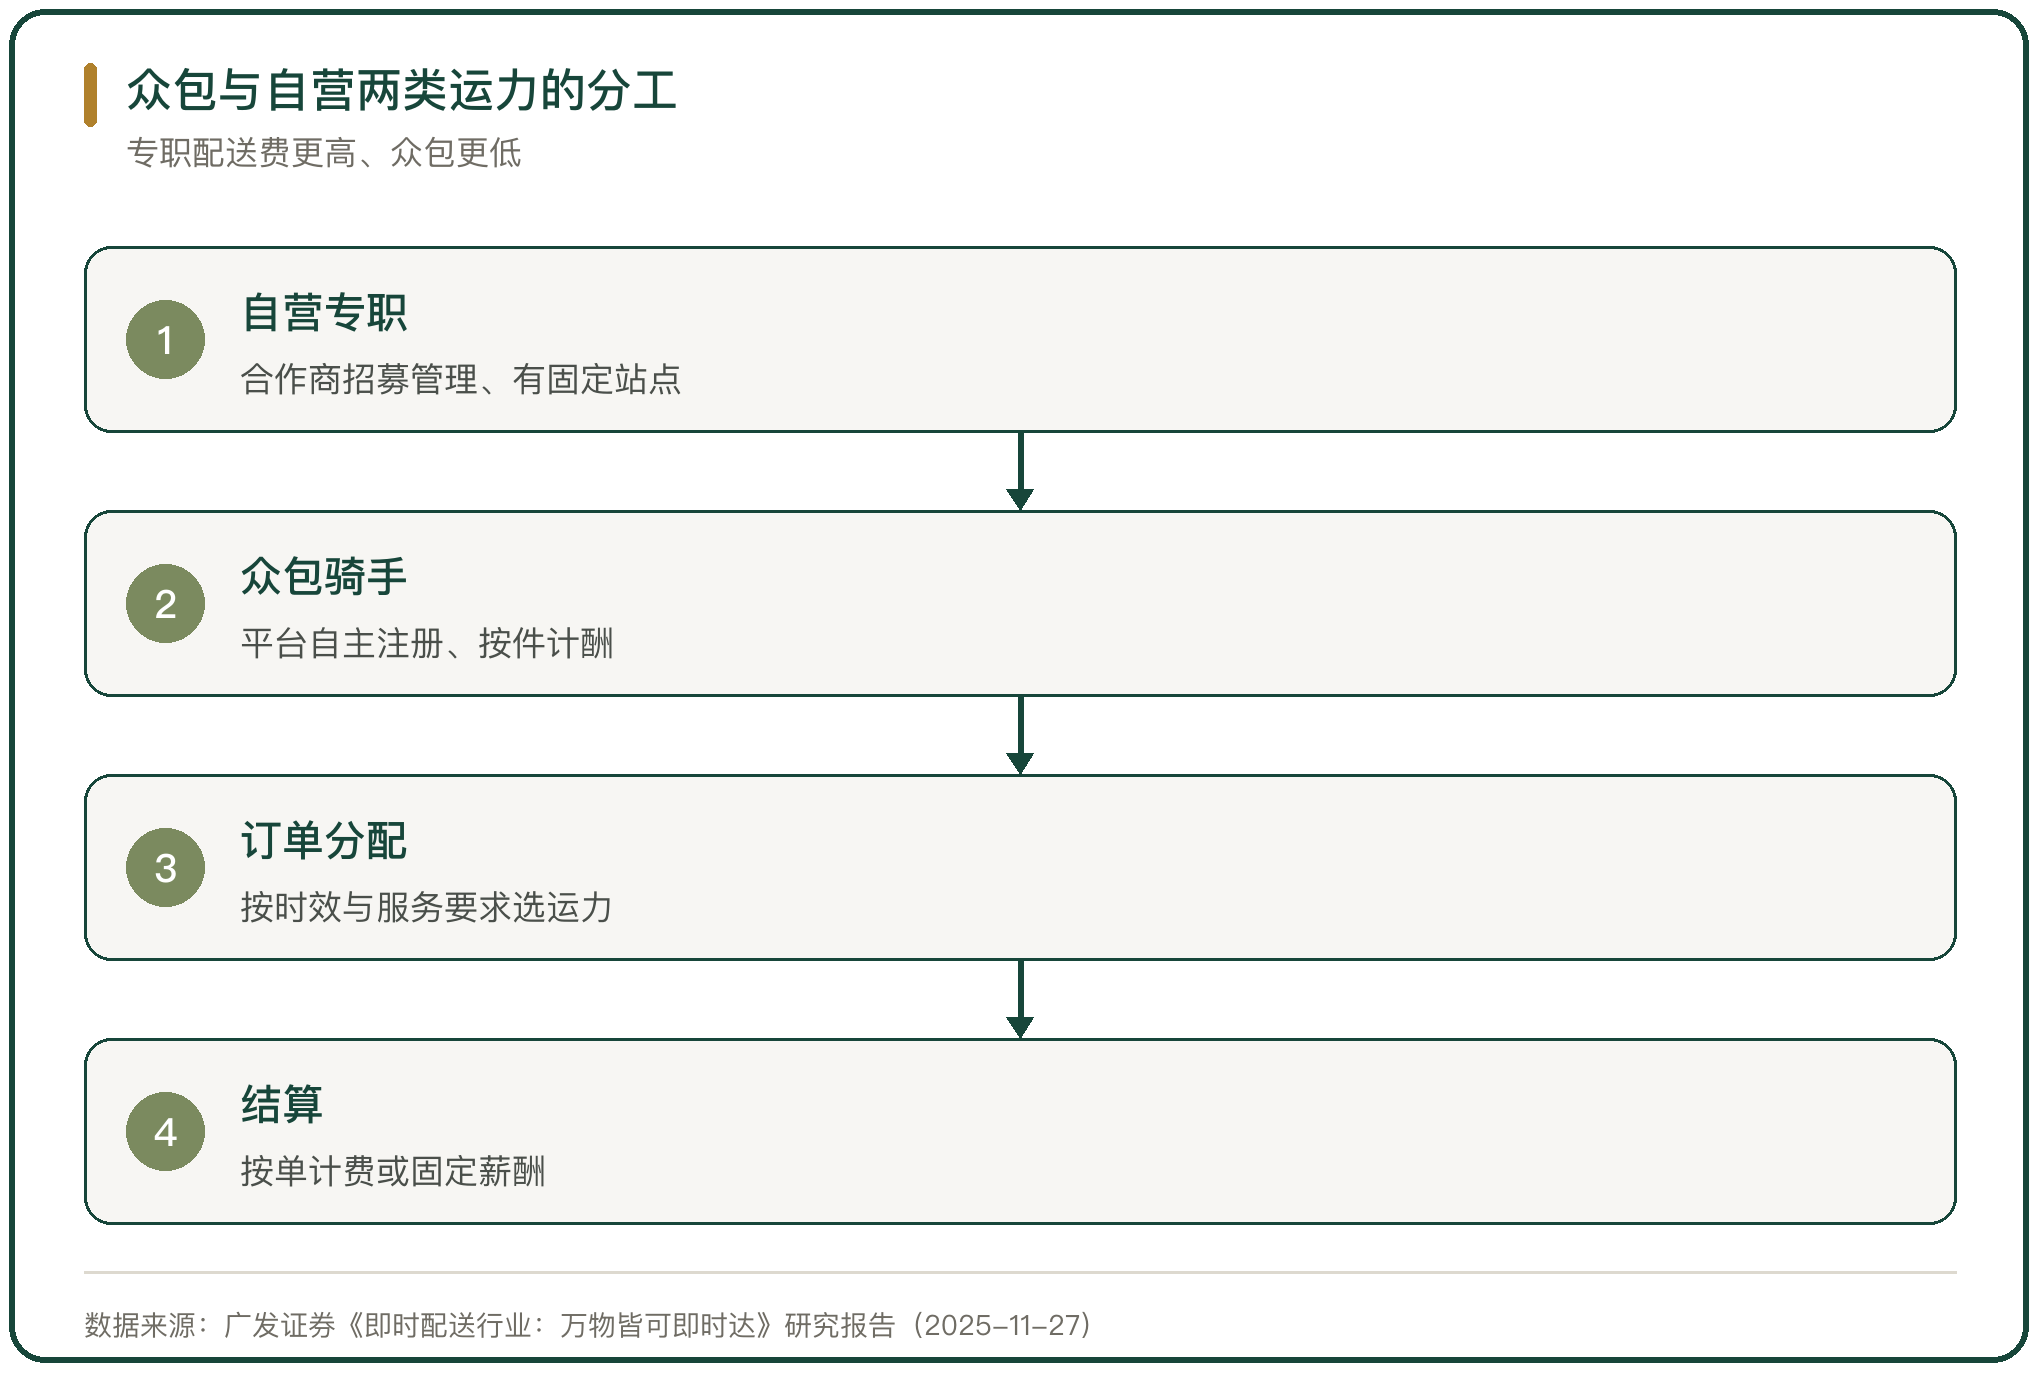
众包与自营两类运力的分工

图 1 众包与自营两类运力的分工

二、自营车队的成本刚性

自营的成本是刚性的。京东物流 2025 年年末拥有超过 54 万名自有配送等操作人员,全公司员工总数 682705 人,96% 是一线运营人员;当年人力资源总支出 1102 亿元,其中员工薪酬福利 889 亿元、同比增长 29.2%。

订单一减少,这部分支出照样发生。京东物流 2025 年第四季度的运营员工由上年同期的约 48 万人增至约 66 万人,员工薪酬福利开支占收入 36.3%、同比提升 3.5 个百分点。自有员工换来的是交付环节的掌控力,代价是成本不随订单同步回落。
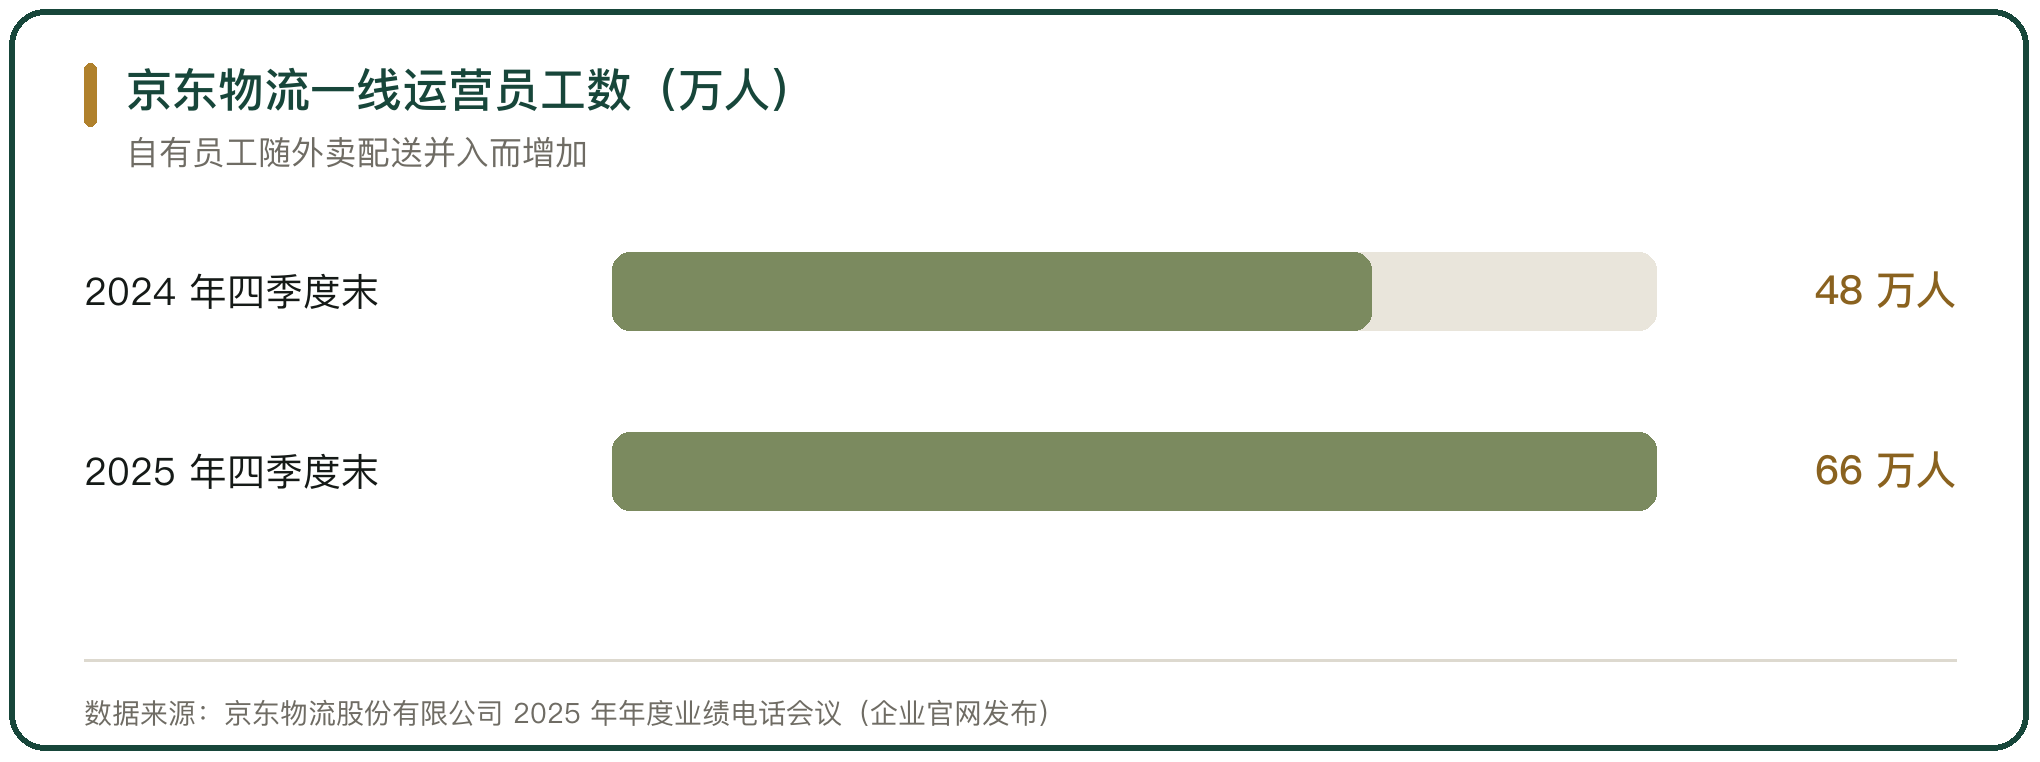
京东物流一线运营员工数(万人)

图 2 京东物流一线运营员工数(万人)

三、众包运力的成本弹性

众包把固定成本变成可变成本。顺丰同城 2025 年的劳务外包成本从 2024 年的 146 亿元增至 213 亿元,当年骑手成本占营业成本约 99%,年活跃骑手约 146 万名、同比增长 46%。订单上来时可随时扩充运力,订单回落后平台不必承担闲置。

弹性有边界。众包骑手同时接多个平台的单,平台对到岗时间与服务动作的控制弱于自营;订单高峰期运力供给短缺时,单均骑手成本反而上升,弹性带来的低价会被高峰溢价抵掉一部分。
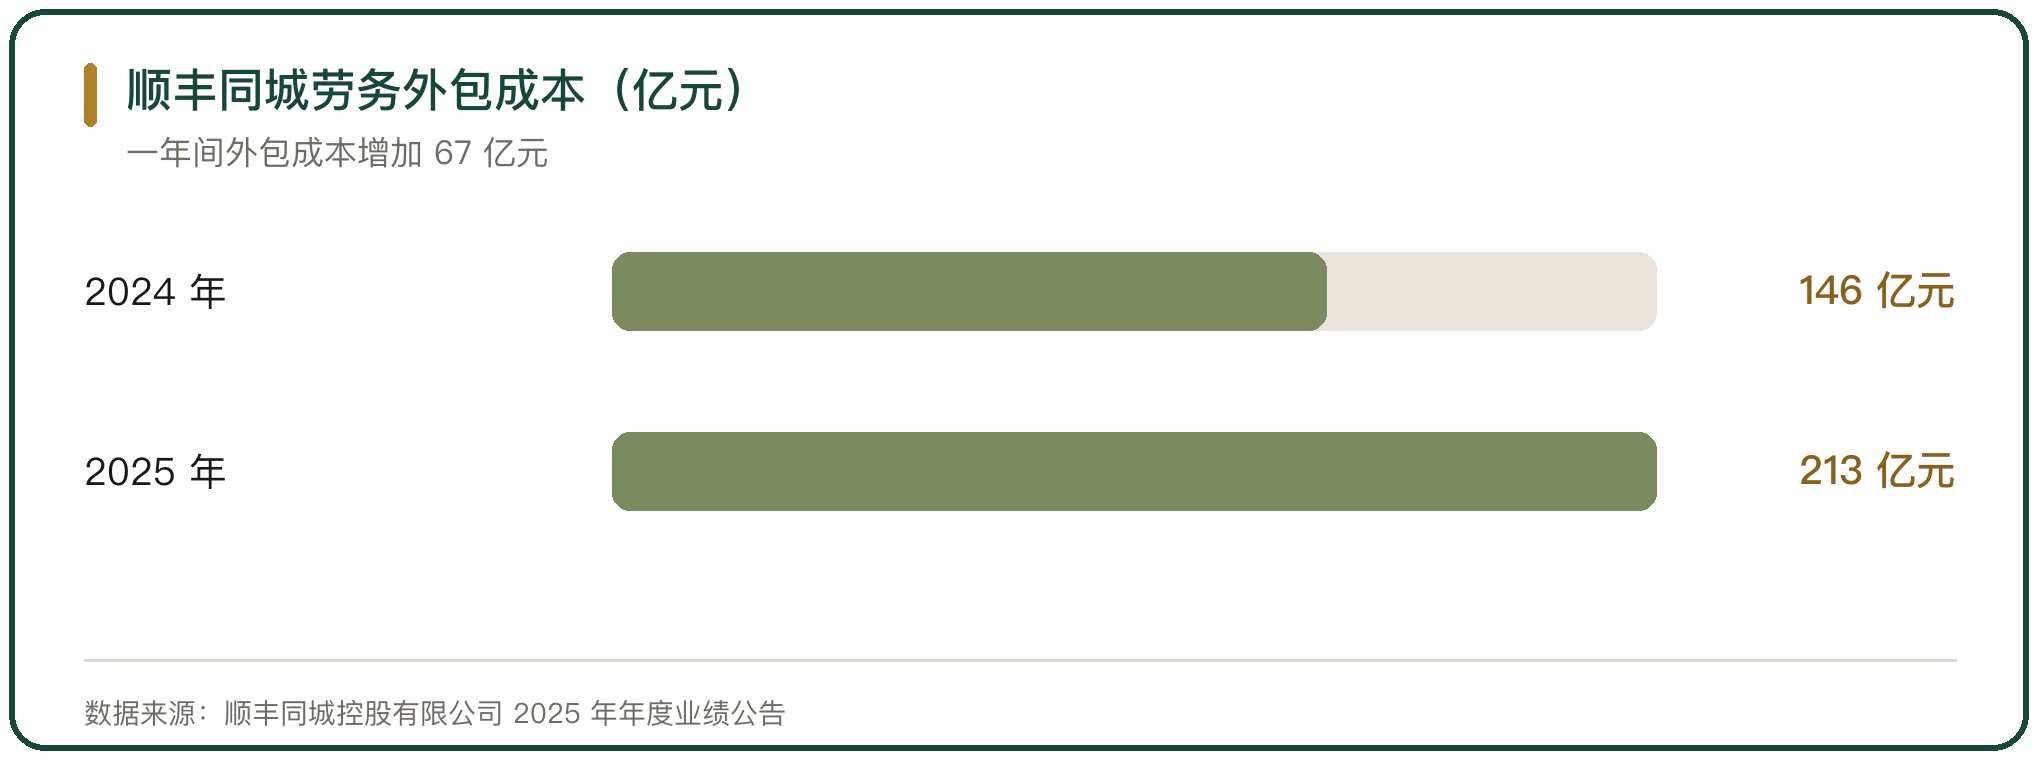
顺丰同城劳务外包成本(亿元)

图 3 顺丰同城劳务外包成本(亿元)

四、两类运力的单位成本口径

比较单位成本要先统一口径。闪送 2025 年营收 39.92 亿元、同比下降 11.9%,订单 2.492 亿单、同比下降 10%,毛利率 11.8%;一份券商测算显示,闪送 2024 年的单位收入为 16.1 元、单位骑手成本为 13.7 元,骑手成本占收入约 85%。

顺丰同城走的是规模路线。公司 2025 年收入 228.99 亿元、同比增长 45.4%,毛利率 6.3%,经调整净利润 4.15 亿元、同比增长 184.3%。毛利率的高低取决于订单结构与运力配比,低的并不等于效率更差。

五、订单波动决定运力配比

一天的订单量有波峰与波谷。午晚两个时段订单集中,其余时段需求较少,专送与众包形成互补,用来填平供需的不均衡。忙时用众包承接溢出订单,闲时保留自营团队维持基础运力,是行业内较常见的一种配比。

配比随业务结构变化。当品类从茶饮、快餐扩到更多品类后,平峰时段的运力得以复用,自营团队的利用率提高,众包的使用比例相应下降;这种变化不是选择的结果,是订单曲线变了。

六、服务质量与可控性

自营车队对服务动作的约束更强。众包骑手通过平台自主注册接单,无固定劳动场所,不接受平台的直接排班,服务标准的落地依赖规则与激励,而不是现场管理。

高价值生鲜、医药与安装类配送,需要稳定的执行链路,货损与投诉的成本高于运力本身的价差。这类订单用自营,价差换来的是可追溯的执行记录,比的是风险而不是单价。

七、单均成本的两套算法

单均成本不能只算骑手单价。自营的单均成本里含社保、工伤、培训、站点折旧与空驶,众包的单均成本里含平台补贴、激励与高峰溢价;两套算法算出来的数不同,指向也不同。

规模效应的影响方向一致。顺丰同城 2025 年订单量同比增长超过 55%,订单密度上升摊薄了单均固定支出;订单密度不足的区域,两类运力的单均成本都会抬高,众包的低价优势随之收窄。
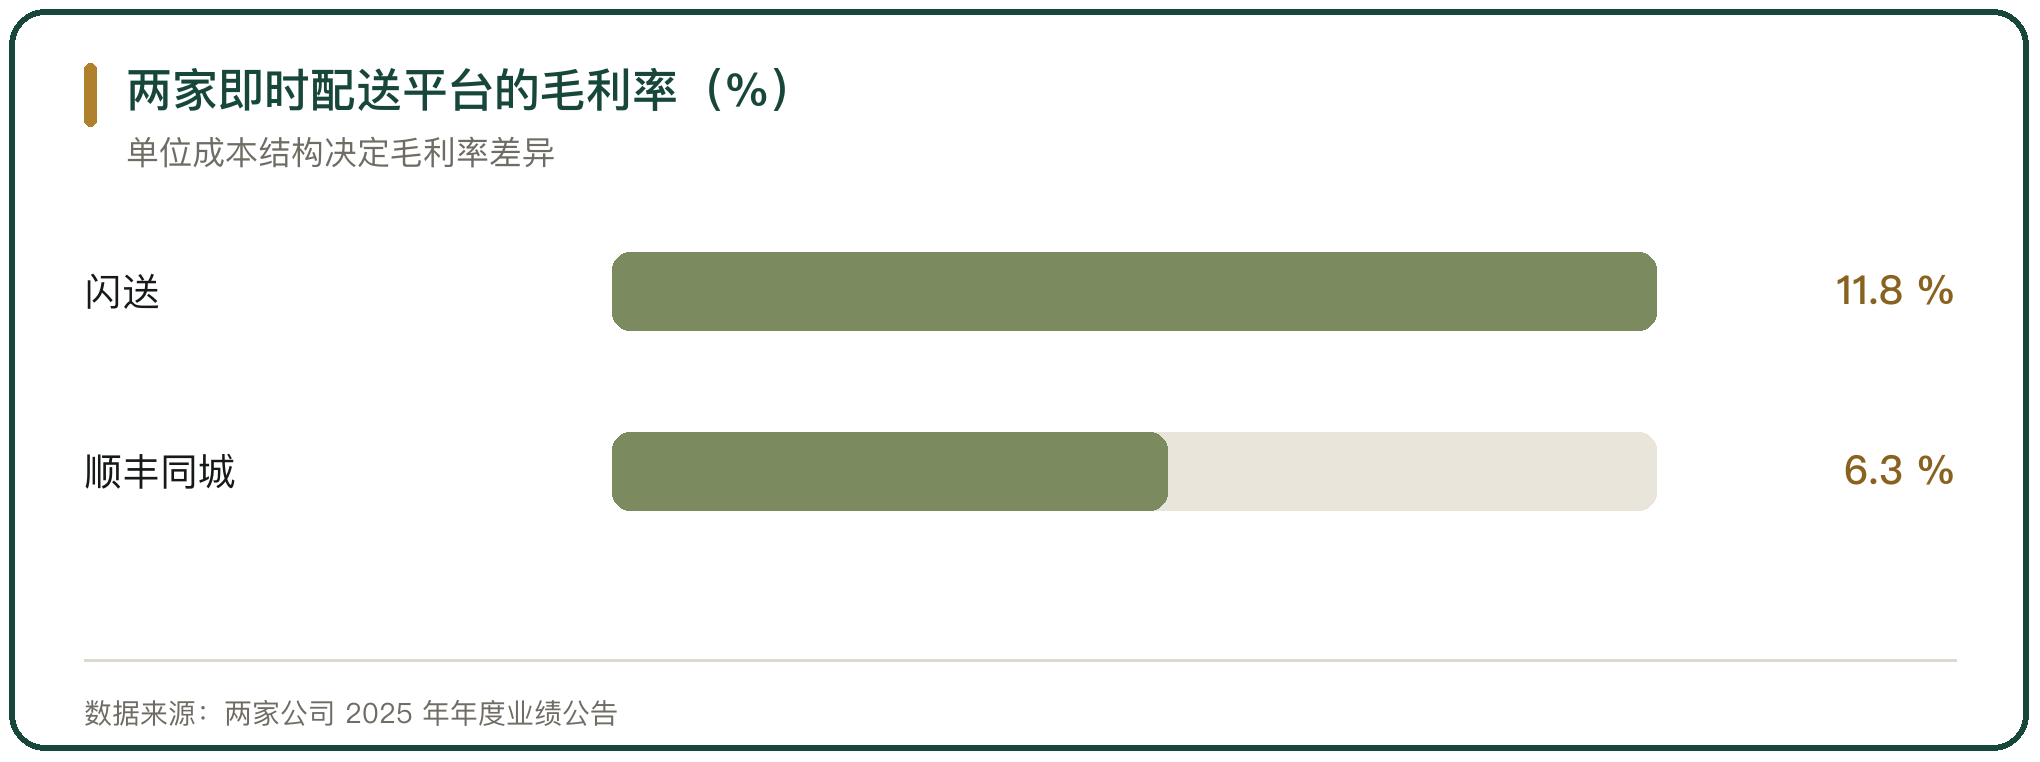
两家即时配送平台的毛利率(%)

图 4 两家即时配送平台的毛利率(%)

八、用工合规抬高的隐性成本

新就业形态的保障在逐步补齐。自 2022 年 7 月起,在人力资源和社会保障部指导下,美团作为首批试点企业参与新就业形态职业伤害保障试点,截至 2025 年 12 月累计为约 1668 万骑手缴纳 25.6 亿元保费,实现每人必保、每单必保;2025 年 10 月,美团骑手养老保险补贴覆盖全国,是行业内首个面向全部类型骑手开放的补贴方案。

试点范围在扩。2025 年 7 月,职业伤害保障试点从 7 个省份扩至 17 个省份,新增顺丰同城、滴滴出行等平台企业,累计覆盖超过 2000 万人;2026 年将在全国 31 个省份和新疆生产建设兵团推行。合规成本上升,会同时抬高两类运力的底价。
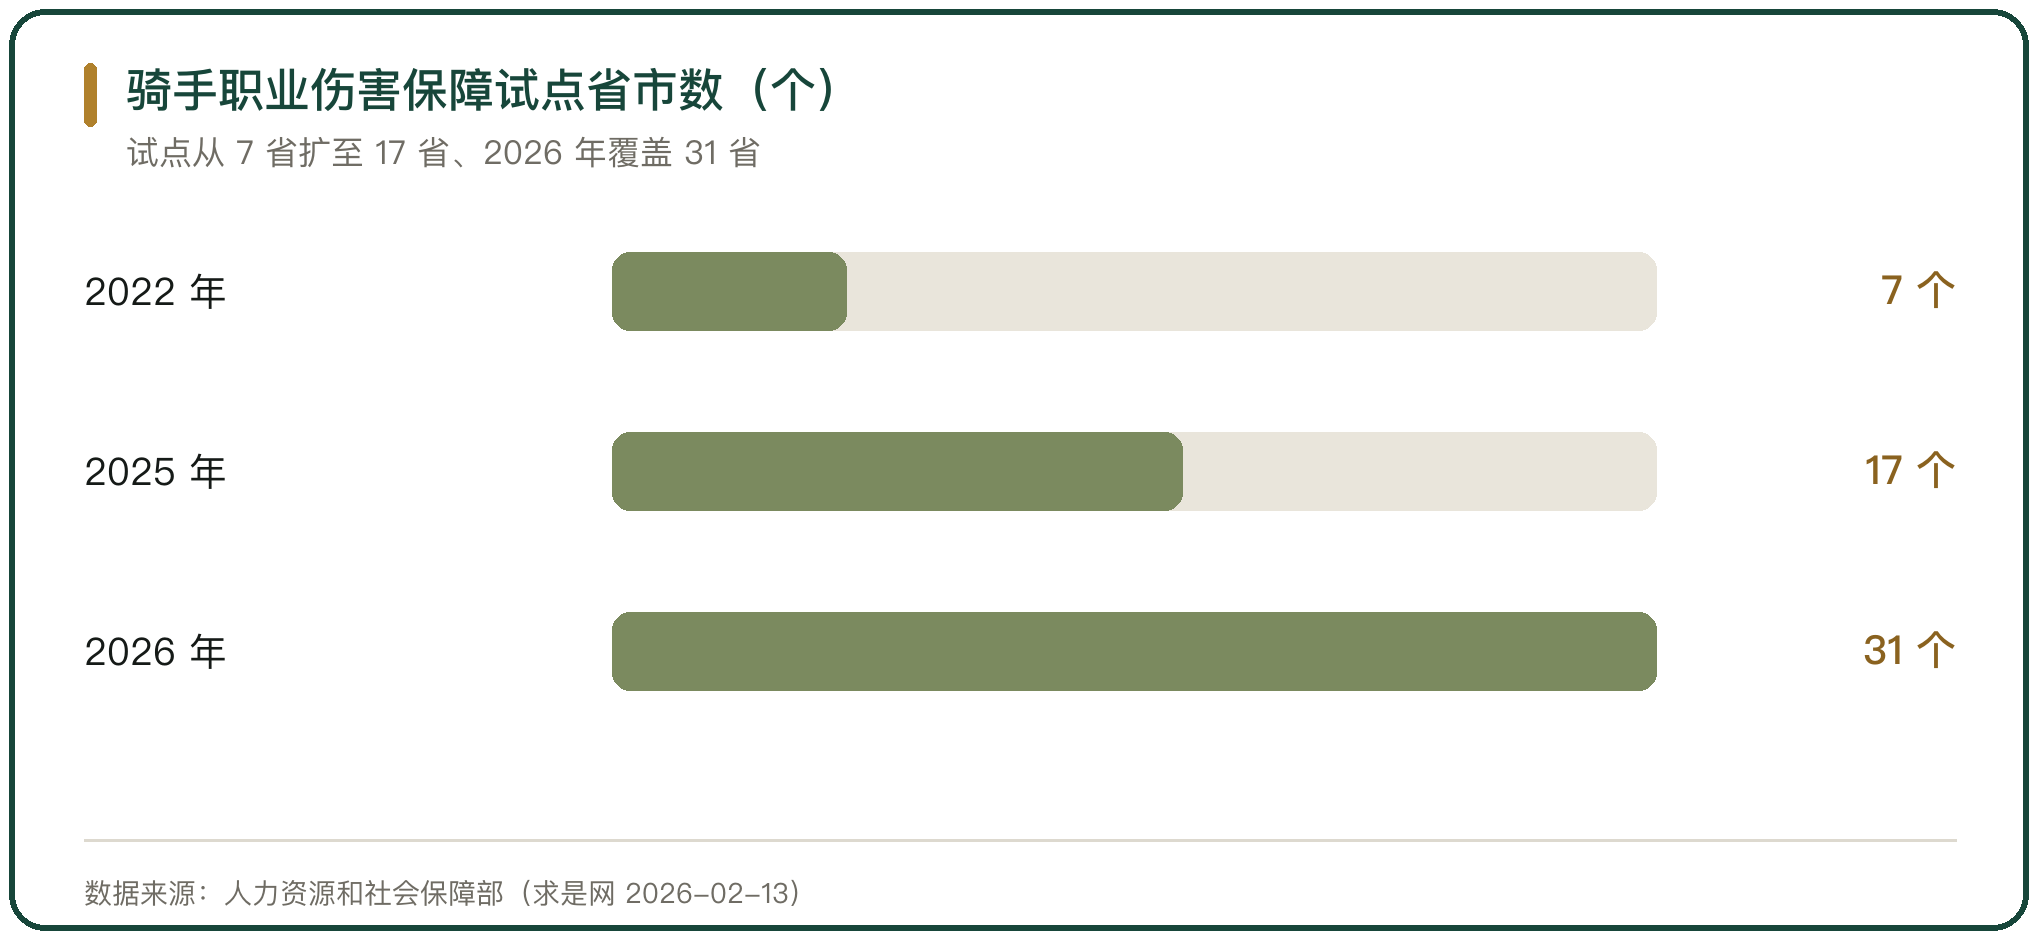
骑手职业伤害保障试点省市数(个)

图 5 骑手职业伤害保障试点省市数(个)

九、两类运力并用的结构

多数平台同时用两类运力,而不是二选一。达达集团以众包运力为主,2024 年达达秒送收入 58.05 亿元、同比增长 44.6%,同期京东秒送收入 38.59 亿元、同比下降 40.6%;闪送坚持一对一专人专送,2025 年注册骑手 310 万名,比上一年净增 30 万名,订单量却同比下降 10%。

并用解决的是时间与空间的不均衡。单个平台的订单在同一时段无法铺满全部区域,自营车队守核心线路,众包补零散与溢出订单,两类运力合起来,才把履约密度撑起来。

十、众包运力与自营车队的取舍判断

取舍的落点在两句话上。订单波动大的业务,把固定成本压给众包;时效与服务要求高的业务,把执行链路留给自营。选择的标准落在单均收入能不能覆盖对应运力的全部成本上,与自营或众包哪种更先进无关。

合规把这道题的边界往前推了一格。职业伤害保障与养老补贴逐步覆盖后,众包的低价优势被压缩,自营的可控价值被重新计价;两类运力的配比,会随保障范围的扩大继续调整。

众包运力与自营车队是城配运力的两种组织方式,前者按单结算、成本随订单波动,后者纳入企业用工、成本固定且服务可控。京东物流 2025 年年末自有配送等操作人员超过 54 万人,当年员工薪酬福利 889 亿元、同比增长 29.2%,第四季度运营员工由约 48 万人增至约 66 万人;顺丰同城 2025 年劳务外包成本由 146 亿元增至 213 亿元,骑手成本占营业成本约 99%,年活跃骑手约 146 万名。闪送 2025 年营收 39.92 亿元、同比下降 11.9%,毛利率 11.8%。新就业形态职业伤害保障试点自 2025 年 7 月由 7 个省份扩至 17 个省份,2026 年覆盖全国 31 个省份,合规成本上升会同时抬高两类运力的底价。

行内实情

自营车队的成本是刚性的,社保、工伤、培训与站点折旧在淡季照样发生,众包的成本随订单波动,订单回落后平台不必承担闲置
众包的单价低于专职,但到岗时间与服务动作的可控性弱于自营,订单的时效与货损要求决定两类运力的配比
职业伤害保障与养老补贴逐步覆盖后,众包的低价优势被压缩,自营的可控价值被重新计价,两类运力的底价同时抬高

相关问题

众包运力和自营车队的成本差在哪。
自营的成本是刚性的,社保、工伤、培训、站点折旧与空驶都计入,订单一减少照样发生;众包按单结算,成本随订单波动。京东物流 2025 年年末自有配送等操作人员超过 54 万人,当年员工薪酬福利 889 亿元、同比增长 29.2%;顺丰同城 2025 年劳务外包成本由 146 亿元增至 213 亿元,骑手成本占营业成本约 99%。两者的价差对应的是可控性,众包的单价更低,服务标准的落地依赖规则与激励。
什么业务适合用众包、什么业务适合用自营。
按订单要求分。时效与服务质量要求高的订单,例如高价值生鲜、医药与安装类配送,需要稳定的执行链路,货损与投诉的成本高于运力价差,适合用自营;订单波动大的业务,把固定成本压给众包,忙时承接溢出订单、闲时不必养人。多数平台同时用两类运力,达达集团以众包为主,2024 年达达秒送收入 58.05 亿元、同比增长 44.6%;闪送坚持一对一专人专送,2025 年注册骑手 310 万名。
用工合规对成本核算有什么影响。
合规成本同时抬高两类运力的底价。自 2022 年 7 月起,在人力资源和社会保障部指导下,美团作为首批试点企业参与新就业形态职业伤害保障试点,截至 2025 年 12 月累计为约 1668 万骑手缴纳 25.6 亿元保费;2025 年 7 月试点从 7 个省份扩至 17 个省份,新增顺丰同城、滴滴出行等平台企业,2026 年将在全国 31 个省份推行。保障覆盖后,众包的低价优势被压缩,自营的可控价值被重新计价。
名词解释

利用率:设施实际使用量与其设计能力之比,产地仓建成后利用率偏低是普遍问题,直接影响投资回收。
总第1106篇 | 三、冷链物流|44-城市配送与最后一公里-008

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

