

保险与信贷的联动产品
关键词 保单增信活体抵押保单质押见保即贷农业保险加信贷政银保担
一、保险信贷联动的三种形态
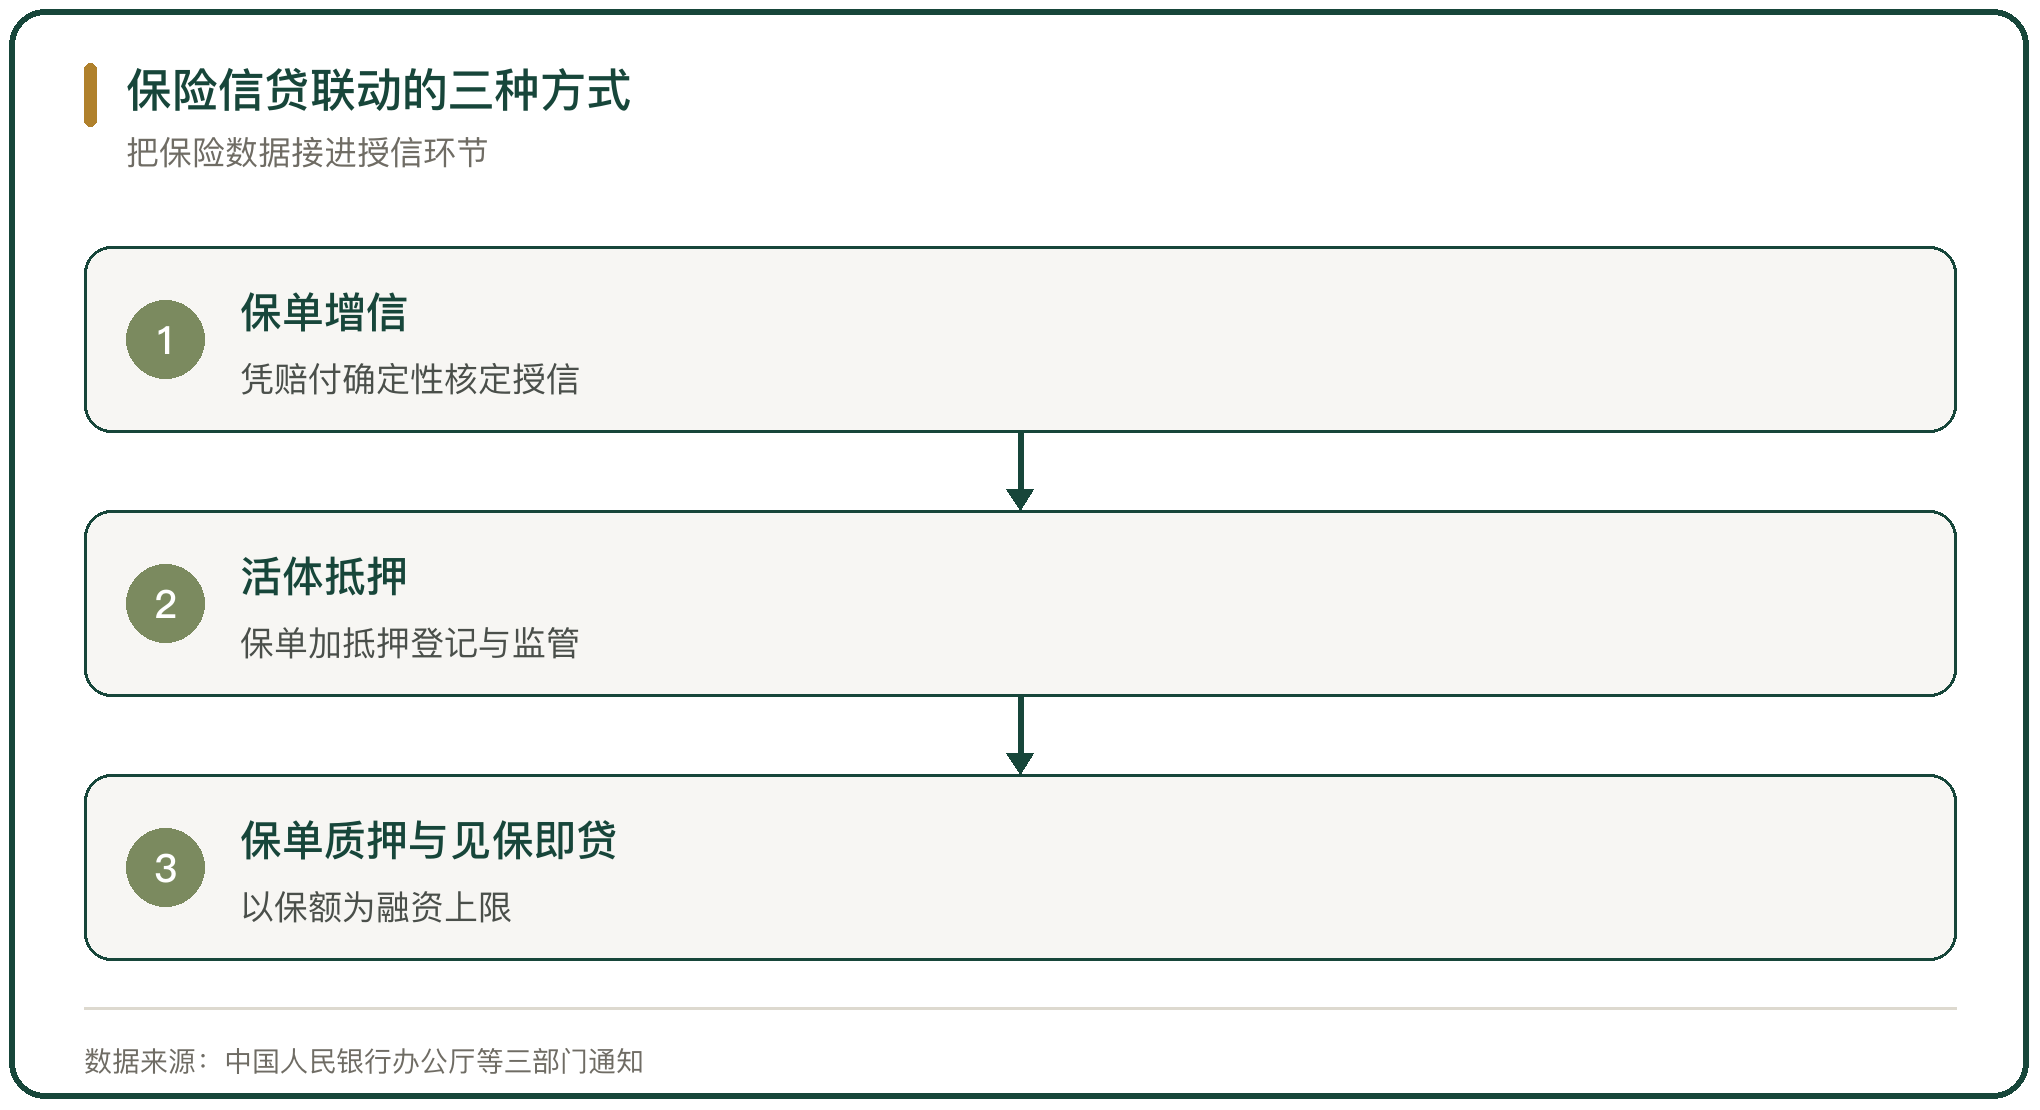
第一种是保单增信。银行看投保历史、保障额度与理赔记录,把保单承载的信用价值折算成授信额度。
第二种是活体抵押。养殖户把生猪、肉牛等活体作为抵押物,保单为抵押物兜底,银行按保额的一定比例放款。
第三种是保单质押与见保即贷。农户凭保单直接申请贷款,审批在执行保险流程时同步完成。三种形态的共同点,是把保险的风险数据接进银行的评估环节。
二、保单增信的原理
保单之所以能增信,是因为它带了一份第三方的核实结论。农户投保要交保费,保险公司要逐户验标,标的的数量、位置与权属在承保时被核对过一遍。
这份核实结论对银行有用。涉农贷款缺的是可验证的经营信息,验标数据补上了标的一侧,赔付记录补上了损失一侧。
增信的效果取决于保障水平。保单保额高、理赔记录稳定,银行愿意给的额度就高;保额与实际价值差距大,增信的分量随之下降。
三、肉牛综合保险与活体抵押
吉林的做法是把保险产品做厚,再对接信贷。中华联合财产保险股份有限公司吉林分公司在政策性保险基础上开发保额补充险、医疗险、价格险、无害化处理险、观察期补充险等 8 款产品,形成肉牛养殖综合保险保障体系。
保额提高带来额度提高。和合牧业的每头牛保额从 1.2 万元提升到 2 万元,银行按保额的 70% 到 80% 发放贷款;东丰县鸣升农牧科技公司在政策性保额基础上附加 5000 元保额补充险,每头牛可贷 1.6 万元。
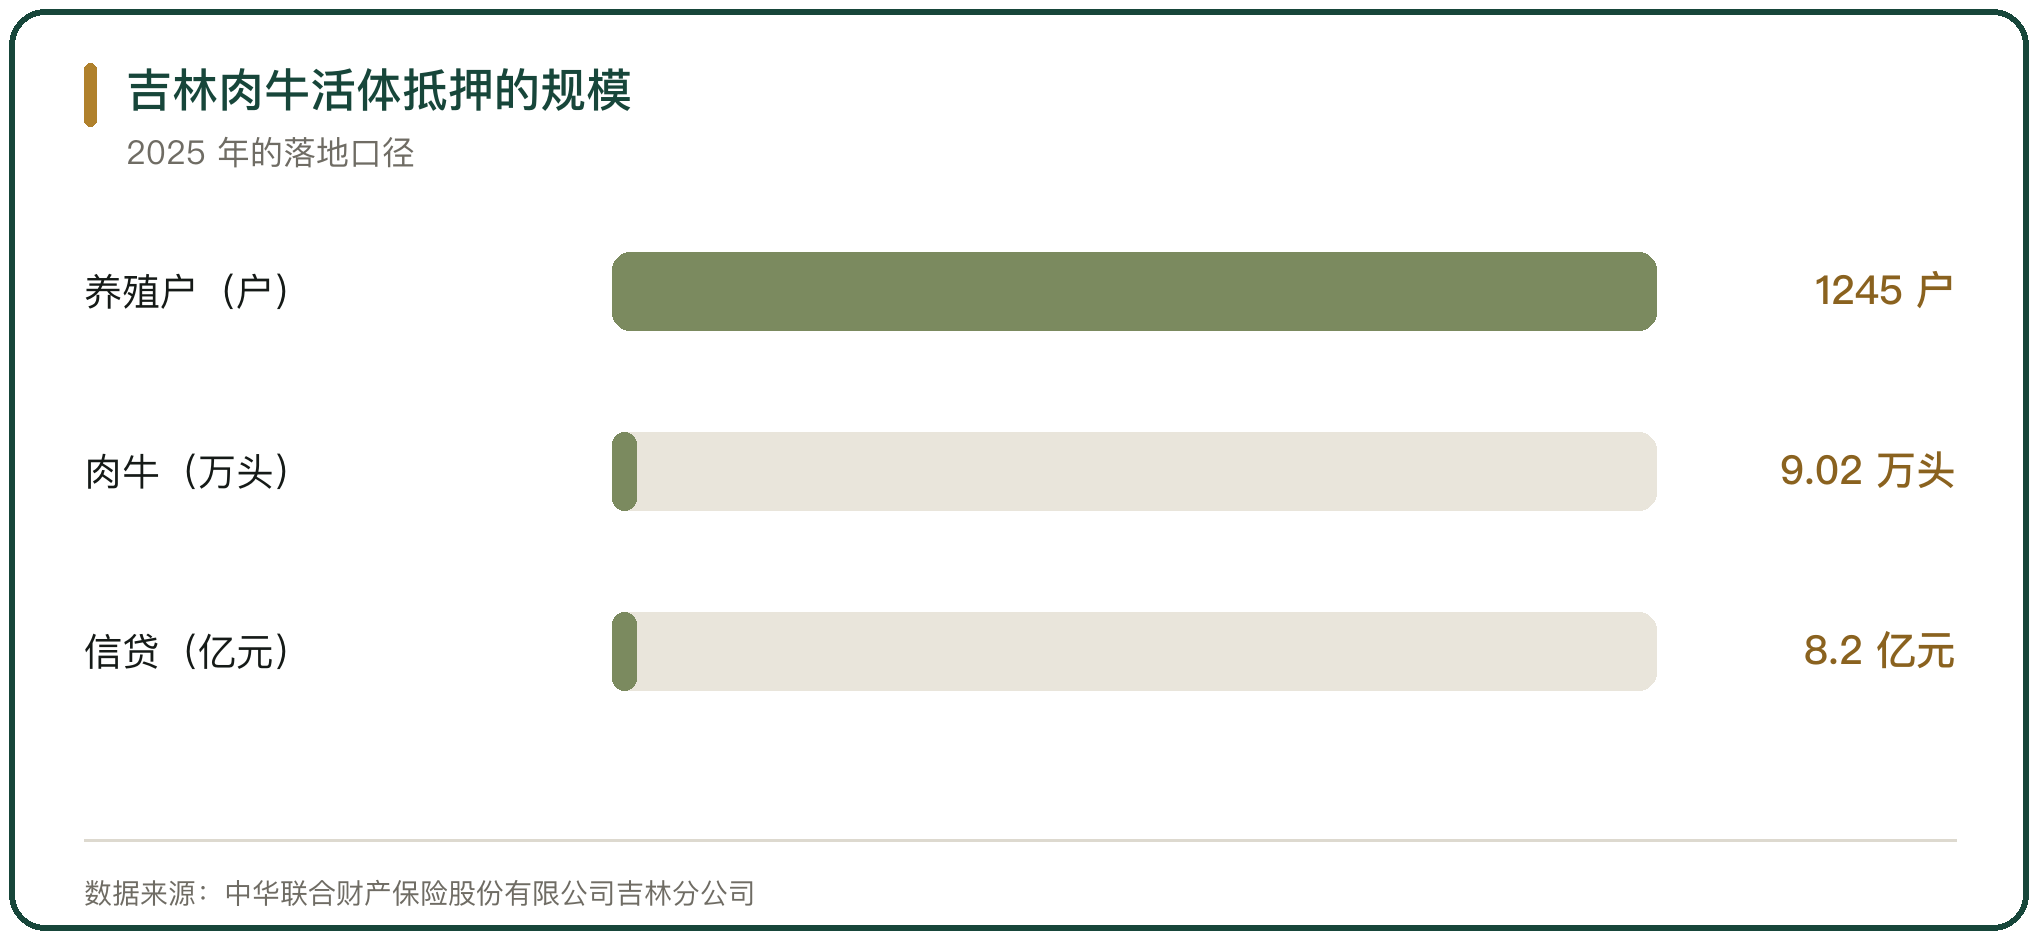
2025 年,该分公司为吉林 1245 户养殖户的 9.02 万头肉牛提供活体抵押贷款落地,获得超 8.2 亿元信贷资金支持。
四、政策对活体抵押的确认
活体作为抵押物,先要政策确认。2021 年,吉林省五部门联合发文,明确牛、猪、羊等规模场畜禽可作为合法抵押物,贷款额度按保险金额的 80% 到 120% 确定,期限最长 3 年至 5 年,普惠贷款执行贷款市场报价利率。
国家层面的规则在 2025 年补齐。2025 年 12 月 19 日,中国人民银行办公厅、农业农村部办公厅、金融监管总局办公厅联合印发《关于推广农业设施和畜禽活体抵押融资的通知》,要求规范确权登记、科学评估价值、完善抵押登记模式,并探索“农业保险+融资”模式。
政策把活体从难以处置的资产,变成可登记的抵押物。
五、政银保担的协同
活体抵押风控复杂,靠一方做不成。吉林省成立由银行、保险、担保、投资(基金)及畜牧业产业化龙头企业共同参与的“政银保担”联动支牧联盟,打破数据壁垒,实现信息共享、产品统一、风险联控。
联盟的规模可以看两组数字。截至 2025 年末,吉林全省肉牛产业贷款余额 319.46 亿元,其中活体抵押 65.13 亿元;联盟累计投放涉牧贷款 458.3 亿元。
协同把抵押物的确权、监管与处置串起来,银行放贷的顾虑减少。
六、小龙虾产业链的一链一险与信贷
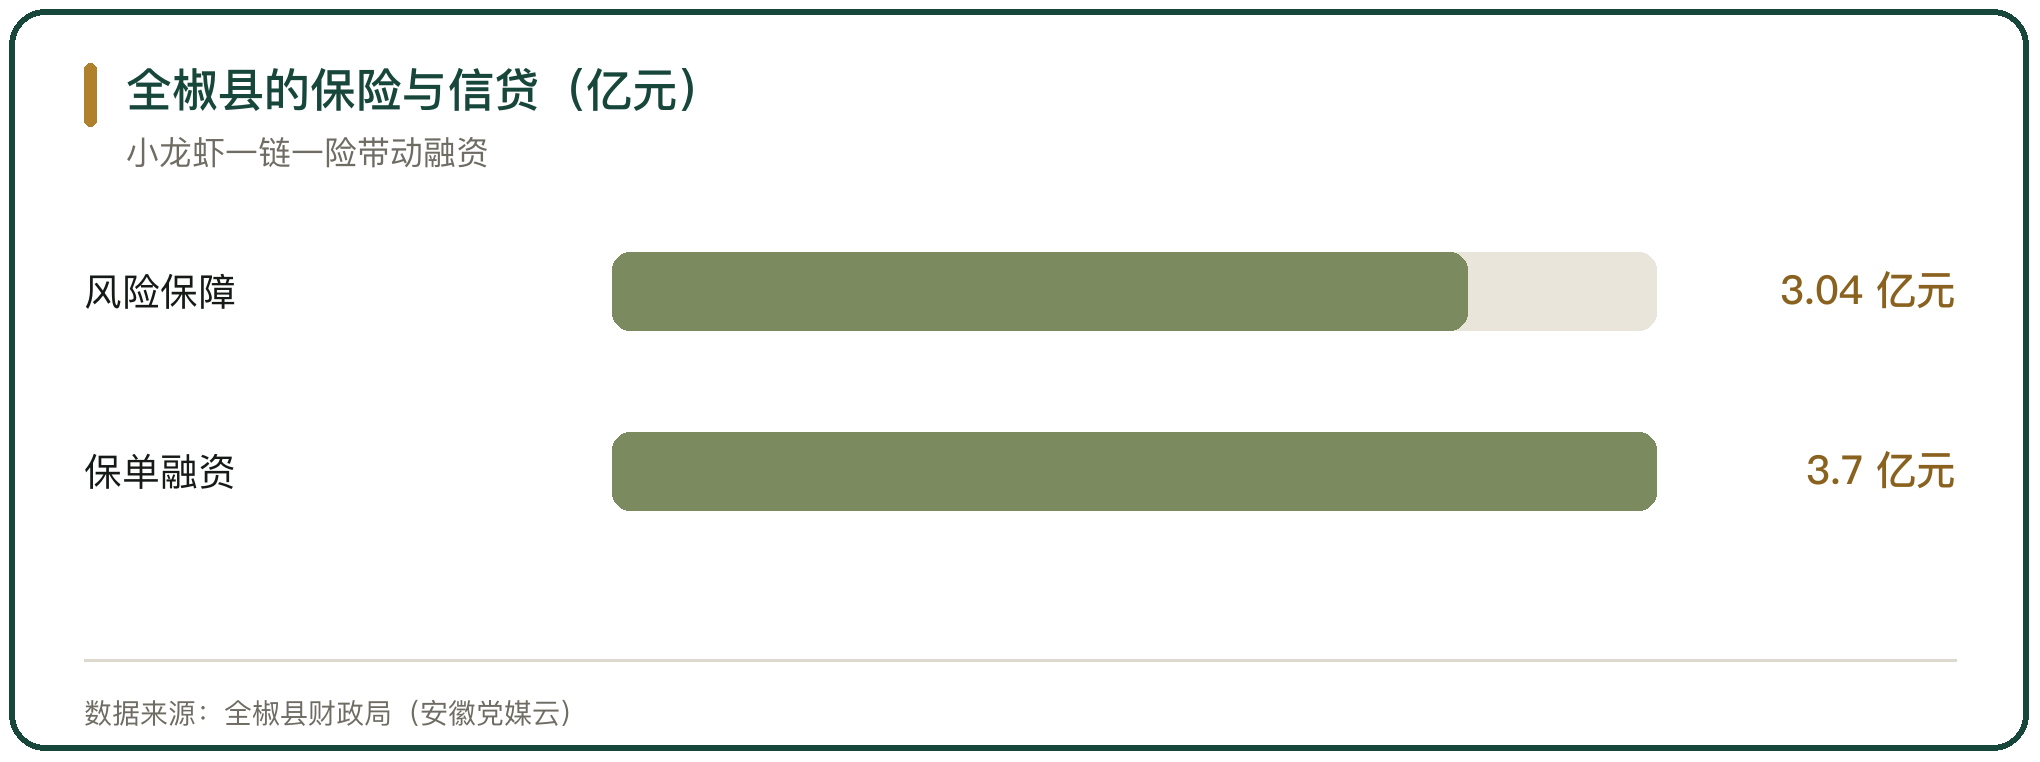
全椒县的做法是把保险覆盖整条产业链,再带动融资。该县创立安徽首个小龙虾产业“一链一险”,建成从种虾入田到餐桌上市的全生命周期保障体系,累计为 53 个投保主体、3 万亩龙虾提供风险保障 3.04 亿元。
融资跟着保险走。2025 年,全椒县全面推广“见保即贷”、保单质押等方式,为全县 400 多农户累计发放各类涉农贷款 3.7 亿元。
产业链保险把多个环节的风险装进一张保单,授信额度按产业链整体核定。
七、保单质押与见保即贷
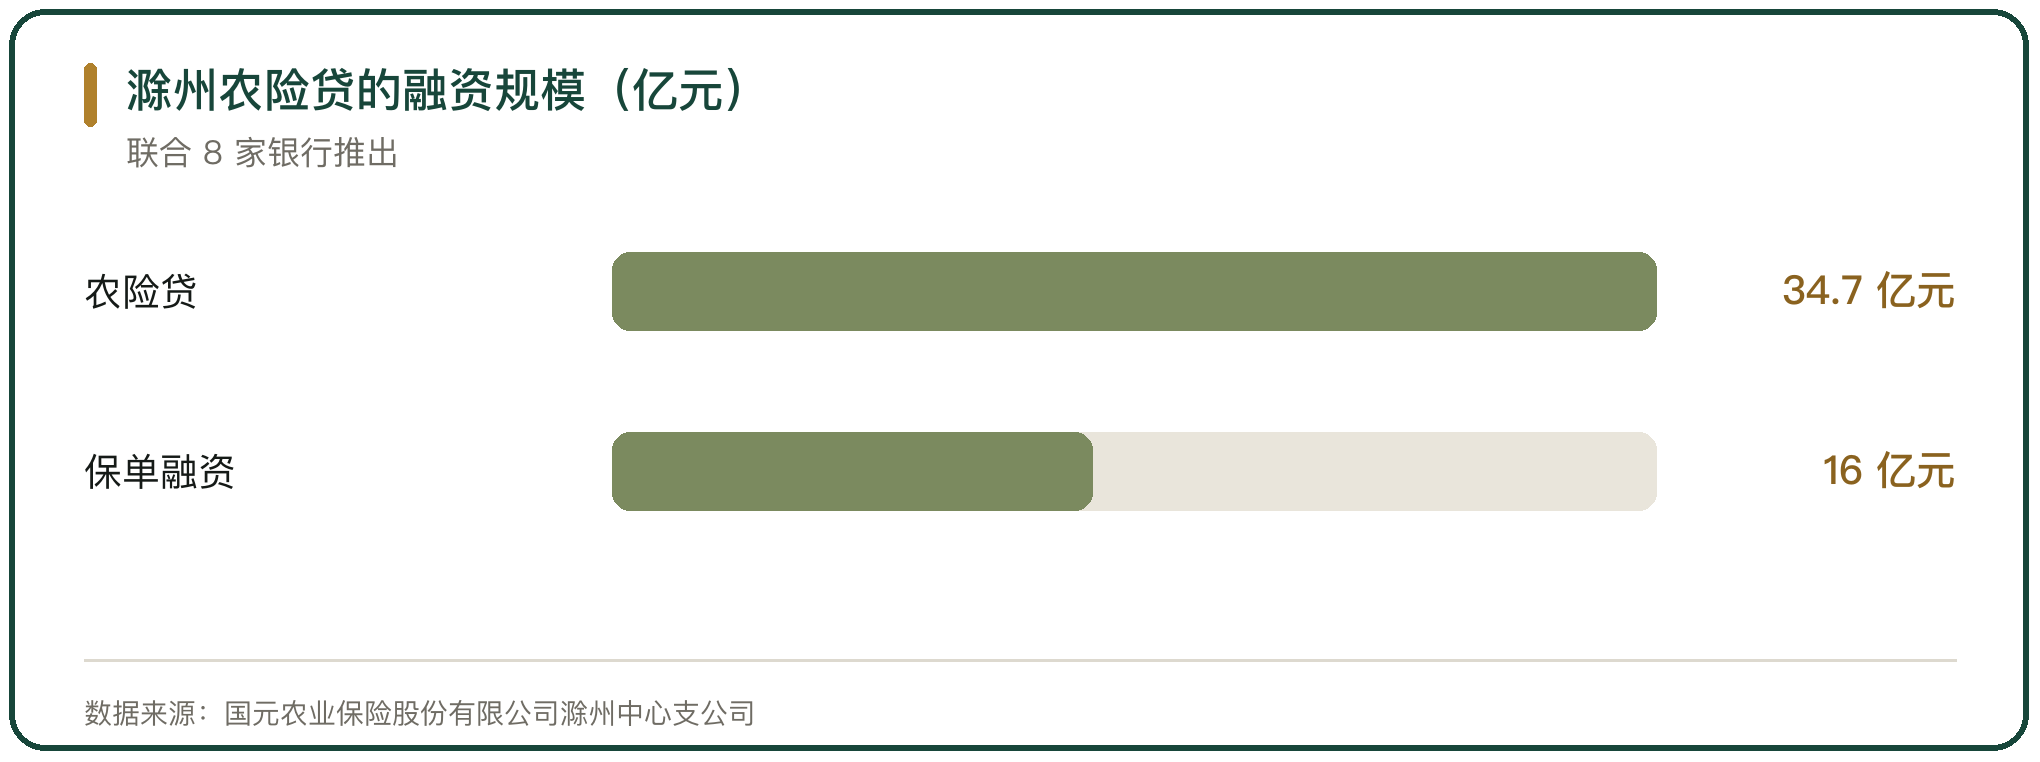
保单质押把保单的现金价值与赔付权益作为担保。滁州市 2025 年农户通过保单融资 16 亿元,利率最低至 3.0%;在滁担保机构累计为涉农经营主体担保贷款 25 亿元,惠及约 6500 户。
国元农业保险股份有限公司滁州中心支公司联合 8 家银行推出“农险贷”,累计为 7911 户新型农业经营主体融资 34.7 亿元;全椒县种粮大户李建国凭小麦保险保单获得 50 万元贷款,用于购置农机。
见保即贷把审批嵌进投保流程,农户办完保险就能拿到授信。
八、生猪活体抵押的操作
生猪的活体抵押在县域落地。2025 年,中国工商银行云浮分行发放辖内首笔“保单活体贷”,把生猪保险与活体抵押结合,用养殖规模、购销凭证与活体抵押登记做动态监管,80 万元贷款 5 个工作日完成。
四川资阳的操作把时间压得更短。当地依托四川生猪智慧管理平台,创新数字化养殖、保险与担保组合的融资模式,抵押生猪全量购买养殖保险,保单押给银行兜底,四川省农业信贷担保有限公司提供担保且担保费下降 50% 以上,首笔活体抵押贷款 48 小时落地。
时间缩短的背后,是数据替代了跑腿。
九、保险信贷联动的约束
第一处约束是保额。生猪保险的保额大多在 800 元/头左右,与 2000 元/头左右的养殖成本相差较大,按保额比例发放的贷款,覆盖不了全部投入。
第二处约束是监管成本。活体资产有流动性与生长变化,估值与贷后监管要持续投入,物联网设备的安装与运维费用不能忽略。
第三处约束是担保费。担保费下降 50% 以上这类优惠依赖财政补贴,补贴退坡,融资成本随之回升。
十、保险与信贷联动产品的判断
保险与信贷联动产品的核心,是把保险环节核实过的数据变成银行可用的授信依据。保单增信靠数据,活体抵押靠监管,保单质押靠权益,三种方式的共同基础是保险数据的真实与连续。
产品放量取决于三件事:保障水平提到能覆盖实际投入、监管技术下沉到县域、财政对担保与贴息的安排稳定。
联动的边界在风险承担。保险兜的是标的损失,信贷担的是还款能力,两者不能相互替代,混为一谈反而会放大风险。



写点看法