

托盘与仓单质押的组合运用
一、托盘与仓单质押各自解决哪一段资金
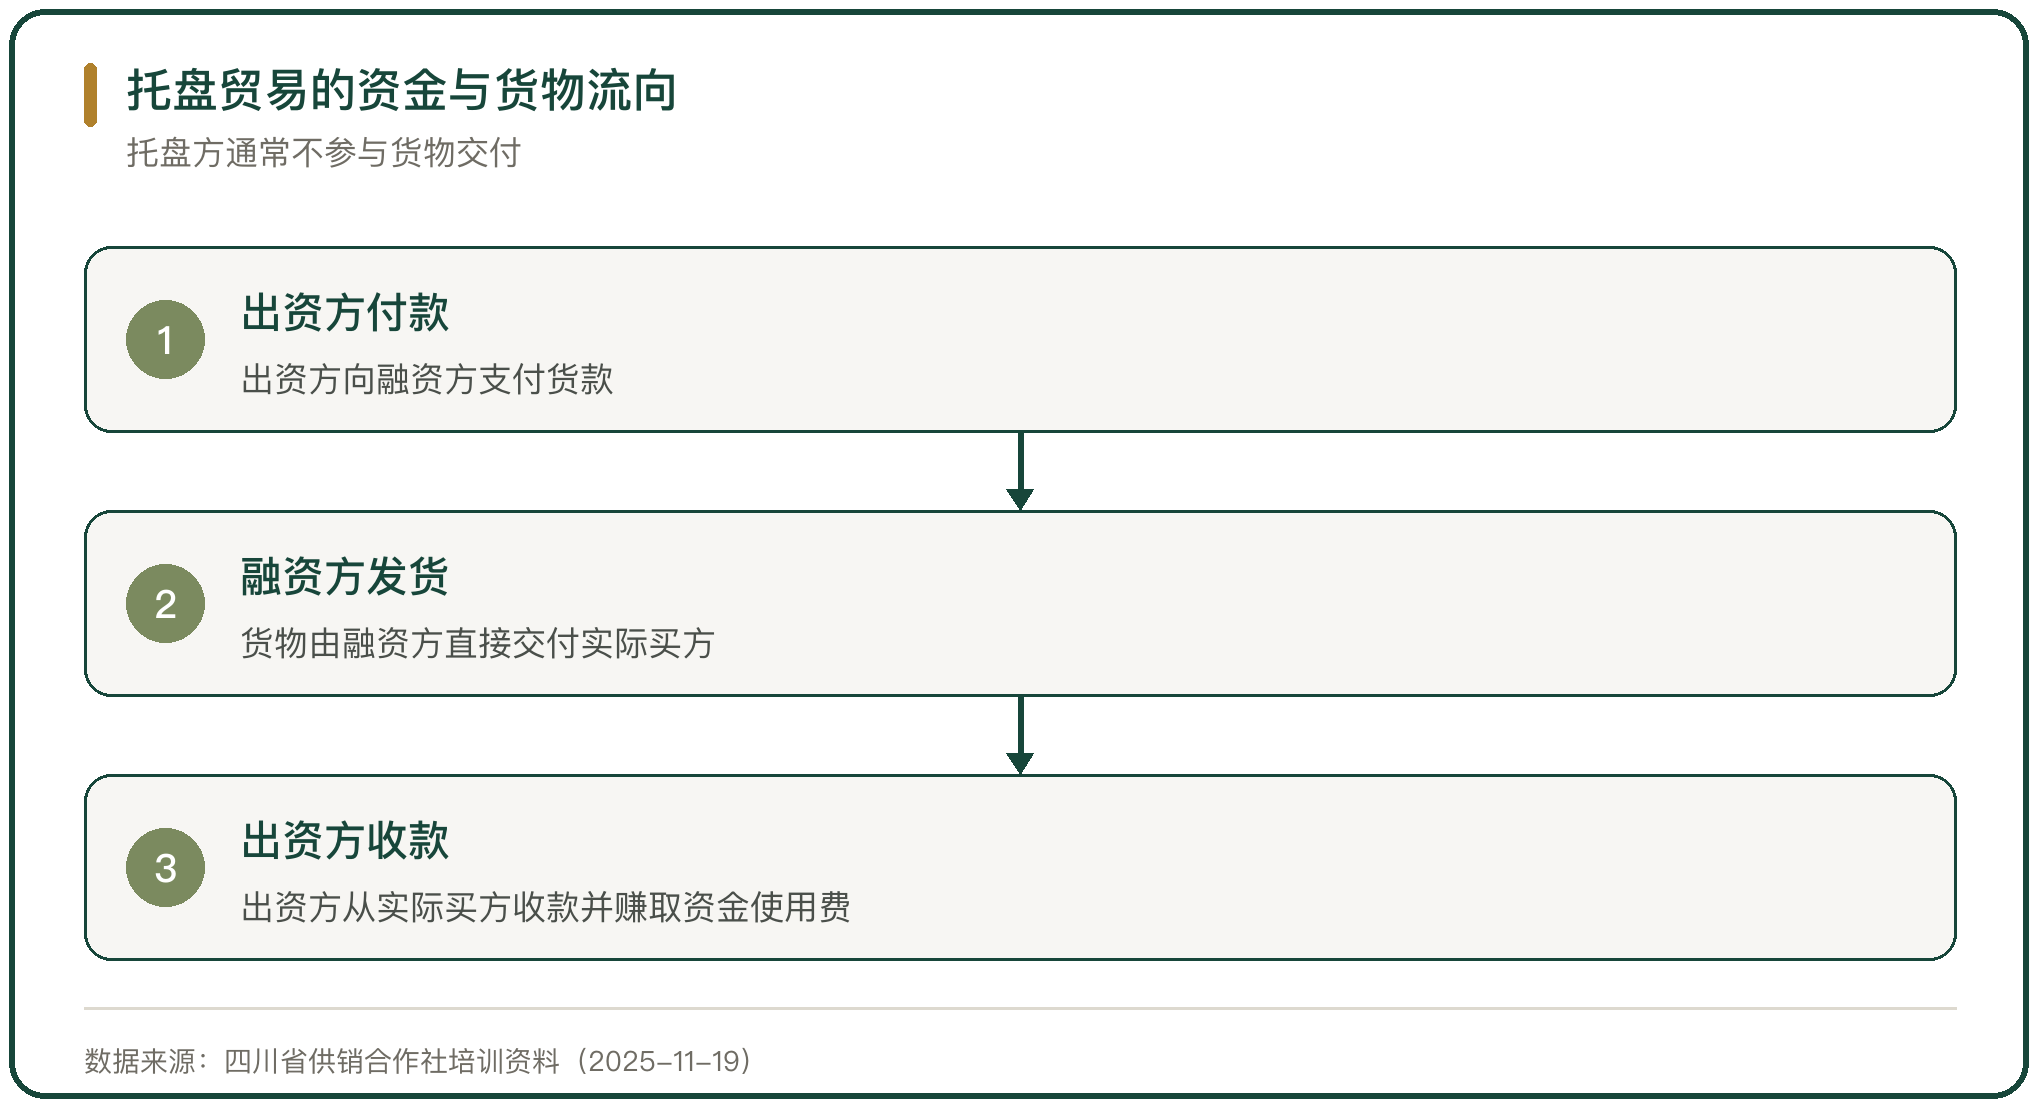
托盘贸易的资金安排是出资方先买后卖。出资方与融资方签订买卖合同,先以买方身份支付货款,把融资方需要的资金给出去;随后出资方再作为卖方,与实际买方签订买卖合同,利用账期收回货款并赚取资金使用费。货物通常由融资方直接交付给实际买方,托盘方不参与货物交付。这类业务通常存在真实的货物流转。
委托采购与托盘相似,区别在法律关系和保证金安排。委托采购里出资方受融资方委托代为采购货物,采购、保管与销售环节仍由融资方或其关联方负责,融资方作为委托人要先向出资方支付保证金。
仓单质押解决的是另外一段时间。货物收购入库、还没卖出的时候,资金压在库存上,仓单质押把这段时间的占款换成贷款。托盘管的是付款到收货这一段,仓单质押管的是入库到销售这一段,两段的分界点是货物进入可控的仓储环节。
二、托盘业务的融资性贸易边界
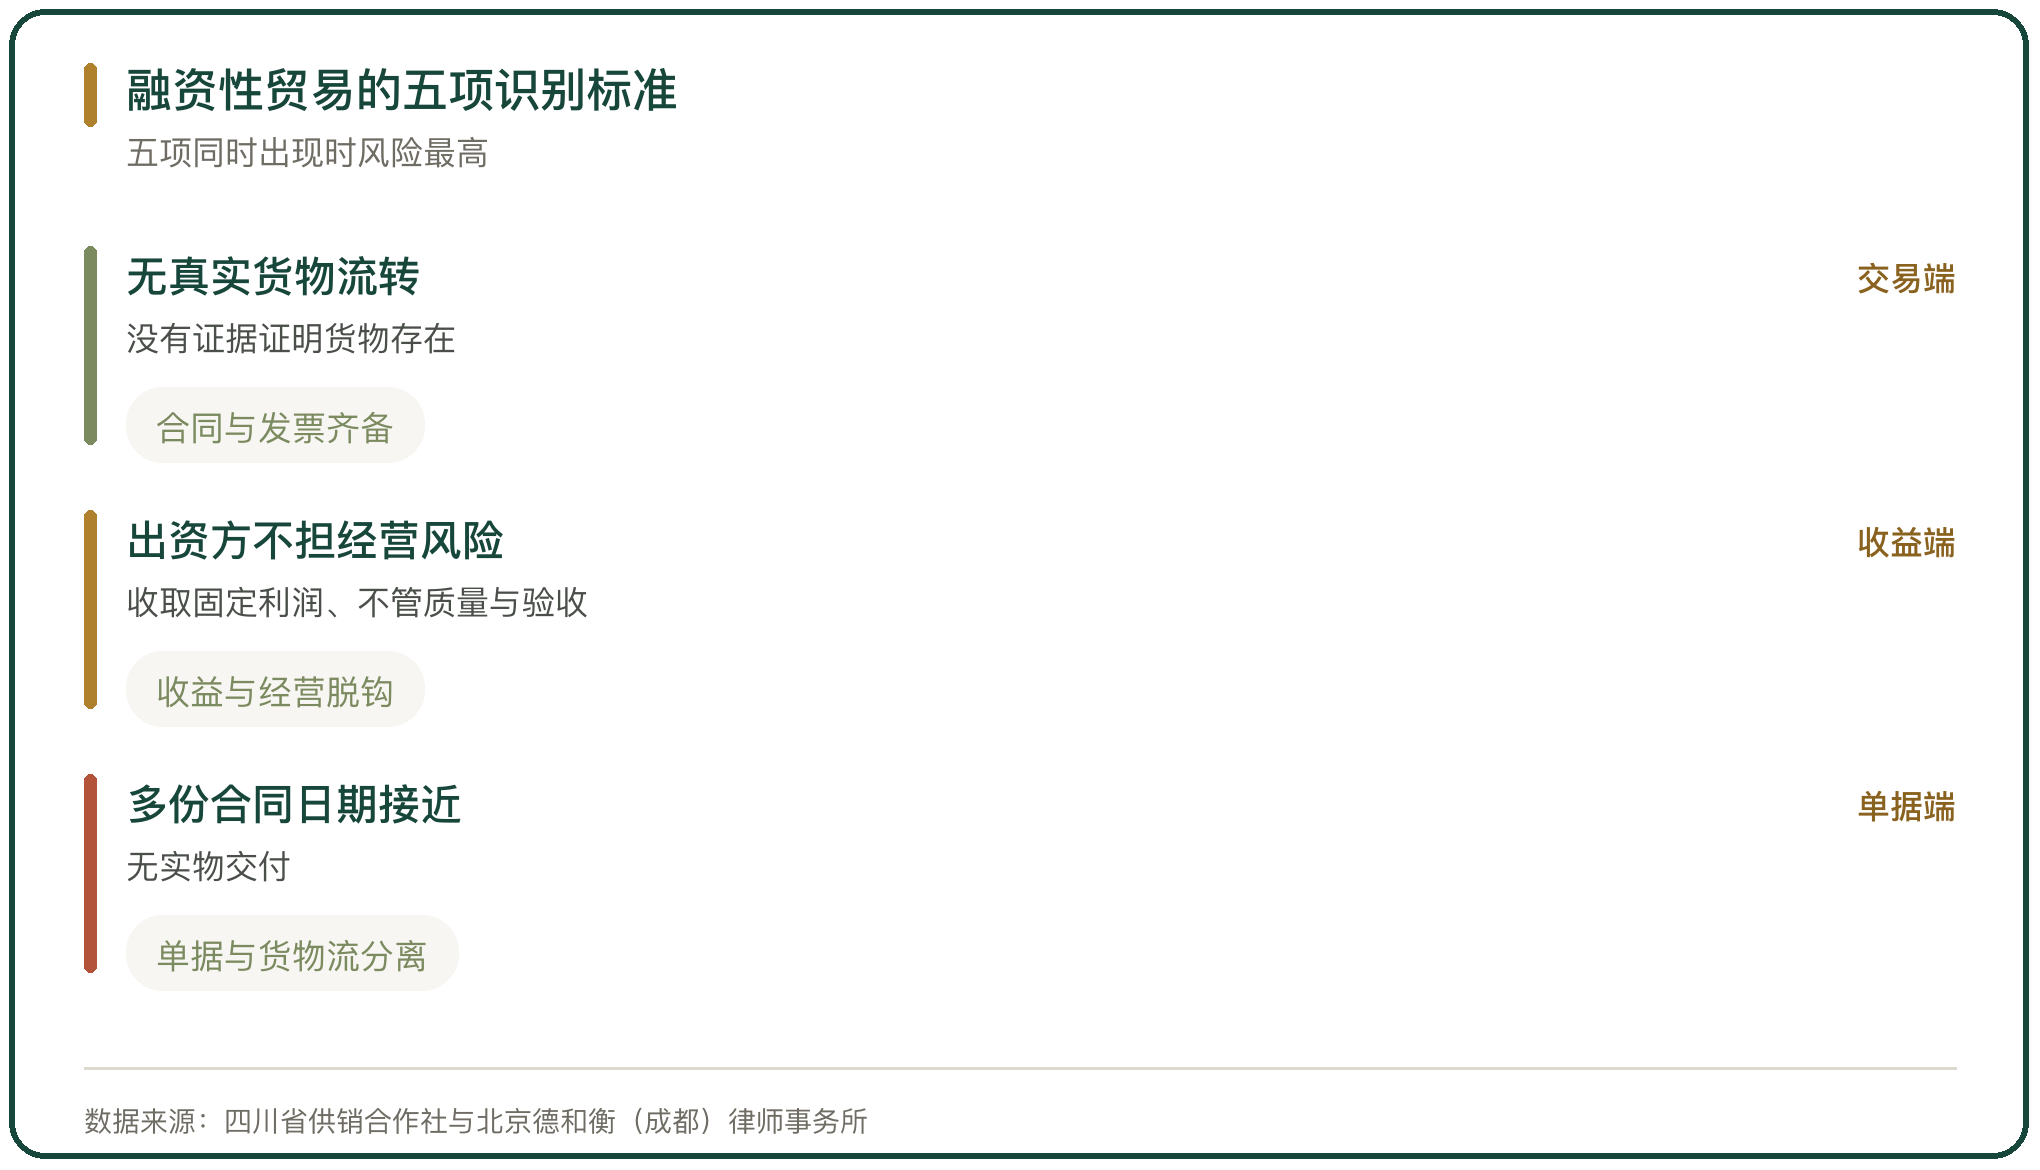
托盘与融资性贸易之间的界限,在司法实践里有比较明确的判据。法院判定融资性贸易时,通常看五项不合理:交易没有真实货物流转、没有证据证明货物存在;交易形成循环,一方存在高买低卖,违反商业常理;多份合同内容详尽、签订日期接近、没有实物交付;提供资金的一方不参与经营、不承担经营风险、收取固定利润、不承担货物质量与验收风险;货物本身不存在专营或限制经营,一方却经过多方委托购买。这几项同时出现时,业务的性质会被认定为融资而非贸易。
监管对这条线设有明确禁区。国务院国有资产监督管理委员会自 2013 年以来多次印发文件,明确禁止中央企业开展融资性贸易和“空转”“走单”等业务;中华全国供销合作总社与各省级社制定了“五个一律不准”的投资红线(中华全国供销合作总社)。判断的落点是贸易是否真实,而不是合同写得多完整。
三、融资性贸易失控的代价
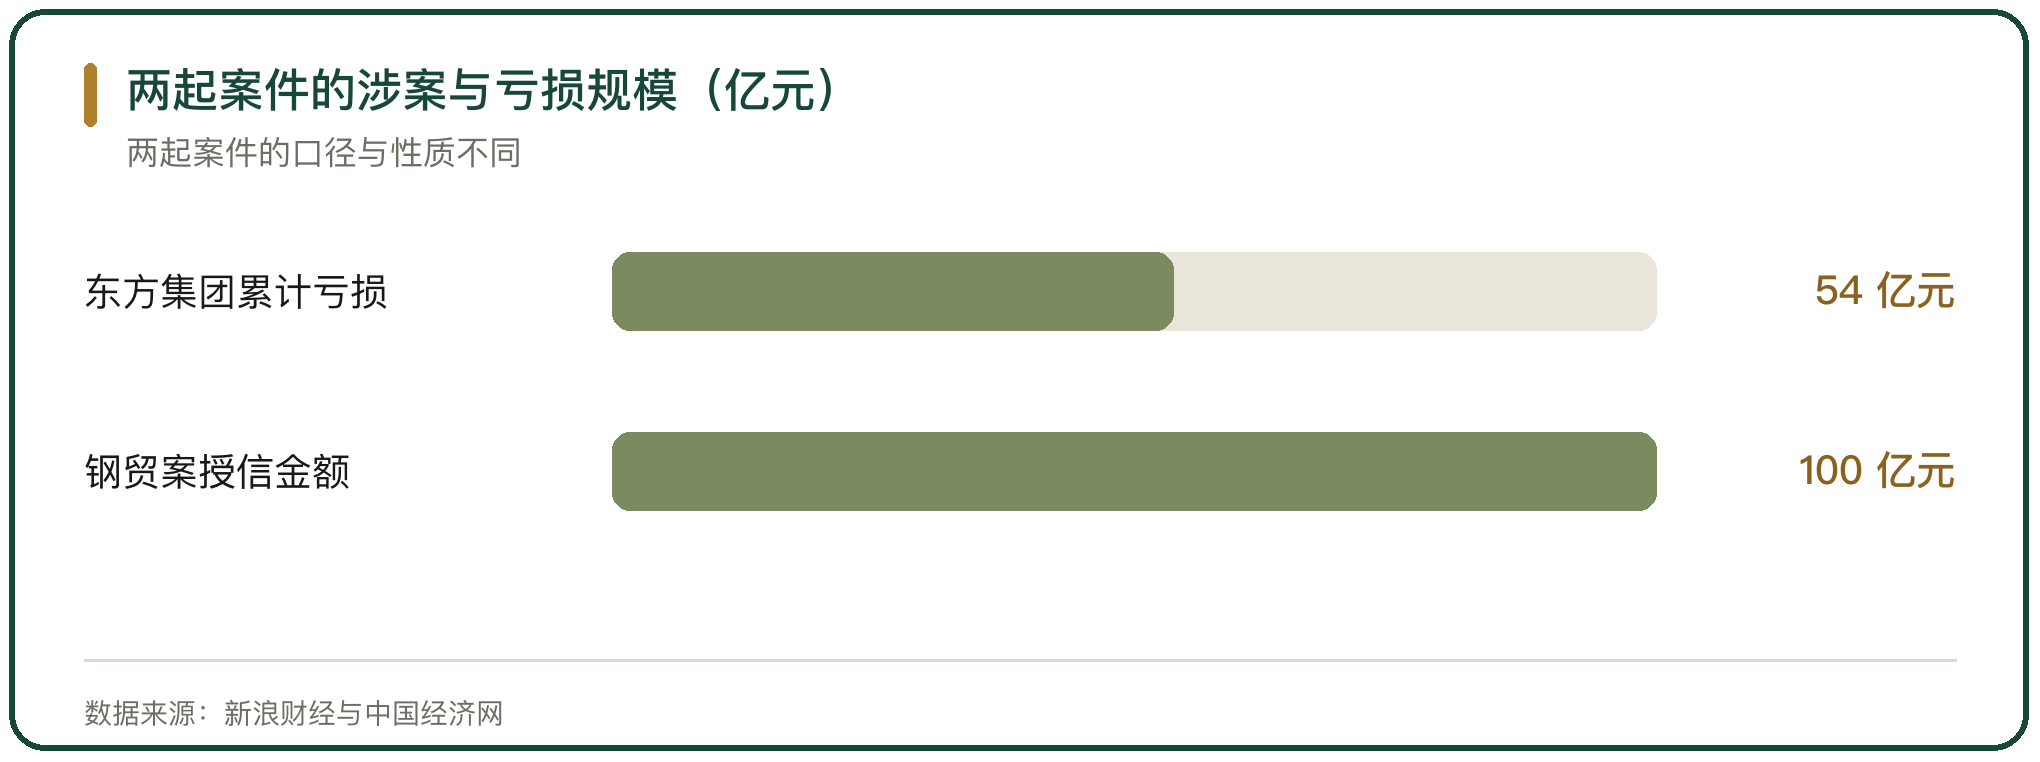
东方集团的案例说明了这条线被突破之后的后果。该公司自 2019 年起连续 4 年净利润亏损,累计亏损超过 54 亿元。为维持农产品贸易的市场占有率、满足融资需求与业绩考核,公司通过人为增加业务环节或虚构业务链条的方式,长期开展农产品融资性贸易和空转循环贸易,关联公司之间虚假购销,制造大豆、玉米采购加工销售的循环,实际并没有真实的货物流转。2024 年 6 月,公司因关联方财务公司 16.4 亿元存款提取受限引发流动性危机;2025 年 2 月 28 日中国证券监督管理委员会启动立案调查,2025 年 4 月 29 日公布行政处罚决定(新浪财经、中国证券监督管理委员会)。
另一类风险落在货权上。天津某指定查验冷链冻库的案件中,部分货主的货物被私自纳入贸易链条反复流转融资,最多一批货被转手 4 次,天津经侦以刑事诈骗立案(万联网)。货主与买受人都成为受害方,纠纷的核心从仓储合同转向货物处分权。
四、两种工具的时点与组合方式
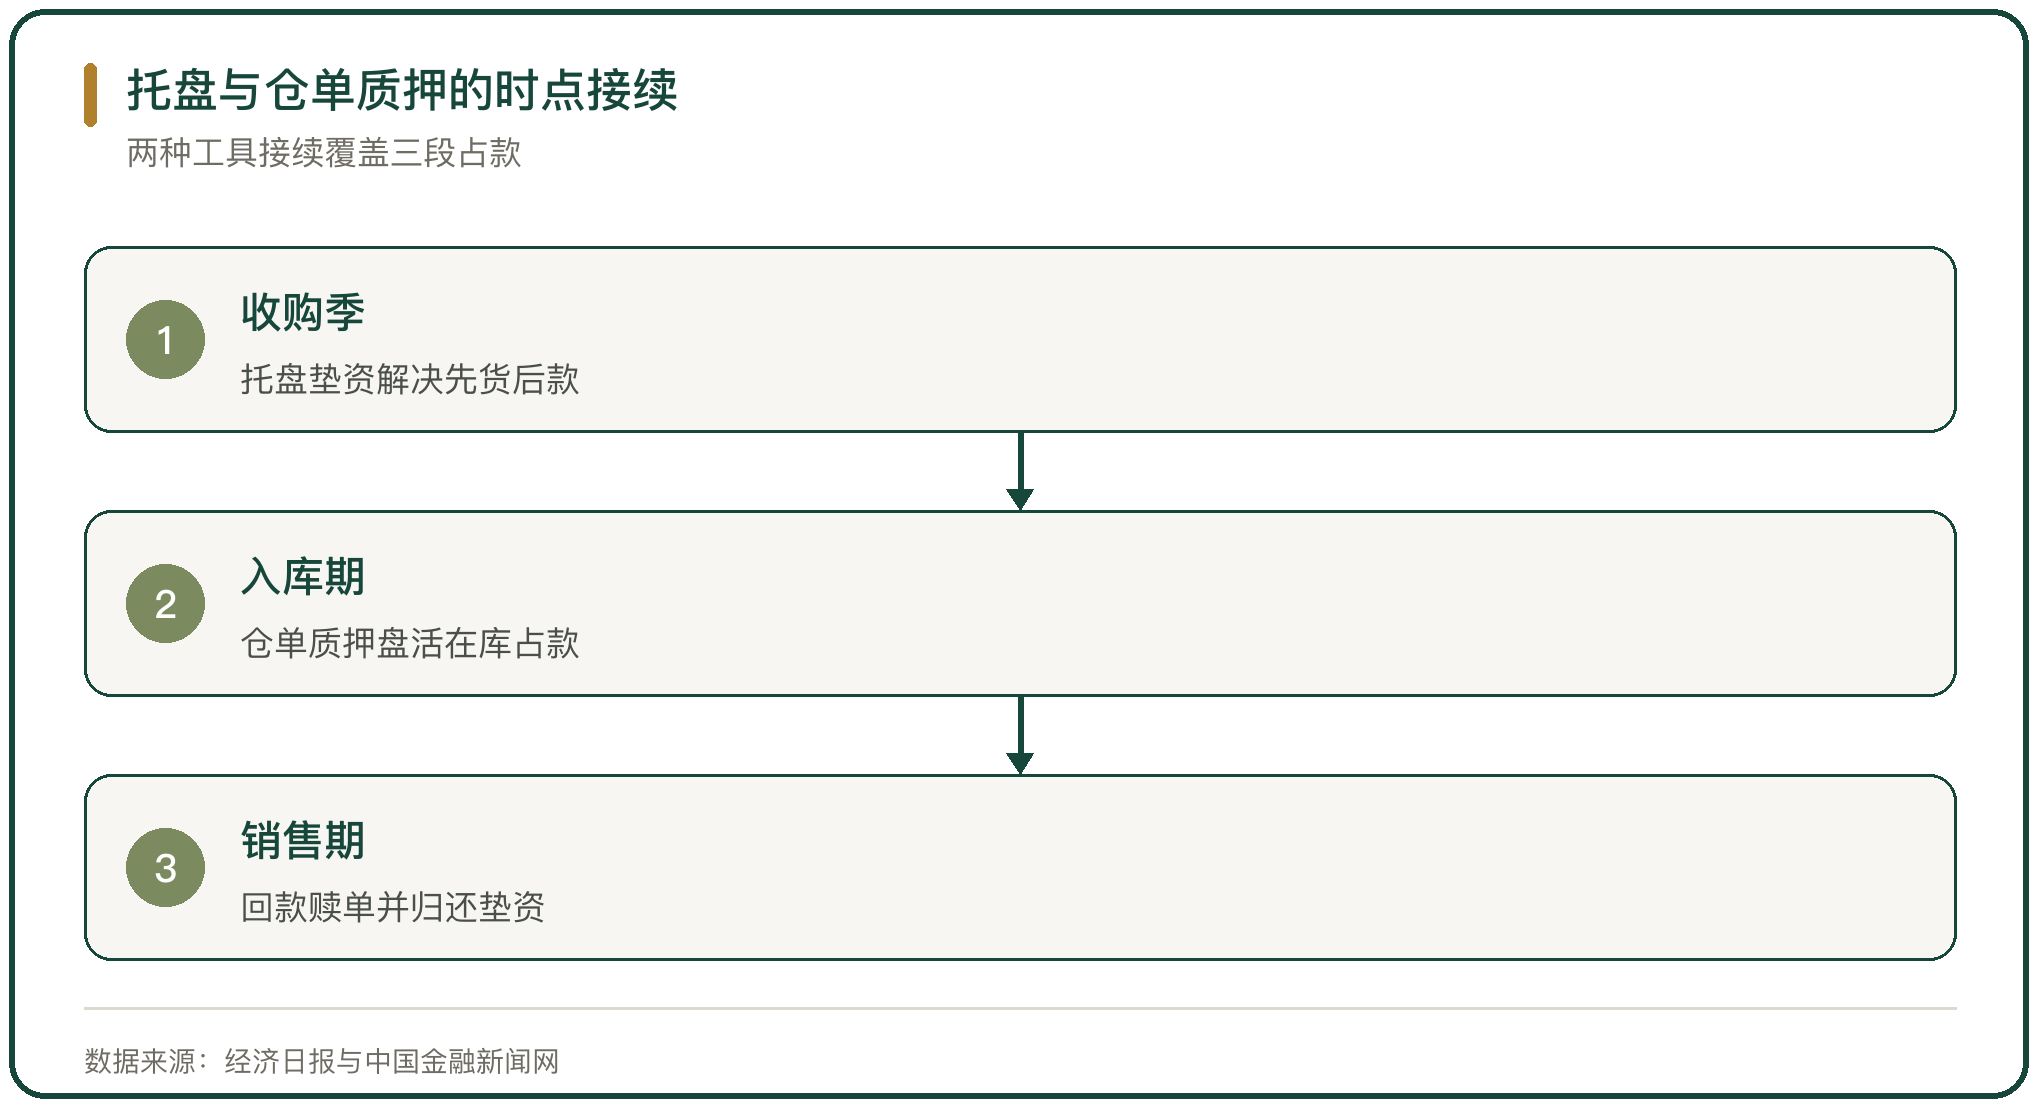
把托盘与仓单质押组合起来,是按货物的周转节奏分三段接续。收购季用托盘解决先货后款的资金缺口,出资方先付款把货接过来;货物进入监管仓后,用仓单质押把在库占款换成贷款,把托盘垫付的资金置换出来;销售回款之后赎单,归还仓单质押的贷款。三段接续下来,同一批货物在收购、仓储与销售之间的资金占用被分段覆盖。
组合成立的前提,是仓库可信、仓单唯一。如果仓库由融资方自己控制,货物的处分权没有真正转移,仓单质押就失去意义。临沂的“商、仓、银”模式把货物存入第三方监管仓、由平台生成电子仓单,正是为了把货权从融资方手里拿出来。
五、仓单质押被银行接受的条件
银行接受仓单质押,看的是货权清晰、货物可控、价值可估、处置可行。临沂智慧云仓里,冻猪肉入库后系统自动上传货品规格、重量批次、入库温度与质检报告,依托区块链生成不可篡改的电子仓单,货权锁定、货值评估与质押登记都在线上完成(大众日报)。
金乡的做法多了一层远程监管。恒丰银行济南分行推出的大蒜仓单贷采用仓单质押加远程监管,引入第三方监管与第三方仓储,专门服务区域内大宗农产品贸易融资,解决押品不标准、物权管理难、信息不对称的问题(中国网)。
可信仓单的标准化程度决定了这套业务的复制半径。莱商银行在 2022 年 7 月上线基于可信仓单的数字化大蒜质押融资业务,由交易中心制定仓单产品与仓储标准、由供应链公司对专用仓库做智慧化改造,上线两周为 100 余家大蒜产业链企业发放贷款超过 2 亿元(中国金融新闻网)。农发行大连市分行则以“e 仓单”模式向大连德泰电仓供应链科技有限公司投放 4800 万元粮棉油调销贷款,专项用于采购玉米,企业把库存玉米以电子存货仓单的形式质押给银行(经济日报)。
六、仓储与登记环节的责任划分
托盘与仓单质押组合之后,仓库承担的责任变重。仓储方要对货物的数量、品质与出入库负责,监管方要对质押状态做独立复核。金乡的模式里,融资人把农产品运到指定仓库后,由仓库方与监管公司在现场相互监督下完成货物盘点与价值认定,线上由仓库方复核、监管公司独立复核后生成有效电子仓单(齐鲁壹点)。
登记环节解决的是顺位问题。货物存入第三方监管方属于间接占有,如果质押状态没有登记公示,同一批货物多次质押就难以被及时发现。全国性可流转仓单体系与电子仓单的推广,让仓单的出具人、持有人、运营平台与登记平台各自的责任有了界定。仓库的评价与准入也在收紧,银行对合作仓库设置准入标准与评级,把货权核验与现场盘点纳入常规动作(中国仓储与配送协会)。
七、组合运用中的常见失误
常见失误集中在三处。第一处是权属尽调只查交易对手的资信,不查货物的处分权。天津冻库案暴露的正是这一点,货物被反复纳入贸易链条,出资方却不知道货物已经质押给其他人。
第二处是单据与货物流脱节。托盘业务里,出资方如果不掌握提货凭证与出入库记录,实际买方可凭伪造的提货单把货提走,出资方的货权落空。合同流、资金流、货物流与发票流的相互对应,是判断交易真实性的基本要求,签约、付款、发货与开票要能相互印证(四川省供销合作社培训资料)。
第三处是价格下跌时的处置安排缺位。货物入库时确定了评估价与质押率,价格大幅下跌后,押品价值可能低于贷款余额,如果事先没有约定追加保证金或提前处置的条款,出资方会被动持有贬值的货物。
八、托盘与仓单质押的组合边界
托盘与仓单质押的组合,本质是把一笔货物的资金占用拆成几段,用不同的工具分别覆盖,前提是每一段都有真实的贸易背景和清晰的货权。托盘接的是付款到收货这一段,仓单质押接的是入库到销售这一段,两者之间由仓库与电子仓单衔接。
能长期做下去的组合,出资方一定同时握着货权与处置渠道。东方集团把贸易做成了资金循环,货物并未真实流转,最终以连续 4 年亏损超过 54 亿元、被立案调查收场;临沂与金乡把货物锁进第三方监管仓、把仓单登记在案,业务才做成规模。两者的差别不在合同条款,而在货物是不是真的动过、货权是不是真的转移过。



写点看法