

收购发票虚开的手法与识别
关键词 农产品收购发票虚开发票进项税额抵扣资金回流低值高报空壳合作社
一、收购发票的制度设计
农产品收购发票是增值税抵扣链条上的一处特殊安排。农业生产者销售自产农产品免征增值税,无法提供增值税专用发票,收购企业因此缺少进项凭证。作为配套,《中华人民共和国增值税暂行条例》允许一般纳税人购进农产品时,按农产品收购发票或销售发票上注明的买价和扣除率计算进项税额。
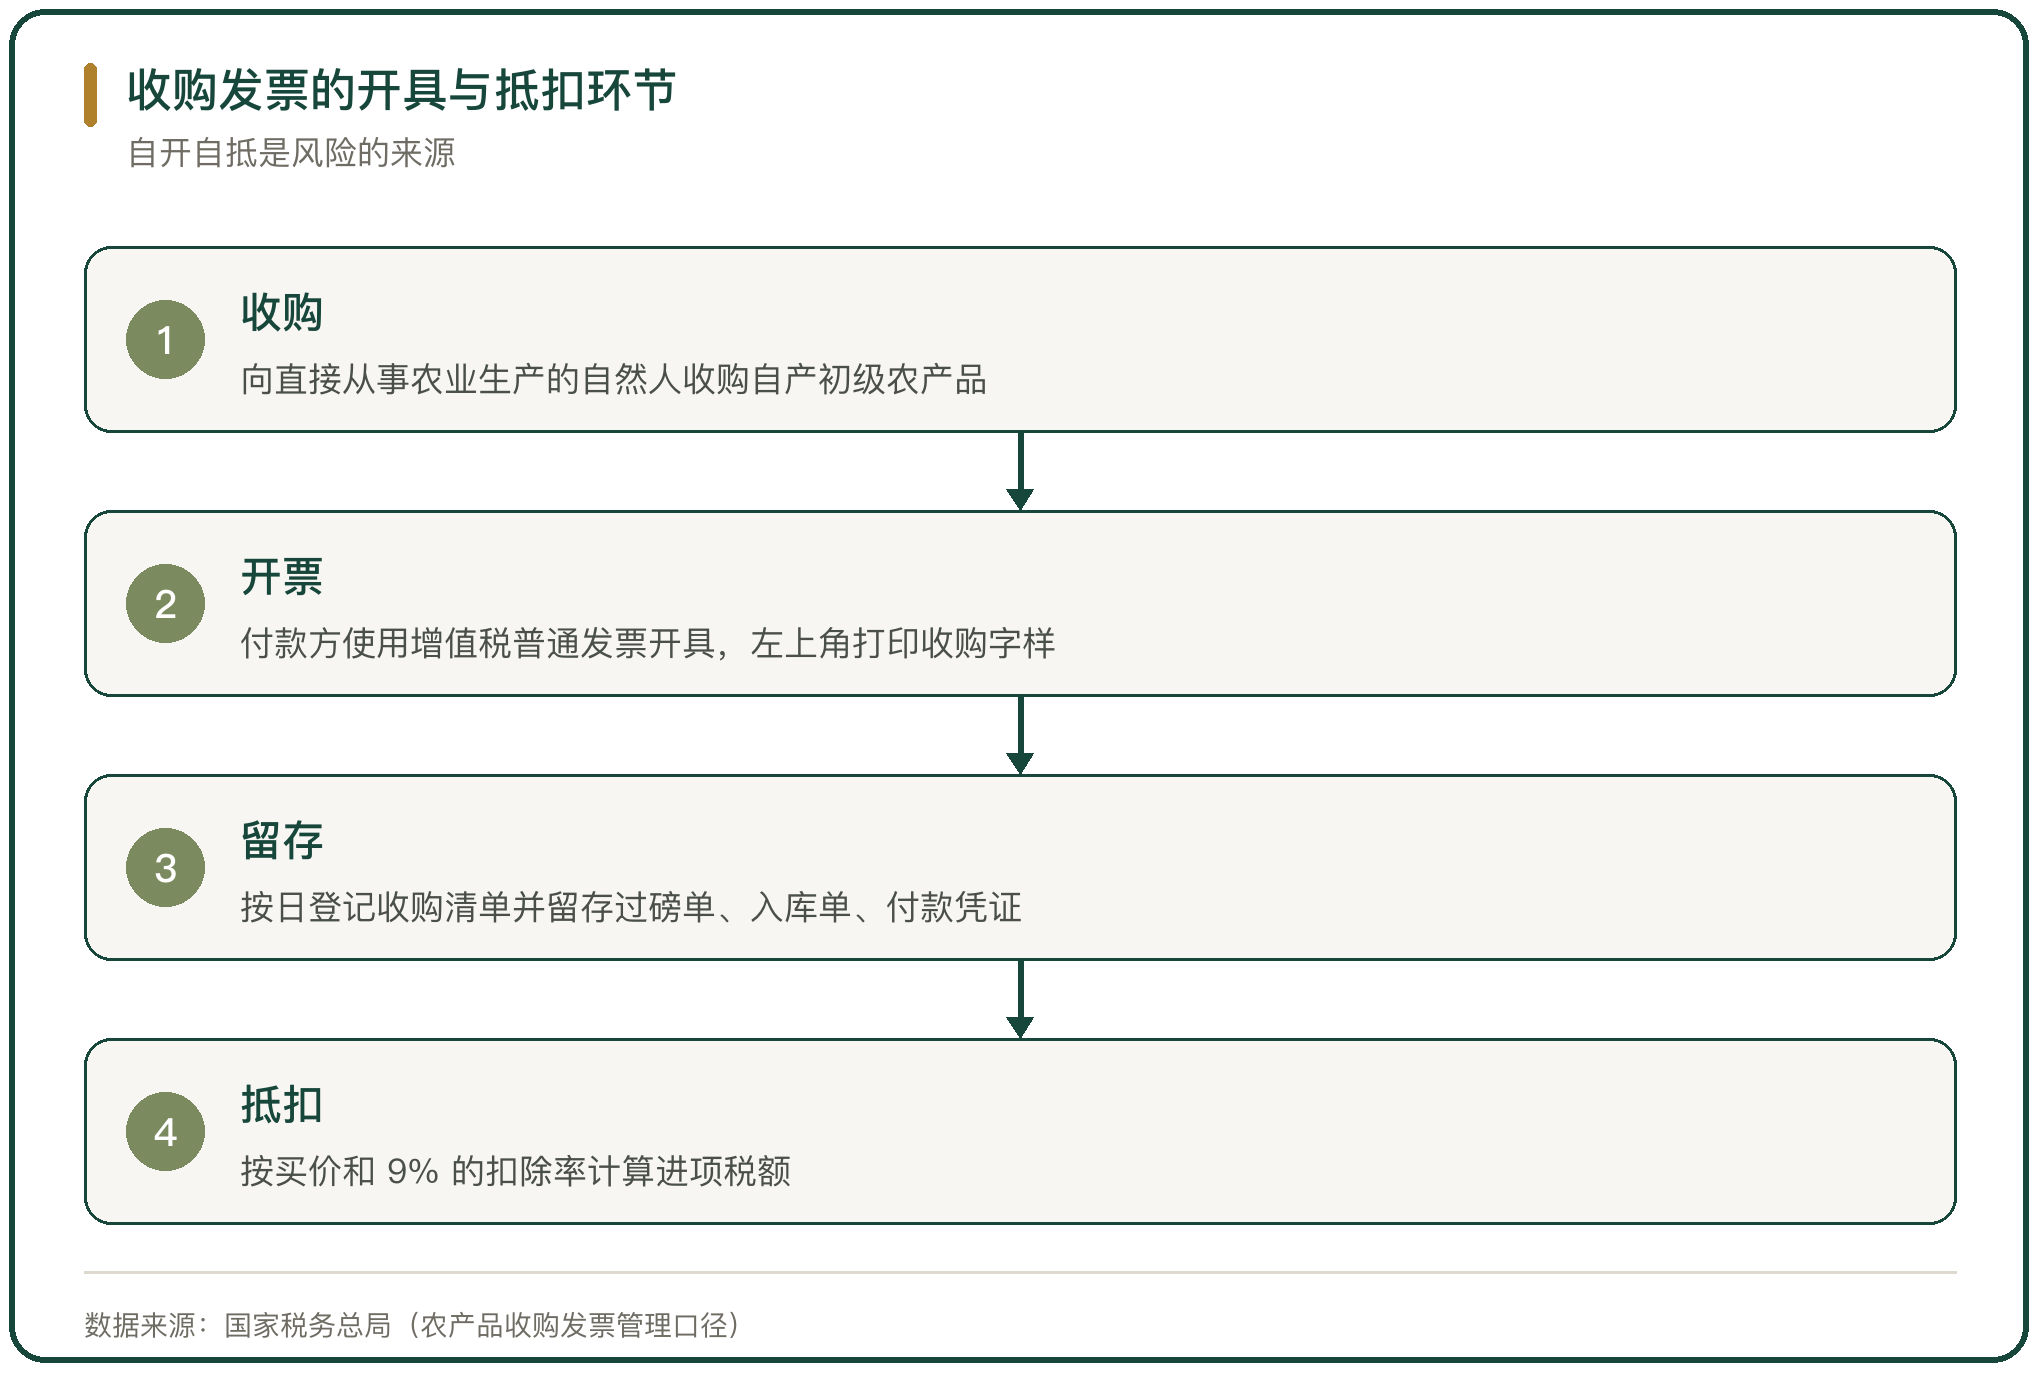
实际操作是,企业向农业生产者个人收购自产农产品时,通过增值税发票管理新系统使用增值税普通发票开具收购发票,系统在发票左上角自动打印“收购”字样;使用全面数字化电子发票的,票面左上角展示“农产品收购”业务类型(国家税务总局)。收购发票由付款方开具,这与通常由收款方开票的规则相反。
二、开具条件与对象限制
开票对象是硬约束。新疆、陕西、江西等地税务机关的口径一致:收购发票只能向直接从事农业生产的自然人开具,产品必须是其自产的初级农产品,严禁向中间商、贩运户等非自产主体开具。向从事农业生产的自然人以外的单位和个人购进农产品,应当索取增值税专用发票或普通发票,不得自行开具收购发票。
填写要求也很具体。销售方信息要完整填写农户姓名、身份证号码、详细居住地址、联系电话;货物名称要具体到品种,不得笼统填写“农产品”;向多个农户收购时要一人一票、一笔一开,不得汇总开具;税率栏选择“免税”,不得选择“0%”或“不征税”(国家税务总局甘肃省税务局、国家税务总局新疆维吾尔自治区税务局)。
三、收购清单与留存凭证
为便于事后监管,企业要按日逐笔登记收购清单,列明销售人姓名、身份证号、土地承包证号、收购货物名称、数量、单价、金额、货款支付方式、个人收款银行账号、农产品运输工具车种及车号等信息,收购清单与收购发票相匹配。
证明业务真实性的原始凭证要一并留存,包括过磅单、检验单、入库单、付款凭证、销售人收款凭据、销售人身份证复印件等;收购金额超过 1 万元的,需提供转账支付凭证。这些材料构成税务核查时的证据链。
四、伪造身份与虚假农户的开票
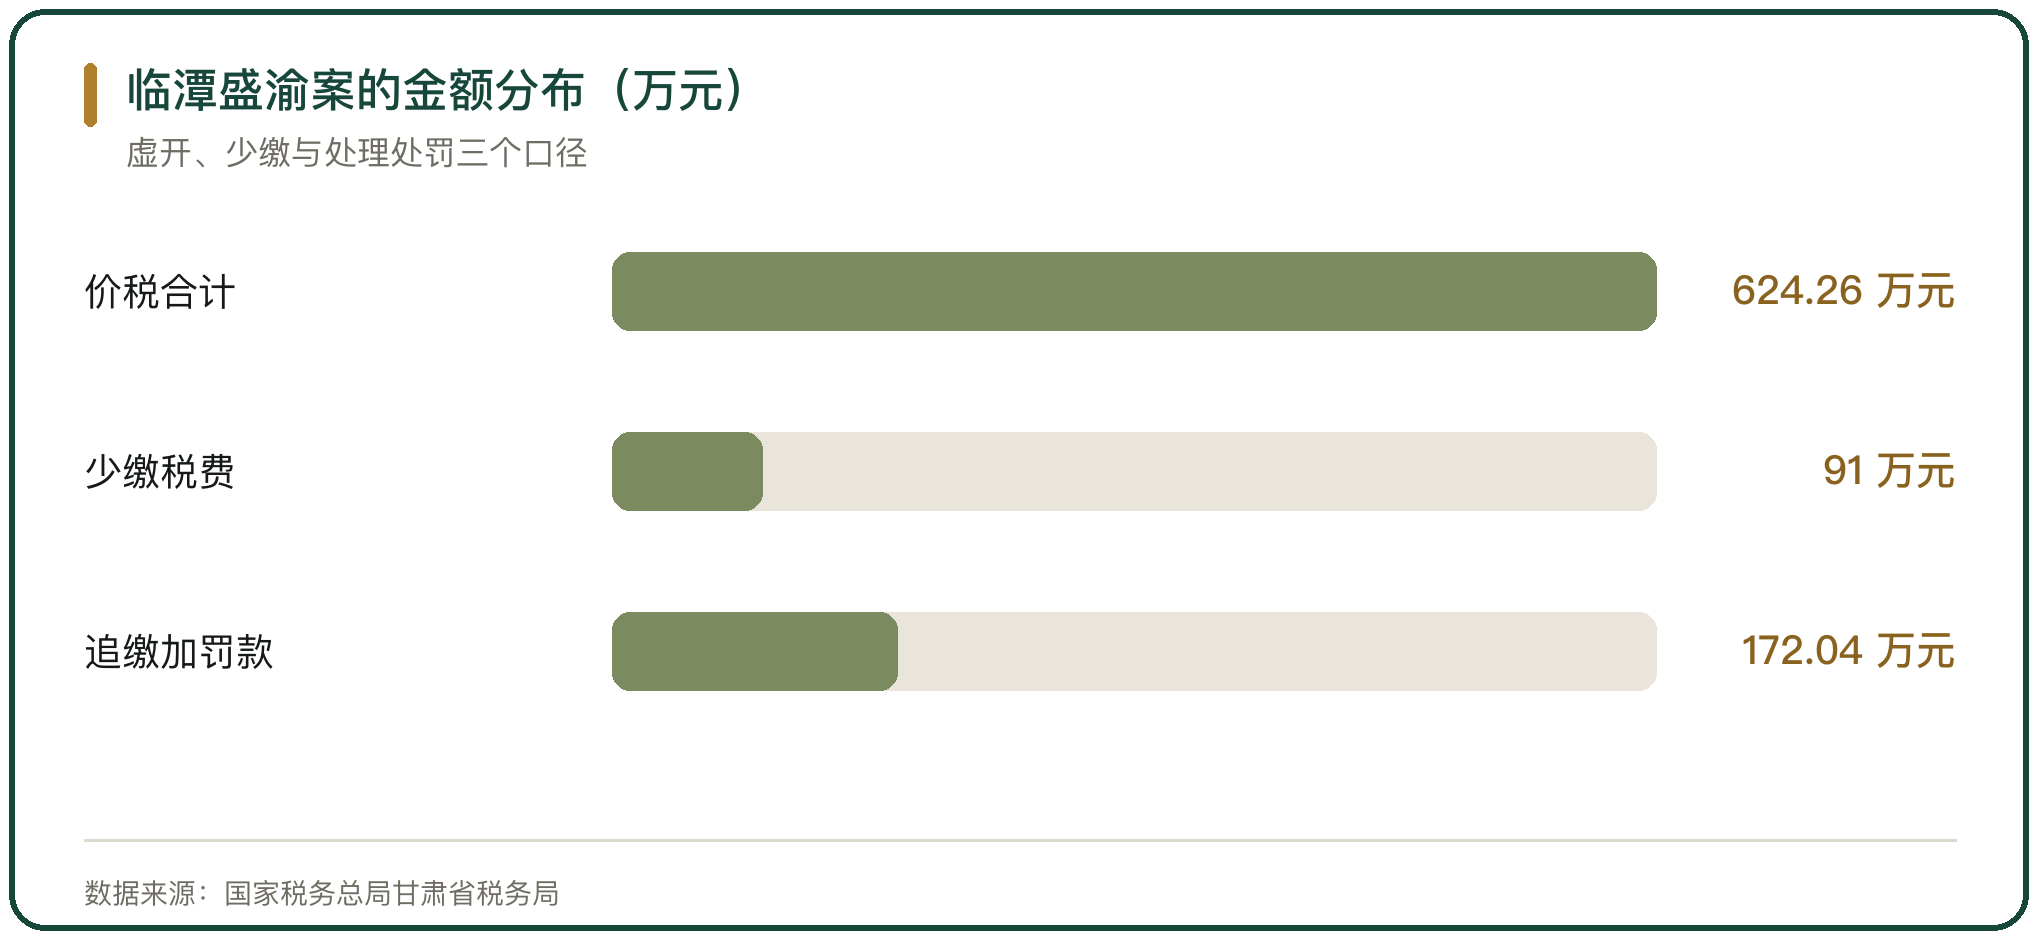
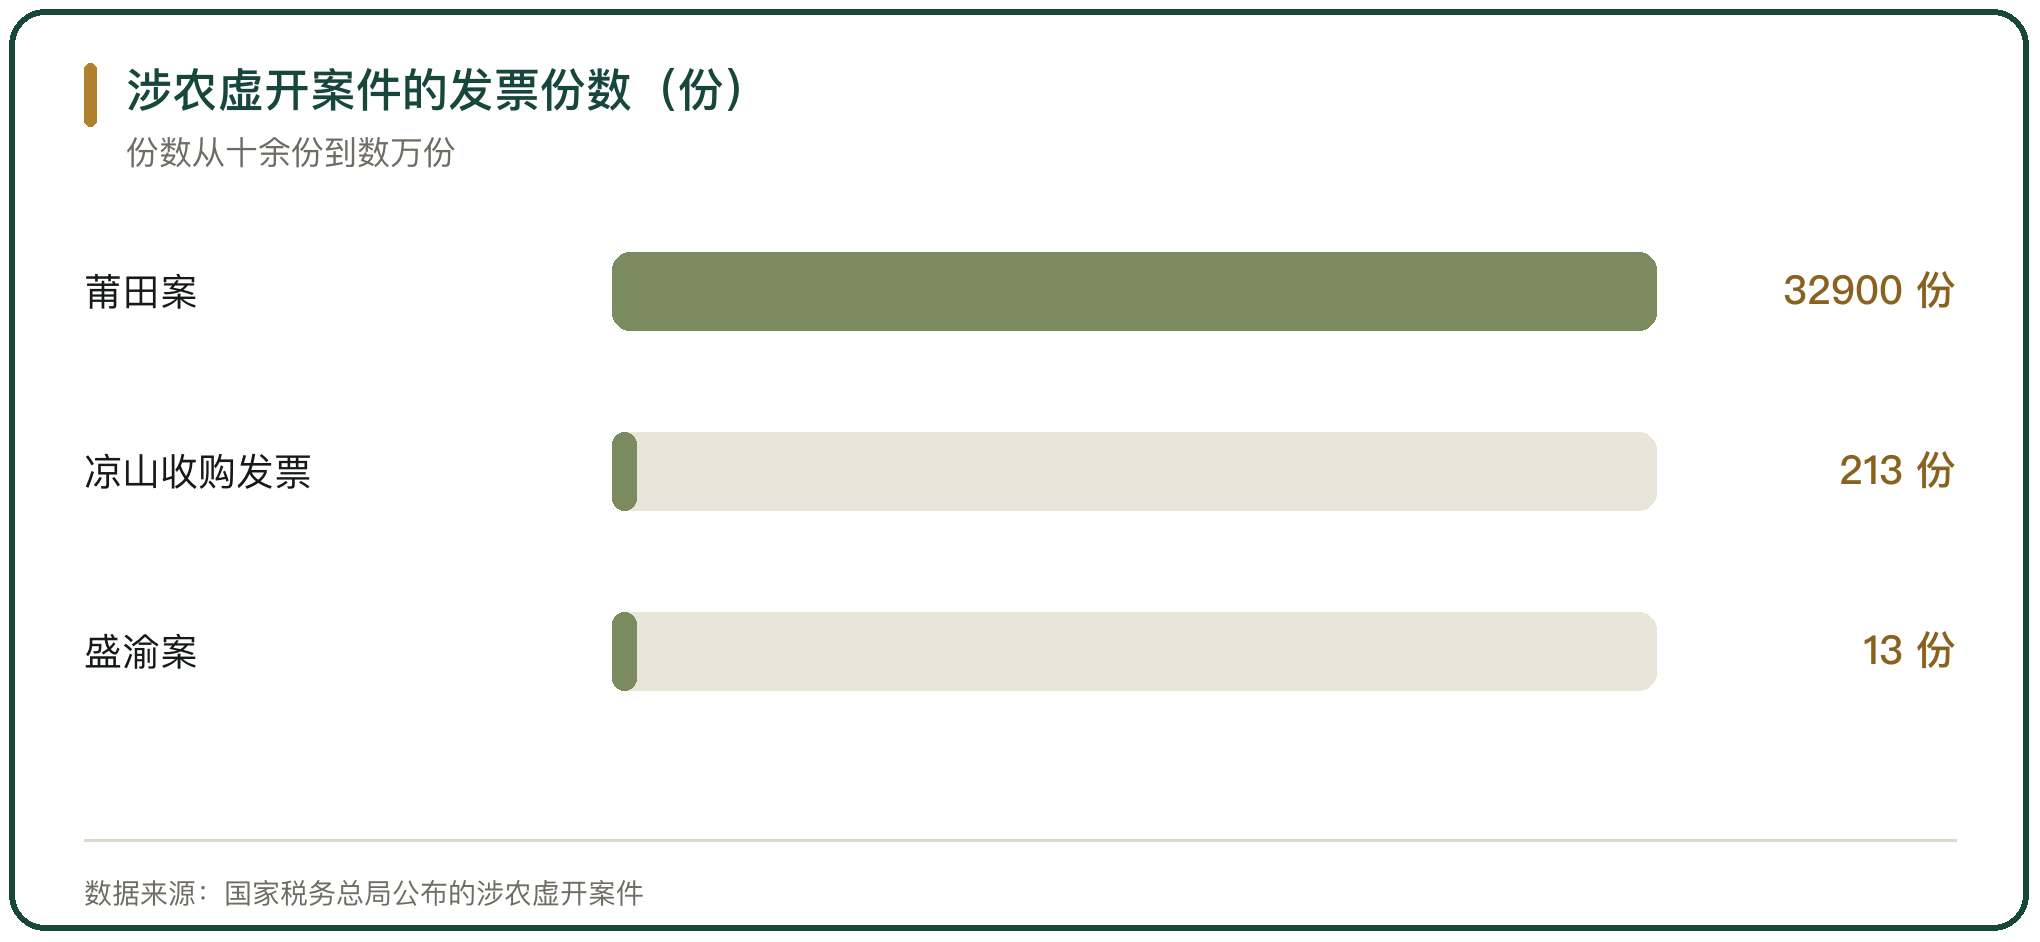
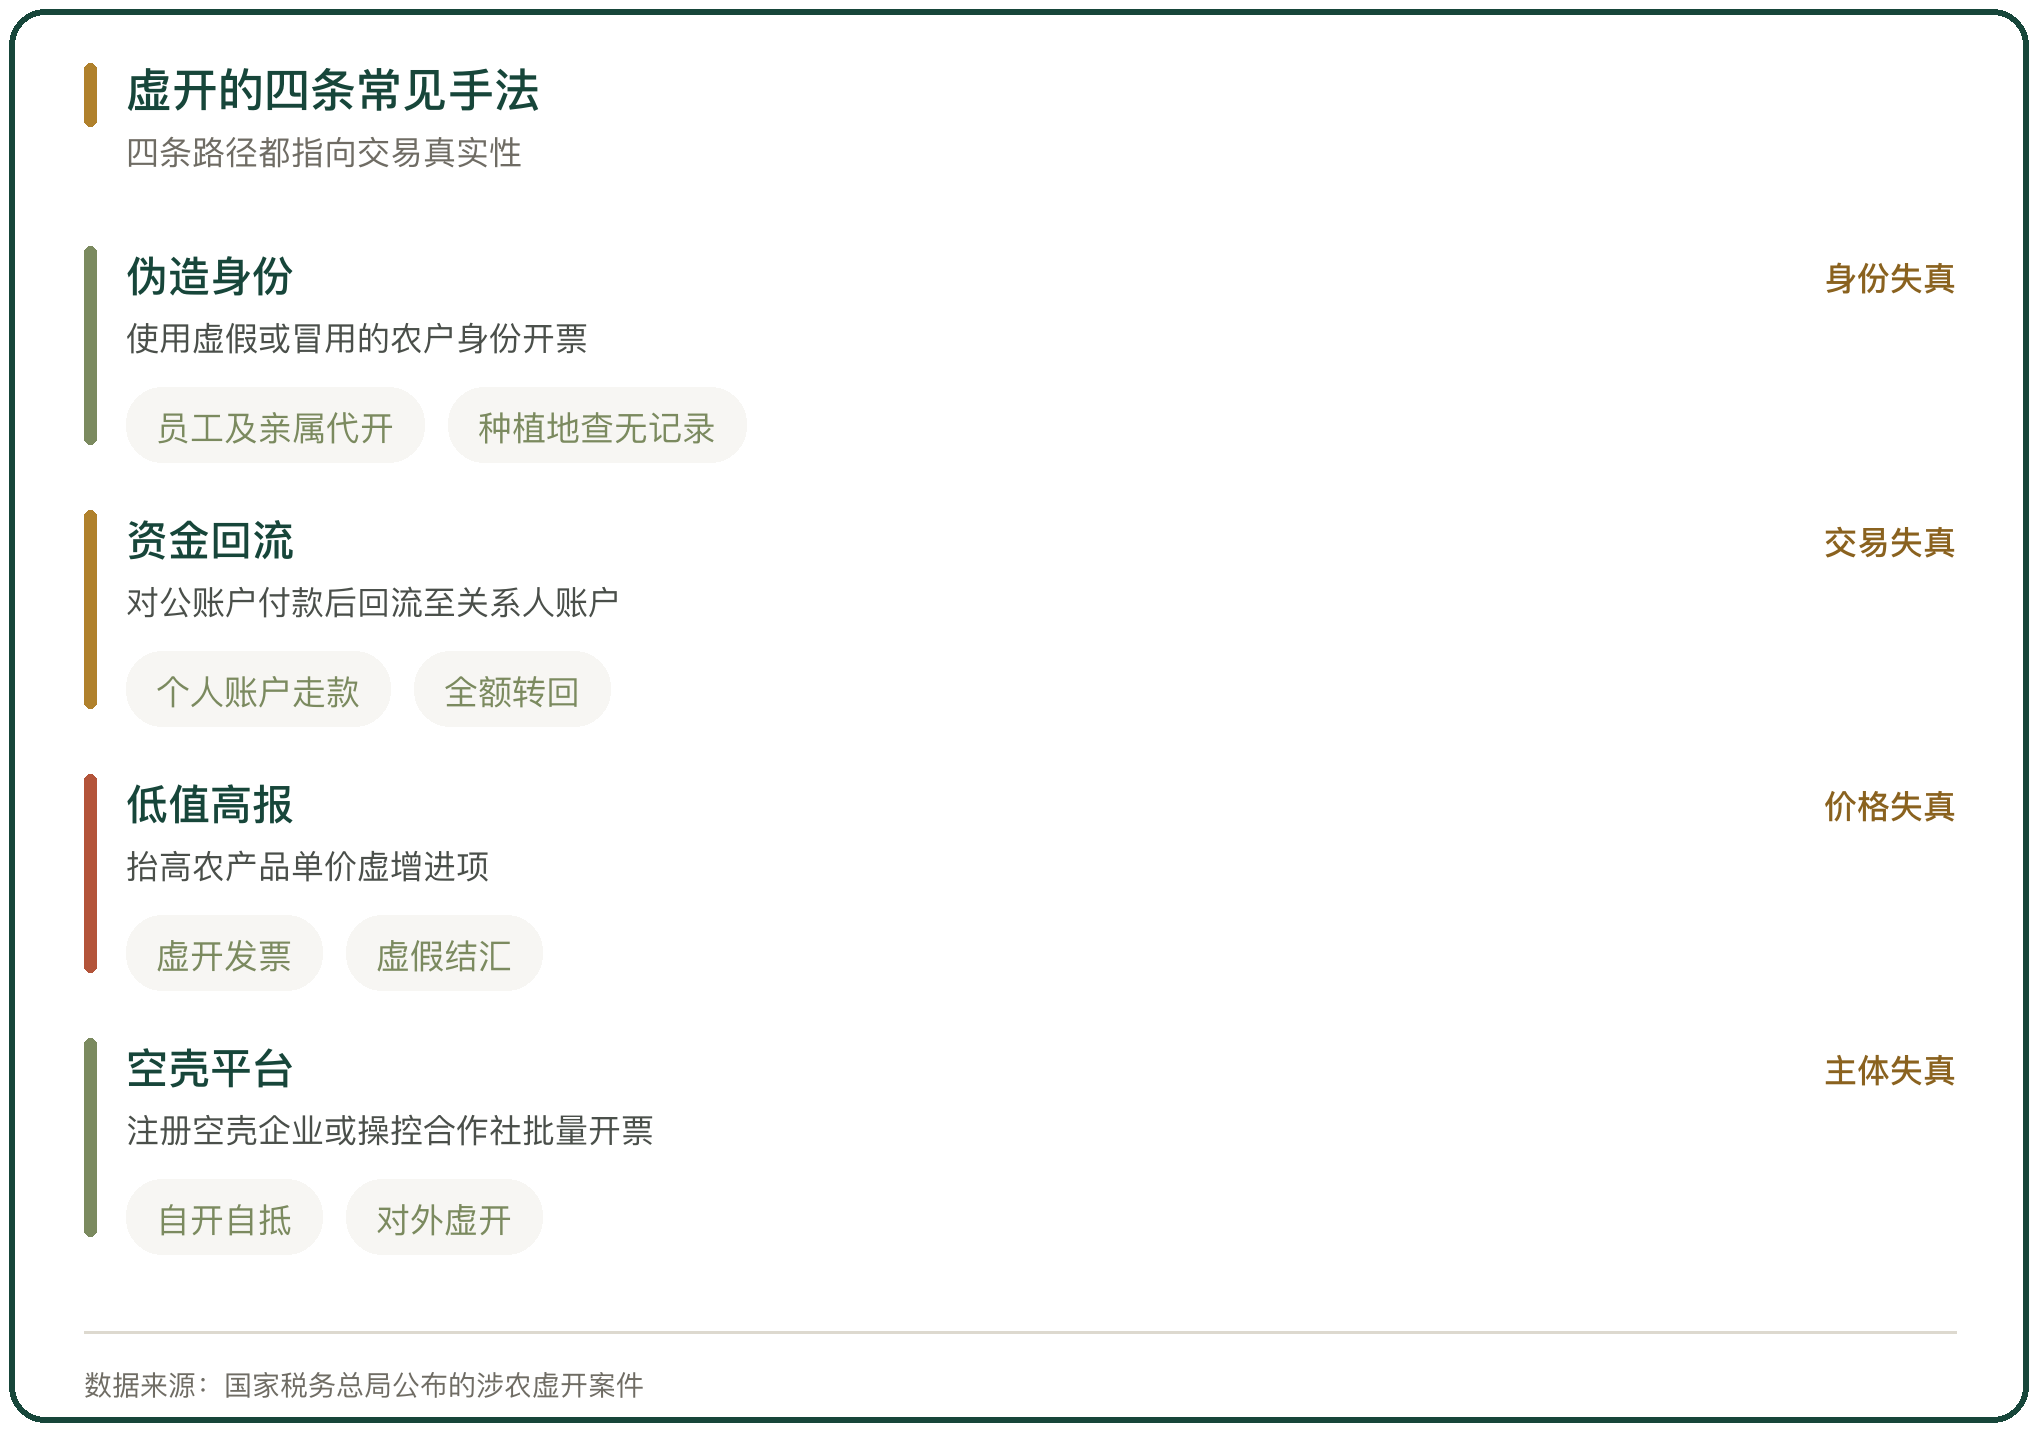
最直接的手法是用虚假或冒用的农户身份开票。甘肃甘南藏族自治州税务部门查处的临潭县盛渝农产品有限责任公司案中,企业取得的进项发票多为自然人代开的蕨麻、虫草、珠芽蓼等农产品发票,开票时间集中在 2024 年 6 月;核查发现部分代开农户实际是该企业的员工及亲属,代开农户所称的种植地经核实历年没有相关种植记录。企业虚开增值税普通发票 13 份、价税合计 624.26 万元,少缴税费 91 万元,2025 年 11 月被追缴税费款、加收滞纳金并处罚款合计 172.04 万元(国家税务总局甘肃省税务局)。
身份核实是识别虚开的第一步。开票对象与实际供货人是否同一,农户是否有对应的种养条件,决定了这张发票能不能站住。
五、资金回流与四流不合一
资金回流是这类案件里常见的补全动作。盛渝案中,企业先通过对公账户向代开农户个人账户划转虚假“货款”,代开农户再把资金全额转回企业负责人及配偶的私人账户,形成回流。税务人员通过调取对公账户与相关人员个人账户流水,梳理出这条路径。
识别这类手法看的是货、款、票、人是否一致。真实收购应有对应的货物运输、过磅入库、付款凭证和农户身份信息;虚假交易往往只有发票和账面资金,货物与农户两头都落不了地。山西财经大学财政与公共经济学院副教授冷永生在国家税务总局山西省税务局的案件解读中提出,开具收购发票必须存在真实货物交易,做到“货、款、票、人”一致并留存真实交易凭证。
六、低值高报与骗取退税
把低价值农产品高价开票,可以虚增进项税额、放大退税额。辽宁盘锦的戴元军团伙注册成立辽宁桃园家饰有限公司,通过虚开农产品收购发票、农产品销售发票、增值税专用发票,采取“低值高报”、虚假结汇等手段骗取出口退税,2023 年 3 月被追缴骗取出口退税款 1852.72 万元,主犯被判有期徒刑十年一个月并处罚金 2500 万元(国家税务总局)。
这类手法把收购发票与出口退税连在一起。低值农产品经过收购、销售两道虚开后,进项被人为做高,退税额随之放大;出口后销毁货物,则让核查失去实物参照。
七、空壳加操控合作社的开票平台
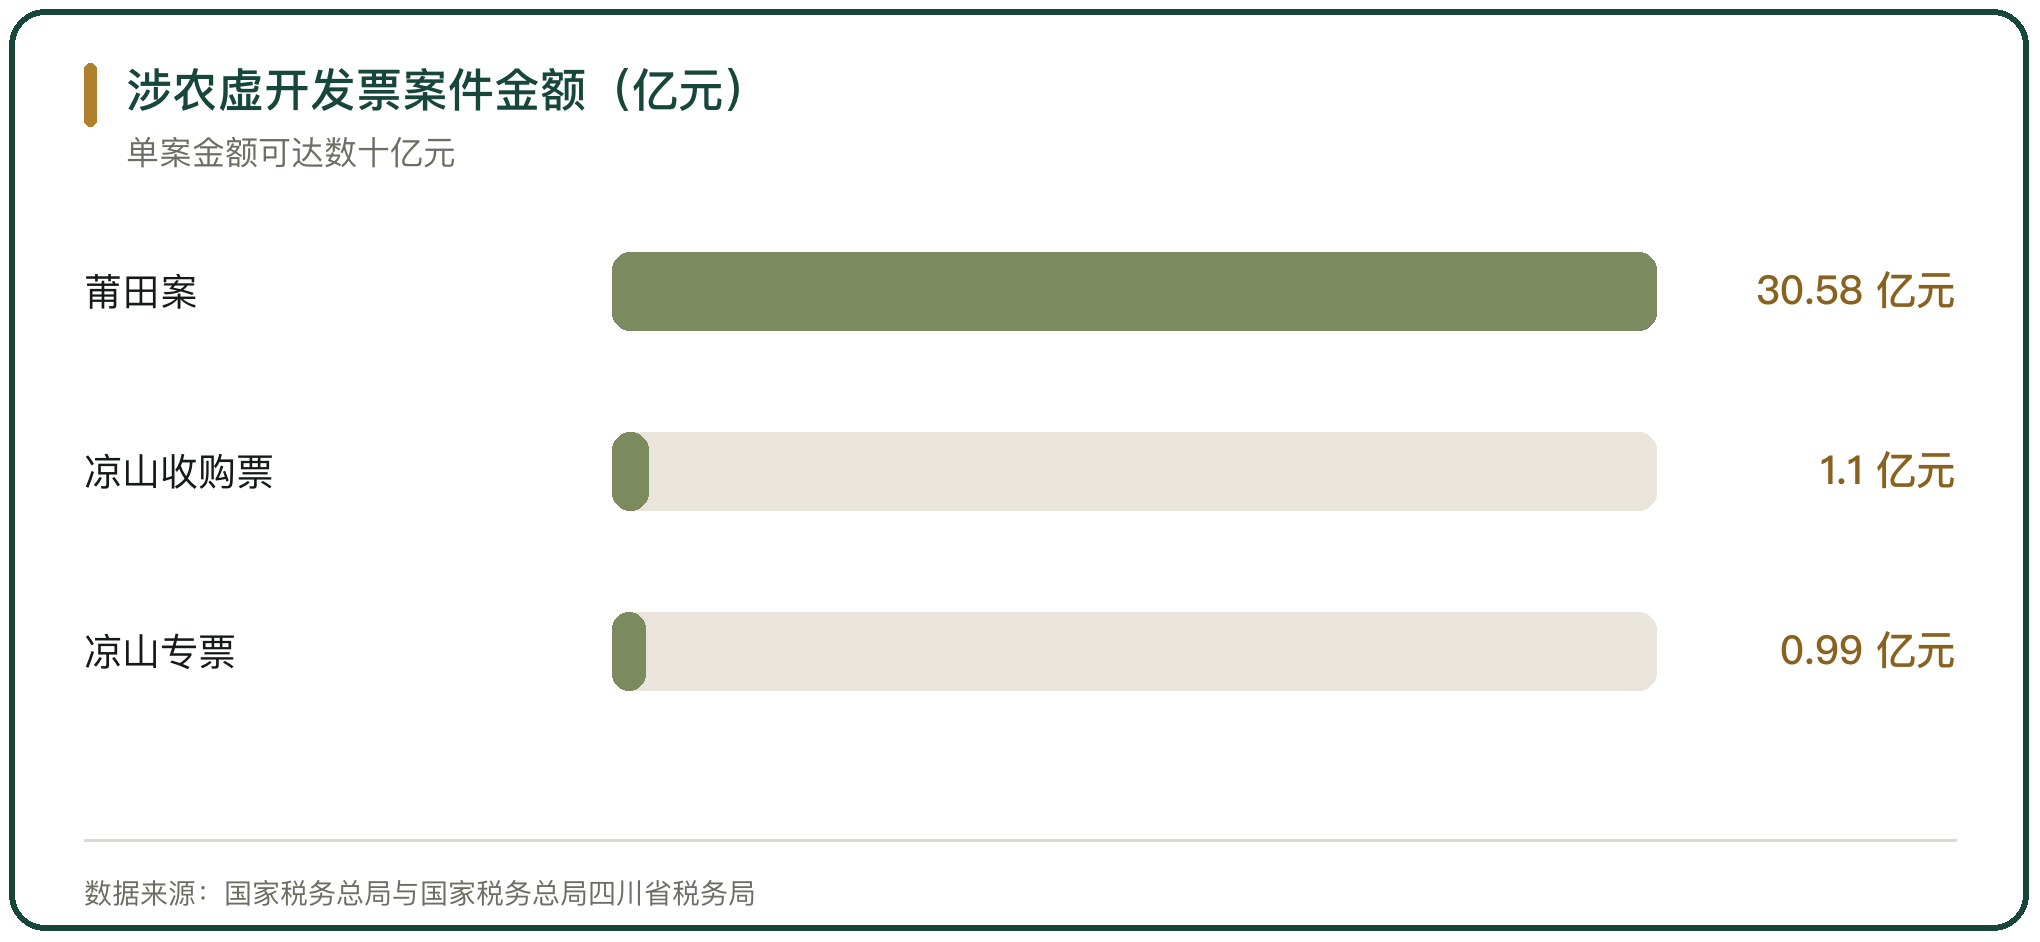
把空壳企业或合作社作为开票平台,是团伙化虚开的典型形态。福建莆田以陈俊仁为首的犯罪团伙虚假注册并实际控制 5 户合作社,在没有生产经营和真实业务交易的情况下,为自己虚开农产品收购发票、为他人虚开农产品销售发票,涉及增值税普通发票 3.29 万份、发票金额 30.58 亿元;2024 年 11 月被定性虚开,2025 年 4 月仙游县人民法院一审判处 8 人有期徒刑 9 个月至 10 年 3 个月不等,税务部门同时对 280 户下游受票企业立案检查(国家税务总局)。
四川凉山以刘杨、公大伟为首的团伙注册 3 户木业公司,为自己虚开农产品收购发票 213 份、金额 1.1 亿元,对外虚开增值税专用发票 320 份、金额 9900 余万元,主犯被判处有期徒刑十年,120 户下游企业被调查(国家税务总局四川省税务局)。
八、数据比对与穿透核查的识别
识别虚开依赖两条线。一条是数据比对:购进农产品的数量、品类与当地产量、种植条件是否匹配,开票时间是否异常集中,进销项结构是否偏离行业常态。盛渝案就是从购进数量与当地产量严重不匹配的疑点切入的,甘南税务人员走访农业部门,确认当地不具备珠芽蓼、蕨麻规模化种植条件。
另一条是资金穿透:把对公账户、相关人员个人账户的流水串起来,看有无回流。安徽砀山税务部门用固定资产与收入匹配度、单位产品能耗、成本费用率等指标做画像,发现一家家庭农场开票货物名称包含苹果、梨、草莓等非主营或非当季产品,核查确认其中 10 万元苹果是外购转售(国家税务总局安徽省税务局)。
九、跨部门打击机制与处理结果
对收购发票虚开的治理已经形成跨部门机制。税务部门联合公安等 8 部门建立从行政执法到刑事司法的常态化打击机制,运用税收大数据做风险分析和精准选案。税务部门披露,2024 年以来查处 779 个职业化犯罪团伙,对 9734 名犯罪嫌疑人采取强制措施,838 人主动投案自首(国家税务总局)。
处理结果是多层叠加的。虚开的发票被定性,下游受票企业被逐一核查,涉案税款、滞纳金、罚款被追缴,构成犯罪的主犯被判刑。莆田案对 280 户下游企业立案、凉山案对 120 户下游企业调查,说明一张虚开发票会沿着链条把受票方一并带入核查范围。
十、收购发票虚开的手法与识别的判断
收购发票的制度价值,在于让免税的自产农产品能够进入增值税抵扣链条;它的风险来自自开自抵、对象分散、难以交叉稽核这三项特征。手法围绕这三点展开:用虚假农户解决对象问题,用资金回流解决真实性外观,用低值高报和空壳合作社解决规模问题。
识别的落点是四流是否指向同一笔真实货物。货、款、票、人一致,数据与当地产量匹配,资金没有回流,收购清单与原始凭证完整,这些条件同时成立时,收购发票才站得住。莆田案 3.29 万份、30.58 亿元,凉山案 213 份收购发票,都是这条底线被突破后的结果。



写点看法