

冷链责任险与第三者责任:第三者直接赔偿与条款边界
关键词 冷链责任险物流责任险第三者责任冷藏货物责任食品安全责任保险责任限额与免赔额
一、冷链责任险的两层保障
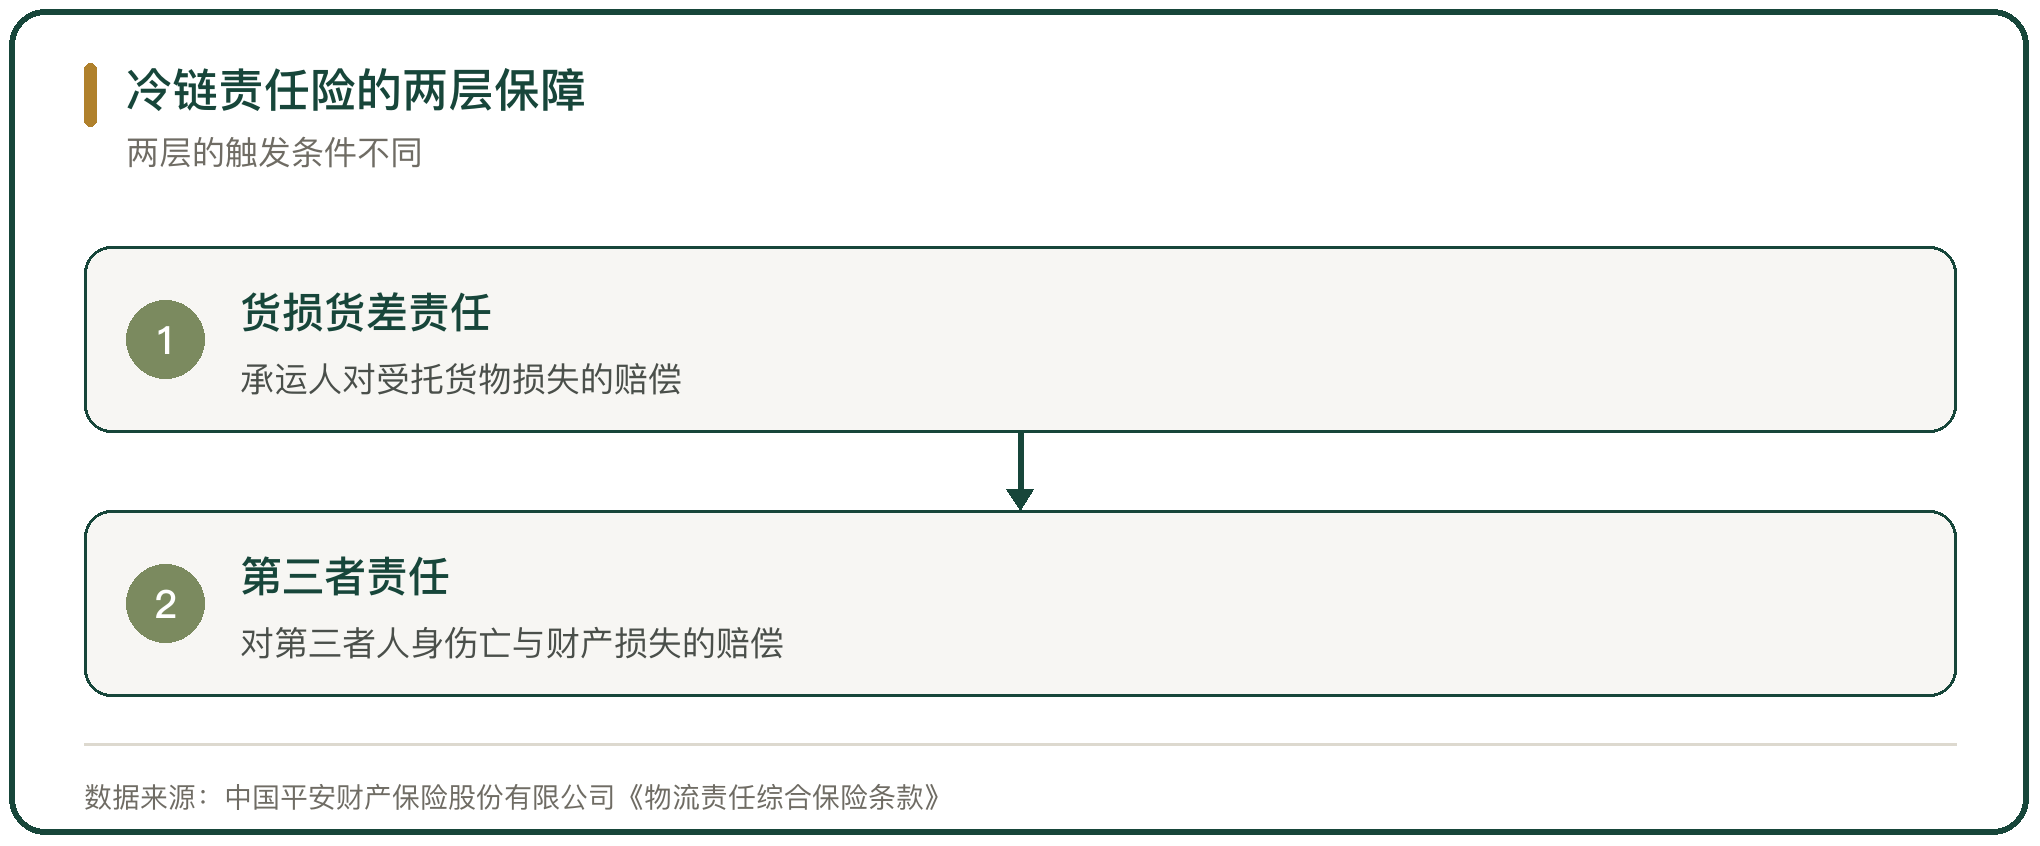
冷链运输的责任险分两层。一层是货损货差责任,保的是承运人或仓储方对受托货物损失的赔偿责任;一层是第三者责任,保的是经营过程中因疏忽过失造成第三者人身伤亡与财产损失的经济赔偿责任。两层可以放在一张综合保单里,也可以分开投保。
中国平安财产保险股份有限公司的《物流责任综合保险条款》把两部分并列。货损货差责任保险部分把“冷藏机器设备原因导致货物腐烂变质”列为承保原因之一;第三者责任保险部分承保第三者的财产损失及人身伤亡,以及分包、联合服务等合同关系引发的第三者责任。
两层保障的触发条件不同。货损责任以货物实际损失为基础,第三者责任以被保险人对第三者的赔偿责任为基础。
二、责任保险的第三者直接赔偿机制
《中华人民共和国保险法》第六十五条把责任保险的赔付对象与前提写清:保险人对责任保险的被保险人给第三者造成的损害,可以依照法律的规定或者合同的约定,直接向第三者赔偿保险金;被保险人对第三者应负的赔偿责任确定的,根据被保险人的请求,保险人应当直接向该第三者赔偿;被保险人怠于请求的,第三者有权就其应获赔偿部分直接向保险人请求赔偿;被保险人未向第三者赔偿的,保险人不得向被保险人赔偿保险金。
第六十六条补充了费用负担:被保险人因给第三者造成损害的保险事故被提起仲裁或者诉讼的,被保险人支付的仲裁或者诉讼费用以及其他必要的、合理的费用,除合同另有约定外,由保险人承担。
这一机制把赔付资金直接引向受损的第三者。承运人资金不足时,第三者凭责任认定直接向保险人请求赔偿,赔付不必先经承运人转手。
三、物流责任险的第三者责任部分
责任险的条款把第三者责任单列。中国平安财产保险股份有限公司的《物流责任综合保险条款》第三部分“第三者责任保险”承保被保险人在经营物流业务过程中,因疏忽或过失造成第三者的财产损失及人身伤亡,依法应由被保险人承担的经济赔偿责任。
同一条款把两类损失列为除外:被保险人或其雇员的人身伤亡和财产损失;拥有公共牌照的运输工具发生意外事故造成第三者的人身伤亡和财产损失。
后一项除外与机动车交强险、商业三者险衔接。运输工具在道路上造成第三者损害,先由机动车的责任险承接,物流责任险的第三者责任部分不重复赔付。
四、蔬菜水果与冷藏货的条款边界
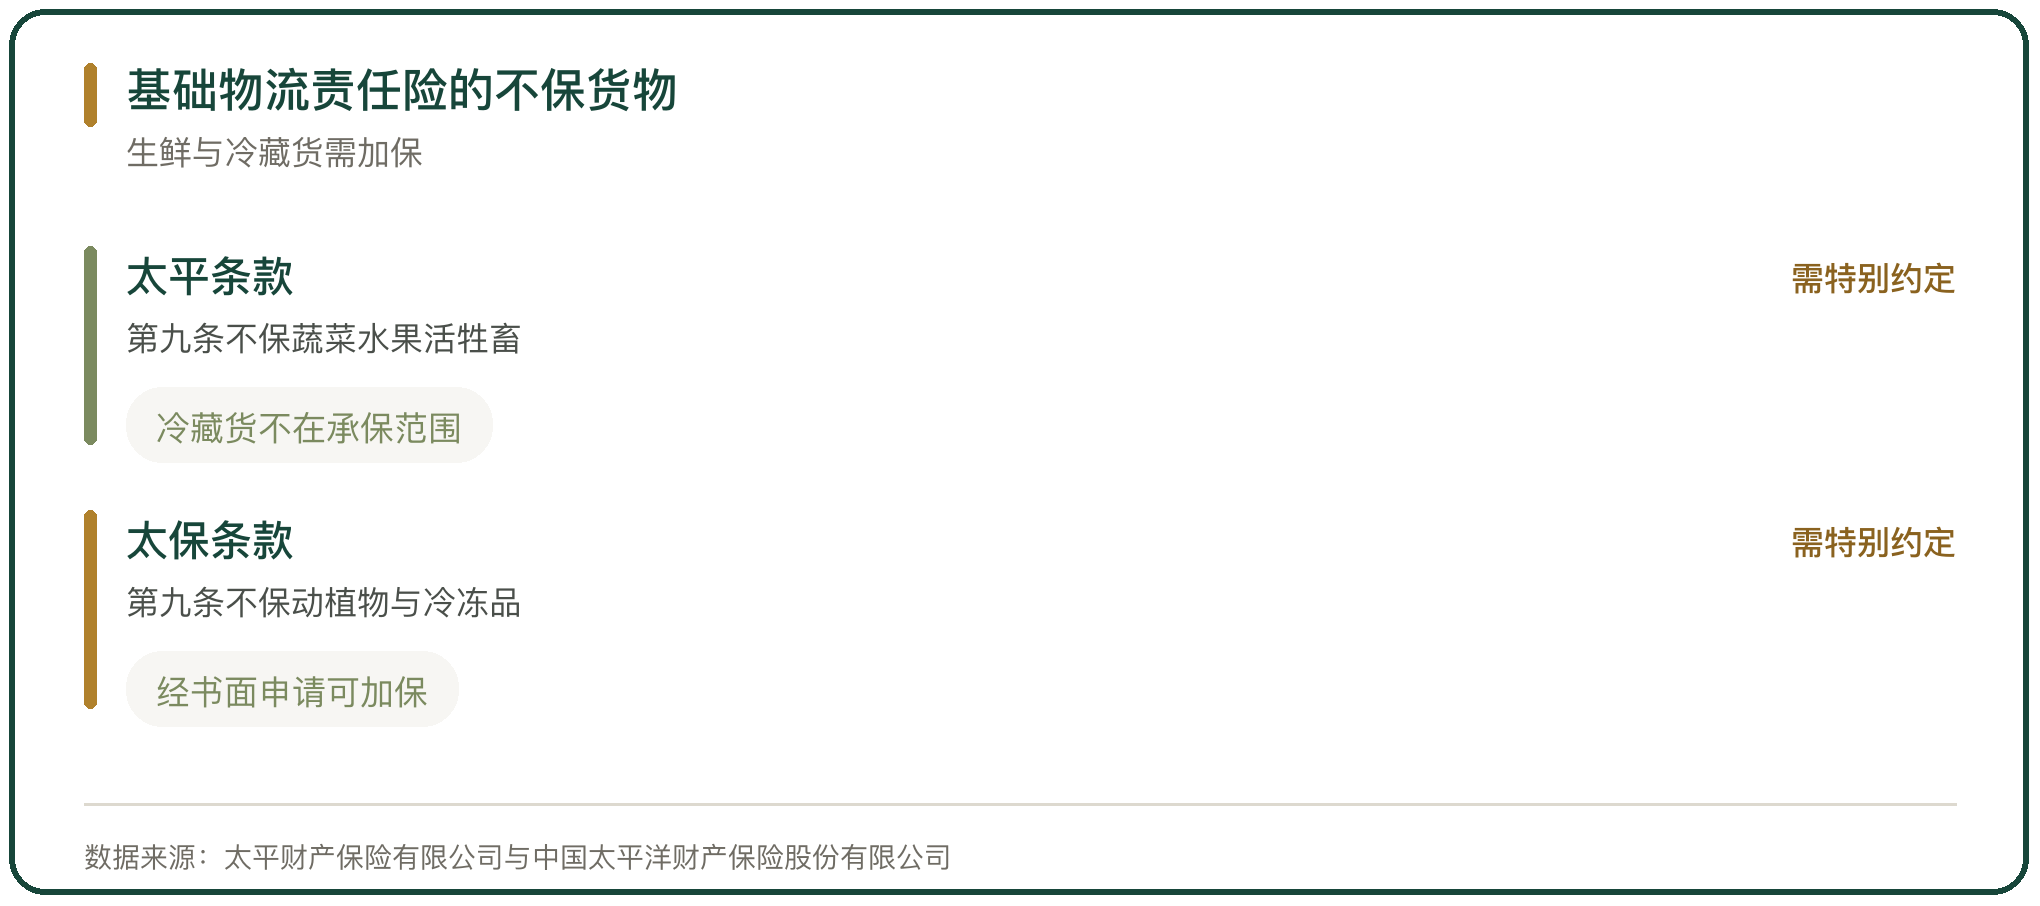
蔬菜、水果、活牲畜与冷藏货在物流责任险中的位置不一致。太平财产保险有限公司《物流责任保险条款》(备案号 05LG2021000260616)第九条把蔬菜、水果、活牲畜、禽鱼类和其他动物,以及冷藏货,列为依法应由被保险人承担赔偿责任但保险人不负责赔偿的货物,需被保险人书面申请并经保险人同意后另行约定。
中国太平洋财产保险股份有限公司《物流货运责任保险条款》第九条把动植物、鲜活货物、血制品、冷冻品等易变质物品列为不在承保范围的财产,经投保人书面申请、保险人同意并在保单特别约定中载明的除外。
两条除外条款指向同一件事:生鲜与冷藏货物在基础条款里通常不在承保范围内,需要以特别约定的方式加保并另外定价。
五、冷藏货物责任的附加承保
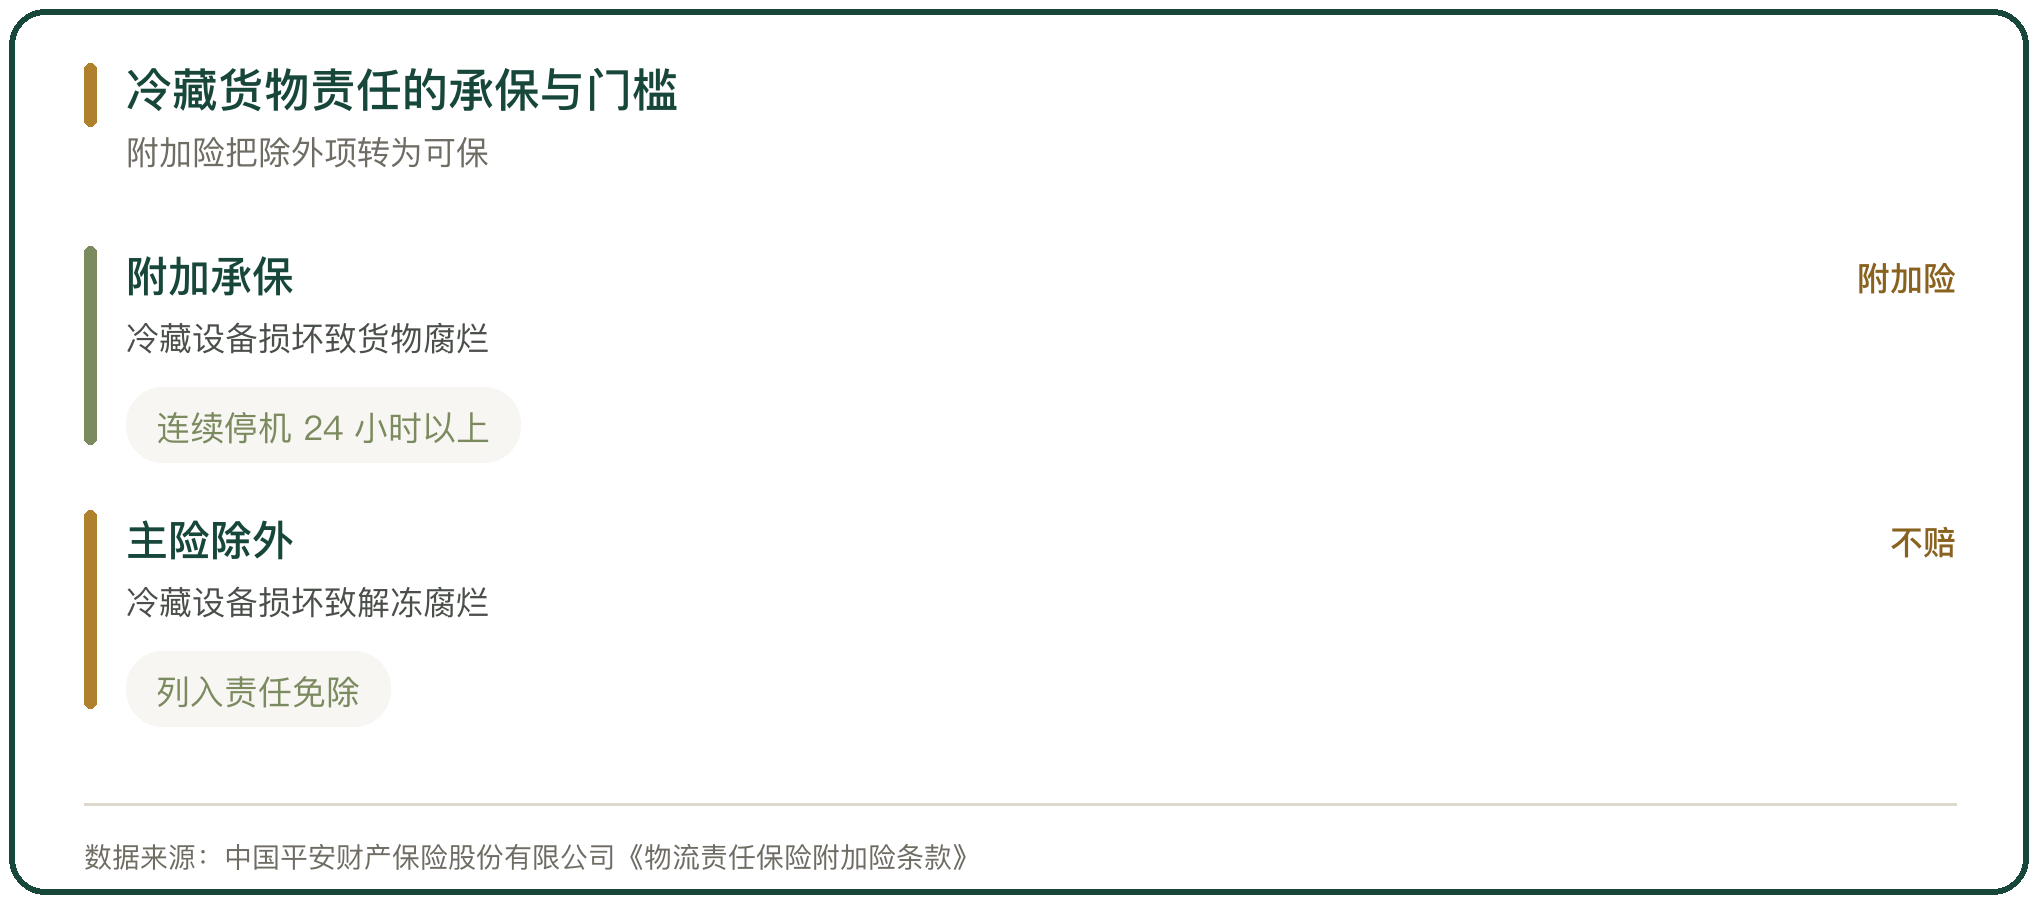
冷藏货物的责任通过附加条款承接。中国平安财产保险股份有限公司《物流责任保险附加险条款》中的“附加冷藏货物责任保险”,承保被保险人在经营物流业务过程中,由于冷藏机器或隔温设备损坏并连续停止工作达 24 小时以上,致物流货物解冻融化后腐烂造成的损失,依法应由被保险人承担的经济赔偿责任。
24 小时的门槛把短暂停机与设备故障引起的温度波动排除在外。平安《物流责任保险条款》主险第六条把“由于冷藏机器或隔温设备损坏而导致物流货物解冻融化后腐烂”列为责任免除,加保附加险后这一项才重新进入保障。
附加险把基础条款的除外项转化为可承保风险,代价是另行核保与另行定价。
六、网络投保产品的责任限额与免赔
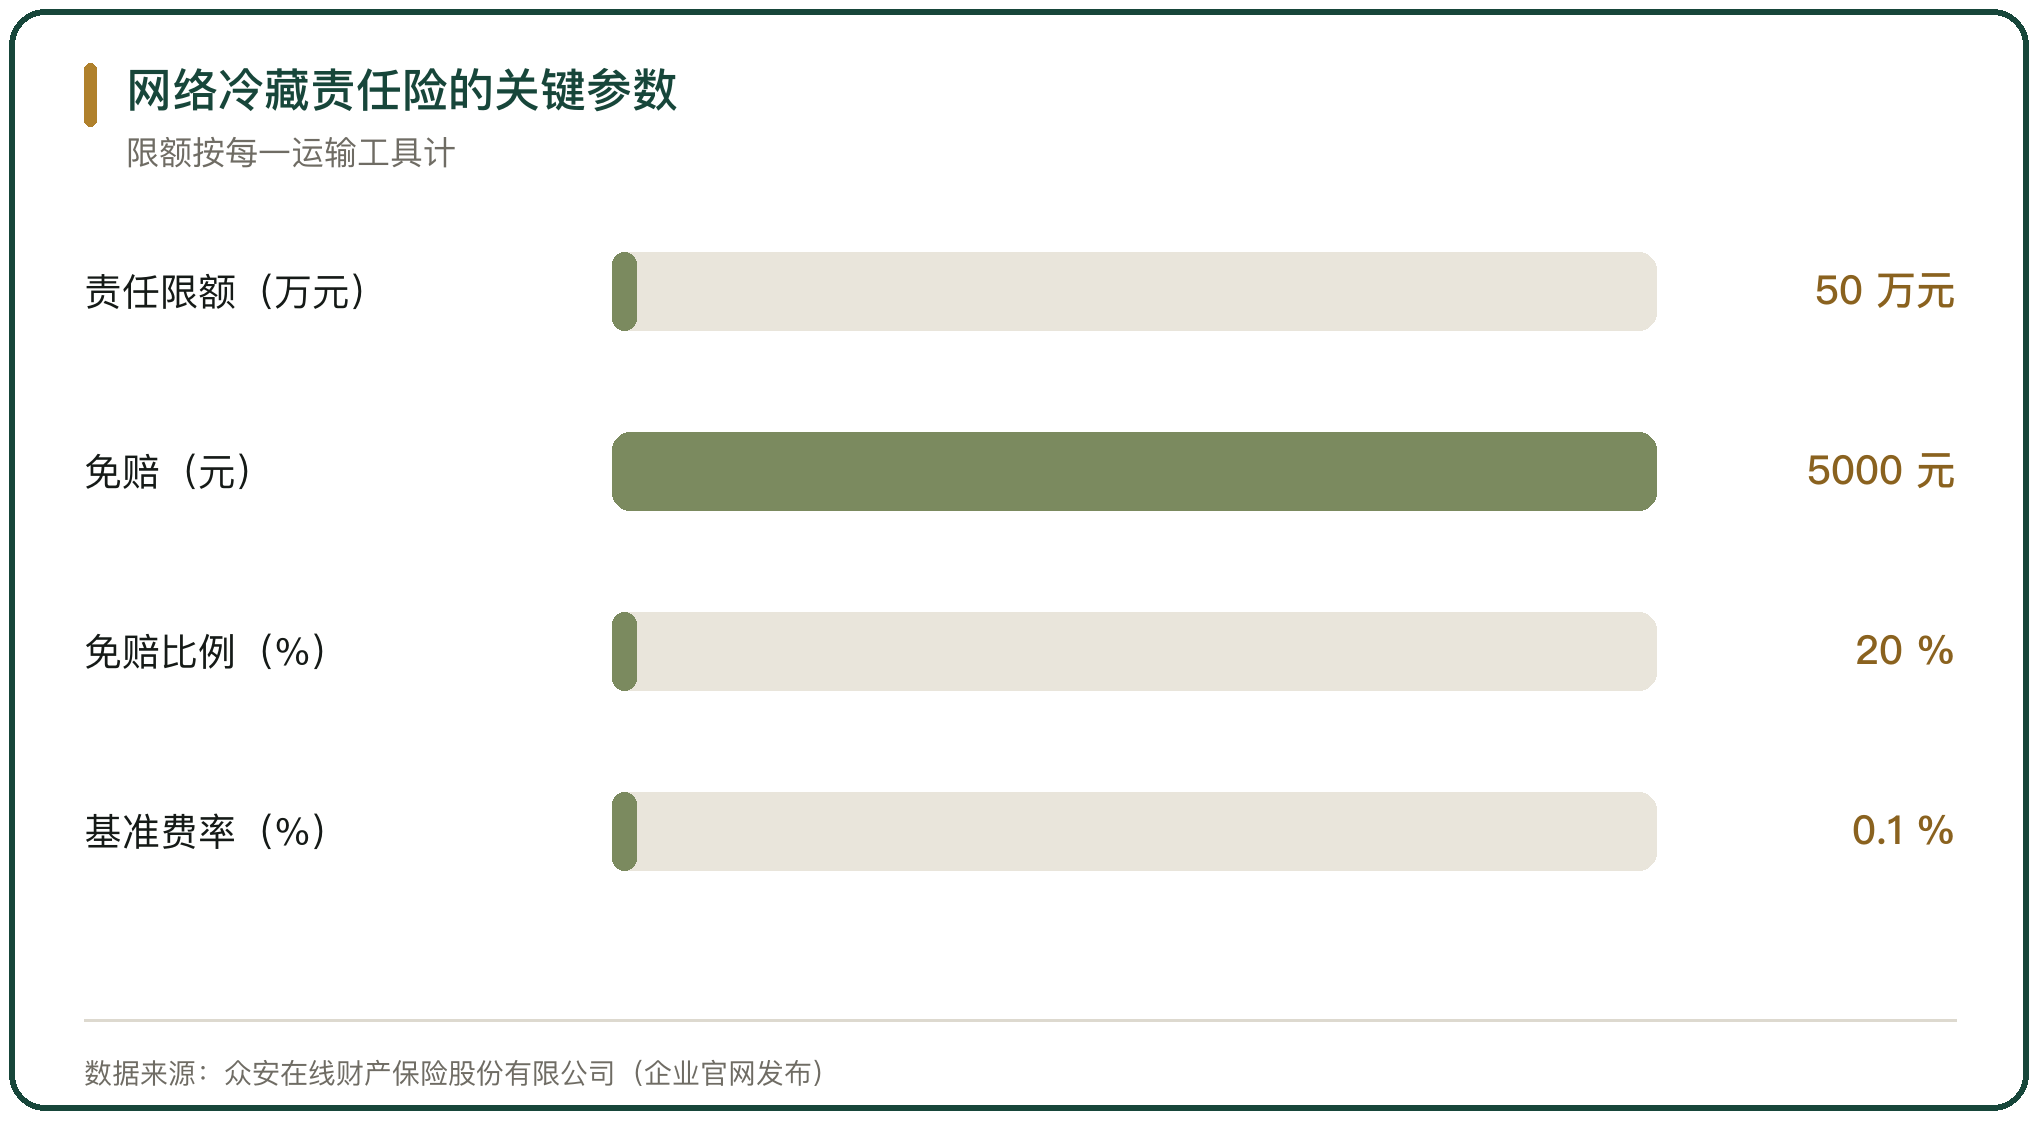
面向中小承运人与冷链运输的网络产品,把责任限额与免赔额写在投保须知里。众安在线财产保险股份有限公司的冷藏冷冻品运输责任保险产品,承保标的为冷藏冷冻品(疫苗除外),责任限额为人民币 50 万元/每一运输工具,每次事故绝对免赔为人民币 5000 元或损失金额的 20%,两者以高者为准。
产品参数与价格挂钩。众安在线《陆上运输冷藏货物保险费率表》的基准费率为 0.100%,并按年保额、免赔额与运输路线、包装方式、货物性质、运输方式、历史损失记录等因素调整,货物性质一项的调整系数区间为 0.80 至 5.00。
网络产品的限额低、免赔高,适合货值分散、单趟货值有限的个体承运人;单趟货值高的运输,需要按实际货值另行约定限额。
七、食品安全责任险的第三者保障
冷链末端的第三者责任延伸到食品安全。食品安全责任保险以被保险人生产经营的食品存在缺陷、造成第三者人身伤亡和财产损失时依法应负的民事赔偿责任为保险标的,赔付对象是受损的消费者。
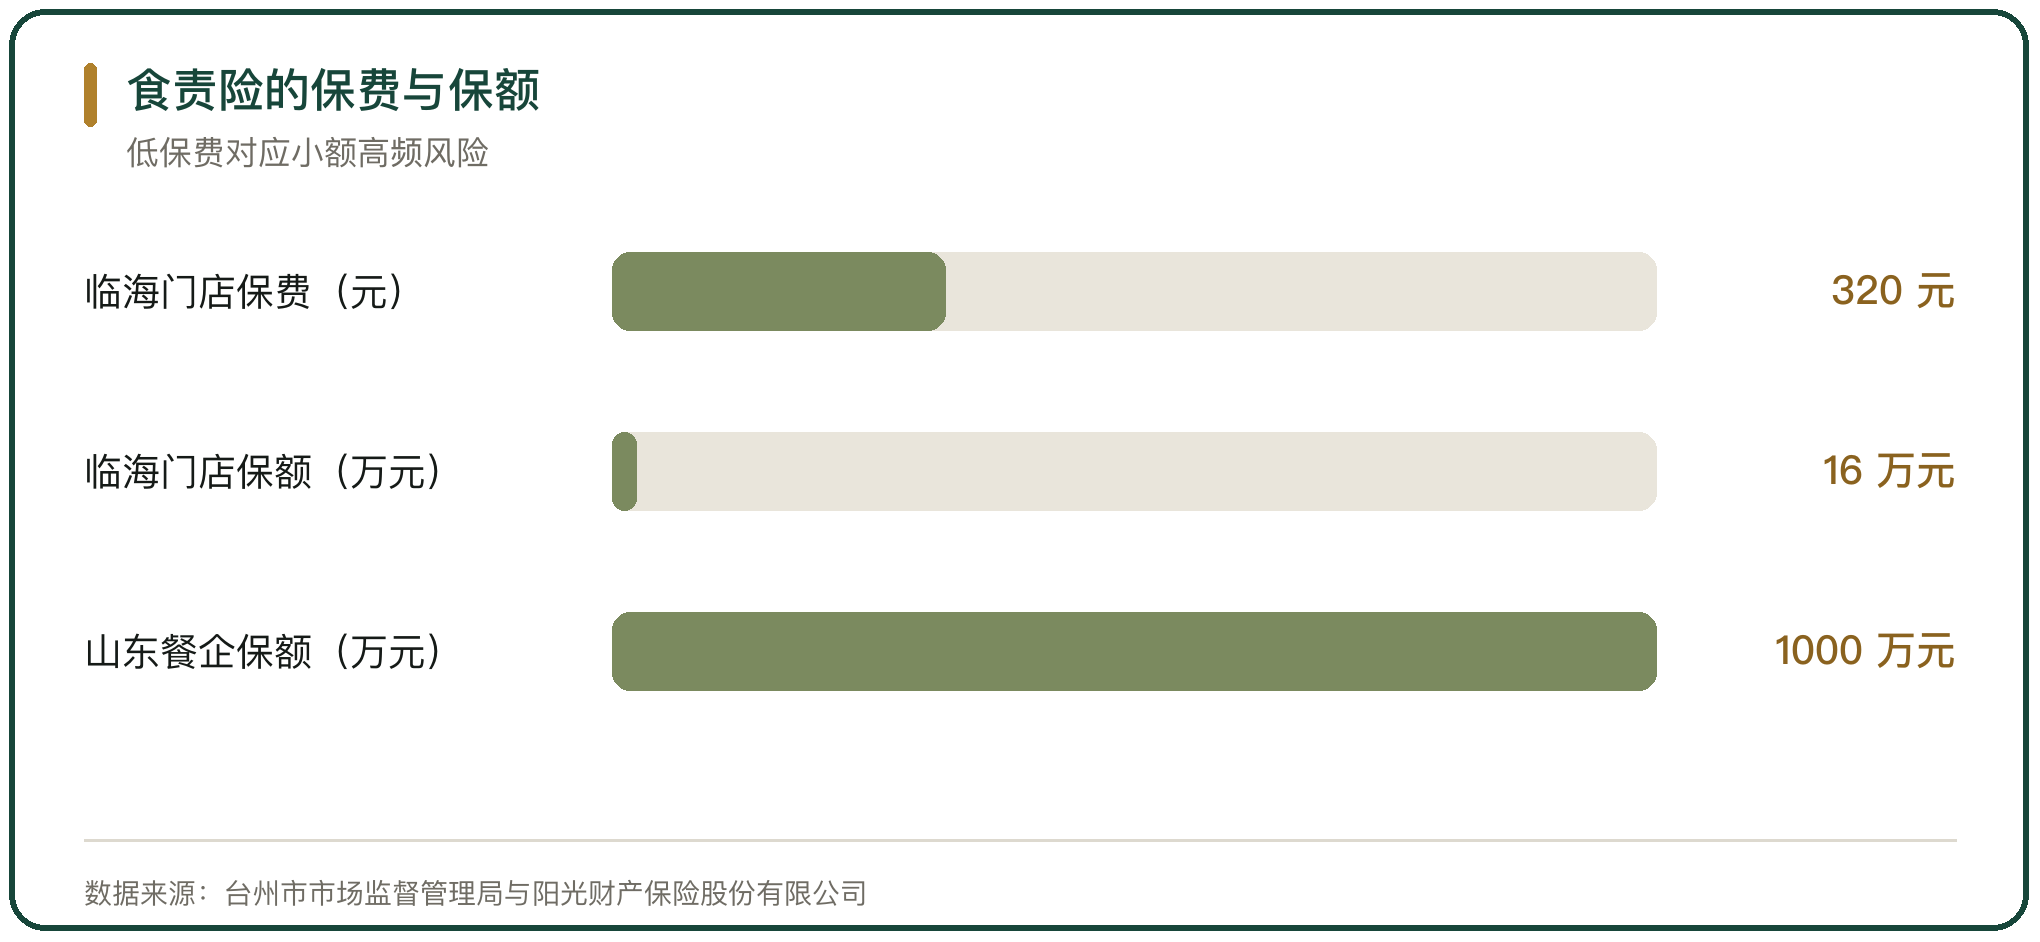
阳光财产保险股份有限公司 2025 年全年累计为食品企业及个人提供接近 10.3 亿元的食品安全保障,覆盖食品生产、经营与餐饮行业;其山东分公司 2025 年承保某餐饮企业的食品安全责任保险,为企业净菜加工、冷链物流、餐饮管理、中央厨房、用餐配送等环节提供食品安全三者保障 1000 万元。
食品安全责任险把冷链环节的质量风险与消费端的赔偿责任连接起来。生产、配送与餐饮环节投保后,食品缺陷导致的消费者损害由保险承接。
八、生鲜与冷链环节的保费结构
食品安全责任险的保费按经营规模与风险等级设定。浙江省台州市临海市一家生鲜门店与台州市安惠食责险服务中心签订台州市首张生鲜食品安全责任险保单,投保 320 元、最高赔付 16 万元;参保单位在经营过程中因食品安全事故导致消费者或第三方人身损害、直接财产损失,或因抽检、快检发现不合格食品产生的无害化处置、召回费用,可凭营业执照、保单及完整进销存记录申请赔付。
台州市已分阶段推进社会餐饮、企业食堂、食品生产企业与生鲜行业参保,累计实现 6.5 万家食品经营单位投保,投保覆盖率 44.86%,累计保费 730 万元,保额 48.93 亿元,并针对食品流通领域推出含“冷链无忧”的产品,覆盖冷链食品无害化处理与销毁费用。
低保费、低门槛对应小额高频风险;货值高、环节多的经营主体需要按实际风险匹配更高限额。
九、条款边界对投保人的选择
条款边界决定投保人要不要加保。基础物流责任险把生鲜、冷藏货与活体动物列在承保范围以外,涉冷链的承运人若不申请特别约定,货损后没有赔付依据。
加保的路径有两条:在基础条款上以特别约定或附加险扩展承保冷藏货物责任,或者选择把冷藏货物责任写进主险的综合条款。平安《物流责任综合保险条款》主险把冷藏机器设备原因导致的腐烂变质列为承保原因,与太平、太保的基础条款形成差异。
选择取决于货值与频次。生鲜与冷藏货占比高、单趟货值集中的承运人,按实际风险设计限额与免赔,比直接购买网络低限额产品更匹配。
十、冷链责任险与第三者责任的判断
冷链责任险与第三者责任的判断,落在承保范围、责任限额与赔付对象三处。基础物流责任险把生鲜与冷藏货、活牲畜列在承保范围以外,冷藏货物责任需要附加险或特别约定承接;第三者责任的赔付对象是受损的第三方,保险法第六十五条允许保险人直接向第三者赔偿,第六十六条把仲裁与诉讼费用纳入保险人的承担范围。
限额与免赔决定实际获赔。众安在线的冷藏冷冻品运输责任保险限额 50 万元/每一运输工具、每次事故绝对免赔 5000 元或损失金额的 20% 取高;平安综合条款把第三者责任与货损责任分项设限。
冷链末端的消费者损害由食品安全责任保险承接,阳光财险 2025 年的食品安全保障规模接近 10.3 亿元,台州临海的生鲜门店保单以 320 元保费对应 16 万元赔付上限。



写点看法