

流通企业的现金流管理
关键词 现金流管理存货周转应收账款周转应付账款账期供应链金融现金循环周期
一、现金流与利润的差距
利润与现金流是两回事。厦门象屿 2024 年的经营活动现金流净额为 56.04 亿元,归母净利润为 14.19 亿元;中百控股集团股份有限公司 2024 年的经营活动现金流净额为 5.50 亿元,归母净利润为 -5.28 亿元,亏损年份的经营现金流仍为正。
两个数字的差异来自会计与收付的时间差。利润按权责发生制确认;现金流按收付实现制记录,钱何时到账、何时支付决定现金的进出。
流通环节的差异被放大。存货与应收账款占用的资金规模大,毛利率薄时,利润与现金流之间的缺口更大。
二、现金循环周期的三个变量
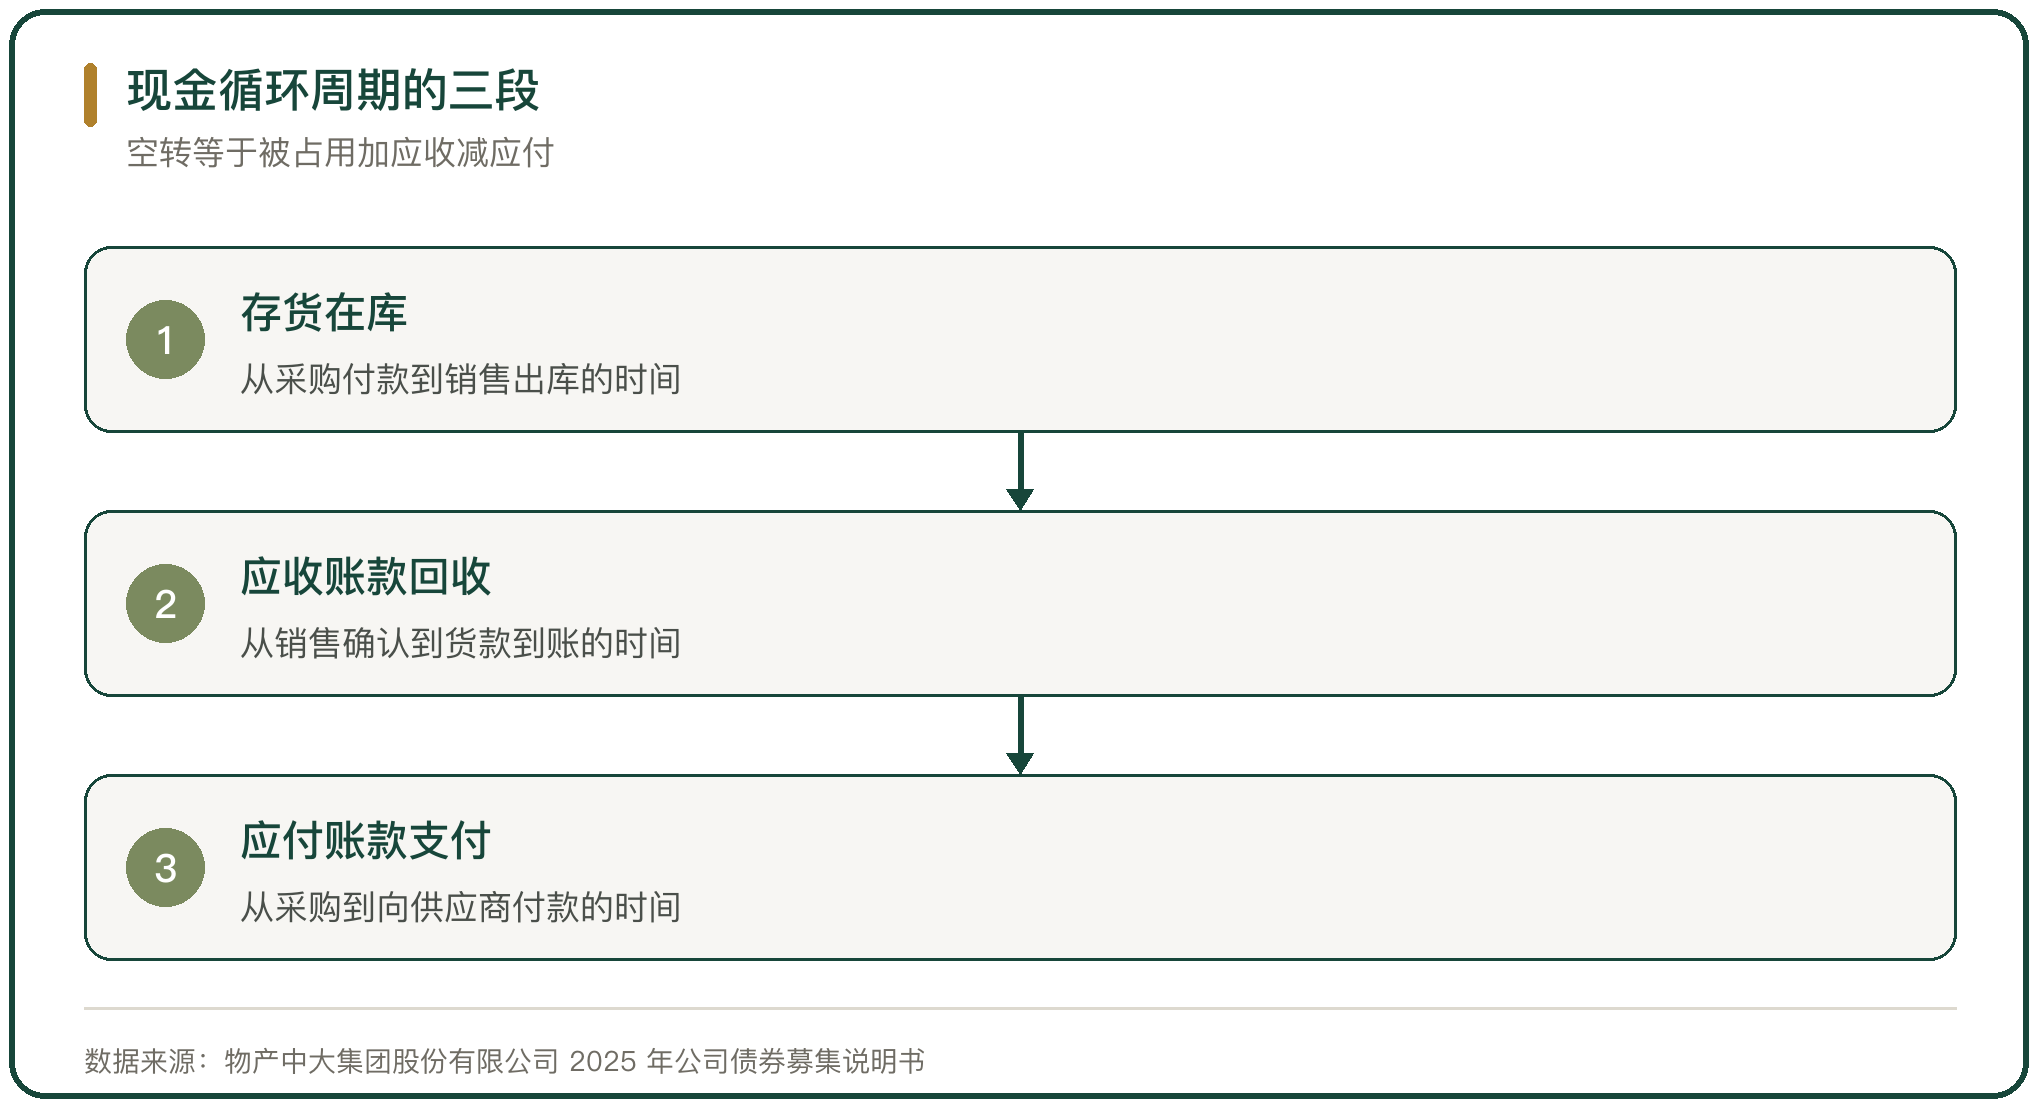
现金循环周期由三段时间构成,存货周转天数、应收账款周转天数与应付账款周转天数。前两段是资金被占用的时间,第三段是占用上游资金的时间;占用等于被占用加应收账款减应付账款。
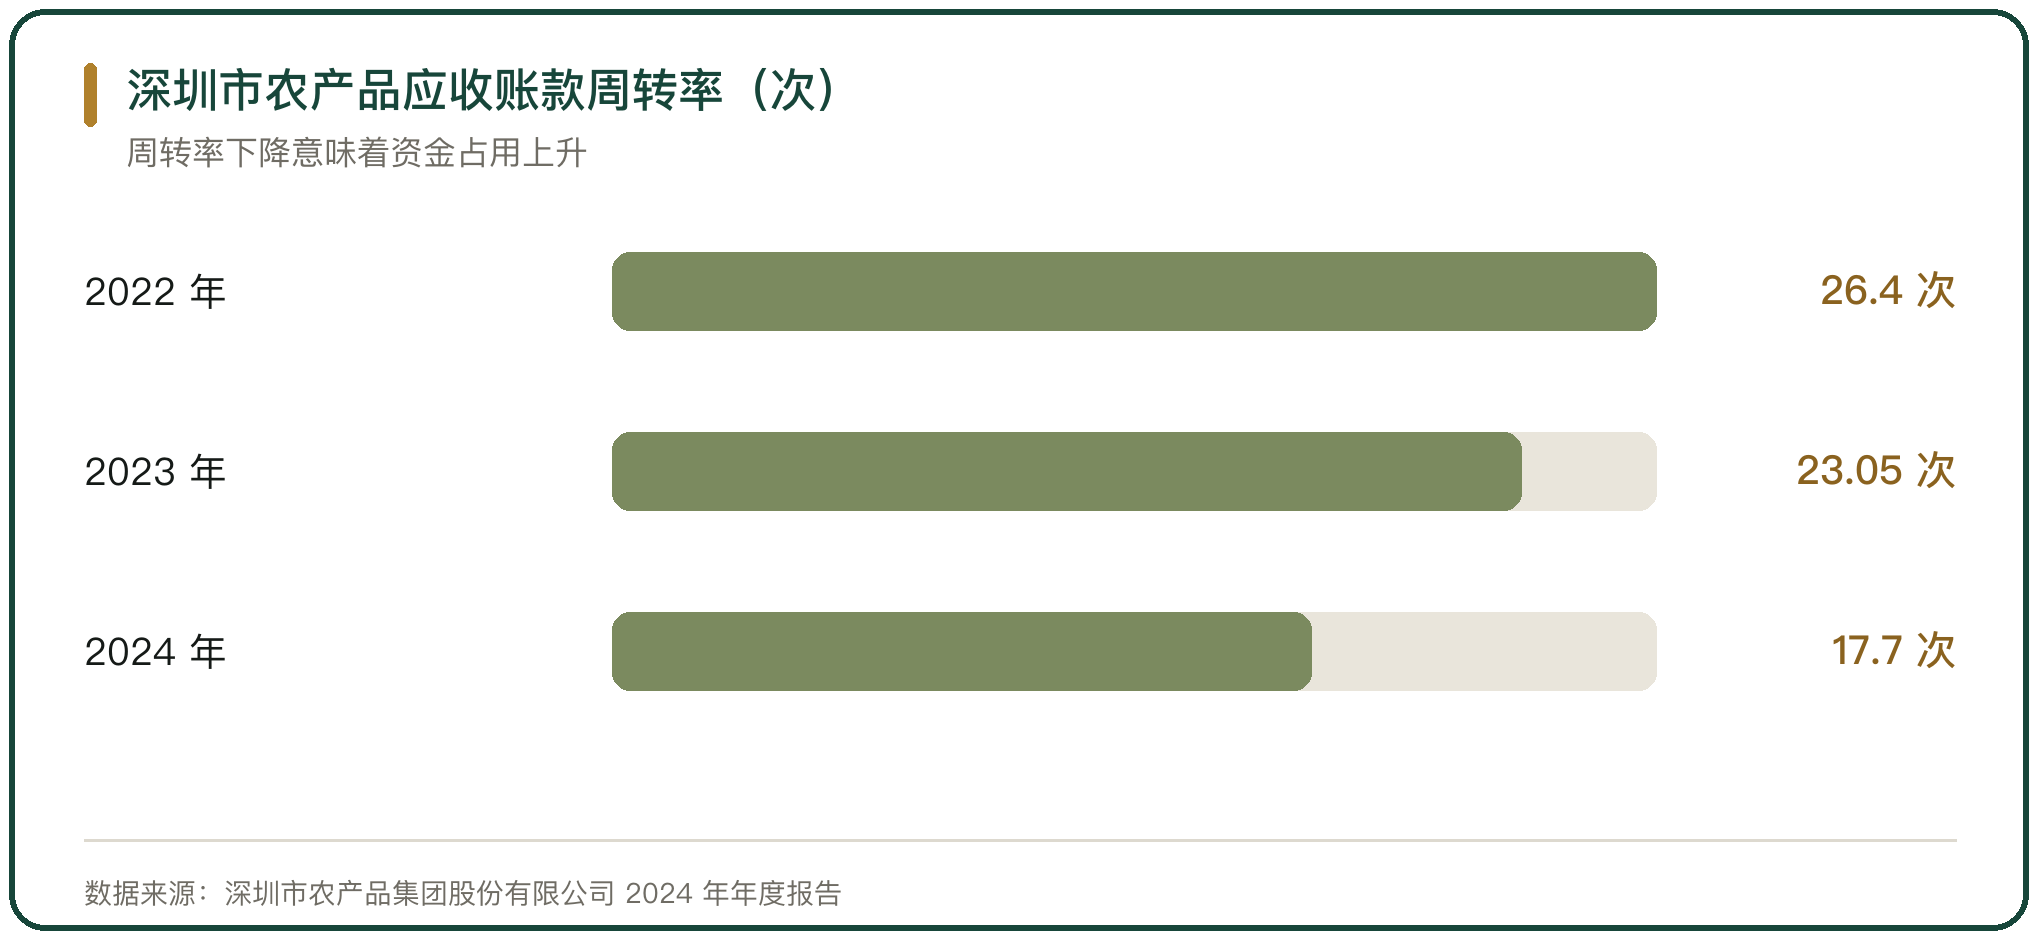
周转效率可以从年报数据观察。深圳市农产品集团股份有限公司 2024 年的应收账款周转率为 17.70 次,2023 年为 23.05 次,2022 年为 26.40 次;同期存货周转率为 4.42 次。
周转率下降意味着资金占用上升。应收账款周转率从 26.40 次降到 17.70 次,同样的销售规模需要更多的应收账款支撑。
三、存货占用的资金
存货是流通企业占用资金的主要科目。深圳市农产品集团股份有限公司 2022 年末至 2024 年末的存货金额分别为 8.49 亿元、9.03 亿元和 9.66 亿元,占资产总额的比例分别为 4.05%、4.24% 和 4.50%,占比逐年上升。
存货增加会直接压低经营现金流。公司 2024 年经营活动现金流净额同比下降 47.88%,主要原因是下属的进出口公司与厨房业务在下半年加大冻品、水果等采购,采购付款与收货销售之间存在时间间隔,库存商品与预付款项增加。
存货的资金占用与品类有关。冻品与水果的采购批量大、周转慢,采购节奏与销售节奏错开时,现金流会出现阶段性的缺口。
四、应收账款与账期
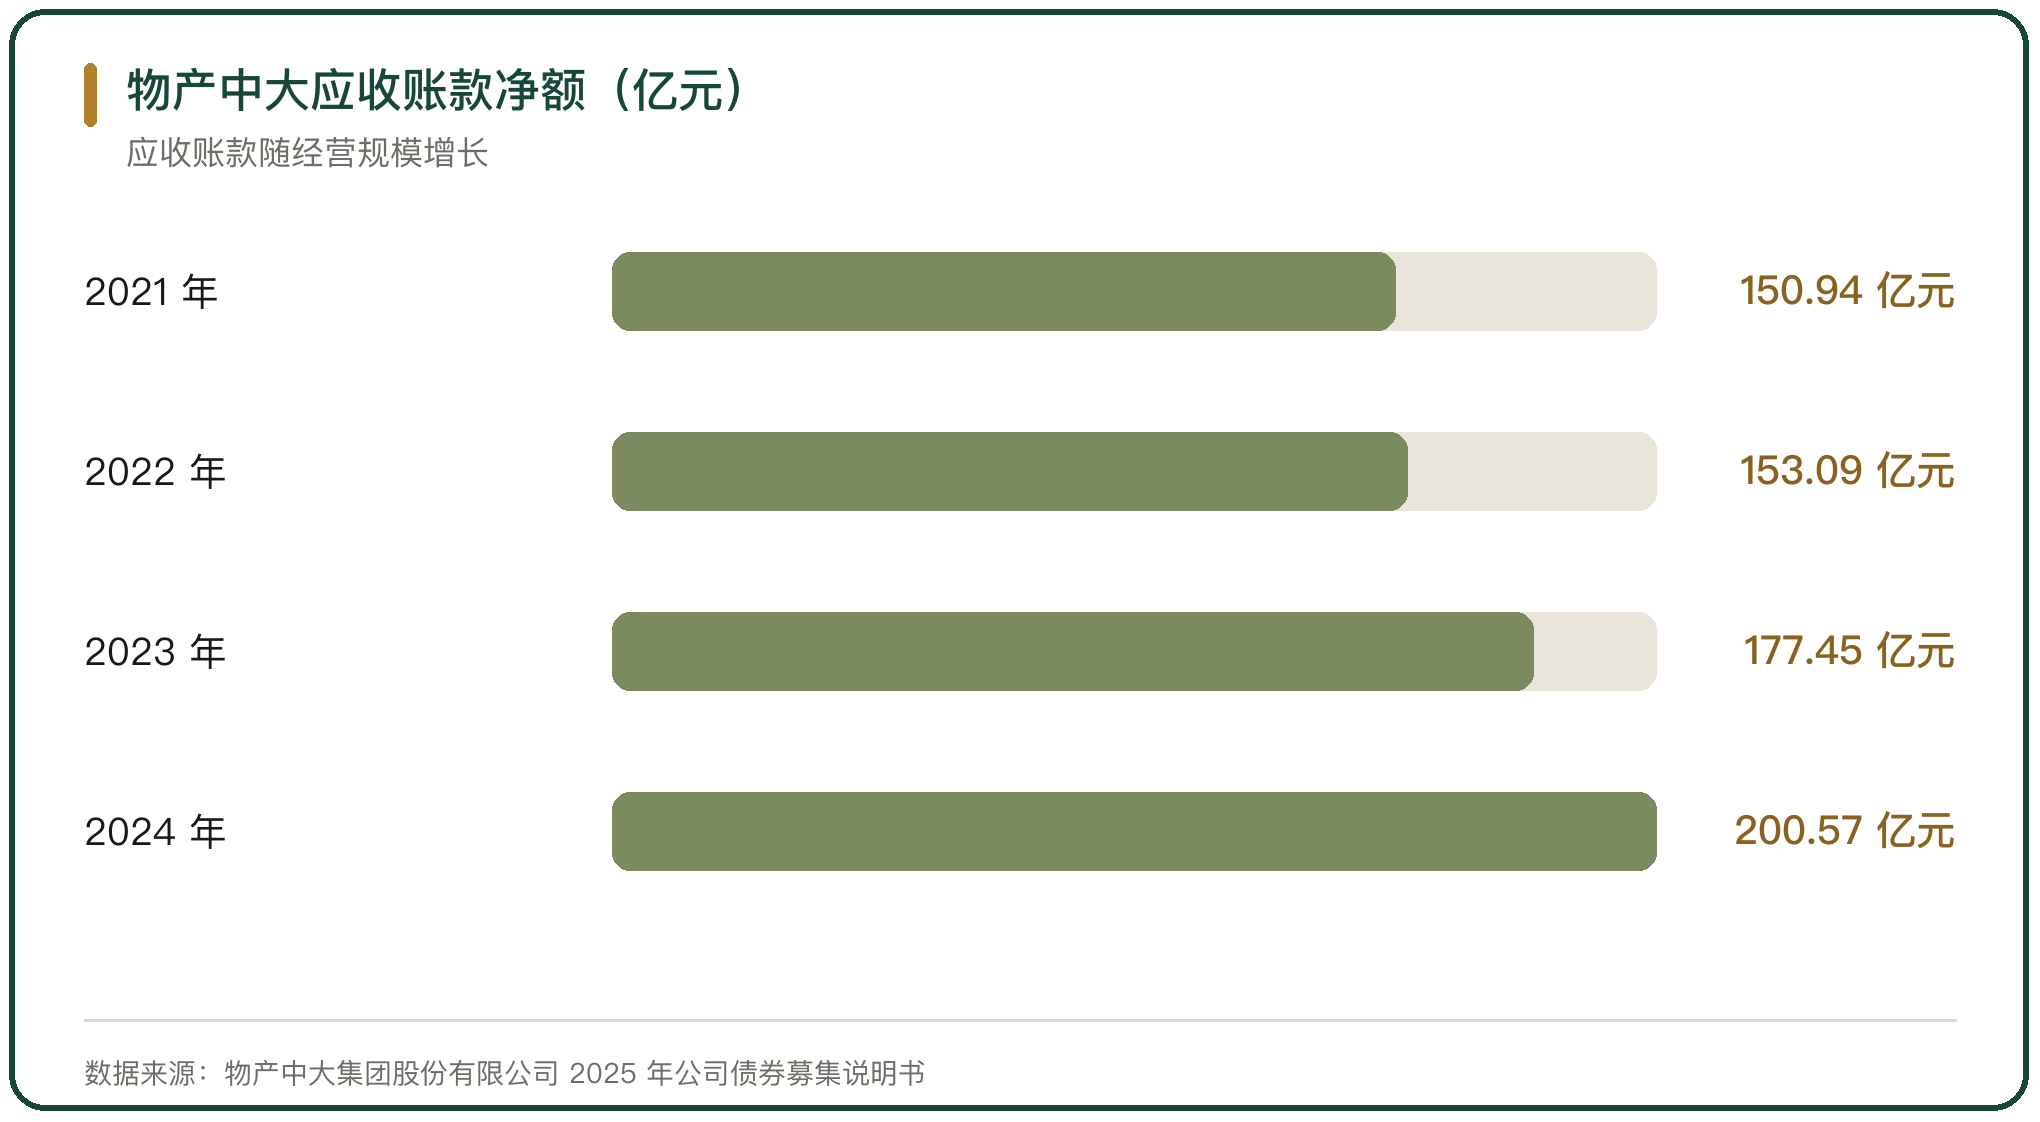
应收账款随经营规模增长。物产中大集团股份有限公司 2021 年末至 2024 年末的应收账款净额分别为 150.94 亿元、153.09 亿元、177.45 亿元和 200.57 亿元;截至 2024 年末,应收账款与其他应收款的坏账准备余额合计 37.36 亿元。
账期是应收账款的来源。深圳市怡亚通供应链股份有限公司在向下游分销时,对下游卖场提供一定期限的账期,同时保有一定量的安全库存,业务对营运资金的需求量因此较大。
应收账款的回收决定现金流的实际水平。账期内的应收是账面资产,只有收回才变成现金。
五、应付账款与占用上游
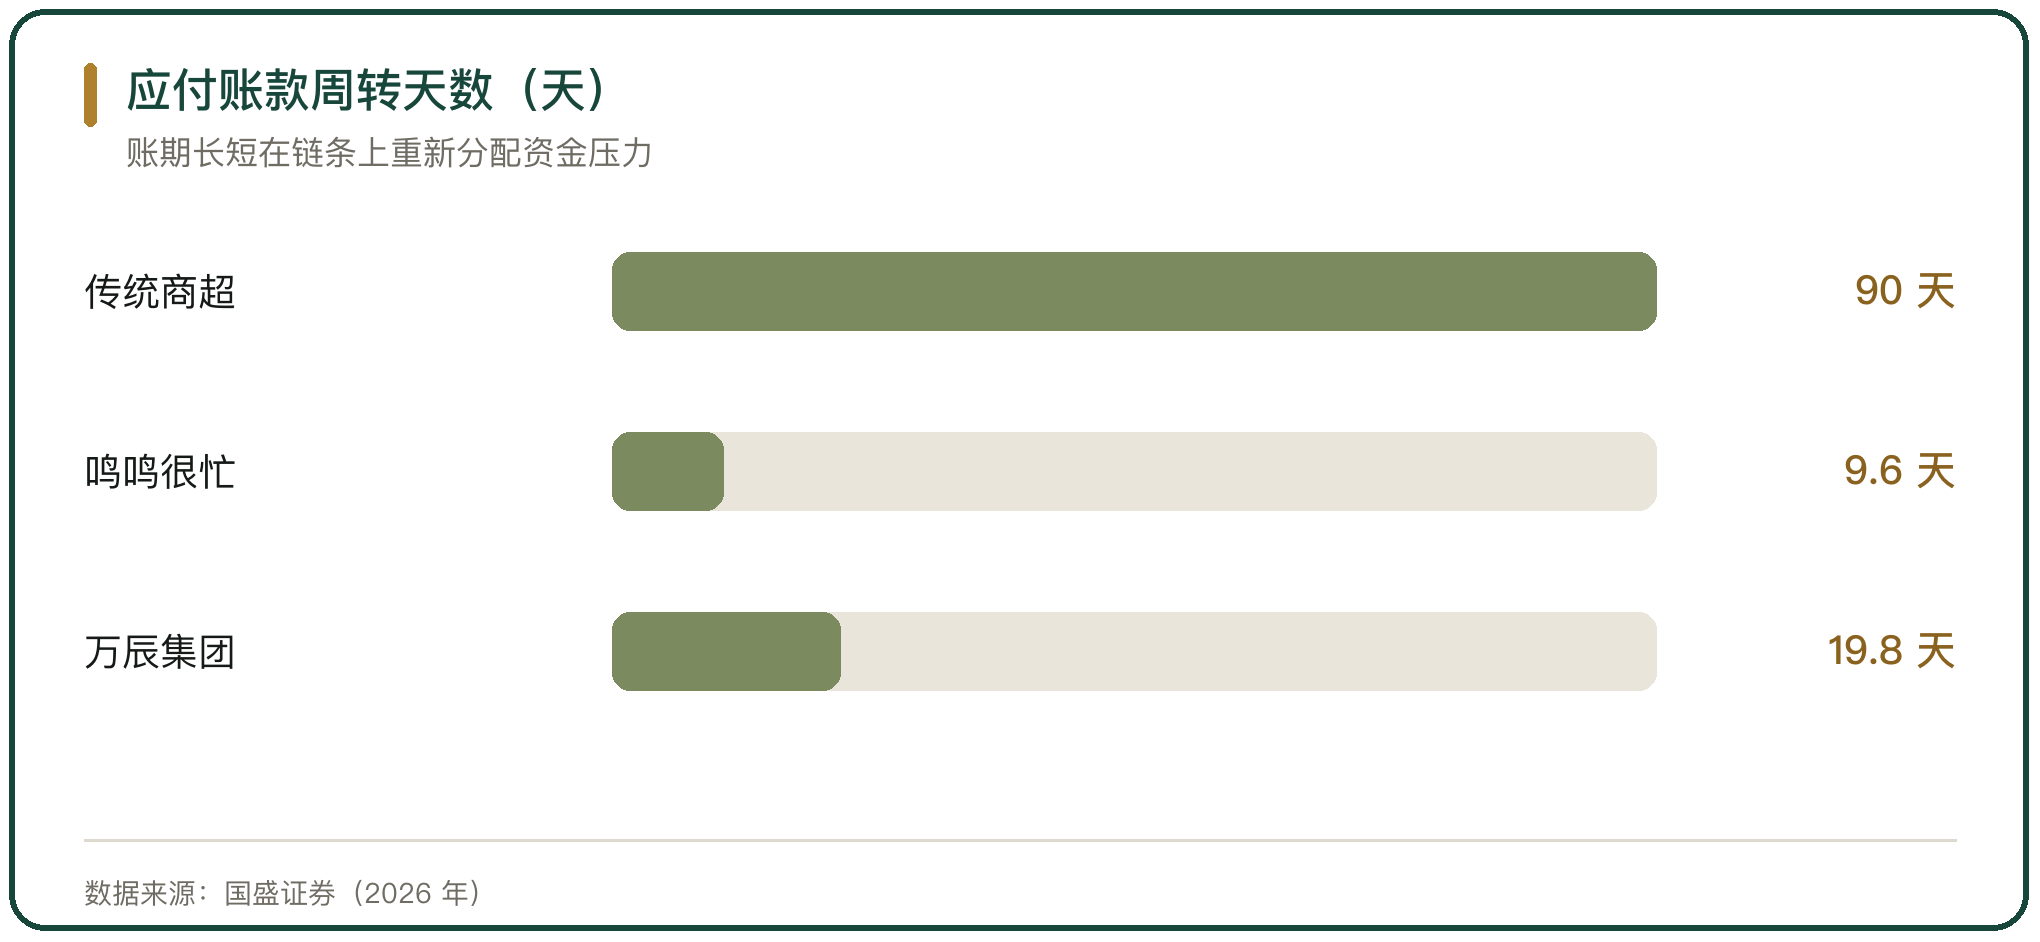
应付账款是流通企业占用上游资金的方式。传统商超在 2025 年前三季度的应付账款周转天数普遍在 55 天至 90 天,供应商发货后平均 2 至 3 个月才能回款;量贩零食系统普遍在收货后即结清货款,鸣鸣很忙的应付账款周转天数仅 9.6 天,万辰集团为 19.8 天。
账期长短在链条上重新分配资金压力。商超延长应付账期,把资金压力转给供应商;量贩系统缩短账期,换来供应商更低的报价与更快的响应。
应付账期的空间受制于供货关系。上游供应商少、替代性弱的品类,账期难以随意延长;上游分散、竞争激烈的品类,账期是采购谈判的一部分。
六、融资结构与短期压力
短期负债占比高是流通企业的普遍特征。深圳市怡亚通供应链股份有限公司最近 3 年及一期末的短期借款及 1 年内到期的非流动负债合计 222.85 亿元,占负债总额的 53.13%;物产中大集团股份有限公司截至 2024 年末的流动负债余额为 1050.98 亿元,占当年末总负债的 89.10%。
负债结构影响资金管理的余地。流动负债占比高,意味着负债在 1 年内集中到期,续贷与再融资的节奏要与存货与应收的回收节奏匹配。
资产与负债的期限要匹配。用短期负债支撑长期资产,或用短期负债支撑周转慢的存货,都会在回收放慢时出现缺口。
七、经营性现金流的波动
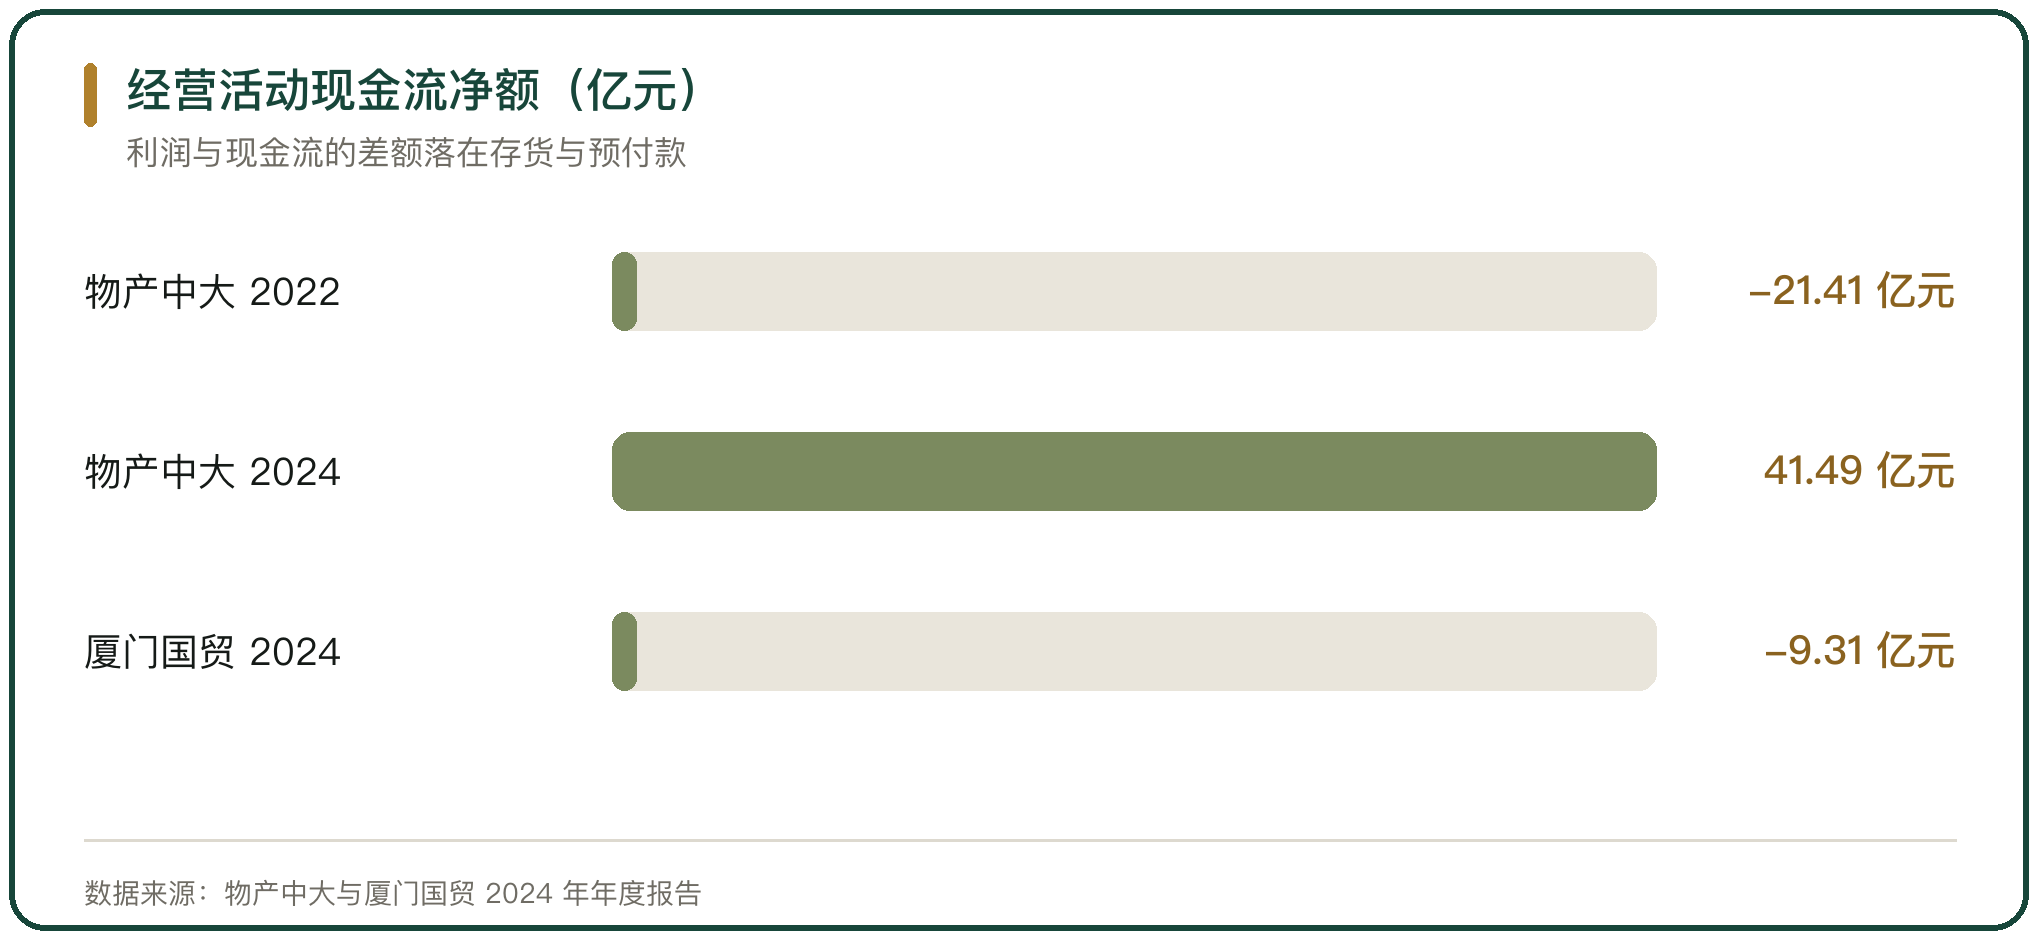
经营性现金流的年度波动来自资金占用的增减。物产中大集团股份有限公司 2022 年至 2024 年的经营活动现金流净额分别为 -21.41 亿元、4.03 亿元和 41.49 亿元,2023 年与 2024 年的增长主要来自期末存货与预付款等经营性资金占用的减少。
波动本身不说明经营好坏。资金占用减少会推高当期经营现金流,扩大经营规模则会增加占用、压低当期现金流。
中小主体的现金流更脆弱。浙江宏伟供应链集团股份有限公司 2024 年的经营活动现金流净额为 -8665.65 万元,较上年下降 159.43%,营业收入同比下降 9.71%。
八、供应链金融补缺口
供应链金融把应收账款提前变现。我国的商业保理业务量从 2021 年的 2.02 万亿元增至 2022 年的 2.24 万亿元、2023 年的 2.70 万亿元,2024 年超过 3 万亿元;保理可以帮企业提前回笼 80% 以上的应收账款。
需求来自账期拉长。国家统计局的工业企业应收账款总额在 2022 年末至 2024 年末分别为 21.65 万亿元、23.72 万亿元和 26.06 万亿元,平均回收期分别为 52.80 天、60.60 天和 64.10 天,回收期 2 年延长超过 11 天。
保理解决的是时间错配。核心企业的应付账期越长,上游中小企业的资金压力越大,把应收账款转让给保理机构,等于用一部分利息换回现金的提前到账。
九、现金流管理的操作
现金流管理从预算开始。按销售、采购与账期编制滚动预测,把未来数周的收款与付款排出来。
账期、周转与融资三条线各有动作。账期线上,按客户信用分级设定赊销上限,缩短回收时间;周转线上,压缩安全库存、加快存货出库,降低资金占用;融资线上,把负债的到期日与资产的回收日对接,避免短期负债支撑长期占用。
现金流的底线是不依赖不确定的融资。把经营现金流做到能覆盖日常周转与到期负债,外部融资只用于扩张。
十、流通企业现金流管理的判断
流通企业的现金流管理,落点是把三段时间的缺口算清。存货在库、应收账款回收与应付账款支付三条时间线错开的部分,就是需要用自有资金或负债补上的缺口;缺口的大小决定企业的资金压力。
管理的好坏看两件事,一是缺口是否在收窄,二是补缺口的方式是否可持续。靠延长应付账期补缺口,会把压力转给上游;靠短期负债补缺口,会在回收放慢时暴露风险;靠经营现金流与供应链金融补缺口,成本相对可控。
毛利率薄的企业,现金流管理的重要性高于利润管理。利润可以通过会计口径调节,现金流不能,回款速度与付款节奏最终决定企业能否持续经营。



写点看法