

飞鸿品农 飞鸿品农

出口退税的操作与风险

2026-10-04 慕飞鸿 农产品出口与合规 阅读 22 评论 0
农产品流通研究|五、进出口跨境 | 1、一般贸易进出口| 71 农产品出口与合规 |
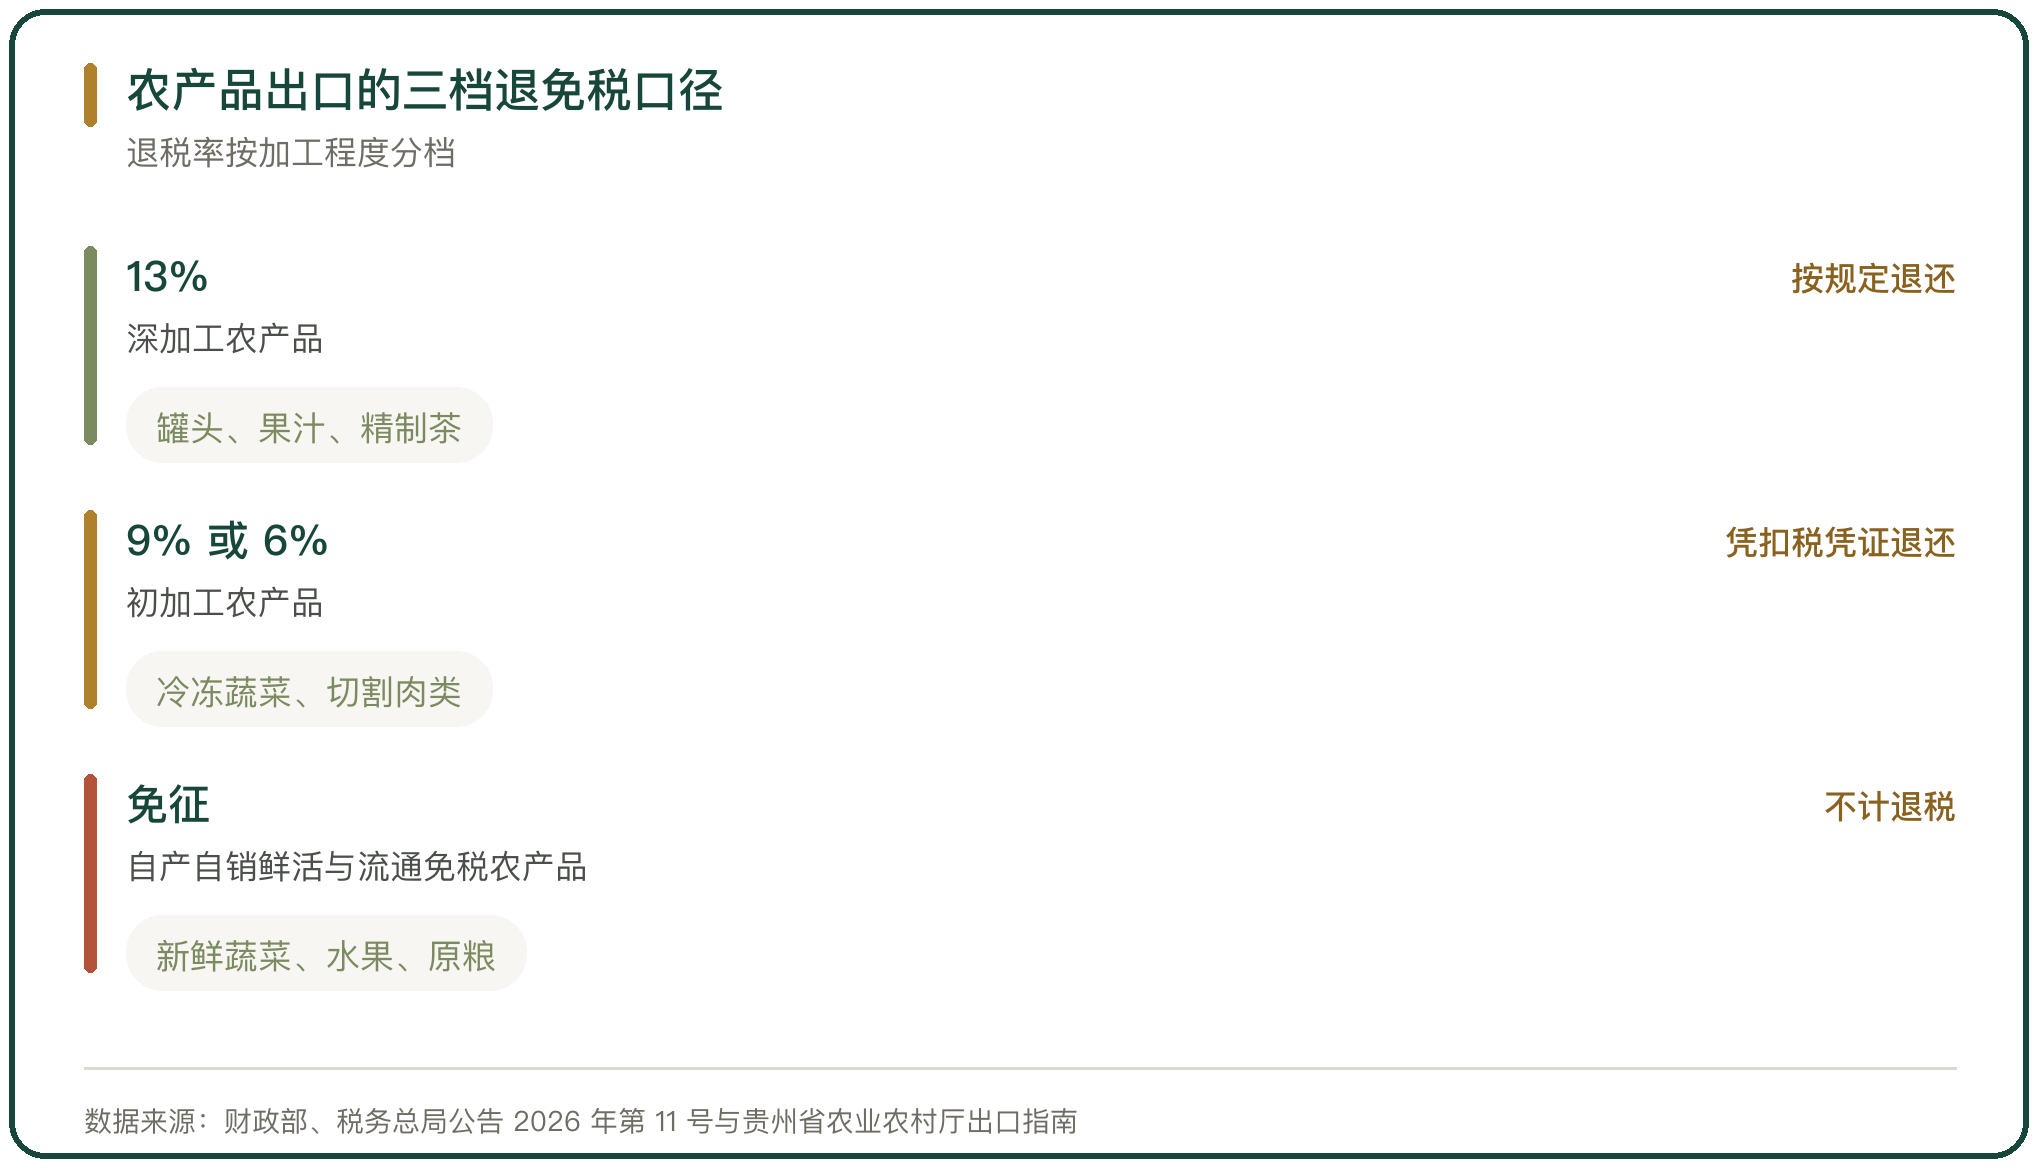
出口退税把出口货物在国内环节缴纳的增值税退还企业,退税额按出口货物适用的退税率计算。农产品按加工程度落在不同退税率档次,深加工品适用 13%,初加工品适用 9% 或者 6%,自产自销的鲜活农产品出口免税不退税。退税的办理有申报期限、分类管理与单证备案三重要求,任何一环不合规,退税款可能被追缴,严重的构成骗取出口退税。

关键词 出口退税退税率单证备案分类管理函调骗取出口退税

关键数据
深加工农产品的出口退税率
13%
初加工农产品适用 9% 或者 6% 退税率;自产自销的鲜活农产品出口免税不退税,现行退税率档次为 13%、10%、9%、6% 和 0%。贵州省农业农村厅《贵州省农产品出口业务指南汇编》
一类出口企业的退税办理时限
5个工作日
二类、三类、四类分别为 10、15、20 个工作日;一类、二类企业凭发票认证信息即可申报退税。国家税务总局《出口退(免)税企业分类管理办法》
出口货物备案单证的保存期限
10年
申报出口退免税后 15 日内完成备案单证归档并注明存放地点,保存期由 5 年延长至 10 年。国家税务总局湖南省税务局《出口退(免)税合规申报指引》
云南宏硕食用菌骗取出口退税案的追缴金额
523.21万元
该公司冒用农户与员工名义虚开农产品收购发票,虚构资金流向并虚假结汇;7 名涉案人员被判 5 年到 12 年 6 个月有期徒刑,并处罚金合计 555 万元。国家税务总局玉溪市税务局第一稽查局(2025-12-18)
天津 3 户企业骗取出口退税案的追缴金额
2.01亿元
以杨荣栋为实际控制人的企业通过签订虚假买卖合同、购买他人出口货物报关单信息、接受上游企业虚开发票骗取出口退税。国家税务总局公开曝光的骗取出口退税案件(2026-02-27)
河南艾麦尼调味食品骗取出口退税案的追缴金额
1230.95万元
该公司虚假结汇,收汇金额仅占出口总金额的 46.27%,实际生产规模与申报出口额明显不匹配。国家税务总局公开曝光的骗取出口退税案件(2025)

一、出口退税的适用与退税率

出口退税的适用看加工程度与进货来源。深加工农产品适用 13% 退税率,初加工农产品适用 9% 或者 6% 退税率,企业在采购时取得增值税专用发票或者农产品收购发票,对应的进项税额按规定退还。

并非所有出口农产品都能退税。农业生产者自产自销的鲜活产品,以及从流通环节购进的免税农产品,出口适用免税政策,不计算退税,进项税不得退还。退税率按出口货物的海关商品编码确定,现行的退税率档次为 13%、10%、9%、6% 和 0%。
农产品出口的三档退免税口径

图 1 农产品出口的三档退免税口径

二、申报备案与期限要求

出口退免税的办理从备案开始。纳税人在首次申报出口退免税或者申请开具相关证明时,办理出口退免税备案,向主管税务机关报送备案表与附送资料。

申报有期限。按财政部、税务总局公告 2026 年第 11 号,纳税人报关出口的货物应当收齐有关凭证,在货物报关出口之日次月起至次年 4 月 30 日前的各增值税纳税申报期内申报退免税,并按规定收汇;未在次年 4 月 30 日前收汇的,应当缴回已退税款。

三、分类管理与退税时限

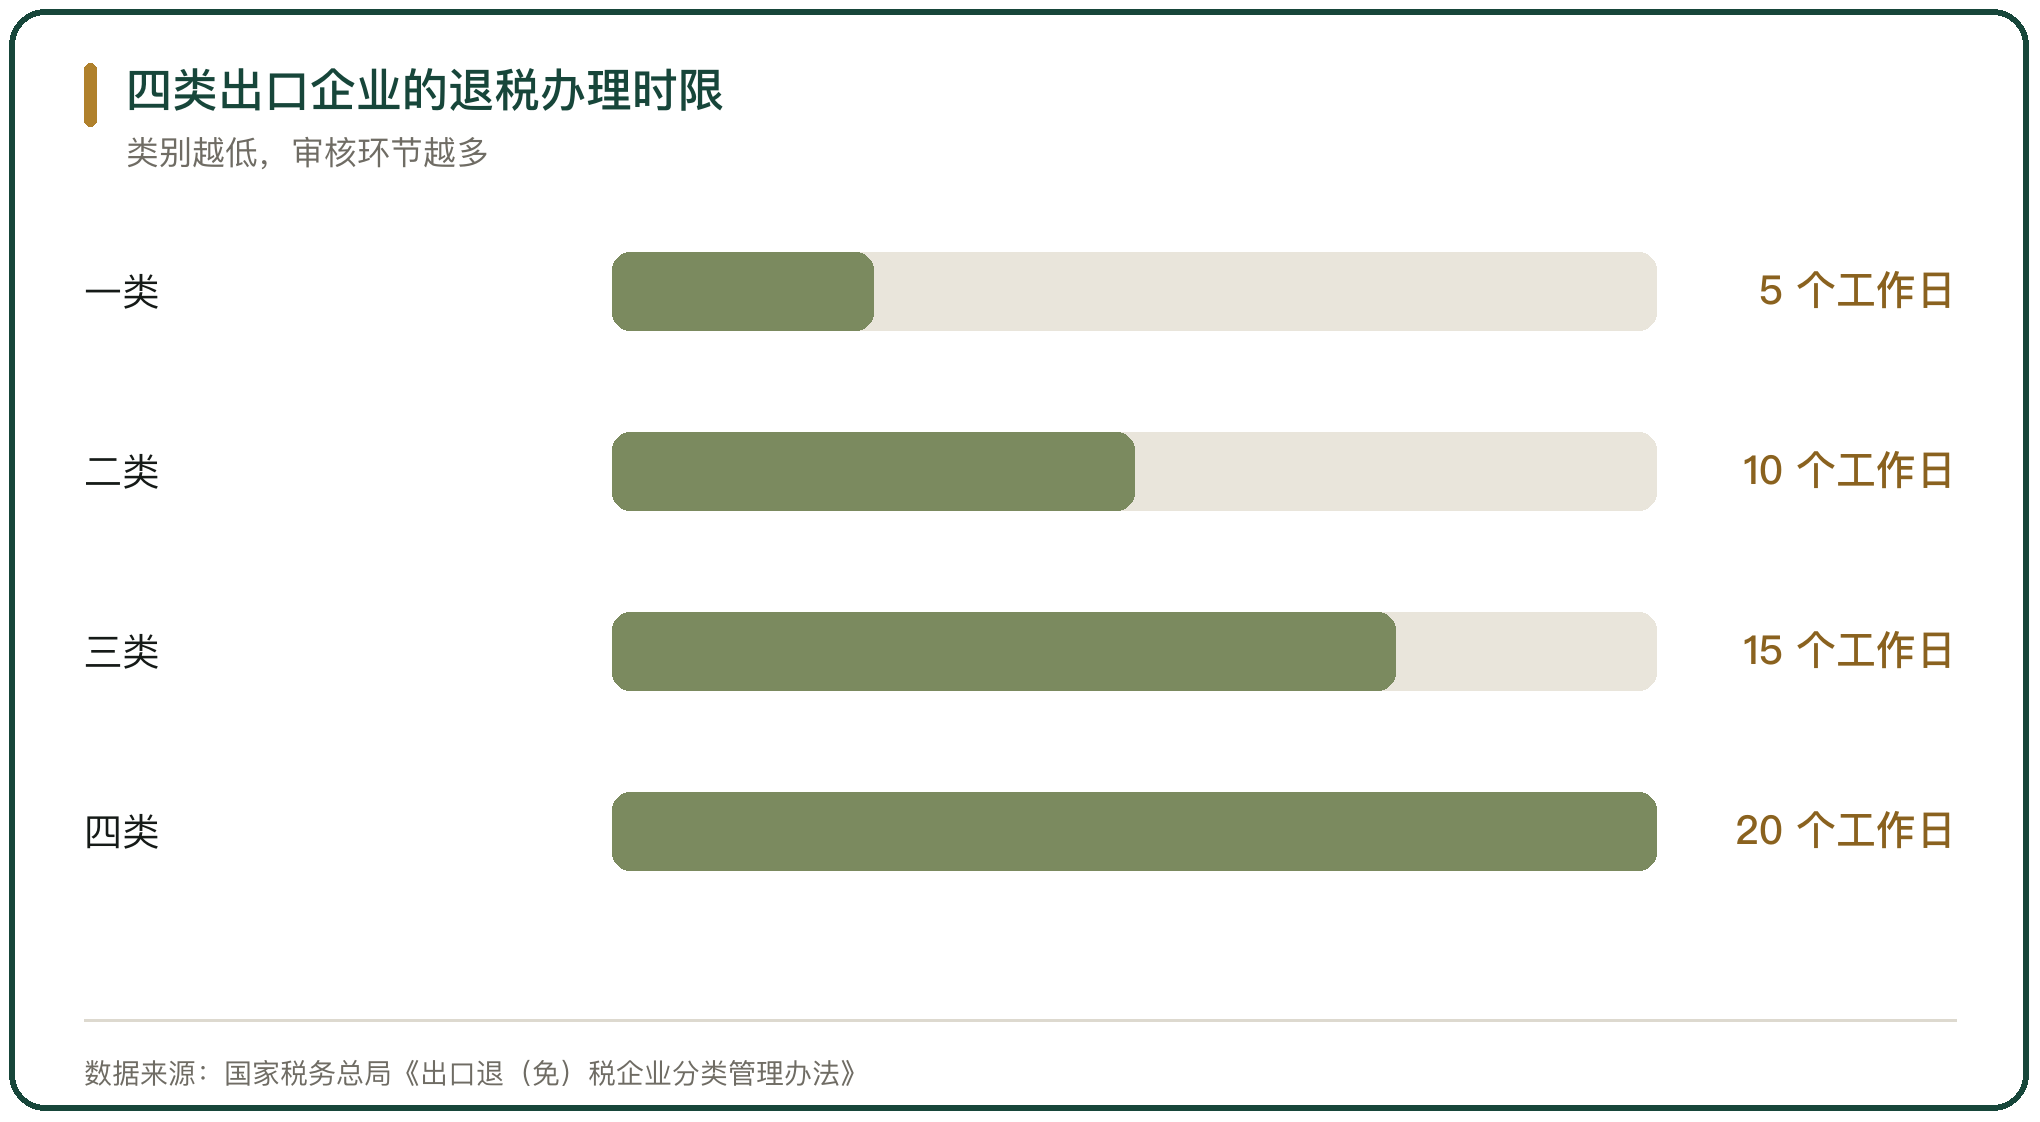
税务机关按管理类别对企业实行差别化管理,管理类别由高到低分四档,对应退税办理时限依次为 5 个、10 个、15 个、20 个工作日。一类企业凭发票认证信息即可申报退税,其余类别的企业要先由供货方申报缴税,等供货方发票缴税信息下发之后才能申报,企业平均等待时间在 2 到 3 个月。

新办企业的类别起点低。新办出口企业在完成年度评定前的类别确定为三类,纳税信用等级为 C 级、M 级或者尚未评价的,类别评为三类;纳税信用等级为 D 级、因骗取出口退税被停止退税权期满未满 2 年的,评为四类。类别是动态的,企业信用状况变化后相应调整。
四类出口企业的退税办理时限

图 2 四类出口企业的退税办理时限

四、单证备案与四流一致

申报之后还有单证备案。出口企业应在申报出口退免税后 15 日内,把购销合同、运输单据与委托报关单据按申报顺序填列备案单证目录,注明存放地点备查,保存期为 10 年。

四流一致是审核的核心判据。货物流、资金流、单证流与信息流要全程匹配,报关单、提单、发票、合同上的品名、数量、金额、交易对手要相互印证。海关放行后修改提单品名属于高风险情形,货代提单的发货人与报关单的境内发货人不一致,对应的出口业务会被暂缓办理退税。

五、函调与审核疑点

函调是退税审核的常规环节。从同一供货企业购进商品连续 6 个月累计申报退税额超过 50 万元,从新增供货企业购进一般风险产品自首次申报起连续 6 个月累计申报退税超过 50 万元,出口一般风险产品本月申报退税超过 50 万元且环比增幅超过 100%,都可能触发函调。

函调的结果影响退税进度。供货方要书面对生产经营能力、设备与厂房权属、是否有补税或者处罚情况作说明,交易真实、资料齐全的可以通过,退税等待时间会延长。株洲市税务局近 3 年通过严把退税关口阻断异常退税企业 25 户。
已曝光骗税案件的追缴金额(亿元)

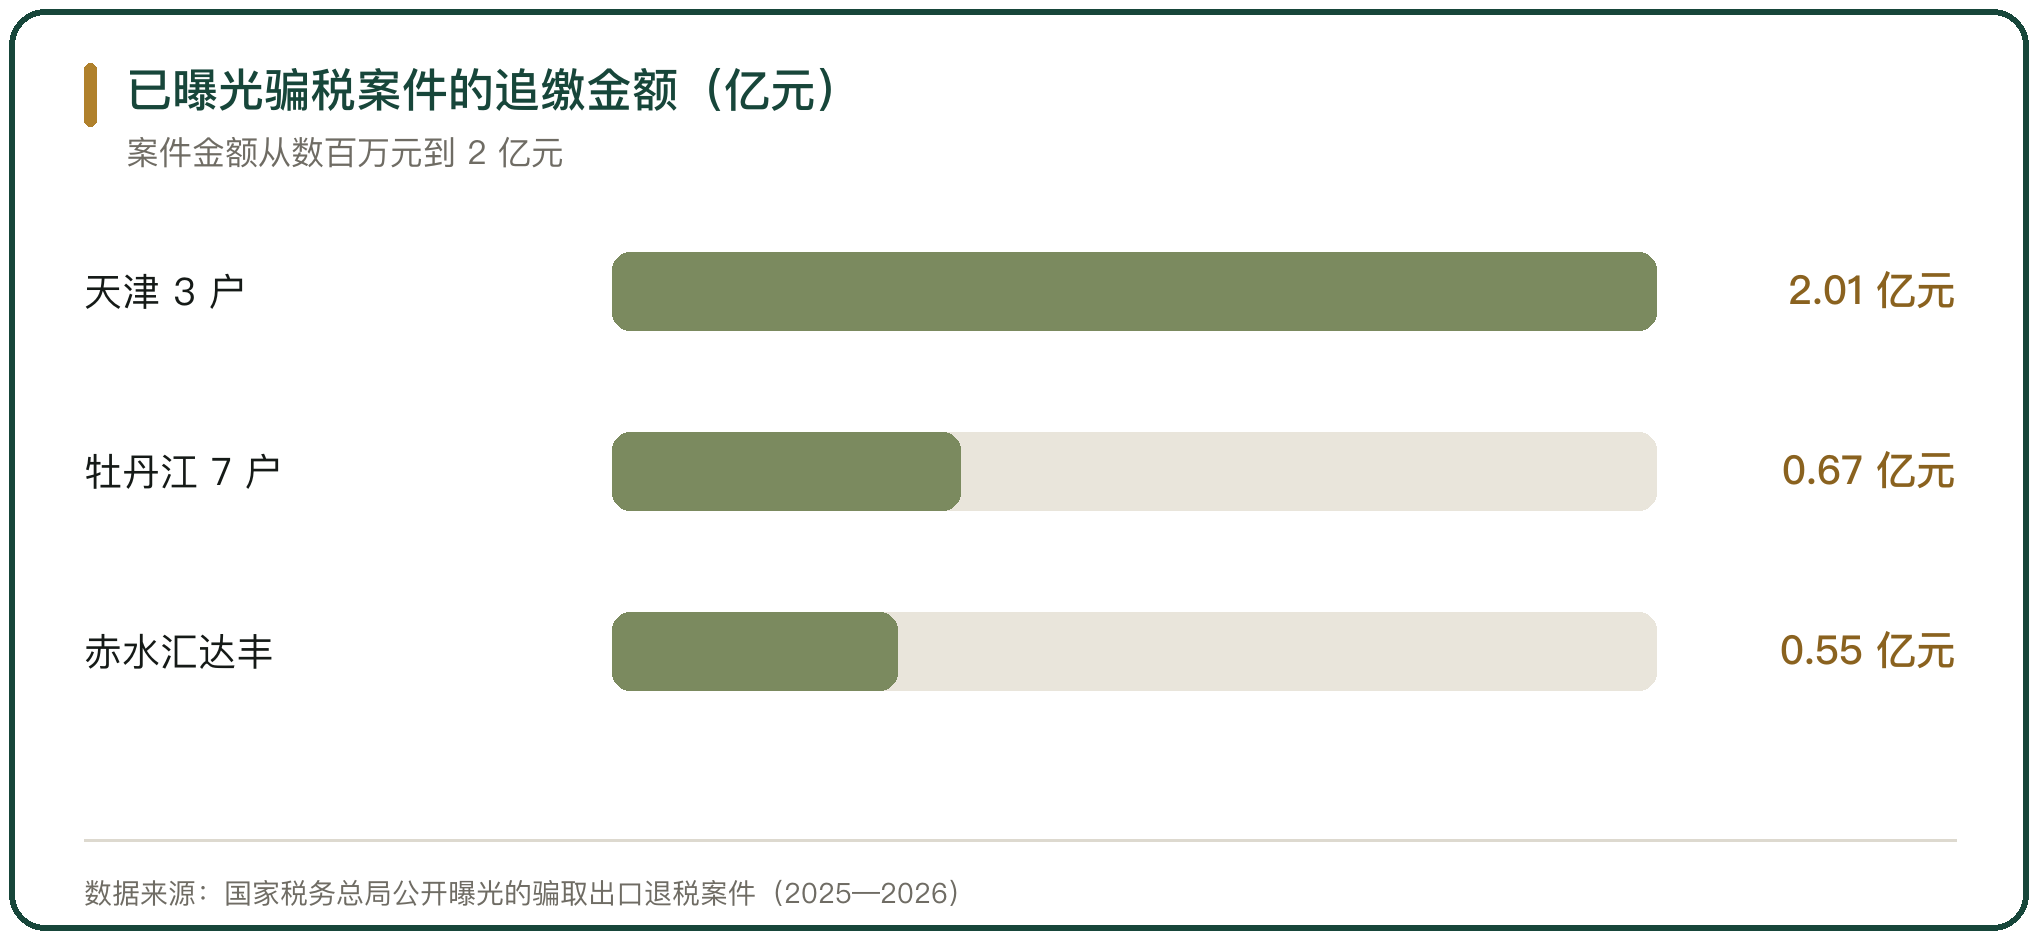
图 3 已曝光骗税案件的追缴金额(亿元)

六、骗取出口退税的常见手法

骗取出口退税的手法集中在虚开、假报与假结汇三处。虚开的一端是农产品收购发票,这类发票由收购方自开自抵,农户信息与收购金额容易虚构;另一端是增值税专用发票,通过配单配票把他人货物的报关信息接到自己名下。

假报与假结汇是配套动作。低值高报把出口货物价格抬到高于成本数倍,虚假结汇用地下钱庄把外汇打进账户,制造收汇假象。这三种手法都要在账簿上形成完整的购销与收汇链条,税务大数据比对生产能耗、用工人数、进销结构与出口额,异常在数据层面先暴露。

七、已查处的农产品退税案件

已查处的案件集中在农产品收购发票这个环节。国家税务总局玉溪市税务局第一稽查局查处云南宏硕食用菌发展有限公司,该公司冒用农户与员工名义虚开农产品收购发票,虚构资金流向并虚假结汇,骗取出口退税 523.21 万元,7 名涉案人员因犯骗取出口退税罪被判 5 年到 12 年 6 个月有期徒刑,并处罚金合计 555 万元。

案件的金额从数百万元到 2 亿元。以刘敬伟为实际控制人的 7 户企业虚开农产品发票、配单配票,被追缴税款 6697.45 万元;以杨荣栋为实际控制人的天津 3 户企业被追缴 2.01 亿元;河南艾麦尼调味食品有限公司虚假结汇,收汇金额仅占出口总金额的 46.27%,被追缴 1230.95 万元。

八、综服企业代办退税的责任

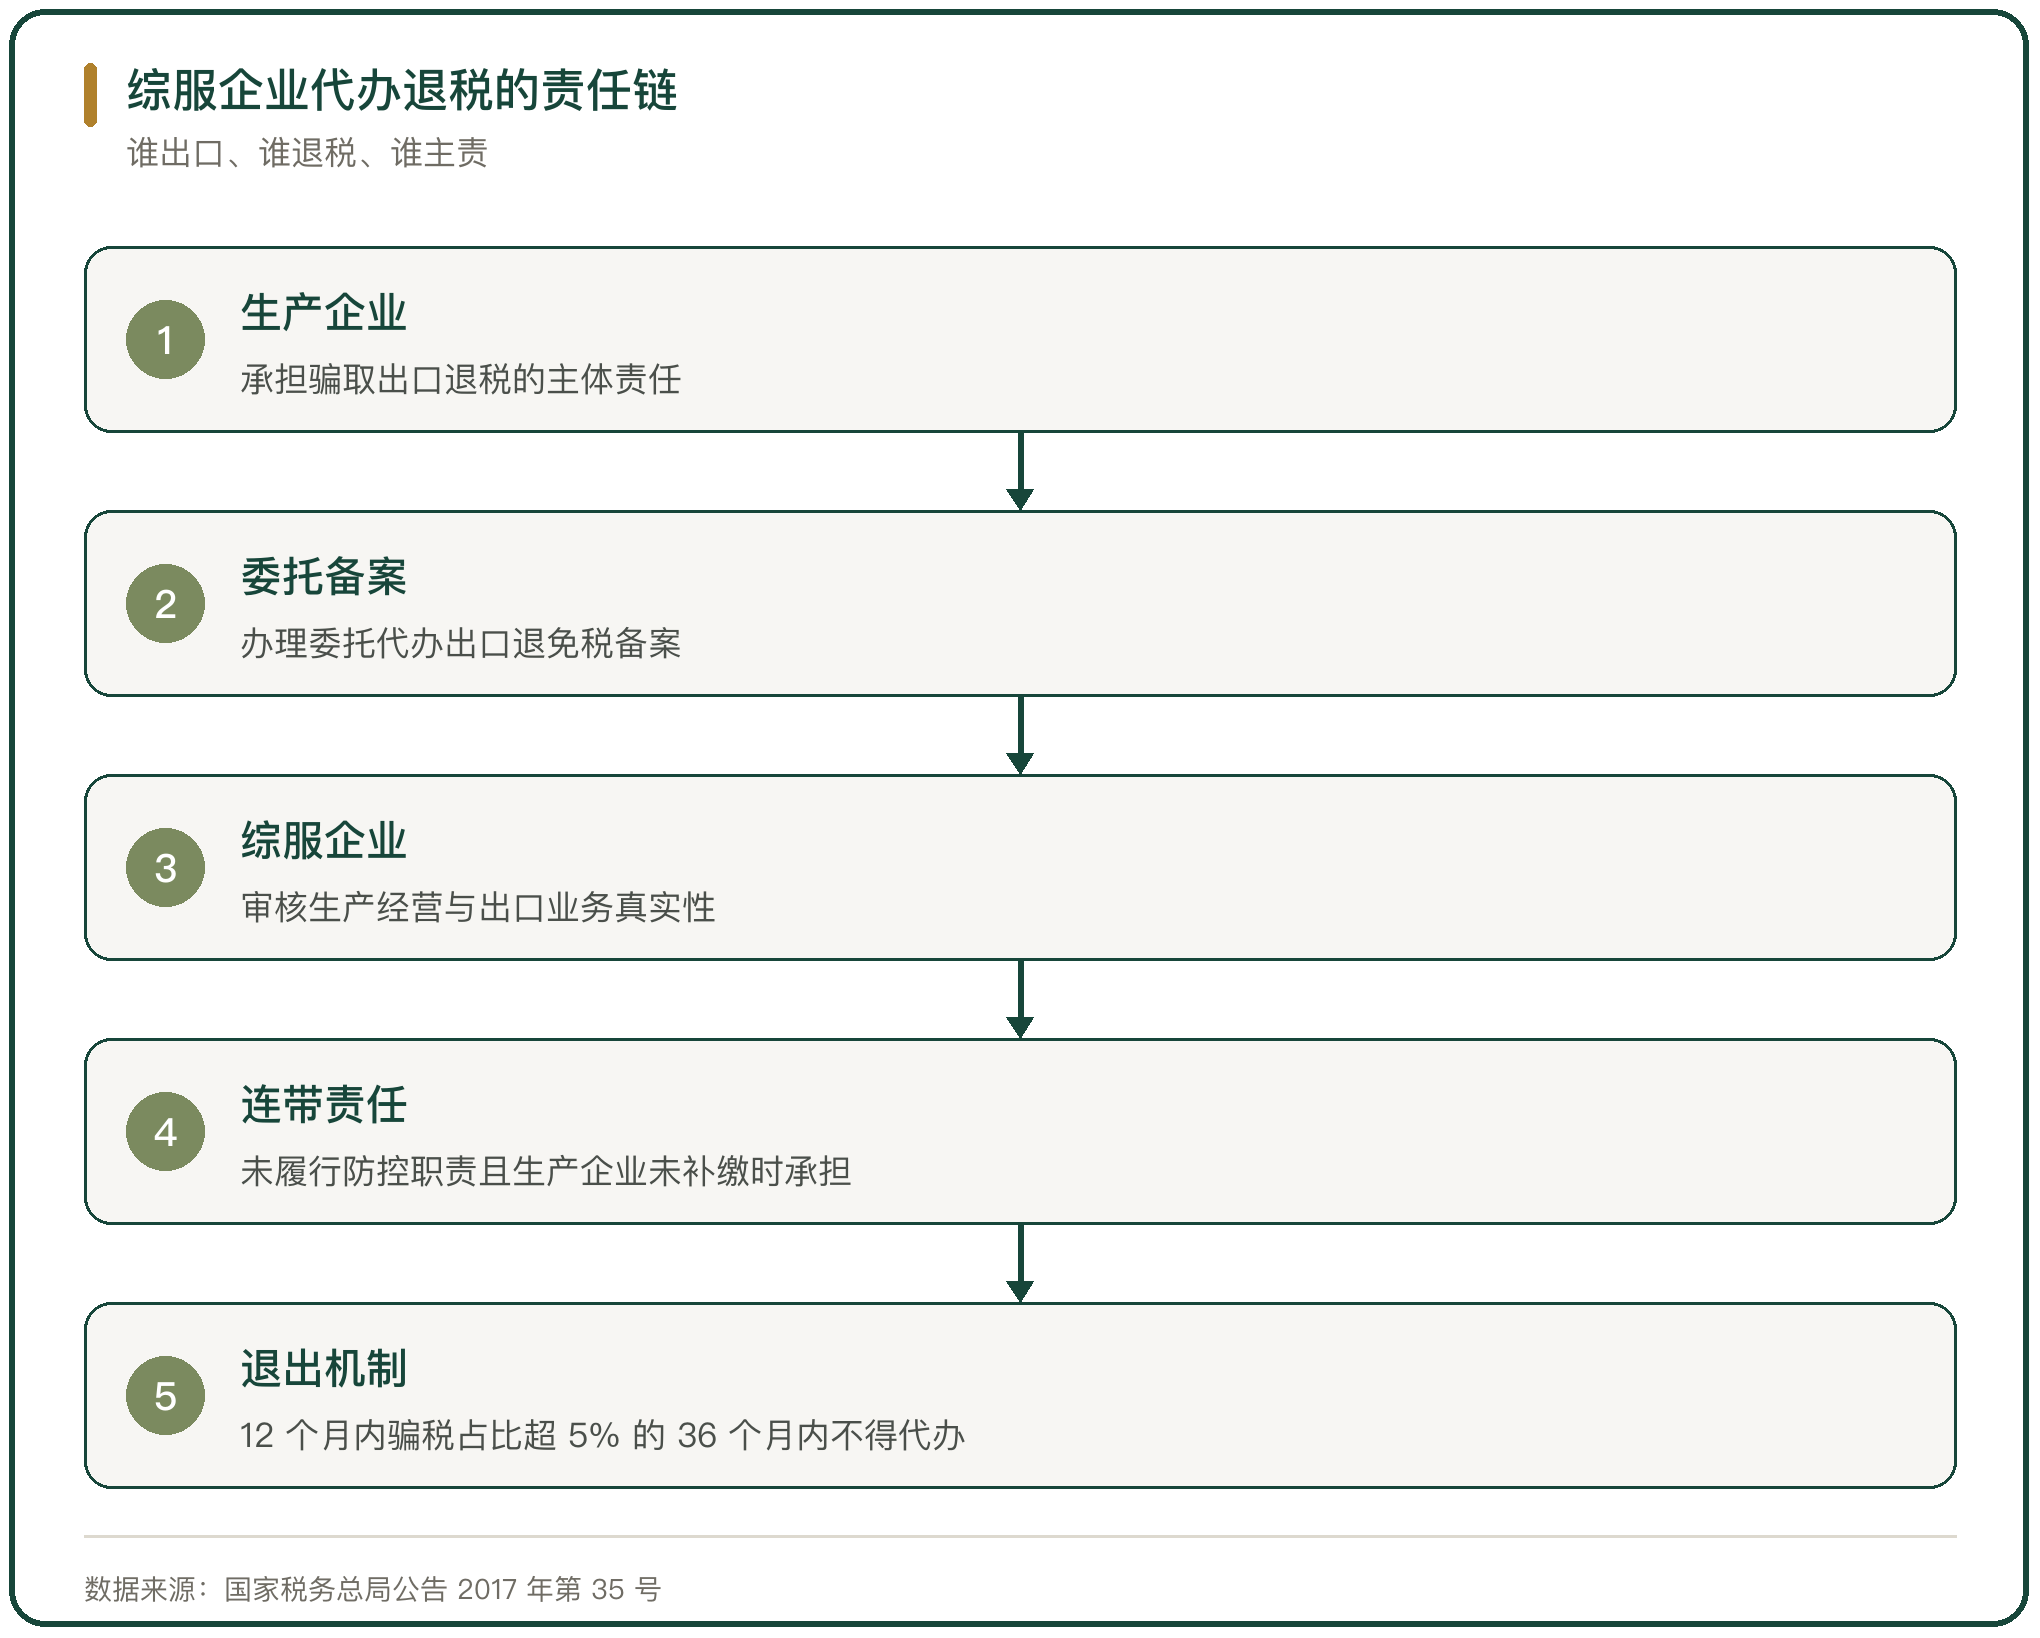
外贸综合服务企业代办退税的责任划分明确。按国家税务总局公告 2017 年第 35 号,代办退税的出口业务发生骗取出口退税,生产企业作为责任主体承担法律责任,综服企业未履行风险防控职责的负连带责任。

综服企业的审慎义务有量化标准。生产企业委托代办退税,要办理委托代办出口退免税备案;综服企业要审核委托企业的生产经营情况、生产能力与出口业务真实性。综服企业连续 12 个月内被认定为骗取出口退税的代办退税税额占申报代办退税税额 5% 以上的,36 个月内不得从事代办退税业务。
综服企业代办退税的责任链

图 4 综服企业代办退税的责任链

九、出口退税操作的风险边界

出口退税的风险边界落在业务真实性上。退税的前提是货物真实出口、进项真实取得、货款真实收汇,三者缺一,退税款可能被追缴,并可能被停止办理出口退税。

企业的自保动作是把证据留全。采购订单、交易联系记录、物流单据、资金流水、生产记录与能耗、工资发放记录,都是函调与核查时的举证材料。合规的企业在申报前把出口业务分类,遇到审核疑点的主动提供说明材料,等待时间延长但退税款能落地;业务不真实的企业,账做得再整也会在数据比对中露出来。


出口退税按加工程度分档,深加工农产品适用 13% 退税率,初加工农产品适用 9% 或者 6%,自产自销的鲜活农产品出口免税不退税,现行退税率档次为 13%、10%、9%、6% 和 0%。办理环节有备案、申报期限、分类管理与单证备案四道要求,按财政部、税务总局公告 2026 年第 11 号,要在货物报关出口之日次月起至次年 4 月 30 日前申报并收汇,单证保存 10 年;一类到四类企业的退税时限分别为 5 个、10 个、15 个、20 个工作日。风险集中在业务真实性,云南宏硕食用菌发展有限公司虚开农产品收购发票骗取出口退税 523.21 万元,7 名涉案人员被判 5 年到 12 年 6 个月有期徒刑;河南艾麦尼调味食品有限公司收汇金额仅占出口总金额的 46.27%,被追缴 1230.95 万元。

行内实情

农产品收购发票由收购方自开自抵,农户信息与收购金额容易虚构,是骗税的高发环节
退税的前提是货物真实出口、进项真实取得、货款真实收汇,三者缺一都可能被追缴
综服企业代办退税的骗税责任由生产企业承担,综服企业未履行防控职责的负连带责任

相关问题

农产品出口的退税率怎么分档。
按加工程度分档。深加工农产品适用 13% 退税率,初加工农产品适用 9% 或者 6%,现行退税率档次为 13%、10%、9%、6% 和 0%。自产自销的鲜活农产品,以及从流通环节购进的免税农产品,出口适用免税政策,不计算退税,进项税不得退还。
出口退税的申报有期限吗。
有。按财政部、税务总局公告 2026 年第 11 号,纳税人报关出口的货物应当收齐有关凭证,在货物报关出口之日次月起至次年 4 月 30 日前的各增值税纳税申报期内申报退免税,并按规定收汇;未在次年 4 月 30 日前收汇的,应当缴回已退税款。申报后 15 日内还要完成单证备案,保存期为 10 年。
触发函调的情形有哪些。
从同一供货企业购进商品连续 6 个月累计申报退税额超过 50 万元,从新增供货企业购进一般风险产品自首次申报起连续 6 个月累计申报退税超过 50 万元,出口一般风险产品本月申报退税超过 50 万元且环比增幅超过 100%,都可能触发函调。函调期间供货方要书面对生产经营能力与发票合规性作说明,交易真实的可以通过,等待时间会延长。
名词解释

收购发票:收购方向农业生产者个人收购自产农产品时自行开具、用于抵扣的凭证。
初加工:对农产品进行的清洗、分级、包装等不改变基本形态的处理。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。
总第1648篇 | 五、进出口跨境|71-农产品出口与合规-005

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。
