

出口退税的合规边界与骗税手法
关键词 出口退税骗取出口退税罪收购发票骗税农产品收购发票虚假结汇停止办理出口退税
一、出口退税的制度定位
出口退税的制度基础是征退一致。出口企业把货物报关出口,凭报关单、进货凭证和收汇材料申请退还国内环节已缴的增值税、消费税。制度要求单证链条完整:合同、报关单、发票、物流与收汇要能对应起来。
合规边界就落在这里。货物真实出口、单证与资金一致,退税是企业的权利;货物没有出口,或者出口了但用别人的出口数据去申领自己的退税,就跨过了边界。国家税务总局的口径是,以假报出口或者其他欺骗手段,骗取国家出口退税款。
二、出口退税的办理与分类管理
正常的出口退税办理在提速。全国出口企业正常出口退税的平均办理时间已缩短至 6 个工作日内,其中第一类、第二类出口企业的平均办理时间压缩到 3 个工作日内。
办理速度与服务分类挂钩。第一类、第二类出口企业适用更快的通道,第三类、第四类企业的审核更严、时限更长。分类管理把企业的信用记录与退税速度绑在一起,一旦发生骗税,退税资格会被单独处置。
三、骗税的主要手法
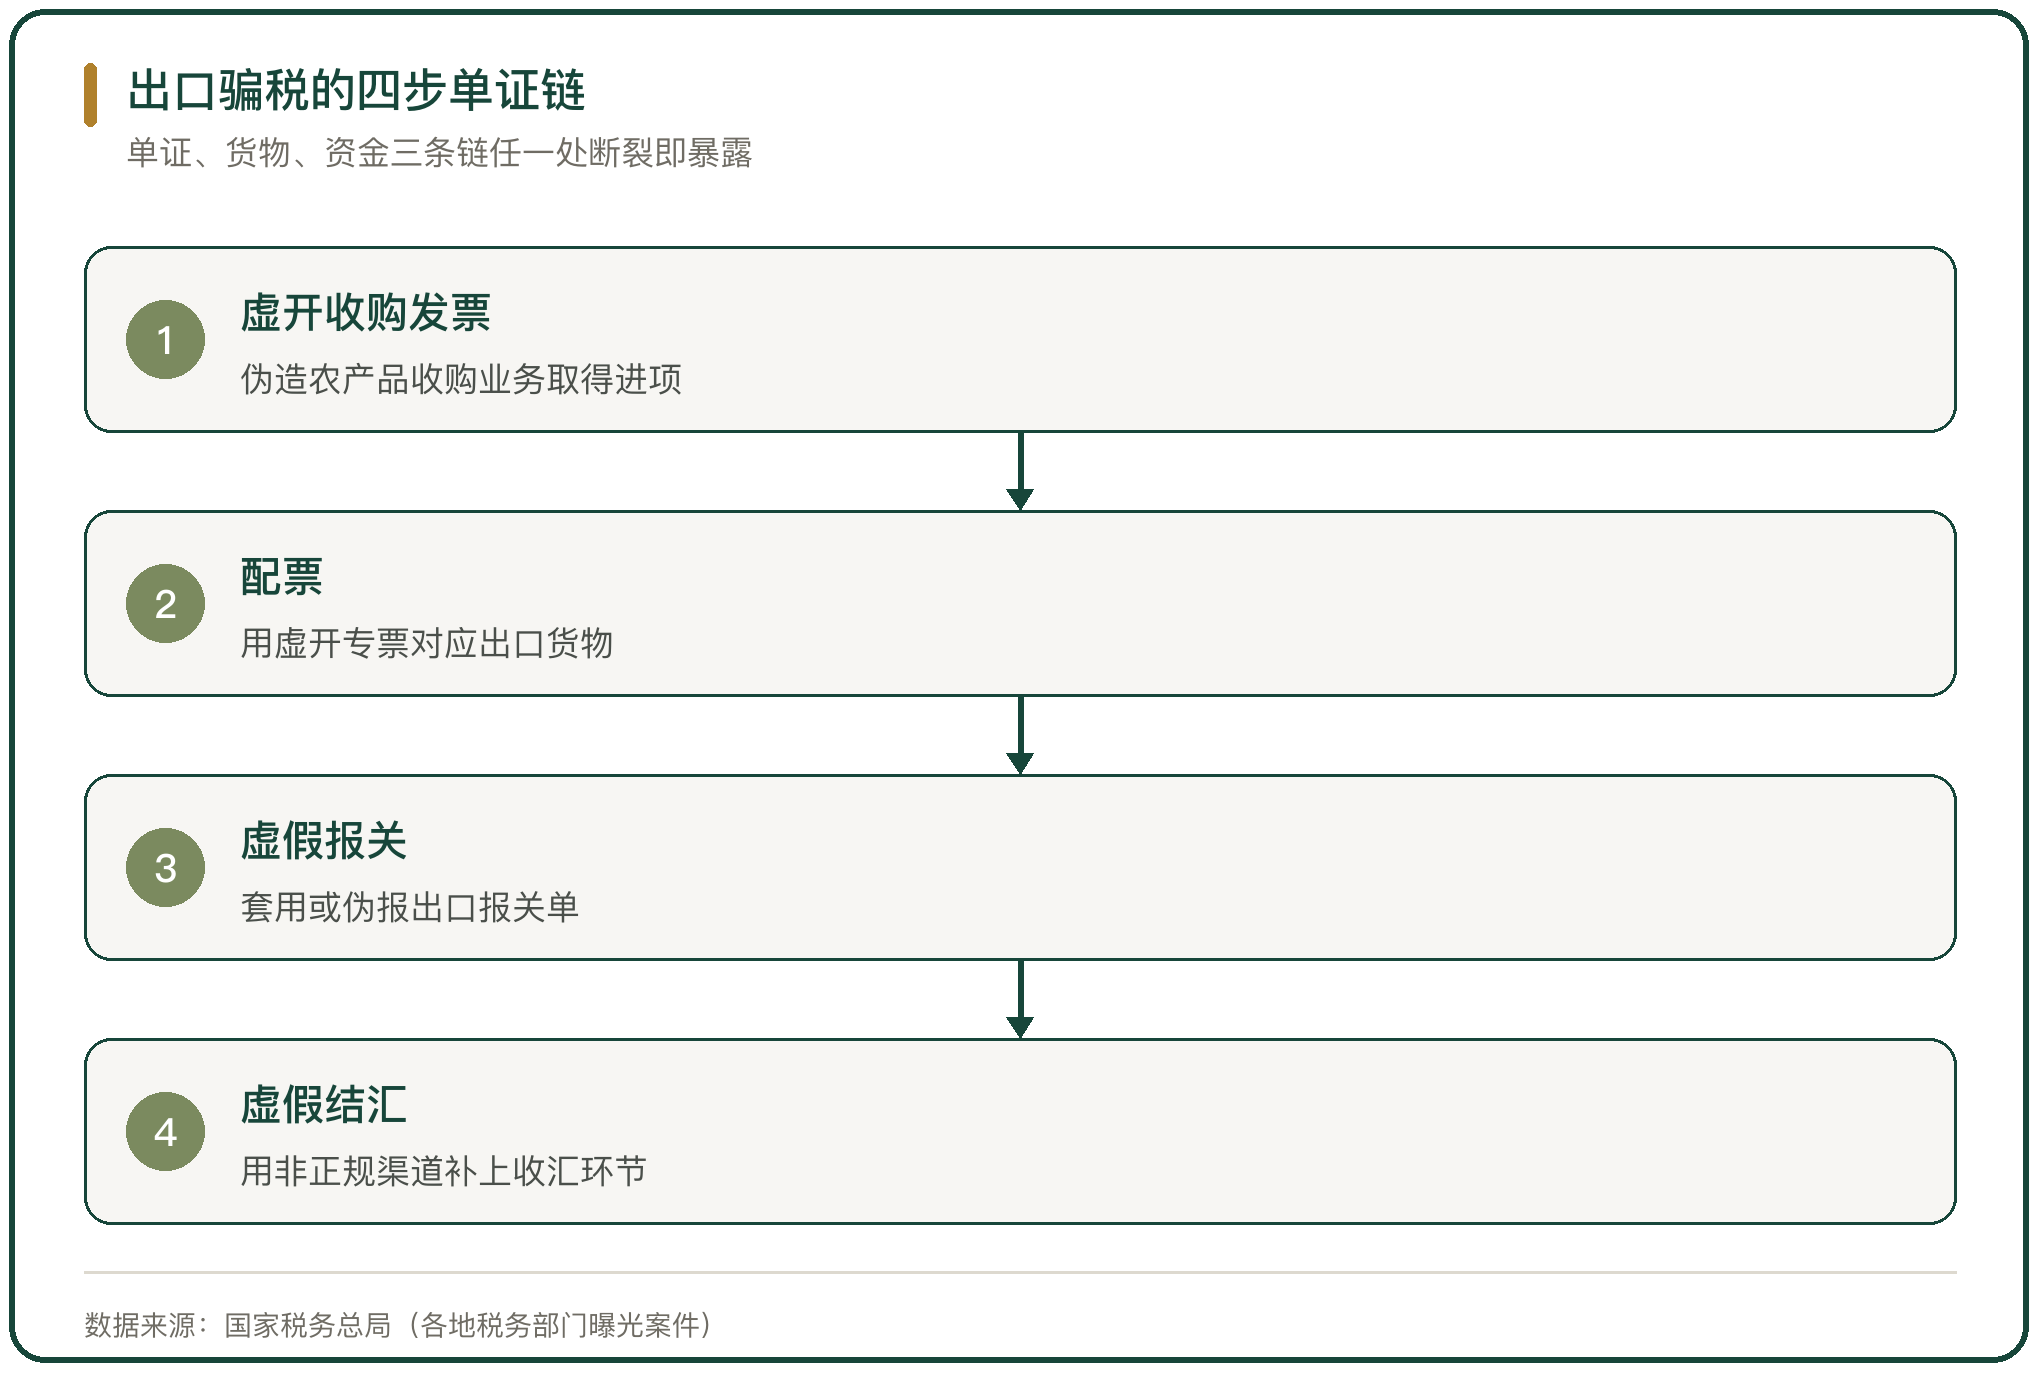
骗税的常见手法有几类。一类是假报出口,在没有货物出口的情况下,伪报报关单骗取退税;一类是购买他人的出口货物报关单信息,再配合虚开的增值税专用发票,把别人的出口变成自己的出口;一类是低值高报,抬高出口商品的价格,放大退税基数;还有一类是虚假结汇,用地下钱庄等渠道伪造外汇收汇,补上收汇这一环。
这几类手法在链条上常常叠加使用。单证、货物、资金三条链条只要有一条对不上,案件就会露出线索。
四、农产品成为骗税的集中地带
农产品在出口骗税案件里出现得格外多。原因在发票制度:农业生产者销售自产农产品免征增值税,收购企业可以自行开具农产品收购发票作为进项抵扣凭证。收购发票由购买方自己开、自己抵,收购对象是分散的自然人农户,基层税务机关对是否自产自销、实际产值多少都不容易掌握。
这个制度设计打通了抵扣链条,也留下了虚开的空间。冒用农户身份、集中顶额开票、收购数量超过当地产能,是这类案件的共同特征。
五、云南宏硕案:冒用农户名义虚开
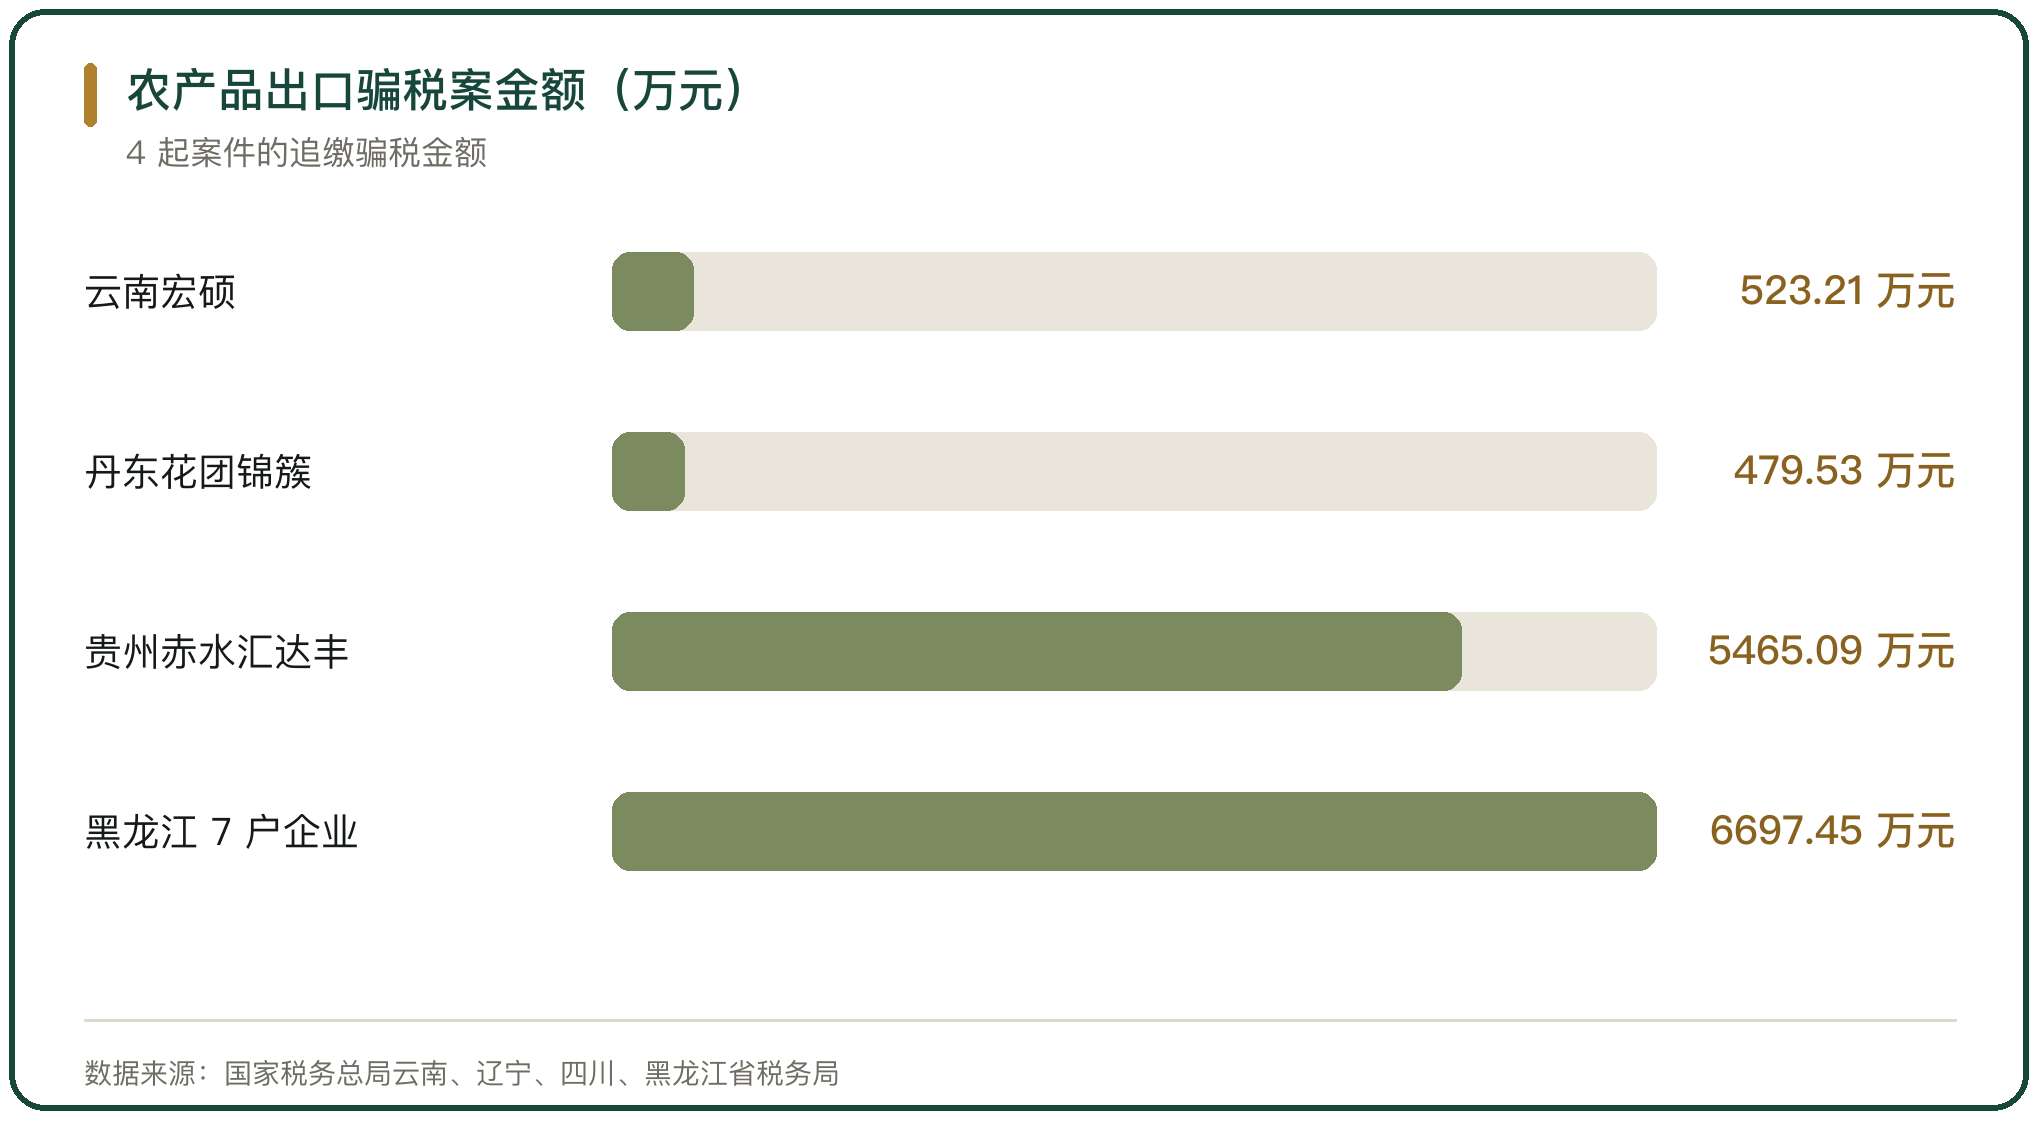
云南宏硕食用菌发展有限公司的案子把链条走完了。税务部门对该公司 2019 年 3 月至 2022 年 5 月的涉税情况检查发现,公司冒用农户、公司员工名义虚开农产品收购发票,通过虚构资金流向、编造虚假资料以及虚假结汇,骗取出口退税 523.21 万元。
线索来自数据异常。该公司成立仅 3 年,主营食用菌出口,前 2 年均无出口销售额,近 1 年出口销售额飙升至数千万元;大量农产品收购发票开具时间集中在 3 个月内,单个农户短期涉及收购金额高达数百万元。检查人员走访发票上登记的自然人时,多数人表示并未从事野生菌生意,或与公司没有直接业务联系。2025 年 1 月,国家税务总局玉溪市税务局第一稽查局追缴骗取的出口退税款;2024 年 8 月,7 名涉案人员因犯骗取出口退税罪被判处 5 年至 12 年 6 个月不等有期徒刑,并处罚金合计 555 万元。
六、黑龙江刘敬伟案:7 户企业配票骗税
黑龙江刘敬伟案的规模更大。经查,2020 年至 2023 年,以刘敬伟为实际控制人的牡丹江浩玮智能家具有限公司等 7 户企业,通过虚开农产品发票、购买他人出口单证配票等手段骗取出口退税。2024 年 2 月,税务部门对 7 户企业追缴骗取出口退税款 6697.45 万元,并 3 年内停止为其办理出口退税。
刑事追责在 2025 年落地。2025 年 10 月,齐齐哈尔市铁锋区人民法院作出判决,主犯刘敬伟因犯骗取出口退税罪,被判处有期徒刑 15 年并处罚金;其余 12 名从犯分别被判处有期徒刑 2 年 10 个月至 12 年并处罚金。判决把整条参与链上的角色都纳入了责任范围。
七、贵州赤水汇达丰案:低值高报与地下钱庄
贵州赤水汇达丰商贸有限公司的案子出现了低值高报与地下钱庄两个特征。经查,2020 年至 2022 年,以余建为实际控制人的该公司通过虚开增值税发票、签订虚假购销合同、低值高报出口商品价格、利用地下钱庄虚假结汇等手段骗取出口退税。2025 年 7 月,税务部门追缴骗取出口退税款 5465.09 万元,3 年内停止办理出口退税。
2025 年 12 月,赤水市人民法院作出一审判决,主犯余建因犯骗取出口退税罪被判处有期徒刑 13 年,并处没收全部个人财产;其余 5 名从犯分别被判处有期徒刑 2 年 6 个月至 5 年 2 个月并处罚金。低价买入、高价报关,再配合虚假结汇,是这类案件的常见组合。
八、辽宁与河南的两起案件
同类手法在其他农产品上反复出现。丹东花团锦簇商贸有限公司在 2018 年 11 月至 2023 年 9 月,通过虚开农产品收购发票、购买他人出口单证配票、虚假结汇等手段骗取出口退税款 479.53 万元。案发线索之一是收购发票异常:开具金额 9.5 万元以上的发票 413 份、占比 81%,而发票开票限额为 10 万元,存在顶额开具的嫌疑;收购对象中有 66% 的人年龄在 50 岁以上,单个农户每年向丹东 2 家食品企业销售农产品数量达到 16 吨至 24 吨,与其自产能力不符。2025 年 10 月,唐世强因犯骗取出口退税罪、虚开增值税专用发票罪、虚开发票罪,被判处有期徒刑 13 年,并处罚金 601 万元。
河南艾麦尼调味食品有限公司在 2020 年至 2024 年通过虚开农产品收购发票、虚开增值税专用发票、虚假结汇等手段骗取出口退税 1230.95 万元。2025 年 5 月,税务部门对其作出追缴出口退税款、停止办理出口退税 3 年的处理处罚决定;2026 年 7 月,鹤壁市中级人民法院判决该公司实际控制人张庆有期徒刑 13 年并处罚金。
九、行政与刑事的双重追责
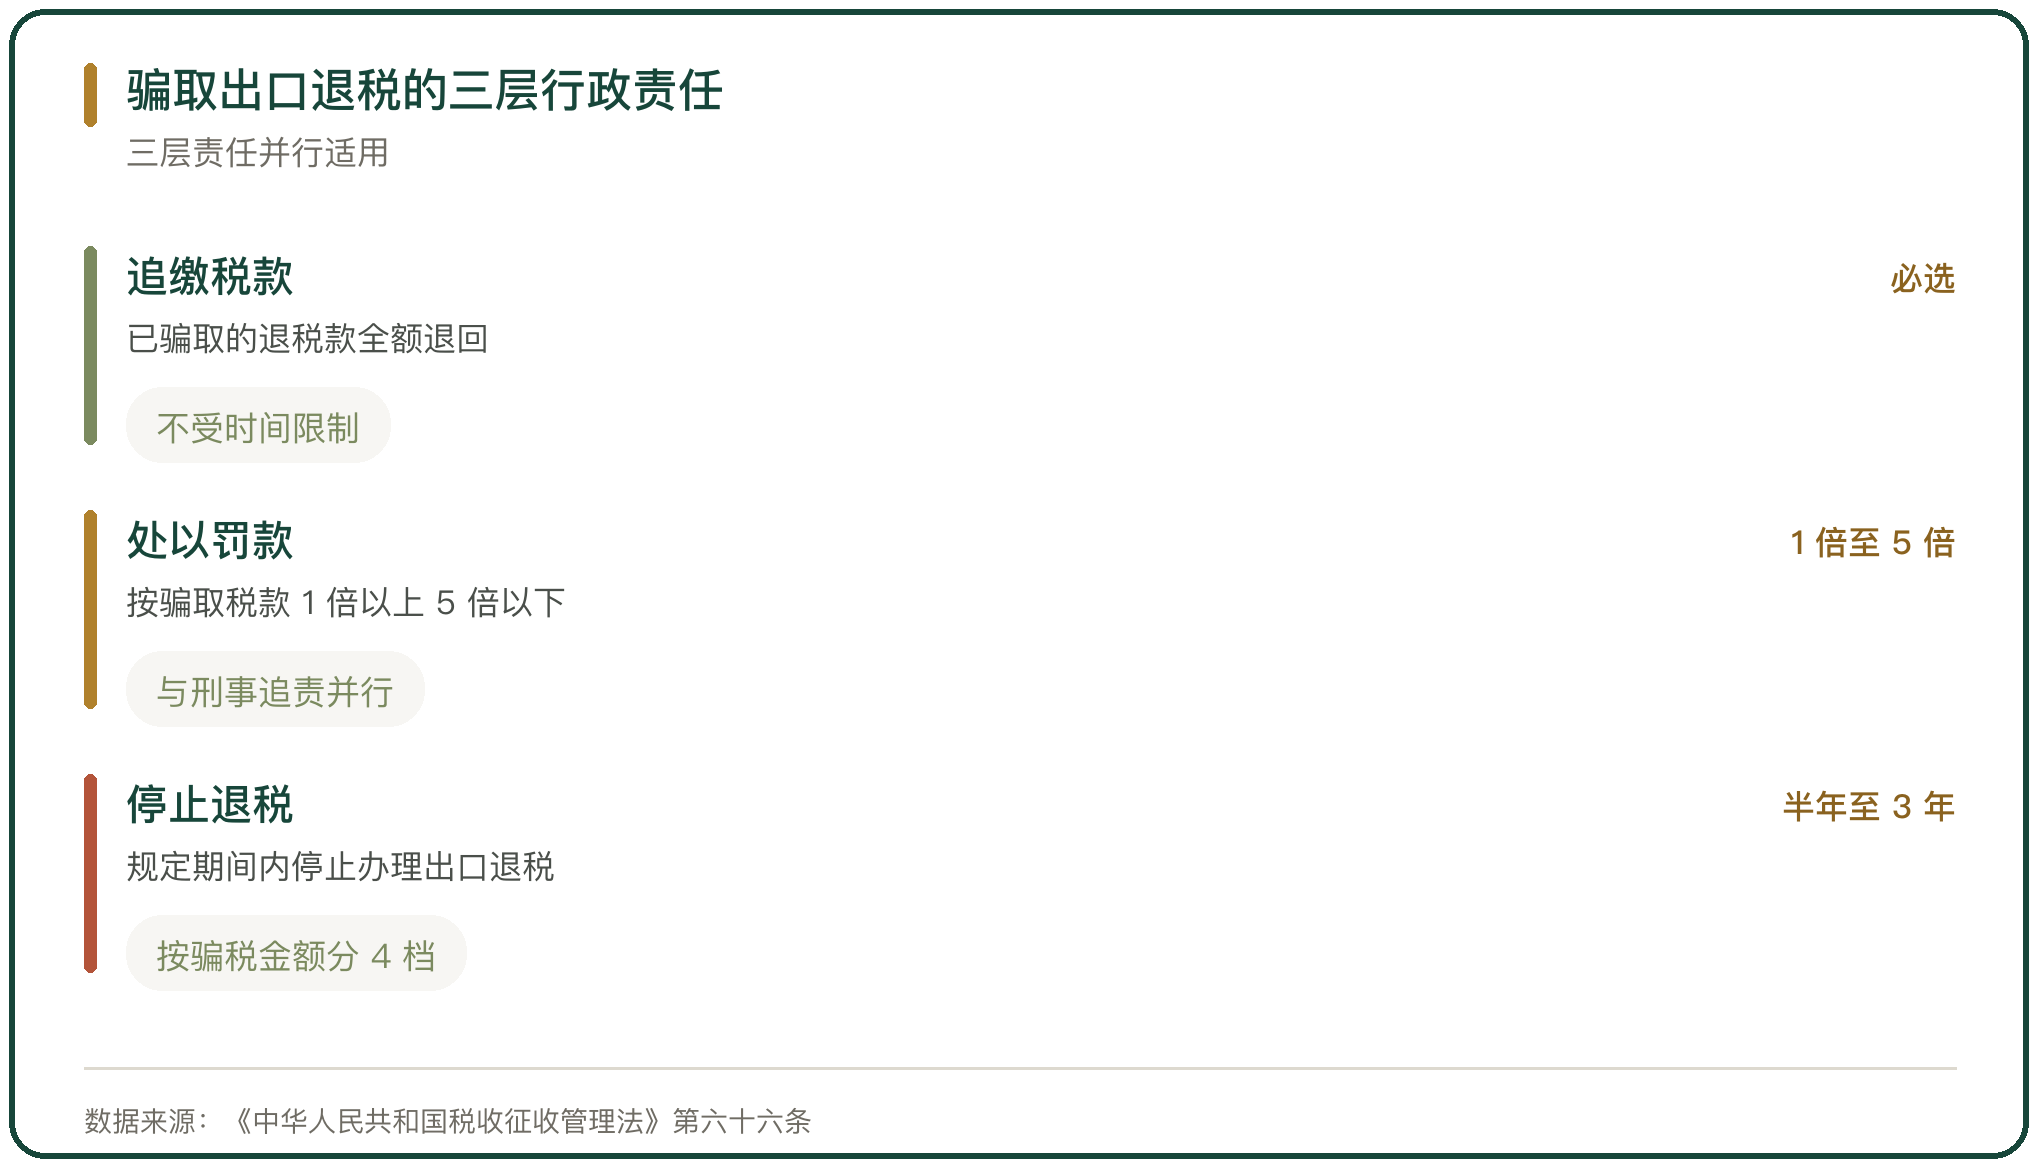
骗取出口退税的处理是行政与刑事并行。《中华人民共和国税收征收管理法》第六十六条规定,以假报出口或者其他欺骗手段骗取国家出口退税款的,由税务机关追缴其骗取的退税款,并处骗取税款 1 倍以上 5 倍以下的罚款;构成犯罪的依法追究刑事责任,税务机关可以在规定期间内停止为其办理出口退税。
《中华人民共和国刑法》第二百零四条把量刑分为 3 档:数额较大的处 5 年以下有期徒刑或者拘役,并处骗取税款 1 倍以上 5 倍以下罚金;数额巨大或者有其他严重情节的处 5 年以上 10 年以下有期徒刑;数额特别巨大或者有其他特别严重情节的处 10 年以上有期徒刑或者无期徒刑,并处骗取税款 1 倍以上 5 倍以下罚金或者没收财产。
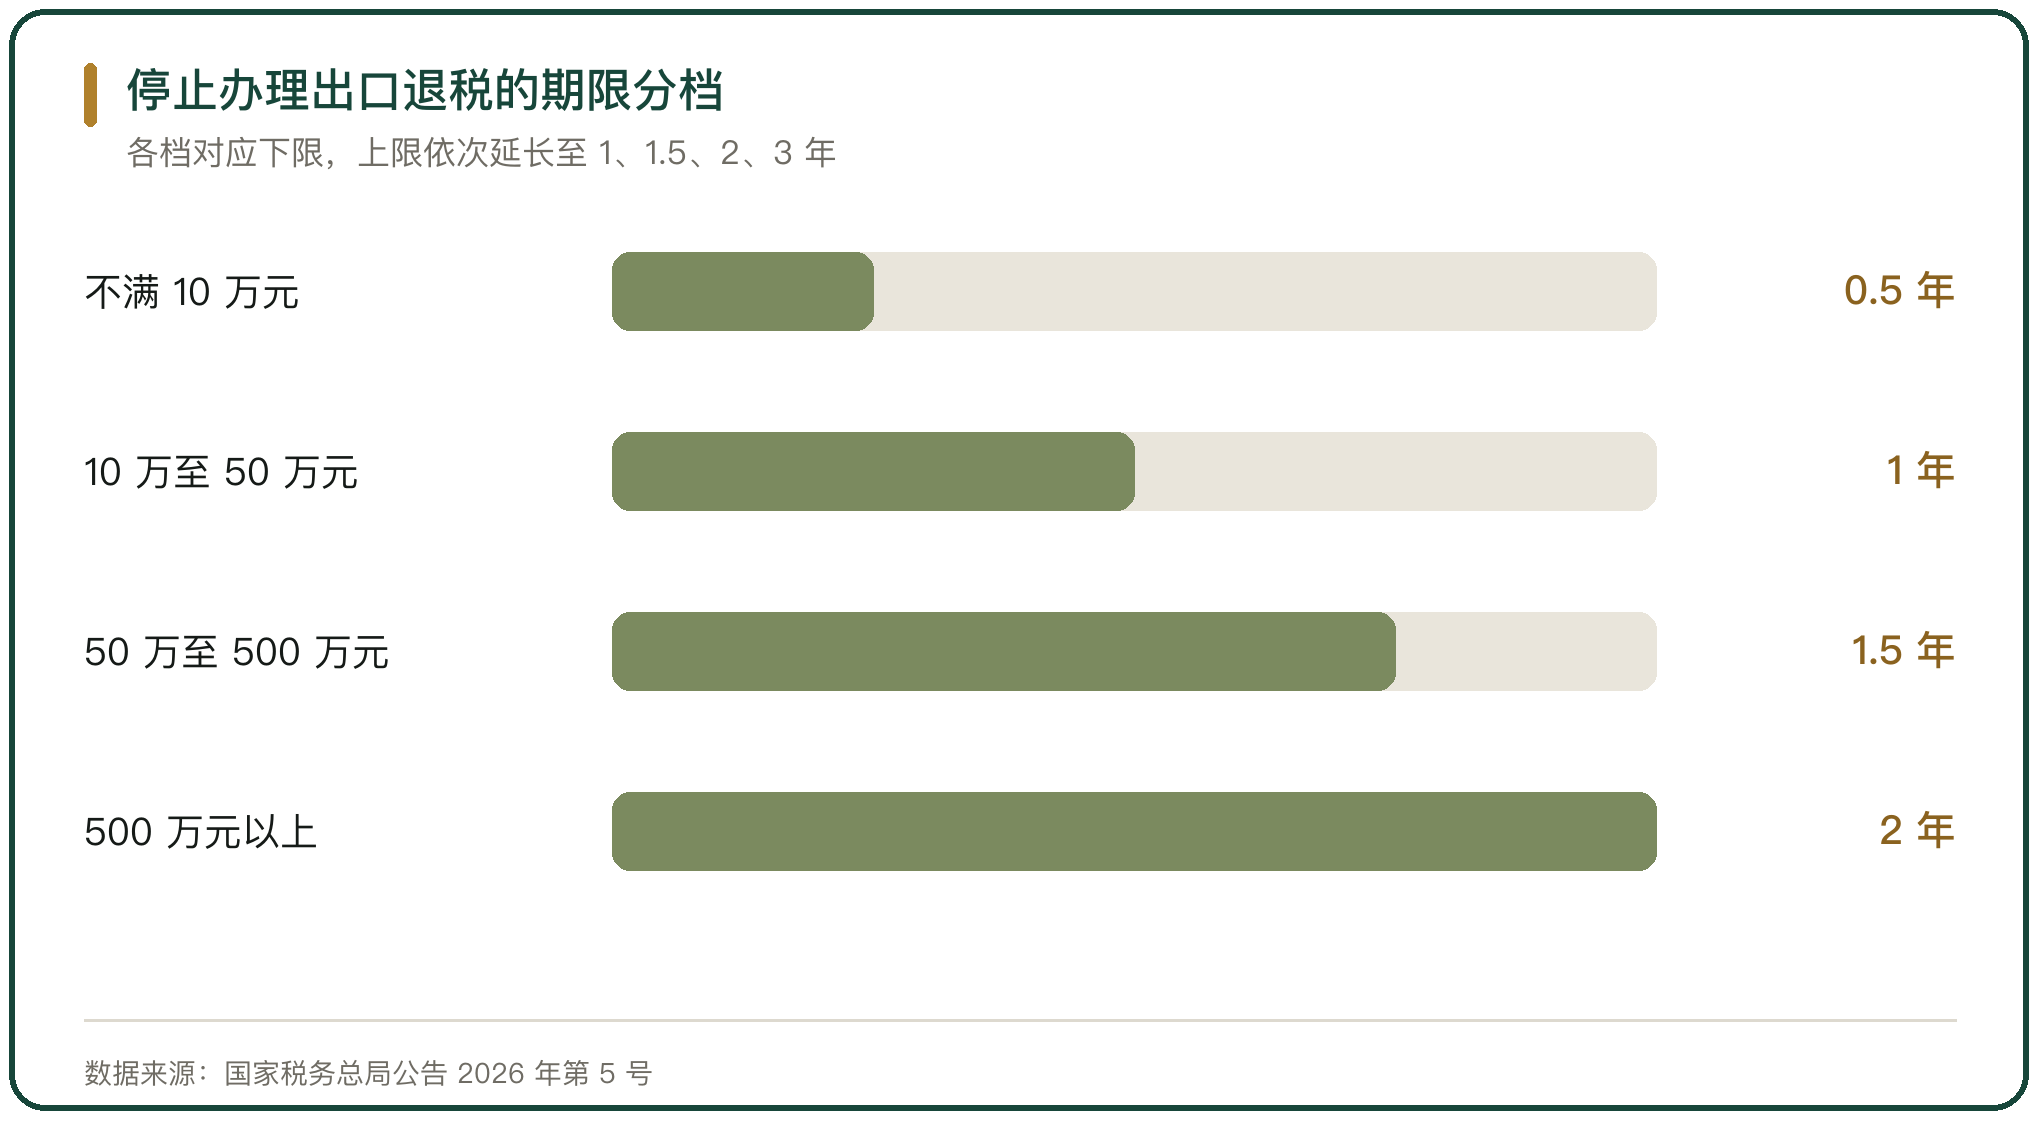
停止退税的期限按骗税金额分档。根据《国家税务总局关于发布〈出口业务增值税和消费税退(免)税管理办法〉的公告》(国家税务总局公告 2026 年第 5 号),骗税不满 10 万元的停办半年至 1 年;10 万元以上不满 50 万元的停办 1 年至 1 年半;50 万元以上不满 500 万元的停办 1 年半至 2 年;500 万元以上的停办 2 年至 3 年。
十、出口退税的合规边界判断
出口退税的边界,落在真实两个字上。真实出口的货物,有报关单、有对应的进货、有对应的收汇,链条闭合,退税成立;没有出口却申报退税,或者把别人的出口数据套用到自己名下,链条在某一环断裂,就构成骗税。
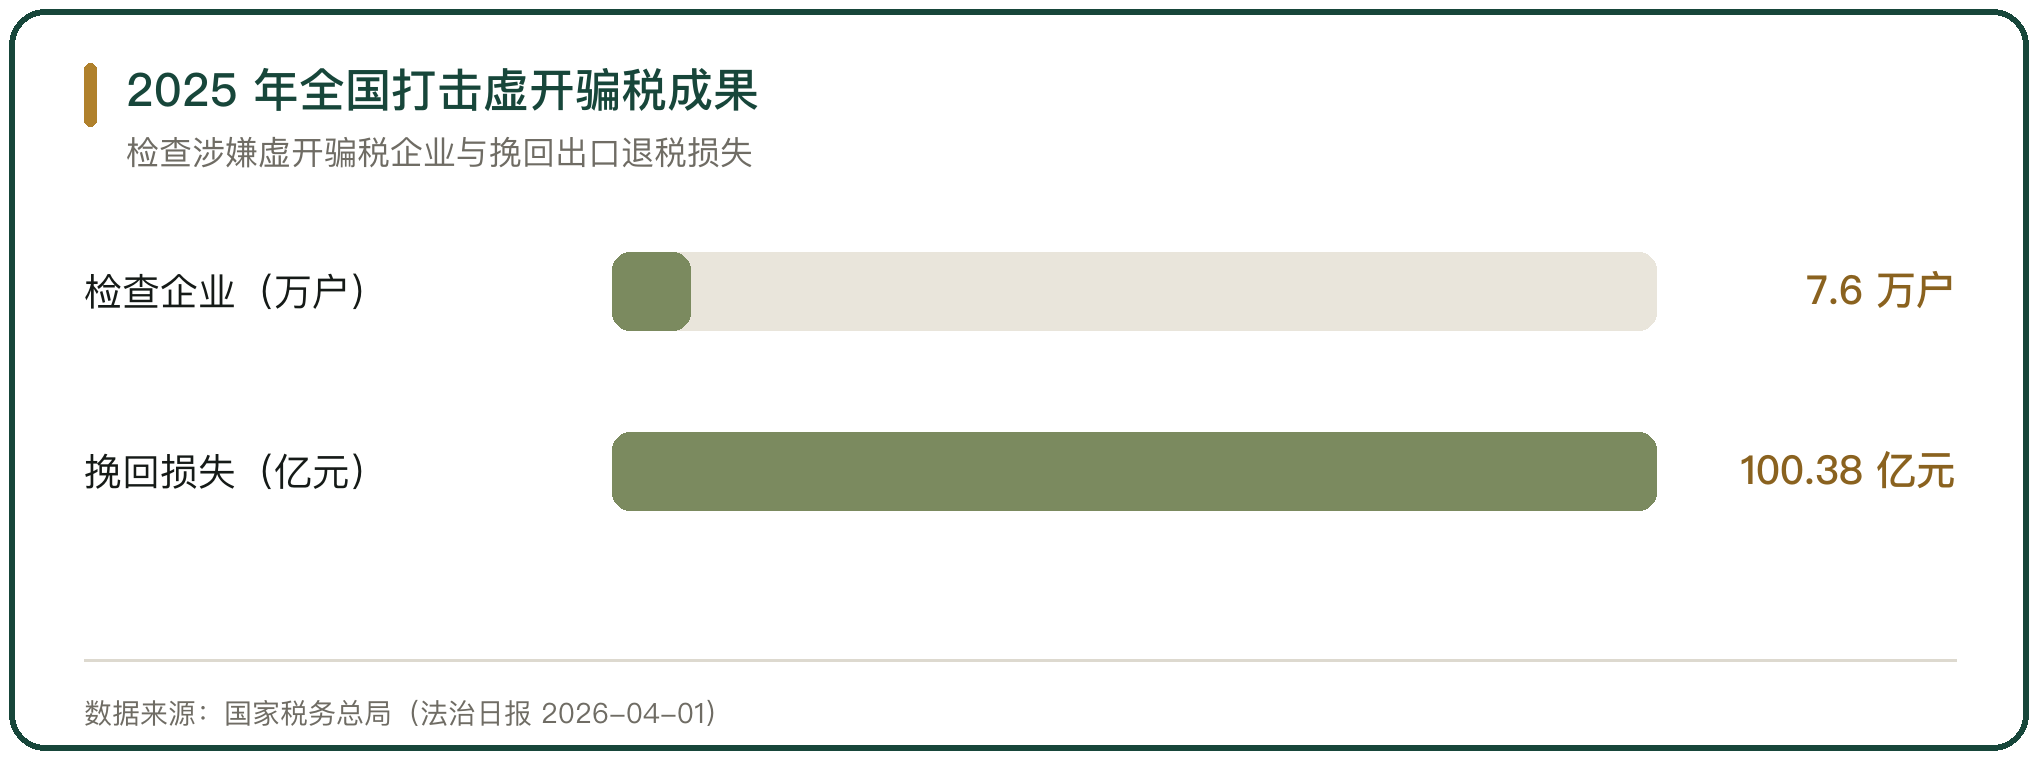
农产品是这个逻辑里最薄弱的环节。收购发票自开自抵、收购对象分散、产值产量难核,使造出收购比造出出口容易。税务部门的应对是把多部门数据合起来用:税收大数据先筛出企业成立时间短、出口额骤增、收购发票集中顶额等异常,再联合公安、海关、人民银行查报关单、查资金、查结汇。2025 年全国检查涉嫌虚开骗税企业 7.6 万户,挽回出口退税损失超 100 亿元,就是把这条链路持续收紧的结果。



写点看法