

羊肉进口与边境通道
一、2025 年的进口规模与到岸价
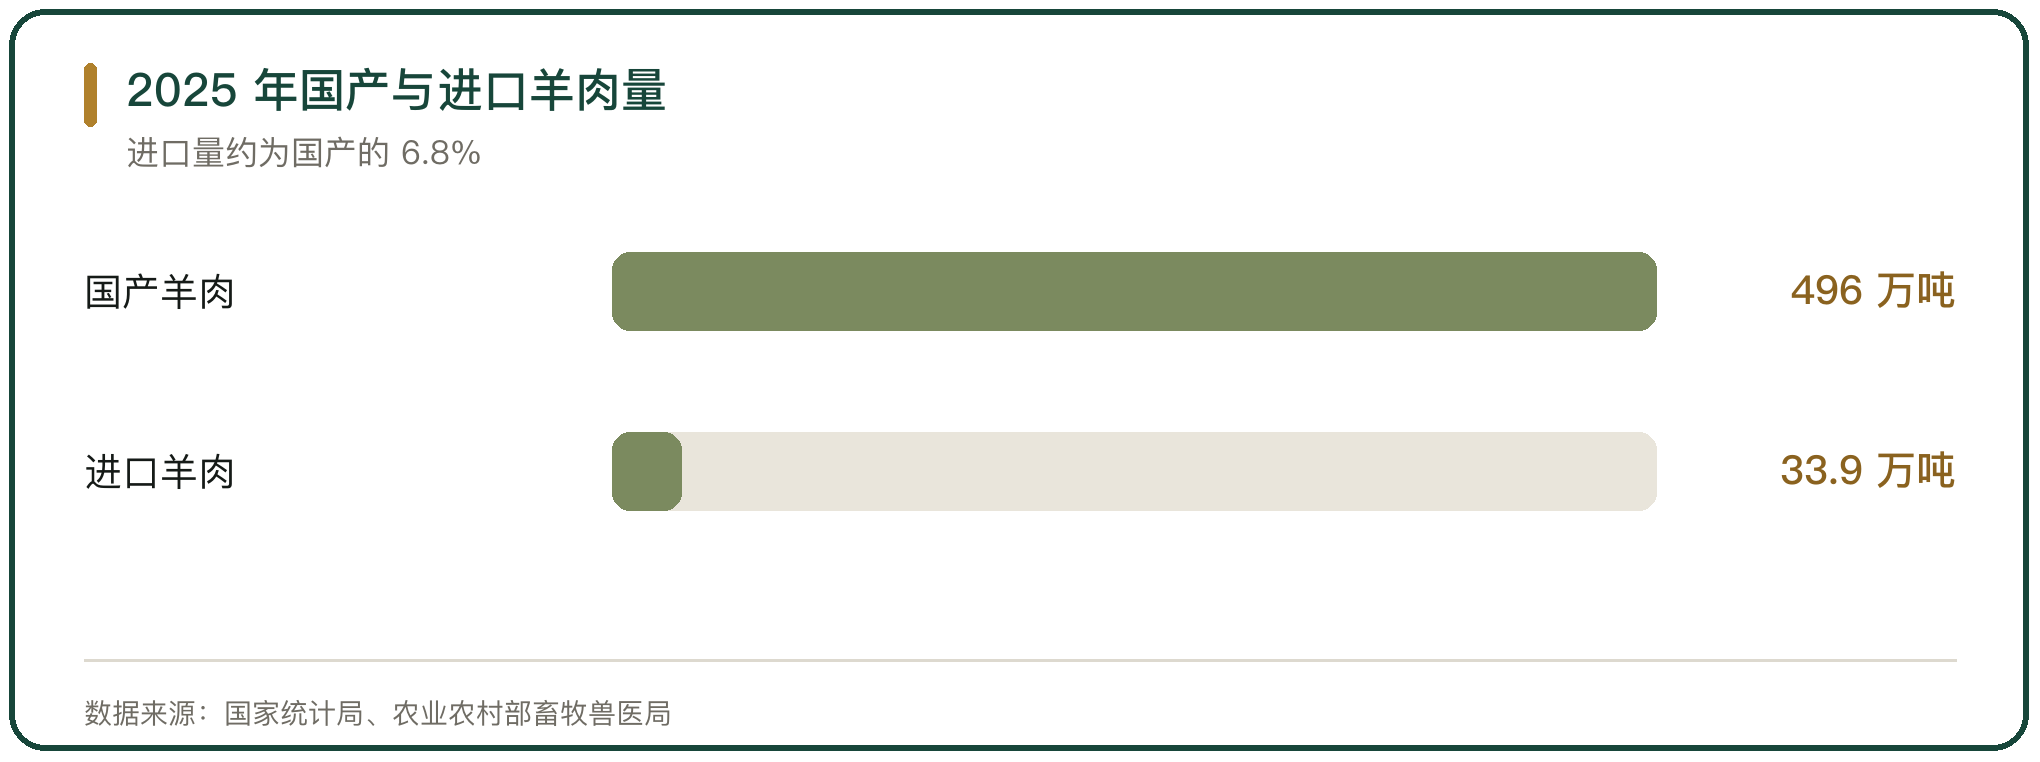
进口量连续回落。2025 年 1 至 12 月,中国累计进口羊肉 33.9 万吨,同比减少 7.5%;进口金额 132787.25 万美元,同比增长 11.2%(农业农村部畜牧兽医局、全国畜牧总站)。
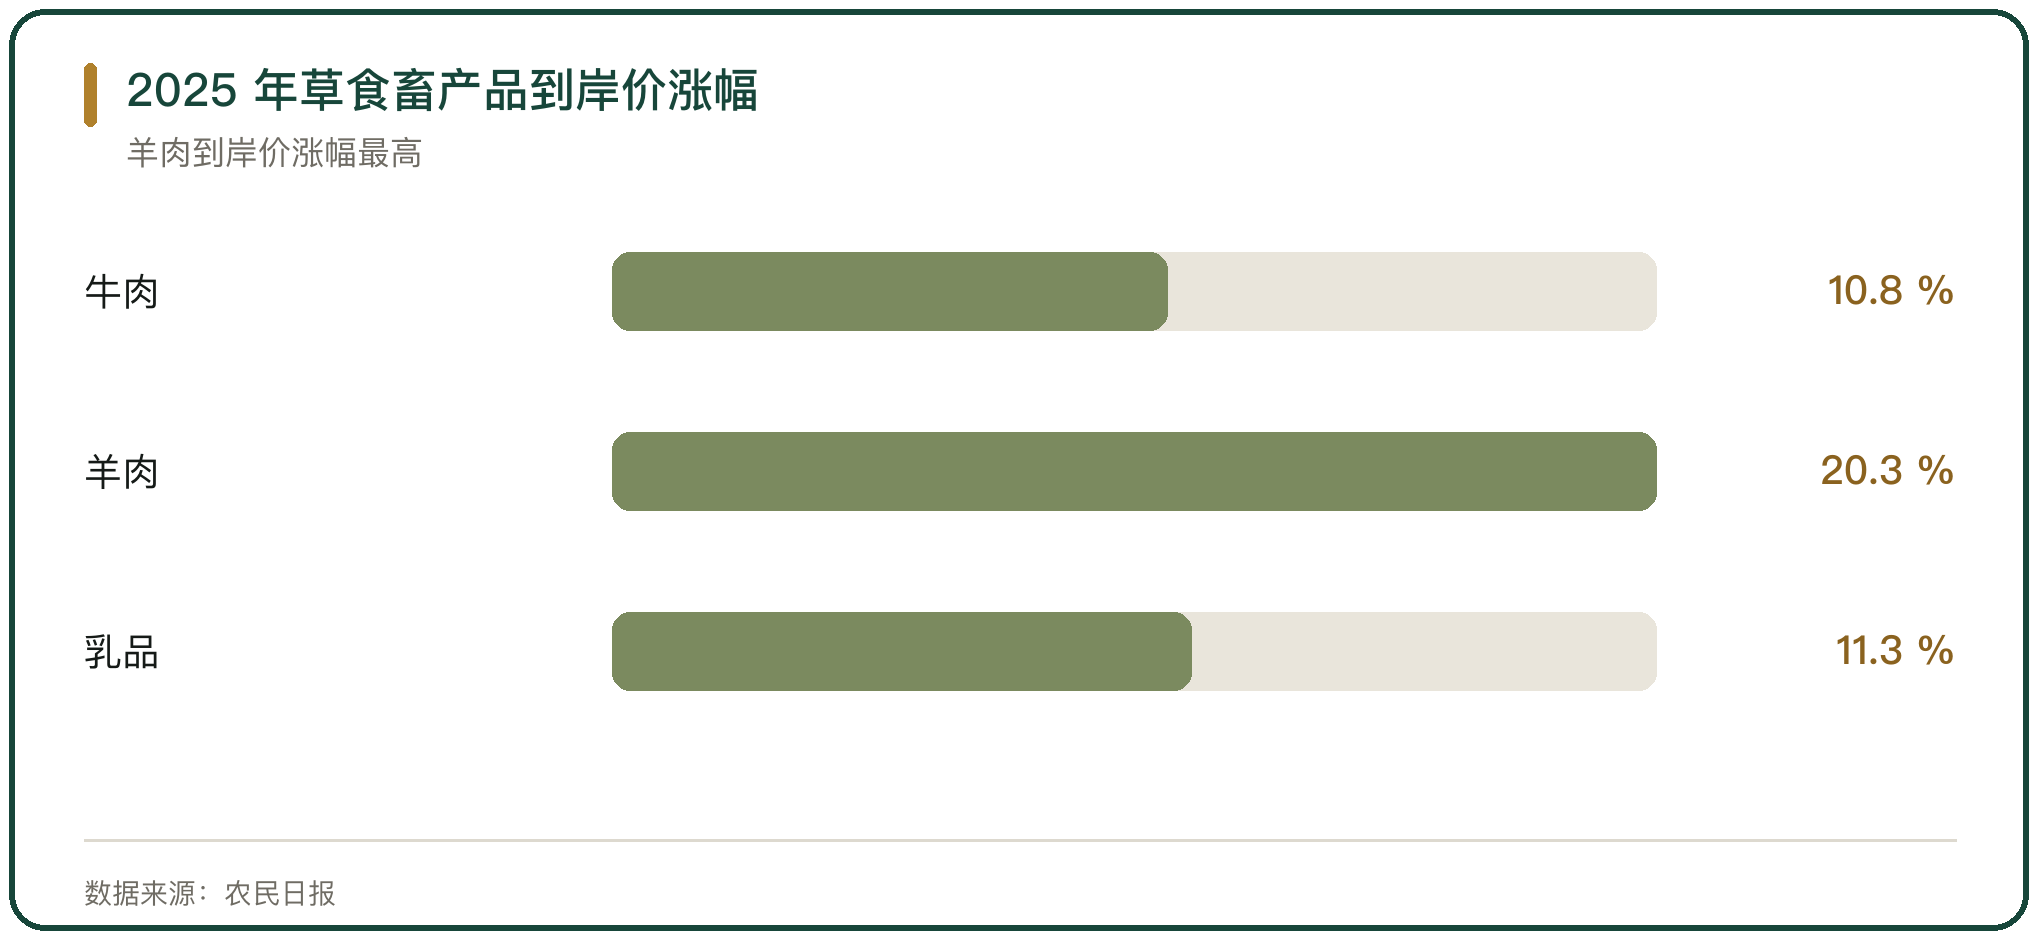
到岸价是全年主线。2025 年羊肉平均到岸价格 3917.34 美元/吨,同比上涨 20.3%,涨幅高于牛肉的 10.8% 和乳品的 11.3%(农民日报)。
12 月单月更明显。2025 年 12 月进口羊肉 2.5 万吨,环比增长 24.9%、同比减少 31.7%;平均到岸价格 4358.54 美元/吨,环比上涨 2.9%、同比上涨 12.2%(农民日报)。
二、货源几乎只有澳新两家
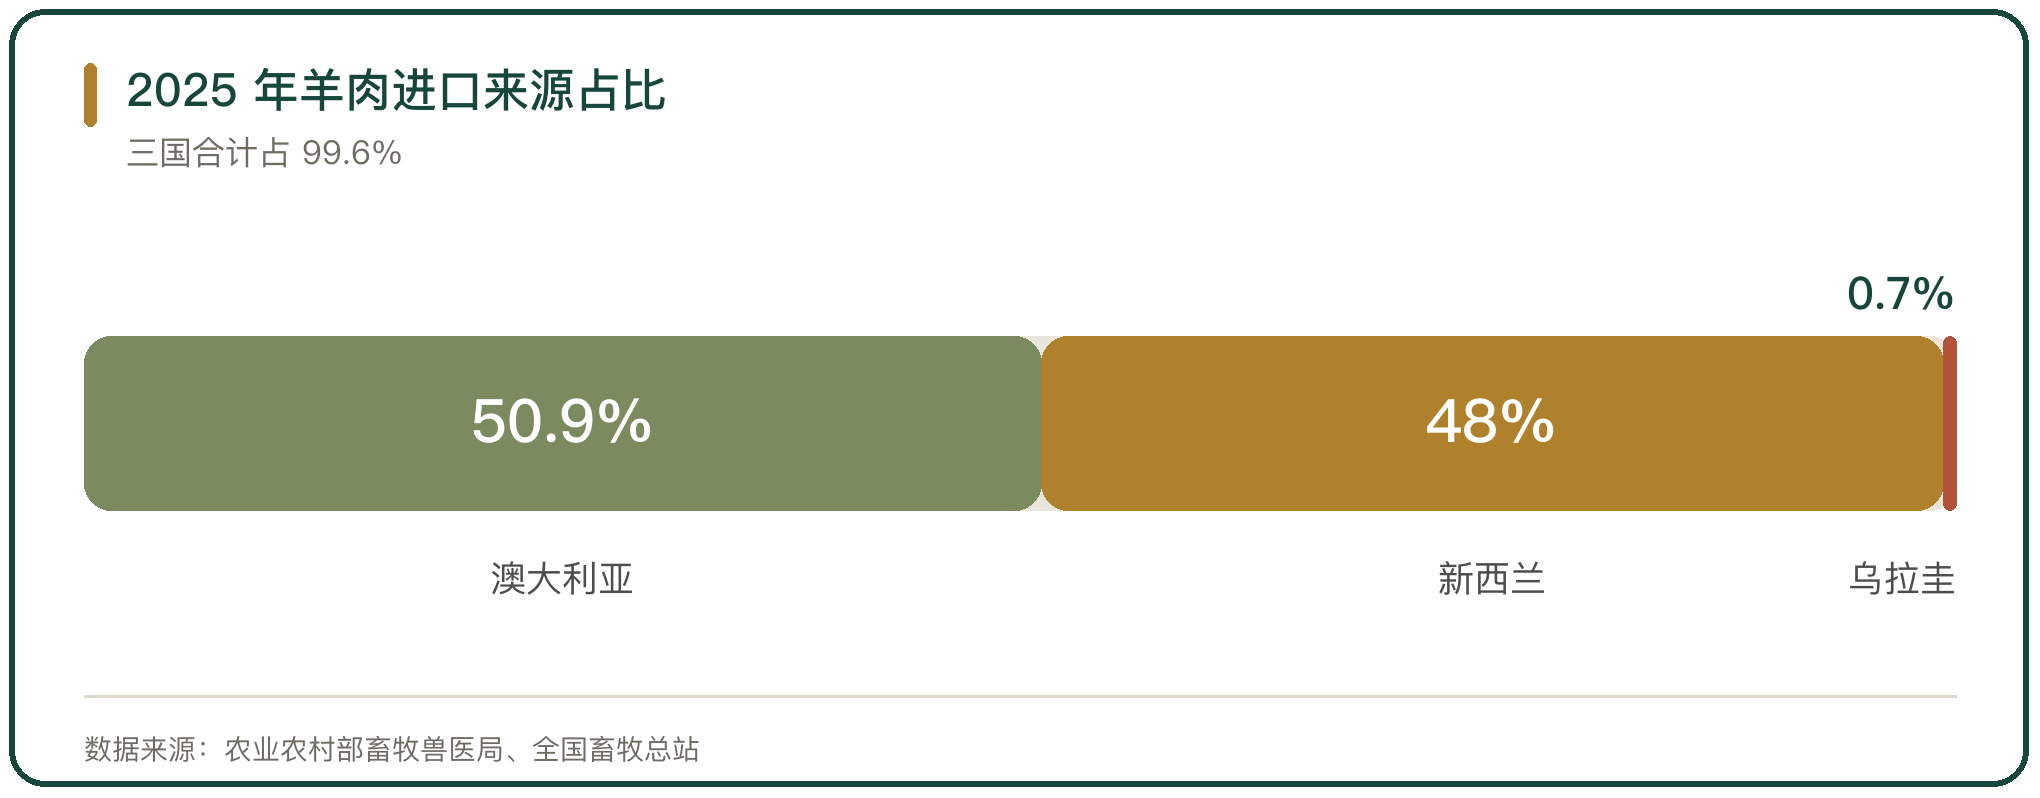
两家几乎包揽全部进口。2025 年自澳大利亚进口羊肉占进口总量的 50.9%,自新西兰进口占 48.0%,自乌拉圭进口占 0.7%,合计 99.6%(农业农村部畜牧兽医局、全国畜牧总站)。
进口以冻肉为主。羊肉进口品种分绵羊肉和山羊肉,绵羊肉是主要品类,冻肉占进口总量的 98% 以上(国家肉羊产业技术体系)。
关税很低。按中澳自贸协定,羊肉进口关税已降至 3.8%,新西兰羊肉同样享受协定税率(中澳自由贸易协定税率表)。
这一结构持续多年,意味着到岸价的波动几乎完全由澳新两国的出栏和出口节奏决定。
三、国产肉羊的处境
产量在降。据国家统计局数据,2025 年全国羊出栏 30143 万只,羊肉产量 496 万吨,较上年下降 4.2%(国家统计局)。
价格背离。活羊收购价低迷,羊肉零售端却在涨,产业链利润在养殖、屠宰、零售之间重新分配。2025 年 1 至 7 月累计进口羊肉 23.9 万吨、同比增 2.6%,到岸价折合约 27.82 元/公斤,较部分省内均价低约 60%(高效生态养殖技术网)。
养殖端的感受最直接。肉羊育肥成本抬升,利润空间被压缩,部分产区出现羔羊成活率下降(高效生态养殖技术网)。
规模化的替代也在发生。预计 2025 年规模化养殖占比将突破 50%,龙头企业通过环控与精准营养把单位成本降低 12% 到 15%,中小散户在成本竞争里处于劣势(鸡病专业网)。
四、边境通道承担的是活羊生意
海运通道拉的是冻肉,边境通道拉的是活畜。
活羊进口高度集中。2025 年中国仅在 1 月和 10 月从蒙古国进口活羊,进口品种均为非改良种用绵羊(国家肉羊产业技术体系)。
单批规模不大。2025 年 10 月活羊进口总量 3200 只、161.8 吨,价值 18.01 万美元,到岸均价 400.00 元/只(国家肉羊产业技术体系)。
和冻肉进口相比,这条线体量很小,但它是中蒙畜牧业合作的直接接口,也是口岸落地加工的原料来源。
五、二连浩特口岸的活畜通关
二连浩特是中蒙之间主要的活畜通道。
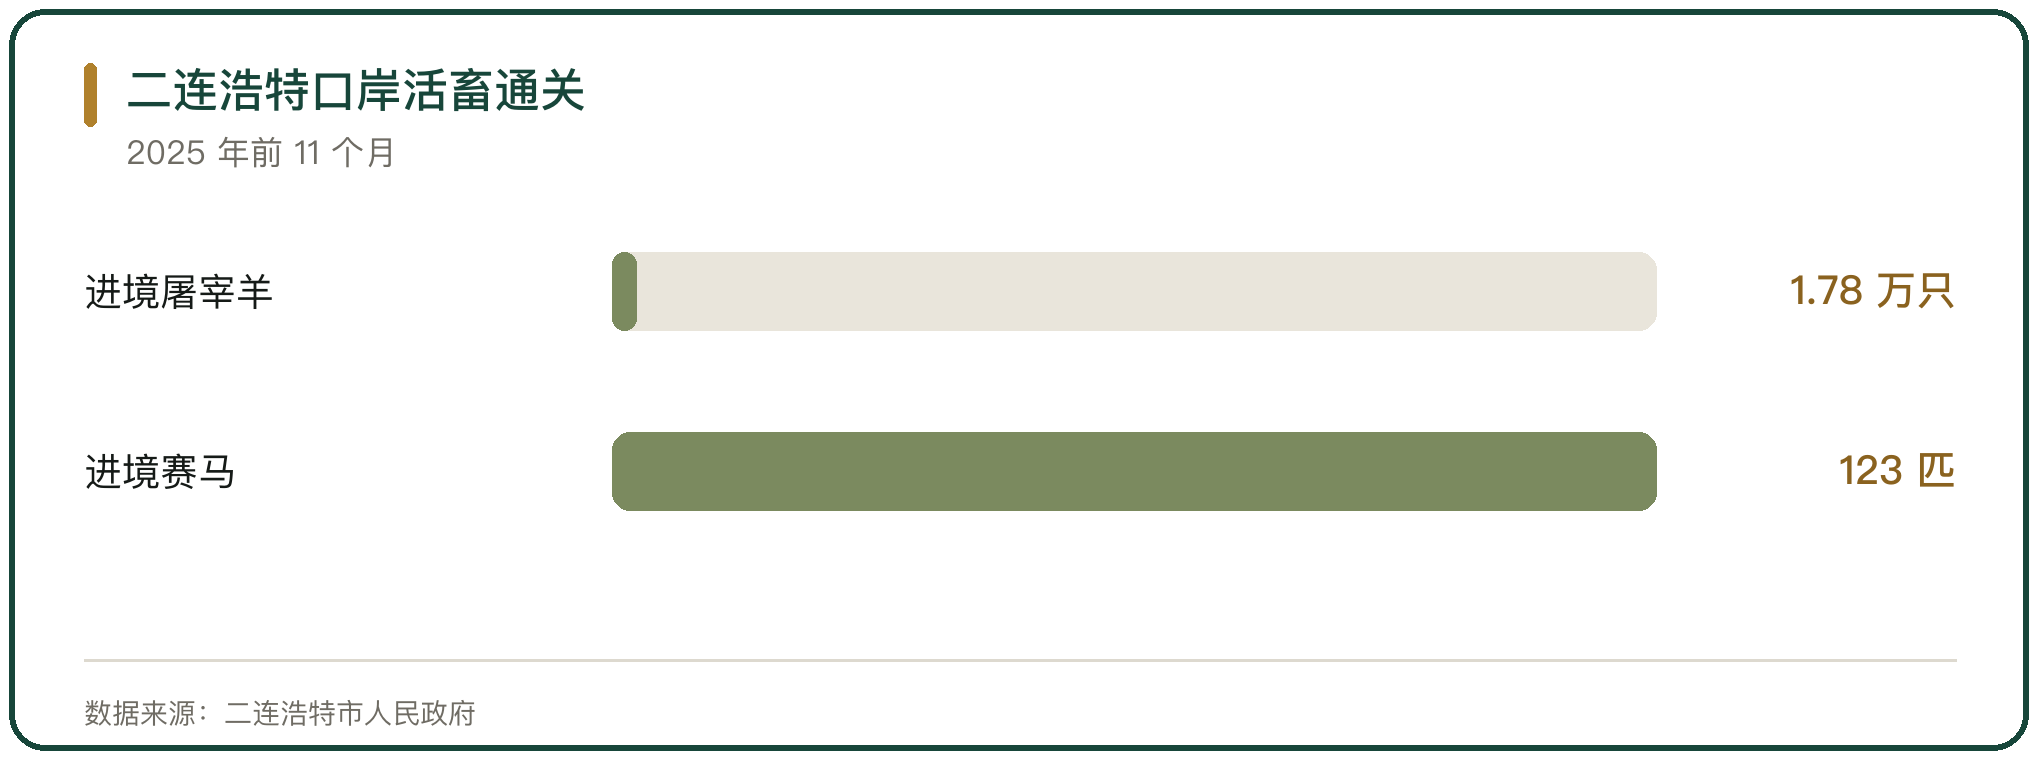
2025 年前 11 个月,该口岸累计检疫监管进境屠宰羊 1.78 万只、赛马 123 匹;监管出境赛马 41 匹、活牛 393 头(二连浩特市人民政府)。
海关的做法是分段检疫加绿色通道。二连海关对进境屠宰羊实施全链条监管,联合农牧部门建立分段检疫机制,开通活体动物通关绿色通道,推行即到即查、快速验放,压缩口岸滞留时间(内蒙古自治区人民政府)。
配套也在扩建。满洲里海关已推动在满洲里陆港国际物流中心设立进境肉类指定监管场地,2026 年 3 月获海关总署批复同意,目标是让进口肉类从原料外运转向本地落地加工(内蒙古自治区人民政府)。
六、指定监管场地的规则
进口肉类必须在指定监管场地查验。
场地分类型。海关总署的《海关指定监管场地管理规范》把场地分为进境冰鲜、冷冻肉类(含冷冻肠衣)指定监管场地、进境冰鲜水产品指定监管场地、进境粮食指定监管场地等类型(海关总署公告 2021 年第 4 号附件 3)。
全国规模不小。全国进境肉类指定监管场地已建成 129 家,覆盖天津、大连、上海、呼和浩特等关区(新协航行业统计)。
内蒙古方向的通道有三处。自治区已建成二连浩特、满都拉、策克 3 个进口肉类指定监管场地,均为公路口岸,主要面向蒙古国(内蒙古自治区商务厅)。
七、海港口岸的落地加工
羊肉进口的主战场在大连、天津、上海这类海港。
大窑湾增速很快。2025 年 1 至 11 月,大窑湾海关已监管进口羊肉 46062.9 吨、价值 13.3 亿元,同比分别增长 38.9% 和 62%(大连日报)。
通关在提速。大窑湾海关建立预约查验联动机制,动态监测羊肉产品进口量变化,配合依量定员派单,实现进口羊肉随到随验,无问题货物日清日结(大连日报)。
冷链是硬约束。进口肉类运达口岸后如被抽中查验,货物须存放在指定监管作业场地的冷链查验与储存一体化设施内(中国海关)。
八、直采模式切进零售端
进口羊肉正在从批发市场走进商超直采。
2025 年 11 月 7 日第八届中国国际进口博览会上,盒马与新西兰银蕨农场(Silver Fern Farms)达成战略合作,签订 8000 万元订单,并从新西兰直采冰鲜牛羊肉,建成首个新西兰牛羊肉直采基地(上海静安)。
新西兰侧的数据也在支撑。2025 年新西兰红肉及副产品出口总值达 117 亿纽币,中国以 25 亿纽币保持第二大市场;全年对华出口 11.2 万吨牛肉和 15.6 万吨羊肉,中国进口新西兰羊肉金额达 11 亿纽币(新西兰肉类行业协会)。
直采把冷链时效变成了卖点。银蕨农场称冰鲜牛肉可在 48 小时内从新西兰牧场直达中国门店(中国日报)。
九、羊肉进口的落点
羊肉这条链上,量由澳新的供给和国内消费共同决定,价由国际行情主导,通道决定的是速度与形态。
2025 年的图景是量减价增。进口 33.9 万吨、同比减 7.5%,到岸价 3917.34 美元/吨、同比涨 20.3%,进口额 13.3 亿美元、同比增 11.2%(农业农村部畜牧兽医局、全国畜牧总站)。
边境通道的价值不在体量而在结构。二连浩特、满都拉、策克三个公路口岸面向蒙古国,进口活羊后落地屠宰加工,把通道经济转成落地经济,这条线的规模还小,但方向已经清晰(内蒙古自治区商务厅)。



写点看法