

大麦高粱与饲用谷物进口
一、饲用谷物的定位
这些品种是玉米的替代品。大麦、高粱、木薯干在饲料配方中替代玉米,进口量主要看玉米价格与自身的到港成本(海关总署)。
大麦还多一个用途。国内进口大麦中约 3/4 用于啤酒酿造,饲料用途约占 1/4(中华人民共和国商务部)。
替代规模随玉米价格变动。2025 年国内玉米供应充裕,高粱、大麦的进口量随之下降(海关总署)。
二、2025 年大麦进口的规模与来源
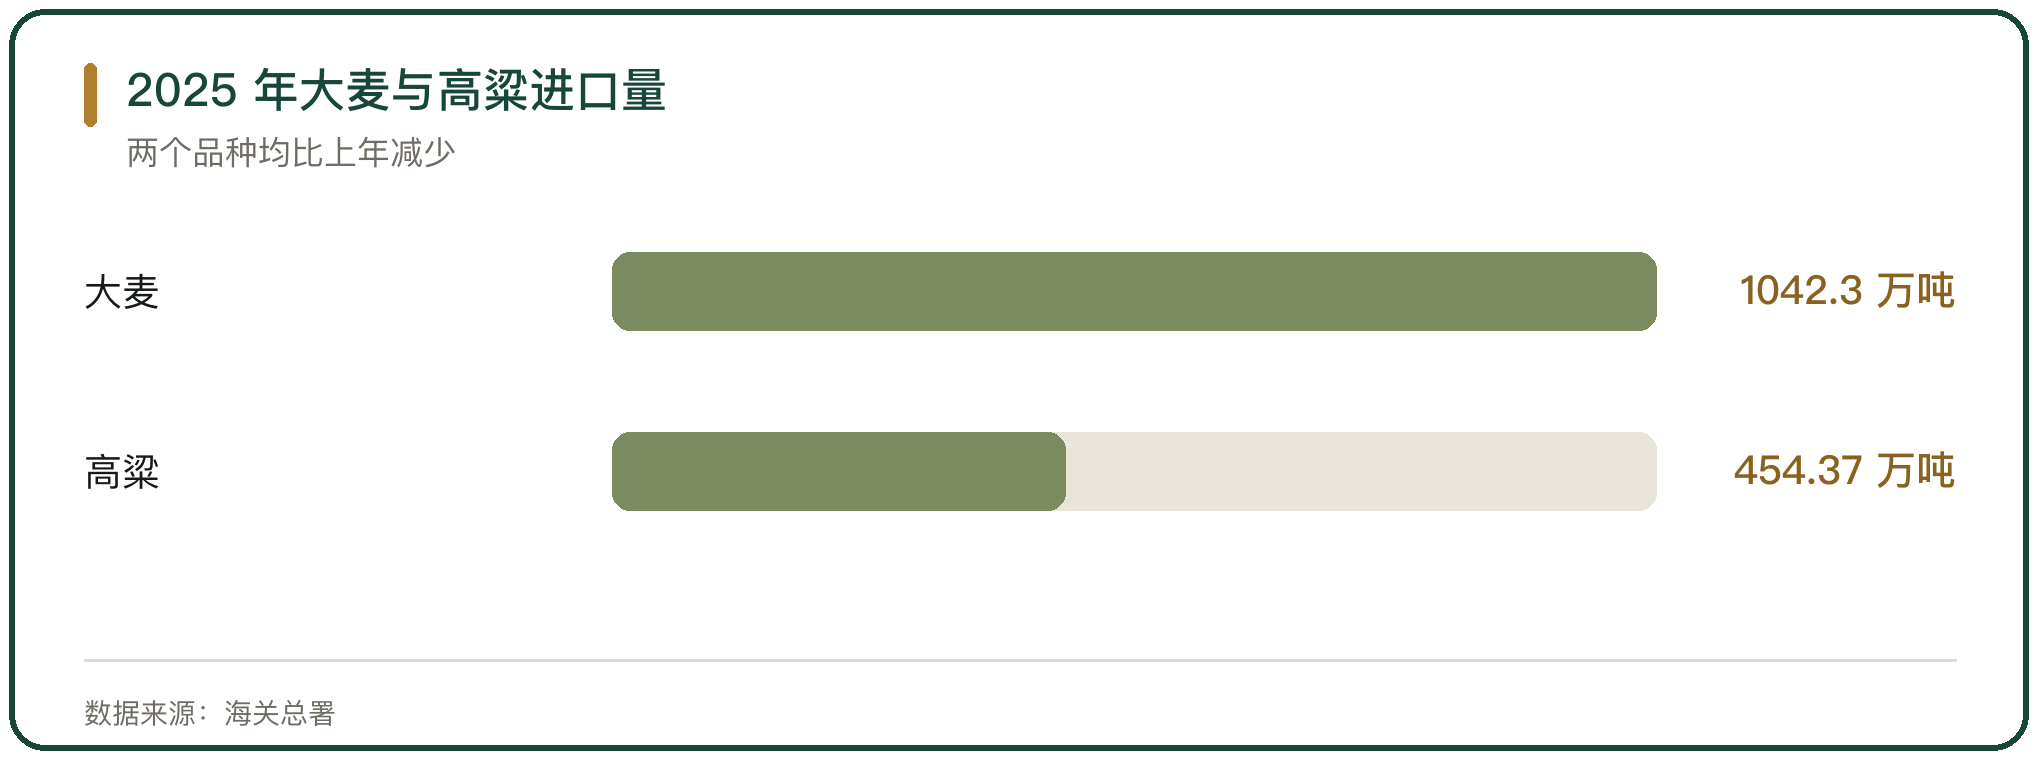
进口量回到 1000 万吨附近。2025 年中国进口大麦 1042.3 万吨、同比减少 29.66%(海关总署)。
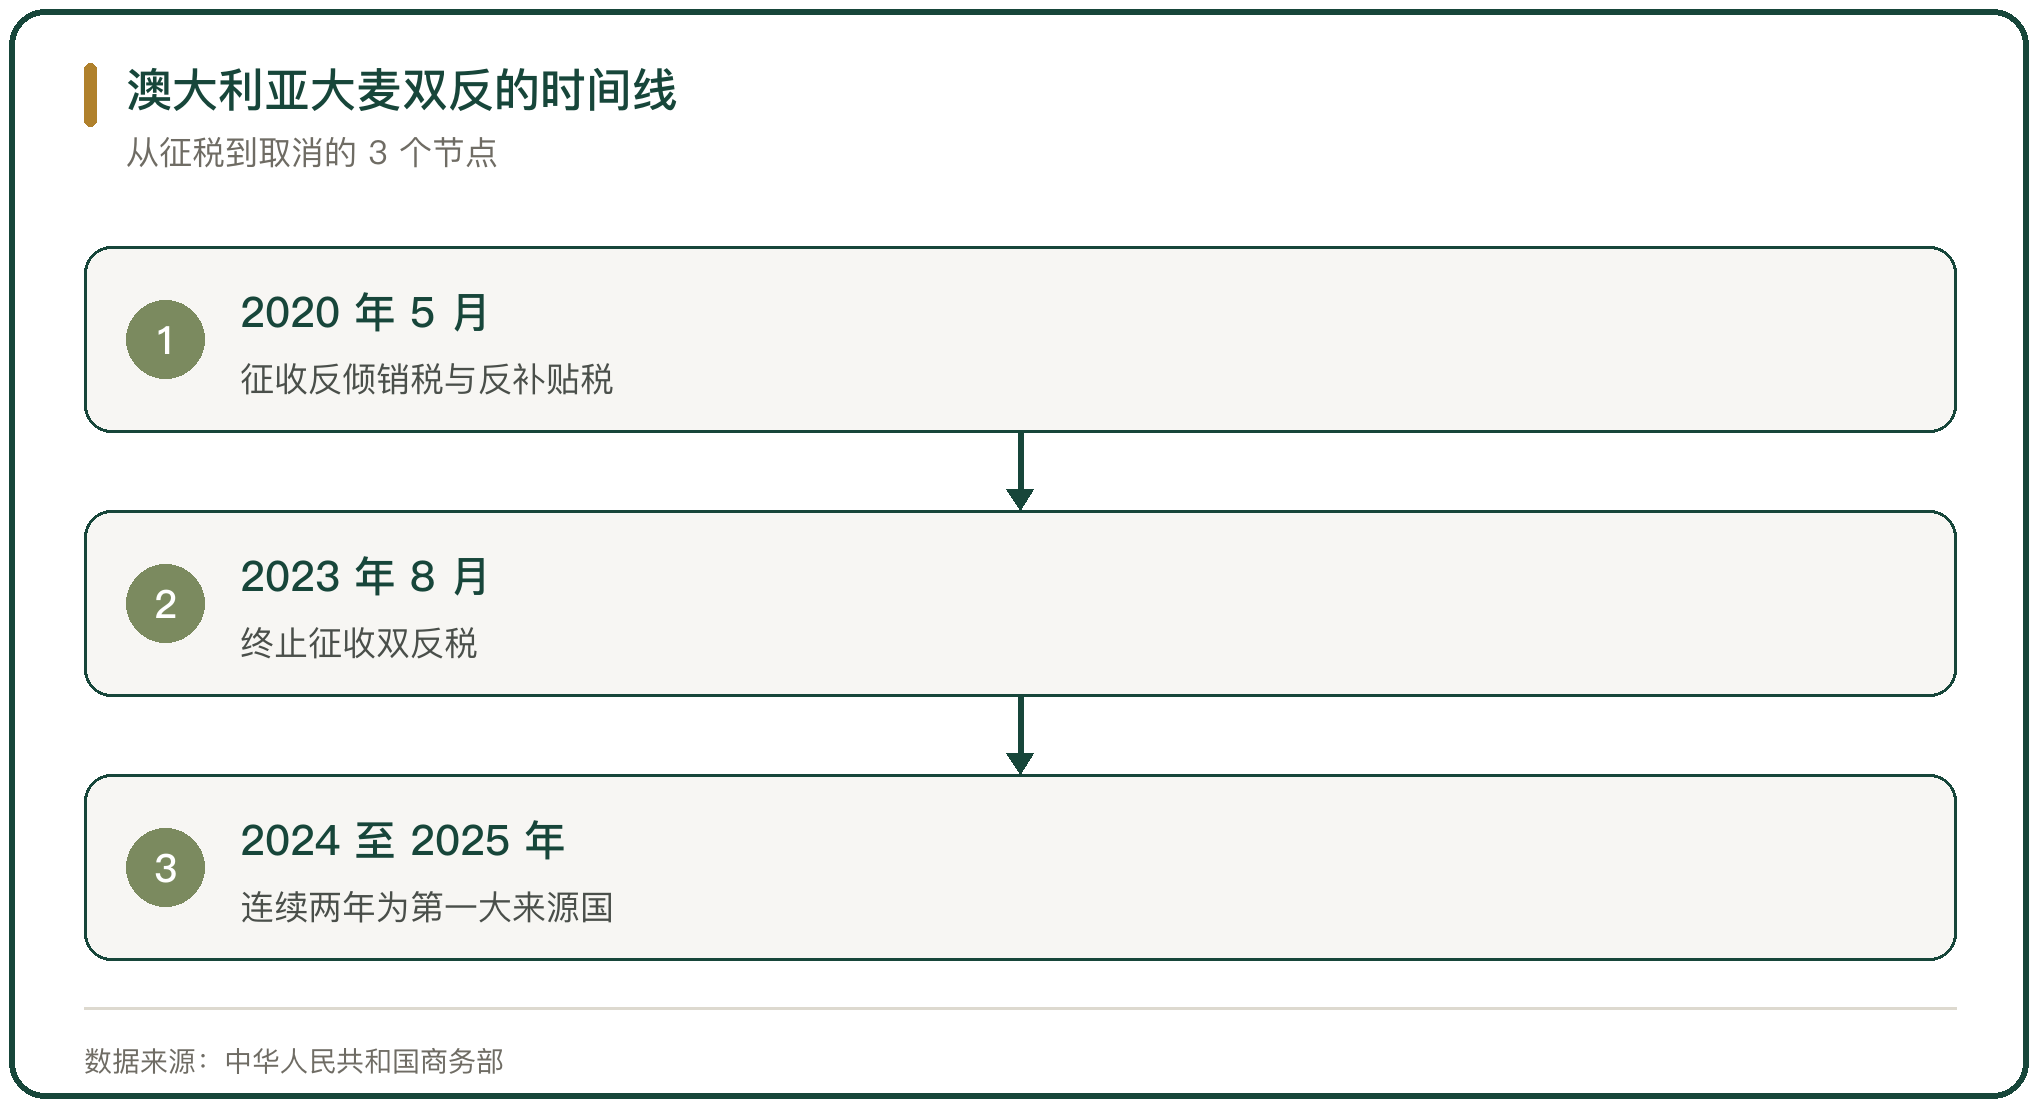
澳大利亚是最大来源国。2025 年自澳大利亚进口 592.31 万吨、同比增加 12.82%,占进口总量的 56.8%,连续两年居第一位(海关总署)。
来源比高粱分散。加拿大、澳大利亚、俄罗斯、哈萨克斯坦、乌克兰、法国、丹麦等国都有对华出口(海关总署)。
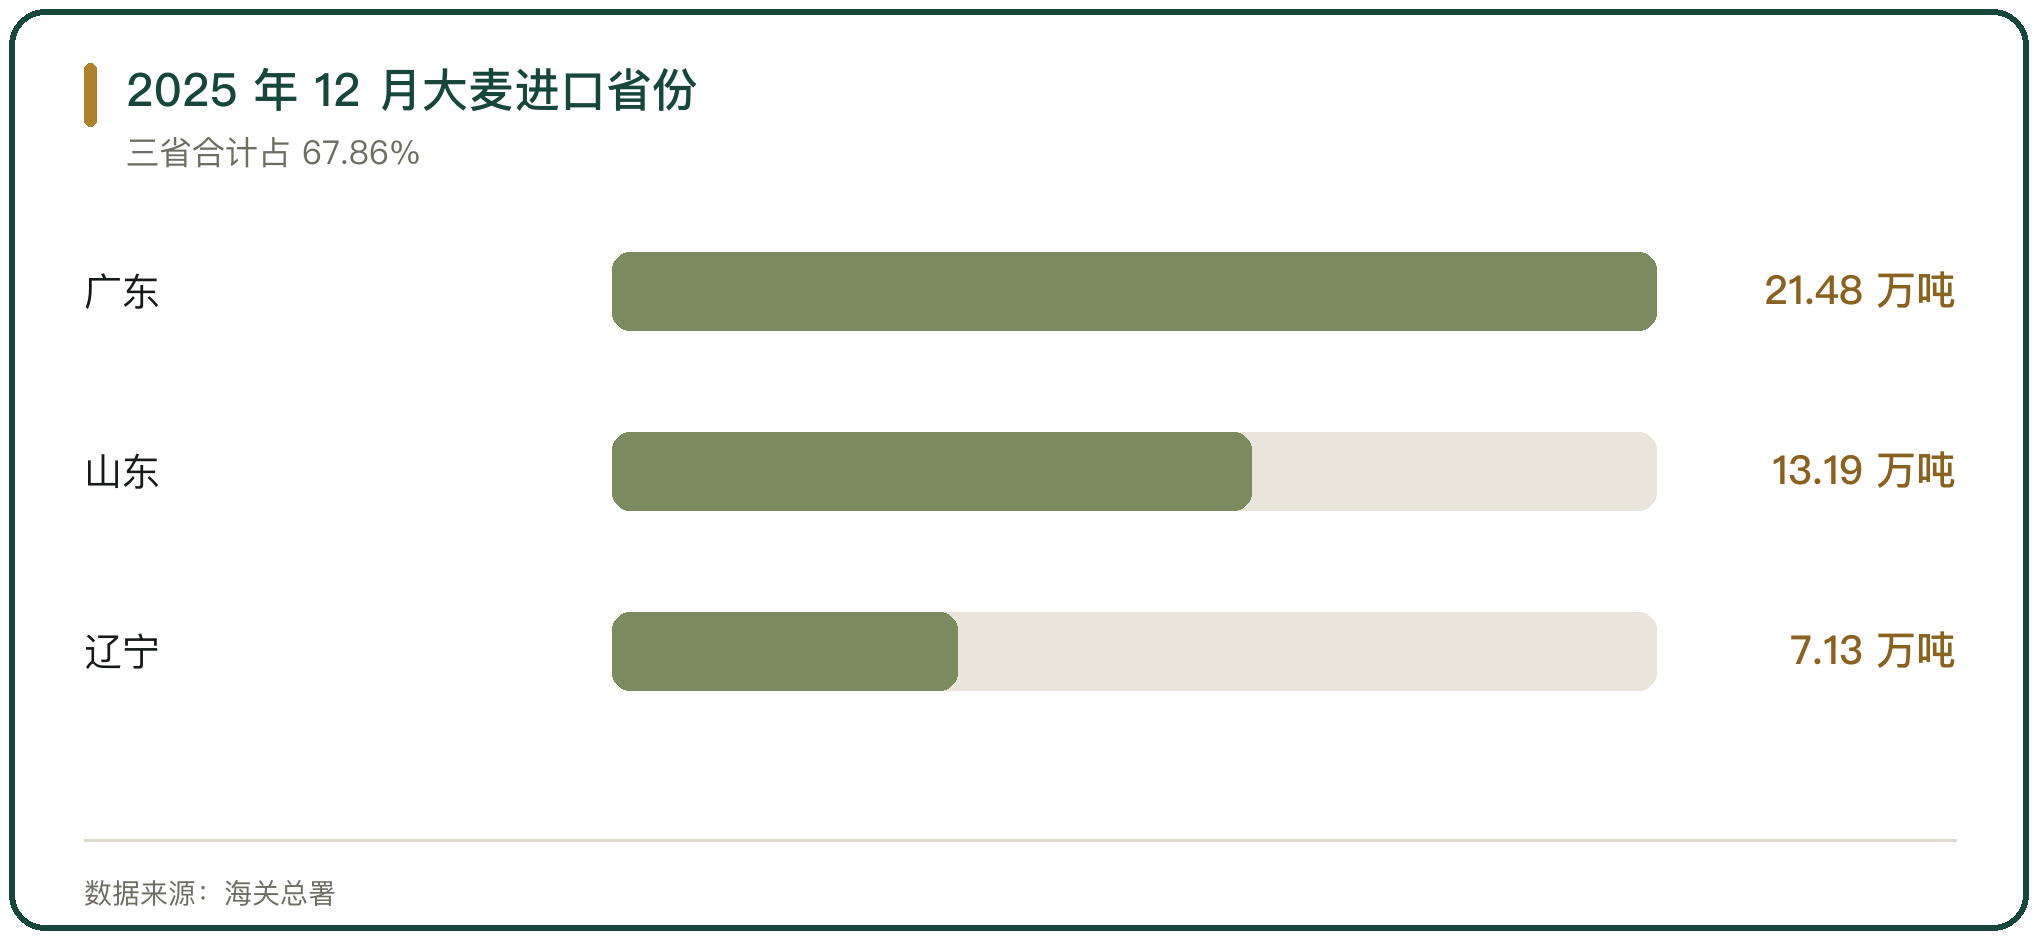
进口集中在少数省份。2025 年 12 月大麦进口省份以广东、山东、辽宁为主,广东 21.48 万吨、占 34.88%;山东 13.19 万吨、占 21.41%(海关总署)。
三、2025 年高粱进口的规模与来源
进口量接近腰斩。2025 年中国进口高粱 454.37 万吨、同比减少 47.51%;全年进口均价 274.72 美元/吨、同比下降 8.28%(山东卓创资讯股份有限公司)。
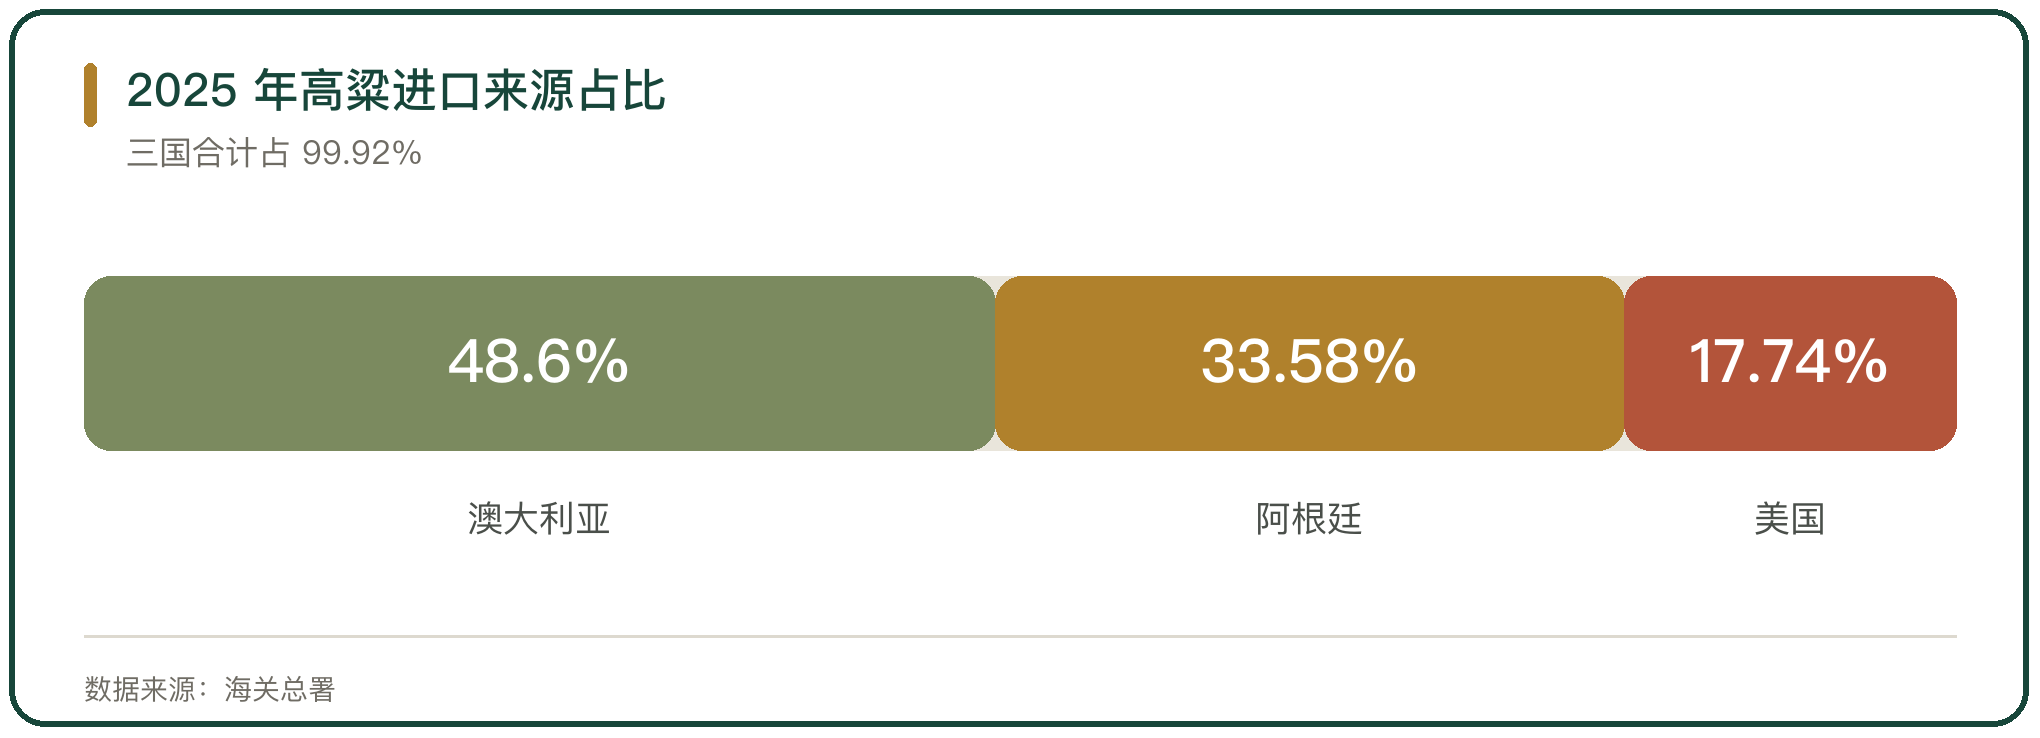
美国份额大幅下降。2025 年自美国进口高粱 80.61 万吨、同比减少 85.81%,占进口总量的 17.74%(山东卓创资讯股份有限公司)。
澳阿两国填补了缺口。2025 年自澳大利亚进口 220.81 万吨、同比增加 13.24%,占 48.60%;自阿根廷进口 152.59 万吨、同比增加 49.56%,占 33.58%(山东卓创资讯股份有限公司)。
四、木薯干与木薯淀粉
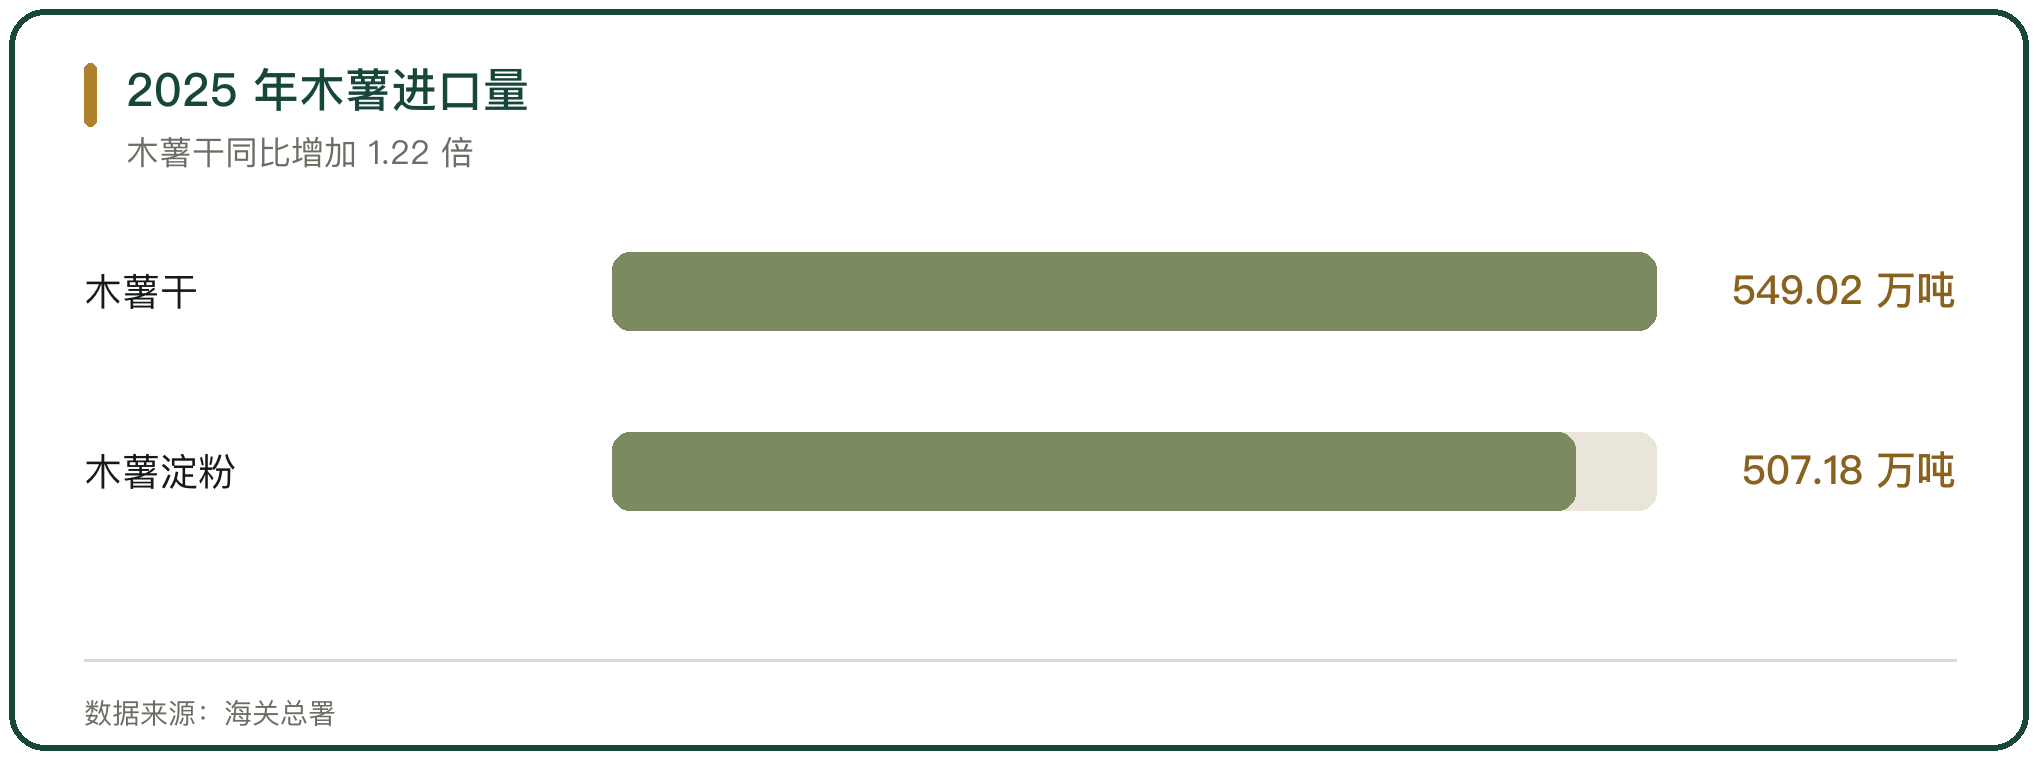
木薯干进口接近翻倍。2025 年中国进口木薯干 549.02 万吨、同比增加 1.22 倍;进口额 11.18 亿美元、同比增加 80.70%(海关总署)。
木薯干主要来自泰国。2025 年自泰国进口 439.47 万吨、占 80.05%;自越南进口 99.38 万吨、占 18.10%(海关总署)。
木薯淀粉进口同步增长。2025 年中国进口木薯淀粉 507.18 万吨、同比增加 32.44%;自越南进口占 50.54%、泰国占 33.88%(海关总署)。
木薯干用于乙醇与淀粉。国内玉米价格下降时,木薯干的价格优势收窄(我的钢铁网)。
五、澳麦双反的取消
2020 年对澳大麦征收双反税。2020 年 5 月 18 日,商务部发布 2020 年第 14 号、第 15 号公告,对原产于澳大利亚的进口大麦征收反倾销税和反补贴税,实施期限 5 年(中华人民共和国商务部)。
2023 年 8 月终止征税。商务部 2023 年第 29 号公告自 2023 年 8 月 5 日起终止对原产于澳大利亚的进口大麦征收反倾销税和反补贴税(中华人民共和国商务部)。
取消的理由是市场变化。商务部裁定继续征税已无必要,中国酒业协会提出的采购成本压力是重要背景(中华人民共和国商务部)。
六、啤酒大麦与麦芽的需求
中国啤酒产量稳定在 3500 万千升以上。近 5 年中国啤酒产量年均约 3500 万至 3600 万千升,中高端啤酒占 38.7% 的销量,却贡献约 68% 的收入(大连星泽麦芽在澳大利亚谷物行业协会大麦论坛上的发言,经《农场周刊》报道)。
澳麦的成本更有优势。澳大利亚大麦免关税进入中国,加拿大大麦有 3% 的进口关税,加上水分差异,澳麦每吨比加麦便宜约 10 美元(《农场周刊》)。
专用品种决定溢价。中国啤酒企业要求麦芽蛋白不低于 9.8%,原料大麦需在 10.3% 以上,对品种有明确要求(《农场周刊》)。
七、饲料替代的价差逻辑
价差决定替代量。2025 年上半年新麦上市后小麦价格与玉米倒挂,小麦替代玉米的数量增加;下半年玉米价格回升,替代减少。2025 年小麦对玉米的饲料替代估计在 2000 万至 3000 万吨之间(紫金天风期货研究所)。
进口谷物替代同步收缩。2025 年高粱、大麦与木薯干三大品种全年累计进口 2045.69 万吨、同比减少 19.36%(海关总署)。
低蛋白配方减少玉米用量。农业农村部推动饲用豆粕减量替代,低蛋白饲料与合成氨基酸添加让玉米在配合饲料中的占比从传统的 60% 降至 40% 以下(中华人民共和国农业农村部)。
八、进口口岸与加工资质
贸易企业在做粮谷集采。广州市华壬谷物贸易有限公司具有食品、粮食及饲料原料进口经营权,通过国内外采购小麦、玉米、高粱、大麦、燕麦和大米等原料,销售给国内饲料、面粉与酒类企业,是海关 AEO 高级认证企业(华南农业大学食品学院)。
饲料企业要有进口粮食加工资质。南沙的一家饲料企业持有涵盖小麦、大麦、玉米、大豆、高粱等五类饲用作物的进口粮食加工资质(广州市骏宝饲料有限公司(企业官网发布))。
口岸在扩建粮食资质。嘉荫口岸进境粮食指定监管场地 2025 年 6 月 9 日获批设立,具备进口大豆、玉米、杂粮资质(中国新闻网)。
九、贸易商的采购策略
进口量随价差调整。2025 年中国自美国进口高粱大幅减少,贸易商把采购转向澳大利亚和阿根廷(山东卓创资讯股份有限公司)。
大麦的价格优势更稳。大麦凭借价格优势与低毒素特性,2025 年进口量维持在高位,成为贸易商关注的品种(山东卓创资讯股份有限公司)。
2026 年的预期分化。机构预计 2026 年高粱进口量可能回升,大麦进口量有望维持高位(山东卓创资讯股份有限公司)。
十、饲用谷物进口的落点
饲用谷物的进口量是玉米价格的函数。玉米供应充裕、价格回落时,高粱、大麦、木薯干的替代优势收窄,进口量同步下行,2025 年三个品种合计进口 2045.69 万吨、同比减少 19.36%(海关总署)。
大麦兼具酿造与饲料两重需求,比高粱更稳。2025 年大麦进口 1042.3 万吨,仍是这三个品种里进口量最大的一个(海关总署)。
经营的落点在配方与成本。饲料企业按玉米与替代品的价差调整配方,贸易企业按价差调整采购来源(山东卓创资讯股份有限公司)。



写点看法