

全球粮食流通格局与定价话语权
关键词 粮食贸易量芝加哥期货定价基准小麦出口份额大豆进口来源谷物库存
一、全球谷物贸易的规模与流向
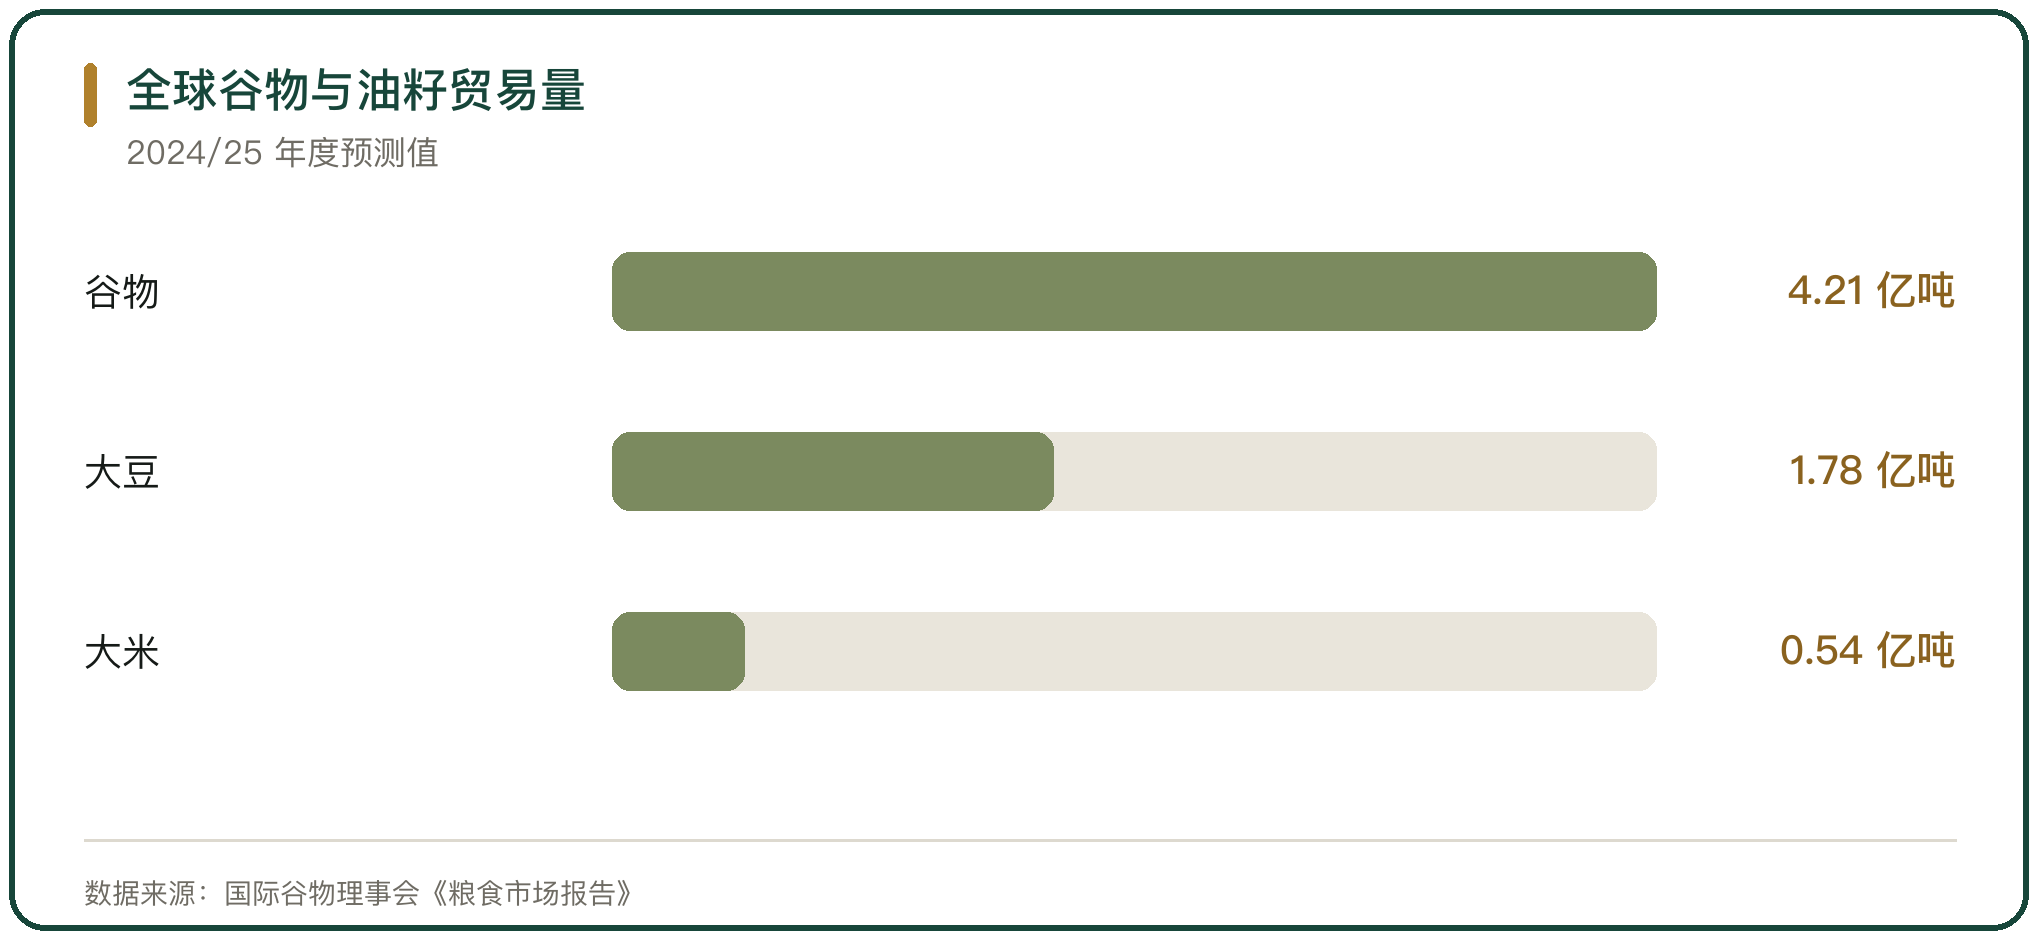
国际谷物理事会的《粮食市场报告》给出 2024/25 年度的预测。全球谷物产量 23.15 亿吨、消费 23.25 亿吨,期末库存落到 5.81 亿吨,是 2014/15 年度以来的低位。贸易量预计降到 4.21 亿吨,比上一年减少 7%,原因是亚洲与欧洲的进口需求同时回落。
油脂籽类走的是相反的方向。2024/25 年度全球大豆产量预计 4.19 亿吨、增长 7%,贸易量升到 1.78 亿吨,连续 3 年增加。大米产量预计创下 5.28 亿吨的新高,贸易量约 0.54 亿吨。
谷物贸易收缩、油籽贸易扩张,两条曲线背后是饲料需求与食用需求的差别。
二、小麦出口国的份额变化
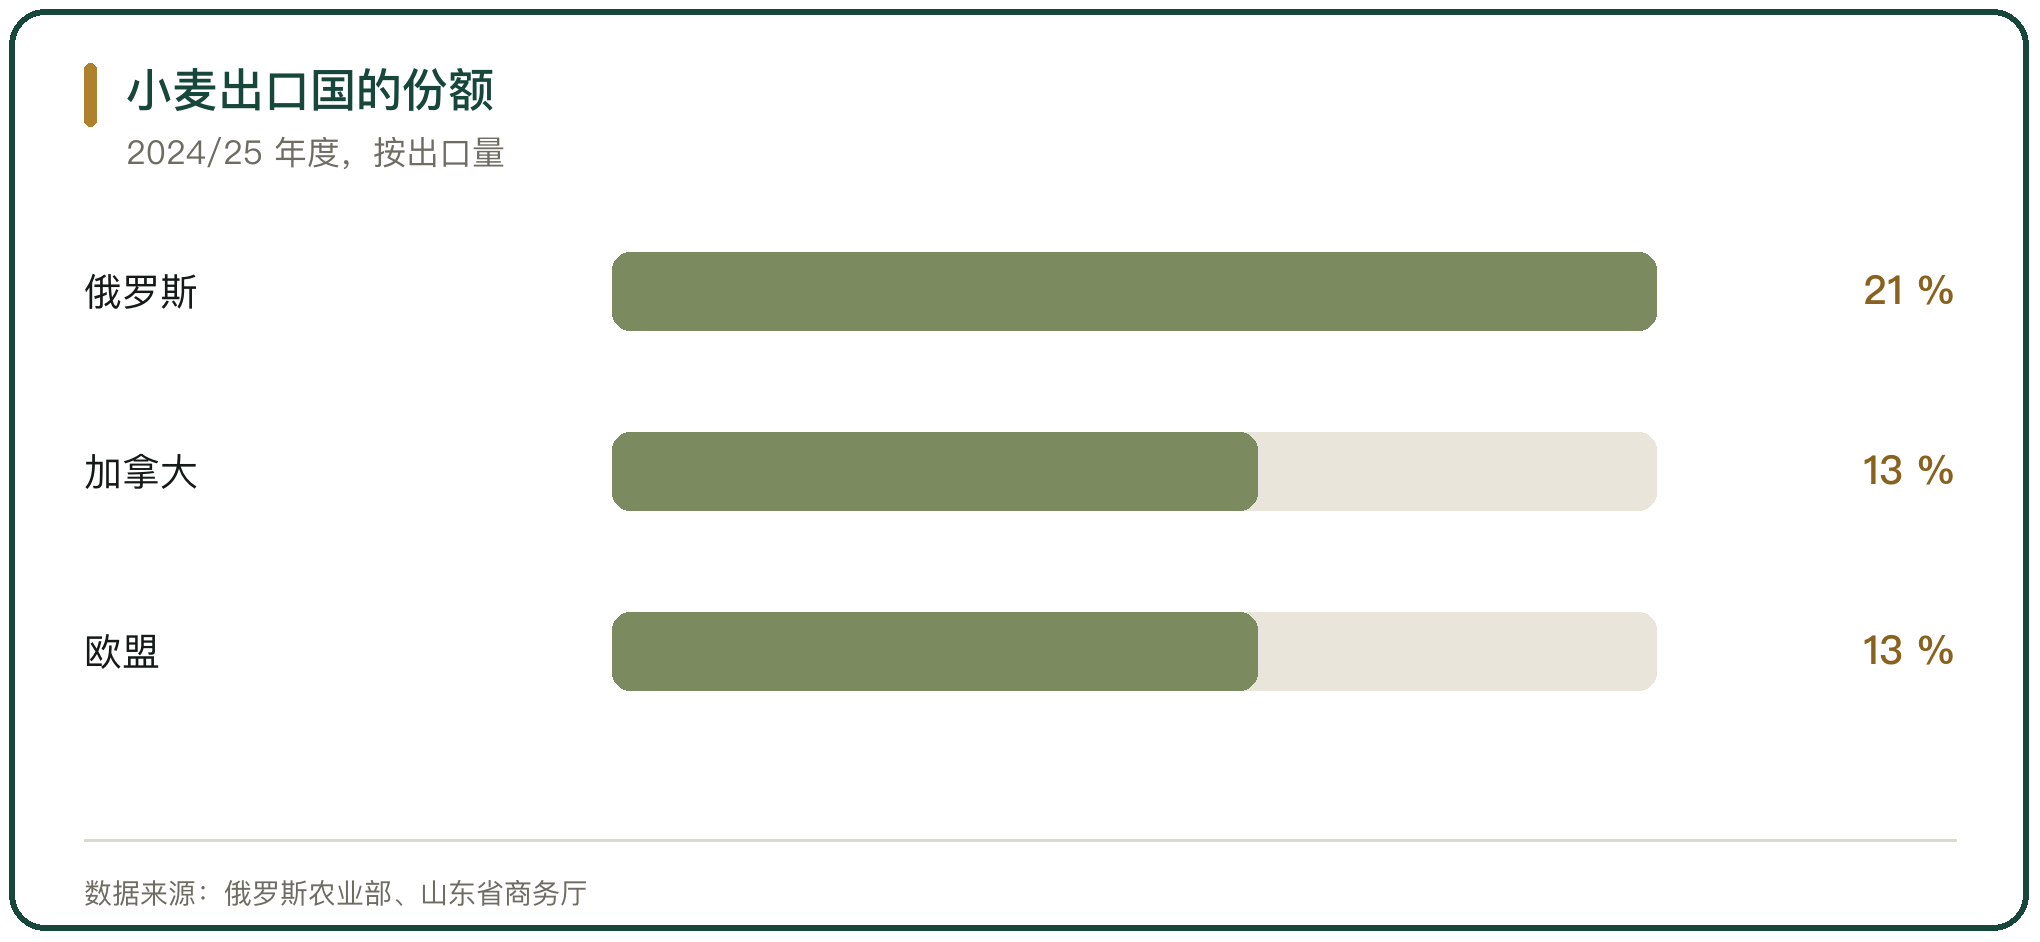
小麦的出口格局在近 5 年出现明显位移。俄罗斯在 2024/25 年度出口小麦约 4400 万吨,占全球出口量的 21%,继续保持第一位;加拿大与欧盟各占约 13%,排在第二与第三位。
俄罗斯份额的上升与出口机制的调整同时发生。俄罗斯农业部从 2021 年 6 月 2 日起对小麦、玉米、大麦的出口征收浮动关税,税率取基准价与指示价差额的 70%;2022 年 7 月起关税由美元计价改为卢布计价。
出口量的扩张与定价机制的改动叠加,改变了黑海小麦贸易的位置。
三、大豆贸易里的单一买家结构
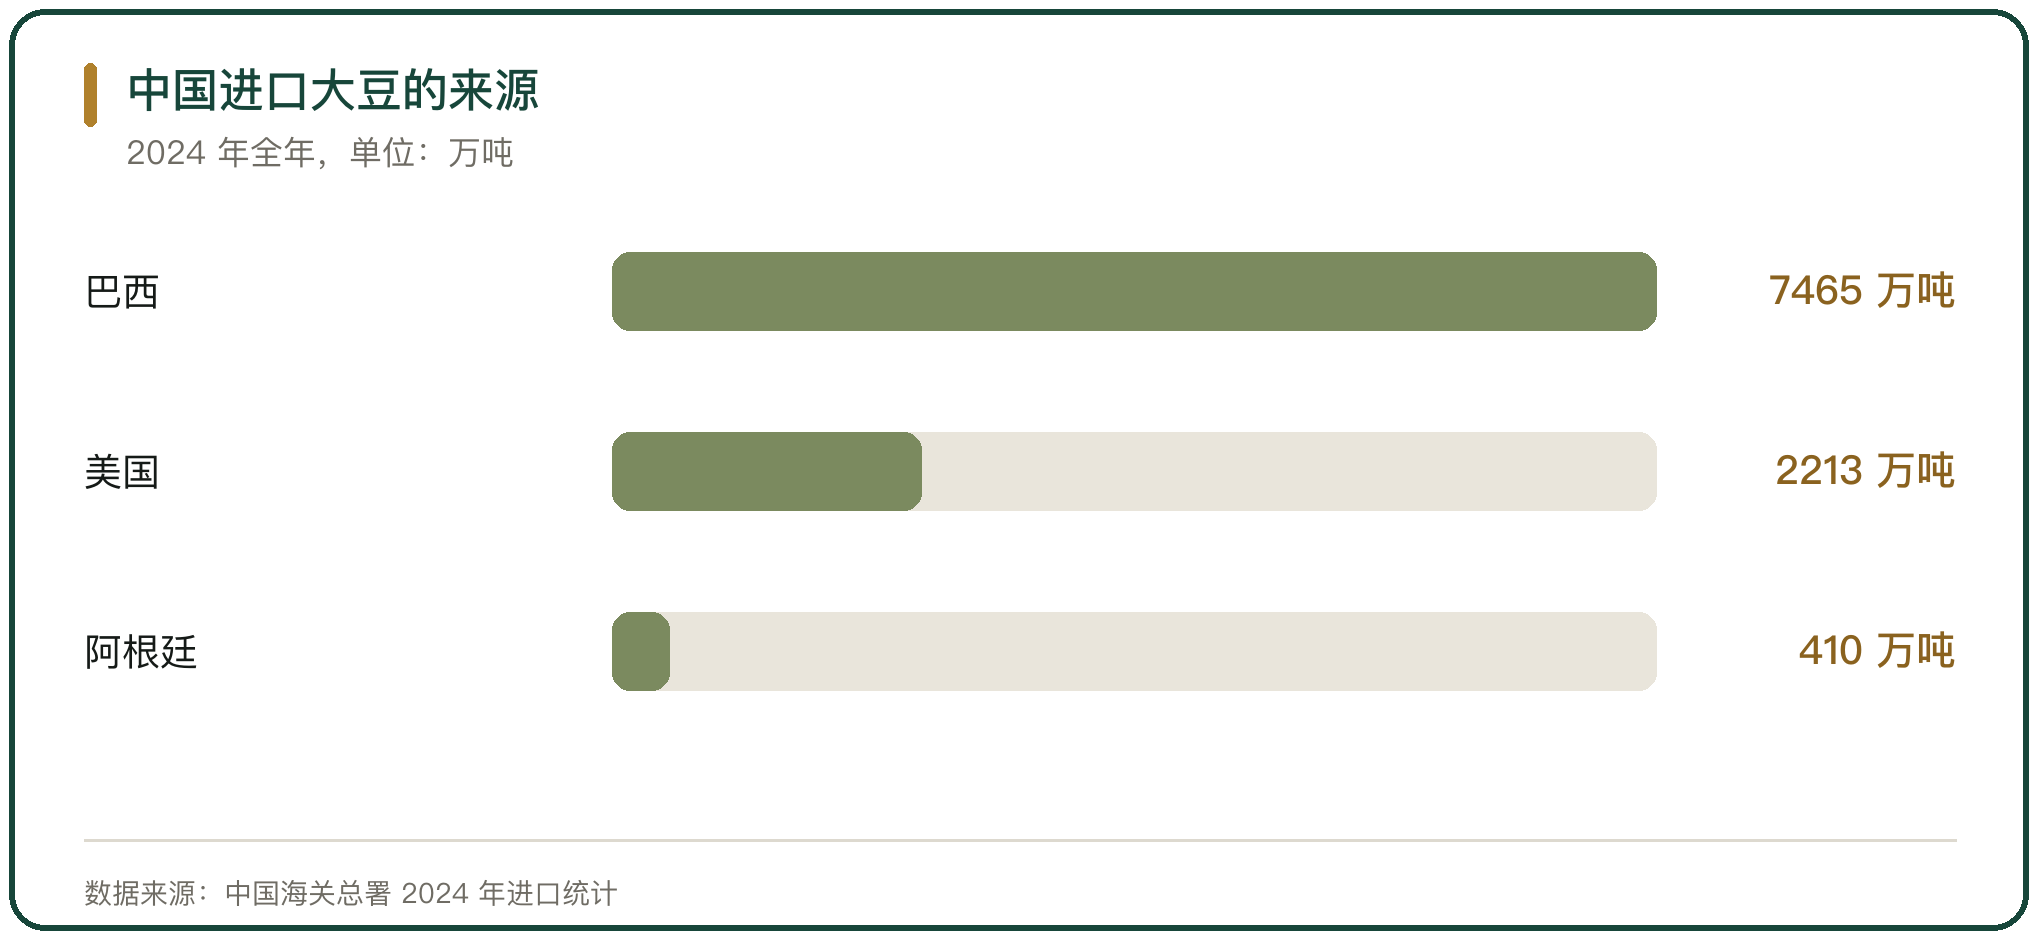
大豆的进口端高度指向一个市场。中国 2024 年进口大豆 1.0503 亿吨,占全球大豆贸易量的 60% 以上,其中自巴西进口 7465 万吨、占 71.1%,自美国进口 2213 万吨、占 21.1%,自阿根廷进口 410 万吨。
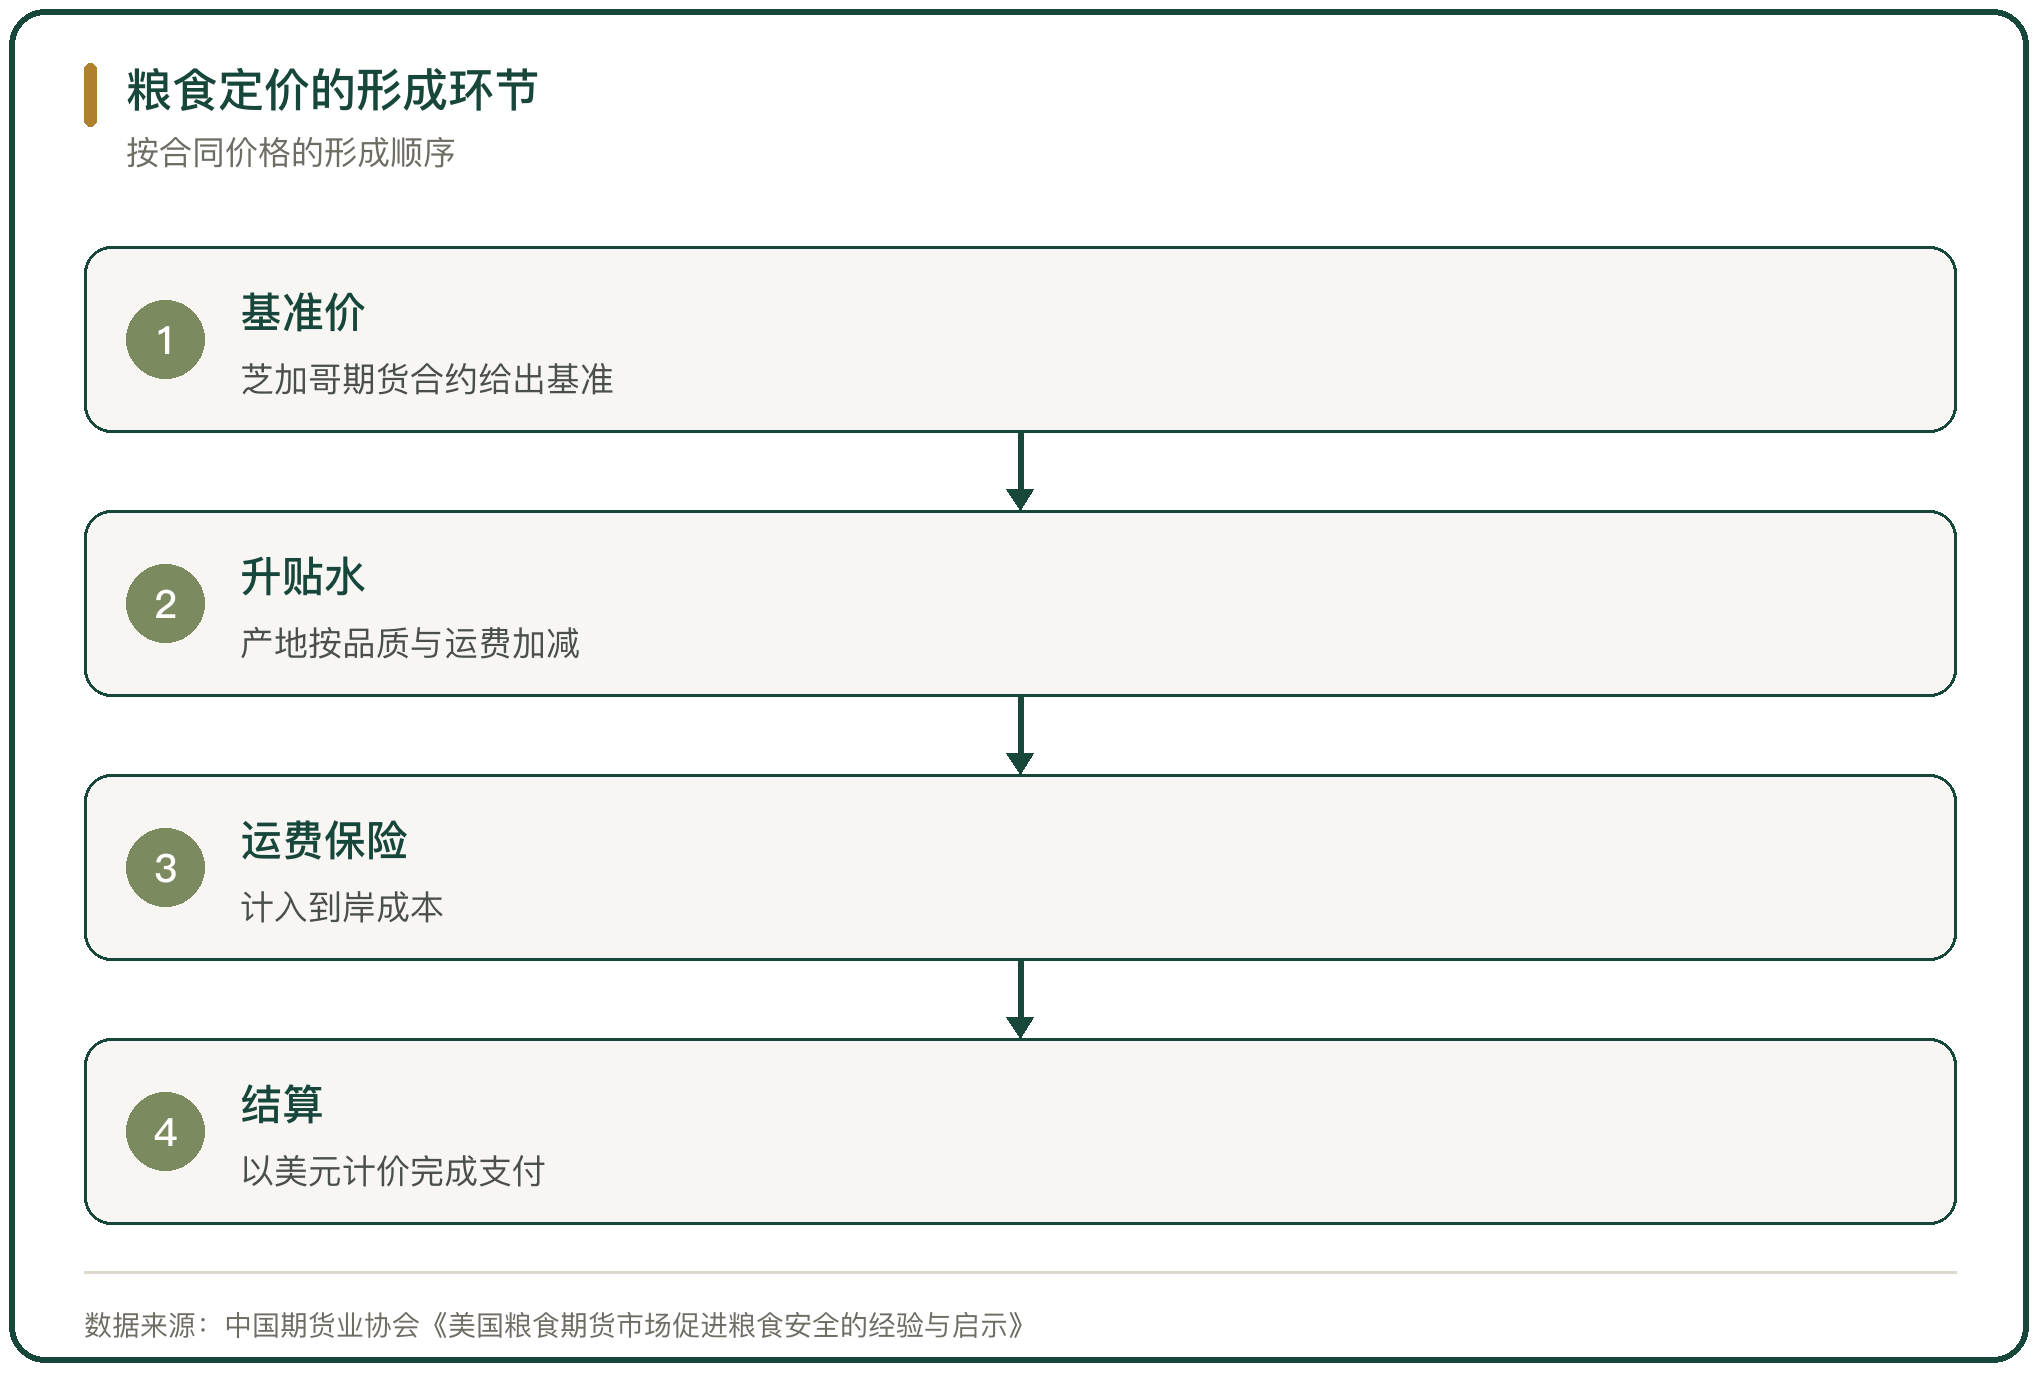
这种结构下,买方的实物需求量很大,价格的定法却不由买方给出。国际大豆贸易以芝加哥期货交易所的大豆合约为基准,再叠加产地升贴水与运费,形成最终的到岸价。
买家手里握着订单,卖家手里握着报价方式,两者不在同一侧。
四、大米出口的国别依赖
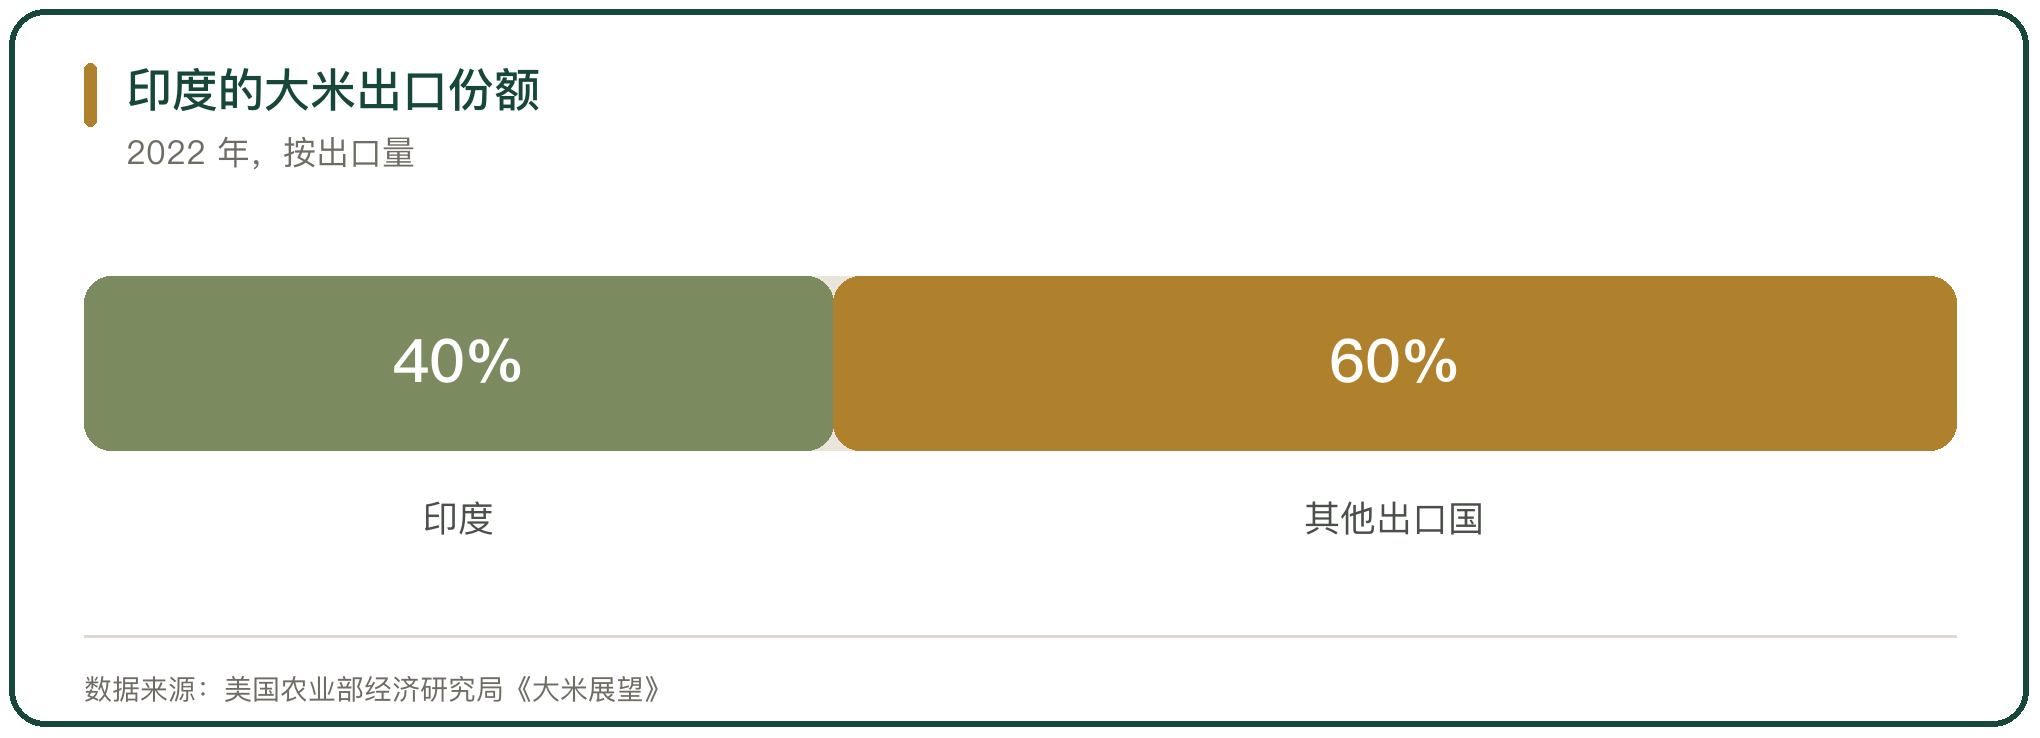
大米是全球贸易量最小、出口来源最集中的谷物。印度在 2022 年出口约 2200 万吨,占全球出口量的 40% 以上,超过泰国、越南、巴基斯坦与美国四国的合计。
2023 年 7 月 20 日,印度政府宣布禁止除巴斯马蒂大米以外的白米出口,8 月 25 日起对蒸谷米征收 20% 的出口关税。美国农业部经济研究局的跟踪显示,全球大米价格在 7 月底上涨 12% 到 14%,8 月继续攀升至 2008 年以来的高位。
出口来源集中在个别国家时,一项国内政策就足以改变国际报价。
五、黑海通道中断与替代路线
黑海是小麦与玉米的传统出口通道。2022 年 7 月 22 日,俄罗斯、乌克兰分别与土耳其和联合国签署农产品外运协议;到 2023 年 7 月协议中止前,约 3280 万吨农产品从乌克兰港口运往 45 个国家。
2023 年 7 月 17 日,俄罗斯宣布不再延长协议。消息传出后,世界小麦期货价格一度上涨 11%,联合国世界粮食计划署的采购来源也受到影响。欧盟以团结通道扩大乌克兰农产品的陆路出口作为替代。
一条海上通道的开合,会在数周内改变全球的到岸成本。
六、价格基准的所在
国际粮食贸易的定价方式是现货贸易、期货定价。芝加哥期货交易所在 1877 年推出小麦期货,目前全球 90% 以上的谷物期货交易在该交易所完成,玉米、大豆、小麦的报价成为全球基准。
基准价的形成也受信息发布的影响。美国农业部的供需报告按月发布,报告对产量与库存的修订会直接反映到期货价格上。中国期货业协会的研究指出,美国的大型粮食企业与金融机构持有大量场内与场外交割仓单,价格波动因此与库存并存。
基准价、升贴水与运费三段相加,构成多数进口合同的最终价格。
七、库存结构里的中国权重
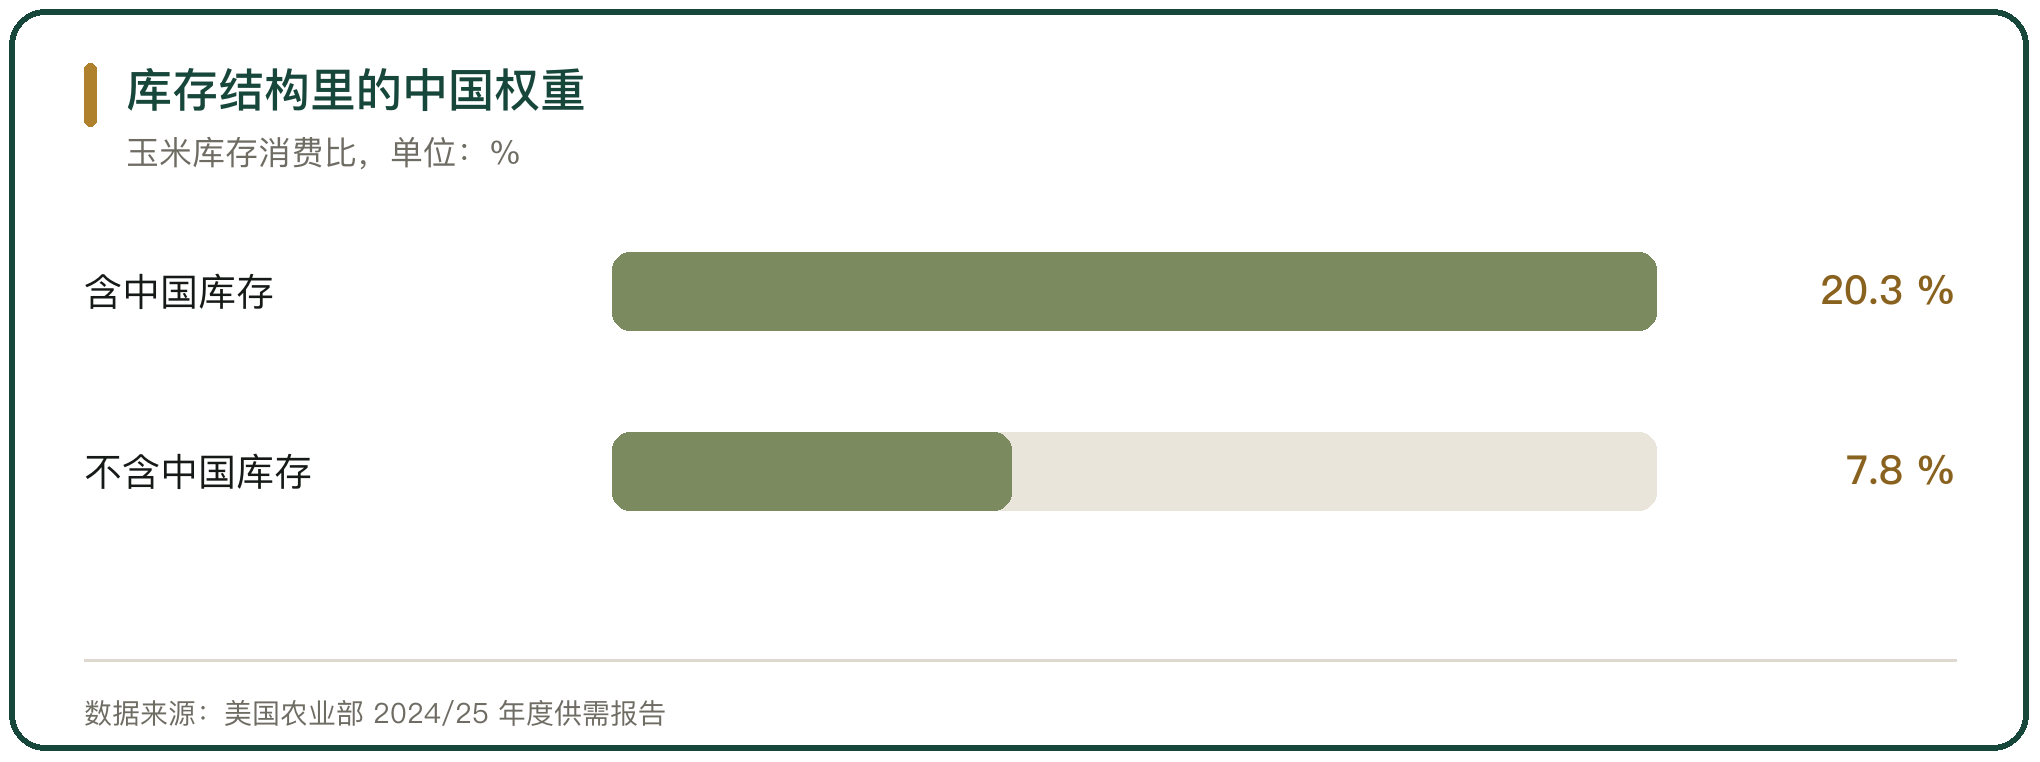
全球库存的分布在粮食流通里占据关键位置。美国农业部的估算显示,2024/25 年度中国玉米库存占全球的 70%,是 28 年来的最高比例;剔除中国以后,全球玉米期末库存约 8700 万吨,为 12 年来的低位,库存消费比 7.8%,是 1995/96 年度以来的最低水平。
国际谷物理事会的口径接近,认为中国持有全球约 50% 的谷物储备,且几乎没有出口意愿;剔除中国后,其余国家的可动用库存只能支撑约 49 天。
库存在中国手里,价格却在别处形成,两件事并存在同一张表上。
八、中国进口的实物量
中国是全球最大的粮食进口国之一。2024 年进口粮食含豆类共 1.5753 亿吨,比上年减少 2.3%,进口金额 690.2 亿美元、减少 15.6%;其中大豆 1.0503 亿吨、玉米 1364 万吨、小麦 1118 万吨、大麦 1424 万吨、高粱 866 万吨。
进口量与进口额的反向变动来自价格下行。2024 年中国玉米进口均价同比下降 17.06%,大豆下降 15.44%,量的增加没有带来支出同比例的上升。
进口量上升而支出下降,是 2024 年粮食贸易的特征。
九、价格下行的口径差异
粮农组织的价格指数给出另一组信息。2024 年全年粮农组织食品价格指数平均 122.0 点,比 2023 年下降 2.1%;谷物价格指数平均 113.5 点,下降 13.3%,从 2022 年的峰值连续 2 年回落。
同一年里,大米价格指数比 2023 年上涨 0.8%,达到 16 年来的名义高点;植物油价格指数上涨 9.4%。品类之间的方向并不一致,谷物的下行与大米、植物油的上行走在不同的轨道上。
按月度看,2024 年 12 月食品价格指数为 127.0 点,环比下降 0.5%、同比上涨 6.7%。
十、话语权落在哪几处
粮食流通的话语权可以拆到三个位置。基准价的形成在期货交易所,升贴水与运费的议定在跨国粮商与产地出口商,库存的调节在持有储备的国家手里。
中国在前一处参与有限,在中间一处以买方的身份出现,在后一处握有较大权重。2024 年全球约 6.73 亿人、占总人口 8.2% 处于饥饿状态,23 亿人面临中度或重度粮食不安全,粮农组织把食品价格高企列为 2020 年底以来的主要压力之一。
储备能平抑国内的短期波动,基准价决定长期成本,两者需要分开看。



写点看法