

国际粮商的流通控制力
一、四大家的规模与私有属性
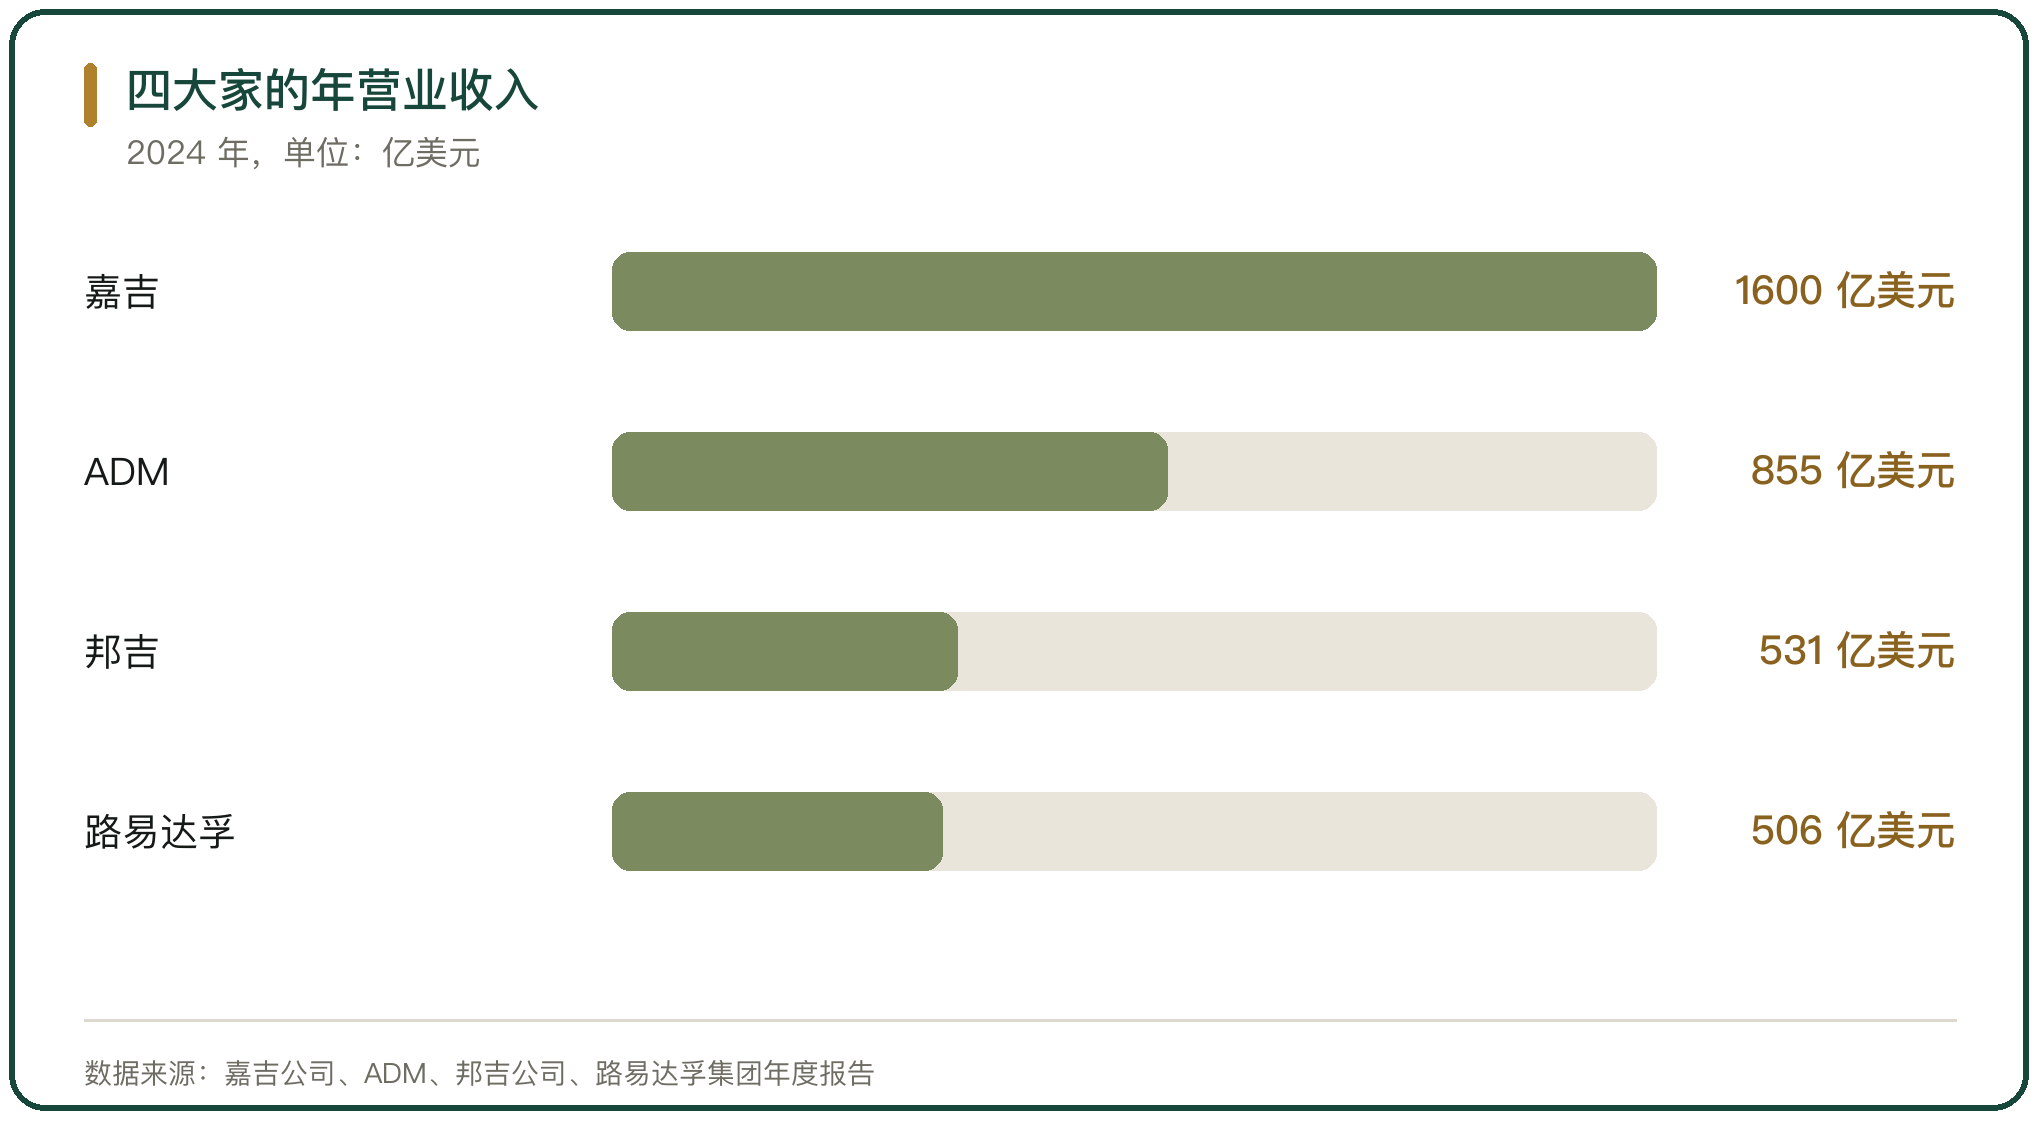
四家国际粮商分别是嘉吉公司、阿彻丹尼尔斯米德兰公司、邦吉公司与路易达孚集团。2024 年嘉吉营业收入 1600 亿美元,比上一财年的 1770 亿美元回落;ADM 营业收入 855 亿美元、净利润 18 亿美元;邦吉净销售额 531 亿美元;路易达孚净销售额 506 亿美元、贸易量比上年增长 17.4%。
四家里嘉吉保持私有,福布斯连续 4 年把它列为美国最大的非上市公司。私有结构让它不必按季度披露财务,经营决策的周期也更长。
规模以外,四家公司在同一个周期里同步收缩,压力来自共同的市场环境。
二、产地一侧的收储网络
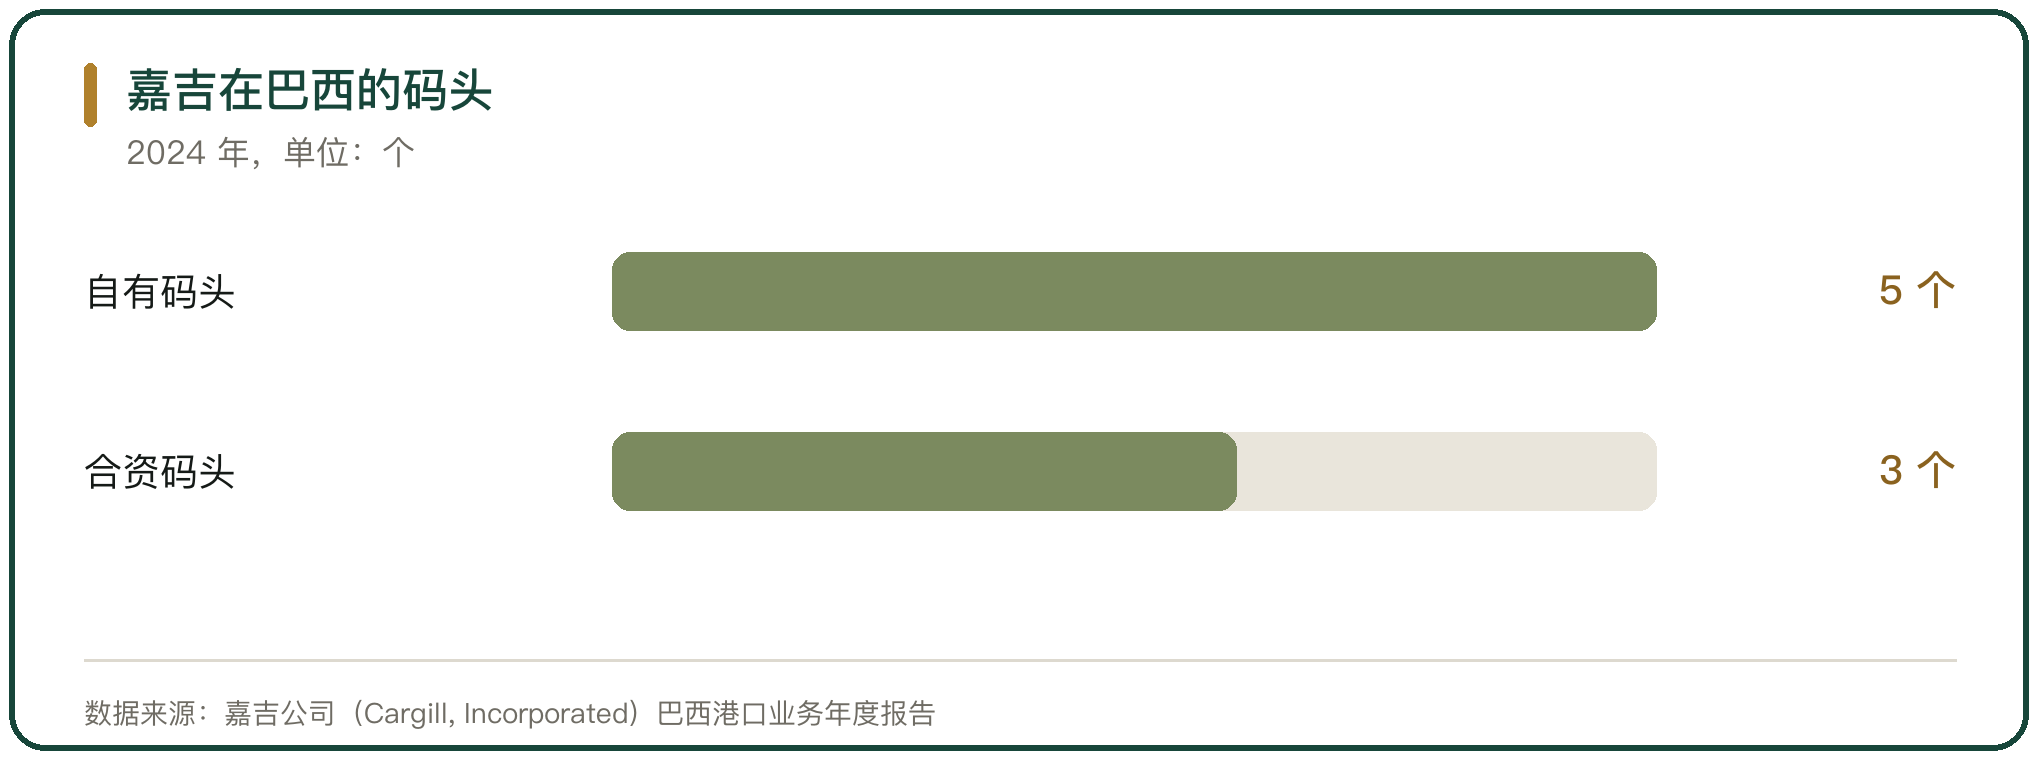
产地收储是控制力的起点。嘉吉在巴西拥有 5 个港口码头,并持有 3 家合资公司的股份;桑托斯出口码头由嘉吉与路易达孚合资,嘉吉占 40%、路易达孚占 60%,瓜鲁雅糖出口码头采取同样的合资方式。
桑塔伦的粮食码头 2003 年投运,2018 年完成扩建后年发运能力提高到 490 万吨,把马托格罗索州的大豆与玉米经塔帕若斯河转运出海。
把收购点、筒仓与码头连成一线,产地价格的形成就与这些设施绑在一起。
三、加工与压榨的产能
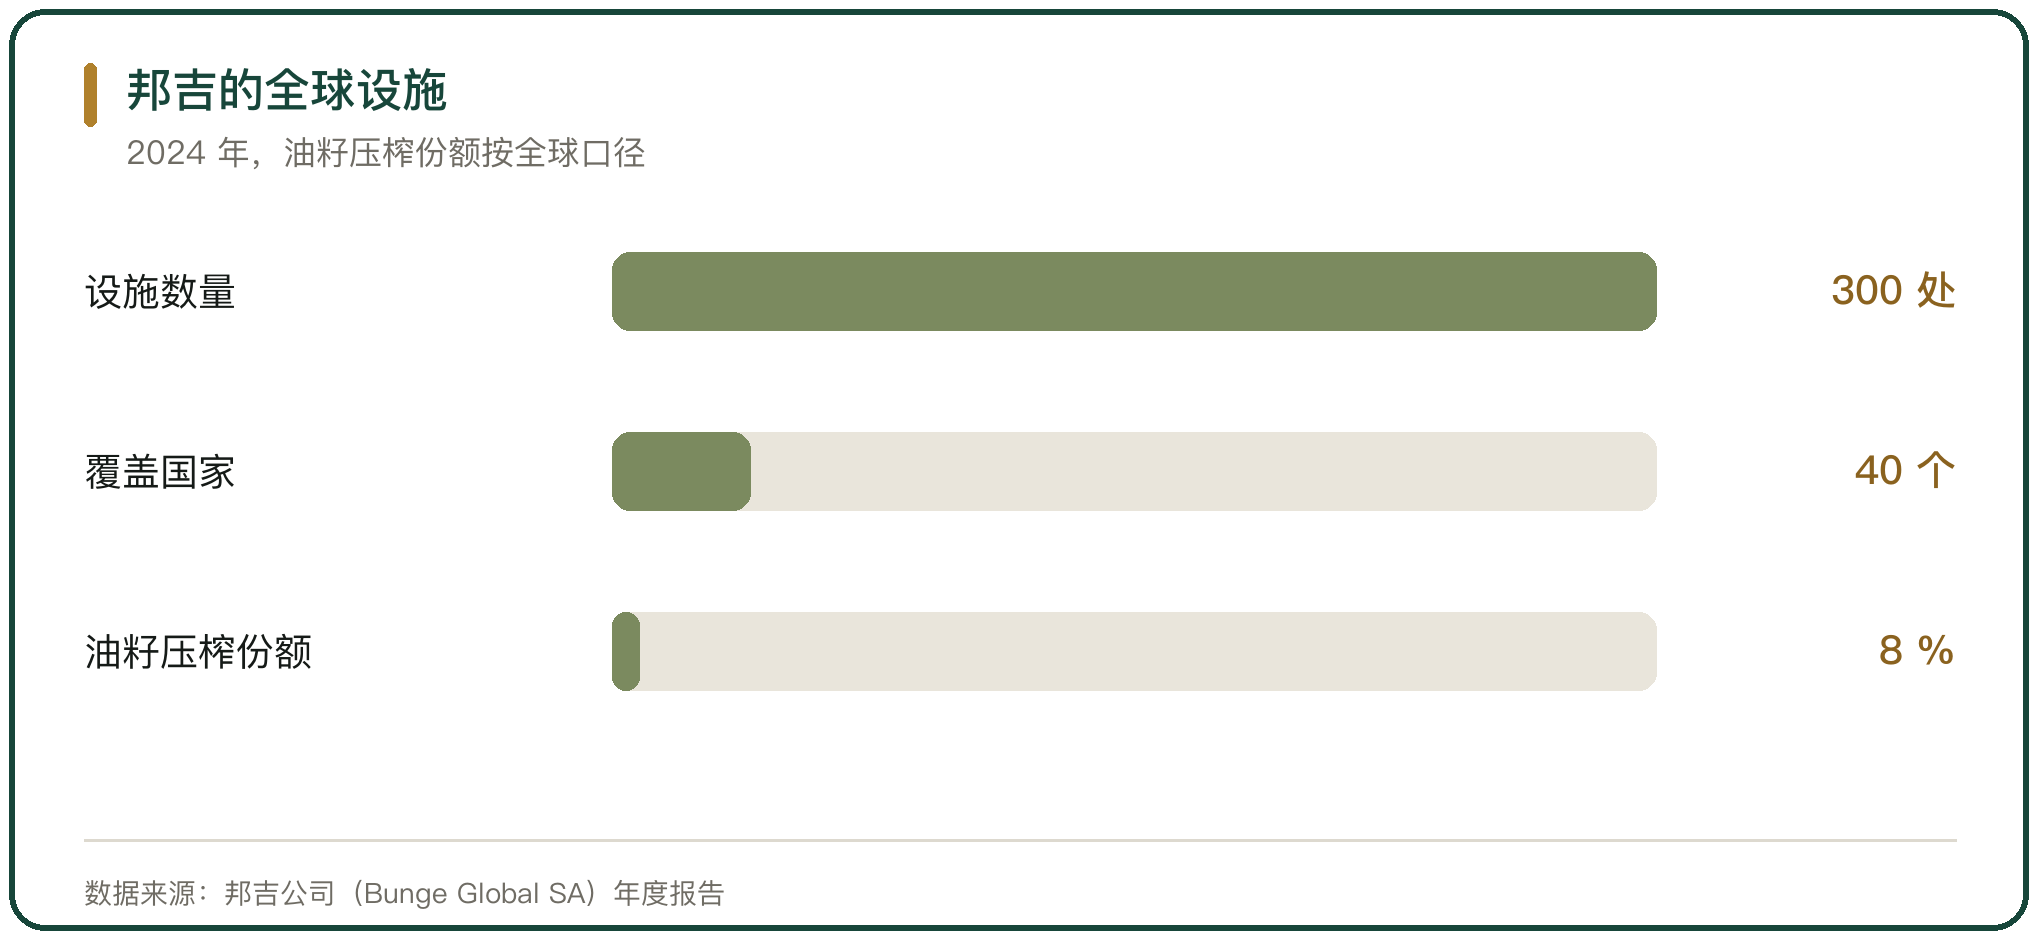
加工环节把贸易与实业接起来。邦吉在全球 40 多个国家运营约 300 处设施,包括港口、筒仓、油籽压榨厂与精炼厂,其油籽压榨能力约占全球的 8%。
ADM 拥有权属与租赁的港口码头 42 个,全球仓储容量 1800 万吨,采购与储存设施点 433 个,自有远洋船舶 3 艘、内河驳船 1800 艘。
加工产能决定了企业在产地能消化多少原料,也决定它在成品市场上的分销能力。
四、远洋运力与航线
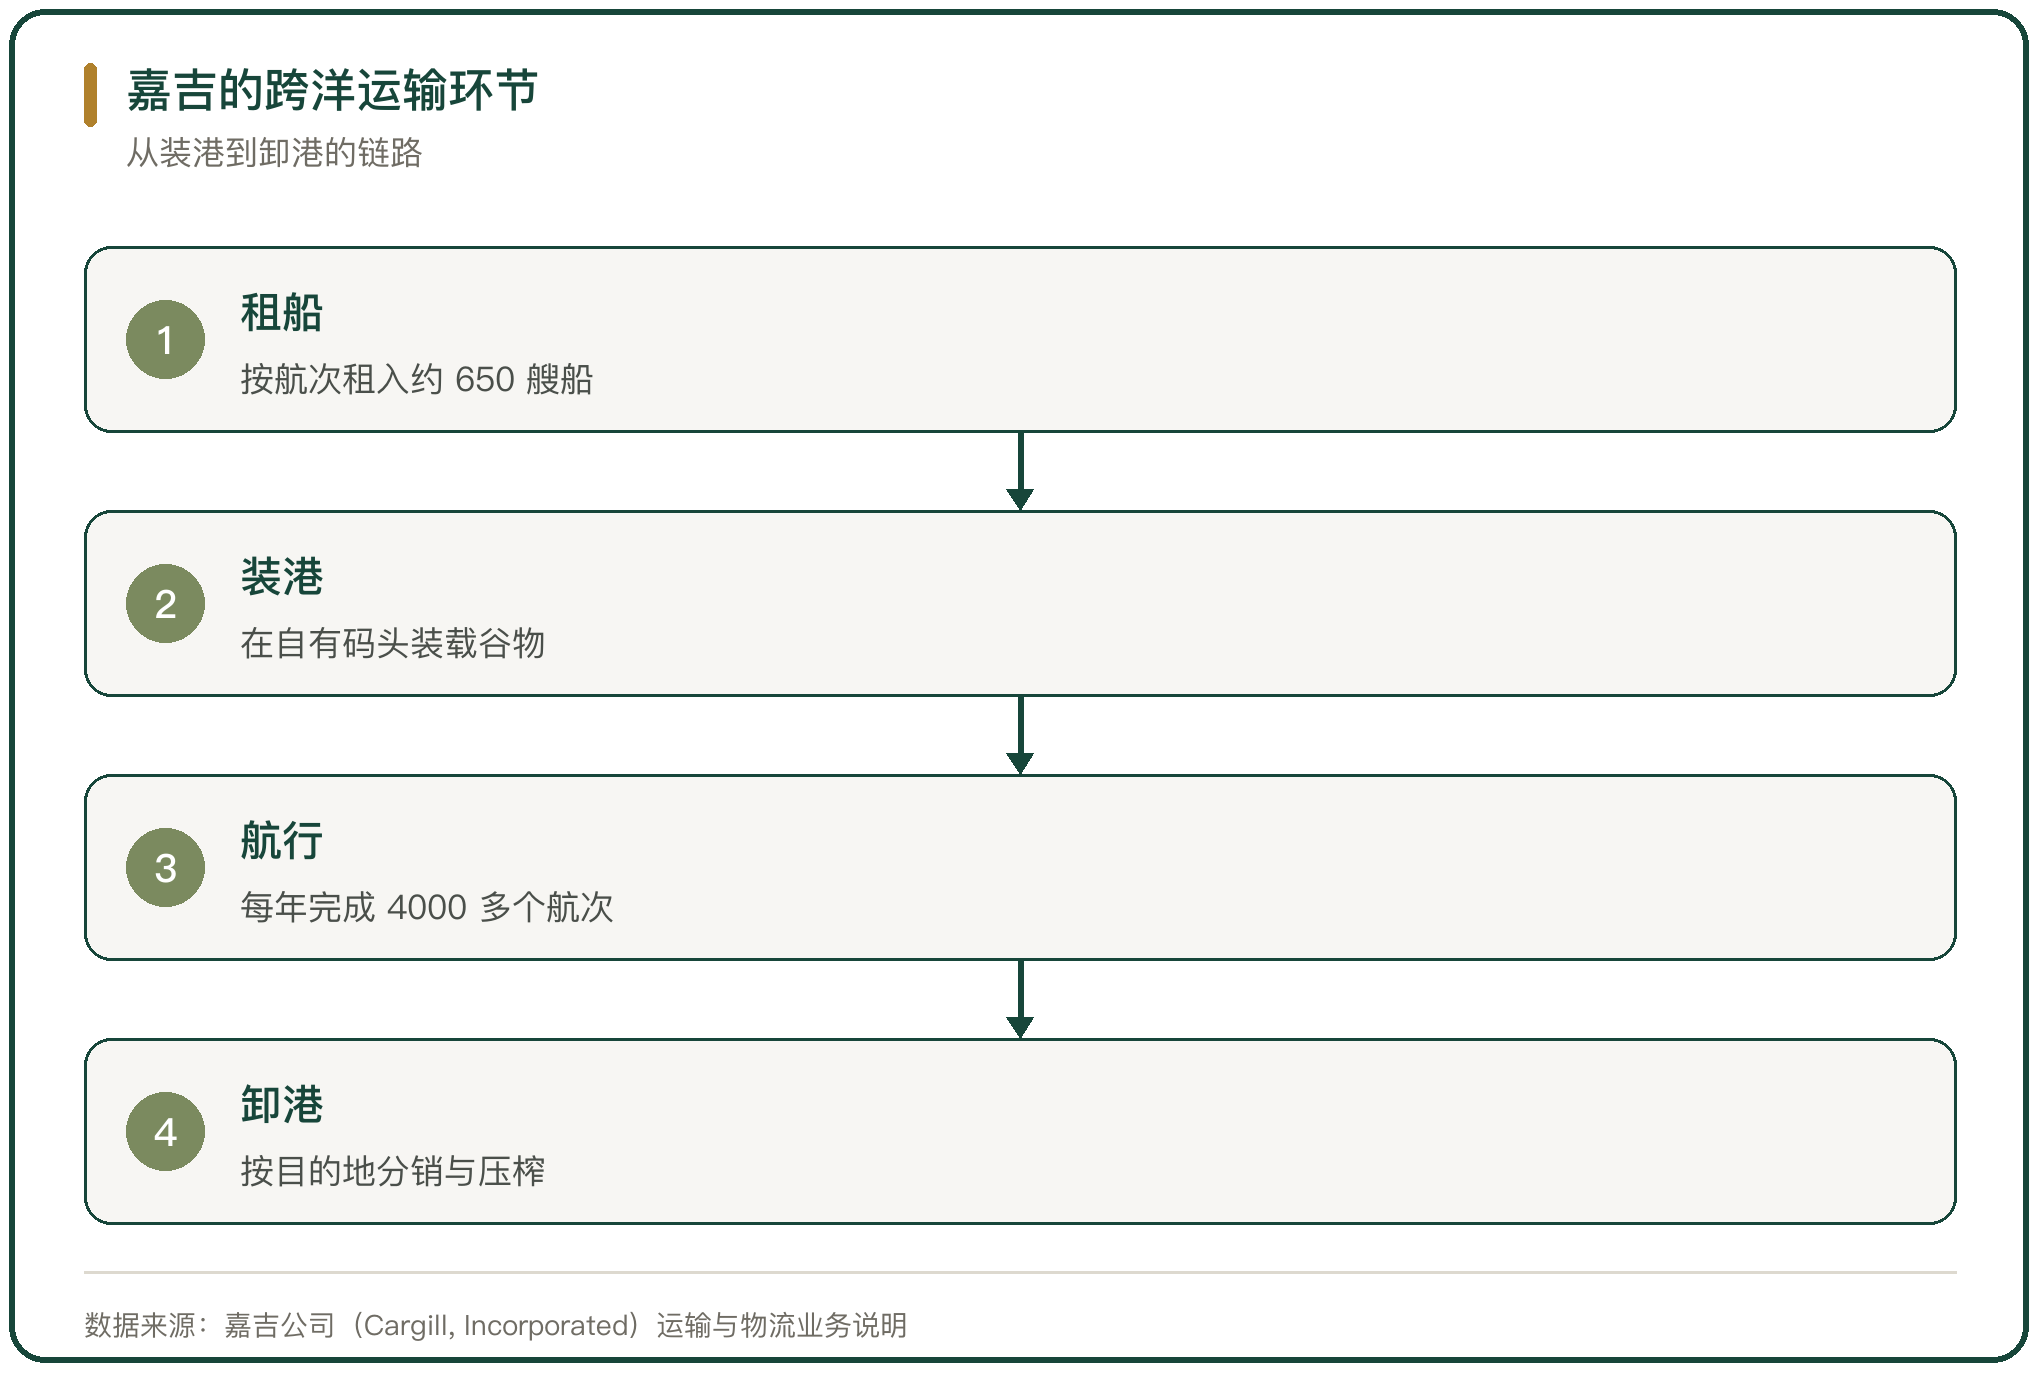
跨洋运输是控制力的第二段。嘉吉旗下的海运业务每天租入约 640 到 650 艘船,每年完成 4000 多个航次,运输约 2.25 亿吨干散货与液散货,业务范围包括谷物、铁矿石、煤炭、糖与肥料。
自有运力的意义在于运价波动时有一个缓冲。2025 年 9 月嘉吉与一家散货公司达成协议,收购对方租入船队交易簿中的一大部分,并与一家成品油轮船东合资成立加注燃料业务。
运力规模决定了企业在运费与船期上的议价空间。
五、定价与信息的位置
四家公司同时参与现货与期货两个市场。它们持有大量交割仓单与未平仓合约,在产地用基差合同锁定货源,在目的地按期货基准加升贴水报价。
信息也集中在几家手里。它们同时掌握产地库存、船期与目的地需求,价格判断的依据比单一买家更完整。中国期货业协会的研究指出,配方定价把合同价挂在此前形成的现货价格上,采购方可以减少当周的现货采购来压低这个基准。
控制力落在信息、运力与仓储三处设施的叠加上。
六、中粮集团的追赶
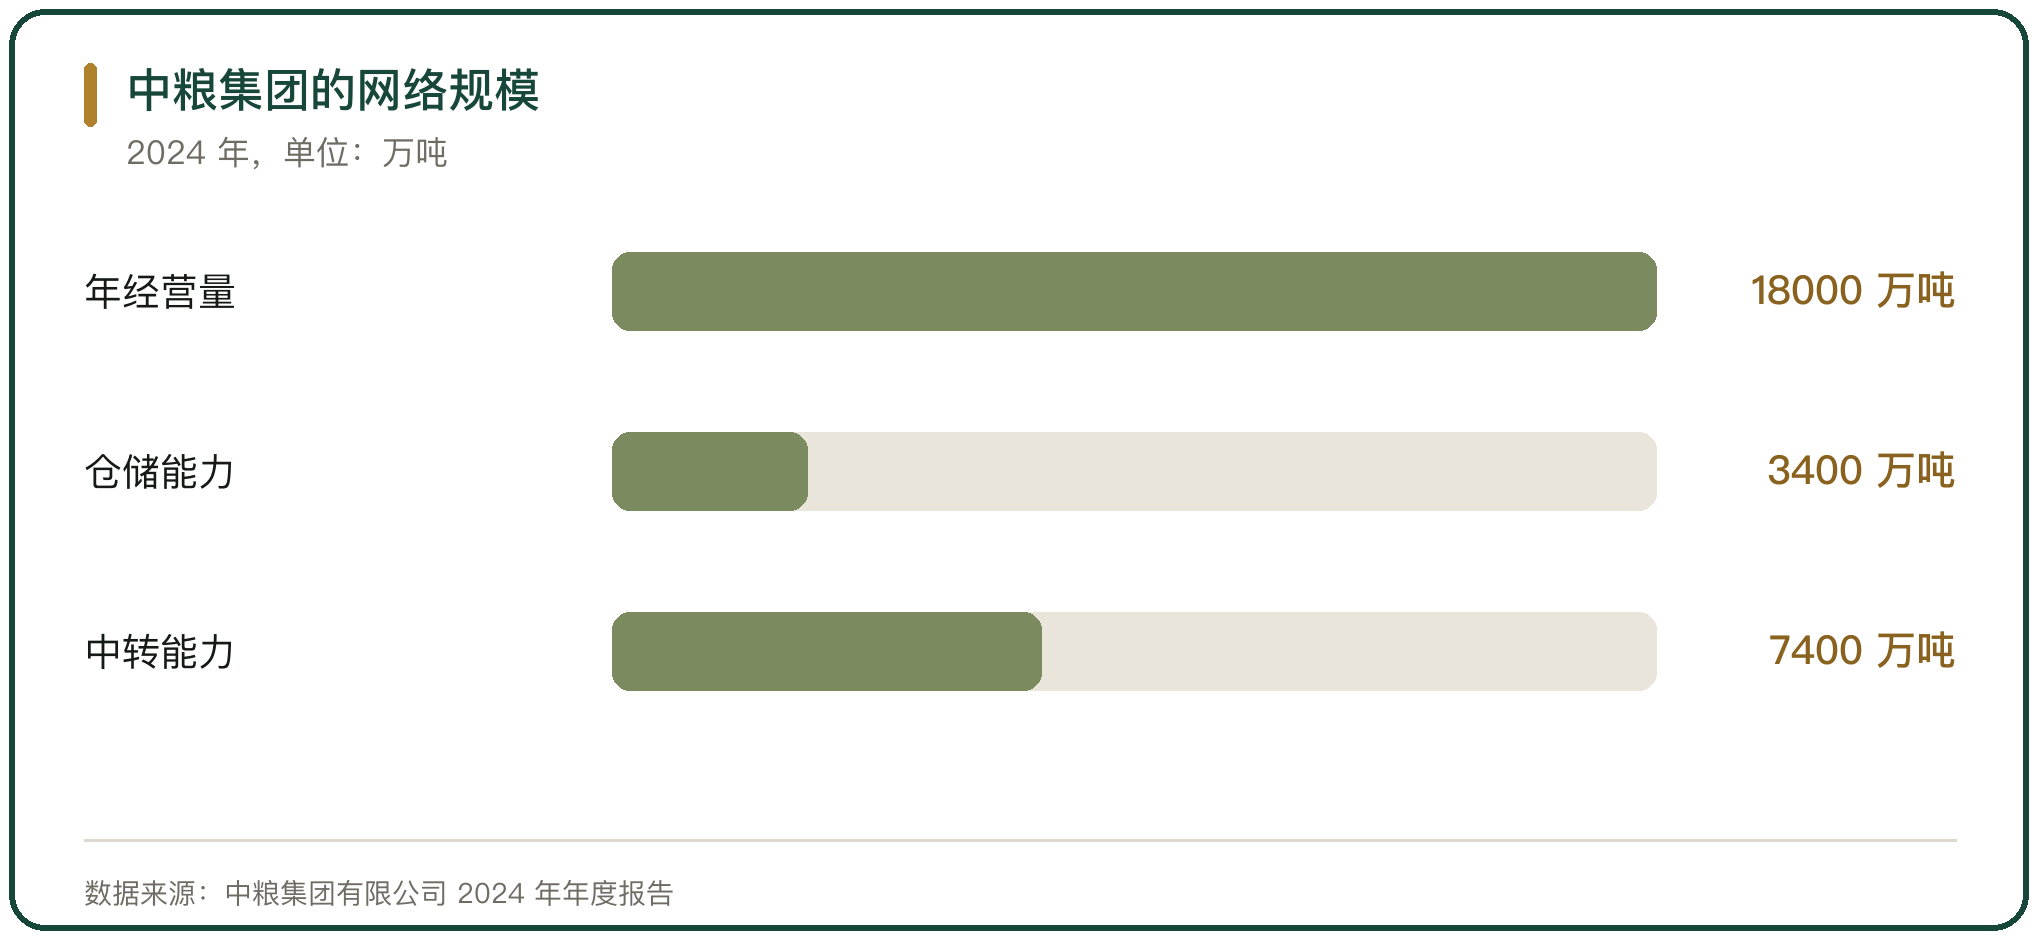
中粮集团是规模上最接近四大家的中国粮商。2024 年它的营业总收入 6350 亿元,资产总额突破 7000 亿元,全球年经营量近 1.8 亿吨、全球仓储能力超 3400 万吨、全球中转能力 7400 万吨、加工能力超 1.05 亿吨。
海外平台中粮国际在 36 个国家有 12 万名员工,2024 年营业收入 385 亿美元,资产分布在南北美洲、欧洲、非洲与亚太,在巴西桑托斯、阿根廷罗萨里奥、美国圣路易斯、罗马尼亚康斯坦察等地拥有中转基地。
规模已经进入第一梯队,盈利水平仍有差距,两件事需要分开看。
七、丰益国际与在华粮油业务
丰益国际走的是另一条路径。它 2024 年营业收入 673.79 亿美元、核心净利润 11.6 亿美元;中国业务由其投资的益海嘉里集团承担,2024 年营业收入 2388.66 亿元,接近母公司营收的一半。
这家公司的控制力更多落在加工与品牌上。金龙鱼品牌的稻米油 2024 年进入美国开市客门店,是中国产地的食用油品牌首次进入该渠道;沈阳的中央厨房园区在 2024 年部分投产。
从大宗贸易到终端品牌,控制力可以落在链路的不同位置。
八、并购带来的资产跳升
中粮的海外资产是通过并购建起来的。2014 年 10 月,中粮完成收购荷兰尼德拉 51% 的股权与香港来宝农业 51% 的股份,交割后资产超过 570 亿美元、仓储能力 1500 万吨、年加工能力 8400 万吨、年港口中转能力 4400 万吨。
并购带来的还有网络。尼德拉的粮食分销网络覆盖 18 个国家和地区,来宝农业的分支机构分布在 29 个国家和地区;2016 年中粮通过中粮农业在乌克兰投资 7500 万美元建设码头,为黑海地区的粮食贸易提供支点。
资产并购之后,整合与盈利是更长的一段路。
九、周期下行里的收缩
2024 年以来,粮商面对的是农产品价格回落。嘉吉在 2024 财年的营业收入从 1770 亿美元降到 1600 亿美元,随后宣布把全球员工减少约 5%,按 16 万人的规模计算涉及约 8000 个岗位,明尼苏达州韦扎塔的一处办公中心计划裁减 475 人。
ADM 同期提出在 3 年内削减 5 亿到 7.5 亿美元成本,全球减少 600 到 700 个岗位;邦吉把利润重心转向与维特拉合并后的协同效应。
规模优势在下行周期里不能直接转成利润,四家公司都在压缩成本。
十、控制力的构成
把四家公司的资产拆开看,控制力由三段设施组成。产地一侧是收购点与筒仓,中间是压榨与精炼产能,外侧是港口码头与远洋运力;三段连起来,一家公司就能完成从农场到目的地的全程。
中国粮商在规模上已经接近,在盈利与网络密度上仍有差距。国际粮商的控制力来自长期的资产投入与信息积累。
衡量这类控制力,要看仓储、码头与运力能不能在新市场上复制,营业收入只是其中一个侧面。



写点看法