

央企的考核机制与经营行为
关键词 中央企业经营业绩考核一利五率工资总额中粮集团中储粮集团
一、央企考核机制的制度文本
考核的第一份制度文本是《中央企业负责人经营业绩考核办法》,2019 年 3 月 1 日由国务院国资委以国资委令第 40 号公布,自 2019 年 4 月 1 日起施行,是 2003 年央企负责人经营业绩考核制度建立以来的第 5 次调整(中国政府网)。
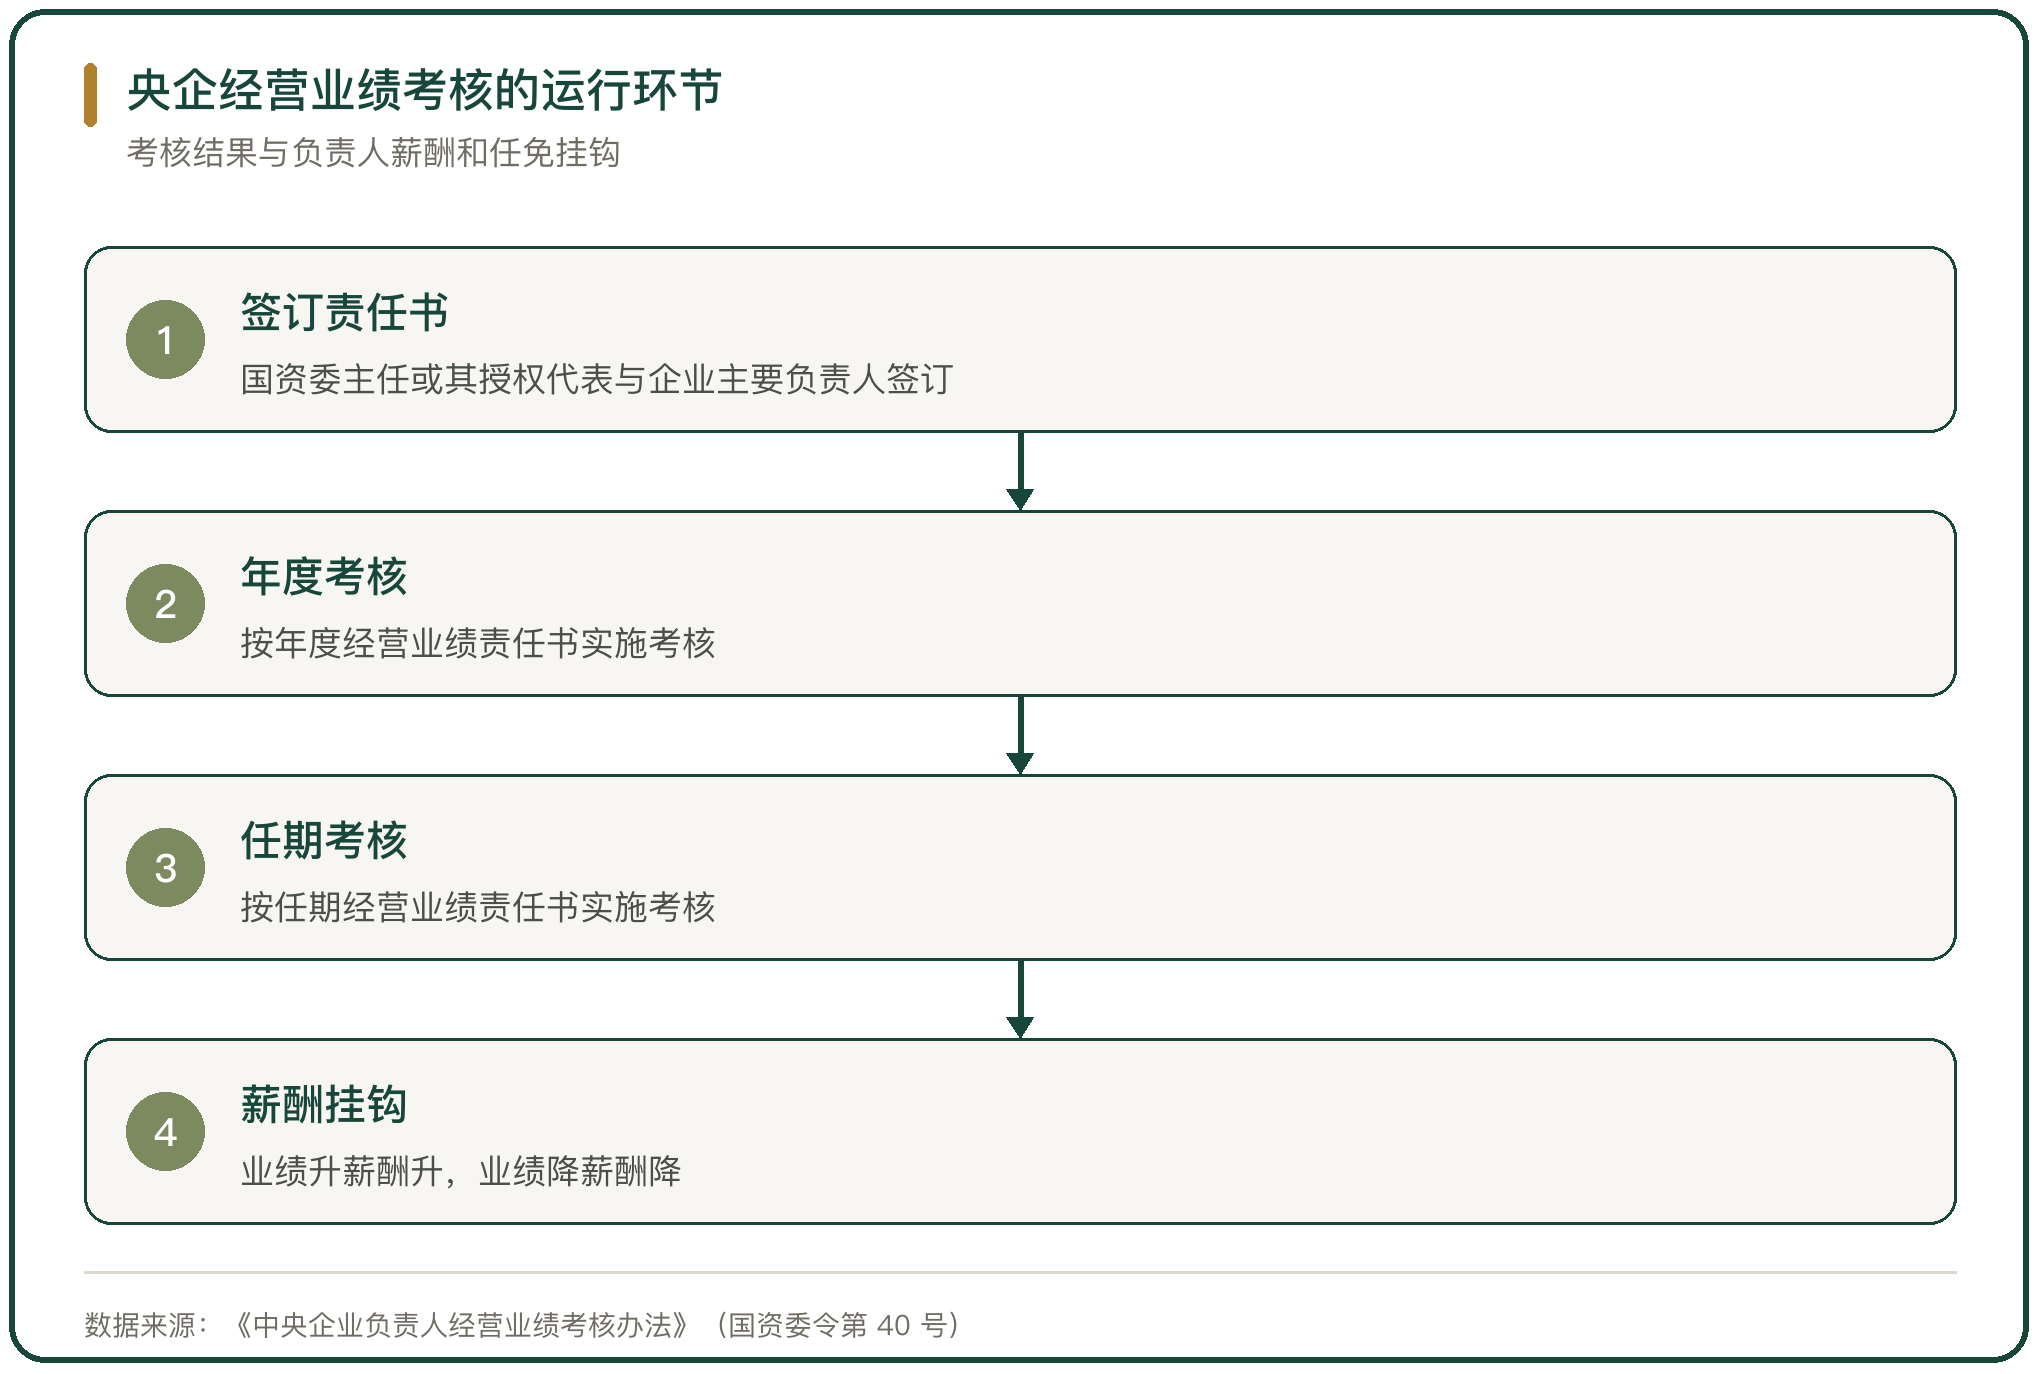
考核方式是签订责任书。年度经营业绩考核和任期经营业绩考核,采取由国资委主任或者其授权代表与企业主要负责人签订经营业绩责任书的方式进行(国资委令第 40 号第四条)。
考核指标按「少而精」原则选取,覆盖效益效率、科技创新、结构调整、国际化经营、保障任务、风险管控、节能环保等方面(国务院国资委)。
二、商业类与公益类的分类考核
分类考核按企业功能定位展开。对商业类企业,办法更加突出效益效率指标考核,用净利润替换利润总额,保留经济增加值作为年度考核基本指标;用全员劳动生产率替换总资产周转率,保留国有资本保值增值率作为任期考核基本指标(国务院国资委)。
对公益类企业,办法坚持经济效益和社会效益相结合,把社会效益放在首位,重点考核产品服务质量、成本控制、营运效率和保障能力;年度考核取消利润总额指标,保留经济增加值指标,任期经济效益指标只考核国有资本保值增值率(国务院国资委)。
分类的依据是企业的功能定位。中粮集团是商业类企业,中储粮集团是公益类企业,两家的考核重点不同。
三、经营指标体系的调整
经营指标体系经历了几次调整。2020 年首次形成「两利三率」指标体系,包含净利润、利润总额、营业收入利润率、资产负债率和研发经费投入强度;2021 年增加全员劳动生产率指标,完善为「两利四率」;2023 年优化调整为「一利五率」(云浮市人民政府门户网站)。
调整的动作是替换指标。用净资产收益率替换净利润指标,用营业现金比率替换营业收入利润率,保留利润总额、资产负债率、研发经费投入强度、全员劳动生产率 4 个指标(经济参考报 2023 年 1 月报道,国务院国资委)。
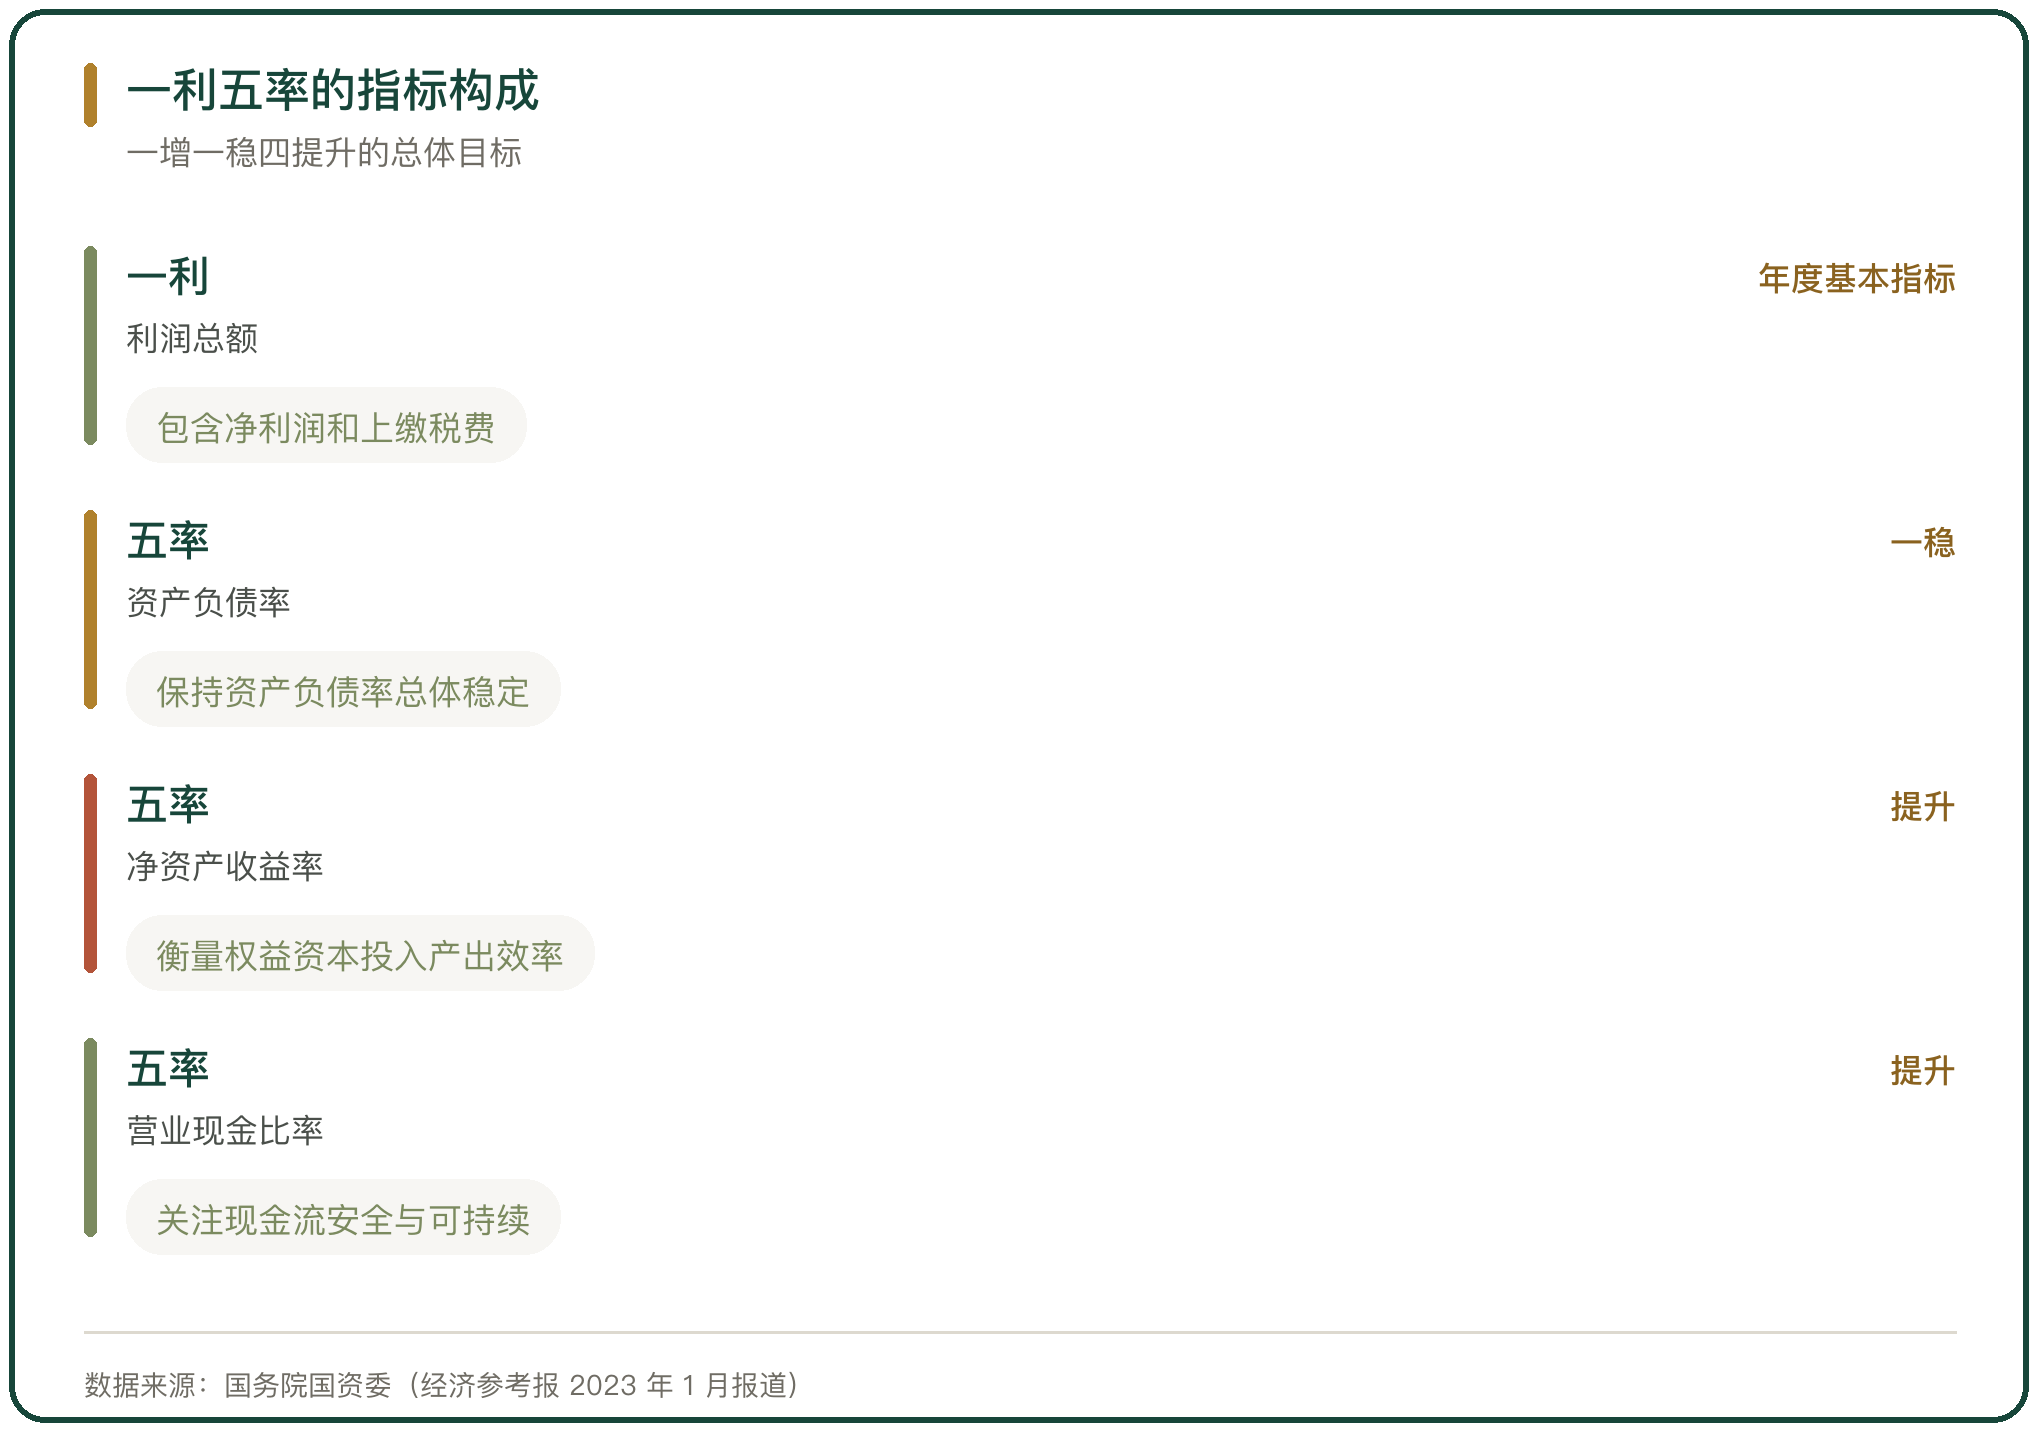
2023 年的总体目标是「一增一稳四提升」:利润总额增速高于全国 GDP 增速,资产负债率稳定在 65% 左右,净资产收益率、研发经费投入强度、全员劳动生产率、营业现金比率 4 个指标实现提升(国务院国资委)。
四、一利五率的指标构成
「一利」指利润总额。利润总额包含净利润和上缴税费,能反映企业为社会创造的价值,也可直接体现对 GDP 的贡献(中国经济网 2023 年 2 月 14 日)。
「五率」指资产负债率、研发经费投入强度、全员劳动生产率、净资产收益率、营业现金比率。净资产收益率衡量企业权益资本的投入产出效率,营业现金比率推动企业关注现金流的安全与可持续投资能力(中国经济网 2023 年 2 月 14 日)。
指标设计对应监管要求。国资委的表述是「要有利润的收入和要有现金的利润」,引导企业关注投入产出效率与经营活动现金流。
五、工资总额与效益的挂钩
工资总额管理是考核机制的配套制度。《中央企业工资总额管理办法》以国资委令第 39 号公布,自 2019 年 1 月 1 日起施行,是国资委首次以委令形式公开发布的中央企业工资总额管理制度文件(中国政府网)。
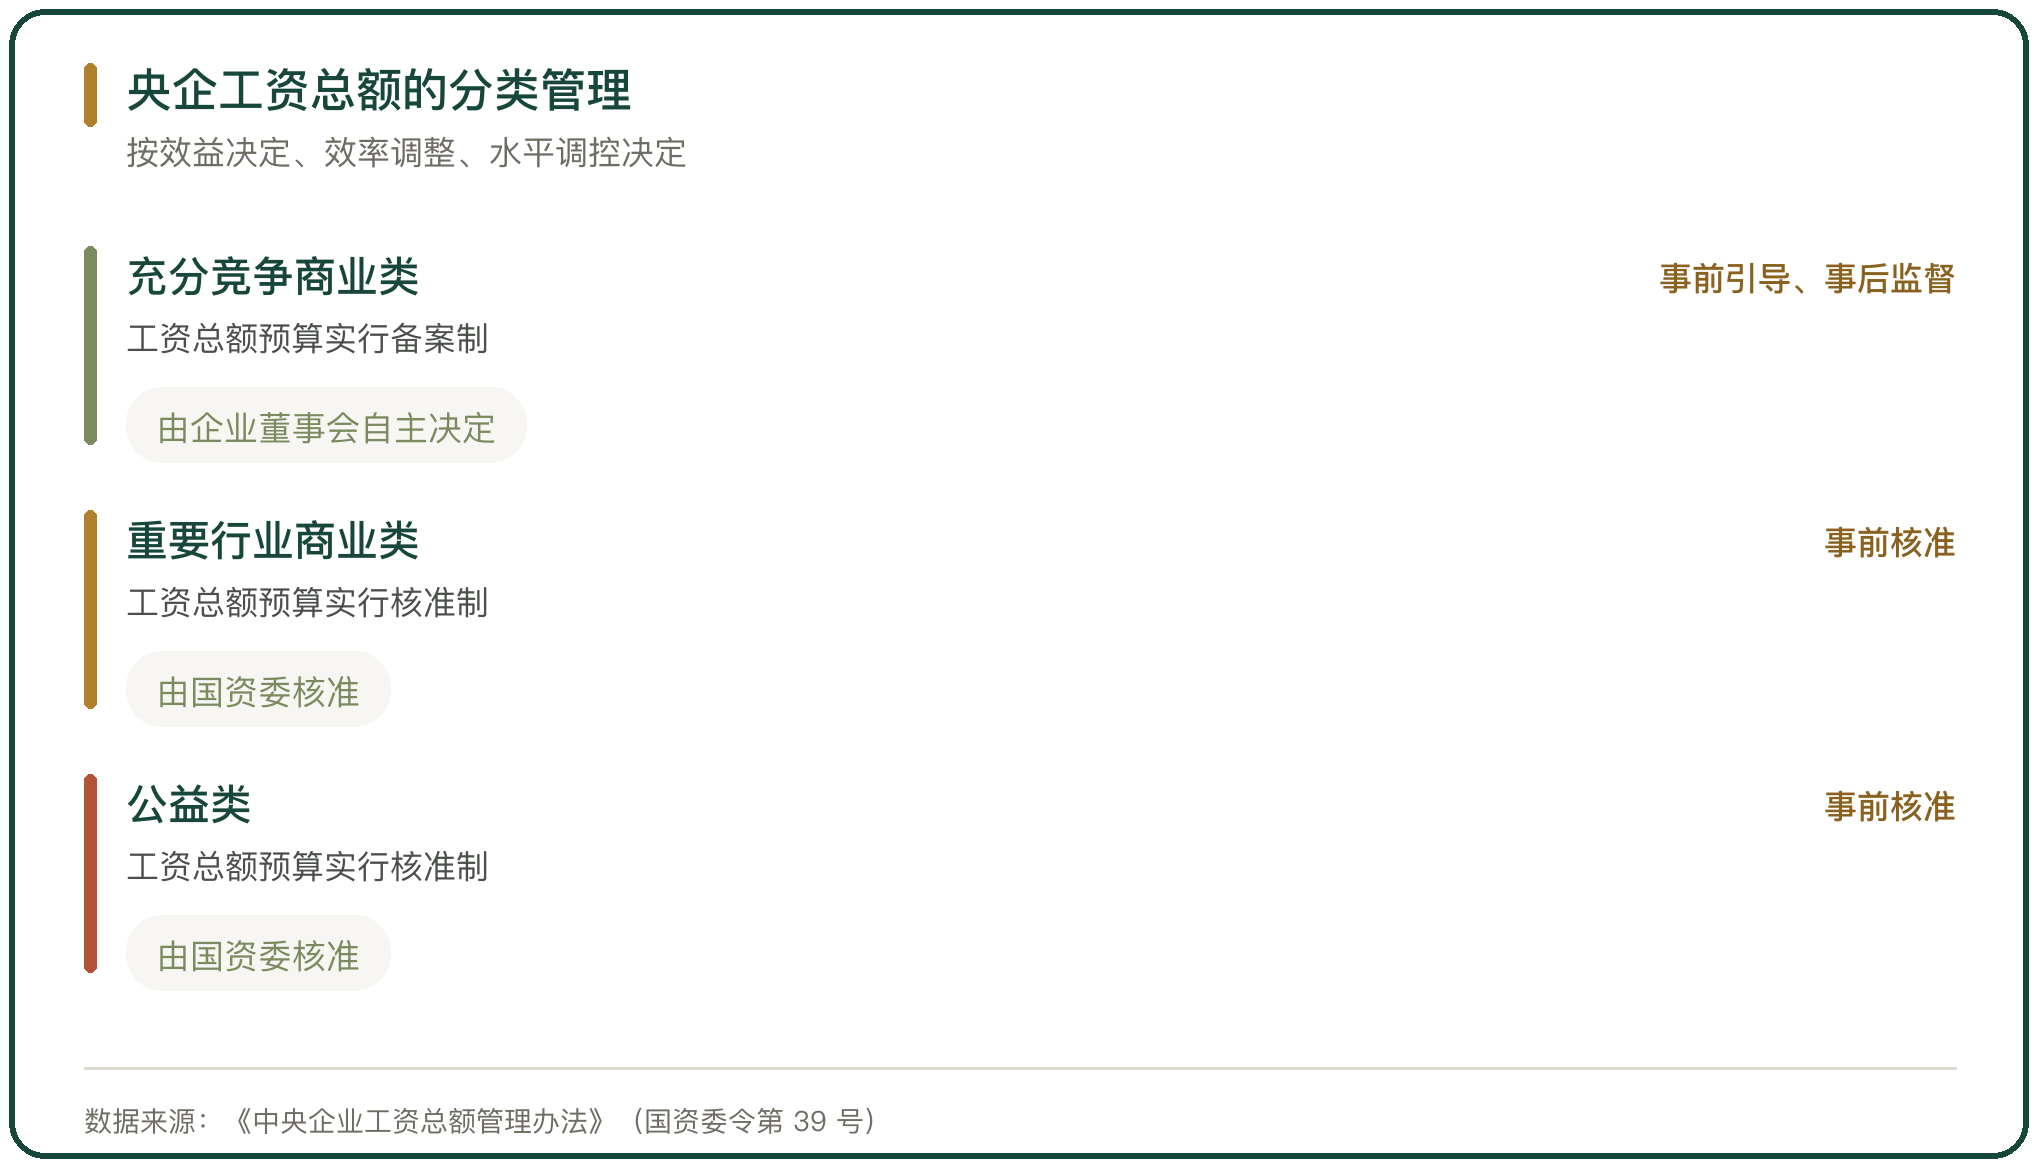
工资总额预算按效益决定、效率调整、水平调控 3 个环节决定。工资总额增长主要与企业经济效益增幅挂钩联动;工资总额增幅根据人工成本投入产出效率、劳动生产率等指标对标调整(国务院国资委)。
管理方式分类。主业处于充分竞争行业和领域的商业类央企,工资总额预算原则上实行备案制管理,由企业董事会自主决定年度工资总额预算;关系国家安全、国民经济命脉的商业类央企和公益类央企,工资总额预算继续实行核准制管理(国资委令第 39 号)。
六、中粮集团的经营行为
中粮集团按商业类企业经营。集团是国有资本投资公司试点,2016 年全面启动改革,集团总部是资本运营中心,下辖专业化公司,形成「小总部、大产业」的管控架构(国务院国资委、新华网 2018 年报道)。
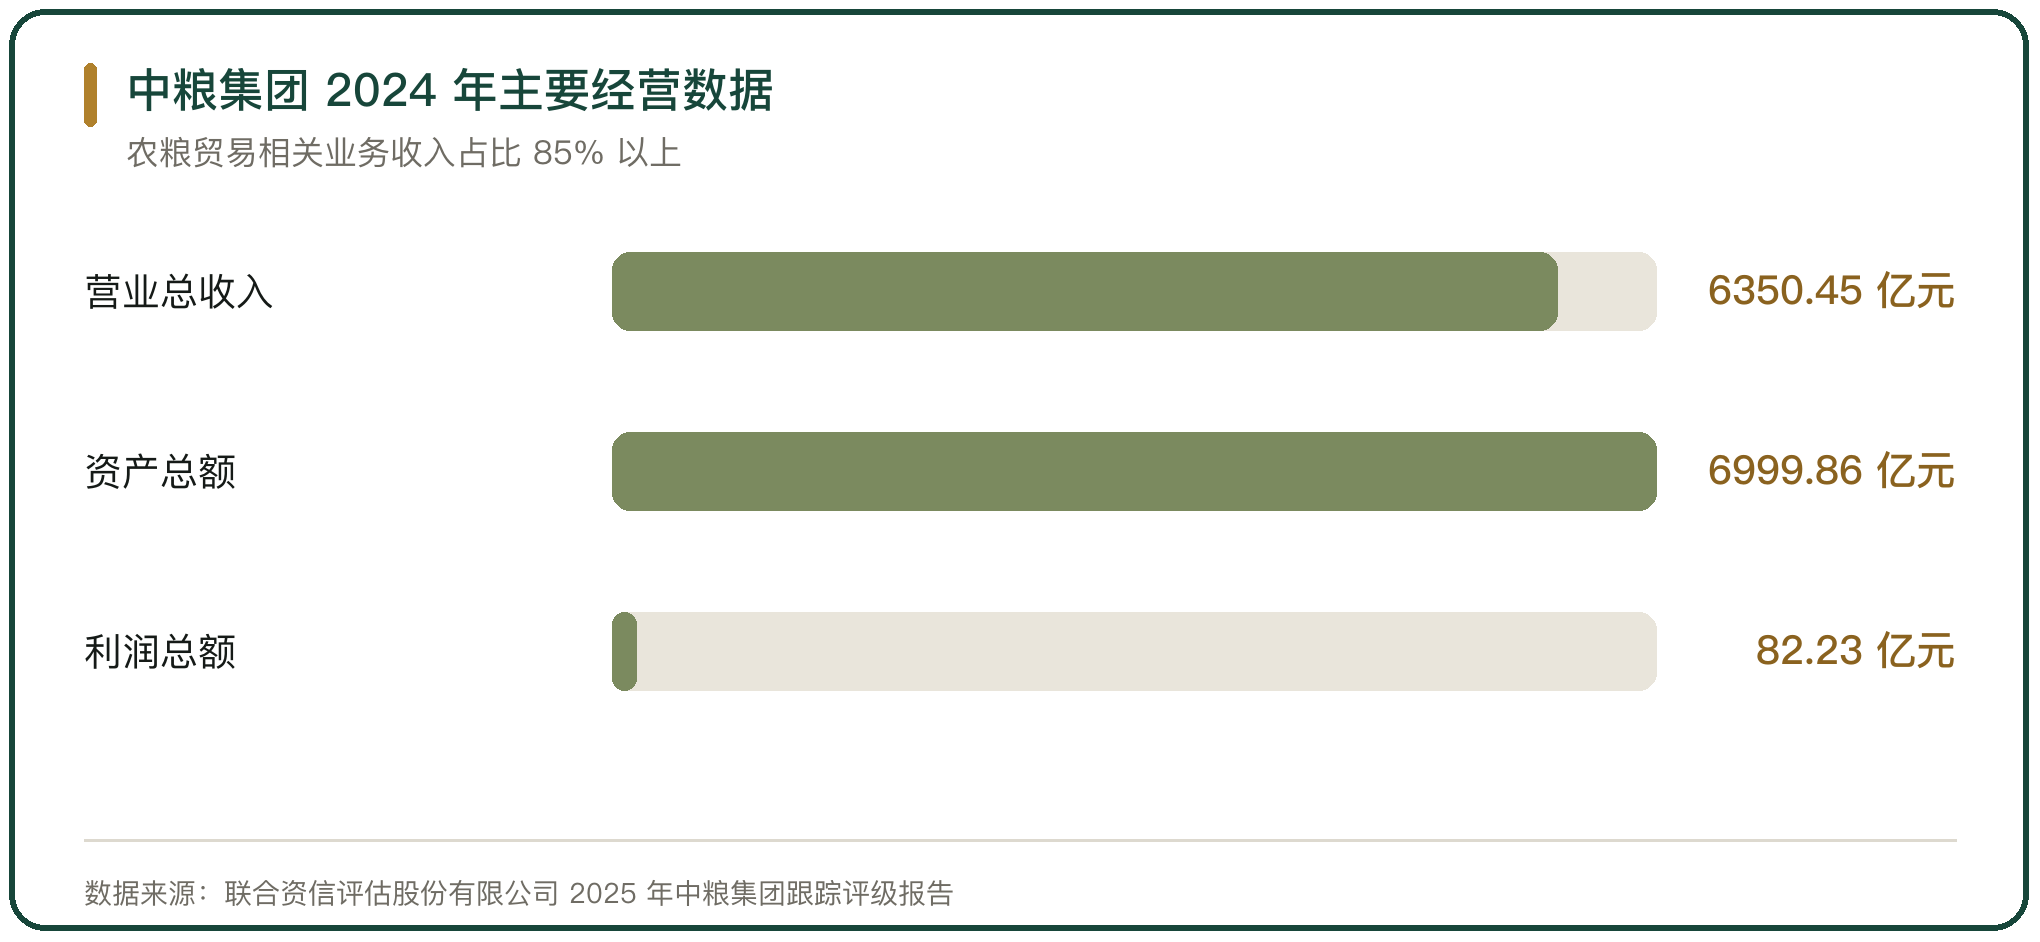
2024 年经营数据来自公开口径。集团营业总收入 6350.45 亿元,利润总额 82.23 亿元;截至 2024 年末合并资产总额 6999.86 亿元,所有者权益 2594.52 亿元(联合资信评估股份有限公司 2025 年中粮集团有限公司跟踪评级报告)。
改革考核也有记录。2024 年,中粮集团连续 3 年在国务院国资委中央企业改革深化提升行动考核中获评 A 级(中粮集团有限公司 2024 年社会责任报告)。
七、中储粮集团的公益类经营行为
中储粮集团按公益类企业运行。集团负责中央储备粮的经营管理,2016 年成立的油脂加工业务承担中央事权油脂油料轮换的加工需求,2022 年通过股权合作把油脂油料加工业务并入由中粮集团控股的合资公司(国务院国资委、新华社)。
公益类的经营行为集中在储备与调控。集团执行小麦、稻谷最低收购价收购任务,以及玉米、大豆、油菜籽、棉花临时收储任务,累计收购政策性粮食 9.8 亿吨、销售 7.4 亿吨(中储粮集团公司官网)。
储备轮换是主要经营方式。集团建立健全储备粮轮换制度,年轮换计划完成率保持在 95% 以上,实现推陈储新、常储常新。
八、考核指标对经营行为的导向
考核指标通过替换影响企业的经营取向。用净资产收益率替换净利润,引导企业注重投入产出效率;用营业现金比率替换营业收入利润率,引导企业关注经营活动现金流(国务院国资委)。
科技创新在考核中单独处理。办法提出将研发投入视同利润,对科技进步要求高的企业,加强研发投入、科技成果产出和转化等指标的考核(国务院国资委,国资委令第 40 号)。
资产负债率设定了稳定区间。2023 年的目标是把资产负债率稳定在 65% 左右,「一稳」对应的是稳健经营的要求。
九、经营行为的公开数据检验
经营行为可以用公开数据对照。中粮集团 2024 年营业总收入 6350.45 亿元、利润总额 82.23 亿元,农粮贸易相关业务收入占比在 85% 以上(联合资信评估股份有限公司 2025 年中粮集团有限公司跟踪评级报告)。
行业口径提供一个对照。2022 年中央企业实现营业收入 39.4 万亿元、利润总额 2.55 万亿元、净利润 1.9 万亿元(国务院国资委 2023 年 1 月中央企业负责人会议)。
这些数据是制度文本以外的经营结果,来自企业年度报告与国资委公开数据。判断考核机制的作用,看的是指标设置与公开经营数据是否对应。



写点看法