

生鲜连锁的数字化系统建设
关键词 数字化系统软件摊销在建工程刷单交易数据网络不正当竞争
一、系统投入的三个部分
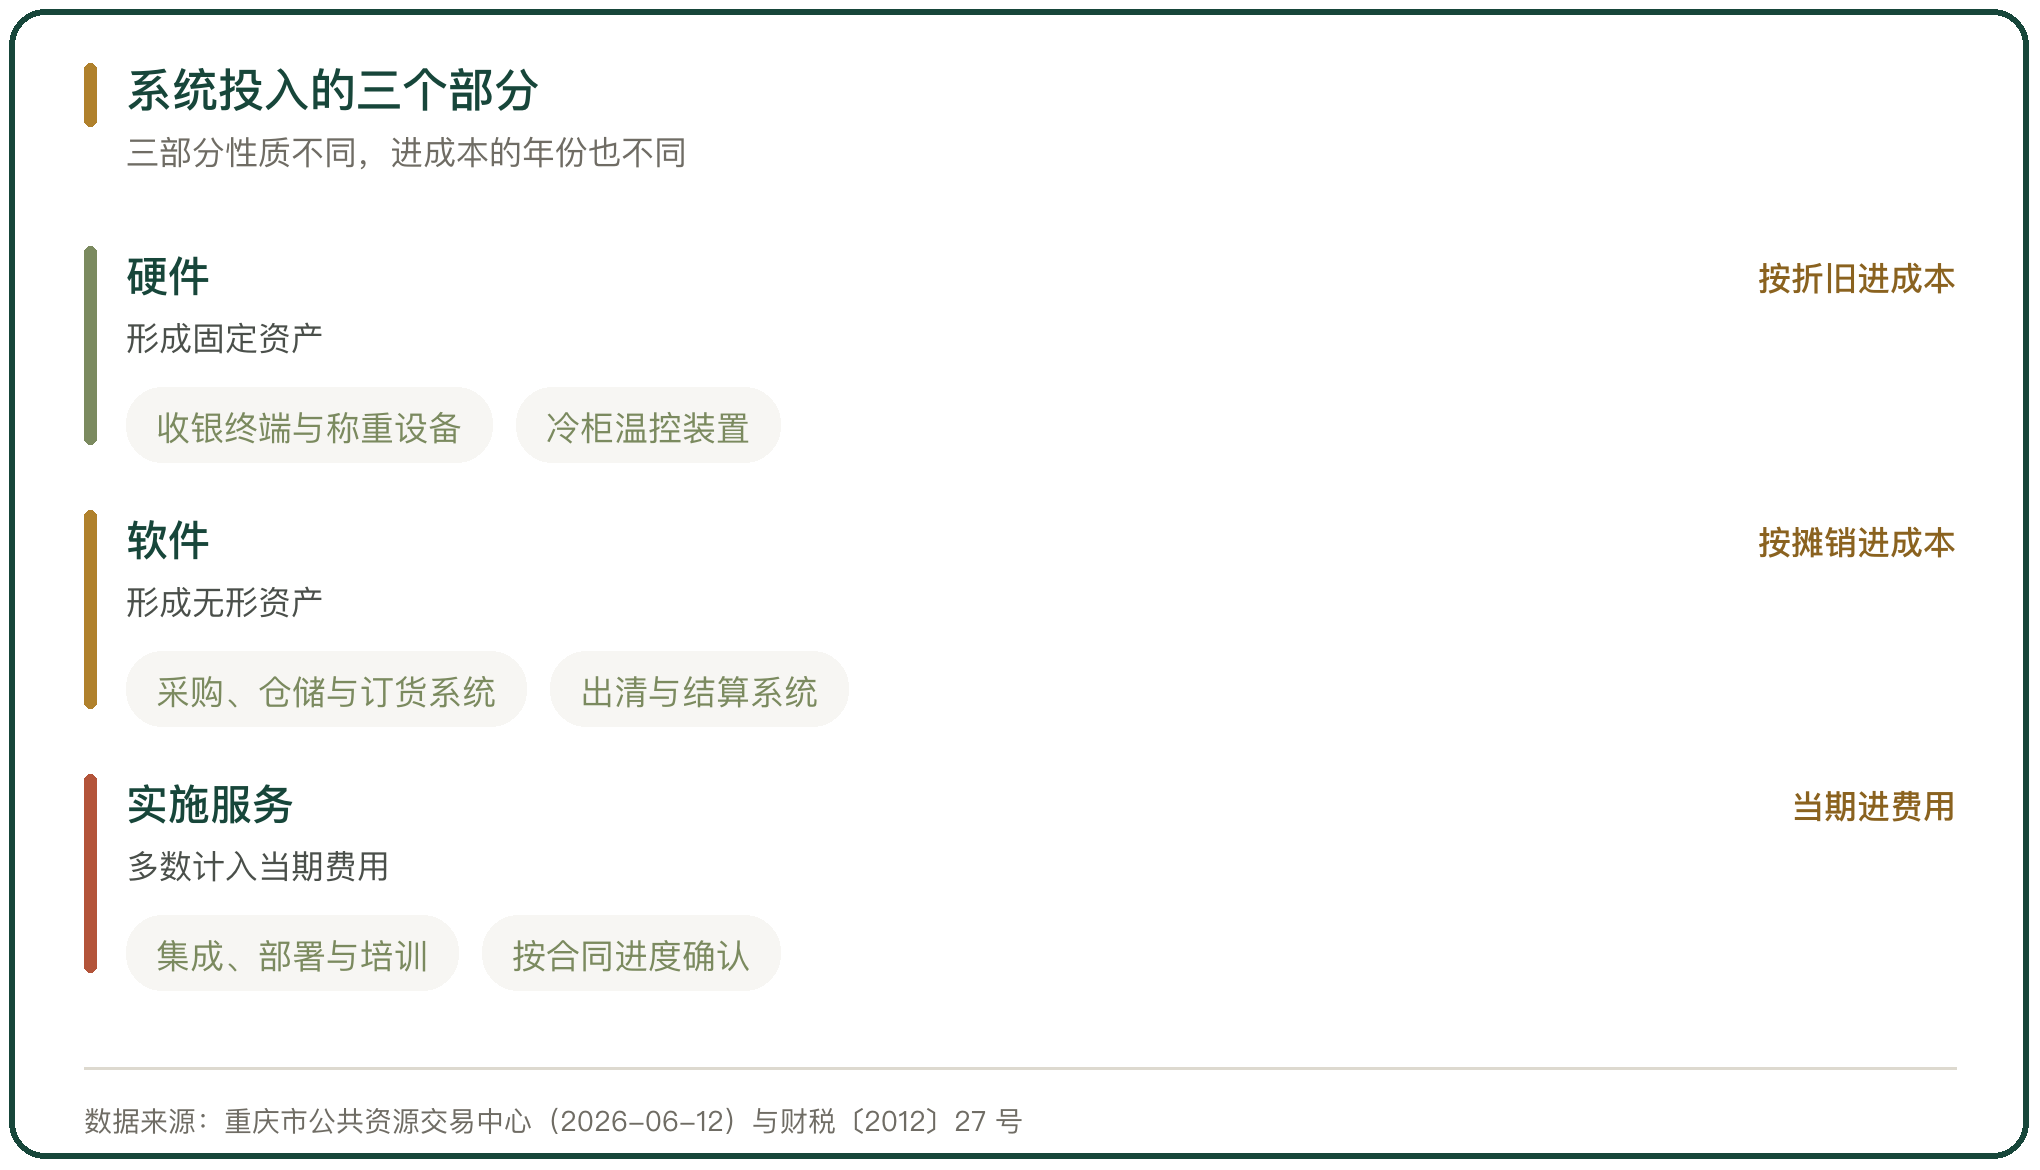
数字化投入按性质分成三个部分。硬件包括收银终端、称重设备与冷柜温控装置;软件包括采购、仓储、订货与出清系统;第三部分是集成、部署与培训这类实施服务。三部分的税务处理不同。硬件按固定资产计提折旧,外购软件按无形资产摊销,实施服务多数在当期计入费用。
重庆忠城优品食材供应链数字化运营系统项目 2026 年 5 月招标、6 月 12 日公布中标结果,中标人为青岛天狼星网络技术有限公司,中标金额 1960000 元。这类项目的支出构成,通常就是上面那三部分加在一起。
二、摊销年限的两档
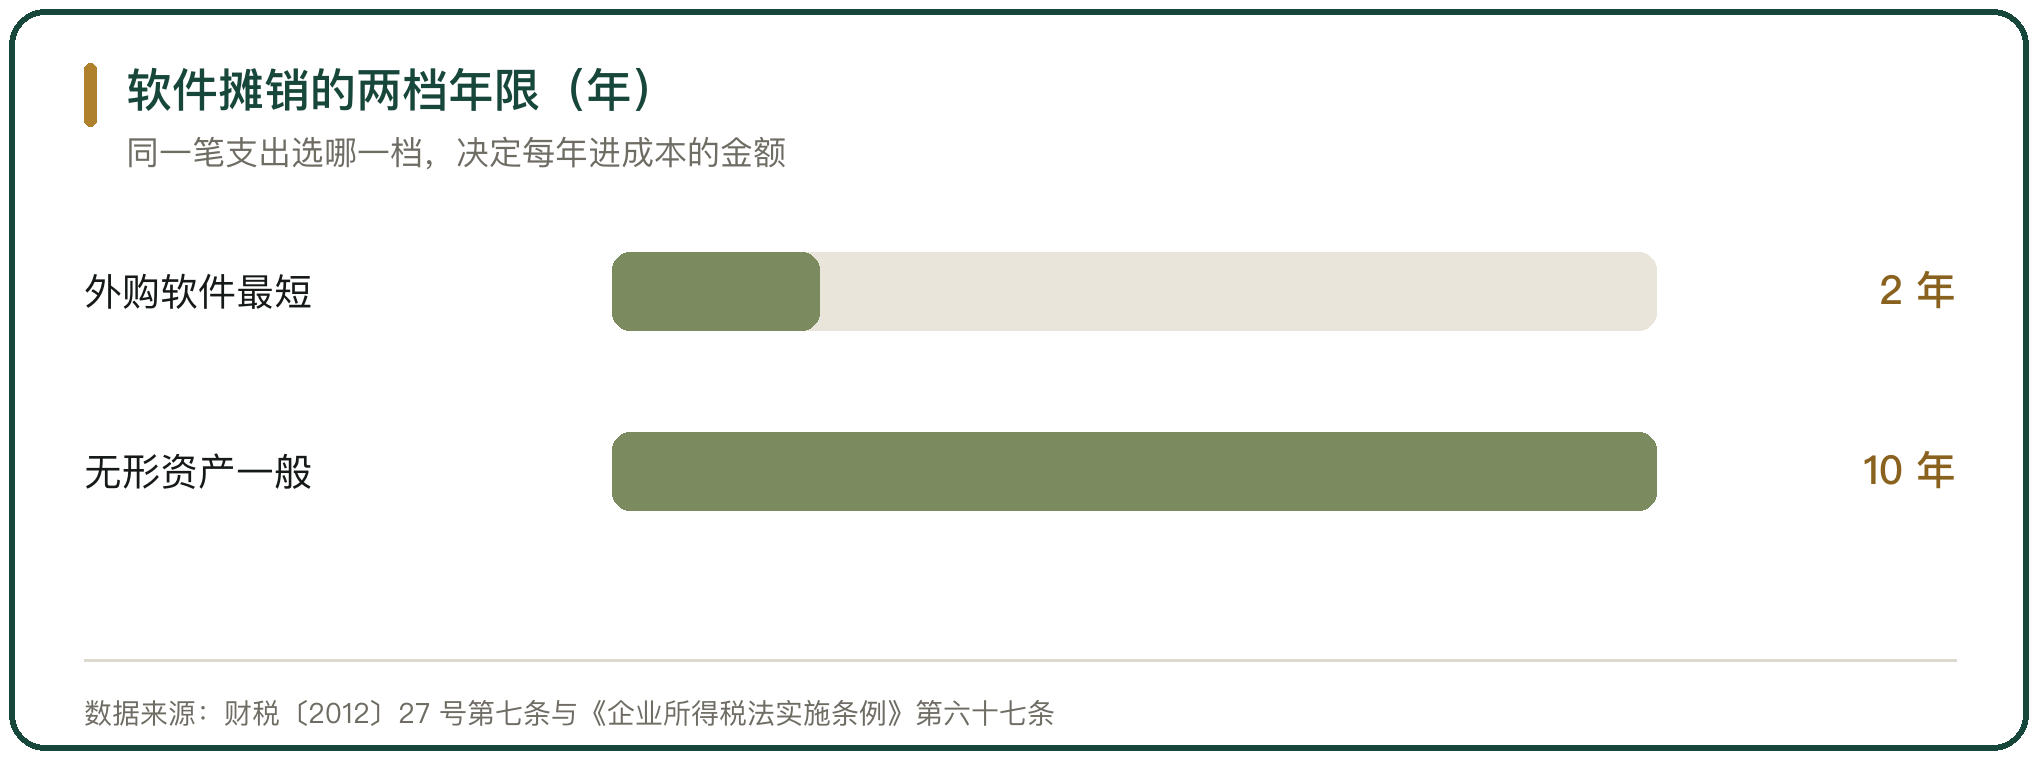
无形资产按直线法计算的摊销费用准予扣除,摊销年限不得低于 10 年。外购软件有一个例外。企业外购的软件凡符合固定资产或无形资产确认条件的,可以按照固定资产或无形资产进行核算,其折旧或摊销年限可以适当缩短,最短为 2 年(含),依据是财税〔2012〕27 号第七条。
两档之间差 8 年。同一笔软件支出选哪一档,决定了每年进成本的金额。选择缩短年限要留存资料备查,包括外购软件拟缩短摊销年限情况的说明与购入软件的发票、付款凭证。
三、分期投入与建设进度
系统的钱一般是分年投入的,进度也就成了判断依据。
三江购物 2025 年年度报告显示,募投项目累计投入 7.54 亿元、2025 年度投入 2.70 亿元,其中连锁超市发展项目进度缓慢;安鲜(宁波)冷链集配中心项目进入竣工收尾阶段,预计 2026 年上半年投入运营。在建工程从 0.68 亿元增至 4.05 亿元,同比增长 492.56%。
报告期内公司也在推进数字化打造。建设进度慢下来的时候,已经投入部分的摊销与折旧并不停。
四、自研与采购的取舍
采购成熟产品上线快、前期投入清楚;自研贴合业务、后续调整不用等外部排期。自研的支出在会计上分研究阶段与开发阶段,只有开发阶段中符合条件的支出才能资本化,其余计入当期费用。这条界线决定了自研的成本进哪个会计年度。
重庆忠城优品的项目走的是公开招标、由外部软件公司承建的路子,金额与工期都写在公告里。自研的这一段则分散在人员薪酬与开发支出中,在报表上不容易单独看到。
五、数据与业务的贴合度
系统能采集的数据与门店真正要解决的问题,往往对不上。门店最需要的是订货精度与出清时点,这两项依赖三组数据:历史销量、实时库存与保质期。三组数据里缺任何一组,系统给出的订货与出清提示都只能当参考。
三江购物 2025 年的线上业务给出了另一组参照:线上销售收入 6.84 亿元、同比增长 11.62%,占主营业务收入的 17.78%,线上业务单量同比增长 14.76%。单量与金额同步增长,说明这部分数据是由真实交易产生的。
六、做假数据从哪里来
系统采集的是交易数据,而交易数据可以被制造。宣城市市场监管局 2026 年公布的一起案例里,某智能设备有限公司为提升销量,在淘宝平台开设两家网店,通过虚构交易方式刷单 161 单,被罚款 1 万元;宣城市全年共查办各类不正当竞争案件 77 件、罚没款 76 万元。
重庆市璧山区市场监管局 2026 年查处的一起案例里,一家蛋糕店采取“赠送蛋糕 + 全额返还货款”的方式招揽路人刷单,路人在平台下单后门店不制作、不交付,经营者通过微信全额返还货款,被罚款 5000 元。
七、做假数据的痕迹在哪
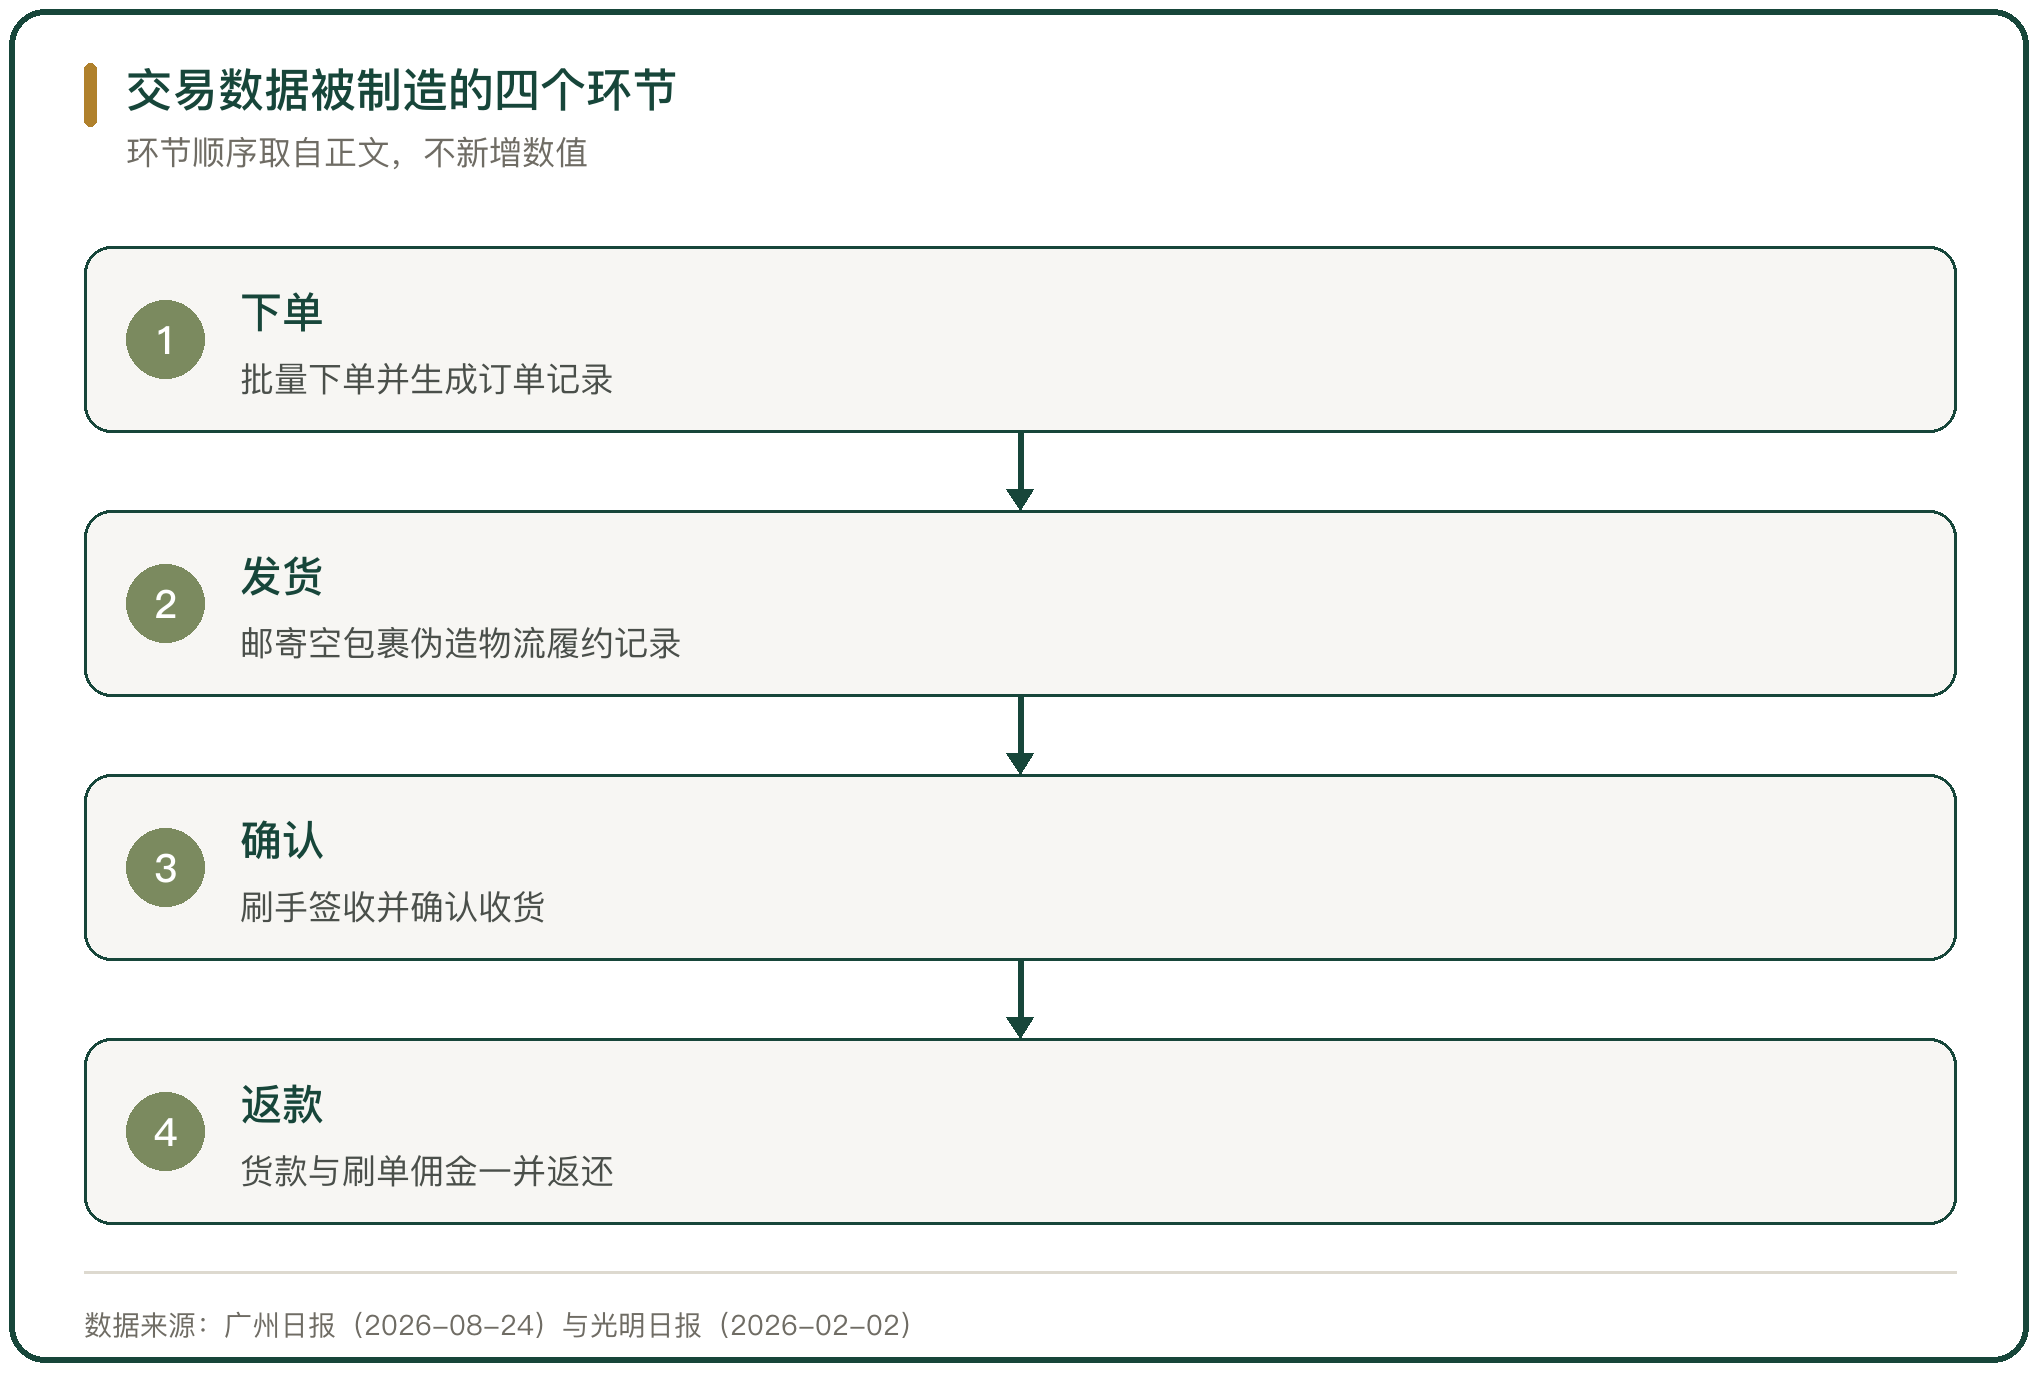
广州市白云区市场监管局查处的一起案件给出了完整手法:商家分五次组织人员在其直播间批量下单,订单生成后没有发出真实商品,只向刷手邮寄空包裹伪造物流履约记录,待签收并确认收货后,把全部货款连同刷单佣金一并返还,被罚款 5 万元。
三起案件的证据都落在资金流上:反向转账、空包裹与全额返还。系统里的订单量是真的,交易是假的。识别这类数据的起点不在系统里,在支付流水与物流记录之间。
八、监管的盘子有多大
市场监管总局 2026 年 2 月公布的 8 起网络不正当竞争典型案例里,厦门市天顶星网络科技有限公司成立“爆单侠”网站,为两家东南亚跨境电商平台的商户提供刷单服务并收取佣金,被处罚款 20 万元。2025 年,全国各级市场监管部门共查办各类网络不正当竞争案件 1932 件,罚没金额 7152.94 万元。
刷单的供给端与需求端都在被查处,企业拿到的虚假交易数据既不能用,也会在监管记录里留痕。
九、系统投入的账落在三处
系统投入的账落在摊销年限、建设进度与数据来源三处。摊销年限决定每年进成本的金额,10 年与 2 年两档之间的选择要有说明与凭证支撑。
建设进度要与在建工程的余额对应,转固之后折旧才开始计提。数据来源决定系统输出能不能用,可以被制造的交易数据撑不起订货与出清。
十、系统建设的判断落在业务指标上
系统值不值,落在门店订货精度与出清效率的变化上。这两个指标不动,摊销照提,报表上只会多出一项长期资产。数据与业务的贴合度可以从两处观察:一处是系统给出的提示被采纳的比例,另一处是门店对系统数据的线下修正次数。修正次数长期居高,说明数据源或者算法与实际业务之间还差一段。
低价投入与高价投入的差别最终也落在同一处。系统的价格写在合同上,效果写在门店每天的订货单与折价记录上。



写点看法