

生鲜连锁的并购与整合
关键词 股权收购资产收购托管经营特殊性税务处理证照延续关店成本
一、并购的三种组织形式
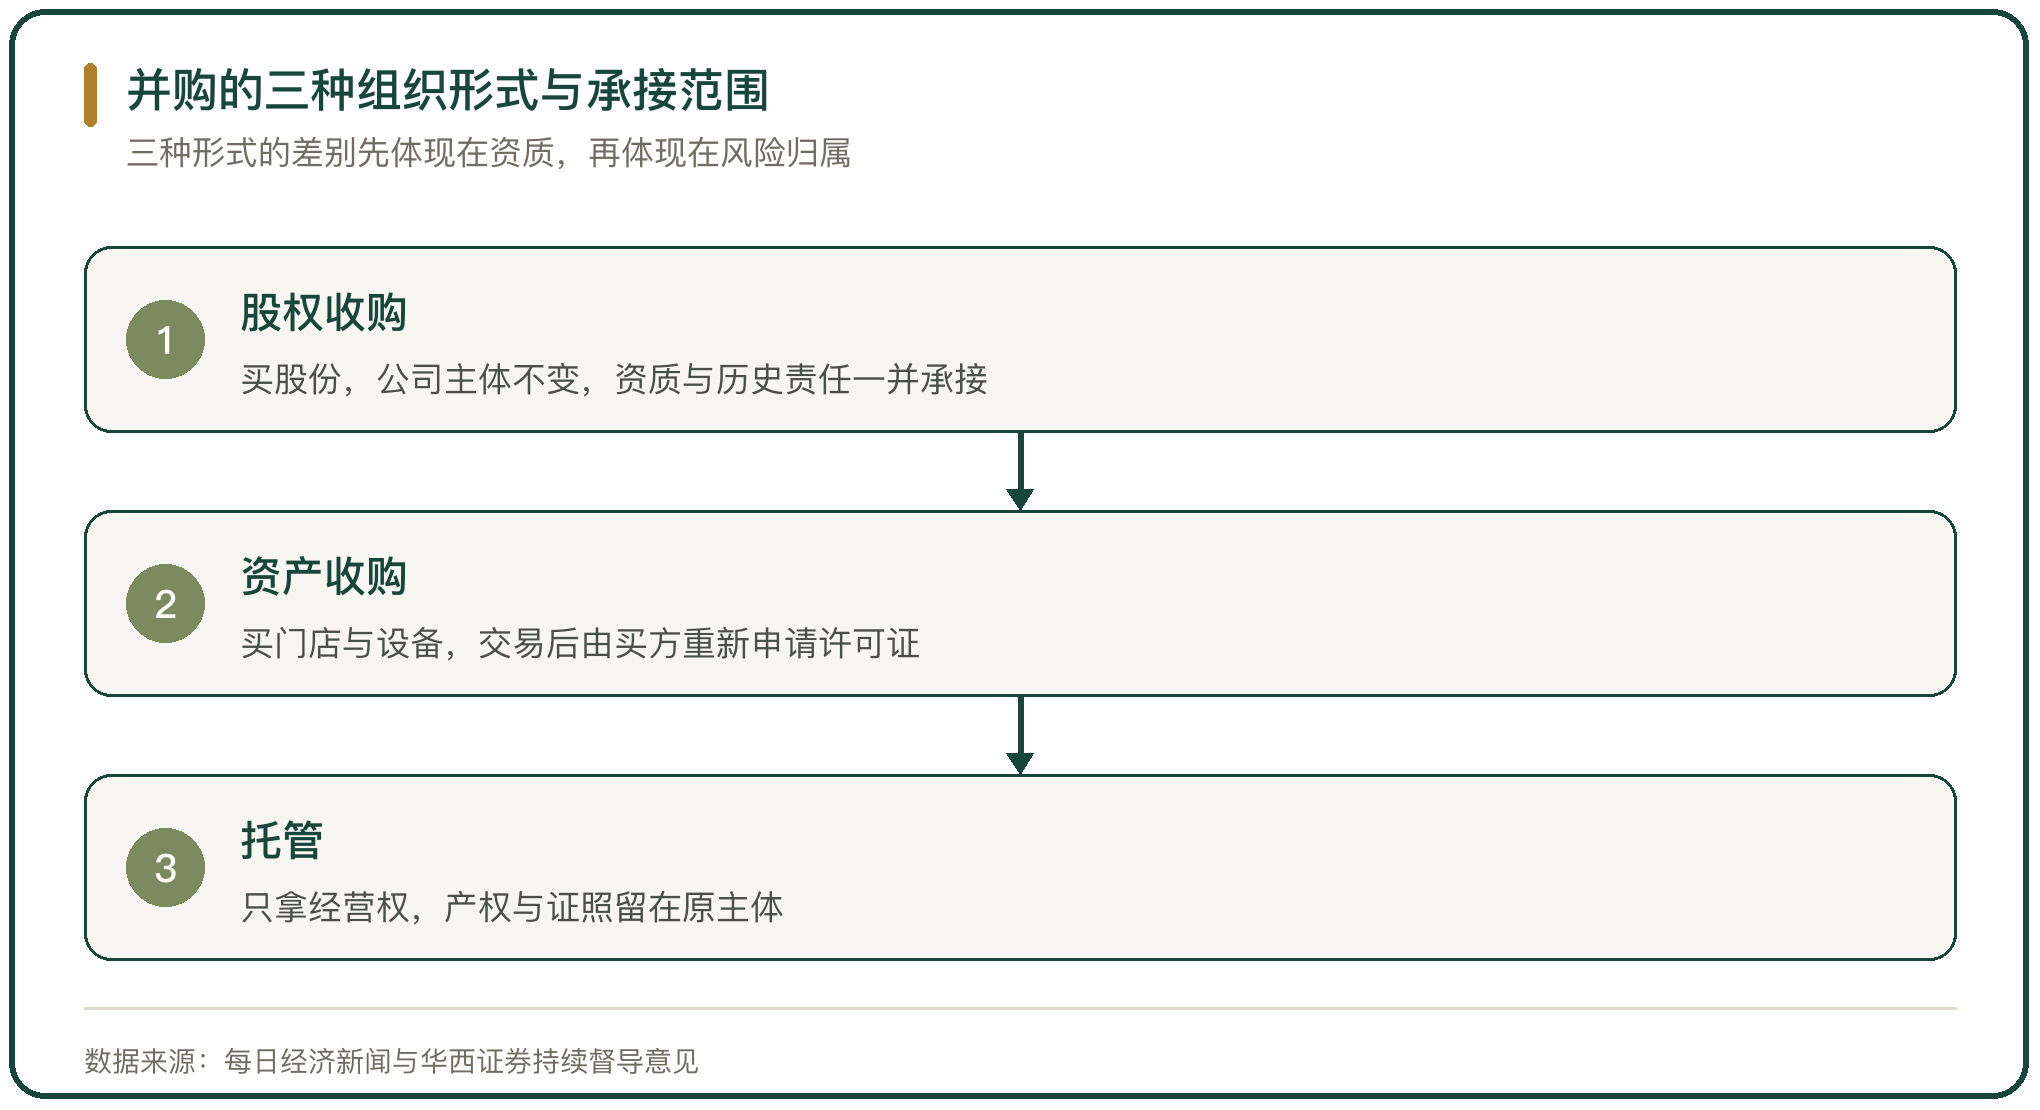
并购的组织形式分三种。股权收购买的是标的公司的股份,公司主体不变;资产收购买的是门店、设备、存货这类具体资产,交易完成后由买方自己承接经营;托管拿的是经营权,产权不动。
三种形式的差别先体现在资质上。股权收购后公司没变,营业执照与食品经营许可证继续有效,股东或者法定代表人变更时办变更;资产收购要把门店的证照重新办一遍;托管期内证照仍在原主体名下。
差别随后体现在风险上。股权收购承接的是标的公司的全部历史责任,包括欠税、欠薪与未了结的诉讼;资产收购只承接买方明确买下的那部分;托管的经营风险按合同划分。
二、股权收购的税务风险怎么接过来
股权收购不改变纳税主体,目标公司的历史涉税问题会原地保留。收购完成后,税务机关向目标公司追缴,损失由新股东承担。
追征期是判断风险的第一个尺度。因税务机关责任造成的少缴税款,追征期 3 年;因纳税人计算错误等失误造成的,追征期 3 年,特殊情况延到 5 年;偷税、抗税、骗税的,不受追征期限制。
生鲜企业的历史风险集中在三处,农产品收购发票的开具是否真实、进项税额转出是否做足、社保与个税的申报是否完整。这三项都要在尽调里逐笔核到凭证。
三、资产收购与股权收购的税负不同
资产收购在增值税和企业所得税上都要单独处理。卖方转让存货、设备与不动产,按各自的税率缴增值税;买方取得资产后按成交价入账,重新计提折旧。
企业所得税的处理有两条路。财税〔2009〕59 号把企业重组分成一般性税务处理与特殊性税务处理,一般性处理按公允价值确认资产转让所得、当期纳税,特殊性处理允许递延,条件包括具有合理商业目的、收购的资产或者股权比例不低于 75%、股权支付金额不低于交易总额的 85%、重组后 12 个月内不改变原来的实质经营活动。
生鲜连锁的资产收购常卡在最后一条上。门店接手后要重新装修、调整品类、换供应商,实质经营活动一定会变,12 个月内不改变的条件很难满足,特殊性税务处理因此用不上。
四、两起股权收购的交易结构
京东收购香港佳宝超市在 2025 年 8 月 15 日完成。佳宝 1991 年成立,在香港有 90 多家门店、员工超过 1000 名,主营业务是急冻家禽肉、海产和粮油杂货。交易设了 3 年过渡期,京东在此期间暂不介入日常管理,创始人林晓毅出任京东创新零售佳宝业务部的负责人,核心业务转移到新设的佳宝超级市场(香港)有限公司。
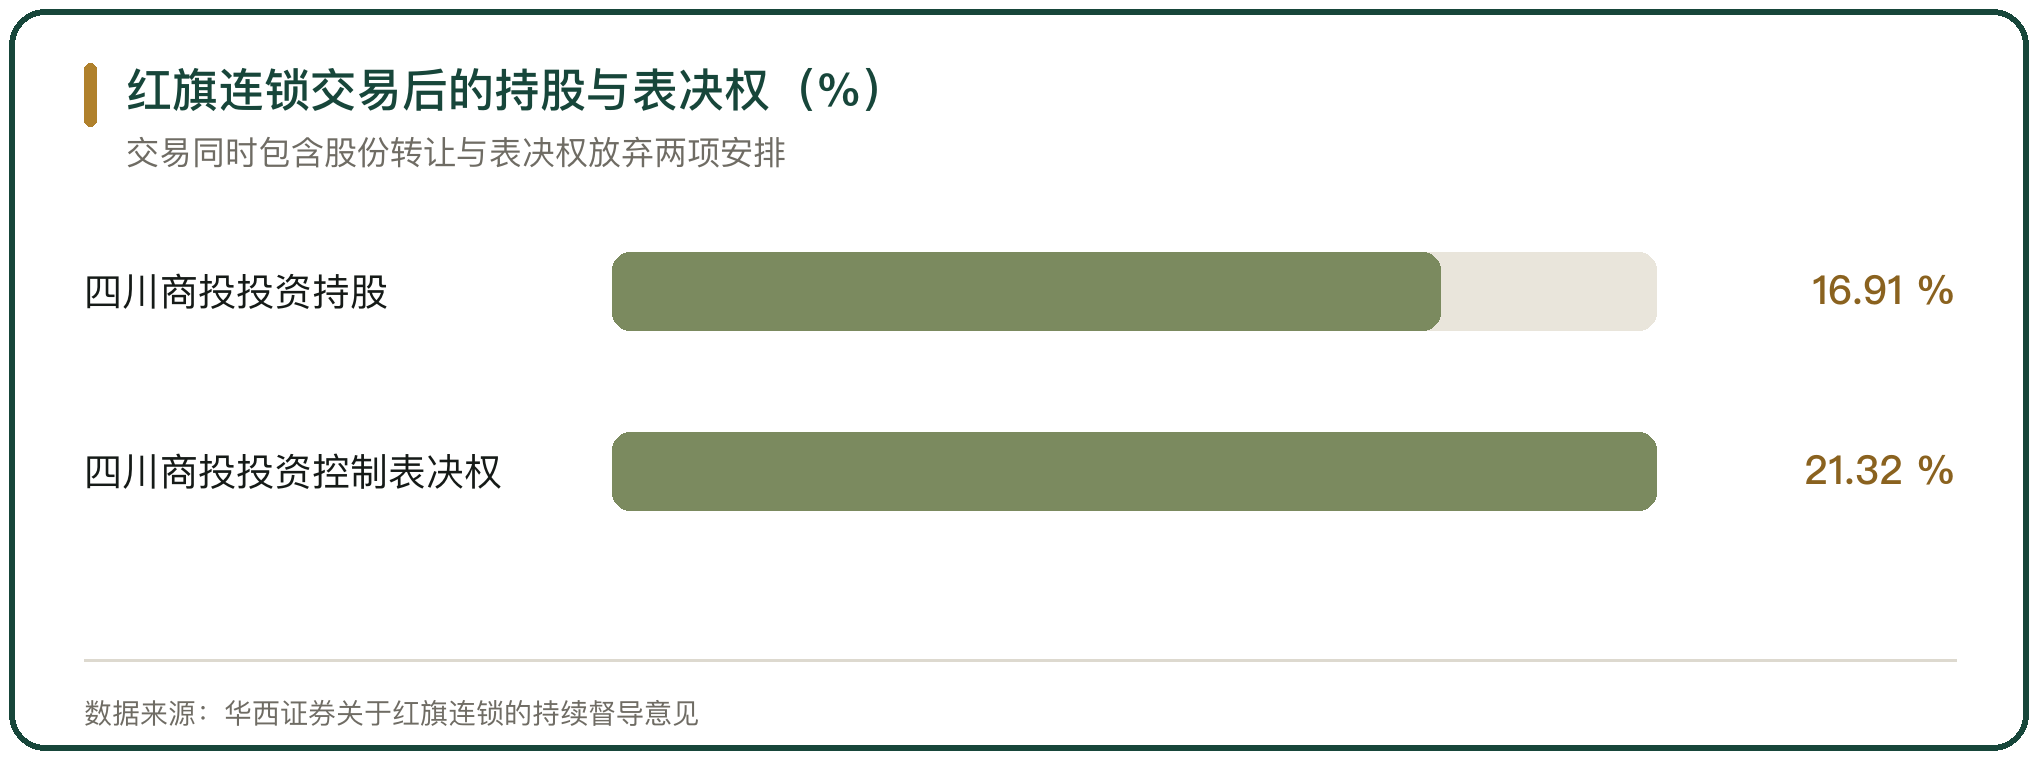
红旗连锁的股权变动是另一种结构。2023 年 12 月,曹世如与其一致行动人曹曾俊把合计 9392.5 万股、占总股本 6.91% 的股份转让给四川商投投资,转让价每股 5.88 元、总价 5.52 亿元,同时签署表决权放弃协议,放弃剩余 2.82 亿股、占总股本 20.72% 的股份对应的表决权。永辉超市另转让 1.36 亿股、占总股本 10%,总价 7.997 亿元。
交易完成后,四川商投投资持股 16.91%、控制的表决权比例 21.32%,控股股东变更为四川商投投资,实际控制人变更为四川省国资委。协议还约定了业绩承诺,2024 年至 2026 年,上市公司扣除非经常性损益的净利润减去投资收益后,每年不低于 2.3 亿元。
五、托管与过渡期安排
托管在生鲜行业里常见的形态是过渡期代管。京东收购佳宝后设了 3 年过渡期,人事与运营暂不调整,由原团队继续负责,双方到期再确认交接方案。
这种安排解决的是接不住的难题。生鲜门店的运营依赖本地的采购关系、店长与熟客,买方短期内组不出这套班子,先用托管把经营稳定下来,再逐步换人换货。
托管的代价是控制力。过渡期内买方能看到报表,但改不动采购和定价;合同没有写清考核指标与退出条件时,过渡期容易拖长。
六、整合期的门店取舍
整合期最先做的是门店盘点。同一商圈内两家门店重叠的,关掉客流差、租约到期的;位置互补、租约长的,留下来做改造。
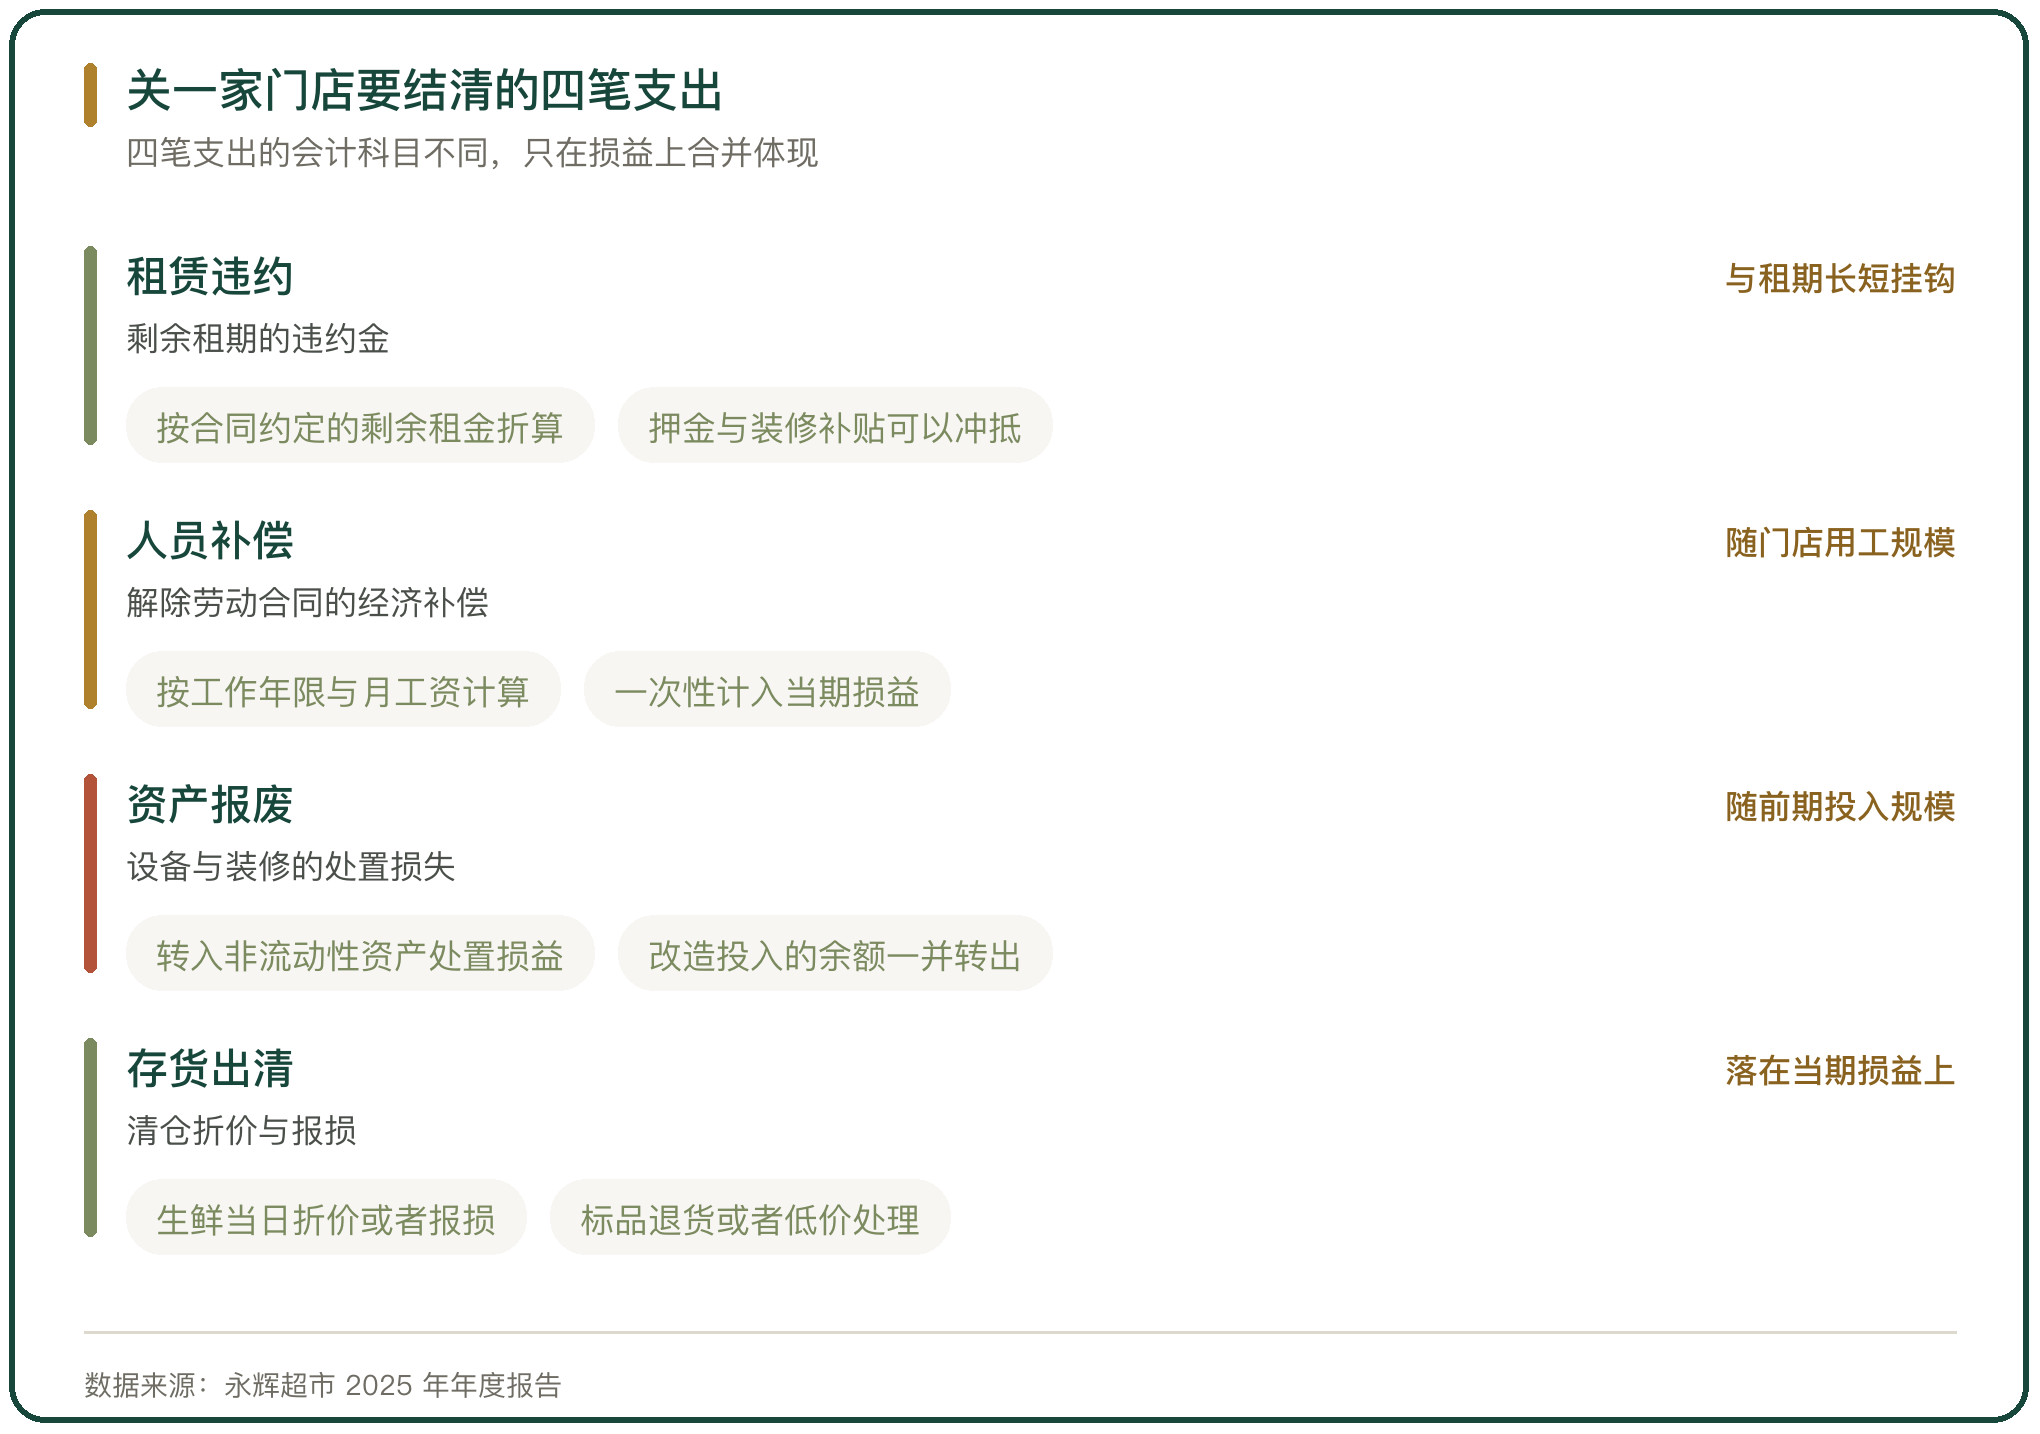
关店的成本要算清。闭店涉及租赁违约、人员补偿、资产报废与存货出清四块,金额一次性计入当期。永辉超市 2025 年关闭 381 家门店,门店总数从 775 家精简到 392 家,闭店产生的非流动性资产处置损益为 10.77 亿元,计入非经常性损益。
留下来的门店要改造。改造的方向是调整品类结构、换冷链设备、上自助收银,投入按店计;改造的门店业绩不及预期时,还要再计提长期资产减值。
七、资质与证照怎么延续
股权收购下证照延续最省事。公司主体不变,食品经营许可证继续有效;法定代表人、经营范围这些载明事项发生变化的,应当在变化后 10 个工作日内向原发证的市场监督管理部门申请变更。
资产收购要重新办证。门店换了经营主体,即使地址没有迁移,也要重新申请食品经营许可,从提交材料到现场核查走完流程,期间门店不能营业。
现场加工这一环要单独核。收购的门店原来只做预包装食品销售,接手后要上熟食与冷菜,必须先把热食类食品制售、冷食类食品制售的经营项目加进许可证;没加就做的,按许可事项变化未申请变更处理,接到《食品安全法》第一百二十二条上处罚。
八、整合后的采购与物流合并
采购合并是整合的收益来源。两家连锁的采购量加总后,议价能力上升,同一品类的进价可以往下谈,这是报表上最容易看到的协同。
合并的阻力在供应商结构。两家原来的供应商重叠度不高时,合并意味着要砍掉一批,被砍掉的供应商手里可能还压着账期内的货款与退换货义务。
物流合并要更慢。配送中心的位置决定配送半径,两家连锁的仓网叠在一起,重复覆盖的区域会先撤掉一个;撤仓期间门店的到货时效会波动,这一段通常要留出过渡安排。
九、并购整合的成败落在整合期
并购能不能成,在签约时看不出,要在整合期的头 2 年才见分晓。股权收购的收益来自资质的连续和采购的合并,风险来自历史负债与人员流失。
账要分开算。收购价款、承接的历史债务、关店的一次性成本、门店改造的投入,四笔钱进的是不同的科目,混在一起看不出真实回报。
整合期要盯的是门店数量与同店销售的变化、供应链合并后采购成本的下降幅度、过渡期结束时核心团队的留存比例。三项同时转好的案例不多,能守住两项就说明交易的基本逻辑成立。



写点看法