

粮油流通企业的份额格局
关键词 粮油流通头部企业份额格局经营主体合并股权收购营业规模
一、粮油流通企业的层级与构成
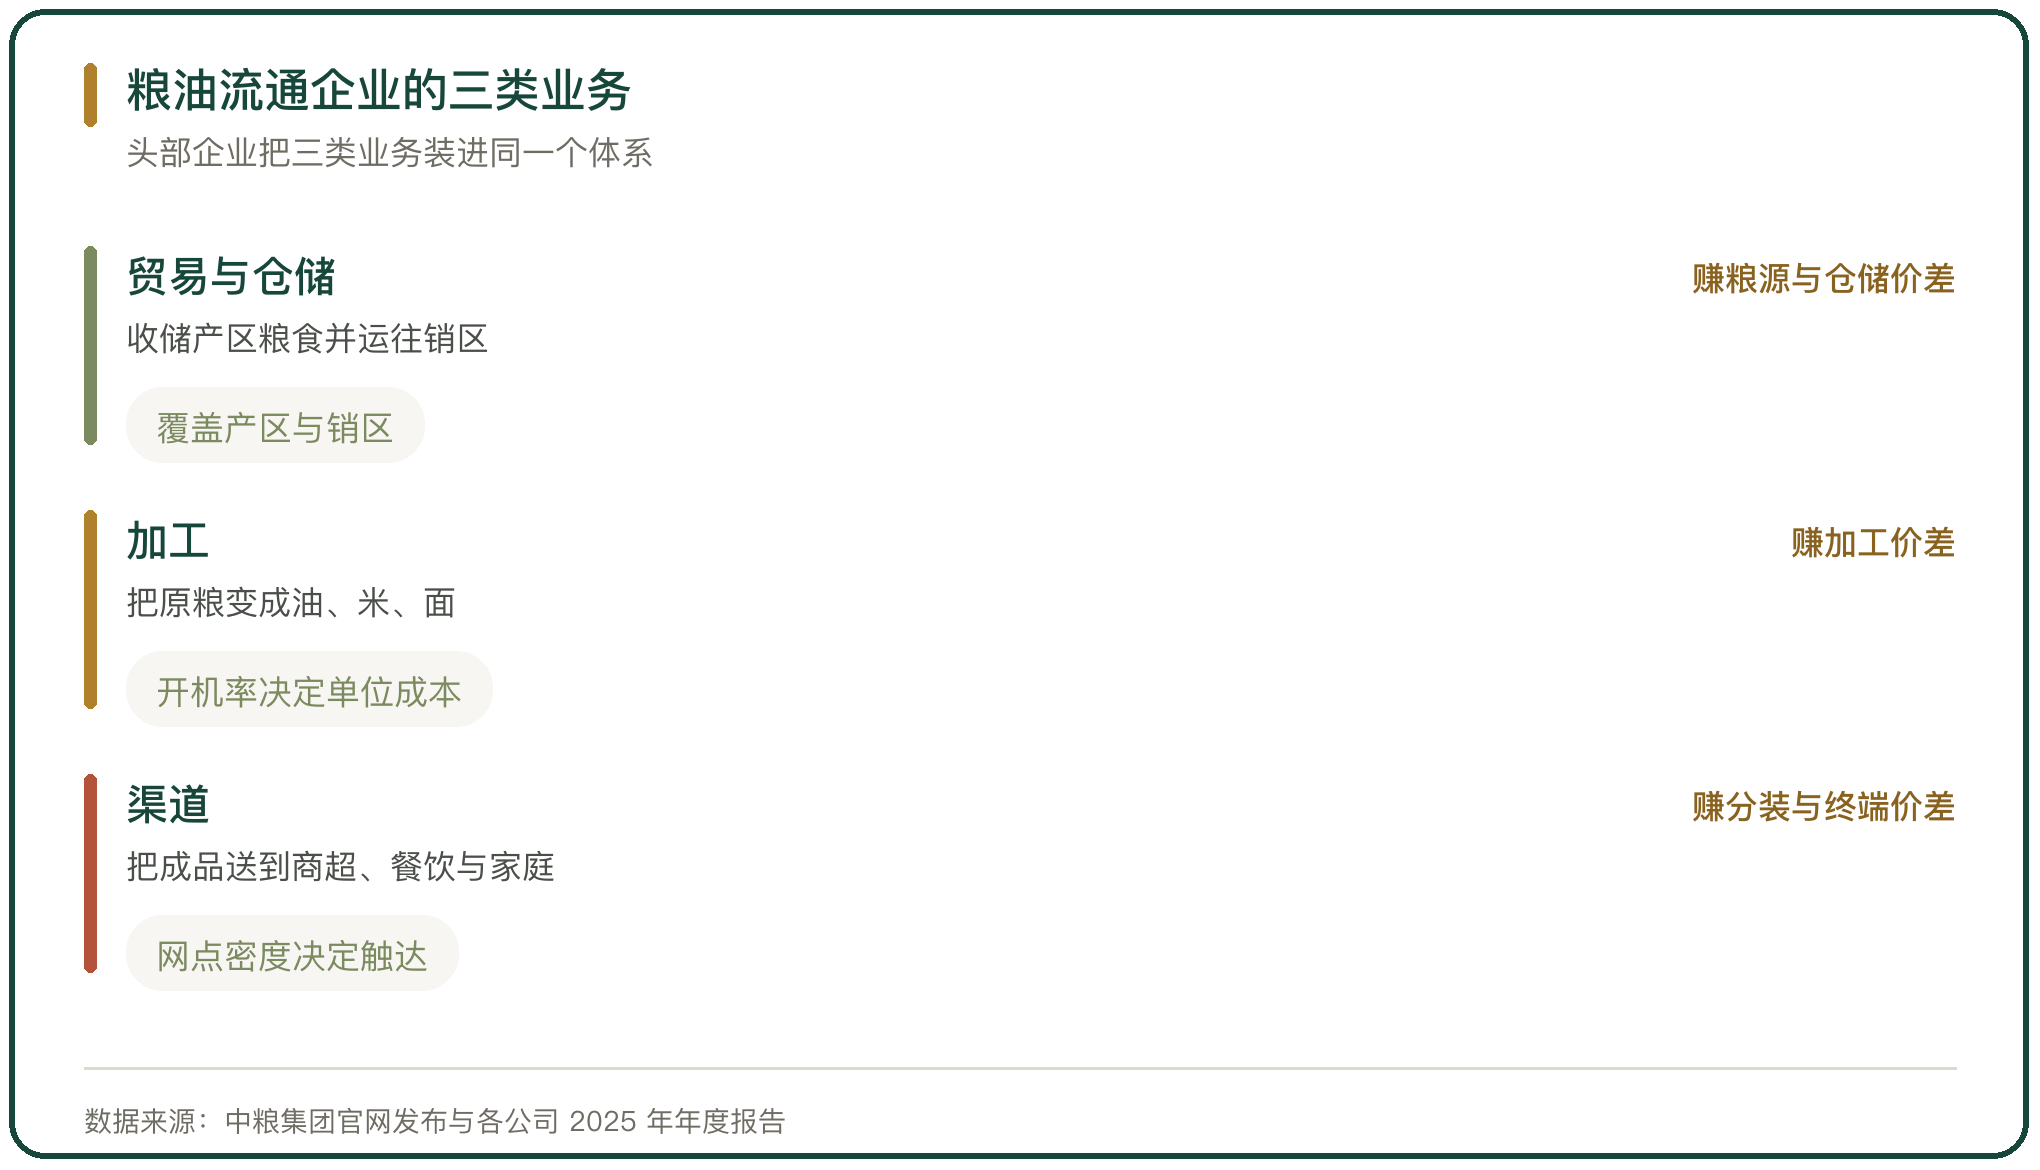
粮油流通企业按业务分成三类。一类做贸易与仓储,把产区的粮食收上来,经仓储与运输送到销区;一类做加工,把原粮变成油、米、面;一类做渠道,把成品送到商超、餐饮与家庭。头部企业把三类业务装进同一个体系。
分层的依据是营业规模与覆盖范围。全国性企业的网点覆盖多个省份,区域企业经营半径集中在一省或数省,地方性主体在县市范围内活动。
销售网络的密度决定触达能力。中粮集团的销售网点超 400 万家,覆盖全国 100% 的市县市场与 95% 以上的村镇市场(中粮集团官网发布)。
二、头部粮油企业的营业规模
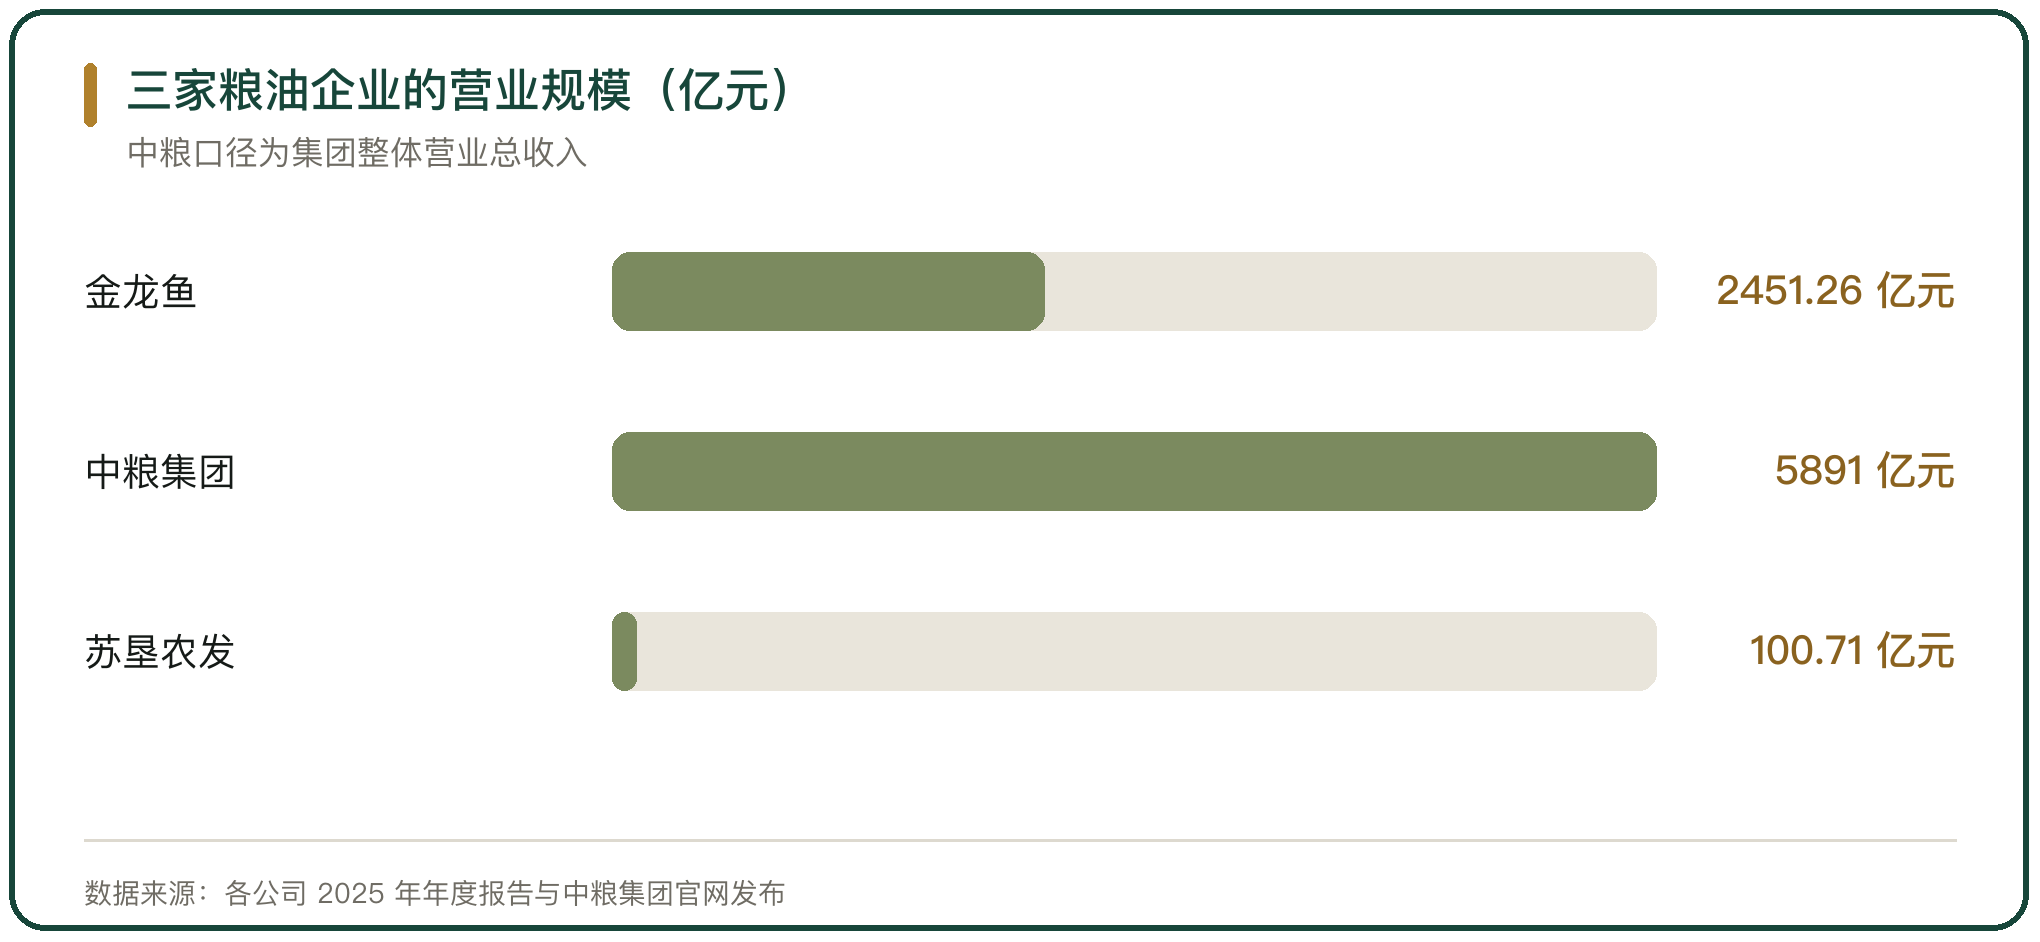
头部的营业规模拉开后,主体之间的差距落在量级上。益海嘉里金龙鱼 2025 年营业收入 2451.26 亿元,同比增长 2.87%,其中厨房食品 1509.78 亿元、占 61.59%,饲料原料及油脂科技 923.98 亿元、占 37.69%;全年产品销量 5675.4 万吨(益海嘉里金龙鱼 2025 年年度报告)。
中粮集团 2025 年整体营业总收入 5891 亿元,资产总额超 7000 亿元,全球农粮加工能力超 1 亿吨、物流中转能力超 8000 万吨,年农粮经营规模 1.8 亿吨(中粮集团官网发布与新华社)。
规模的作用落在原料采购与成本摊薄上。头部企业的单厂产能大、开机率高,单位加工成本低于中小厂。
三、粮油流通企业份额的变化
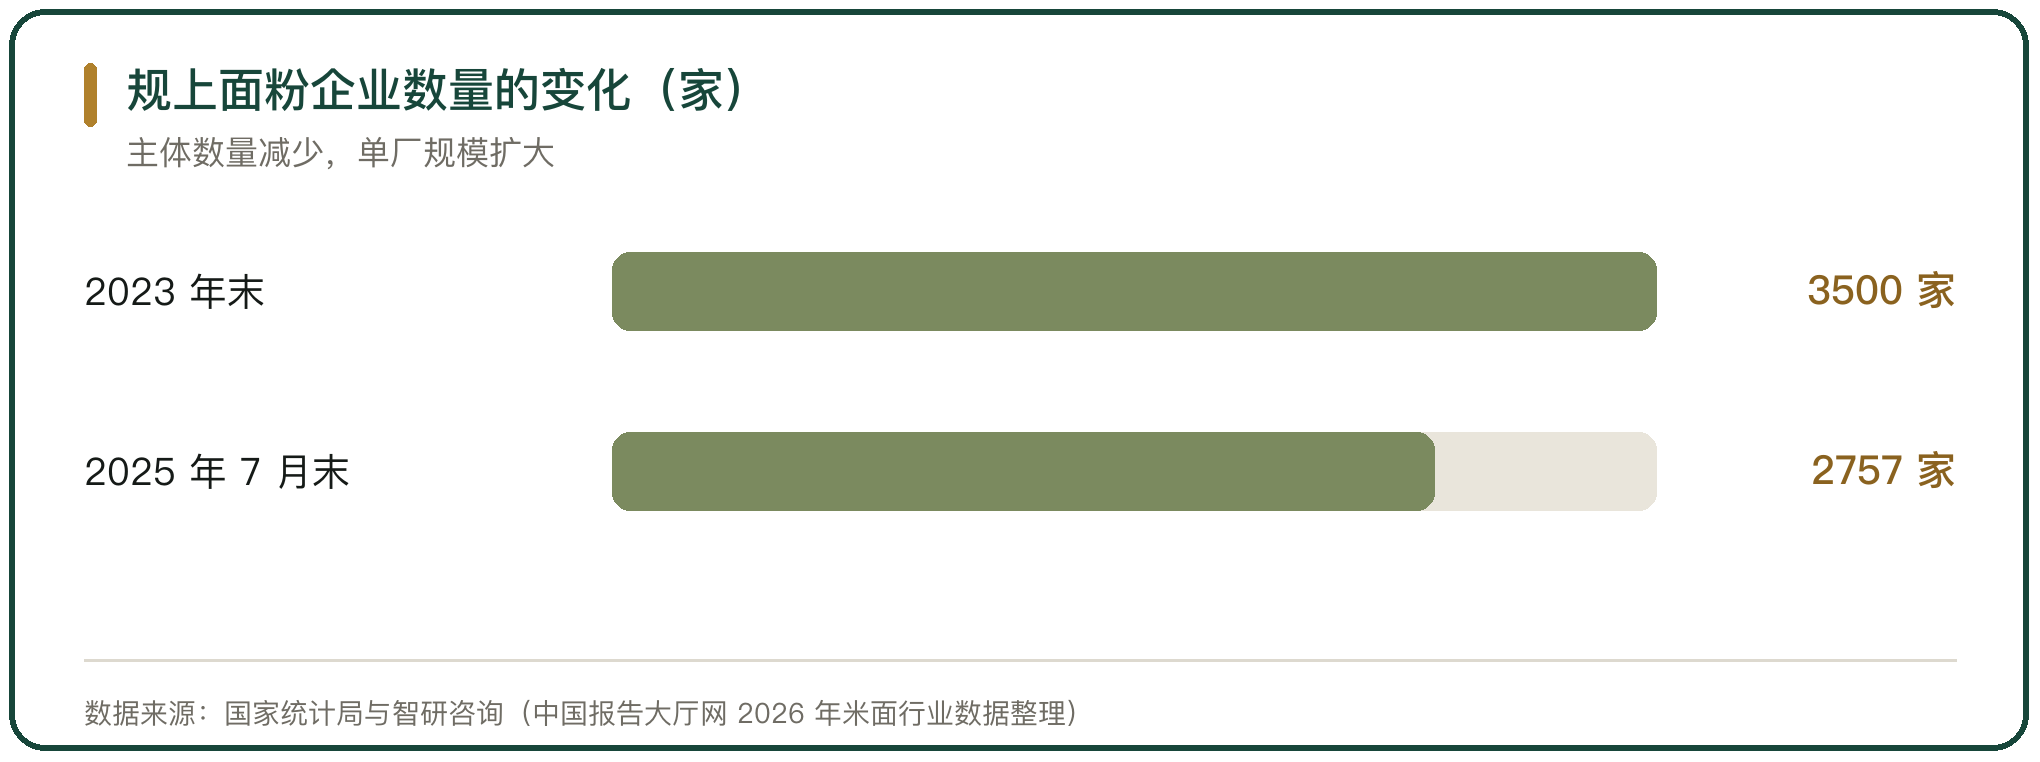
粮油流通企业的份额向头部移动,移动最快的环节是加工段。规上面粉企业到 2025 年 7 月末剩 2757 家,比 2023 年末减少 743 家;退出的中小厂把产能份额让给头部与区域骨干(国家统计局与智研咨询口径)。
面粉加工的前列企业产能份额高。五得利面粉集团年加工小麦产能 2700 万吨,日加工小麦 8 万吨;益海嘉里与中粮的制粉产能分列其后(企业官网发布与行业专项调查)。
份额的移动在报表上有对应。同一时段内,规模小、渠道弱的企业营收下滑,规模大、渠道稳的企业营收持平或增长,两者的差距逐年拉开。
四、经营主体的合并与整合
粮油流通环节的经营主体在合并,合并的方式有股权收购、业务收缩与资产整合三种。
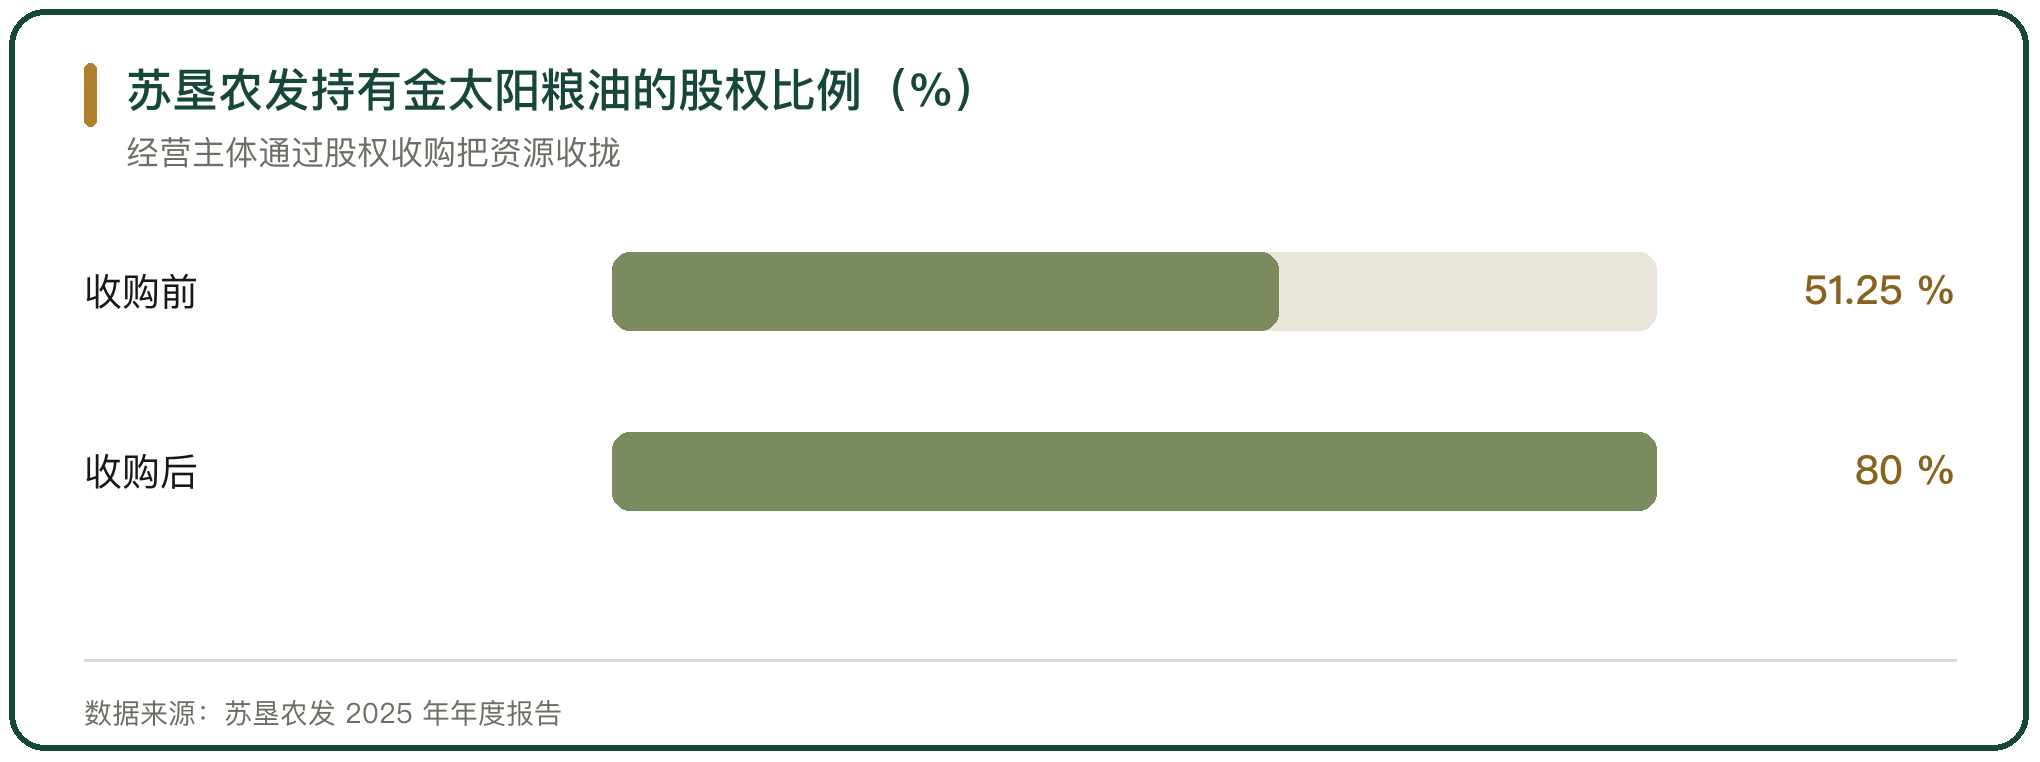
江苏农垦系统的苏垦农发 2025 年完成对金太阳粮油少数股东股权的收购,持股比例由 51.25% 提高到 80%,把食用油的经营决策权收到上市公司层面;当年营业收入 100.71 亿元,食用油收入 19.17 亿元(苏垦农发 2025 年年度报告)。
京粮控股在 2025 年主动缩减油脂贸易业务规模,营业收入 78.59 亿元、同比下降 31.28%,归母净利润 -2.66 亿元;贸易业务收缩降低了环节波动带来的风险,也把收入体量压了下来(京粮控股 2025 年年度报告)。
合并的方向不止一种。有的企业向上下游延伸,把原料、加工与渠道并进同一个体系;有的企业退回核心品类,把不占优势的贸易环节砍掉。
五、粮油流通企业的区域分布
粮油流通企业按产区与销区分成两类落点。产区企业靠近粮源,做收储、初加工与贸易;销区企业靠近消费者,做精加工、分装与配送。
产区企业的资源在粮源与仓储。北大荒 2025 年营业收入 52.29 亿元,其中土地承包费收入 37.49 亿元、占 71.69%,域内粮豆总产 121.7 亿斤(北大荒 2025 年年度报告)。
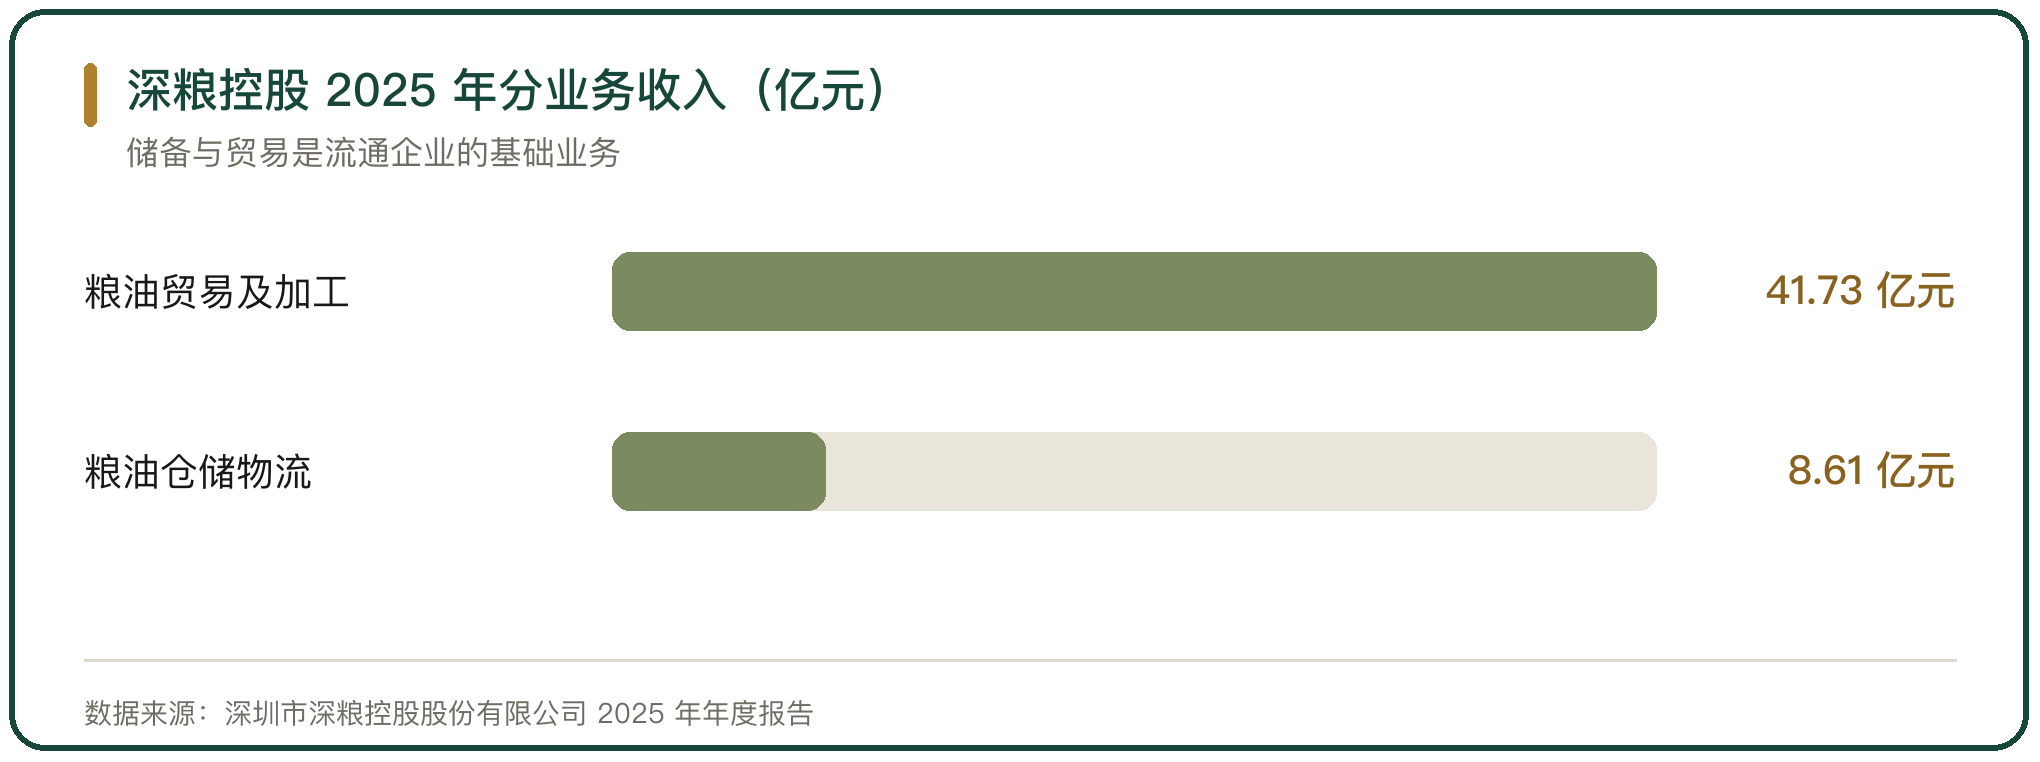
销区企业的资源在渠道与仓配。深圳市深粮控股 2025 年营业收入 55.05 亿元,粮油贸易及加工收入 41.73 亿元,粮油仓储物流及服务收入 8.61 亿元;年末存货账面价值 39.69 亿元,占资产总额的 53.83%(深粮控股 2025 年年度报告)。
两类企业的利润来源不同。产区企业赚的是粮源与仓储的价差,销区企业赚的是加工与配送的服务费。
六、储备与贸易在粮油企业里的位置
粮食储备与贸易是粮油流通企业的基础业务。储备业务按政策性计划执行,收入稳定、毛利薄;贸易业务按市场价格执行,周转快、波动大。
储备把企业的产能与仓储填满。金健米业 2025 年完成 2.25 万吨年度储备粮轮换任务,全年营业收入 33.58 亿元,其中粮油食品收入 27.31 亿元、占 81.33%,农产品贸易收入 3.93 亿元、同比下降 74.72%(金健米业 2025 年年度报告)。
贸易的收缩会压低营收。贸易业务占营收比重高的企业,在主动压缩贸易之后,营收规模随之下降,利润结构反而改善。
七、粮油流通企业的盈利水平
粮油流通的毛利率整体偏低,盈利靠周转与规模。渠道分装与终端销售的毛利高于原料贸易,深加工与品牌产品的毛利又高于渠道分装。
道道全 2025 年营业收入 61.95 亿元,归母净利润 2.34 亿元、同比增长 32.02%;包装油收入 37.88 亿元、占 61.16%,经销商数量增至 1455 家、同比增长 11.49%(道道全 2025 年年度报告)。
周转速度决定资金效率。深粮控股 2025 年经营活动产生的现金流量净额 11.00 亿元,存货账面价值 39.69 亿元;存货占资产的比重高,粮油价格的波动会直接影响存货的价值(深粮控股 2025 年年度报告)。
八、粮油加工与流通的一体化
加工与流通的一体化把原料采购、加工、仓储与配送放进同一个体系。一体化的好处是环节之间的价差留在自己手上,原料波动在内部对冲。
一体化的形式有两种。一种从加工向下游延伸,把渠道与终端并进来;一种从贸易向上游延伸,把原料基地与初加工并进来。苏垦农发既自营种植基地,也做原粮贸易与食用油加工,2025 年农产品收入 32.73 亿元、原粮收入 25.01 亿元、食用油收入 19.17 亿元(苏垦农发 2025 年年度报告)。
一体化抬高了资金与管理的门槛。基地、工厂与仓配都要投入,中小主体难以同时负担,环节之间的协同因此成为头部企业的优势。
九、粮油行业的组织与调查口径
粮油行业的组织是中国粮食行业协会。协会按年开展重点粮油企业专项调查,把达到销售收入门槛、且近 3 年未发生质量安全问题的企业纳入名单。
调查按细分类别设置门槛。食用植物油加工企业的产品销售收入门槛为 1 亿元以上,花生油与玉米油加工企业为 8000 万元以上,稻米油、芝麻油、油茶籽油、葵花籽油与亚麻籽油加工企业为 3000 万元以上(中国粮食行业协会 2025 年 12 月 1 日公示)。
调查口径把大企业与中小主体分开。进入名单的企业是行业里的规模主体,未进入名单的经营者数量更多,份额的分布要放在同一个口径下比较。
十、粮油流通企业份额格局的判断
粮油流通企业的份额向头部移动,移动最快的环节是加工段,主体数量在减少,单厂规模在扩大。规上面粉企业到 2025 年 7 月末剩 2757 家,比 2023 年末减少 743 家。
流通端的经营主体在合并。苏垦农发把金太阳粮油的持股比例由 51.25% 提高到 80%,京粮控股主动缩减油脂贸易业务规模,两种动作的方向不同,结果都是把资源往占优势的环节收。
头部与中小主体的差距落在规模与资金上。头部企业的营业规模在千亿元量级,销售网络覆盖全国,单位加工成本低;中小主体的资源集中在一省或数县,靠品类与区域市场守住份额。份额的分布随原料波动与渠道变化逐年调整。



写点看法