农产品流通研究|一、渠道与业态 | 2、零售终端| 7 仓储会员店与量贩 |
慕飞鸿 · 农产品流通行业研究 · 渠道端·全品类·渠道商
会员店的损耗与它的商品结构绑在一起。大包装抬高了单次采购量,也把每一件商品的资金占用与报废金额同步放大;报损之后要不要做进项转出,取决于损失的性质。
关键词 库存周转损耗率报损进项税额转出非正常损失临期商品
关键数据
Costco 2025 财年的存货周转率
13次
同期商品成本 2398.86 亿美元,平均存货约 183.8 亿美元;供货以整托盘直发为主,商品不拆箱上架。Costco 2025 财年年度报告
山姆早期华南仓的库存周转天数
37天(峰值)
进入中国早期大部分单品从美国调拨,周转天数从 21 天拉长到 37 天,单品精简与本地采购之后才回落。东北证券研究报告
山姆早期部分生鲜的损耗率
12%(约)
同期门店整体水平低于这一数值,生鲜分部的损耗明显偏高。东北证券研究报告
滞销过期货物主动销毁的进项转出比例
0%
因产品质量原因或者产品滞销过期而主动销毁的货物,不属于管理不善造成的损失,对应的进项税额不需要转出。国家税务总局吉林省税务局(2025-02-05)答复
存货损失数额较大的判定标准
10%(以上)
指占企业该类资产计税成本 10% 以上,或者减少当年应纳税所得、增加亏损 10% 以上;达到该标准的要附法定代表人、企业负责人与财务负责人对损失真实性承担法律责任的声明。国家税务总局公告 2011 年第 25 号
非正常损失的两类情形
2类
因管理不善造成被盗、丢失、霉烂变质的损失,以及因违反法律法规造成货物被依法没收、销毁、拆除的损失;两类对应的进项税额不得从销项税额中抵扣,已抵扣的要转出。财政部公布的《中华人民共和国增值税暂行条例》第十条与实施细则第二十四条
一、会员店的损耗口径与库存周转
会员店的库存周转速度是它控制损耗的基础。Costco 在 2025 财年的存货周转率为 13 次,平均库存周转天数在 28 天上下,这套速度依托的是有限的单品数量与整托盘直发的供货方式。
山姆进入中国早期的库存结构是另一副样子。东北证券的报告提到,当时大部分单品从美国调拨,华南仓的库存周转天数一度拉长到 30 天以上,部分生鲜的损耗率到两位数,单品精简与本地采购之后,周转天数才降下来。
周转快慢直接决定生鲜能放在货架上的时间。周转慢 1 天,临期的压力就多 1 天,折价的空间也随之缩小。
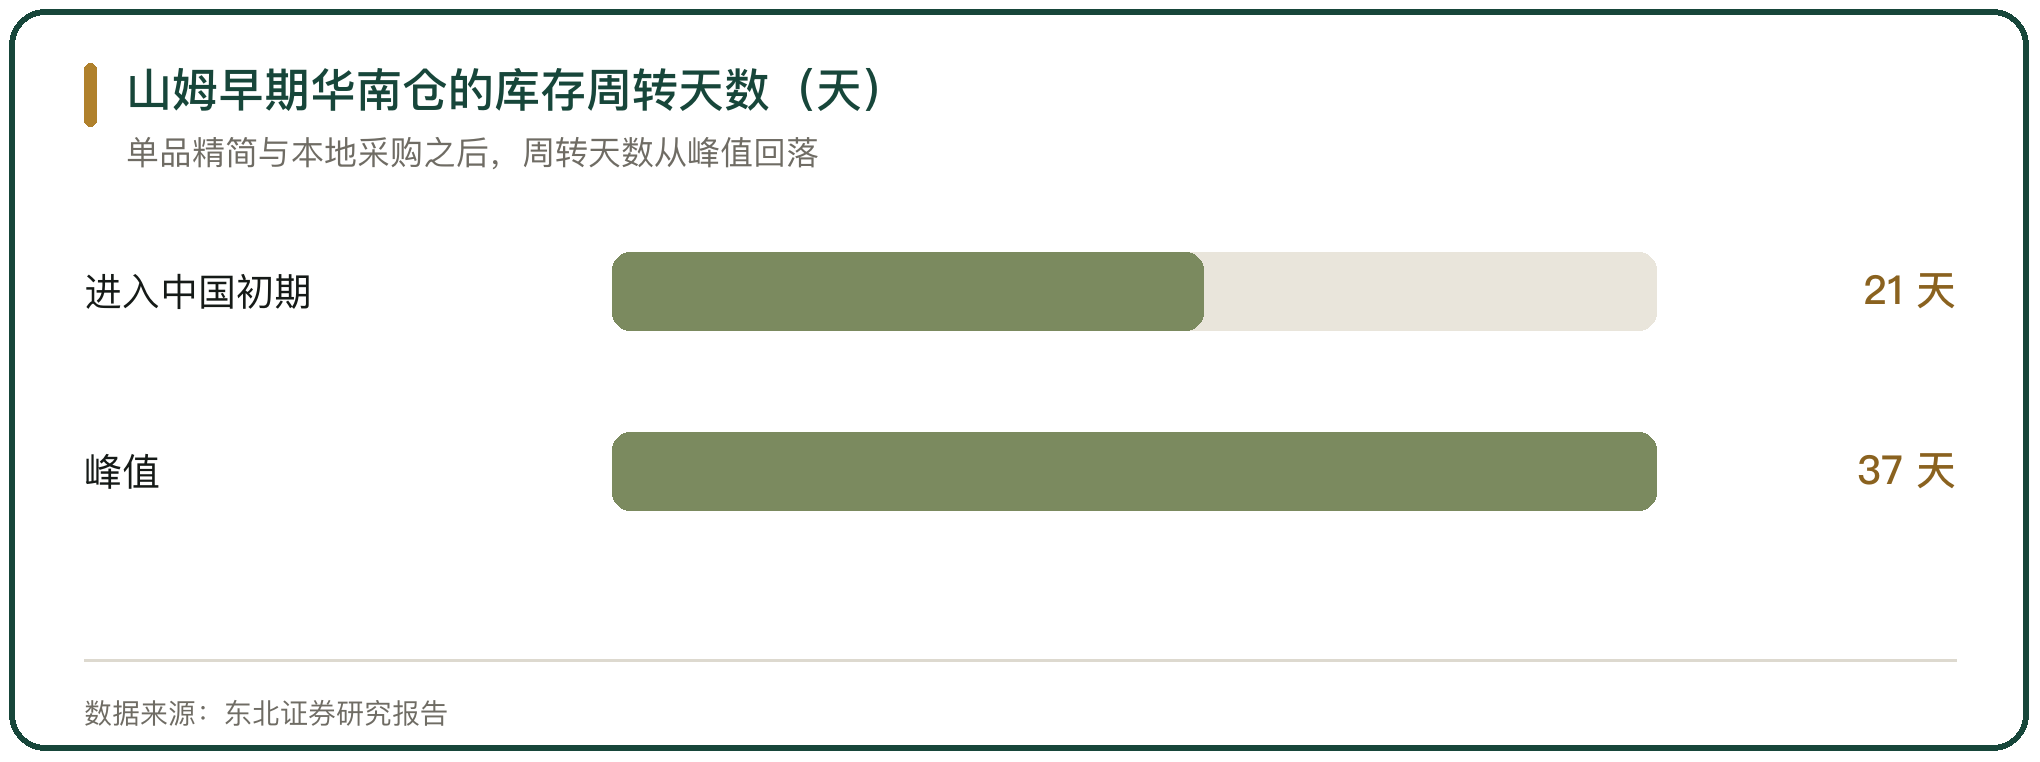
图 1 山姆早期华南仓的库存周转天数(天)
二、大包装带来的损耗特征
大包装把损耗的计量单位改了。同样是一次磕碰,小包装报废的是一件商品,大包装报废的是一件更大的商品,单次损失的金额随包装规格上升。
分拣环节因此减少。整箱与整托盘的商品不拆箱上架,搬运与陈列的次数下降,磕碰的机会随之减少,代价是一旦出现问题,受影响的范围从一件变成一整件。
大包装还把损耗从门店往家庭转移了一部分。买回家的商品吃不完、放不下,损失发生在消费者一侧,不进门店的报损记录,这一部分在门店的账上看不到。
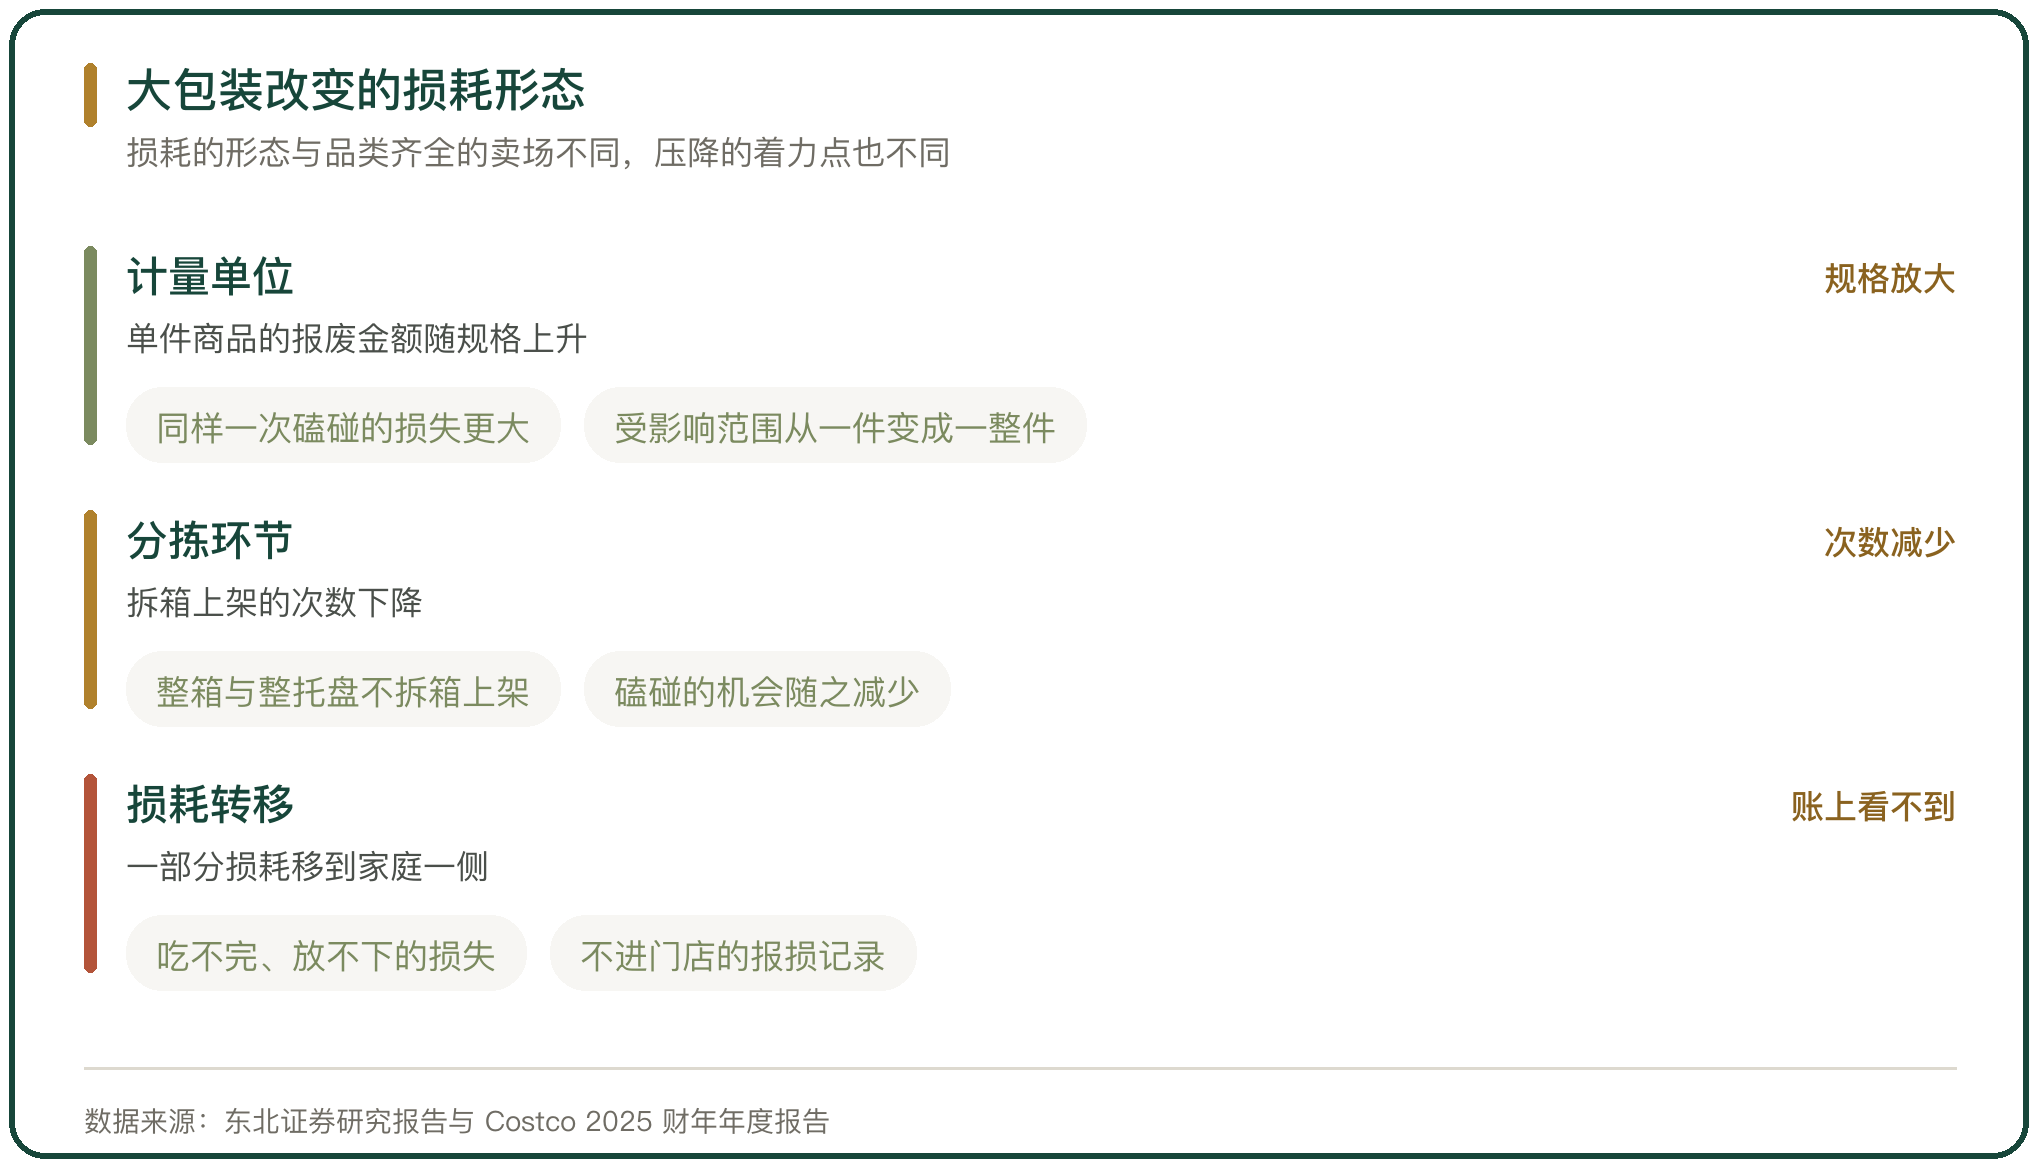
图 2 大包装改变的损耗形态
三、库存周转与保质期管理
保质期管理靠的是单品数量与补货频次的配合。门店的单品少、单品采购量大,订货精度比品类齐全的卖场更容易做,缺货与积压的两端都能收窄。
生鲜这一段的要求更高。叶菜、水产与烘焙的保质期以天计,货架上的可售时间有限,周转速度直接决定要不要折价。
周转数据要落到单品上才有用。只看门店整体的周转天数,看不出是哪一类商品在拖时间;按品类与单品拆分之后,才能判断问题出在订货量、陈列方式还是到货时间。
四、报损与账实核对
报损记录是与账面对上的凭据。存货报废、毁损或者变质的损失,在企业所得税税前扣除时要按税务机关的规定收集证明材料并留档,损失数额达到规定的较大标准时,还要有法定代表人、企业负责人与企业财务负责人对损失真实性承担法律责任的声明。
门槛由文件写明。损失数额较大指占企业该类资产计税成本 10% 以上,或者减少当年应纳税所得、增加亏损 10% 以上,这两条都是国家税务总局公告 2011 年第 25 号给出的口径。
账实核对的动作在盘点。盘点要把数量、金额与原因一起记下来,原因对不上,后面的税务处理就没有依据。
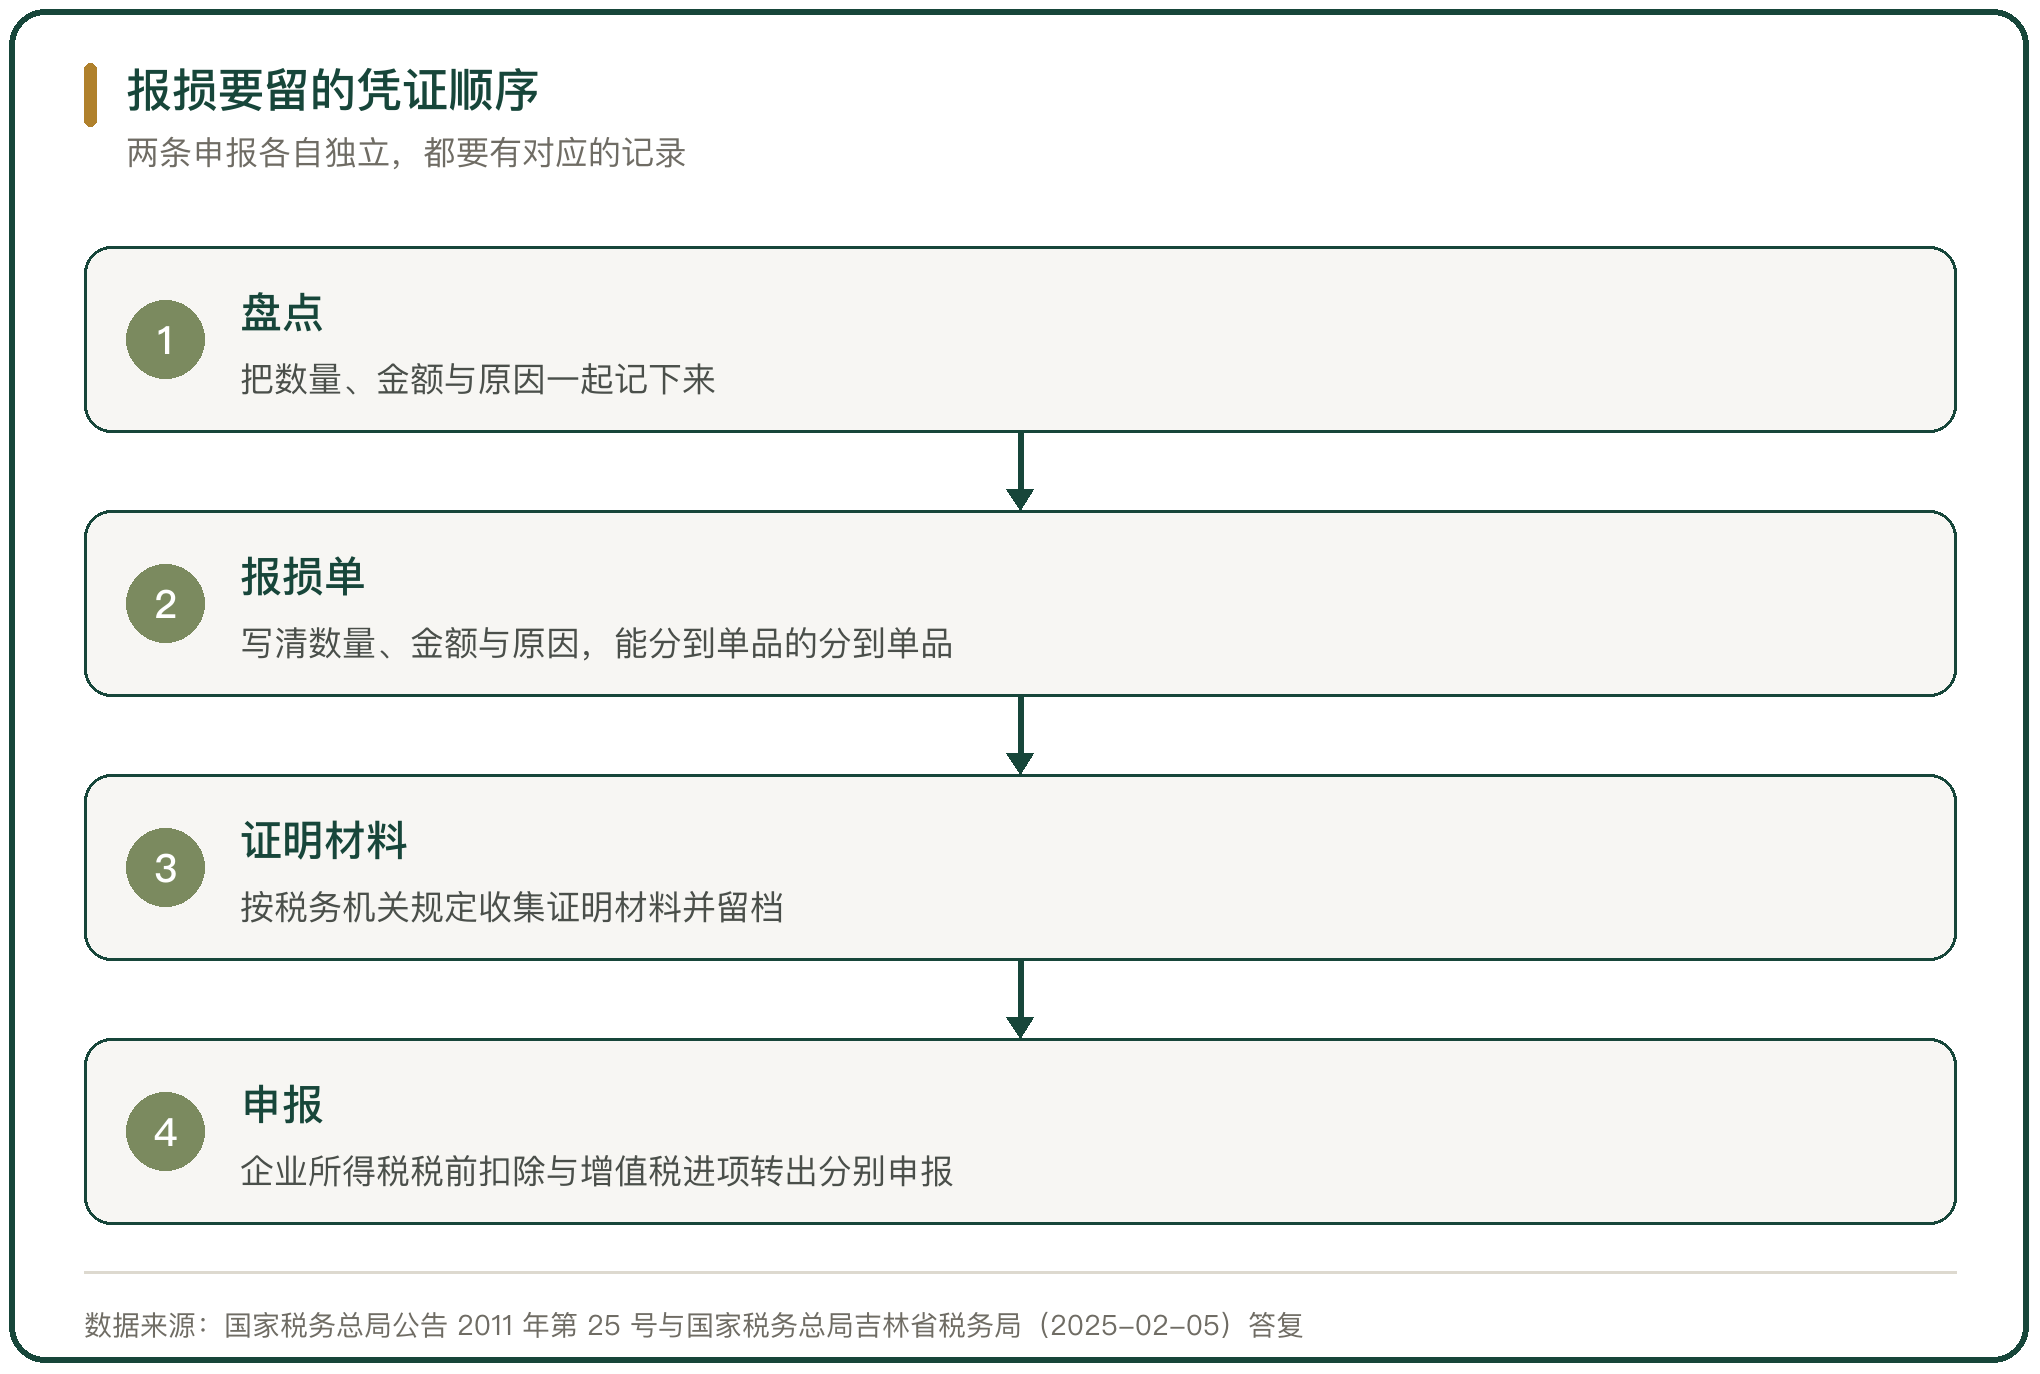
图 3 报损要留的凭证顺序
五、损耗报废的进项转出分界
进项要不要转出,看损失的性质。依据《中华人民共和国增值税暂行条例》第十条与实施细则第二十四条,非正常损失指因管理不善造成被盗、丢失、霉烂变质的损失,这一部分购进货物的进项税额不得从销项税额中抵扣,已抵扣的要转出。
因产品质量原因或者产品滞销过期而主动销毁的货物,不属于管理不善造成的损失,对应的进项税额不需要转出。国家税务总局吉林省税务局在 2025 年 2 月的答复里对这一条给了明确口径。
另一类情形要转出。因违反法律法规造成货物或者不动产被依法没收、销毁、拆除的,属于非正常损失,已抵扣的进项税额要转出。临期食品被查出篡改日期后没收销毁的,落在这一条上。
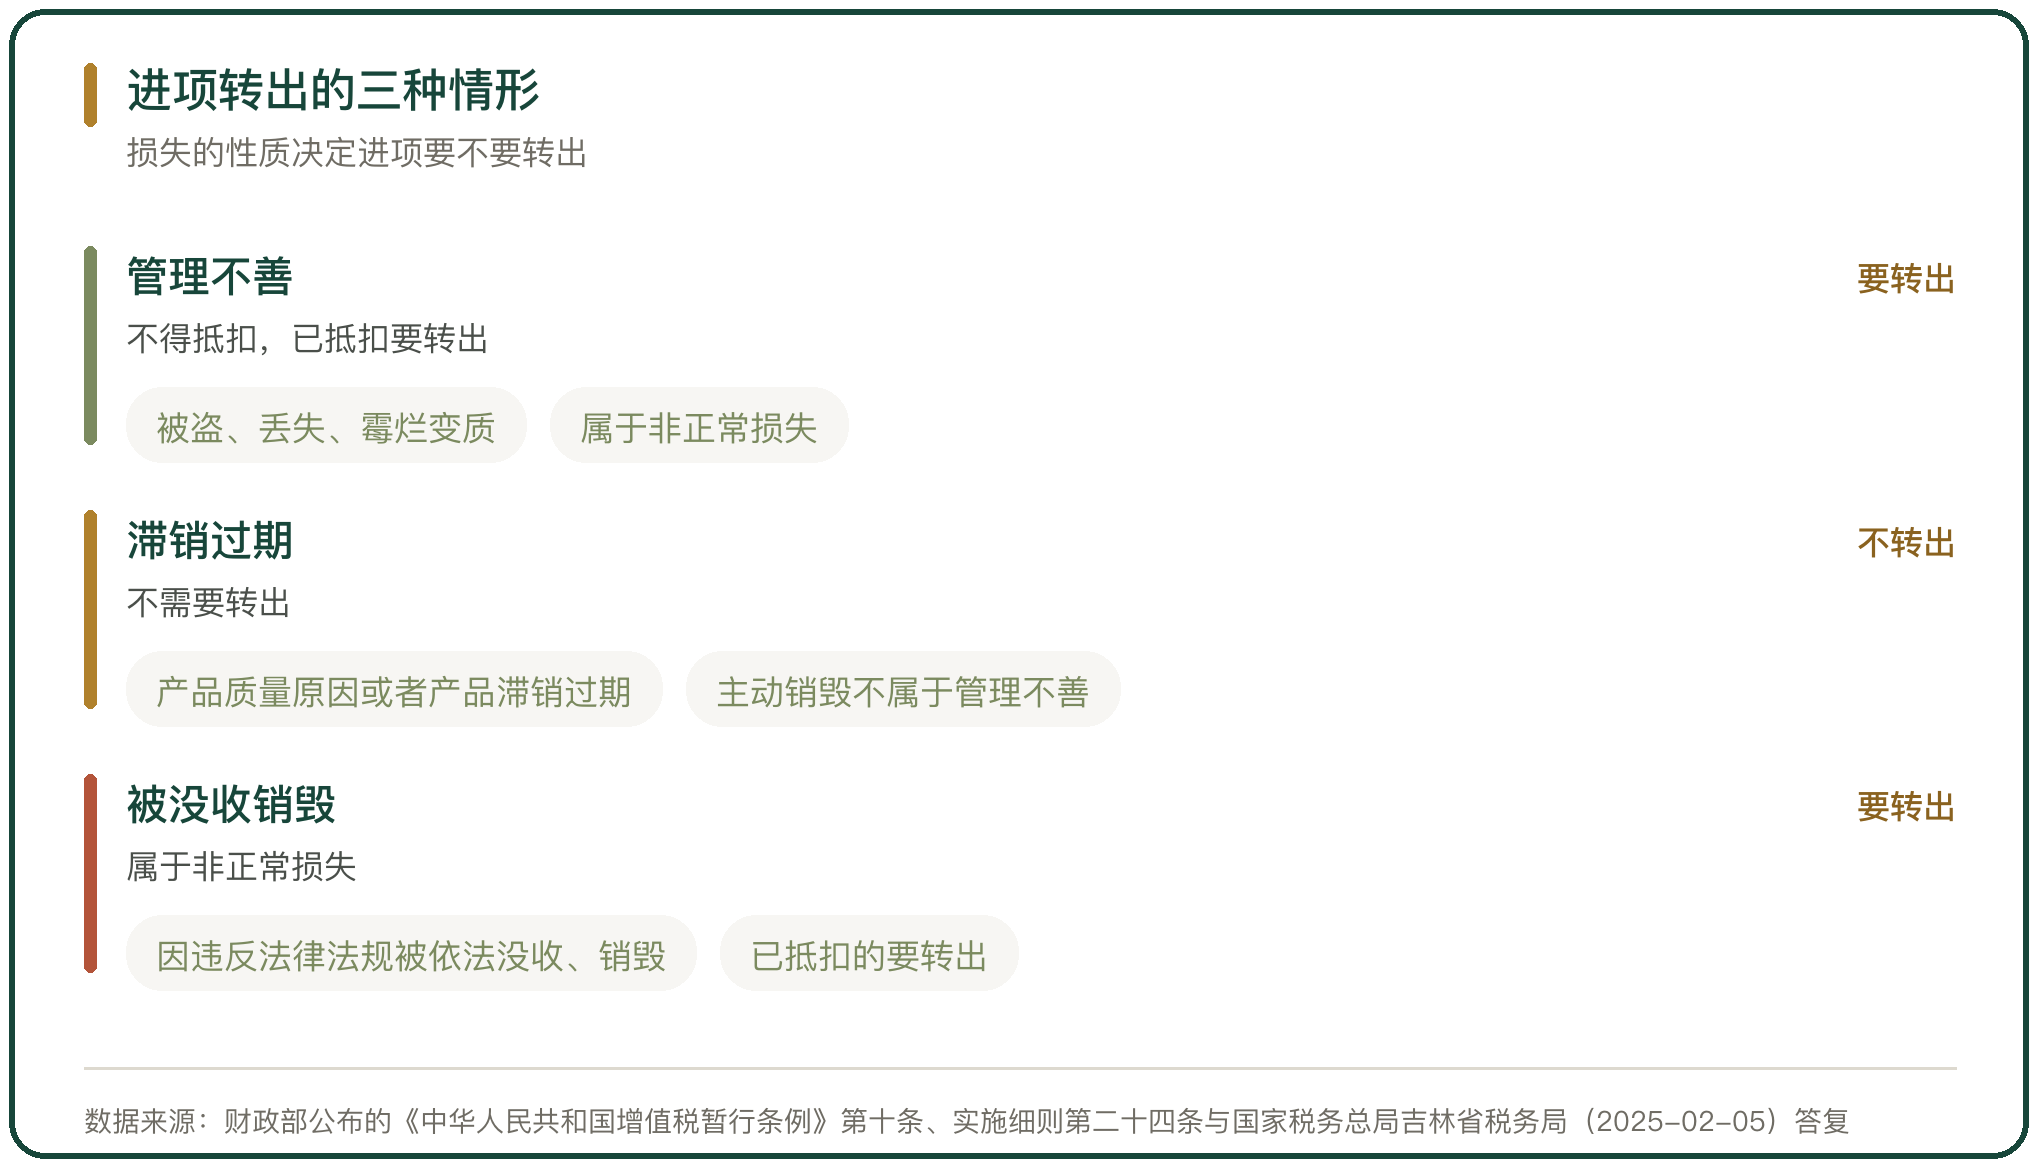
图 4 进项转出的三种情形
六、报损的税务口径要与申报表对上
增值税与企业所得税两套申报要对得上。企业所得税年度申报表里填报了存货盘亏、报废、损毁、变质或者被盗损失,增值税申报表里的进项税额转出栏次却是空的,两处一比就出现缺口。
税务系统的风险模型正是按这一组比对设计的。把企业所得税申报表里的存货损失数据与增值税申报表的进项转出数据放在一起看,存在非正常损失而没有申报转出的,会触发预警。
门店要做的准备是留痕。报损单上写清数量、金额与原因,能分到单品的分到单品,能附照片与审批记录的附上,证据链完整了,转出与扣除都有依据。
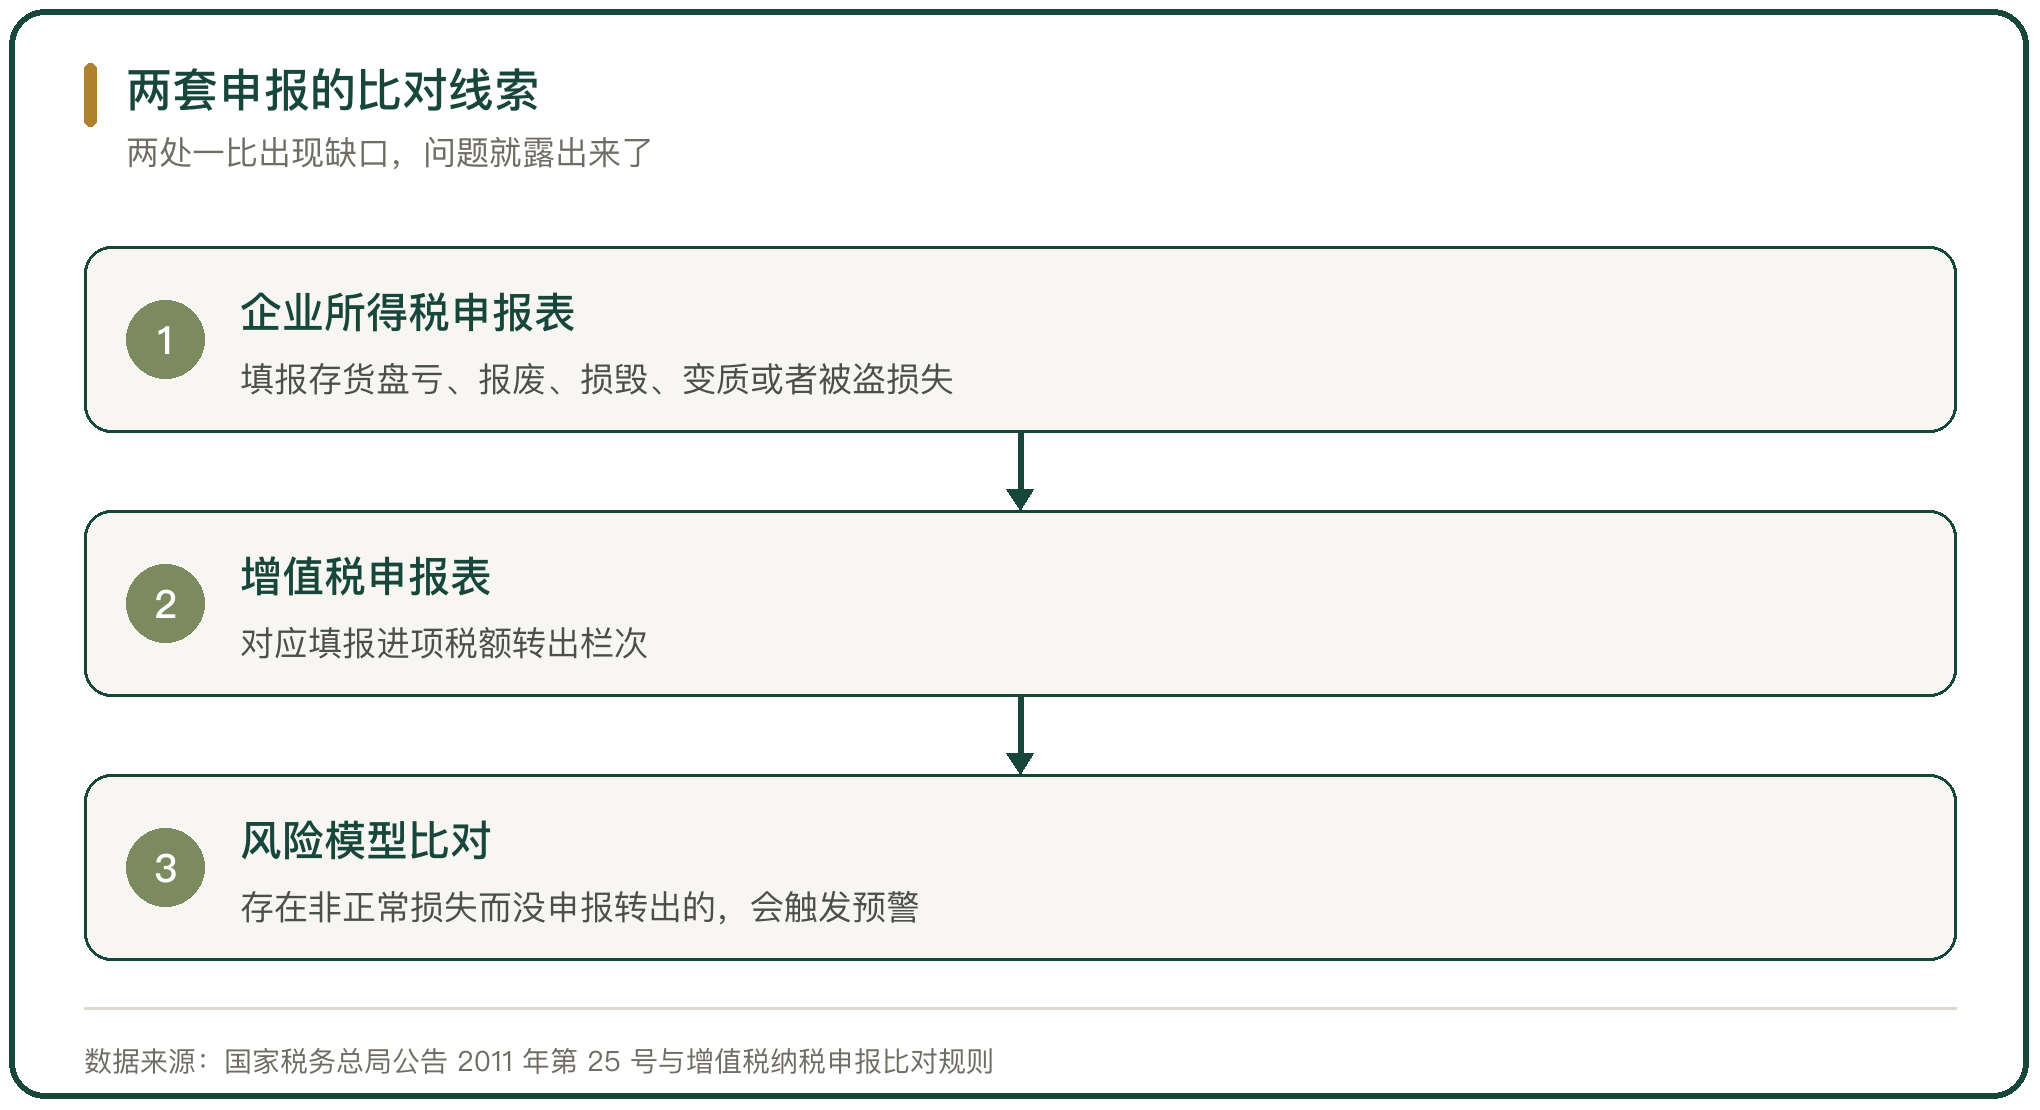
图 5 两套申报的比对线索
七、临期商品的处理路径
临期商品有固定的处置顺序。先按剩余保质期分层,集中陈列并把临期状态标明,再按事先定好的规则折价出清,到节点下架、移出销售区域,最后按报损、退货或者销毁处理并留下记录。
这套顺序里不能动的部分是标签。改变生产日期或者保质期的标注继续销售属于违法行为,各地市场监管部门的处理都很重。
能压的是前三类损耗,压不动的是最后一类。搬运磕碰、订货过量与温度异常都可以靠管理改善,临近保质期的商品只能按规则处置。
八、损耗与库存管理的判断
会员店的损耗水平,落在周转速度、订货精度与报损记录三处。周转越快,可售时间越充裕,临期压力越小;订货精度越高,过量的部分越少;报损记录越细,能改的环节越明确。
包装规格始终是一个约束。大包装提高了单次采购的金额,也提高了单件商品的报废金额,把损耗压下去要靠减少发生的次数,缩小单次损失的量级收效有限。
税务处理的分界是清晰的。损失的性质决定进项要不要转出,损失的证据决定能不能在税前扣除,两条各自独立,都要有对应的记录。
会员店的损耗与库存管理,落在周转速度、报损性质与记录完整度三处。周转这一端,Costco 在 2025 财年的存货周转率为 13 次、平均库存周转天数约 28 天,山姆进入中国早期华南仓的周转天数一度拉长到 30 天以上、部分生鲜损耗率到两位数,单品精简与本地采购之后才降下来。大包装把单次损失的金额随规格放大,同时把分拣与搬运的次数压下去,损耗的形态因此与普通卖场不同。报损这一端,国家税务总局吉林省税务局 2025 年 2 月的答复划了分界,因产品滞销过期主动销毁的货物不属于非正常损失,进项无需转出;因管理不善造成被盗、丢失、霉烂变质,以及因违反法律法规被没收、销毁的,属于非正常损失,已抵扣的进项税额要转出。税前扣除按国家税务总局公告 2011 年第 25 号执行,损失达到规定标准时还要附上法定代表人与财务负责人的真实性声明。
行内实情
大包装把单件商品的报废金额随规格一起放大
周转越慢,临期压力越大,折价的空间同时收窄
损失的性质决定进项要不要转出,与损失金额的大小无关
相关问题
损耗报废要不要做进项转出。
看损失的性质。依据《中华人民共和国增值税暂行条例》第十条与实施细则第二十四条,非正常损失指因管理不善造成被盗、丢失、霉烂变质的损失,这一部分购进货物的进项税额不得从销项税额中抵扣,已抵扣的要转出;因产品质量原因或者产品滞销过期而主动销毁的货物,不属于管理不善造成的损失,对应的进项税额不需要转出,国家税务总局吉林省税务局 2025 年 2 月的答复对这一条给了明确口径。因违反法律法规造成货物被依法没收、销毁、拆除的,属于非正常损失,已抵扣的进项税额要转出。
报损在税前扣除有什么条件。
要按税务机关的规定收集证明材料并留档。国家税务总局公告 2011 年第 25 号给出的口径是,损失数额较大指占企业该类资产计税成本 10% 以上,或者减少当年应纳税所得、增加亏损 10% 以上,达到这一标准的还要有法定代表人、企业负责人与企业财务负责人对损失真实性承担法律责任的声明。盘点要把数量、金额与原因一起记下来,能分到单品的分到单品,能附照片与审批记录的附上,证据链完整了,转出与扣除都有依据。
临期商品能改标继续卖吗。
不能。改变生产日期或者保质期的标注继续销售属于违法行为,各地市场监管部门的处理都很重。临期商品有固定的处置顺序:按剩余保质期分层,集中陈列并把临期状态标明,按事先定好的规则折价出清,到节点下架、移出销售区域,最后按报损、退货或者销毁处理并留下记录。搬运磕碰、订货过量与温度异常这三类损耗可以靠管理改善,临近保质期的商品只能按规则处置。
名词解释
损耗率:流通过程中损失的货量占总货量的比例,是衡量流通效率的核心指标。
周转率:一定时期内库存周转的次数,反映资金使用效率。
托盘:用于集装与机械化装卸的标准载具,是单元化物流的基础。





写点看法