

飞鸿品农 飞鸿品农

会员店的生鲜直采深度

2026-10-01 慕飞鸿 仓储会员店与量贩 阅读 34 评论 0
农产品流通研究|一、渠道与业态 | 2、零售终端| 7 仓储会员店与量贩 |
会员店的直采深度,体现在它对商品规格与上市节奏的掌控程度上。基地与产地这一段被拉直之后,收购环节的票据风险与农残超标的担责顺序,也一并跟到门店。

关键词 生鲜直采直采基地供应商考核农残抽检农产品收购发票进项抵扣

关键数据
山姆同一品类留下的供应商数量
1个(同品类初选约 10 个品牌)
候选品牌综合评估工厂资质、生产质量与价格后确定合作方,产品上架后还要通过半年到 1 年的销量考核,未达目标的会被清退。济南时报(2025)
涉事章丘大葱的抽检不合格项目
噻虫嗪项目
不符合 GB 2763-2021《食品安全国家标准 食品中农药最大残留限量》的要求,涉及多地的连锁会员店门店。市场监管总局(2025-05)
深圳龙华山姆购进涉事大葱的数量
285公斤
该批次已全部销售、没有库存,门店被责令整改并提供整改报告;因履行了进货查验义务、能证明不知道所采购的食品不符合食品安全标准并可如实说明进货来源,免予行政处罚。深圳市市场监督管理局(深市监华不罚〔2025〕龙华70号)
成都武侯区门店涉事批次的数量与货值
30袋
货值 597 元,售出的部分已无法召回;公告认定不合格由种植环节所致,作出免予行政处罚的决定。成都市武侯区市场监督管理局(2025)
甘肃皮业公司虚开农产品收购发票的份数
409份
票面合计 3377 万元,盗用本地村民身份信息,在无真实业务的情况下为自己开具农产品收购发票,同时对外开具增值税专用发票,线索移送公安机关,下游数十户受票企业被立案检查。国家税务总局甘肃省税务局(2025)
贵州木业公司涉事的自然人供应商数量
287名
其中同一名自然人在短期内向公司销售的原木数量与个人年均合理采伐量明显不符,对公账户的实际付款金额与发票金额差距很大。国家税务总局贵州省税务局(2025)

一、会员店的直采比例与基地布局

会员店的采购体系把中间经销层级压得很薄。山姆的采购分成两部分,一部分是全球产地直采,直接对接海外牧场与渔港;另一部分是与本土企业联合开发,把区域好货做成门店专供的规格。

进精选供应商的门槛不低。济南时报报道的合作细节里,山姆在同一个品类里先圈定一批候选品牌,综合评估工厂资质、生产质量与价格之后只留下一个合作方;产品上架后还要通过半年到 1 年的销量考核,未达目标的会被清退。

基地与产地这一端,会员店拿到的是一批规格固定的商品。品种、规格、包装单位与上市时间由门店先定,供应商按要求组织生产,这与传统零售里由品牌方定规格再进场的顺序相反。
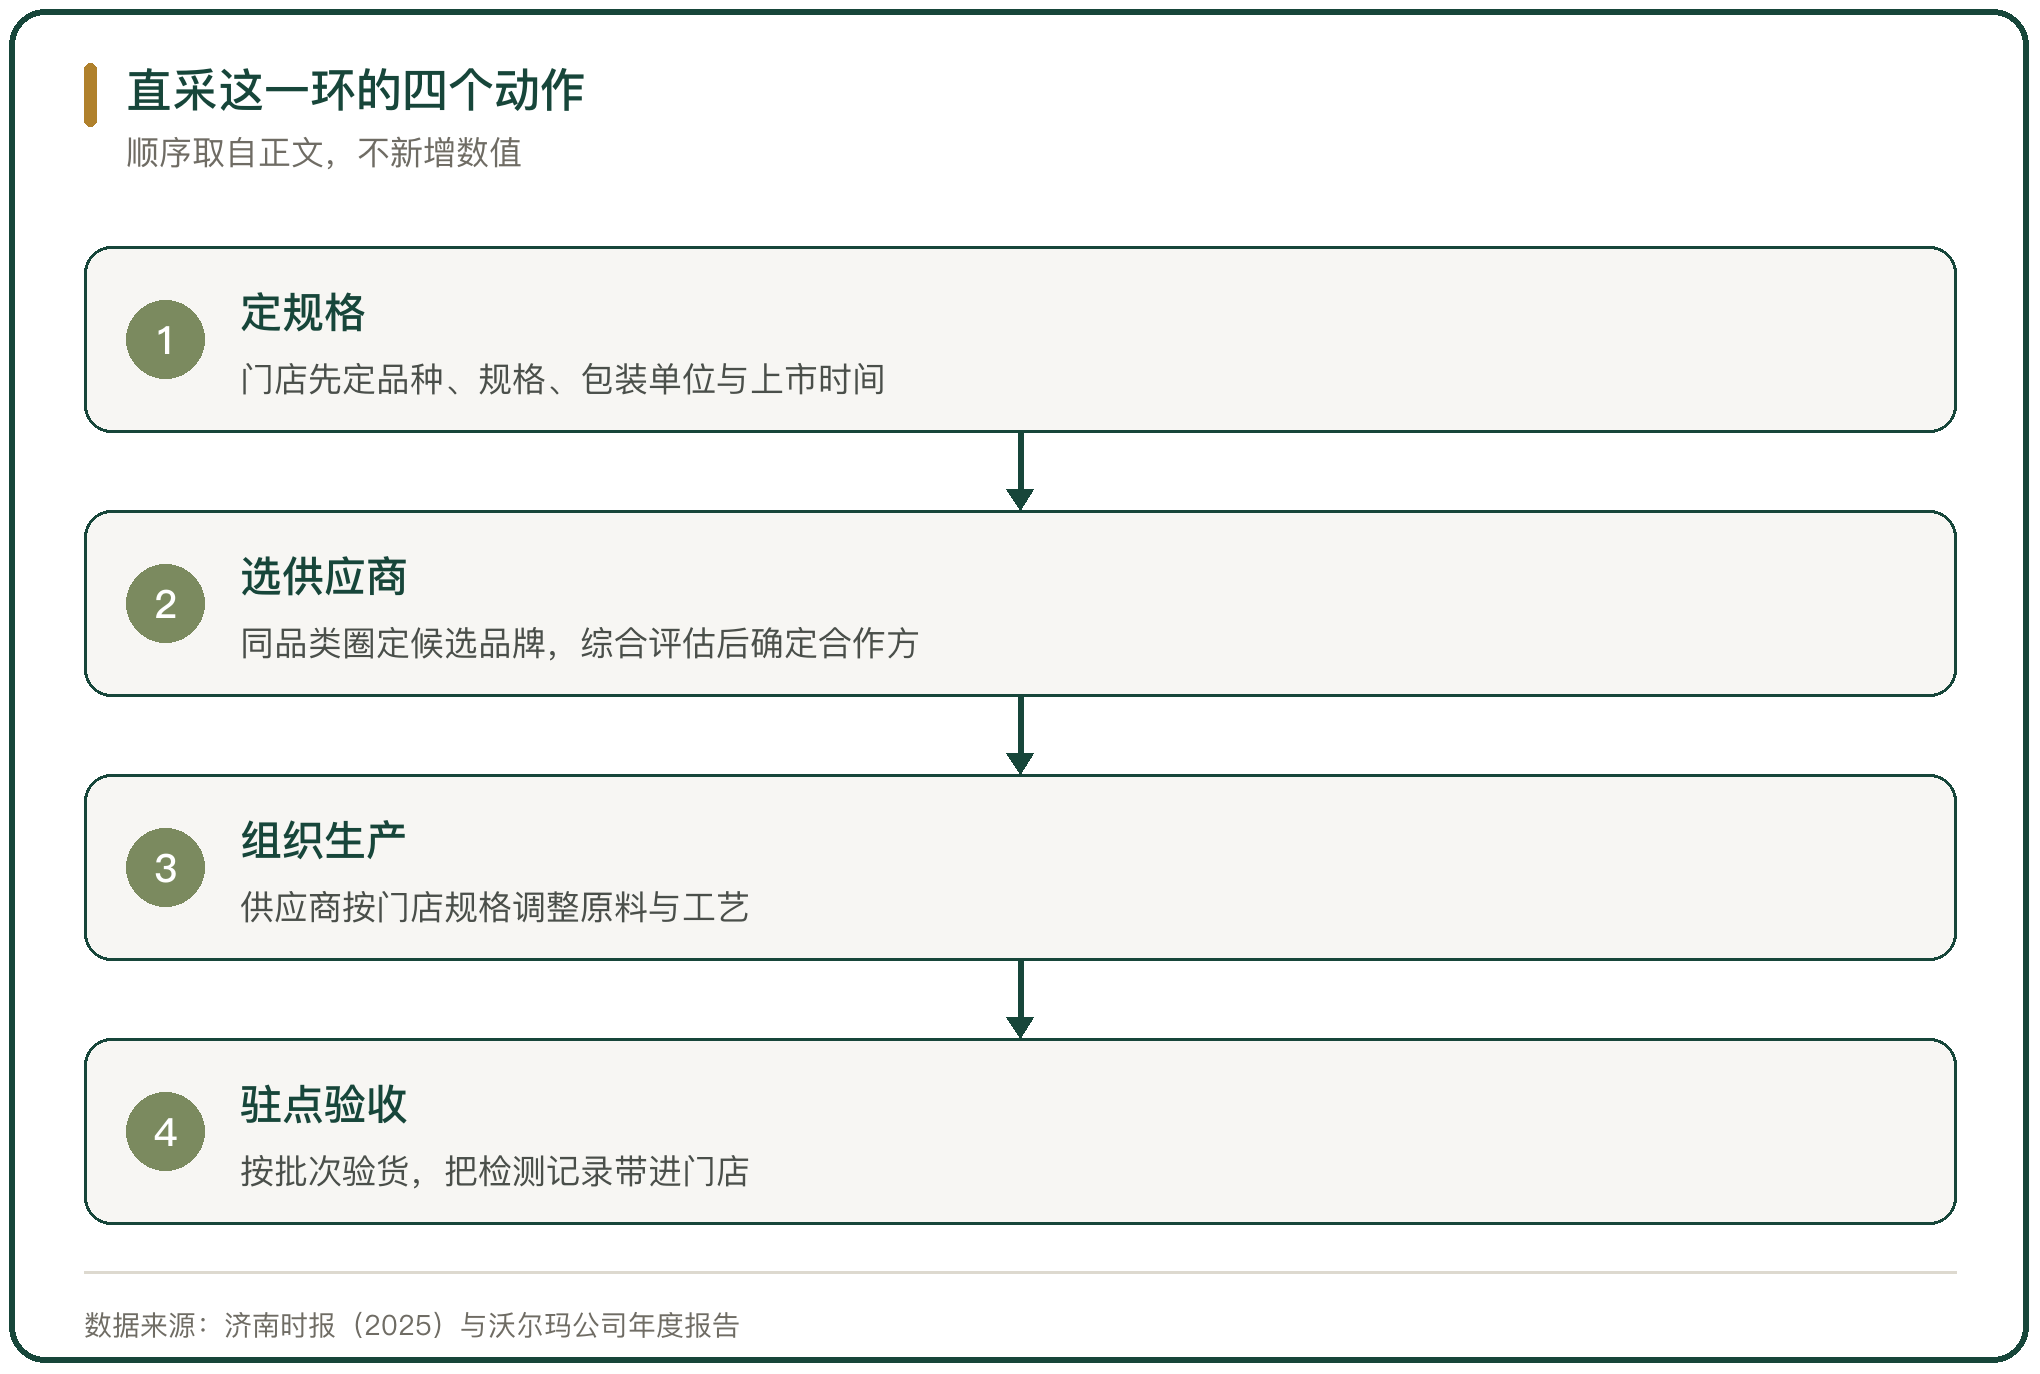
直采这一环的四个动作

图 1 直采这一环的四个动作

二、选品门槛与供应商考核

选品机制决定了直采的深度。候选品牌从工厂资质、生产质量、区域销量与价格几个维度打分,同一品类只保留少数几个选择,单品被淘汰时整条供货关系随之结束。

这套办法把商品的差异做在配方与规格上。供应商要进入门店,往往要先调整原料与工艺,把通用配方改成专供版本。

深度直采的代价也在这一层。门店对供应商的依赖度提高,某个单品一旦出现质量波动,替代方案要重新走一遍开发与验证流程,货架上的空位不会被立刻填上。
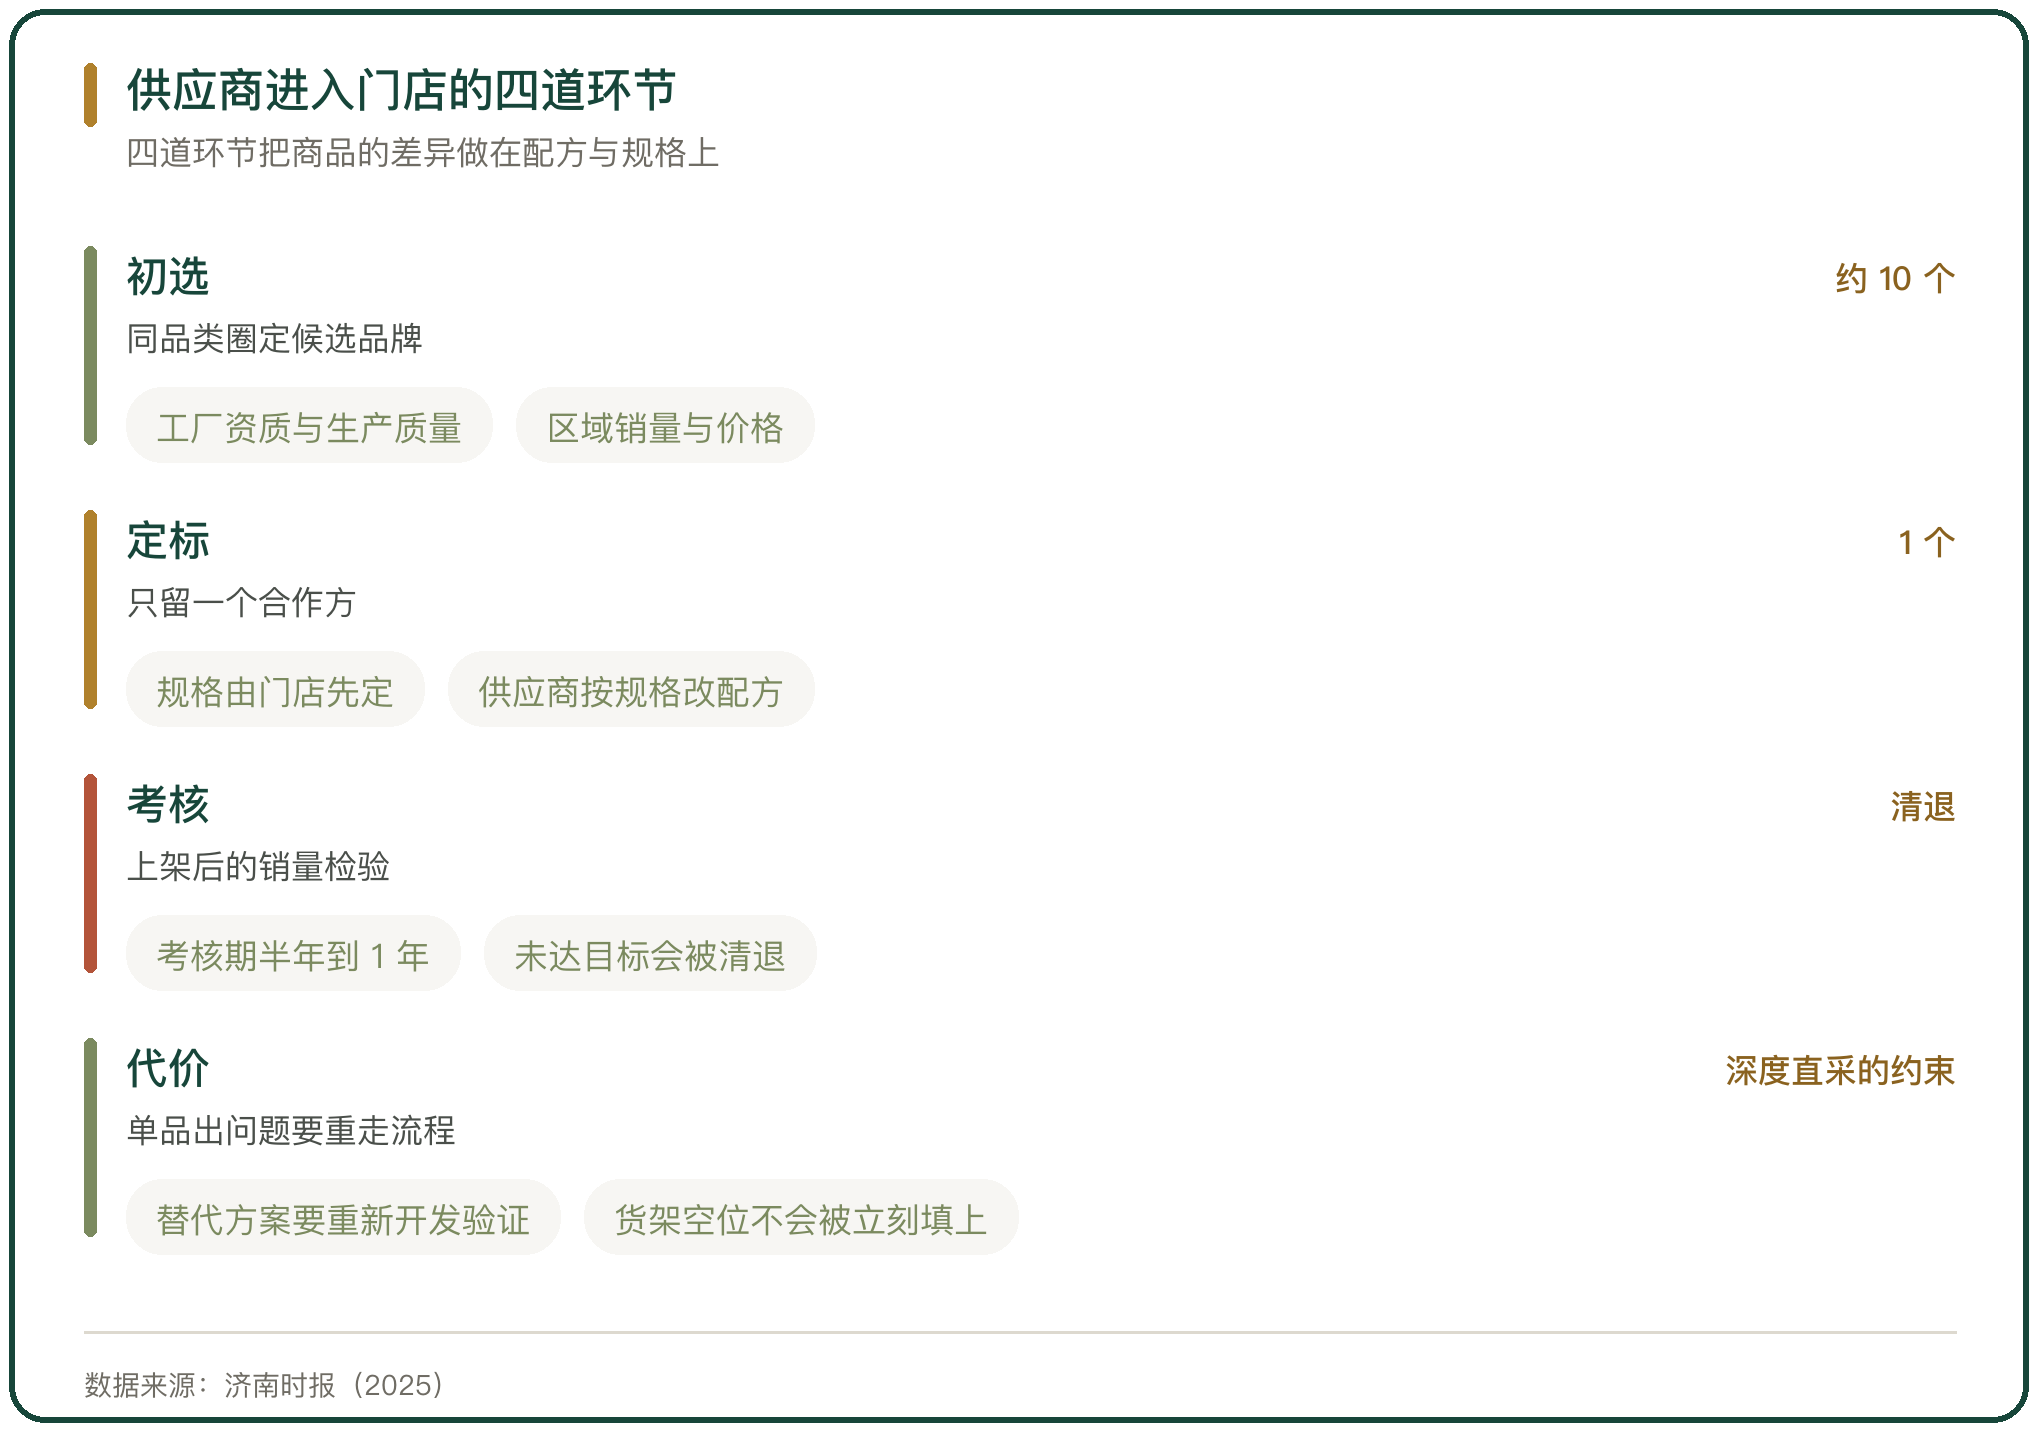
供应商进入门店的四道环节

图 2 供应商进入门店的四道环节

三、直采基地的农残抽检结果

农产品这一段的检测由国家层面的抽检推动。2025 年 5 月,市场监管总局组织的食品安全抽检在多地抽到同一品类的章丘大葱,噻虫嗪项目不符合 GB 2763-2021《食品安全国家标准 食品中农药最大残留限量》的要求。

涉及的门店分布在不同城市。深圳市市场监督管理局的通告显示,龙华山姆会员商店购进的那批大葱已全部销售、没有库存,门店被责令整改并提供整改报告。

成都市与武汉市的门店也被检出同一问题。成都市武侯区市场监督管理局核查的那一批,货值不到四位数,售出的部分已无法召回。三地线索都指向种植环节。
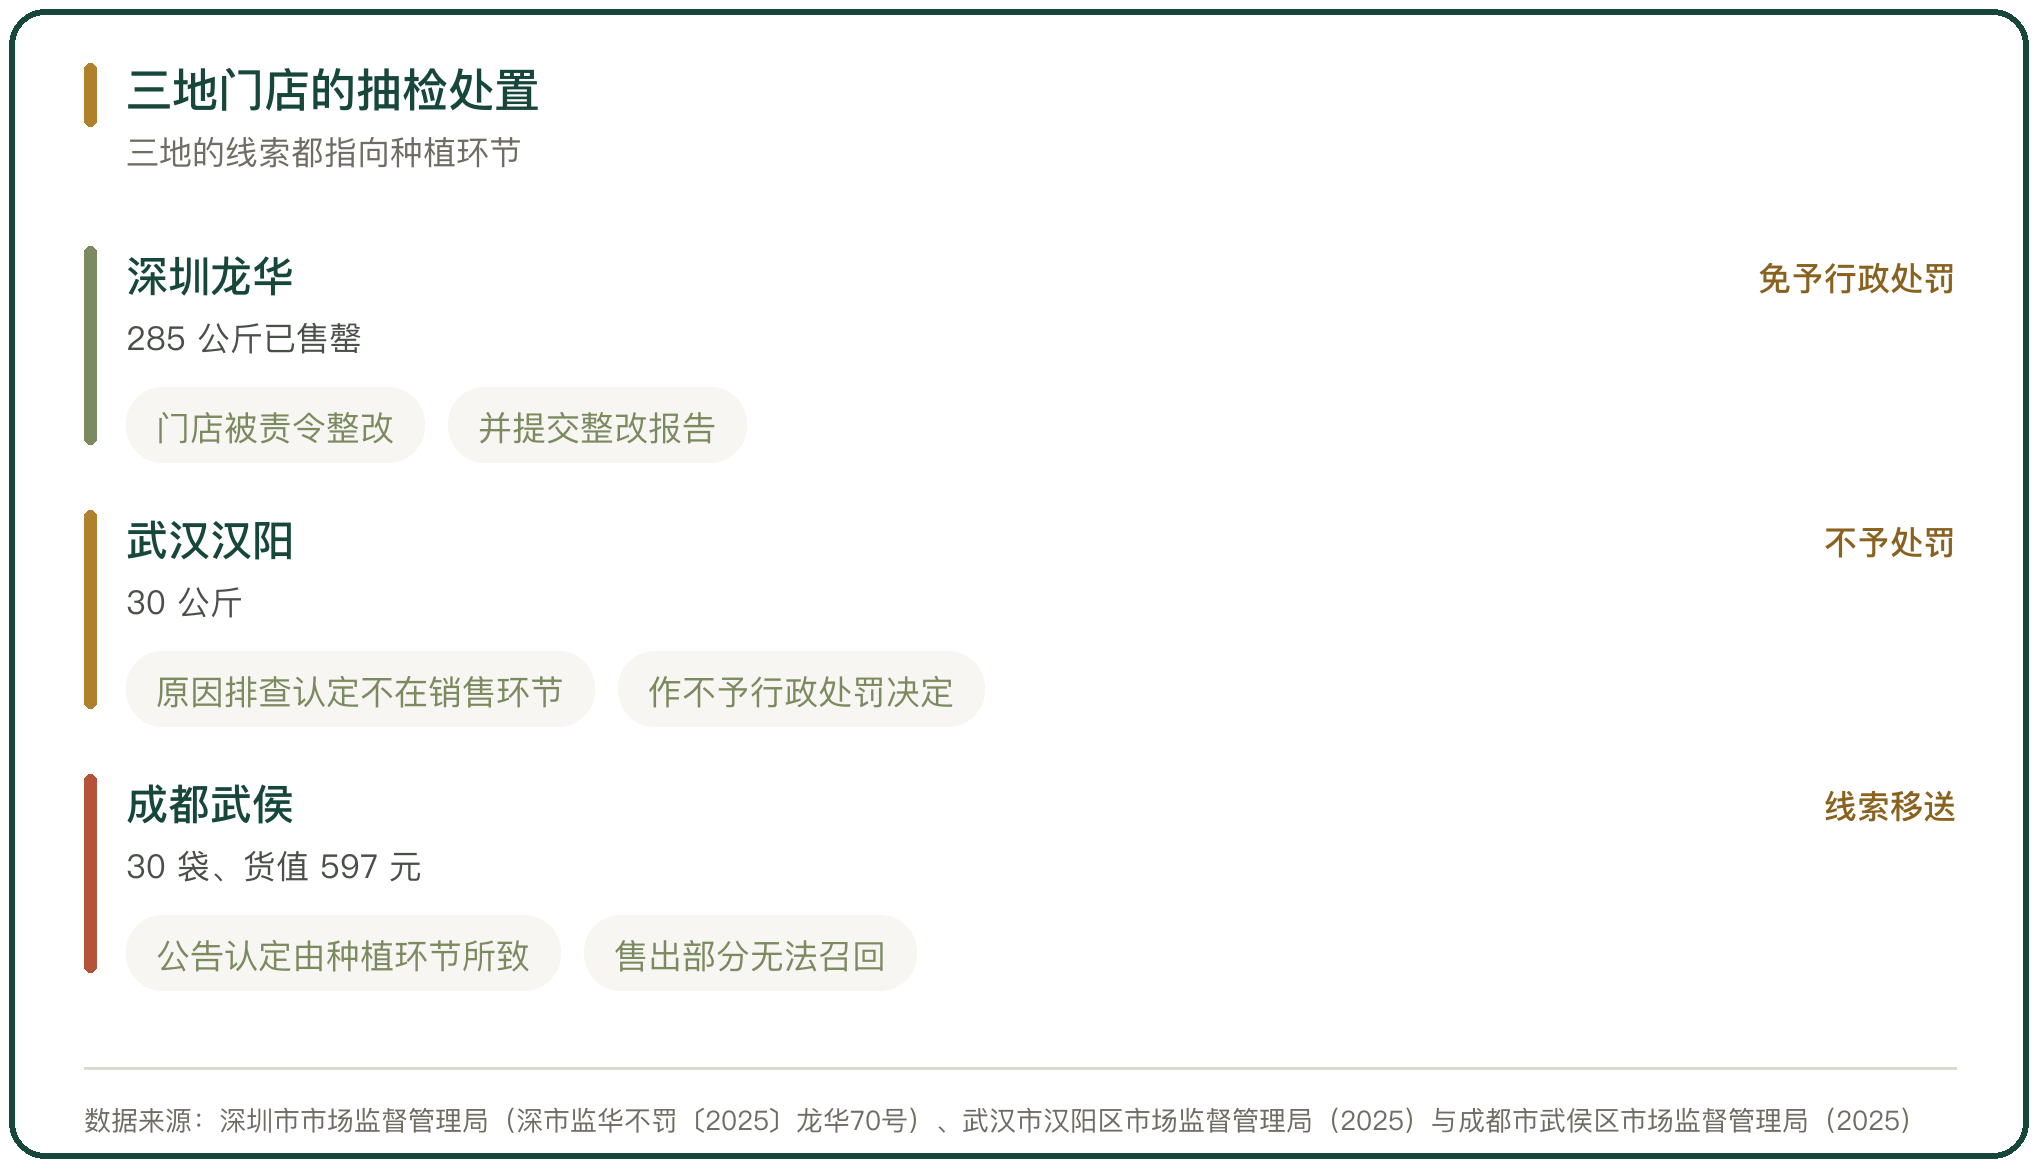
三地门店的抽检处置

图 3 三地门店的抽检处置

四、农残超标的责任落在哪一端

抽检不合格的责任认定,看的是销售环节有没有把该做的检查做完。深圳市市场监督管理局查明,当事门店已履行索证索票与进货查验义务,提供的检测报告能证明其不知道所采购的食品不符合食品安全标准,并能如实说明进货来源,据此免予行政处罚。

武汉市汉阳区的通告给出的原因排查结论是,不合格的原因不在销售环节。成都市武侯区的公告同样认定,该批次不合格由种植环节所致。

三地处理指向同一个方向。门店拿不出查验记录时要担责,拿得出时责任往上游推,线索移送供货单位所在地的市场监管部门。

五、责任认定与线索移送的操作

处理流程分几步走。抽检结果送达门店后,监管部门责令暂停销售、下架封存并开展召回;门店可以申请复检,复检结论仍不合格的进入核查处置。

免予处罚不等于没有责任。依据《中华人民共和国食品安全法》第一百三十六条,免予处罚的前提是履行了进货查验义务、有充分证据证明不知情并能如实说明进货来源。三条缺一条,处理结果就不同。

线索移送之后,核查转到供货单位所在地。门店这一端要留下的是检验报告、进货台账与召回记录,这几样构成它可以免责的凭据。
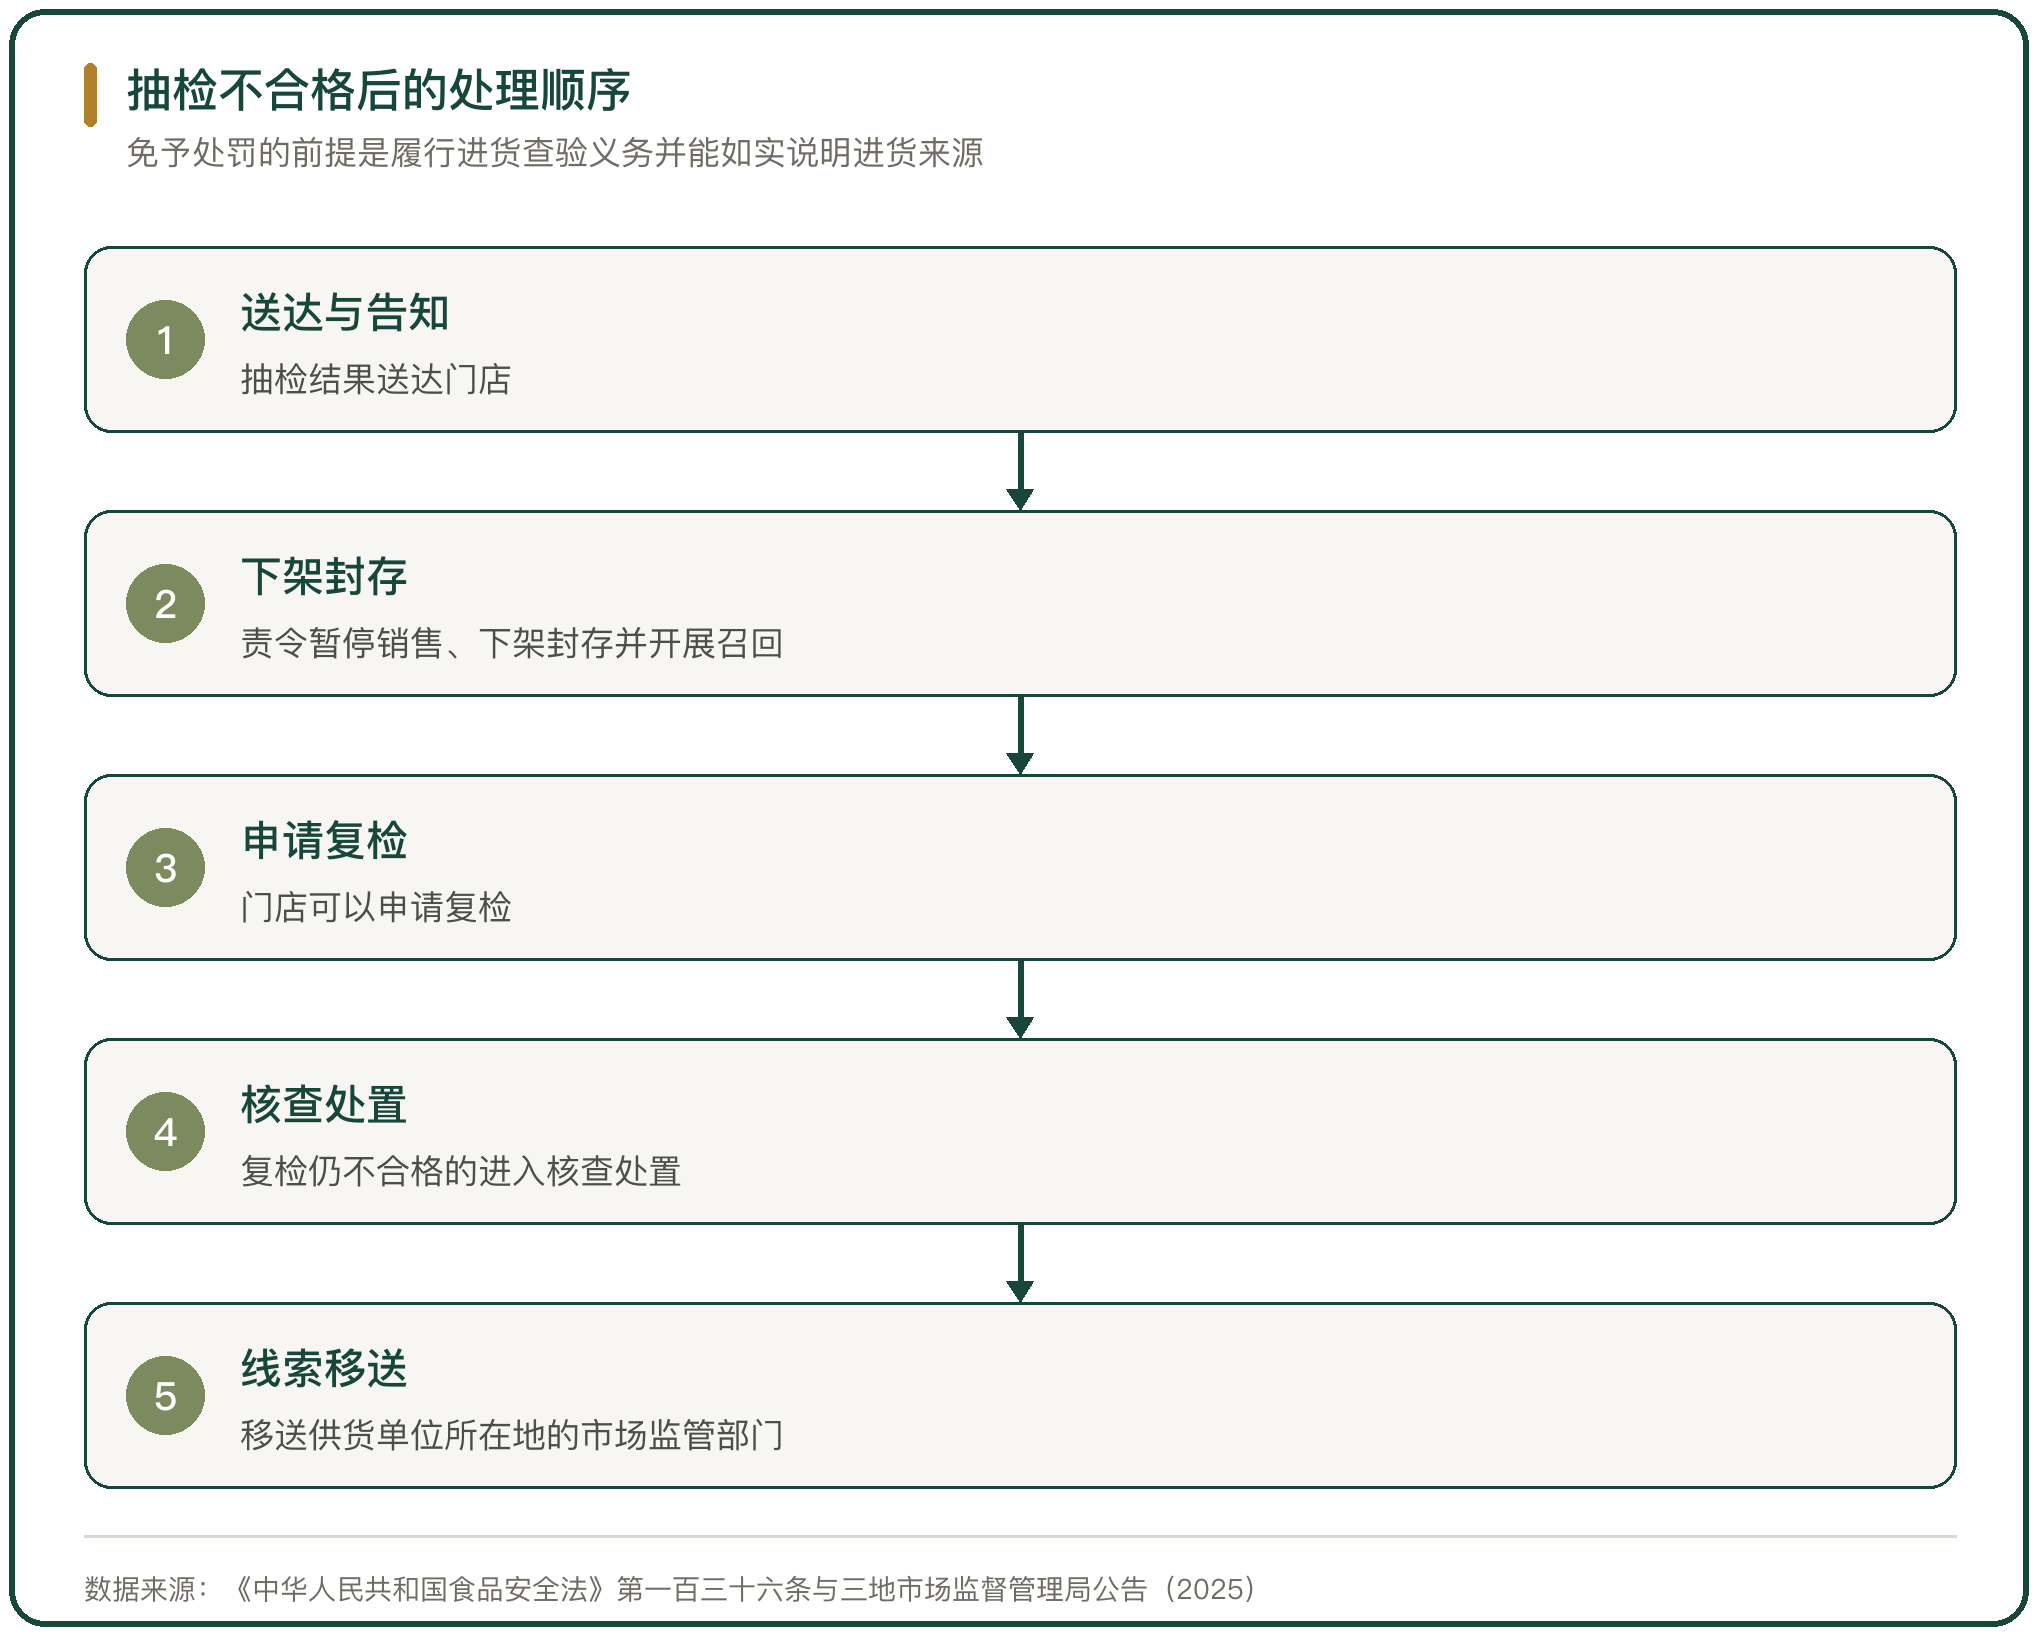
抽检不合格后的处理顺序

图 4 抽检不合格后的处理顺序

六、农产品收购发票的适用主体与链条

会员店向农业生产者直接收购农产品,可以自行开具农产品收购发票并据以计算进项税额抵扣。农业生产者销售自产农产品免征增值税,链条的第一环没有第三方开具的票据。

适用主体有明确边界。财税字〔1995〕52 号第一条规定,农业生产者销售的自产农业产品,指直接从事植物种植、收割以及动物饲养、捕捞的单位和个人销售的自产农产品。经营者在中间转一手再卖给门店的,不在这个范围内。

门店做直采时,收购发票、入库单与检测记录要能对上。这三样对不上,进项抵扣的依据就不完整。

七、自开自抵的风险与查法

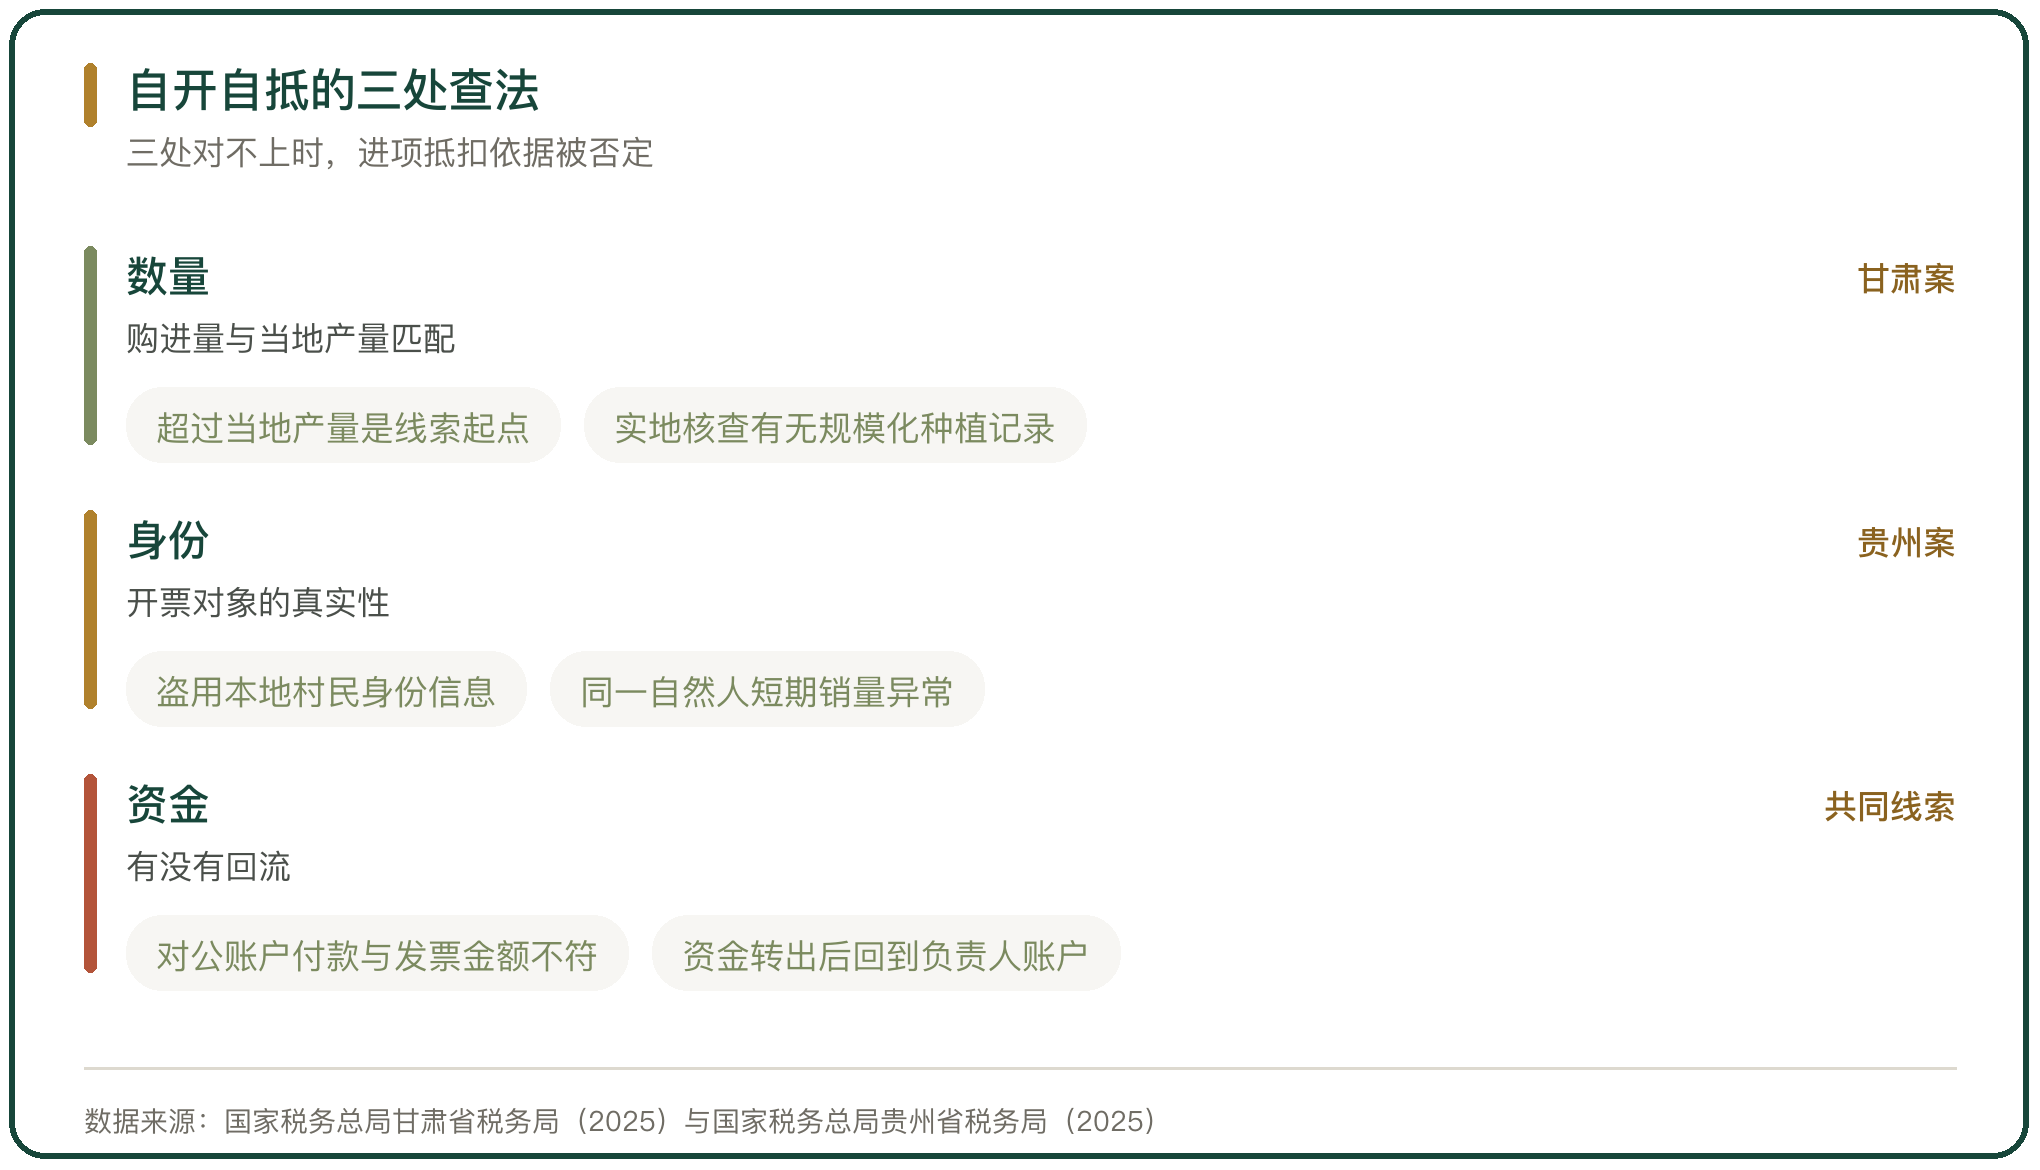
自开自抵的风险出在票据与实际交易脱节。甘肃省税务局披露的一起案件里,一家皮业公司盗用本地村民的身份信息,在无真实业务的情况下为自己开具农产品收购发票,同时对外开具增值税专用发票,案件线索移送公安机关,下游数十户受票企业被立案检查。

贵州省税务局披露的另一类案件里,一家木业公司的农产品收购发票涉及自然人供应商近三百名,其中同一名自然人在短期内向公司销售的原木数量,与个人年均合理采伐量明显不符,而对公账户的实际付款金额与发票金额差距很大。

查法落在三处,购进数量与当地产量的匹配度、开票对象的身份真实性、资金有没有回流。三处对不上时,抵扣依据被否定,已抵扣的部分要转出。
自开自抵的三处查法

图 5 自开自抵的三处查法

八、直采深度的判断

会员店的直采深度,落在门店对商品规格与上市节奏的掌控程度上。规格由门店先定、供应商照做,说明直采走到了商品定义这一层;只把采购价谈下来、规格沿用通用版本,直采还停在比价这一层。

票据与检测是同一件事的两端。收购发票对得上实际交易,检测记录能说清来源,直采链条才站得住。两者有一处断掉,风险都要回到门店这一端。

农残超标的责任分界由法律条文划定,与门店是不是自己种的没有关系。履行了进货查验义务的免予处罚,没有履行的照章处理,这一条对所有业态一致。

会员店的直采深度,落在商品定义权与风险承担的分界上。选品这一端,同一品类先圈定一批候选品牌、综合评估后只留一个合作方,供应商进入后还要接受销量考核,门店因此掌握了规格与上市节奏。检测这一端,2025 年 5 月的国家抽检在多地抽到同一品类的章丘大葱,噻虫嗪项目不符合 GB 2763-2021 的要求,深圳市、成都市与武汉市的门店都被涉及。责任认定按同一套规则落地,履行了进货查验义务、能如实说明进货来源的门店免予行政处罚,线索移送供货单位所在地,责任回到种植环节。票据这一端是风险的入口,农业生产者销售自产农产品免征增值税,第一环没有第三方票据,甘肃省与贵州省税务局披露的案件里,盗用村民身份信息开票、同一自然人短期销售数量与年均采伐量不符,都被认定为虚开,查法落在数量匹配、身份真实与资金回流三处。

行内实情

规格由门店先定、供应商照做,直采才算走到商品定义这一层
抽检不合格怎么处理,取决于门店有没有把进货查验做完
收购发票链条的第一环没有第三方凭证,风险从开出那一刻起就在

相关问题

直采深度怎么衡量。
看门店对商品规格与上市节奏的掌控程度。规格由门店先定、供应商按要求调整原料与工艺,说明直采走到了商品定义这一层;只把采购价谈下来、规格沿用通用版本,直采还停在比价这一层。济南时报报道的合作细节里,山姆在同一品类先圈定一批候选品牌,综合评估工厂资质、生产质量与价格后只留下一个合作方,产品上架后还要通过半年到 1 年的销量考核,未达目标的会被清退。
门店的农残超标责任怎么分。
看销售环节有没有把该做的检查做完。深圳市市场监督管理局查明涉事门店已履行索证索票与进货查验义务,提供的检测报告能证明其不知道所采购的食品不符合食品安全标准,并能如实说明进货来源,据此免予行政处罚;武汉市汉阳区的排查结论是不合格原因不在销售环节,成都市武侯区的公告认定由种植环节所致。依据《中华人民共和国食品安全法》第一百三十六条,免予处罚的前提是履行了进货查验义务、有充分证据证明不知情并能如实说明进货来源,三条缺一条处理结果就不同。
农产品收购发票为什么会出问题。
链条的第一环没有第三方凭证。会员店向农业生产者直接收购农产品,可以自行开具农产品收购发票并据以计算进项税额抵扣;农业生产者销售自产农产品免征增值税,财税字〔1995〕52 号把适用范围限定在直接从事种植、收割与饲养捕捞的单位和个人销售的自产农产品,经营者在中间转一手再卖的,不在这个范围内。甘肃省税务局披露的一起案件里,一家皮业公司盗用本地村民身份信息为自己开具农产品收购发票 409 份、票面合计 3377 万元;贵州省税务局披露的另一类案件里,一家木业公司涉及自然人供应商 287 名,同一名自然人在短期内销售的原木数量与个人年均合理采伐量明显不符。
名词解释

收购发票:收购方向农业生产者个人收购自产农产品时自行开具、用于抵扣的凭证。
总第0162篇 | 一、渠道与业态|07-仓储会员店与量贩-013

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

