

中国农业流通国际化的短板
关键词 农产品贸易逆差加工产值比资产收益率定价参与期货国际化出口结构
一、规模与盈利的落差
中国粮商的规模已经进入国际前列,盈利水平没有跟上。2024 年中粮集团资产规模 1029.41 亿美元,分别是 ADM、邦吉、路易达孚、丰益国际的 1.88、4.06、4.66、1.67 倍;营业收入 977.65 亿美元,是四家的 1.04 到 1.93 倍。
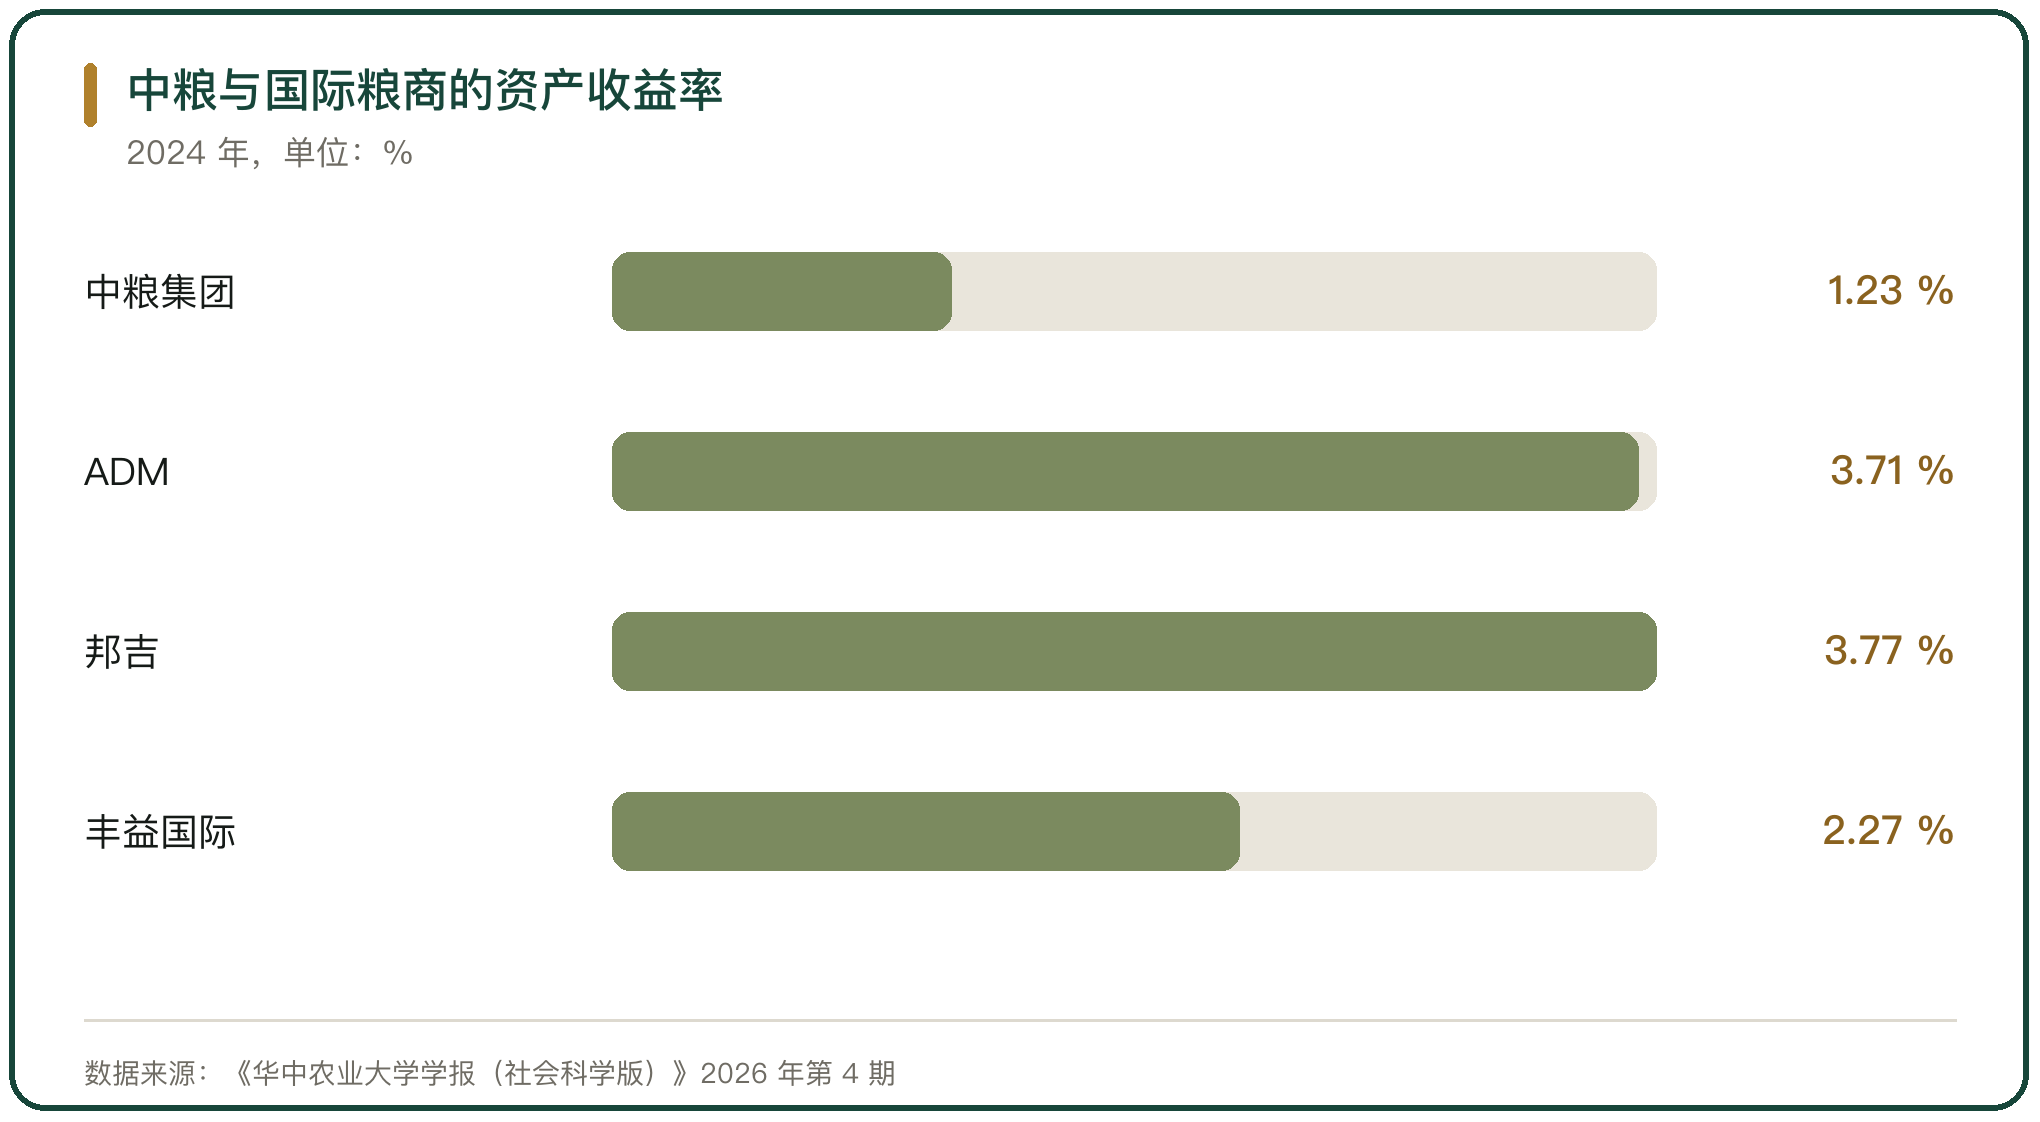
利润的排序相反。中粮集团 2024 年利润 12.70 亿美元,高于路易达孚的 10.13 亿美元,只相当于 ADM 的 36.47%、邦吉的 56.63%、丰益国际的 83.31%;资产收益率 1.23%,低于 ADM 的 3.71%、邦吉的 3.77%、路易达孚的 2.00%、丰益国际的 2.27%。
营业收入大、资产收益率低,说明资产的使用效率还有提升空间。
二、进口的原料端结构
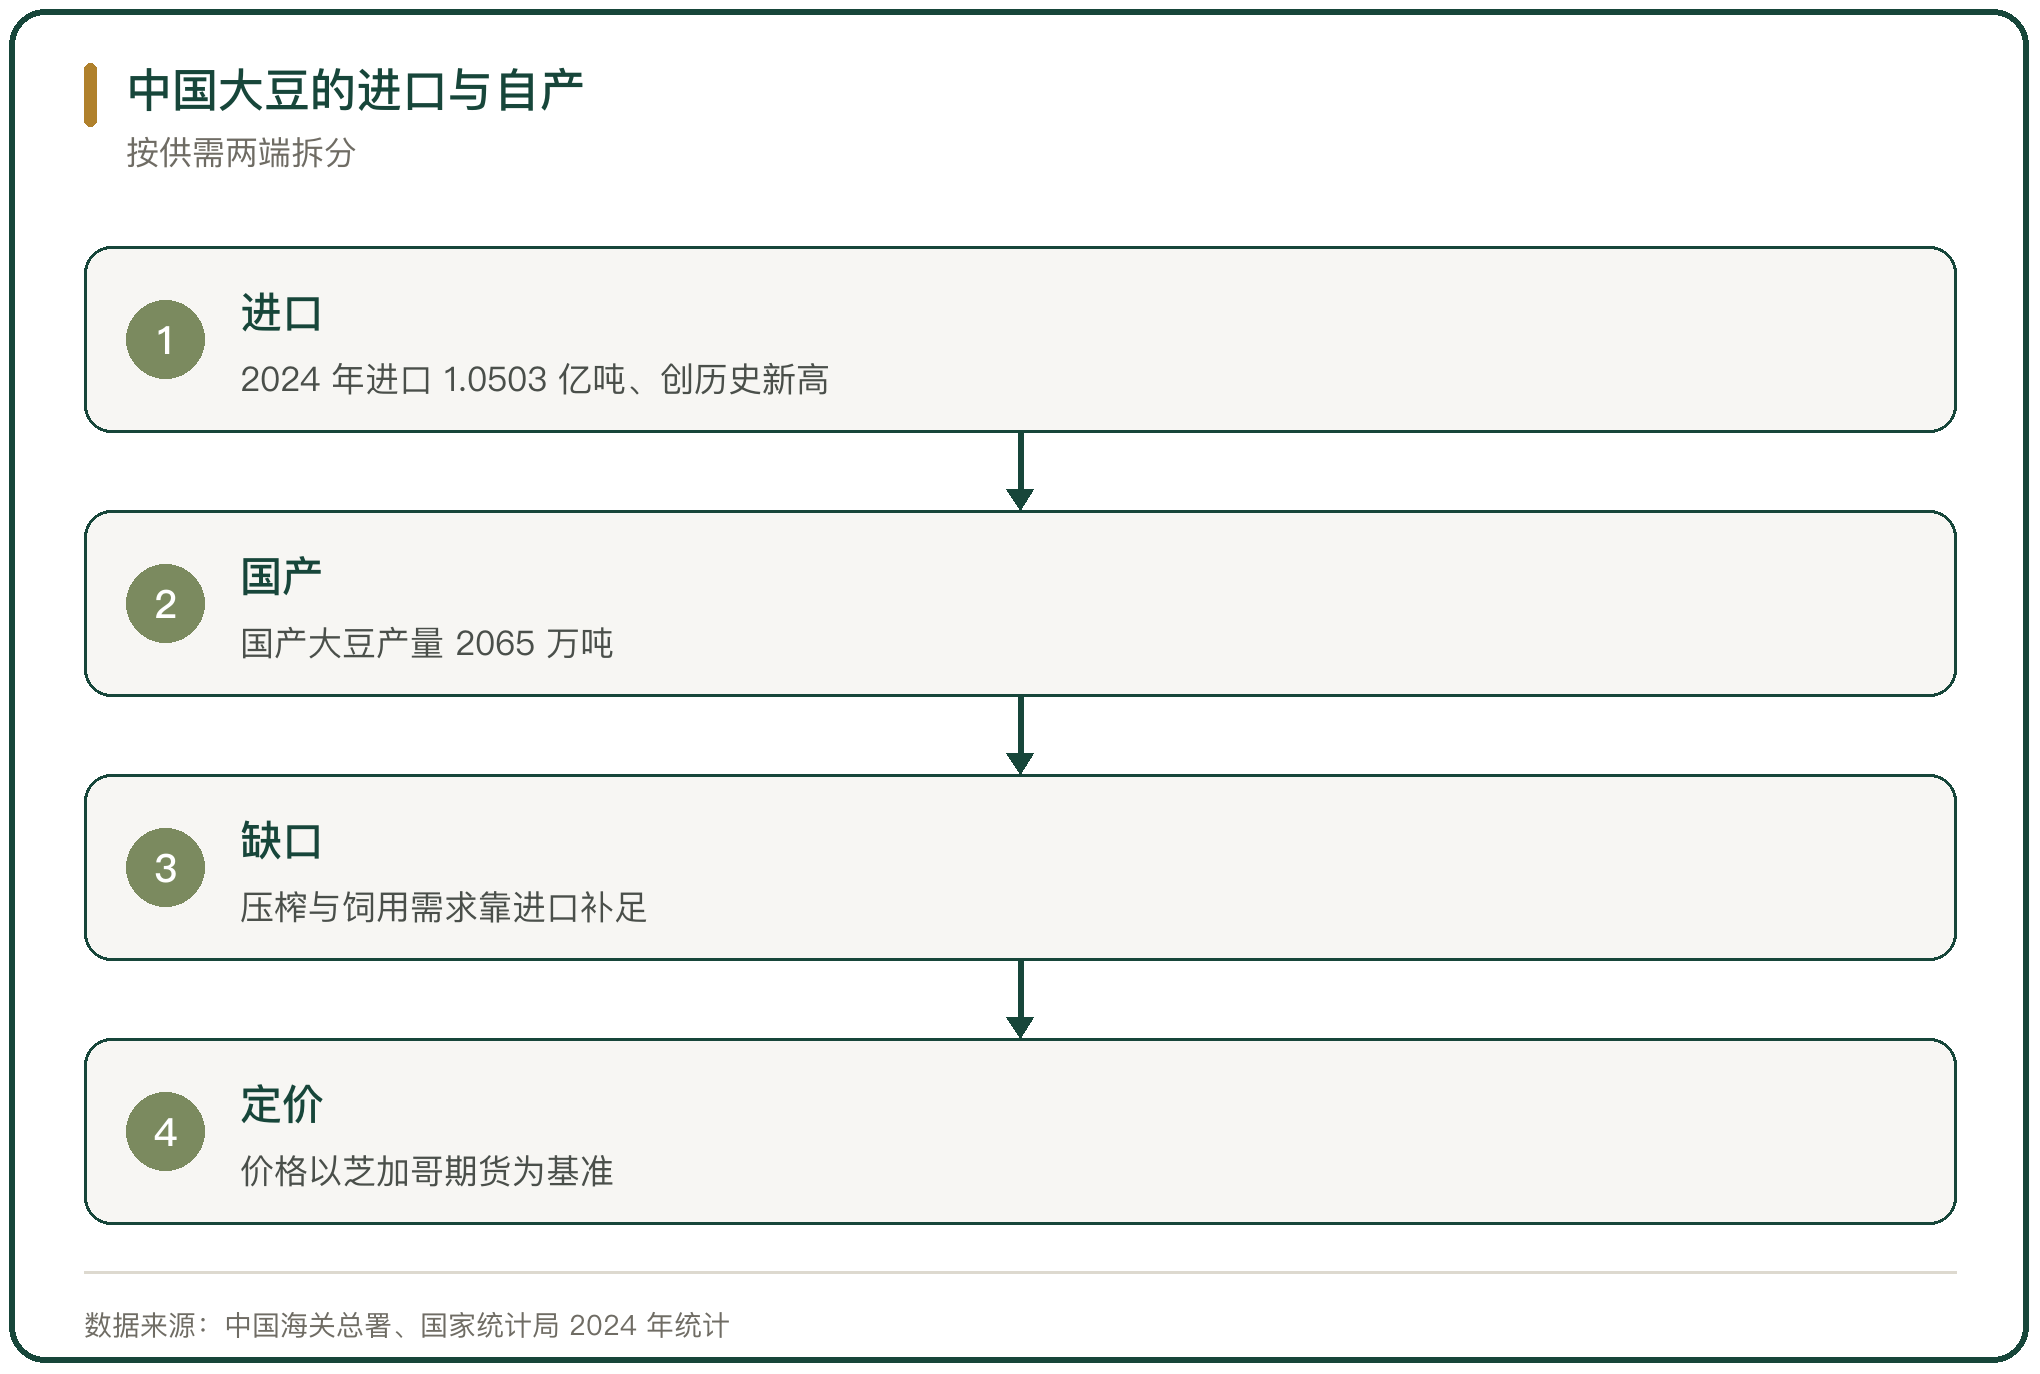
进口的品类结构偏向上游原料。2024 年中国进口粮食含豆类 1.5753 亿吨,其中大豆 1.0503 亿吨、创历史新高,占全球大豆贸易量的 60% 以上;同期国产大豆产量 2065 万吨,产需缺口靠进口填补。
进口来源的分布也很集中。大豆进口里巴西占 71.1%、美国占 21.1%、阿根廷占 4% 左右;巴西连续多年是中国最大的大豆与玉米进口来源国,2024 年自巴西进口粮食 8111.3 万吨,占中国粮食进口总量的 51.5%。
原料进口占比高,价格的议定权就更容易落在报价方一侧。
三、出口的加工深度
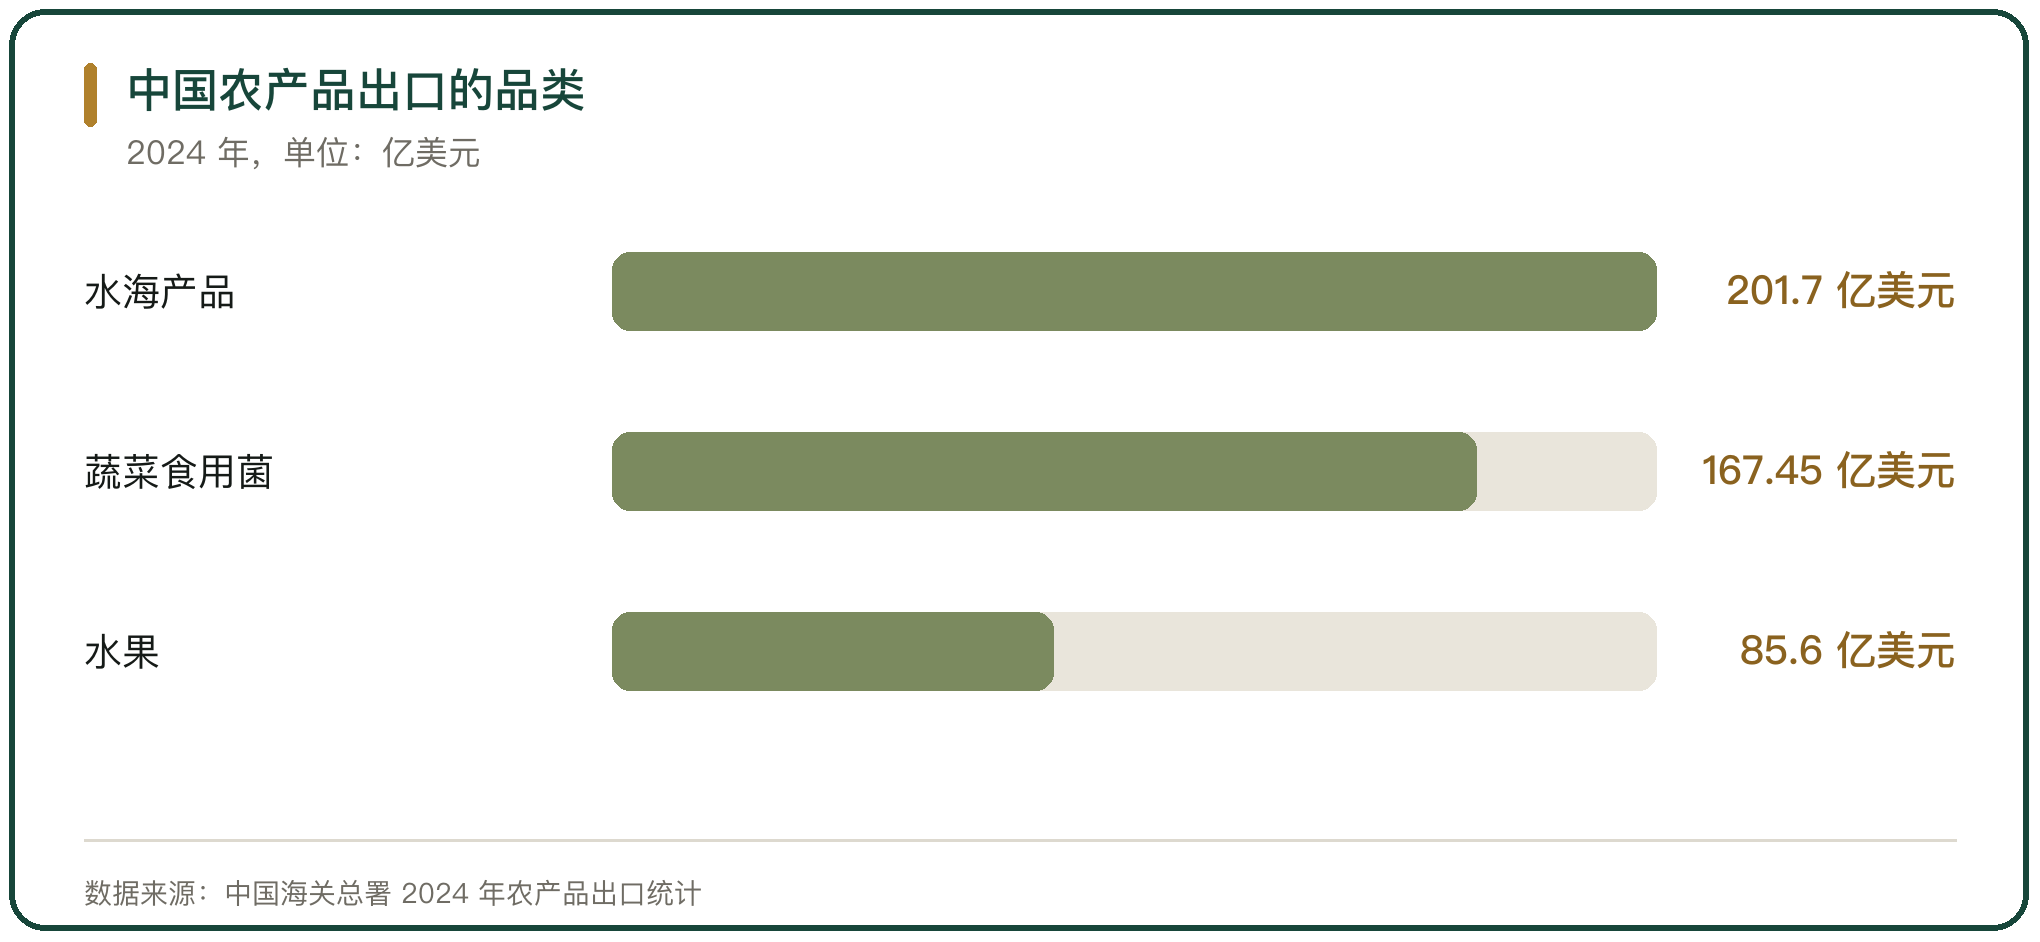
出口的品类结构停留在初级产品一端。2024 年中国农产品出口额 1030 亿美元,其中水海产品及制品 201.7 亿美元、占 19.6%,蔬菜与食用菌及制品 167.45 亿美元、占 16.3%,水果及制品 85.6 亿美元、占 8.3%;蔬菜制品出口 41.2 亿美元、比上年下降 11.6%,食用菌及制品 19.2 亿美元、下降 33.1%。
出口以鲜冷与初加工产品为主,深加工与品牌产品的占比偏低。海关总署的统计显示,2024 年农产品出口额占中国外贸出口总额的 2.9%,比重多年保持在这一水平附近。
把初级产品卖出去容易受价格波动影响,附加值高的产品才能稳住利润。
四、加工产值比的提升
加工深度决定了一条链能留下多少增加值。中国农产品加工业产值与农业总产值之比从 2020 年前后的 2.40 提升到 2024 年的 2.61,比值上升说明加工环节在扩大,绝对水平仍低于发达国家。
深加工薄弱的环节集中在果蔬与水产品。冷链分级、功能性衍生品与品牌化运营的投入不足,出口企业在国际市场上的议价能力因此较弱。
加工能力既影响出口,也影响企业在进口原料时的消化能力。
五、定价参与的位置
在国际定价体系里,中国的位置靠近买方一端。大豆、玉米与小麦的国际贸易以芝加哥期货交易所的价格为基准,再叠加升贴水与运费;中国是全球最大的大豆进口国,进口量占全球贸易量 60% 以上,却要接受这套报价方式。
国内的期货市场正在补位。到 2024 年,中国已上市原油、铁矿石等 24 个国际化期货和期权产品、引入境外交易者;农产品里只有棕榈油期货在 2020 年 12 月 22 日对外开放,覆盖的品种仍然有限。
定价基准的形成需要境外参与者与现货市场的共同支撑,单靠一个品种难以改变整体位置。
六、结算货币的推进
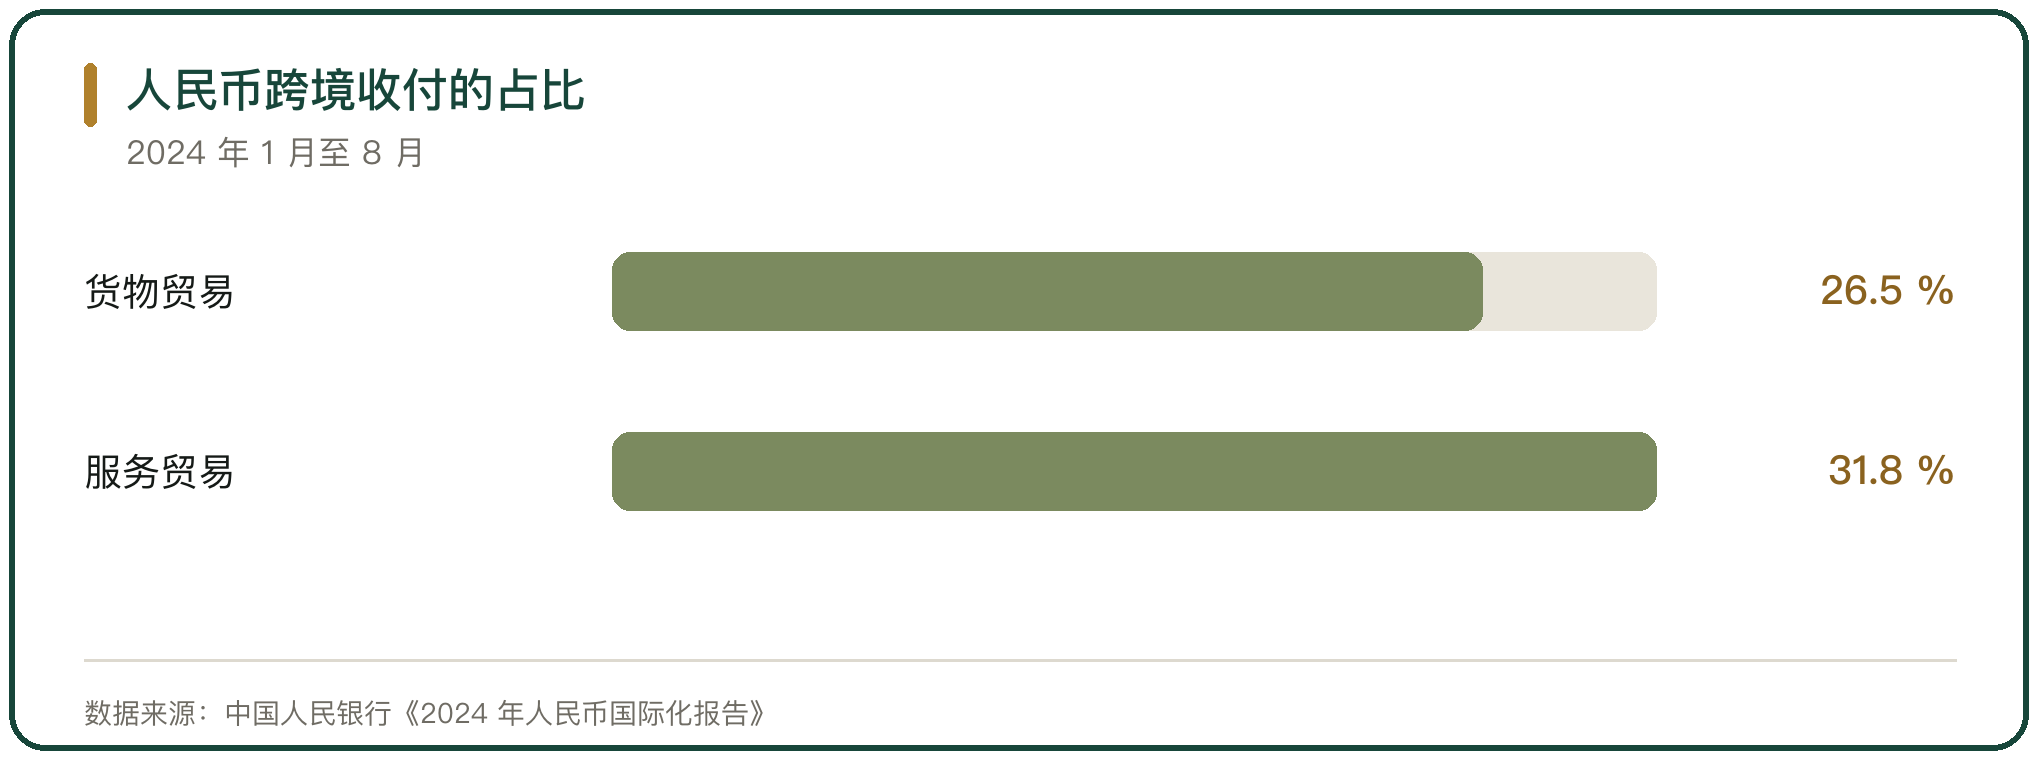
结算货币的占比反映的是议价能力。人民银行的数据显示,2024 年 1 月到 8 月银行代客人民币跨境收付金额 41.6 万亿元、同比增长 21.1%,其中货物贸易人民币跨境收付占比 26.5%、服务贸易占比 31.8%;主要大宗商品贸易人民币跨境结算金额 1.5 万亿元、同比增长 22.7%。
人民币在全球支付中的占比仍然不高。2024 年 8 月人民币在全球支付中占 4.69%,在全球贸易融资中占 5.95%,是第二位贸易融资货币。
在大宗农产品贸易里用人民币计价的规模还小,结算货币的改变需要贸易对手的接受。
七、海外资产的起步
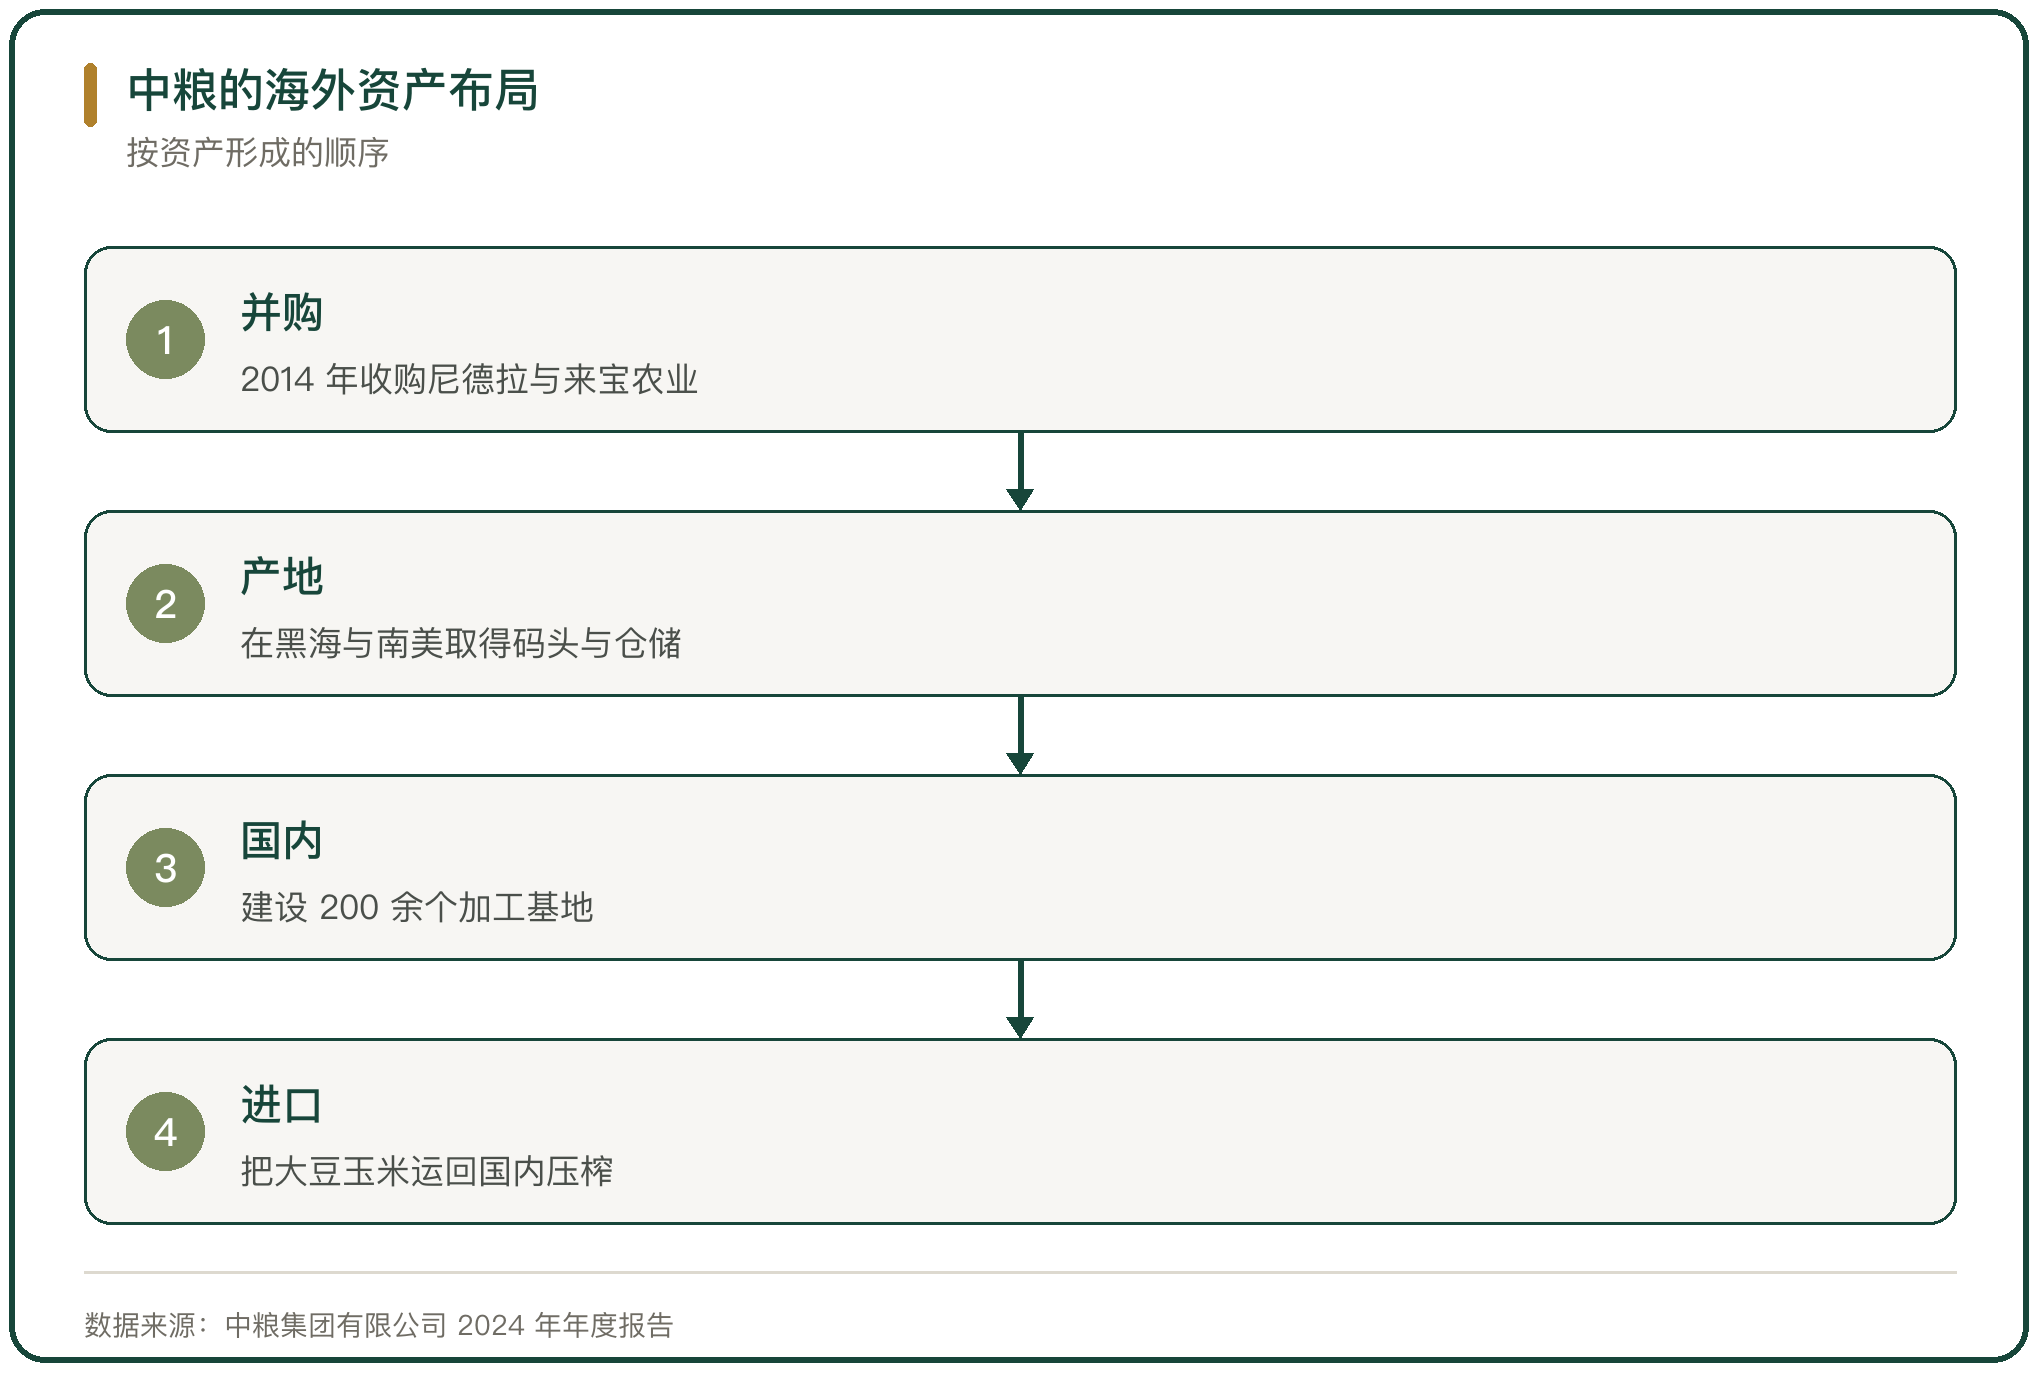
海外物流资产的积累起步较晚。中粮在 2014 年 10 月完成收购荷兰尼德拉 51% 的股权与香港来宝农业 51% 的股份,交割后资产超过 570 亿美元、仓储能力 1500 万吨、年港口中转能力 4400 万吨;2016 年又通过中粮农业在乌克兰投资 7500 万美元建设码头。
到 2024 年,中粮国际在 36 个国家有 12 万名员工、营业收入 385 亿美元,在巴西桑托斯、阿根廷罗萨里奥、美国圣路易斯、罗马尼亚康斯坦察等地拥有中转基地;集团全球仓储能力超 3400 万吨、中转能力 7400 万吨。
资产从零到成网用了 10 年,与四大家上百年的积累相比,时间上的差距需要靠效率弥补。
八、出口合规与标准
出口的门槛更多来自标准与认证。目标市场对农残、卫生与追溯的要求逐年提高,边境拒绝入境往往伴随退运或销毁;国内生产端的组织化程度不高,投入品管理与批次追溯的执行成本偏高。
海关总署在 2024 年 12 月的媒体吹风会上表示,将加大对外磋商与出口企业对外注册推荐力度,在设施建设、卫生控制、原料验收、自检自控等环节提供专业指导。
标准对接是出口企业绕不开的一段路,认证的成本需要靠规模摊薄。
九、主体组织化的进展
国内的组织化基础在改善。到 2024 年底,全国有 111.1 万个经营性主体开展农业社会化服务,服务小农户近 9300 万户,年服务面积超过 22.9 亿亩次,其中服务粮油作物面积 17.8 亿亩次;服务主体里农民合作社 35 万个、服务专业户与家庭农场 60.3 万个、农业服务公司 4.5 万个。
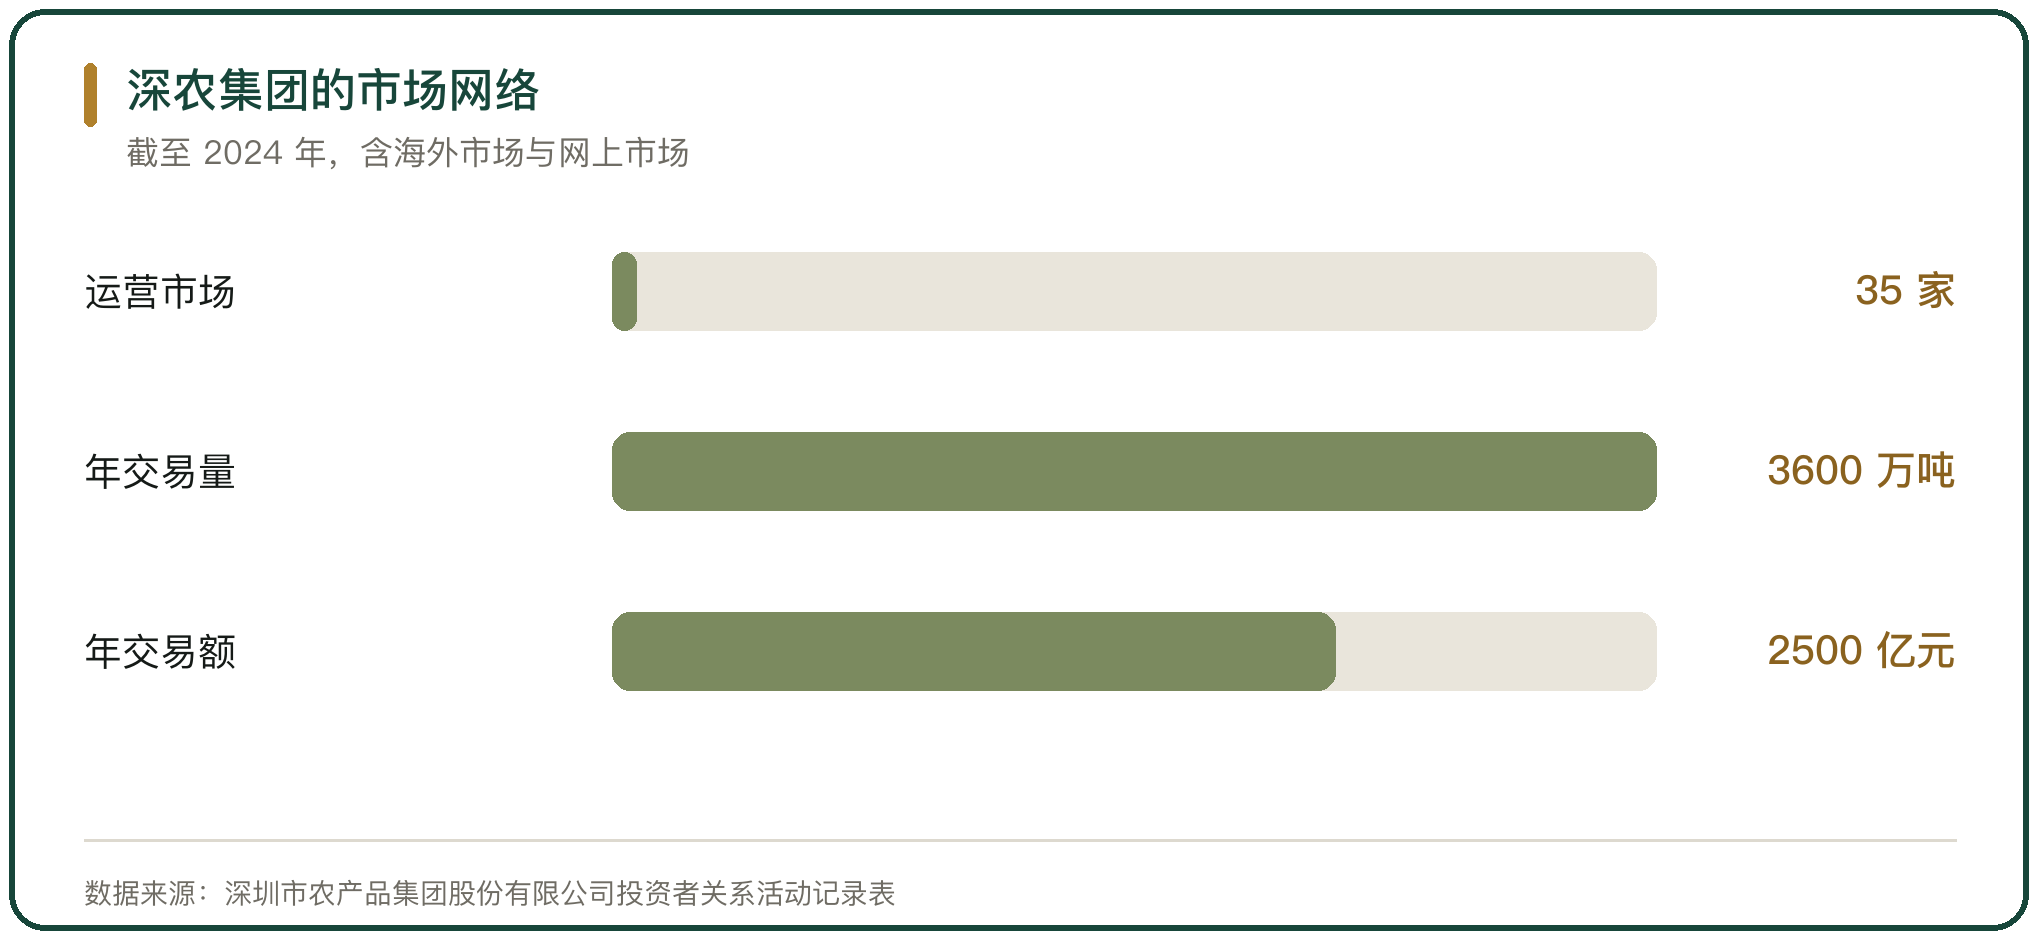
加工与流通端的平台也在扩容。2024 年农业农村部发布 663 家定点市场,与 20 个省共建了 33 个国家级农产品产地市场;深圳农产品集团在全国及海外运营 35 家批发市场与网上市场,场内年均交易量超过 3600 万吨、交易额超过 2500 亿元。
服务主体的数量是标准化的基础,标准化本身还要靠合同与标准的执行。
十、短板的位置
把短板拆开,位置在前段的产地组织、中段的加工与冷链、后段的定价与结算。前段靠服务主体与产地市场补齐,中段靠加工产能与冷链设施,后段靠期货国际化与人民币结算。
中国在加工端与产地区的投入已经在推进,2024 年农产品加工产值比升到 2.61,社会化服务面积超过 22.9 亿亩次;定价与结算端的进展较慢,货物贸易人民币结算占比 26.5%、对外开放的农产品期货品种只有棕榈油一个。
缩短差距的路径是把已经建成的设施接到国际订单上,规模优势才能转成议价能力。



写点看法