

一日三配的物流组织成本
关键词 一日三配共同配送装载率物流外包进项抵扣道路运输经营许可
一、一日三配由保质期倒推
配送频次由保质期倒推出来。它由商品的可售时间决定,与经营偏好无关。上海的两项地方标准规定预包装鲜食保质期不得超过 36 小时,从生产完成起算;扣掉配送时间,门店的可售时间约 24 小时(《人民周刊》2018-11-29)。
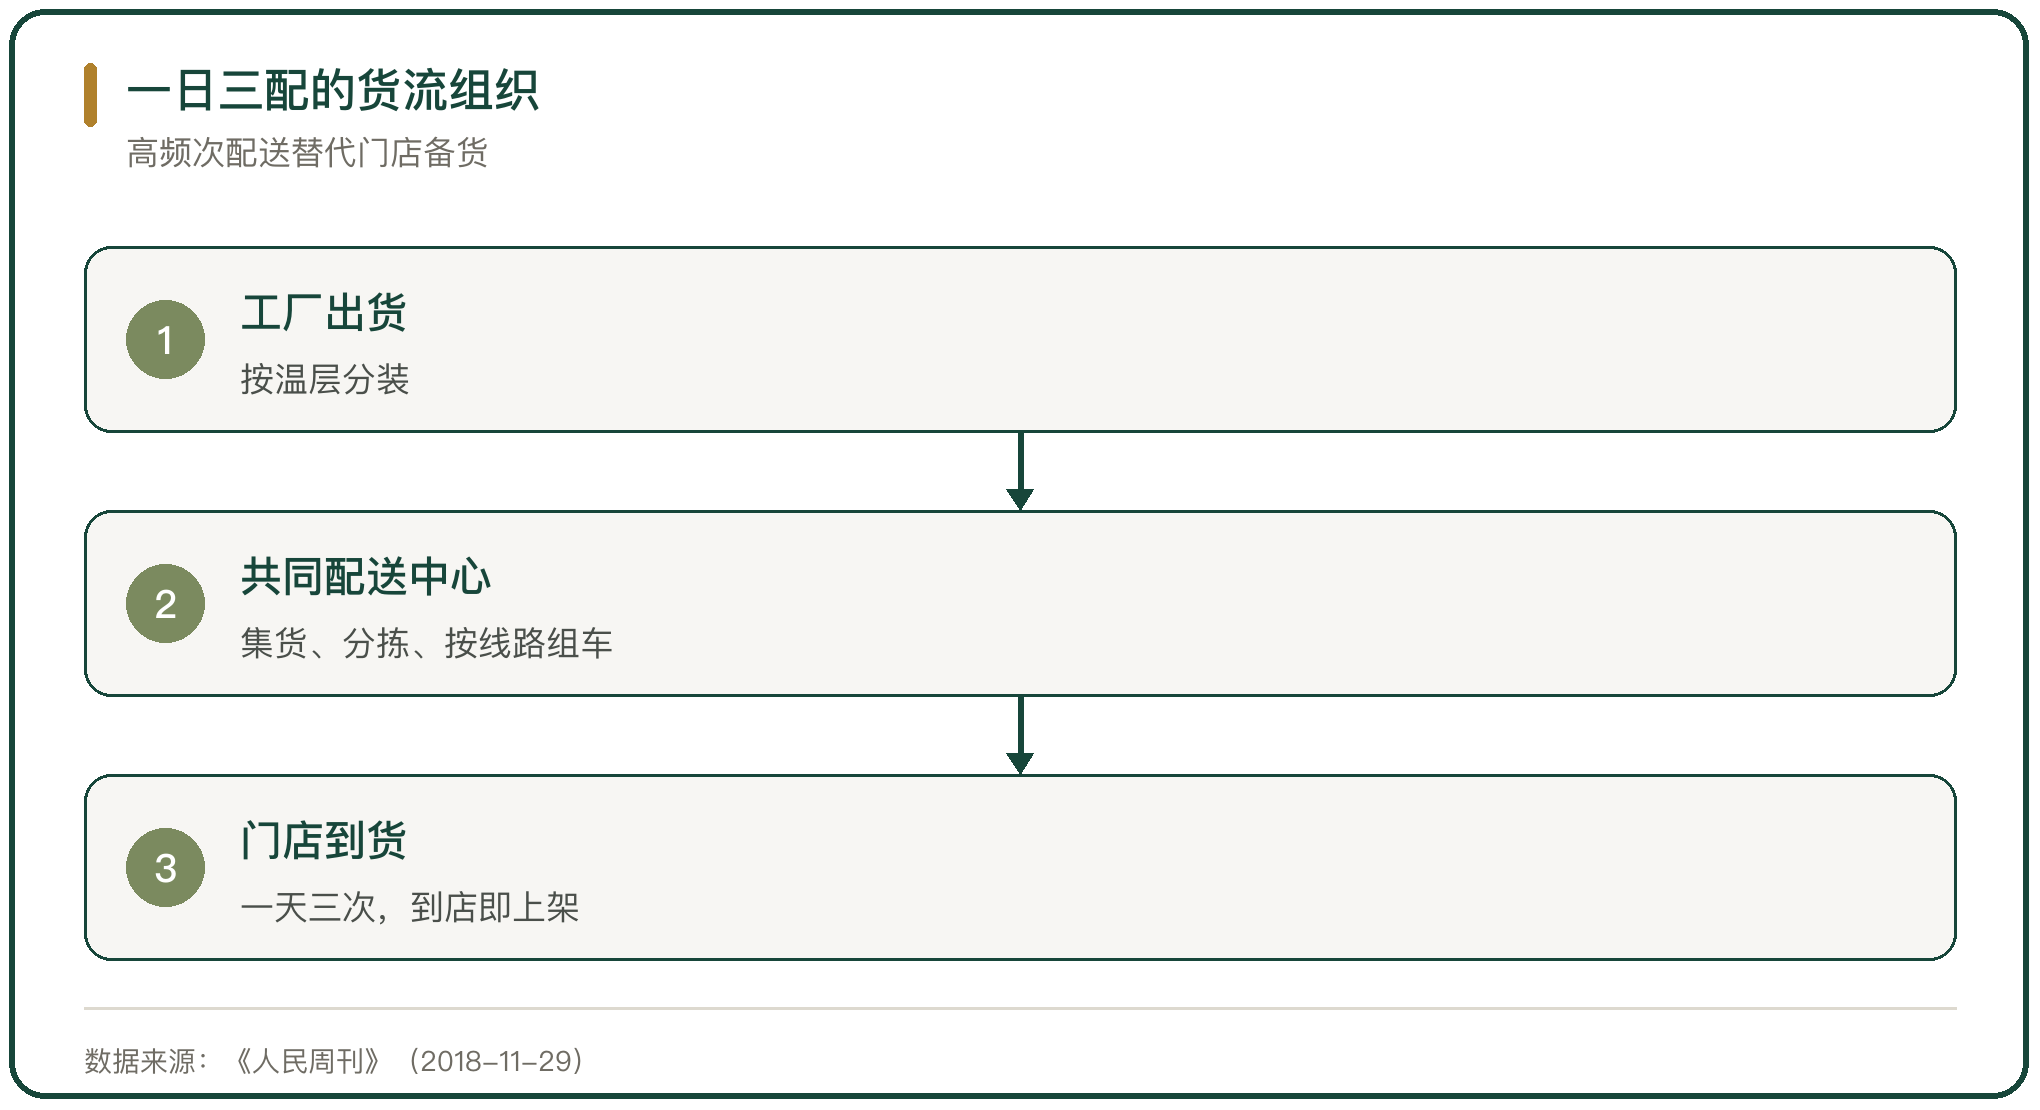
要在一段可售窗口里卖出三批货,就要在 1 天里送三次。7-Eleven 的做法是把商品按保存温度需求分成四大类,其中日配品每日配送 3 次,时效上做到上午下单、当天到货。
频次往上走,门店的库存压力往下走。门店不需要为 1 天备货,商品到店即上架,临期段的量随之减少。
二、配送频次与物流成本的对照
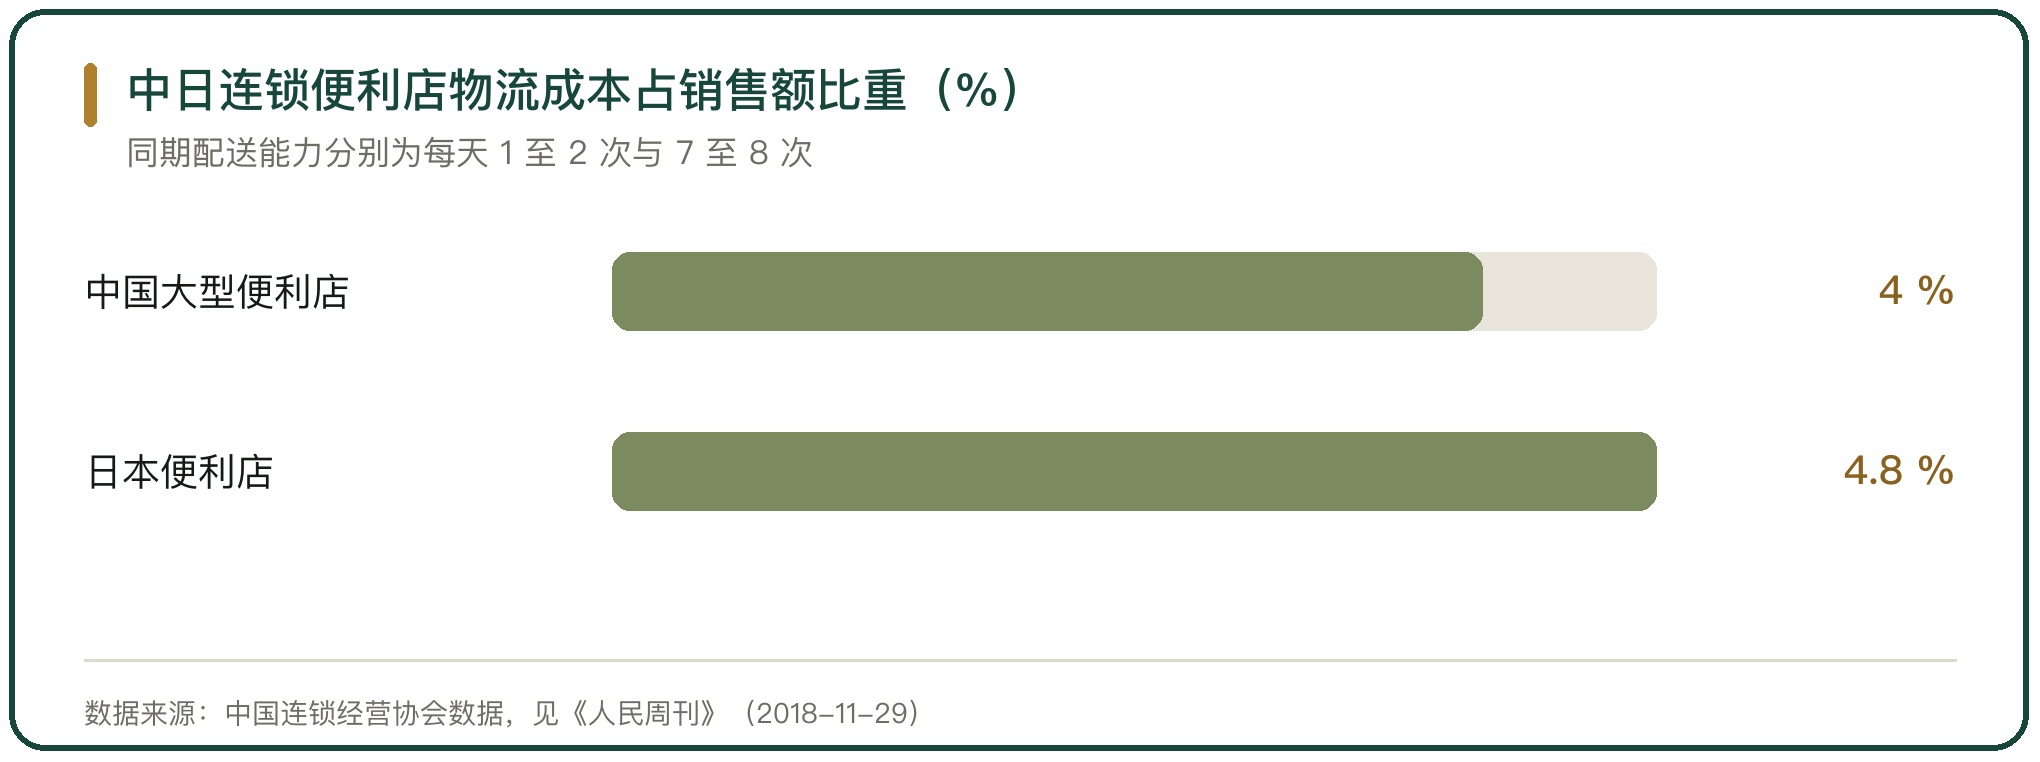
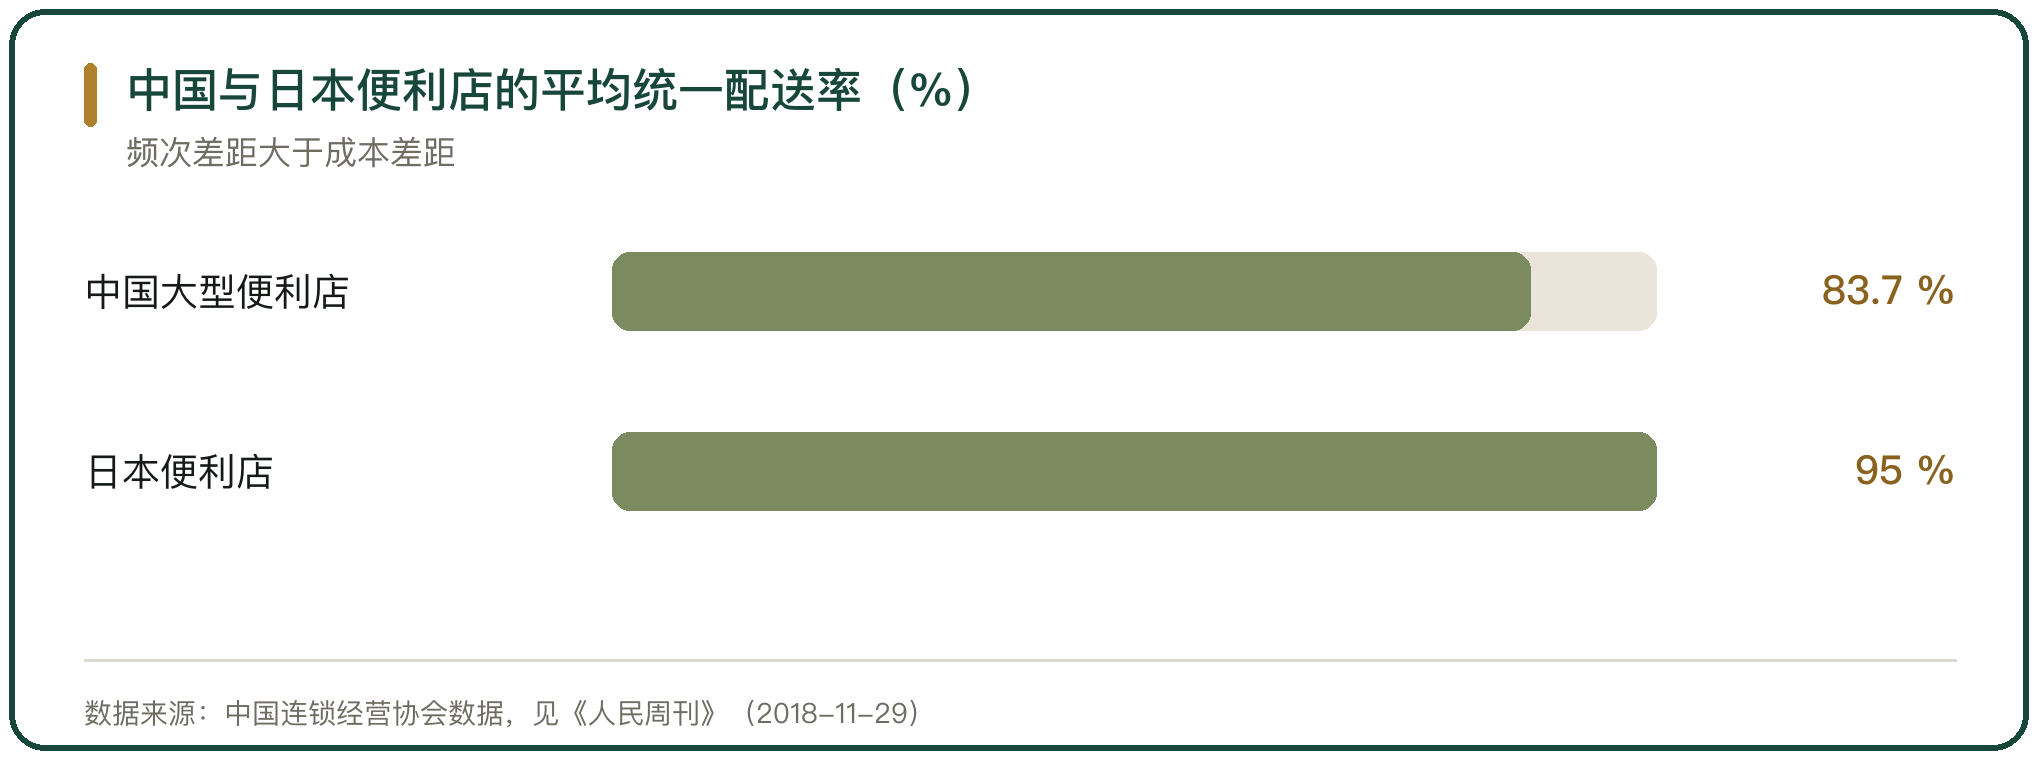
中国连锁经营协会的数据给出了两组对照。我国大型便利店企业的平均统一配送率约 83.7%,物流成本约占销售额的 4%,配送能力为每天配送 1 至 2 次;日本便利店企业的平均统一配送率达到 95%,物流成本约占销售额的 4.8%,配送能力为每天配送 7 至 8 次(《人民周刊》2018-11-29)。
两组数字放在一起看,配送频次从 1 至 2 次提到 7 至 8 次,物流成本占销售额的比重只从约 4% 提到约 4.8%。
差额不大,原因在高频次同时压低了库存与退货。频次低的门店要为 1 天备货,卖不掉的商品形成退货与损耗;频次高的门店按趟补货,库存这一段省下来的钱抵掉了一部分运费。
三、车辆与线路的组织
一日三配的车辆成本落在装载率上。同一家门店 1 天收三次货,车辆按线路重复跑,单趟的装载率随批次数量下降。
行业的通用做法是共同配送:按不同的地区和商品群,由生产商与批发商共同投资经营管理配送中心,把商品集中后统一配送到门店,实现高频次、多品种、小批量配送(《人民周刊》2018-11-29)。
共配把装载率拉回来一部分。多个品牌的商品在同一趟车上,单趟的货量增加,车次随之减少;代价是配送中心的分拣与调度变重。
四、共同配送中心的位置
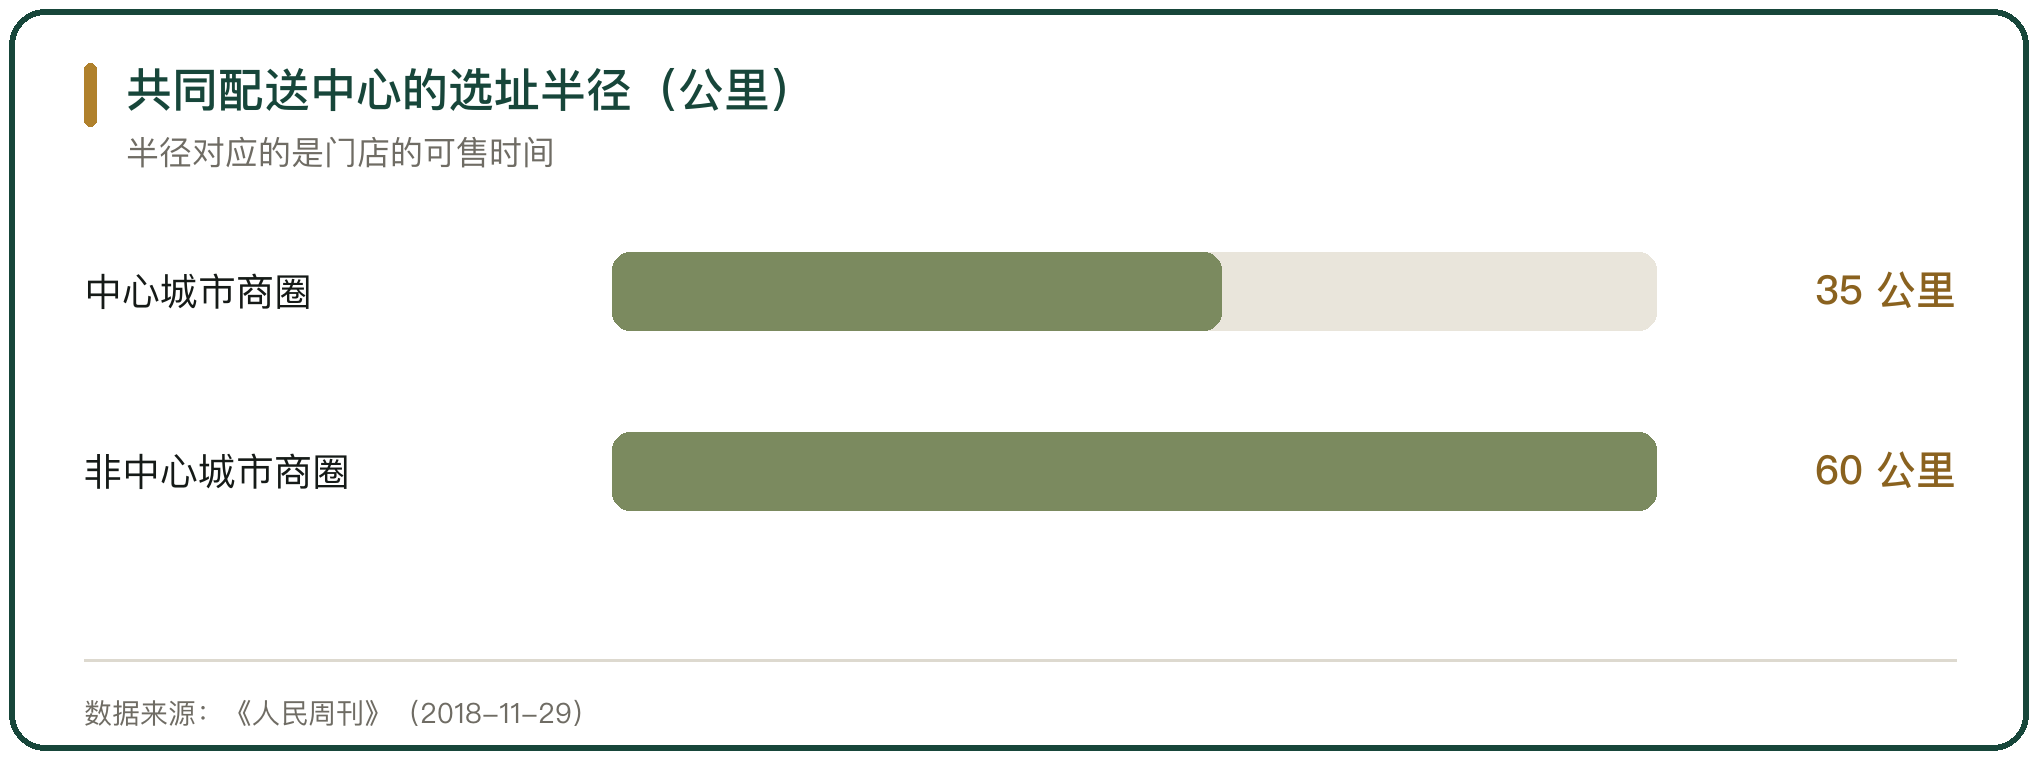
共同配送中心的选址直接影响在途时间。行业口径下,配送中心的选址一般落在中心城市商圈 35 公里、非中心城市商圈 60 公里(《人民周刊》2018-11-29)。
这个半径对应的是时效。鲜食的可售时间按小时计,在途时间每增加 1 小时,门店能卖的时间就少 1 小时。
半径以外的门店要么由第二个中心覆盖,要么放弃高频次配送。中心的数量与覆盖范围互为约束,门店密度不够的区域,中心起不来,配送频次也提不上去。
五、物流外包与自营的比较
配送可以自营,也可以外包。自营要买车、雇司机、自建或租用冷库,资产与人工都记在自己账上;外包按趟或按单付费,成本随业务量变动。
十足便利走的是重资产路线。公开信息显示,十足已建成 15 个常温及冷链配送中心,配备 360 台运输车辆,提供商品配送、分拣、退货、保管等一体化服务(联商网 2025)。
外包的代价在控制力上。配送的温度与时效由承运方执行,货损与到货延误的责任要在合同里划清;承运方若再转包一层,实际执行方与合同相对方就不再是同一个主体。
六、外包发票的税目与抵扣
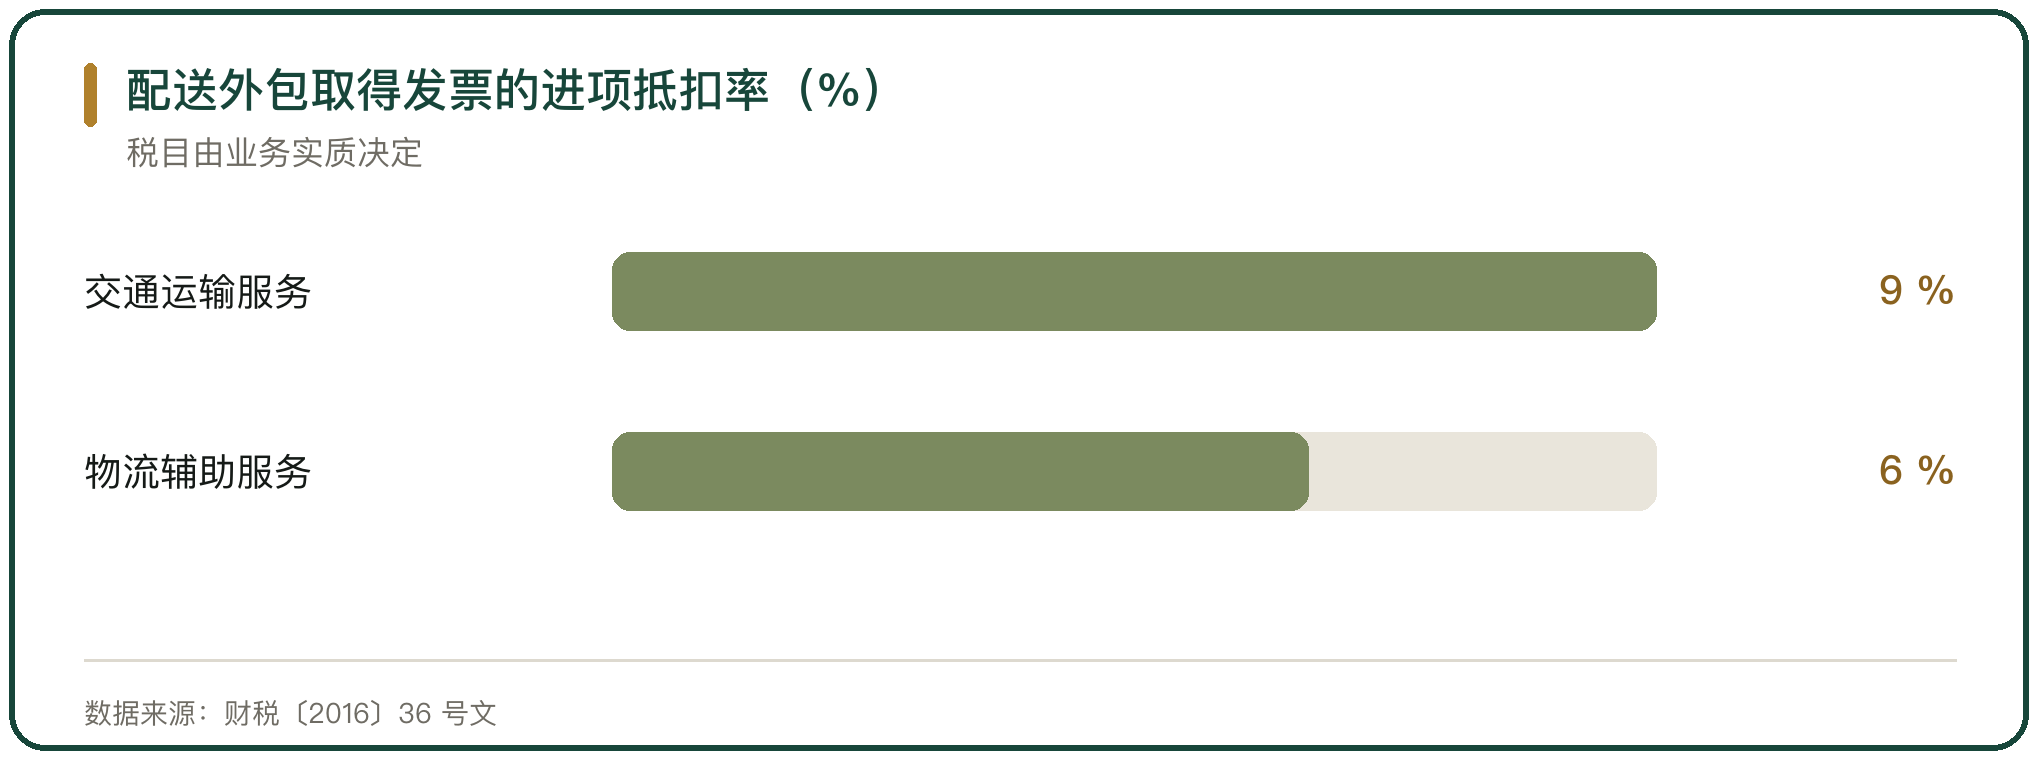
配送外包之后,进项税的抵扣取决于发票开在哪个税目上。财税〔2016〕36 号文把服务分成两类:交通运输服务适用 9% 税率,物流辅助服务适用 6% 税率。取得合规的运输费增值税专用发票,进项按 9% 抵扣;取得物流辅助服务的发票,进项按 6% 抵扣。税目不同,能抵的进项就不同。
国家税务总局广西壮族自治区税务局 2025 年 12 月披露的一起服务案例落在这一条上。一家同时经营仓储服务和运输业务的国际智慧物流企业,两类业务分别适用 6% 和 9% 的税率。
企业反映综合物流服务中难以准确划分运输和仓储各自占比,开票时的税目选择和税率适用存在风险(国家税务总局广西壮族自治区税务局,2025-12-02)。
合同与发票要对得上。合同写的是门到门运输,发票开成装卸费,收票方的抵扣就有瑕疵。
七、承运方的资质
提供道路货物运输的承运方要有道路运输经营许可,车辆要有道路运输证。
双峰县交通运输局 2025 年 11 月的一起案件落在这一条上。执法人员检查一辆轻型厢式货车(冷藏车),当事人只能提供身份证、驾驶证与行驶证,无法当场提供其他有效证明。
依据《中华人民共和国道路运输条例》第二十四条第一款,未取得道路货物运输经营许可擅自从事道路普通货物运输经营,本省首次、无违法所得或者违法所得不足 1 万元的,处 3000 元以上少于 5000 元罚款(双交处罚〔2025〕4113 号)。
承运方是分公司、挂靠主体或者个体司机的,证件核验要落到实际运营主体上;合同相对方与实际执行方不一致时,责任条款要单独写。
八、物流组织成本的三项变量
一日三配的物流组织成本落在频次、线路与承运方式三处。
频次决定门店的库存与损耗,也决定车次的总量。中国大型便利店的平均配送能力是每天 1 至 2 次,物流成本约占销售额的 4%;日本便利店达到每天 7 至 8 次,物流成本约占销售额的 4.8%。
线路决定装载率与在途时间。共同配送中心按中心城市商圈 35 公里、非中心城市商圈 60 公里布局,门店密度不够的区域,频次提不上去。
承运方式决定资产的归属与发票的税目。自营把车辆与冷库记在自己账上,外包按趟付费,进项按 9% 或 6% 分别抵扣;承运方的道路运输经营许可与车辆道路运输证,是这几种方式共同的前置条件。



写点看法