

农产品流通的财税支持政策
关键词 蔬菜流通环节免税鲜活肉蛋免税农产品批发市场税收进项税额核定扣除物流仓储用地
一、增值税免税的三块内容
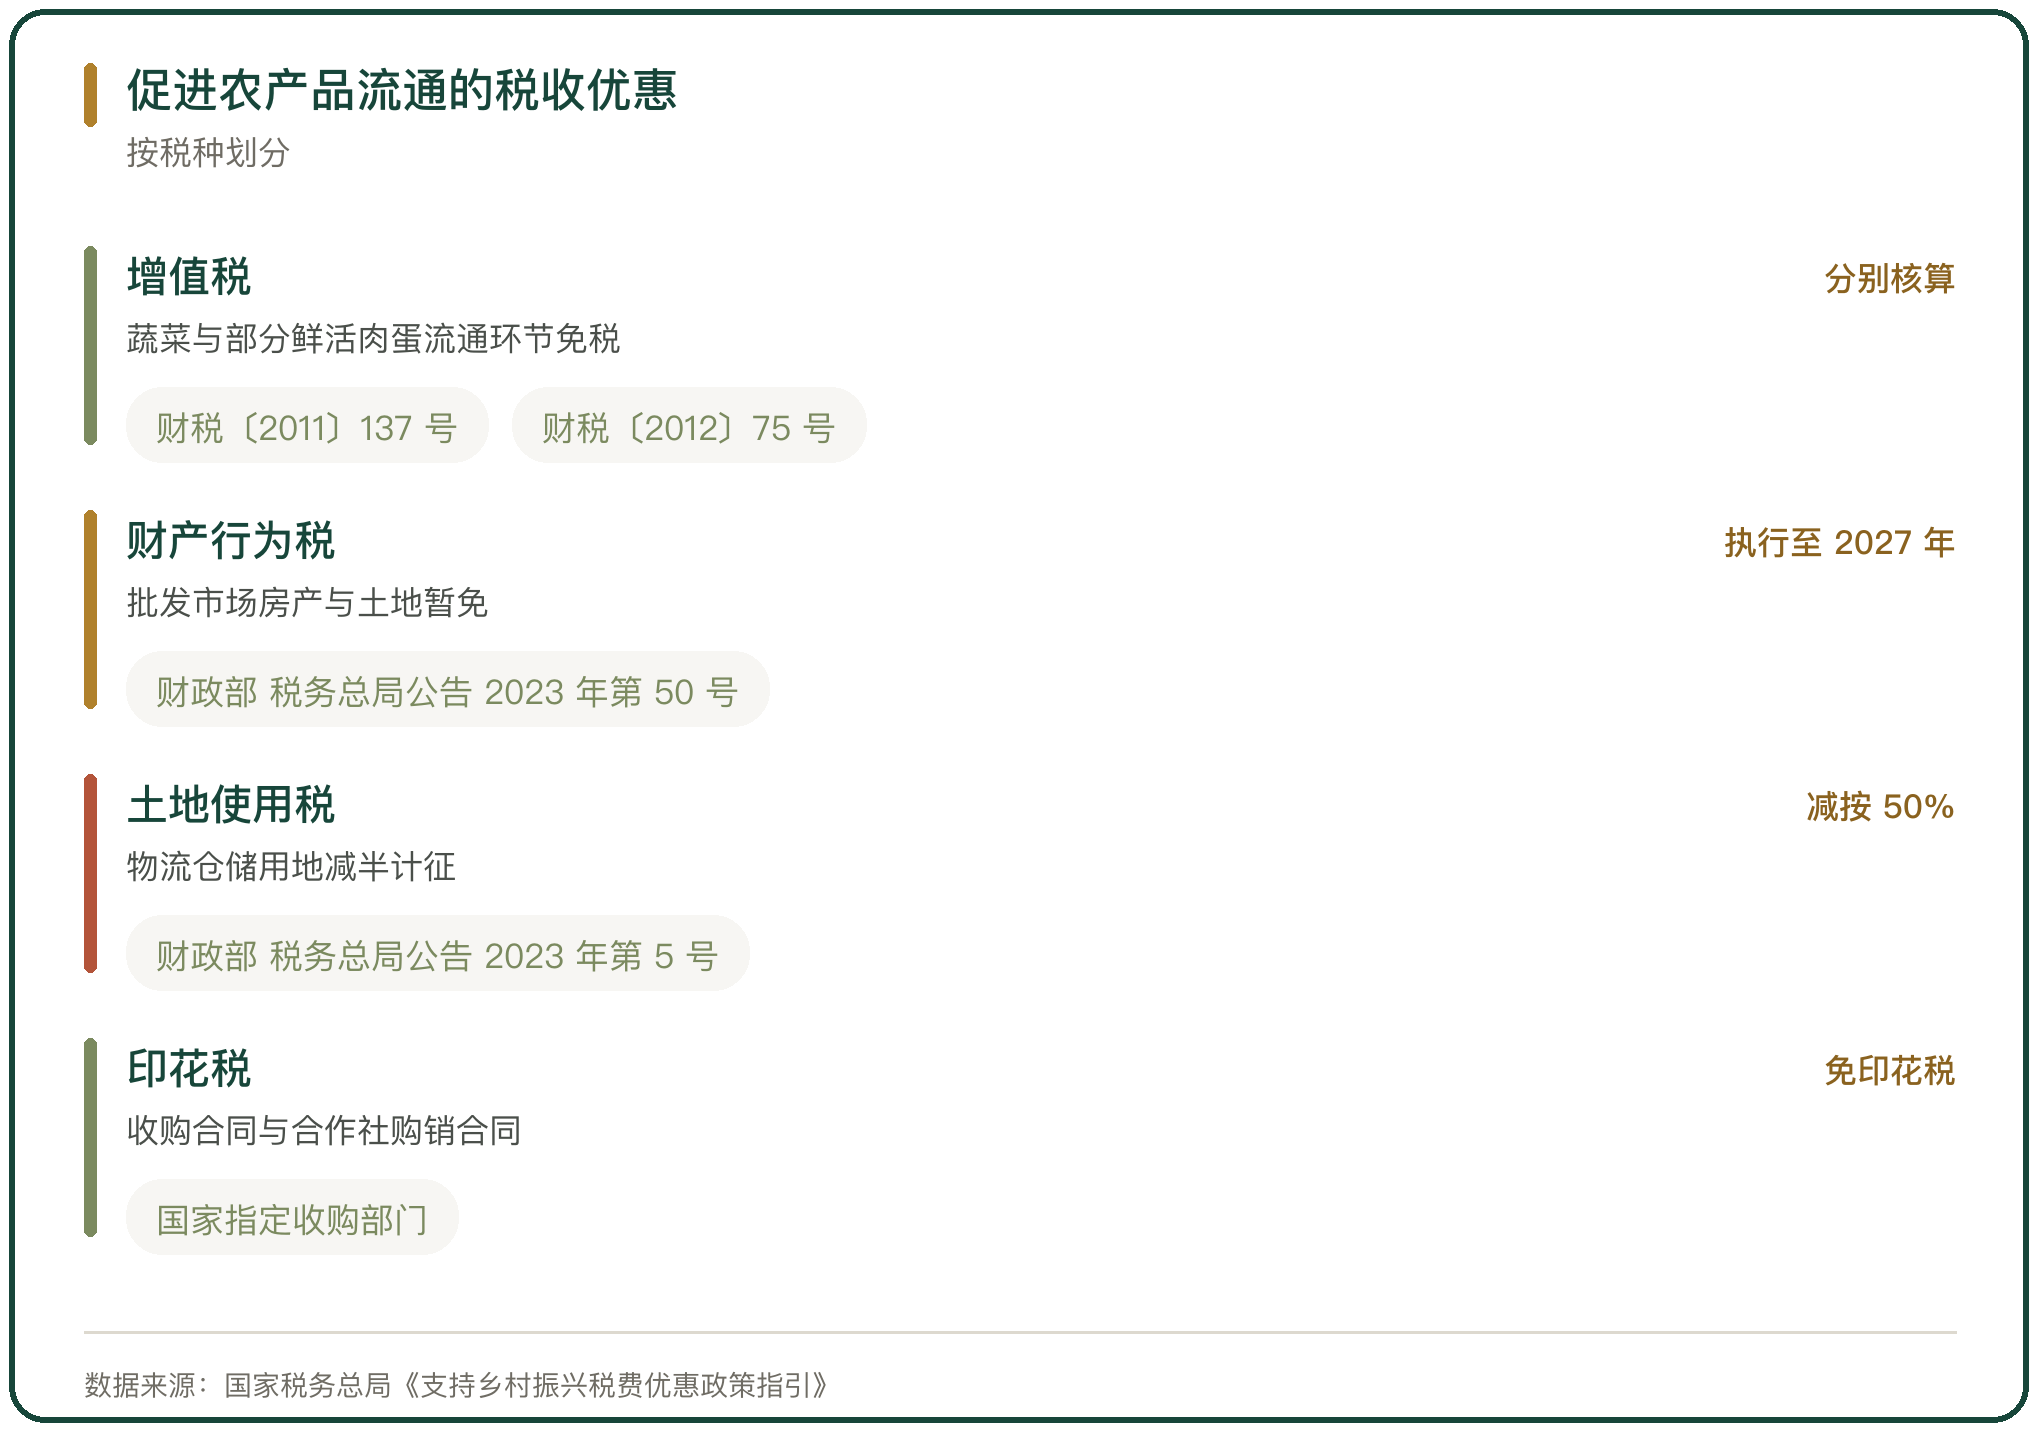
增值税的优惠分 3 块。第 1 块是《中华人民共和国增值税暂行条例》第十五条第一款,农业生产者销售的自产农产品免征增值税。
第 2 块是流通环节。财税〔2011〕137 号规定,对从事蔬菜批发、零售的纳税人销售的蔬菜免征增值税;财税〔2012〕75 号规定,自 2012 年 10 月 1 日起,对从事农产品批发、零售的纳税人销售的部分鲜活肉蛋产品免征增值税。
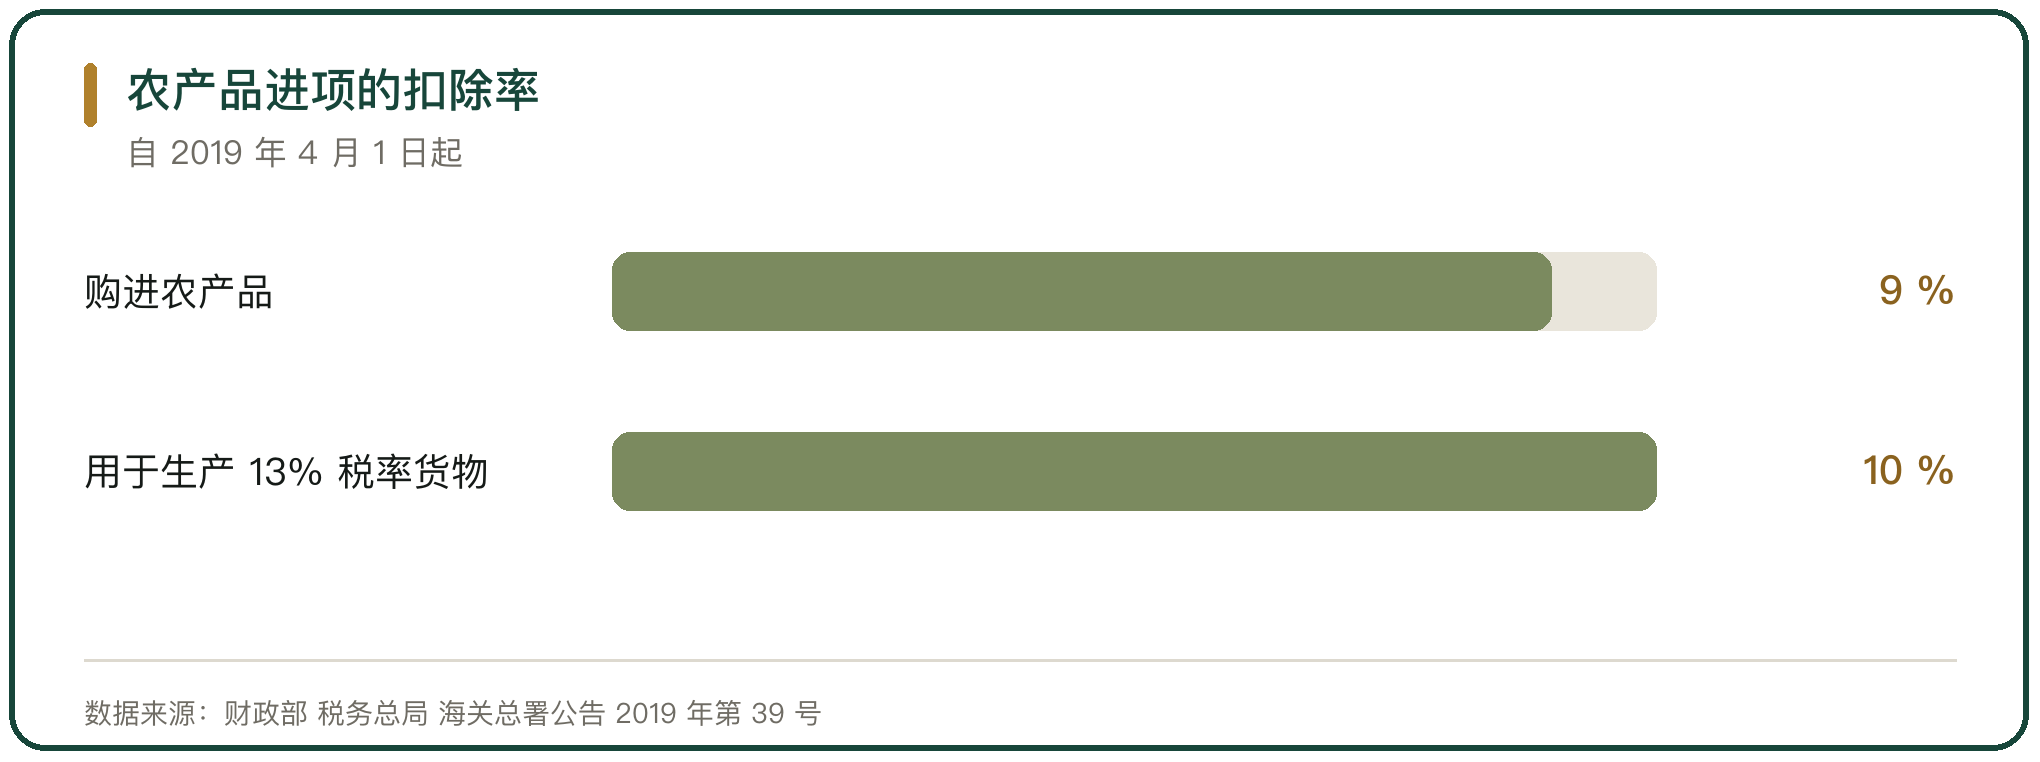
第 3 块是进项端。一般纳税人购进农产品按 9% 的扣除率计算进项税额;购进的农产品用于生产或者委托加工 13% 税率货物的,按照 10% 的扣除率计算进项税额,依据是《关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告 2019 年第 39 号)。
二、蔬菜流通环节免税的边界
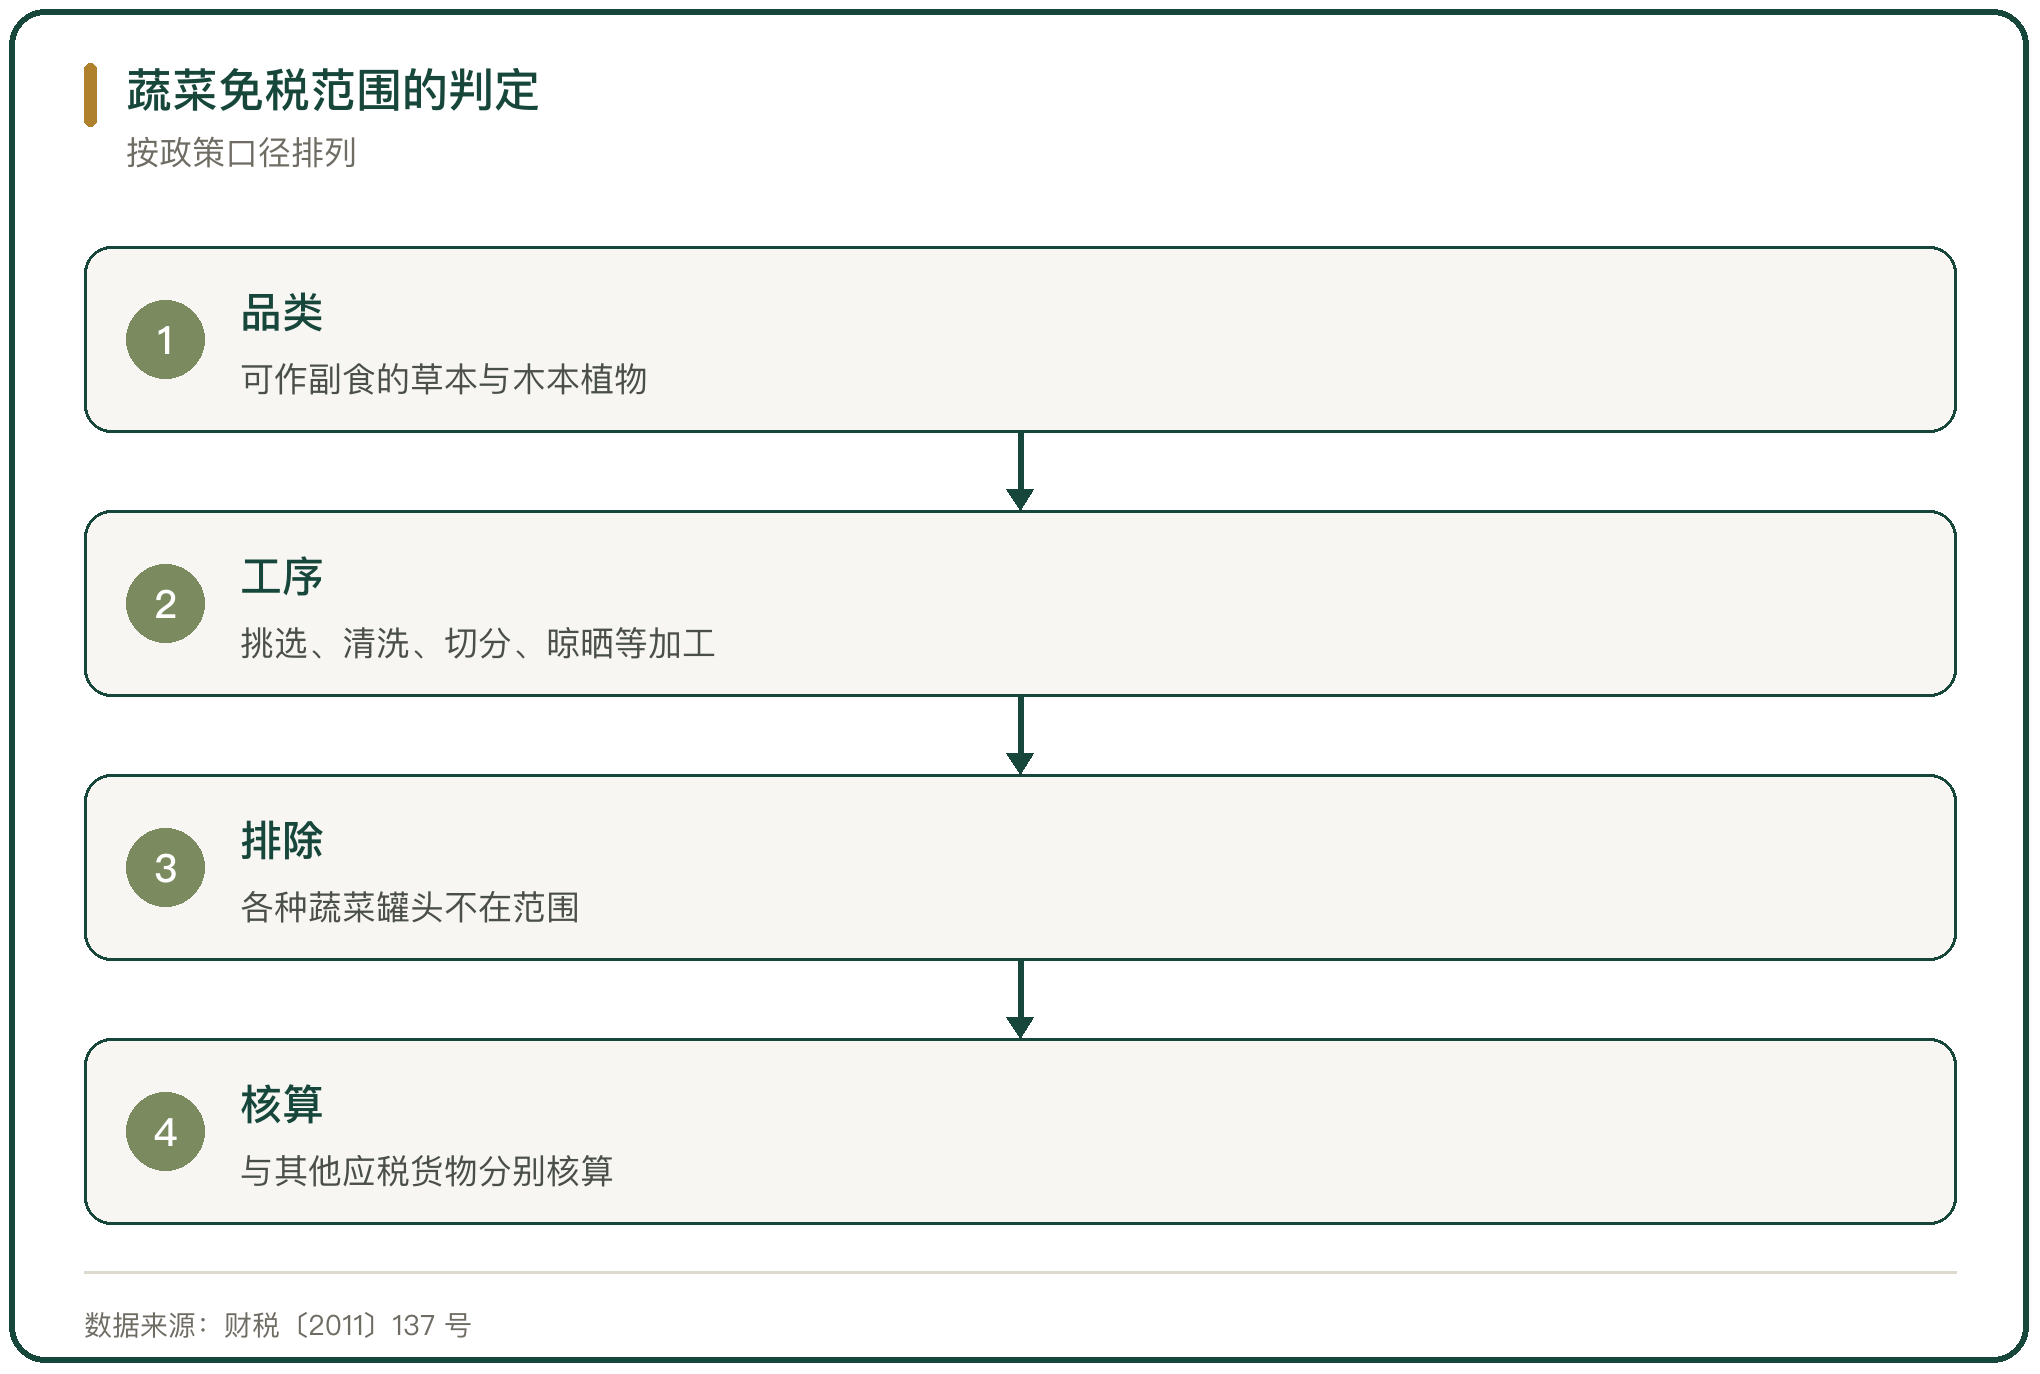
范围写得比较细。财税〔2011〕137 号所指的蔬菜,是可作副食的草本、木本植物,包括各种蔬菜、菌类植物和少数可作副食的木本植物,主要品种参照《蔬菜主要品种目录》执行。
加工工序决定是否在范围内。经挑选、清洗、切分、晾晒、包装、脱水、冷藏、冷冻等工序加工的蔬菜,属于政策所指蔬菜的范围;各种蔬菜罐头不在范围内,蔬菜罐头指蔬菜经处理、装罐、密封、杀菌或无菌包装而制成的食品。
享受免税有核算要求。纳税人既销售蔬菜又销售其他增值税应税货物的,应分别核算蔬菜和其他货物的销售额,未分别核算的不得享受蔬菜增值税免税政策。
三、鲜活肉蛋免税的产品清单
财税〔2012〕75 号把免税范围界定到品类。免征增值税的鲜活肉产品,指猪、牛、羊、鸡、鸭、鹅及其整块或者分割的鲜肉、冷藏或者冷冻肉,以及内脏、头、尾、骨、蹄、翅、爪等组织。
蛋类的范围包括鸡蛋、鸭蛋、鹅蛋,含鲜蛋、冷藏蛋以及对其进行破壳分离的蛋液、蛋黄和蛋壳。
产品清单有排除项:不包括《中华人民共和国野生动物保护法》所规定的国家珍贵、濒危野生动物及其鲜活肉类、蛋类产品。同样要求分别核算,既销售免税鲜活肉蛋又销售其他应税货物的,未分别核算不得享受免税政策。
四、房产税与城镇土地使用税优惠
农产品批发市场与农贸市场的房产、土地有单独的优惠。《财政部 税务总局关于继续实施农产品批发市场和农贸市场房产税、城镇土地使用税优惠政策的公告》(财政部 税务总局公告 2023 年第 50 号)规定,对农产品批发市场、农贸市场专门用于经营农产品的房产、土地,暂免征收房产税和城镇土地使用税,执行至 2027 年 12 月 31 日。
同时经营其他产品的,按其他产品与农产品交易场地面积的比例确定征免。
范围有排除。享受优惠的房产、土地须是直接为农产品交易提供服务的部分;市场的行政办公区、生活区以及商业餐饮娱乐等非直接为农产品交易提供服务的房产、土地,应按规定征收房产税和城镇土地使用税。
五、优惠政策的延续轨迹
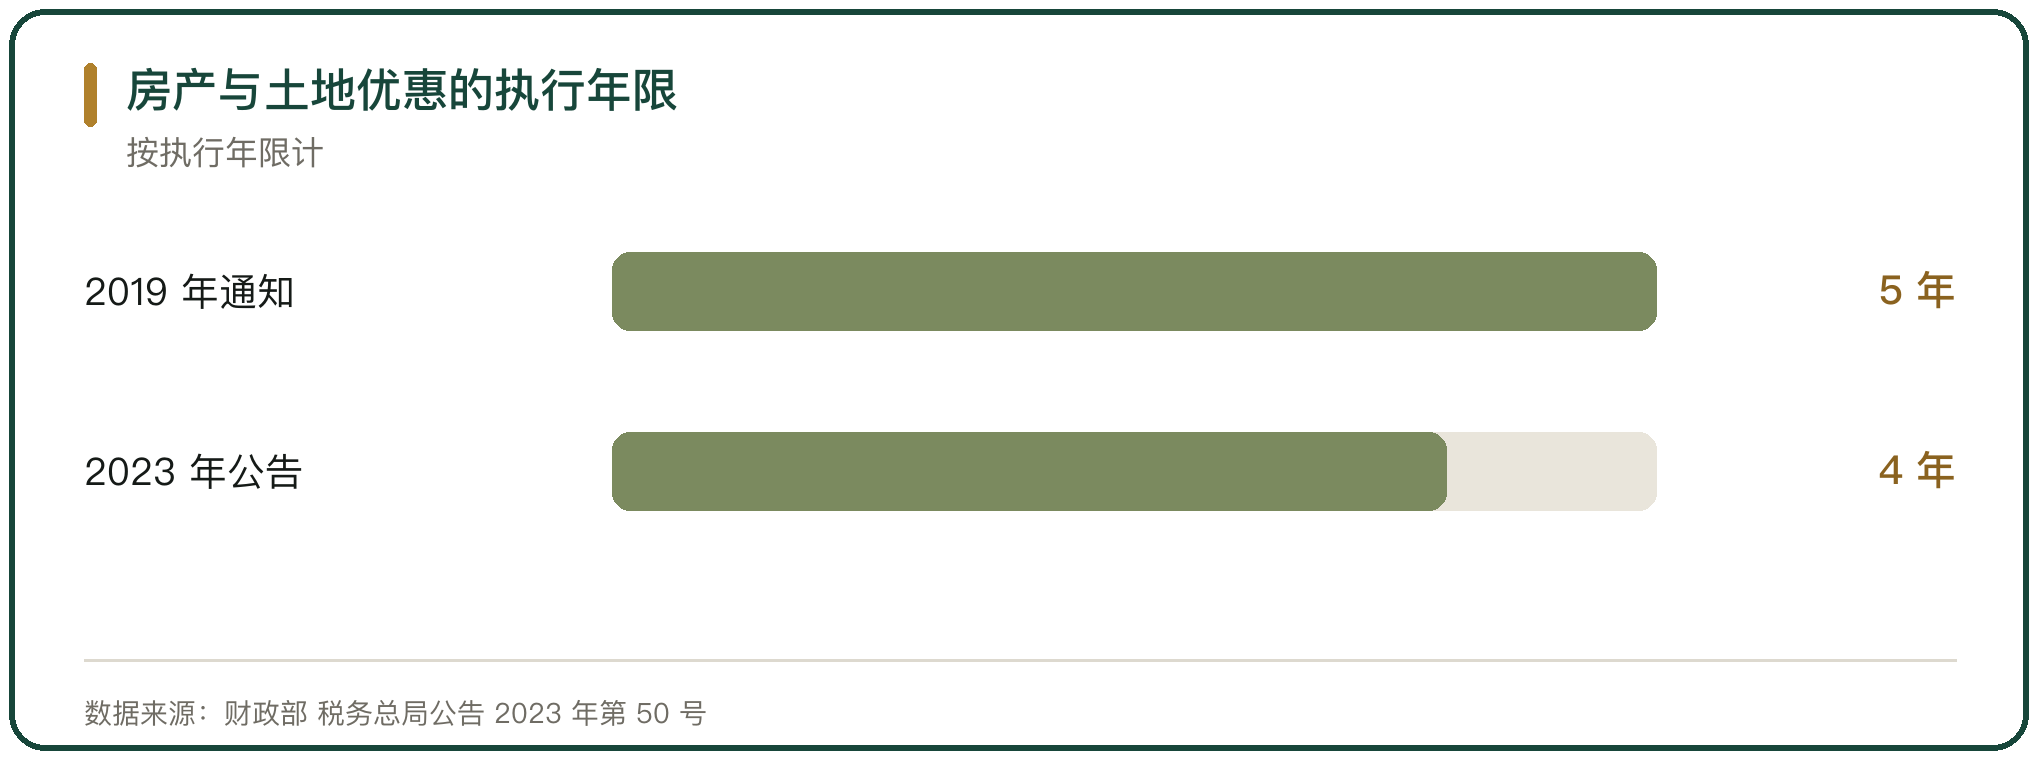
这项优惠经过了多轮延续。最早是《财政部 税务总局关于继续实行农产品批发市场 农贸市场房产税 城镇土地使用税优惠政策的通知》(财税〔2019〕12 号),执行期为 2019 年 1 月 1 日至 2023 年 12 月 31 日。
2022 年,财政部 税务总局公告 2022 年第 4 号把财税〔2019〕12 号等文件的执行期限延长。2023 年,财政部 税务总局公告 2023 年第 50 号把政策重新表述并延长 4 年,执行到 2027 年 12 月 31 日。
政策口径基本稳定,变化在于延续的方式从通知改为公告,并把房产税与城镇土地使用税合并到同一份文件里表述。
六、物流仓储用地的土地使用税
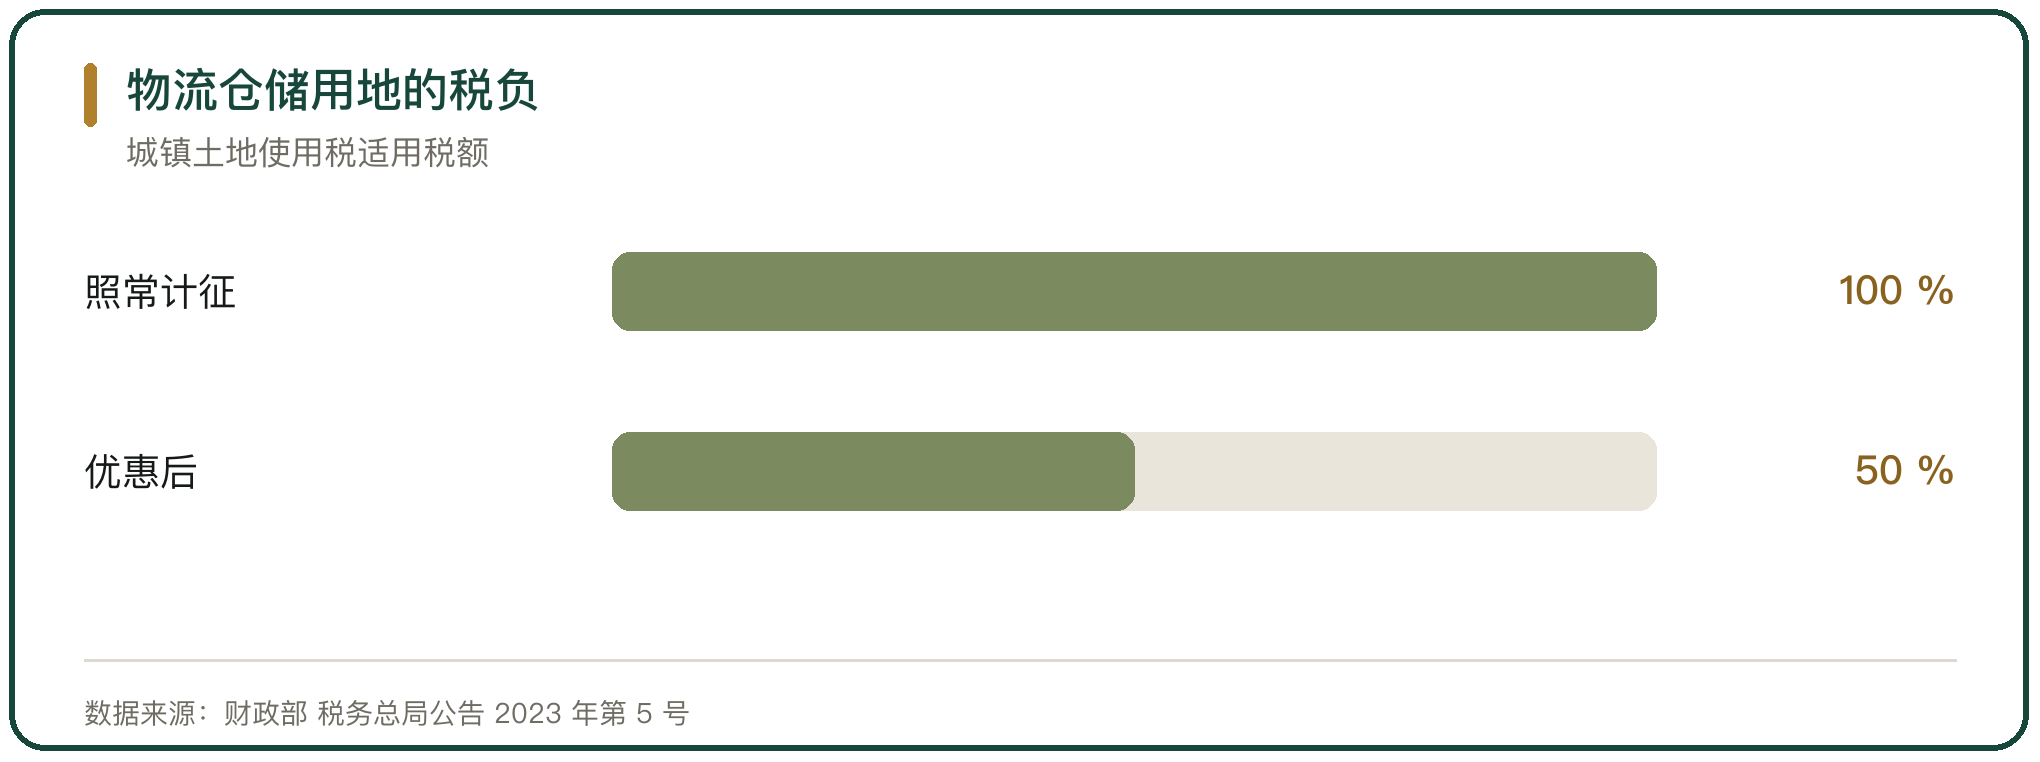
物流环节的土地使用税也有减免。《财政部 税务总局关于继续实施物流企业大宗商品仓储设施用地城镇土地使用税优惠政策的公告》(财政部 税务总局公告 2023 年第 5 号)规定,自 2023 年 1 月 1 日至 2027 年 12 月 31 日,对物流企业自有或承租的大宗商品仓储设施用地,减按所属土地等级适用税额标准的 50% 计征城镇土地使用税。
认定条件是 2 条:物流企业至少从事仓储或运输一种经营业务,为工农业生产、流通、进出口和居民生活提供仓储、配送等第三方物流服务,实行独立核算、独立承担民事责任,并在工商部门注册登记为物流、仓储或运输的专业物流企业;大宗商品仓储设施须同一仓储设施占地面积在 6000 平方米及以上。
储存品种包括粮食、棉花、油料、糖料、蔬菜、水果、肉类、水产品、化肥、农药、种子、饲料等农产品和农业生产资料。
七、印花税与合作社优惠
流通环节的印花税优惠有 2 项。国家指定收购部门订立农副产品收购合同免征印花税;农民专业合作社与本社成员签订的涉农购销合同免征印花税。
合作社还有其他税收待遇。农民专业合作社销售本社成员生产的农产品免征增值税,向本社成员销售部分农用物资免征增值税,购进农民专业合作社销售的免税农产品可以抵扣进项税额。
这些政策被归了类。蔬菜流通环节免征增值税、部分鲜活肉蛋产品流通环节免征增值税、农产品批发市场与农贸市场免征房产税、农产品批发市场与农贸市场免征城镇土地使用税、国家指定收购部门订立农副产品收购合同免征印花税,这 5 项列入国家税务总局《支持乡村振兴税费优惠政策指引》的促进农产品流通税收优惠一类。
八、进项税额的核定扣除
农产品加工与流通的进项核算另有一套办法。纳入农产品增值税进项税额核定扣除试点范围的纳税人,购进农产品直接销售、购进农产品用于生产经营且不构成货物实体的,扣除标准采取备案制,向主管税务机关备案后执行。
核定口径分两种。购进农产品直接销售的,按当期销售农产品数量除以 1 减损耗率,再乘以农产品平均购进价格和扣除率系数计算;购进农产品用于生产经营且不构成货物实体的,按当期耗用农产品数量乘以农产品平均购进价格和扣除率系数计算。扣除率自 2019 年 4 月 1 日起由 10% 调整为 9%。
试点依据是《财政部 国家税务总局关于在部分行业试行农产品增值税进项税额核定扣除办法的通知》(财税〔2012〕38 号)和《关于扩大农产品增值税进项税额核定扣除试点行业范围的通知》(财税〔2013〕57 号)。
九、优惠落地时的几个口径
免税政策的享受有门槛,踩错口径就会失去优惠。第 1 个是分别核算,蔬菜和鲜活肉蛋都要求与其他应税货物分别核算销售额,未分别核算的不得免税。
第 2 个是抵扣凭证。批发、零售环节纳税人销售免税农产品开具的免税发票,不能作为计算抵扣进项税额的凭证;从小规模纳税人处取得 1% 征收率的增值税专用发票,只能抵扣 1%,不能按 9% 的扣除率计算抵扣。
第 3 个是放弃免税的约束。《中华人民共和国增值税暂行条例实施细则》(财政部 国家税务总局第 50 号令)第三十六条规定,纳税人销售货物或者应税劳务适用免税规定的,可以放弃免税,依照条例的规定缴纳增值税;放弃免税后,36 个月内不得再申请免税。
十、政策组合的整体效果
这套政策覆盖了农产品流通的成本端。流通环节的增值税在两个品类上被免除,批发市场与农贸市场的房产税、城镇土地使用税整体暂免,物流仓储用地减半征收,收购合同与合作社购销合同免印花税。
优惠的方式有差别。增值税免税是彻底的税负免除,但会切断下游的抵扣链条,批发零售开具的免税发票不能用于计算抵扣;房产税、城镇土地使用税和印花税属于直接减负,不涉及链条问题。
政策有明确的期限。房产税与城镇土地使用税优惠执行到 2027 年 12 月 31 日,物流仓储用地优惠同期结束。期限安排给政策评估留出了窗口,也让市场对优惠的存续有稳定预期。



写点看法