

供销社与农村金融的协同
一、农村金融协同的政策依据
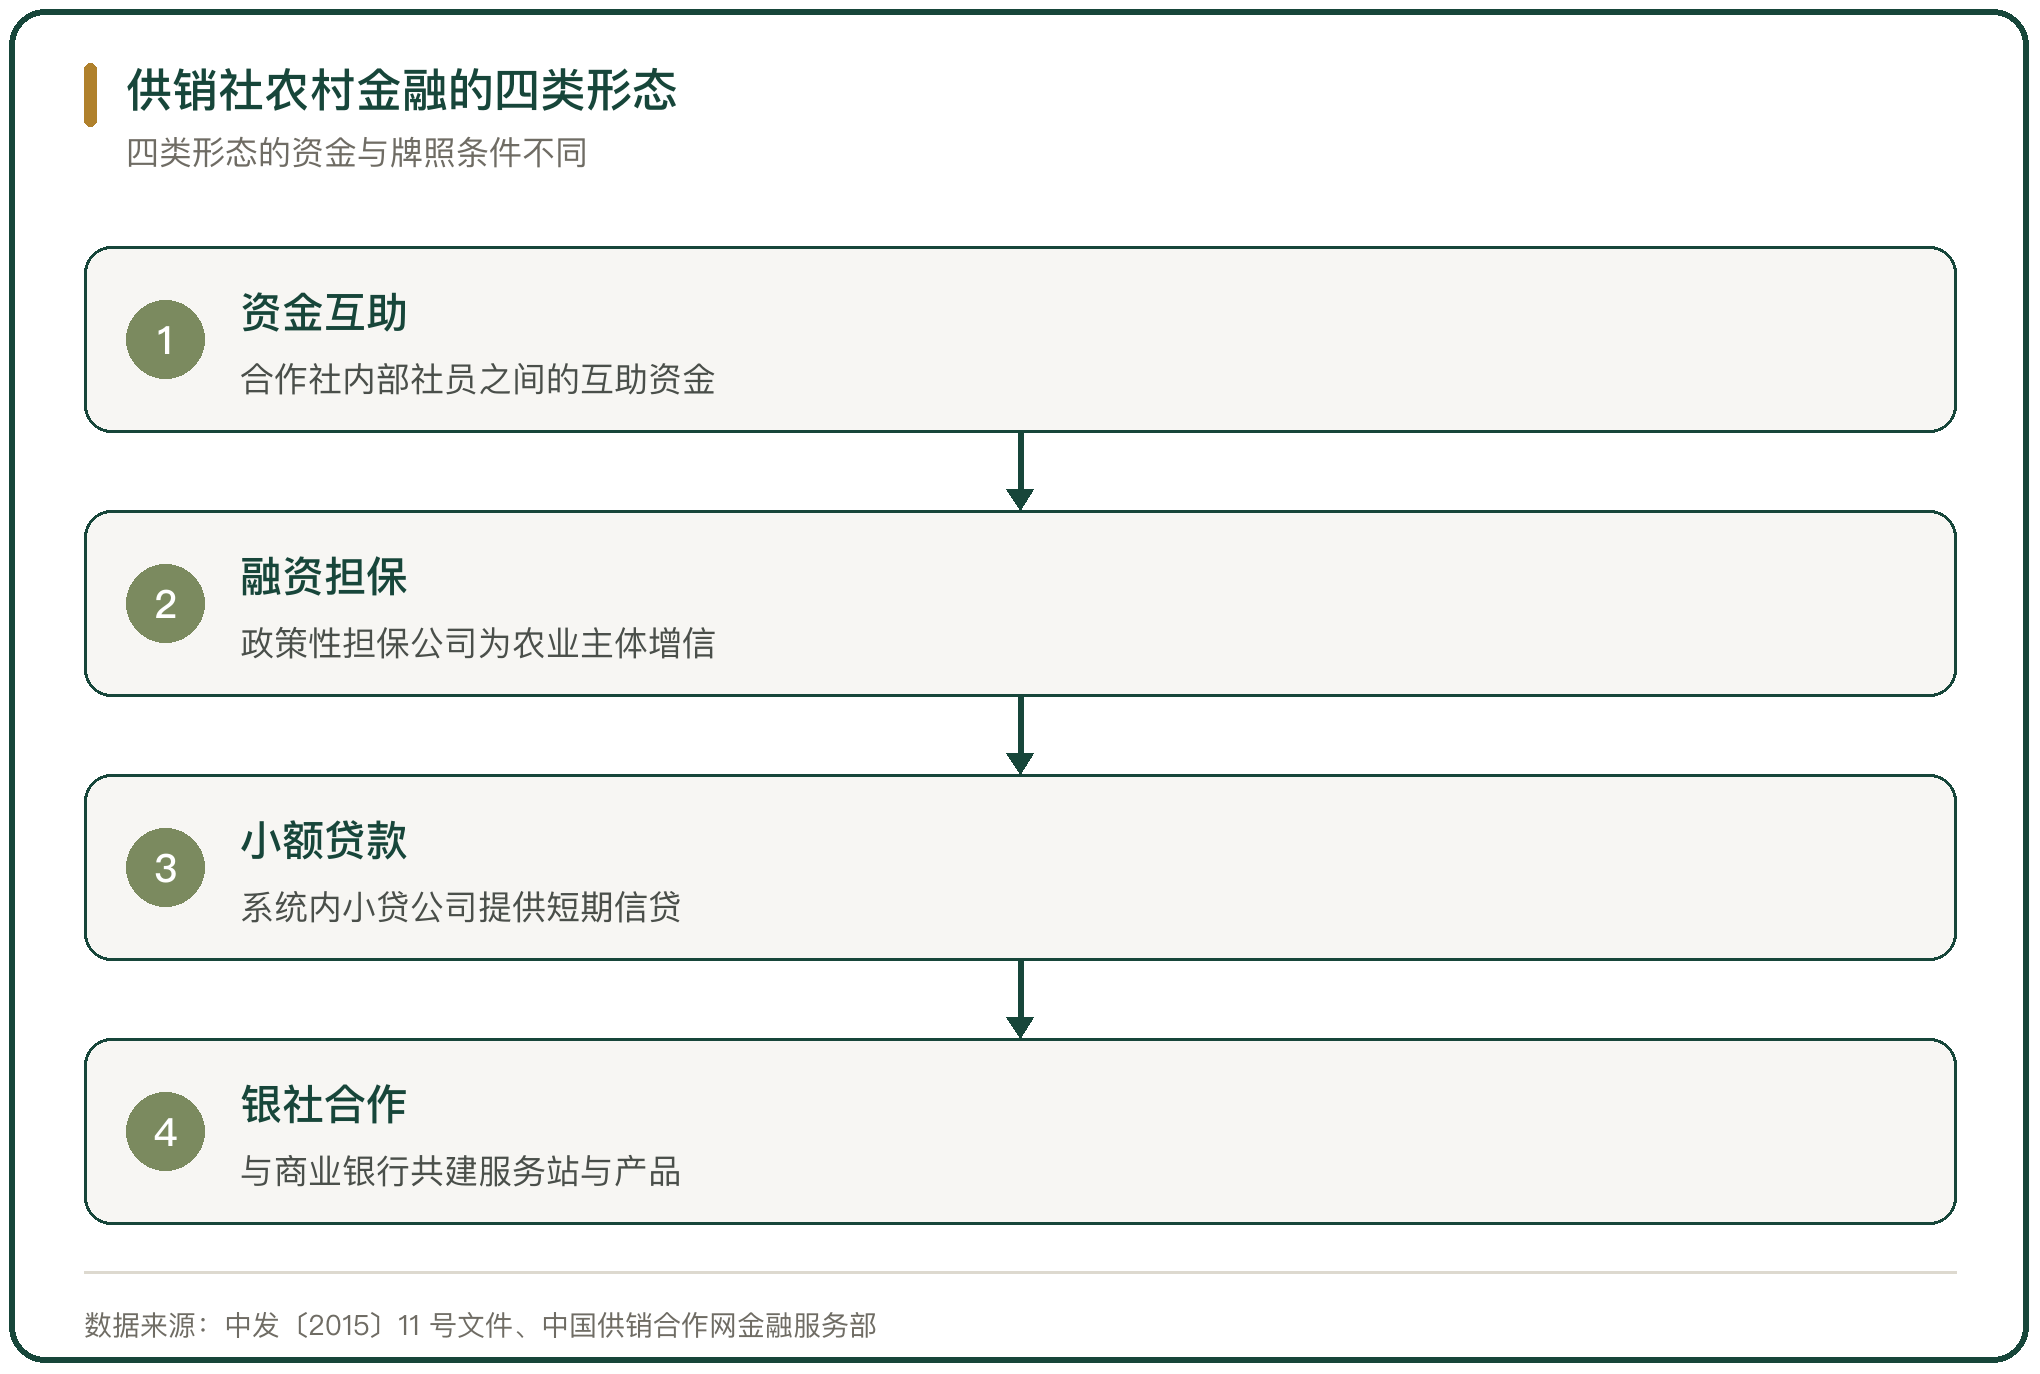
供销社开展合作金融的边界写在中央文件里。按照社员制、封闭性原则,在不对外吸储放贷、不支付固定回报的前提下,有条件的供销合作社可以发展农村资金互助合作;可以依法设立农村互助合作保险组织;符合条件的社有企业可以发起设立中小型银行试点;有条件的供销合作社可以设立融资租赁公司、小额贷款公司、融资性担保公司(中发〔2015〕11 号《中共中央 国务院关于深化供销合作社综合改革的决定》)。
文件把风险责任也写明了:供销合作社联合社、金融监管部门和地方政府按职责分工,承担监管职责和风险处置责任。
二、供销社系统的金融服务平台
系统级平台是中合联投资有限公司。公司 2005 年 12 月 2 日成立,注册资本 4.03 亿元,是中国供销集团的成员企业,主营业务覆盖小额贷款、典当、融资租赁、股权投资、债权投资和基金管理(企查查工商信息)。
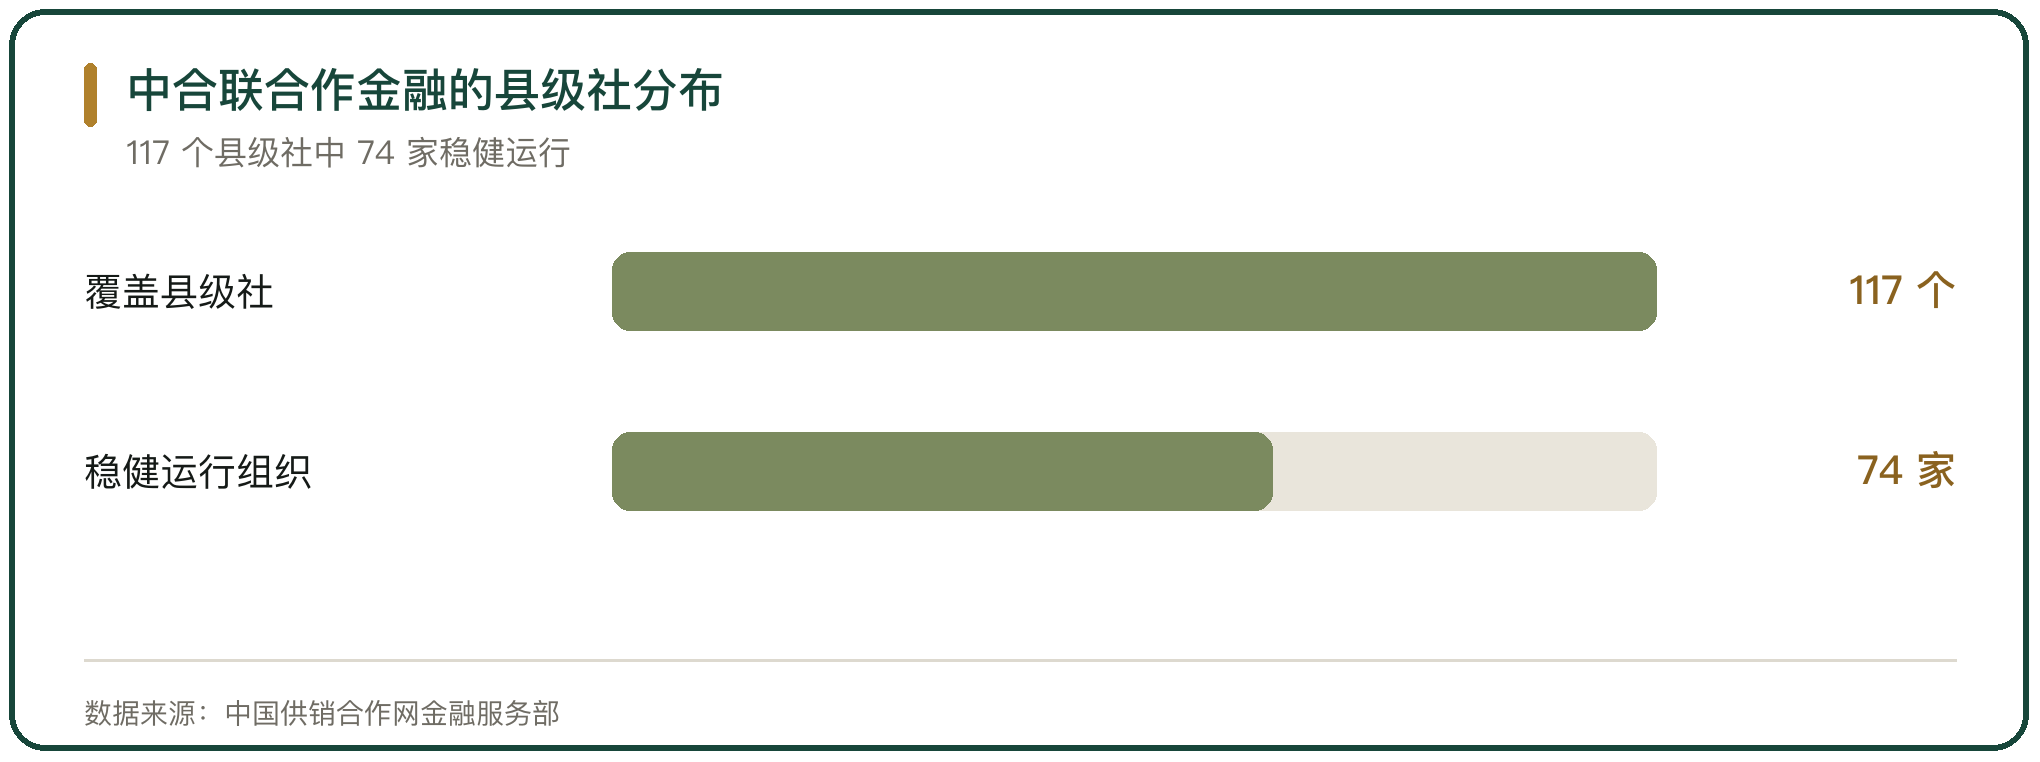
中合联在吉林、内蒙古、河北、河南、江苏、安徽、湖北等 16 个省份的 117 个县级供销合作社开展合作金融孵化业务,其中稳健运行的合作金融组织 74 家,入社社员 21767 人,入社股金余额 7408 万元,社员互助金余额 4.9 亿元,社员借款余额 3.6 亿元(中国供销合作网金融服务部)。
它在江苏、安徽、河北等地拥有 10 余家小额贷款有限公司,形成了中合农贷的连锁模式(企查查工商信息)。
三、资金互助的试点与规范
资金互助是最贴近农户的一层。山东 2015 年在全国率先开展新型农村合作金融试点,坚持社员制、封闭性,不对外吸储放贷,不支付固定回报。
江西石城县华丰畜禽专业合作社 2015 年 10 月成立农民合作社信用合作部,81 名社员筹集 500 万元启动资金;到 2017 年前后已发展社员 223 户,互助资金 2186 万元(中国供销合作网)。
这一层的约束同样明确。安徽省供销合作社联合社 2022 年 5 月的通知要求,开展资金互助的农民专业合作社要全部纳入地方金融监督管理部门统一监管,重点排查是否向非社员开展业务、是否存在高息揽储和高利放贷(安徽省供销合作社联合社)。
四、融资担保的协同模式
融资担保把供销社的信用评价能力变成了银行的放款依据。浙江争取财政支持组建了 34 家政策性融资担保公司,担保公司把注册资金存入银行,以此为担保金获得 3 至 10 倍于担保金的授信额度,政府每年提取风险基金补偿担保损失(中国供销合作网金融服务部)。
杭州把这件事做成了规模。杭州市社与金融机构协同推出农合联贷、数字农证贷等产品,累计为 2616 家农业主体提供 34.9 亿元融资担保服务(中国供销合作网)。
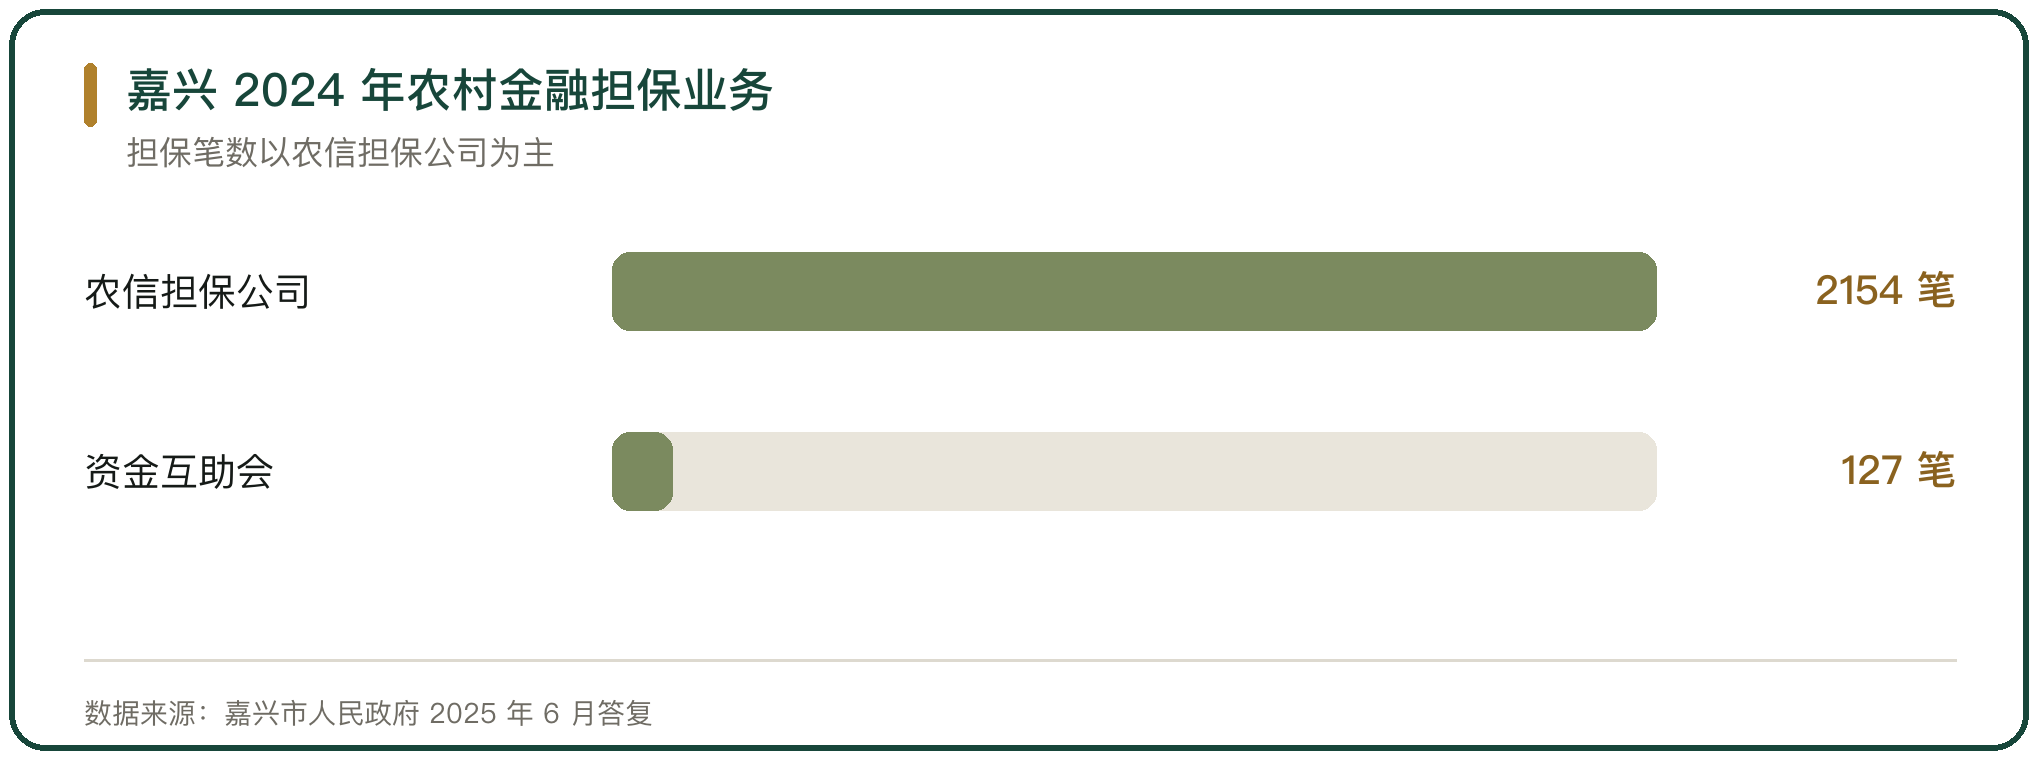
嘉兴 2024 年全市系统 5 家农信担保公司开展担保业务 2154 笔,担保金额超 37 亿元;14 家资金互助会担保 127 笔、金额 0.4 亿元(嘉兴市人民政府 2025 年 6 月答复)。
五、银社合作的落地方式
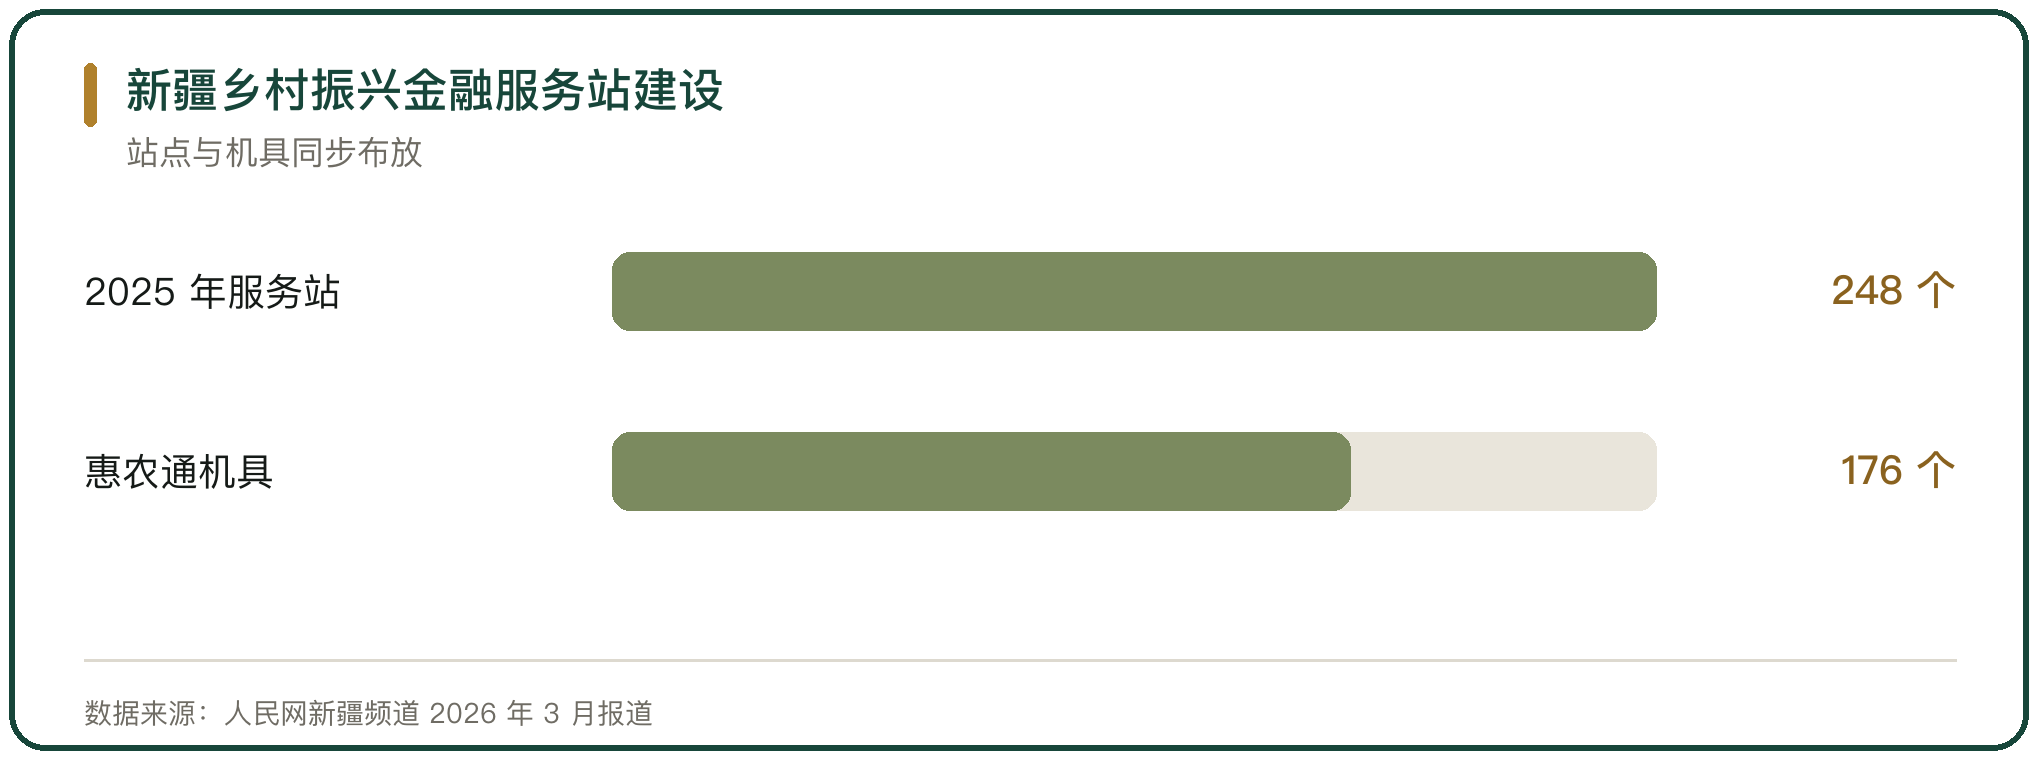
与商业银行合作是覆盖面最广的一层。新疆 2024 年由自治区供销合作社与中国农业银行新疆分行建立战略合作,依托乡镇基层供销社经营网点共建乡村振兴金融服务站;截至 2025 年底累计建成站点 248 个,布放惠农通机具 176 个,推荐办理农户贷款 20.92 亿元(人民网新疆频道 2026 年 3 月报道)。
察布查尔锡伯自治县坎乡距离县城约 50 公里,长期没有金融机构入驻。2024 年 6 月当地供销社联合农行设立服务站点,前 4 个月累计授信 1361 万元,投放贷款 890 万元(农民日报 2025 年发布)。
湖北走的是村口银行的路线。湖北省供销合作社与建设银行湖北省分行合作裕农通项目,累计发放裕龙卡 300 多万张,注册村口银行服务网点 1.1 万家,服务农村客户 180 万户(中国供销合作网金融服务部)。
六、合作发展基金的支撑作用
合作发展基金是系统内部的资金池。文件要求各级联合社当年社有资产收益按不低于 20% 的比例注入本级合作发展基金(中发〔2015〕11 号文件)。
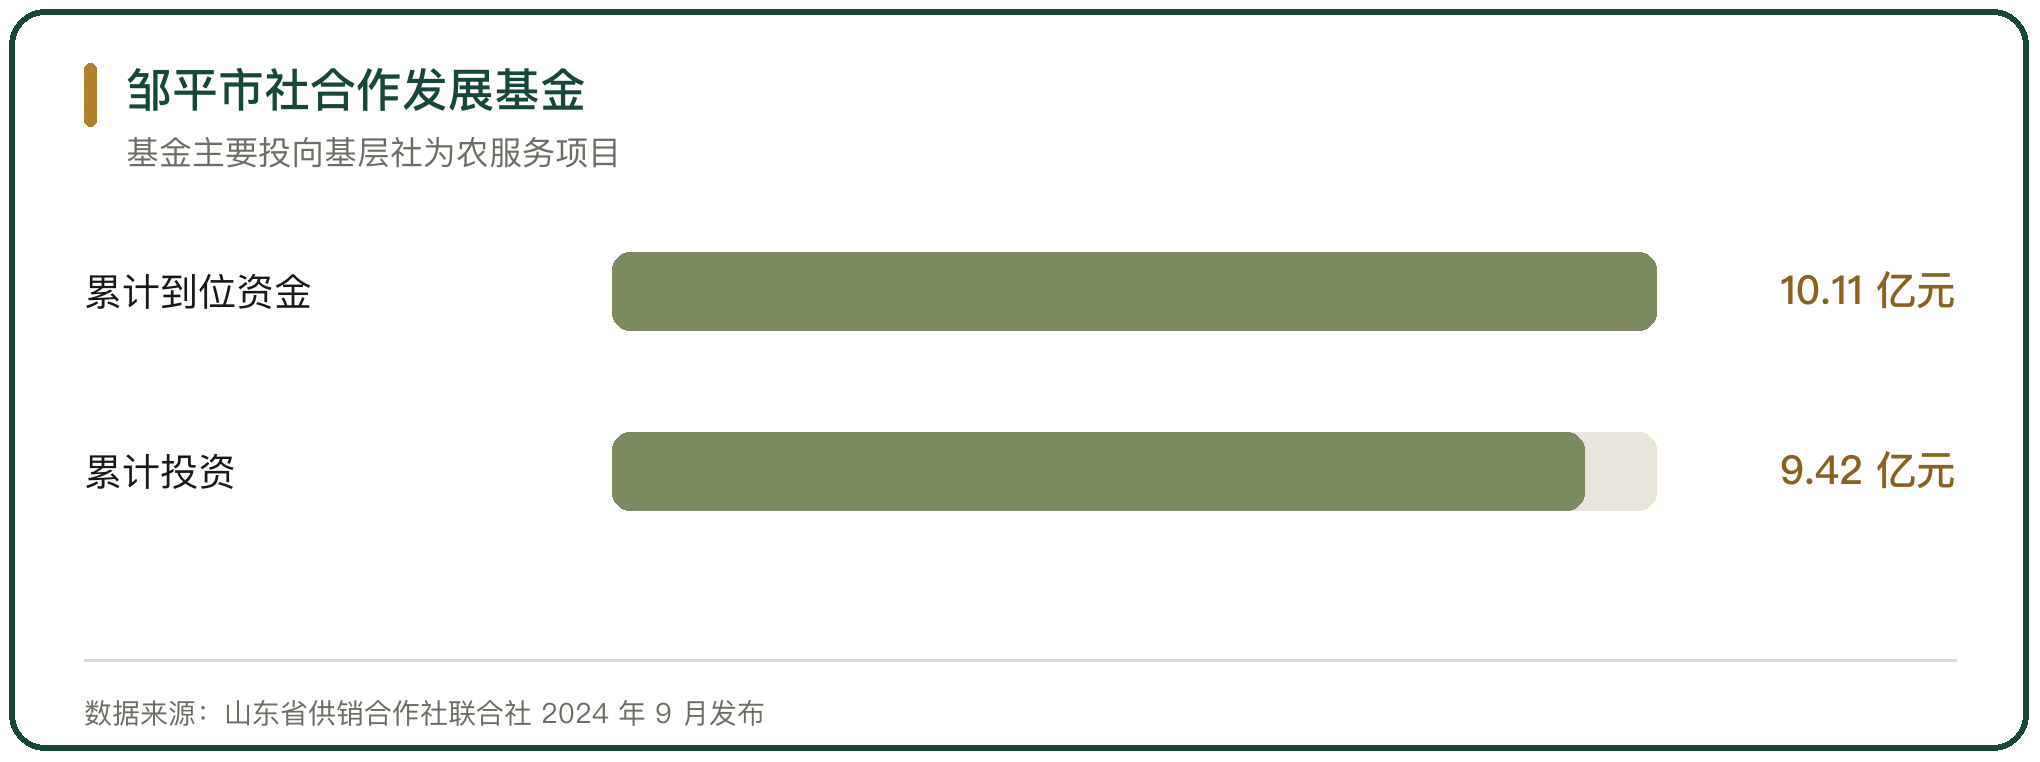
山东邹平市社把这笔钱做大了。截至 2024 年 6 月,合作发展基金累计到位资金 10.11 亿元,累计投资 9.42 亿元;资金来源包括所属企业债权与股权投资净收益 5.58 亿元、收回的改制企业资产款 3.3 亿元(山东省供销合作社联合社 2024 年 9 月发布)。
基金的投资方向是基层社和社属企业的为农服务项目,以及县、镇、村三级商贸流通服务网络。
七、金融协同的三类风险
风险集中在三个位置。
一是资金互助的合规边界。互助组织不是金融机构,不能从事吸收存款业务,不能对非社员发放贷款或提供担保(安徽省供销合作社联合社 2022 年 5 月通知)。
二是担保代偿。担保额度对担保金有倍数放大,一旦大面积代偿,风险基金和担保金都要承压。
三是关联交易。供销社既是为农服务主体,又是金融业务的推荐方,信用评价与风险承担要分设在不同的主体上。
八、协同效果的评价口径
协同的效果可以用三组数据看。
覆盖面上,新疆 248 个服务站把金融服务下沉到乡镇,解决的是可得性;浙江 34 家政策性担保公司服务的是农业经营主体的融资额度;中合联在 117 个县级社的孵化业务解决的是系统内金融组织的规范运行。
成本上,新疆察布查尔县部分片区农业贷款平均年利息约 3.35%,当地测算为农户节约近 100 万元利息(农民日报 2025 年发布)。
组织上,嘉兴 2024 年 14 家资金互助会仅担保 127 笔,说明互助业务在部分地区仍是小规模运行。
九、供销社金融与农信社的分工
两者在服务对象上重叠,在机制上不同。
农信社是持牌金融机构,资金来源是存款;供销社的合作金融是社区内部的互助,资金来源是社员股金和互助金,不对外吸储。浙江的做法是把两者放在同一个平台上:农合联引导成员合作社组建农民资金互助会,与农信机构建立战略合作,实行账款分离,农信机构提供开户结算、资金托管等服务(中国共产党新闻网 2015 年 10 月报道)。
这套分工把供销社的组织优势与金融机构的牌照优势接在一起。
十、协同的边界与下一步
供销社做金融的价值有上限。资金互助规模受社员数量和股金总额约束,中合联在 74 家稳健运行组织里的社员互助金余额合计 4.9 亿元,单家组织的体量有限。
放大规模要靠银社合作与融资担保。这两条路都以供销社的信用评价能力为支点,一旦评价失真,风险会回到担保公司和合作发展基金上。
下一步的重点是把信用评价做扎实,把互助业务纳入地方金融监管的统一口径。



写点看法