

央企与国际粮商的竞争合作
关键词 中粮集团中储粮国际粮商Covantis大豆采购议价能力
一、央企与国际粮商的双重关系
央企与国际粮商的关系同时包含竞争与合作。中粮集团、中储粮这类中央企业在进口端与国际粮商签订采购合同,在加工端与它们在同一个市场分产能,在海外又与它们共建行业平台。
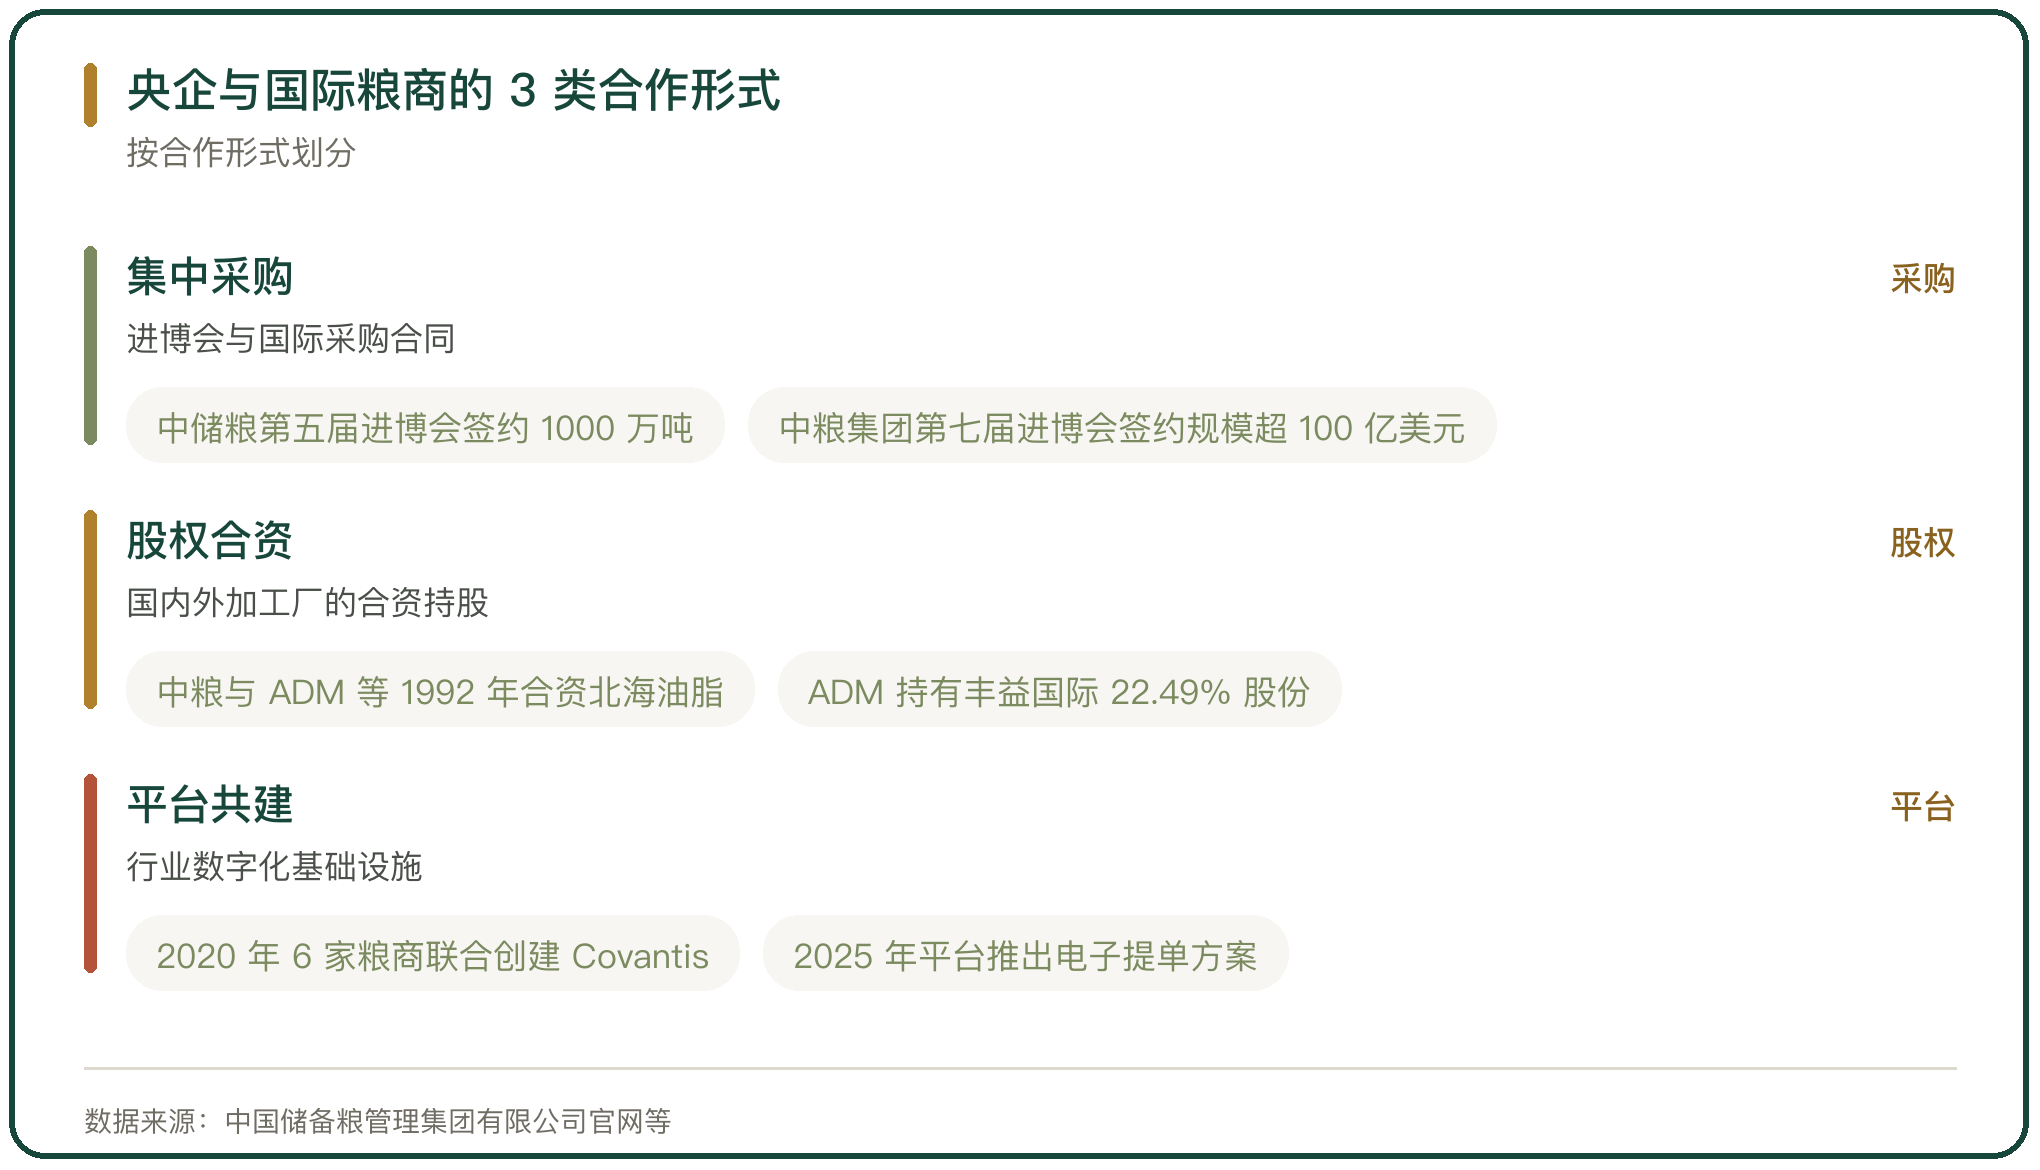
合作分 3 类:集中采购、股权合资、平台共建。竞争集中在 3 处:国内压榨与食用油市场、海外粮源与港口设施、进口价格的形成机制。
二、采购合作:进博会的集中签约
合作最直接的形式是集中采购,渠道是中国国际进口博览会。2024 年 11 月,中粮集团在第七届进博会上与来自全球的供应商现场签约,采购世界各地的优质农产品,签约规模超 100 亿美元,采购来源地更趋多元,涵盖小麦、大米等品类(中粮集团官网 2024 年 11 月)。
储备环节的采购由中储粮承担。中储粮集团公司在第五届进博会上与 ADM、先正达、佰达济、中粮国际、路易达孚、邦吉、嘉吉等供应商签约,采购进口大豆共计 1000 万吨,比上一年增长 19%(中国储备粮管理集团有限公司官网)。
采购量集中,谈判时的筹码相应增加,进货节奏也更容易统筹。
三、股权合作:从合资建厂到交叉持股
合作第 2 类形式是股权合资,起点在 20 世纪 90 年代。1992 年,中粮与美国 ADM、新加坡 WILMAR 合资的北海油脂在天津建成,中粮持股 43%;此后位于江苏张家港的东海粮油工业有限公司、山东的黄海粮油工业有限公司、广东增城的东洲油脂工业有限公司等相继投产(江苏省粮食和物资储备局网站转载资料)。
2000 年 11 月,中粮、ADM、丰益控股共同投资组建上海福临门食品有限公司,负责福临门牌小包装食用油的统一销售与推广(导油网)。
合资带来原料与技术的互补:ADM 提供油籽加工与供应链能力,中粮提供国内渠道与品牌。
四、平台合作:中粮国际与 ABCD 共建 Covantis
合作第 3 类形式是行业平台共建。2020 年,中粮国际与 ADM、邦吉、嘉吉、路易达孚、维特拉 6 家农粮贸易商在瑞士联合创建 Covantis 公司,目标是推动跨国农产品贸易的数字化、标准化与现代化;2022 年,日本丸红加入成为第 7 家股东(中粮集团官网 2025 年 12 月 3 日)。
平台的功能在替代纸质单据。2025 年 1 月,Covantis 推出「电子提单」解决方案,服务上线 10 个月内已有 75 家贸易商和 69 家海运公司使用,完成 80 艘船舶合计超过 500 万吨谷物和油籽的跨境运输(中粮集团官网 2025 年 12 月 3 日)。
2025 年 12 月,中粮国际以卖方身份,与买方路易达孚合作,通过荷兰合作银行完成一船阿根廷葵粕的「凭单付款」托管交易,这是全球农粮行业首笔基于电子提单的数字化交付(中粮集团官网 2025 年 12 月 3 日)。
共建平台让竞争对手在同一条单据标准上操作,标准一旦通用,交易成本随之下降。
五、竞争面之一:国内压榨与食用油市场
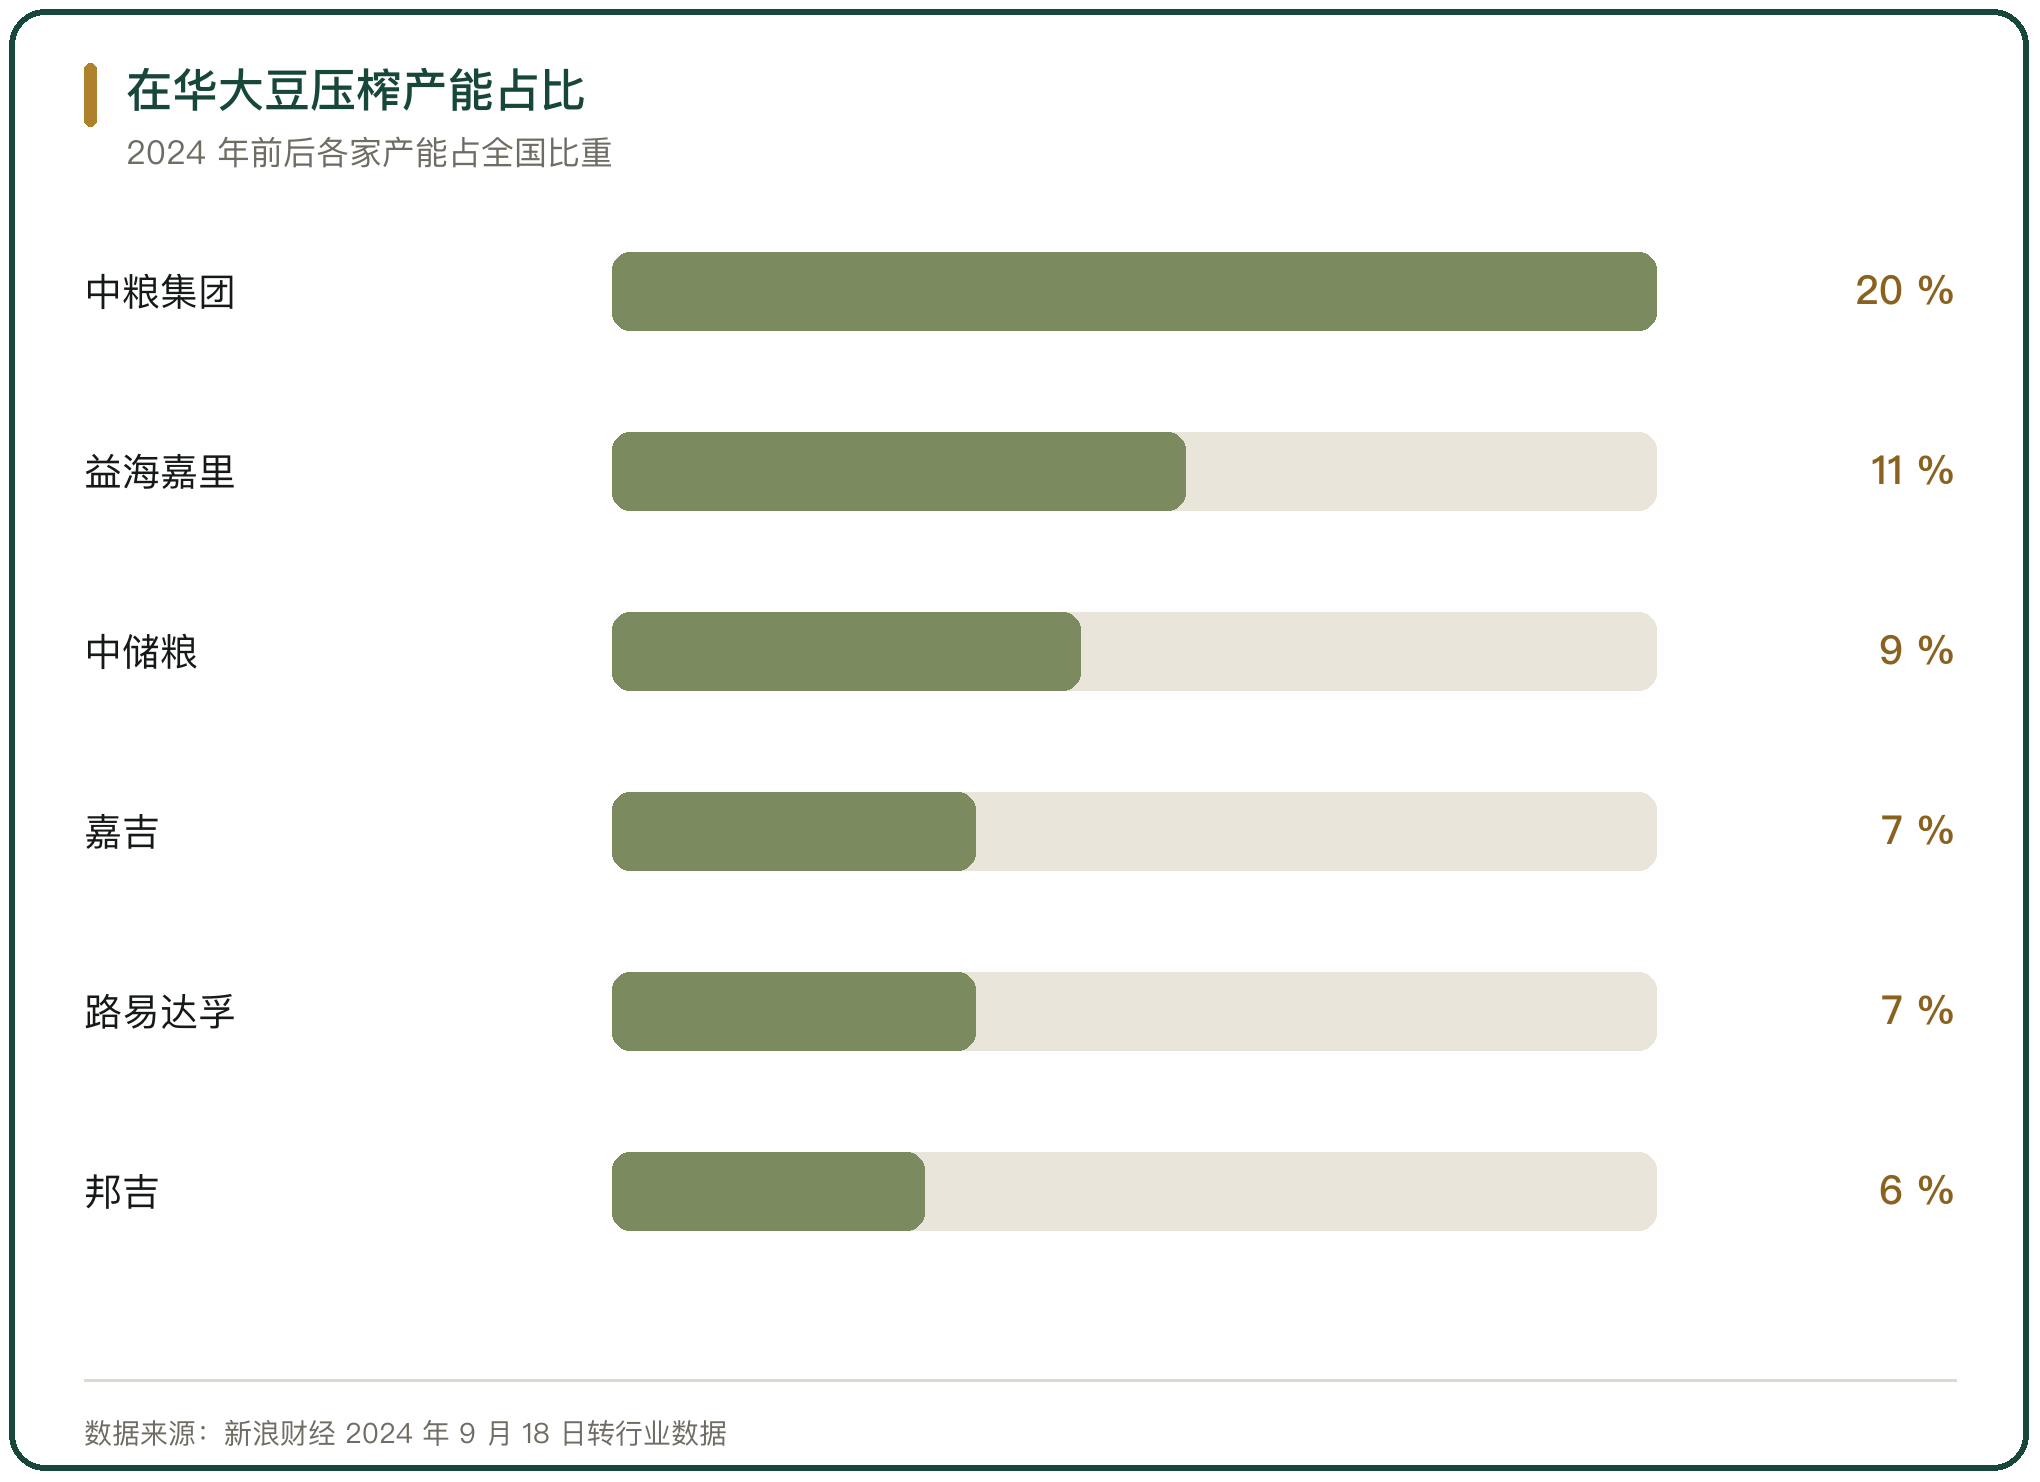
竞争的第 1 处是国内压榨与食用油市场。按 2024 年前后的行业数据,国内大豆压榨产能中,中粮集团占 20%,益海嘉里约 11%,中储粮与九三油脂各约 9%,嘉吉与路易达孚各约 7%,邦吉约 6%(新浪财经 2024 年 9 月 18 日转行业数据)。
益海嘉里金龙鱼 2024 年实现营业收入 2388.66 亿元,同比下降 5.03%;归母净利润 25.02 亿元,同比下降 12.14%(益海嘉里金龙鱼食品集团股份有限公司 2024 年年度报告)。其母公司丰益国际 2024 年营业收入 673.79 亿美元、利润 11.70 亿美元,位列《财富》世界 500 强第 200 位(益海嘉里金龙鱼食品集团股份有限公司官网转《财富》榜单)。
中粮一侧的对应平台是中粮油脂,生产销售福临门等品牌食用油(中粮集团官网)。
市场份额的变化,最终反映在油厂的开工率与品牌食用油的价格上。
六、竞争面之二:海外粮源与港口设施
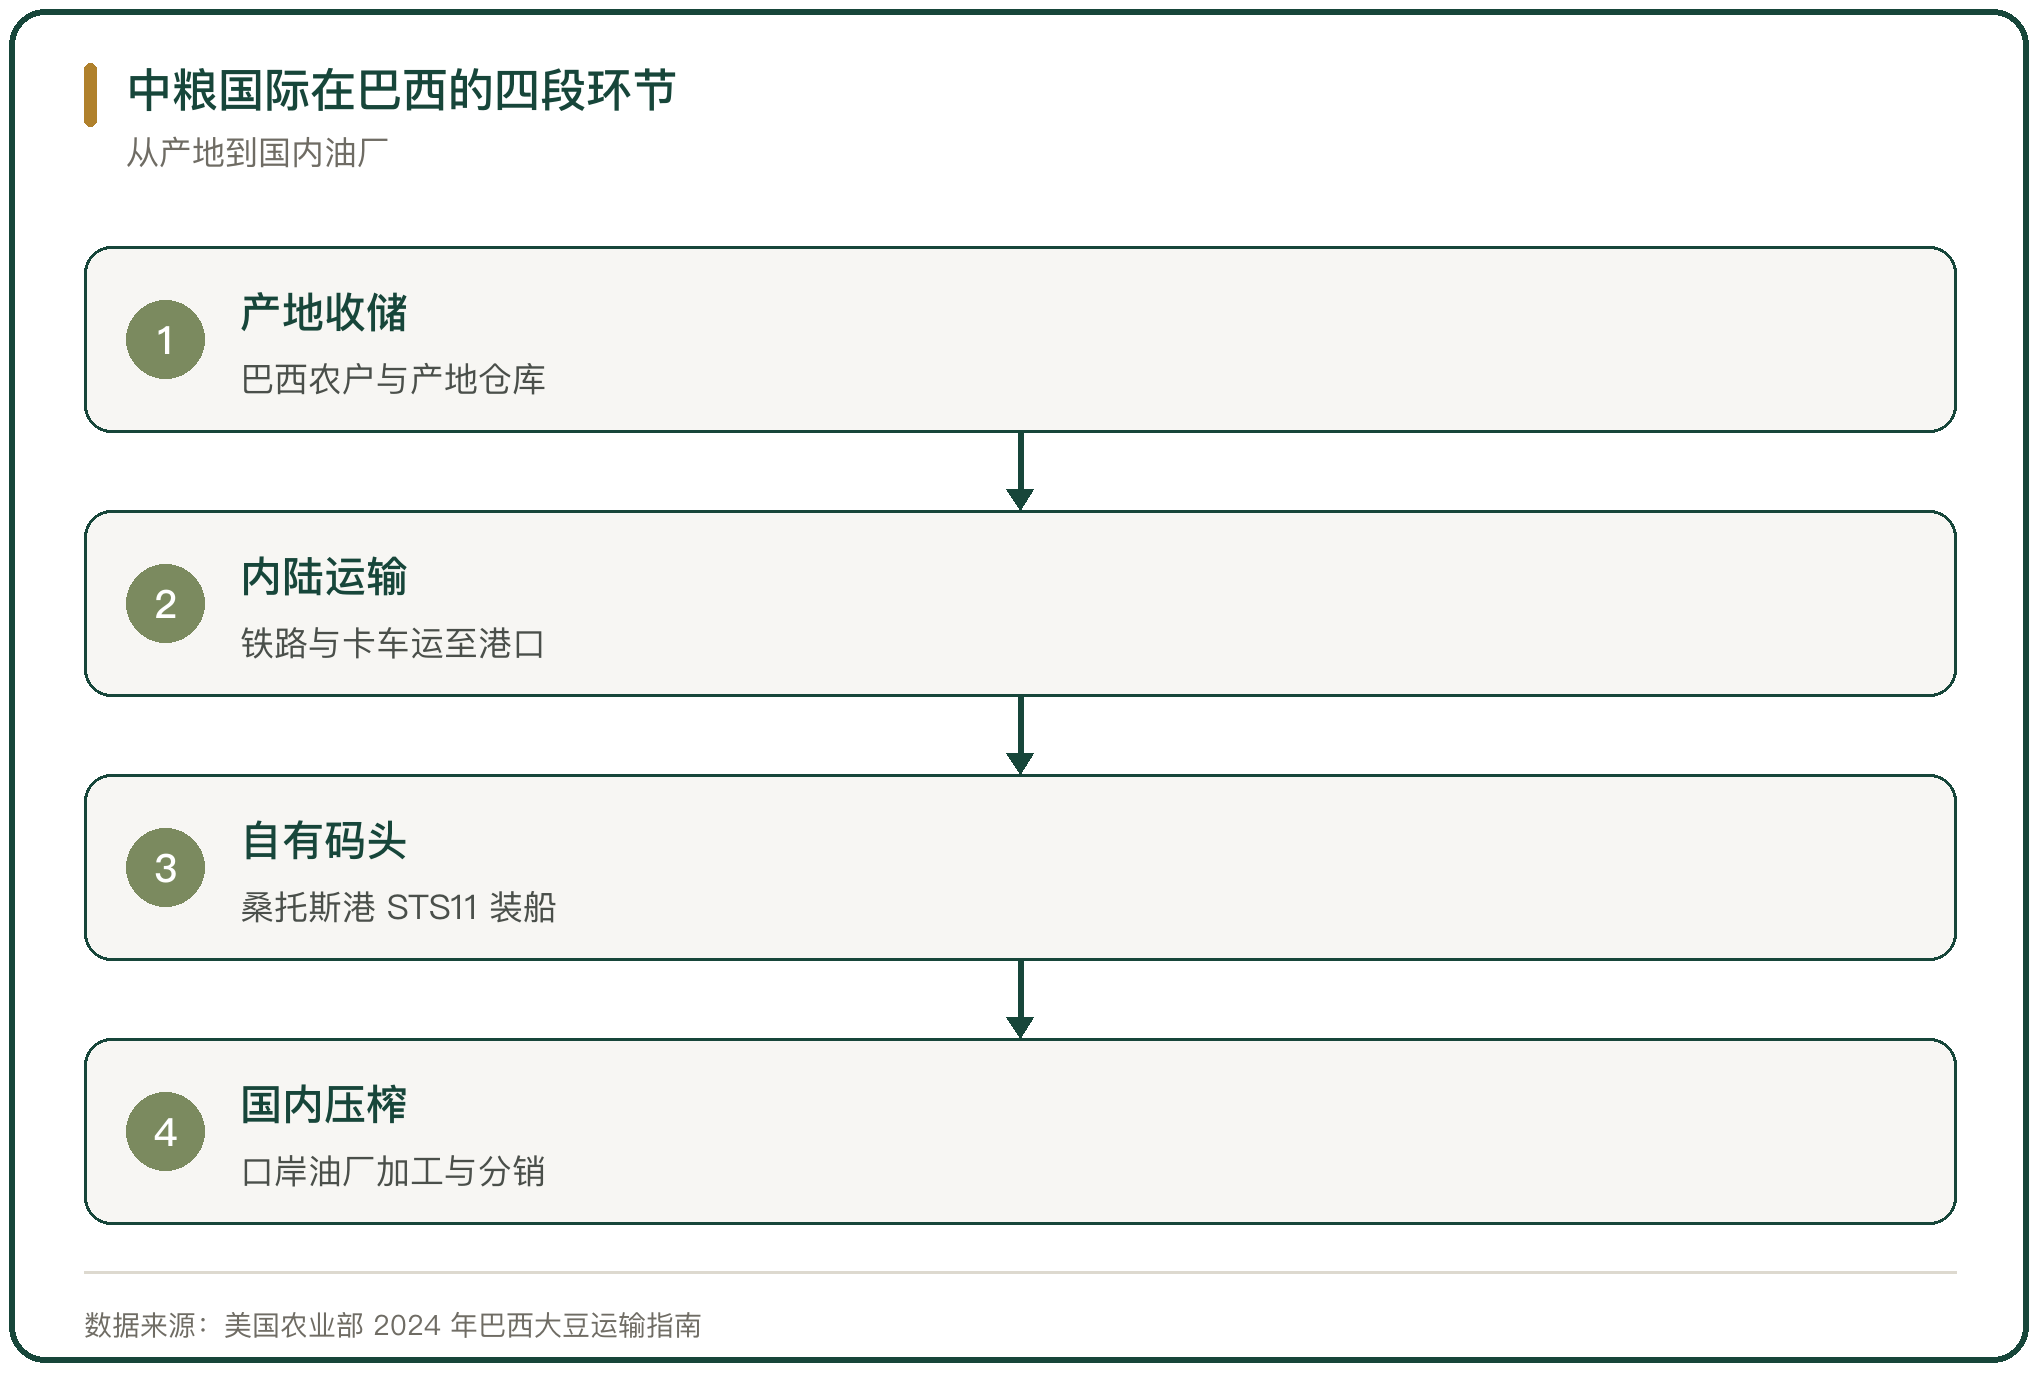
竞争的第 2 处是海外粮源与物流设施。中粮国际 2014 年进入巴西,2022 年中标桑托斯港 STS11 农产品散装码头 25 年特许经营权,投资约 2.85 亿美元;码头 2025 年 3 月投产,全面运营后年吞吐量将达到 1450 万吨(美国农业部 2024 年巴西大豆运输指南)。
自建码头的直接动因是成本。中粮此前通过第三方码头出口,成本比竞争对手高出 10% 至 15%;STS11 建成后,中粮计划把在巴西收购的 70% 至 80% 农产品经由自有码头出口(美国农业部 2024 年巴西大豆运输指南)。
粮源与码头在同一个体系内,议价能力才有落脚点,中间环节的摩擦减少,到岸成本随之下降。
七、央企的全球规模与设施底盘
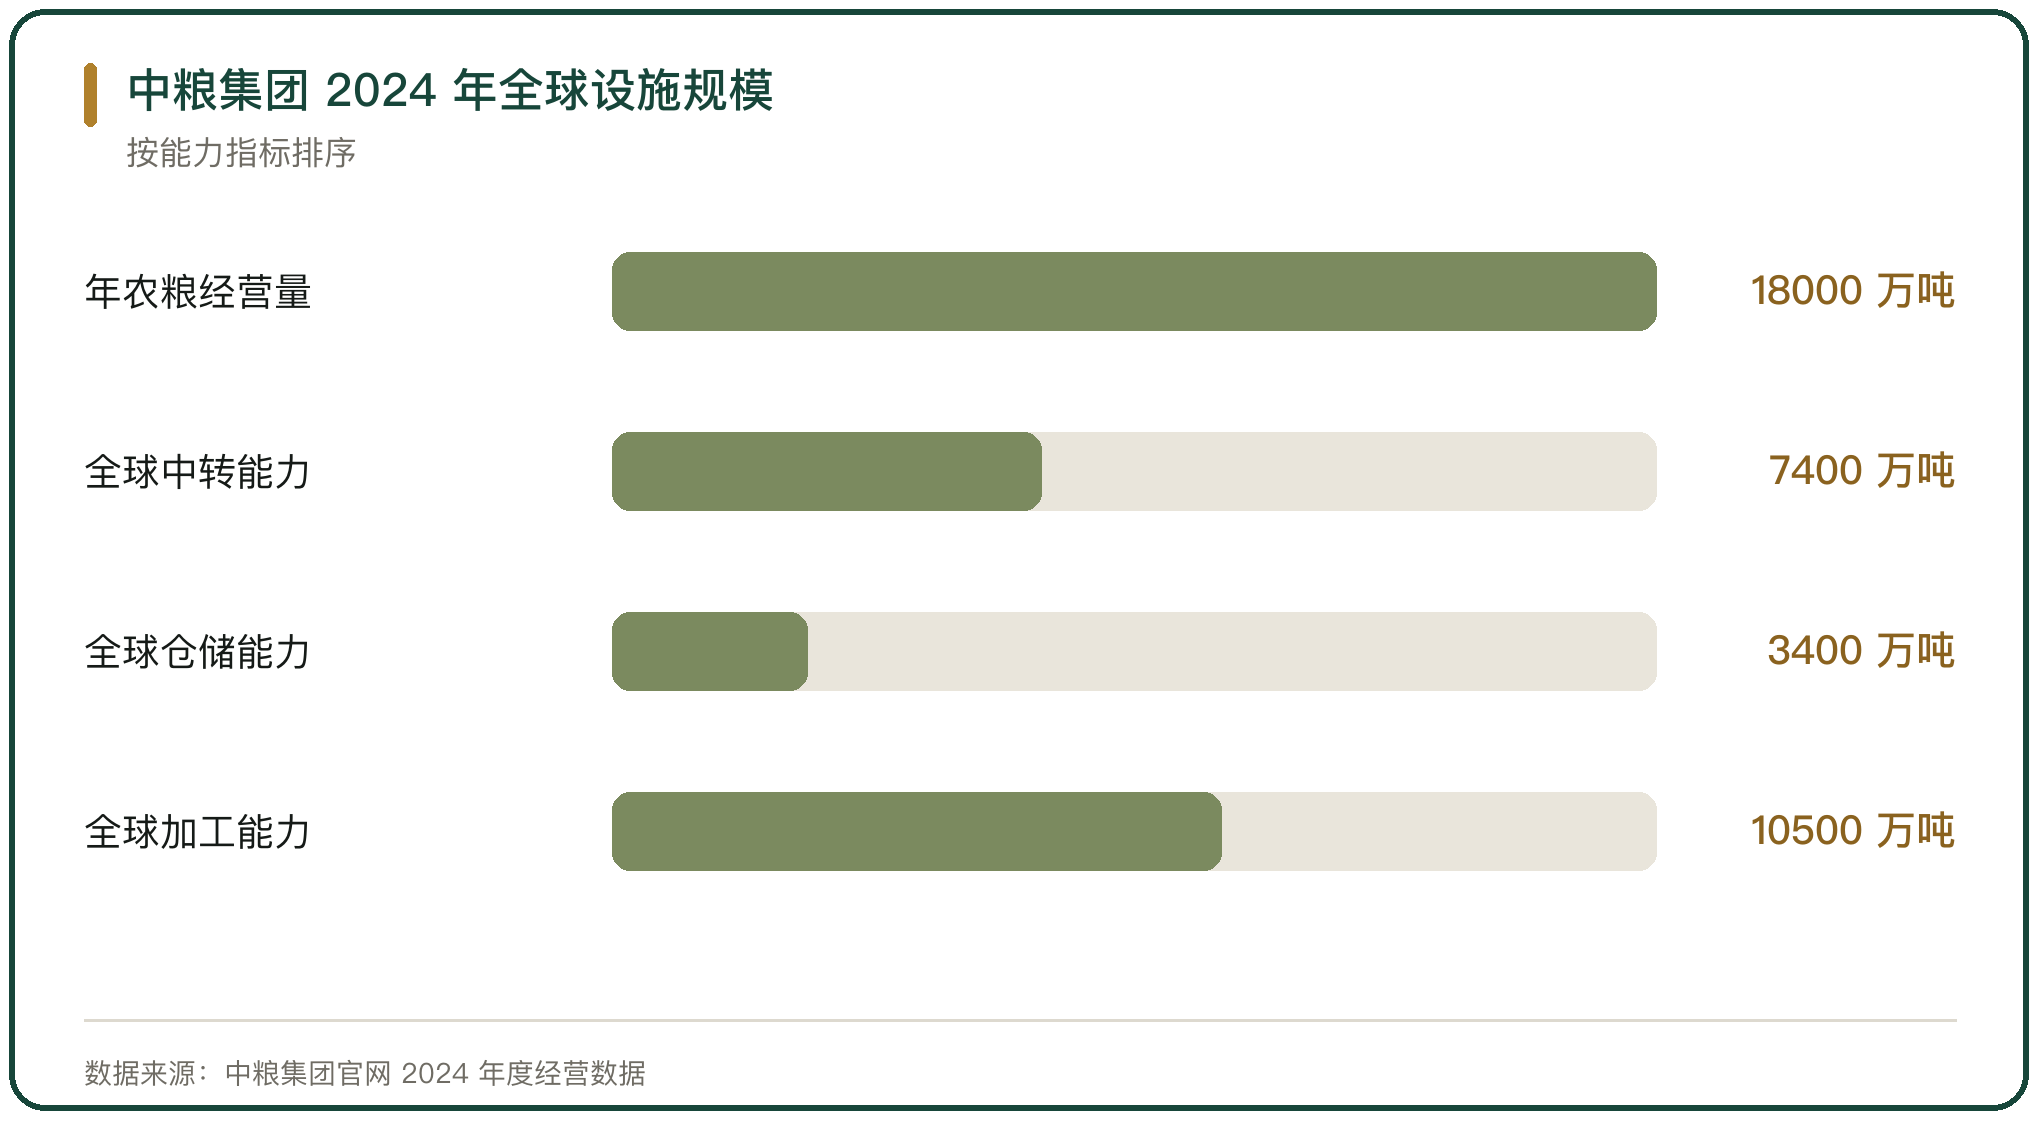
央企一侧的体量在扩大。截至 2024 年底,中粮集团资产总额 7000 亿元,2024 年度营业总收入 6350 亿元,年农粮经营量近 1.8 亿吨,全球仓储能力超 3400 万吨,全球中转能力 7400 万吨,全球农产品加工能力超 1.05 亿吨,供应链辐射全球 140 多个国家(中粮集团官网)。
海外平台是中粮国际。中粮国际 2024 年营业收入 385 亿美元,经营相关商品 1.08 亿吨,在 36 个国家雇用 1.2 万名员工(中粮国际控股有限公司官网资料)。中粮集团 2024 年具备每年进口 6000 万吨主要农产品的全链条组织能力(中国食品报网 2025 年 7 月 23 日)。
规模的作用在采购与调配:经营量越大,跨市场的调货空间越宽。
八、议价能力:从价格接受者到主动布局者
央企的采购能力是议价能力的一部分,来源渠道的多元化是另一部分。中国在深化与巴西、美国、阿根廷等传统渠道合作的同时,拓展了俄罗斯、埃塞俄比亚等新兴进口渠道;一旦某一主要供应国出现问题,企业可以把订单转向其他国家(经济日报 2025 年 10 月 30 日)。
储备是调节手段。充足的大豆储备可以在出现短期供应缺口时投放,平抑价格波动(经济日报 2025 年 10 月 30 日)。
国内产量的提升改变的是需求侧。2024 年国产大豆产量连续 3 年超过 2000 万吨,大豆自给率比 2020 年提高 4 个百分点(经济日报 2025 年 10 月 30 日)。
国产大豆还不能完全替代进口,但自给率的抬升压缩了油用大豆的进口压力。议价能力因此来自采购渠道、储备规模与国内产能 3 处。
九、审查现场:邦吉合并蔚特的条件
竞争关系会走到审查环节。2025 年 6 月 16 日,市场监督管理总局附加限制性条件批准邦吉全球有限公司收购蔚特有限公司股权案,要求交易双方继续履行现有客户合同,并以公平合理价格稳定向中国客户供应大豆、大麦和油菜籽等产品;邦吉于 2025 年 7 月 2 日宣布完成合并(市场监督管理总局公告 2025 年 6 月 16 日)。
按审查公告披露的 2022 年数据,蔚特在中国境内进口大豆贸易市场的份额为 10% 至 15%,排名第 3;合并后的实体在巴西市场将控制当地约 70% 至 80% 的大豆出口贸易,年压榨能力提升至约 7500 万吨,成为全球最大的油籽加工商(市场监督管理总局公告 2025 年 6 月 16 日)。
把供应义务写进承诺方案,是把市场准入与供应稳定绑在一起。
十、双向投资:外资在华加码与央企出海
竞争与合作的交叉点在投资上最明显。国际粮商继续在华加码加工产能:嘉吉粮油南通迁建项目 2025 年 9 月 12 日在江苏海门经济技术开发区开工,总投资约 5 亿美元,新厂含年加工能力 198 万吨的大豆压榨厂与 82.5 万吨的植物油精炼厂(嘉吉公司官网 2025 年 9 月 12 日)。路易达孚 2025 年 11 月 2 日在天津投产首条特种饲料蛋白生产线,年产发酵豆粕 6 万吨(路易达孚公司官网 2025 年 11 月 2 日)。
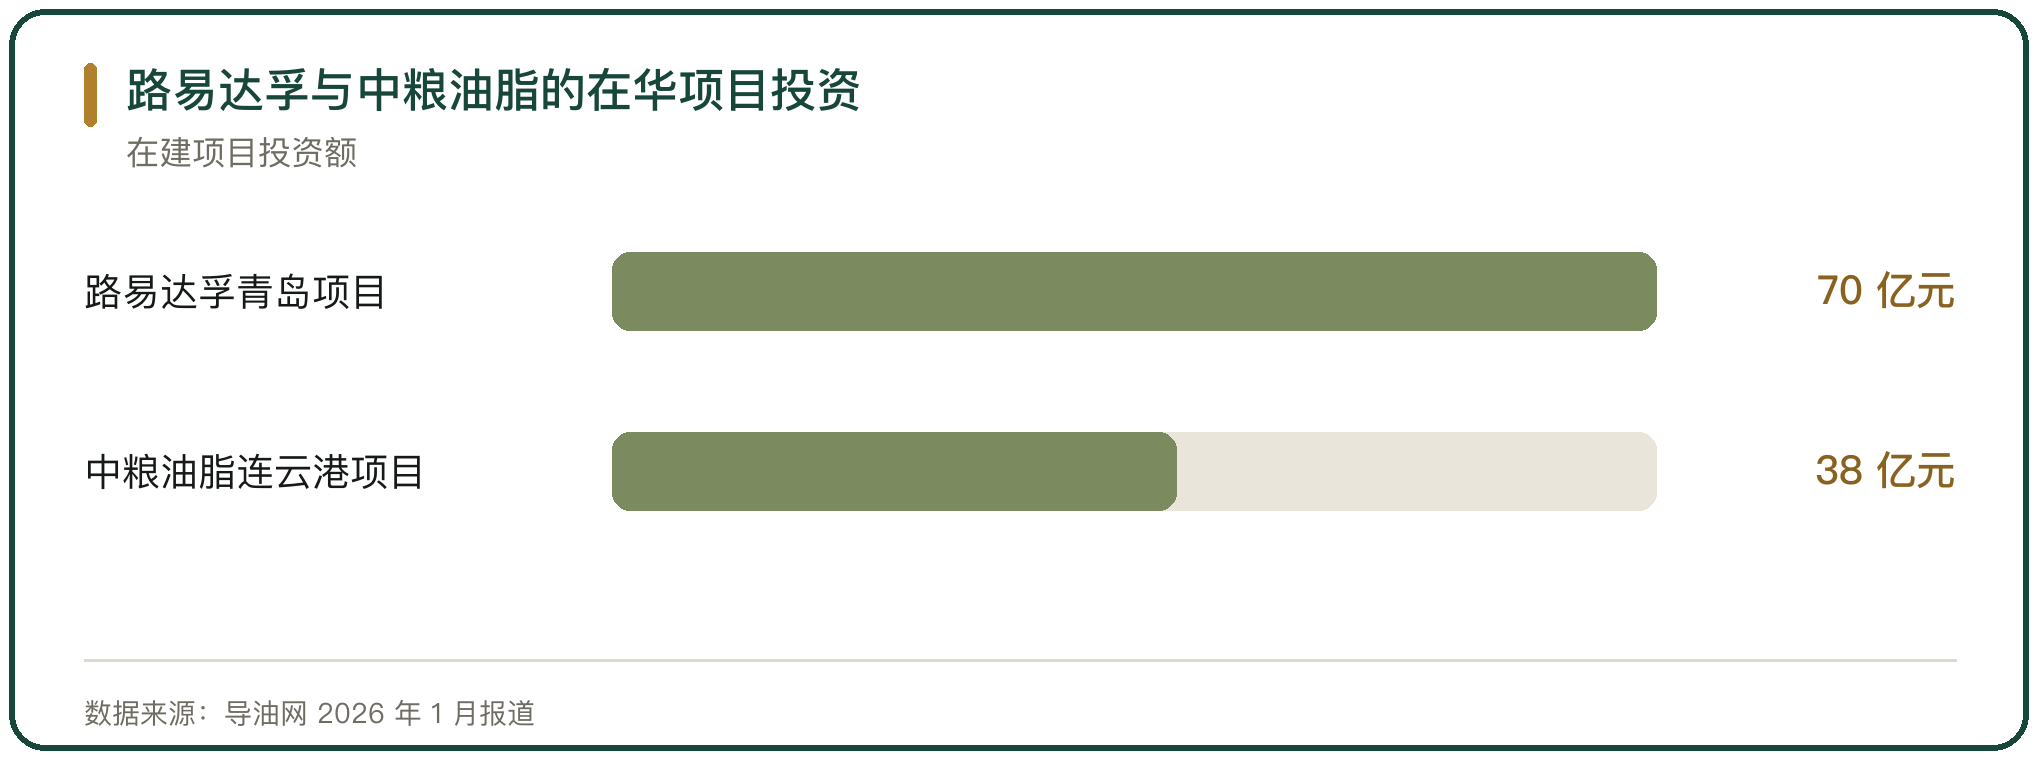
央企一侧的对应动作在海外。中粮油脂连云港饲料蛋白加工项目总投资近 38 亿元,一期新建年加工产能 150 万吨的饲料蛋白加工项目及配套仓储设施(导油网 2026 年 1 月)。
外资把加工厂放在中国的销区口岸,央企把码头与仓储放在巴西、阿根廷等产区。
11、竞争合作的边界
央企与国际粮商的关系,长期看是在同一批设施与同一套规则下的共处。判断这种关系,看 2 个指标:央企在关键环节的自有资产比重,以及进口采购来源的分散程度。中粮国际在巴西拥有自有码头,中储粮把集中采购与储备衔接,都是抬高这 2 个指标的动作。



写点看法