

电商冲击下的渠道变革
关键词 生鲜电商农产品网络零售额社区团购九个不得直播电商渠道分流
一、生鲜电商的起步与第一轮泡沫
生鲜电商的起步早于行业热度。2005 年,易果网成立;2008 年,出现专注有机食品的和乐康和沱沱工社,这几家企业开始都做小众市场(中国电子商务研究中心,2015 年)。
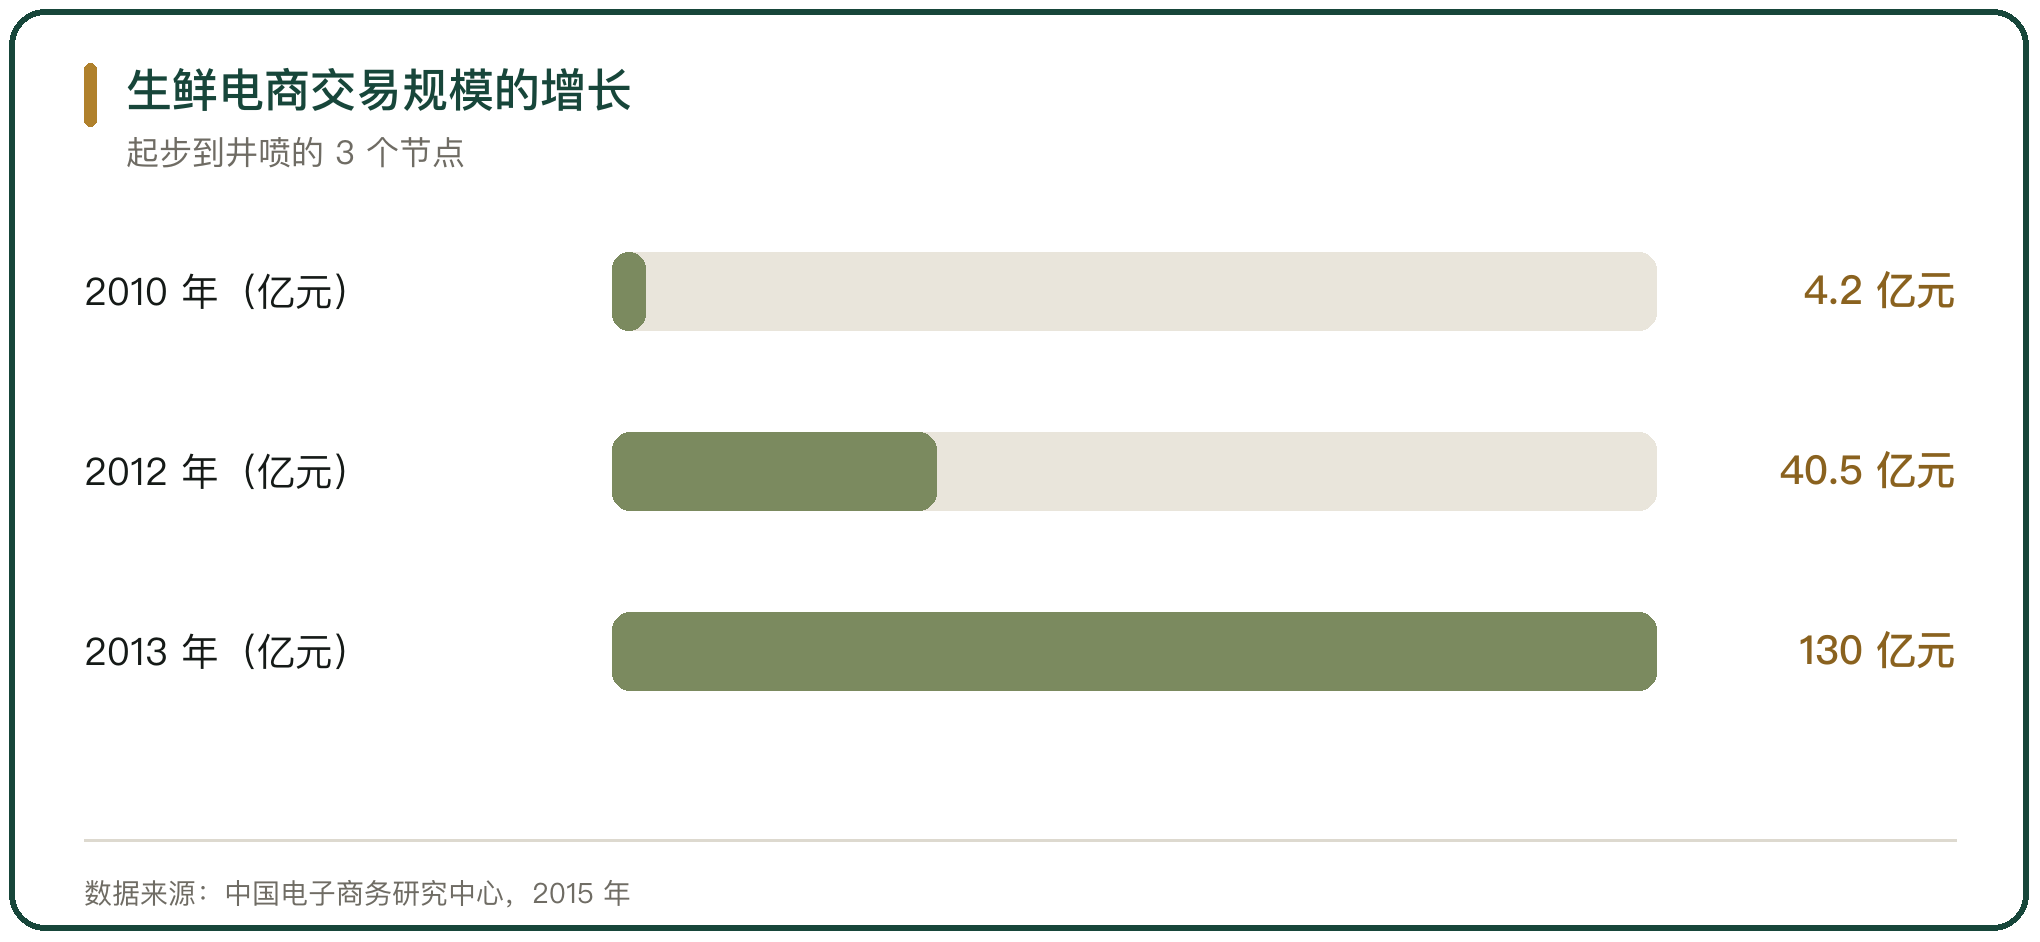
行业在 2009 年到 2012 年之间涌现出一批平台。据中国电子商务研究中心监测,2010 年中国生鲜 B2C 市场成交额仅 4.2 亿元,处于起步阶段;到 2012 年,成交额井喷至 40.5 亿元,这一年被视为生鲜电商的元年(中国电子商务研究中心,2015 年)。
第一轮泡沫很快破裂。过多的商家进入这个行业,市场需求并没有那么大,而生鲜电商把普通电商的模式原样照搬,最终很多企业倒闭;这一阶段的结束,以 2013 年初北京优菜网寻求转让、上海天鲜配被转卖为标志(中国电子商务研究中心,2015 年 6 月)。
第一轮失败的原因更多出在模式错配上:生鲜的保鲜、损耗和配送要求,普通电商的标准流程接不住。
二、事件营销带来的转折
转折从 2012 年底开始。刚成立 1 年的生鲜电商本来生活,靠「褚橙进京」的事件营销一炮走红,随后又在 2013 年春挑起「京城荔枝大战」,生鲜电商再次引起关注(中国电子商务研究中心,2015 年)。
据中国电子商务研究中心监测,2013 年生鲜电商交易规模达到 130 亿元,同比增长 221%,冷链宅配规模 39 亿元(中国电子商务研究中心,2015 年 6 月)。
这一阶段的平台拿到了资金注入,顺丰优选、一号生鲜、本来生活、沱沱公社、美味七七、甫田、菜管家等都有各自的行业资源优势,B2C、C2C、O2O 各种模式同时展开(中国电子商务研究中心,2015 年)。
事件营销带来的是关注度和融资,供应链能不能把生鲜稳定地送到消费者手上,决定了这批平台能走多远。
三、巨头入场与模式分化
巨头在 2013 年底到 2014 年初入场。天猫和京东加入生鲜电商阵营,行业进入资源整合与格局变动阶段(中国电子商务研究中心,2015 年)。
模式按资源条件分化。综合电商平台靠入口和流量优势切入,物流电商靠自建仓配起家,食品供应商靠供应链和仓储能力参与,垂直电商则专注细分品类(中国物流与采购网,2015 年 6 月)。
各模式的长处和短处,都与各自的资源条件有关。综合平台流量大,但生鲜由平台上不同商家销售,质量、价格没有统一标准,损耗和配送时效难以把控;垂直电商更懂细分用户,却在供应商积累和物流配送上先天薄弱(中国物流与采购网,2015 年 6 月)。
模式之争的背后是同一件事:谁能在低毛利、高损耗的生鲜品类上把履约成本控制住。
四、前置仓模式的成本难题
前置仓模式把履约成本的问题摆到了台面上。每日优鲜的财报显示,每 1 单的履约费用高达 20 元,用户支付的运费只有 5 元到 6 元,无法覆盖成本;客单价仅 80 多元,毛利率也不过 10% 左右(上海市人民政府新闻办公室,2022 年)。据东北证券研报数据,前置仓模式的履约费用是传统中心仓电商的 3 倍、平台型电商的 2 倍、社区团购的 6 倍(上海市人民政府新闻办公室,2022 年)。
履约费用率居高不下。2019 年,每日优鲜、叮咚买菜的履约费用率分别为 30.5% 和 49.9%;2020 年降到 25.7% 和 35.7%,同期毛利率均不足 20%;叮咚买菜 2021 年净亏损 64.3 亿元,比 2020 年的 31.8 亿元继续扩大(《中国新闻周刊》,2022 年)。
盈亏平衡要靠密度和商品结构。前置仓是重资产、重运营模式,履约成本刚性,只有订单密度足够高、骑手一趟能送多单,成本才能摊薄;有平台加大自营商品和预制菜的比例,降低原料成本,财报显示尚未全面盈利,亏损在收窄(上海市人民政府新闻办公室,2022 年)。
前置仓的困境说明,生鲜电商的规模并不自动带来利润。单均毛利额要能覆盖单均履约成本和分摊的固定成本,模型才算跑通。
五、社区团购的低价冲击与监管
社区团购在 2020 年突然放量。2020 年下半年,各大互联网平台涌入社区团购市场,利用资金和规模优势,以低于成本的价格销售商品,扰乱了市场价格秩序(国家市场监督管理总局,2023 年)。
监管随之介入。2020 年 12 月 22 日,市场监管总局联合商务部召开规范社区团购秩序行政指导会,要求互联网平台企业严格遵守「九个不得」,其中一项是不得通过低价倾销、价格串通、哄抬价格、价格欺诈等方式滥用自主定价权(国家市场监督管理总局,2023 年;十堰市市场监督管理局,2021 年 9 月 10 日)。
处罚在 2021 年落地。2021 年 3 月 3 日,市场监管总局对橙心优选、多多买菜、美团优选、十荟团、食享会 5 家社区团购企业的不正当价格行为作出行政处罚,共计罚款 650 万元;2021 年 5 月 27 日,对十荟团再次顶格罚款 150 万元,并责令江苏区域停业整顿 3 日(国家市场监督管理总局,2023 年)。
市场监管总局指出,这些企业低于成本销售商品,补贴范围广、频次多、金额大,业务量爆发式增长,对农贸市场、集贸场所和小商贩的正常经营活动冲击较大(南方+,2021 年 3 月 3 日)。
六、农产品上行的规模
农产品上行的规模在扩大。2023 年,全国农村网络零售额达 2.5 万亿元,同比增长 12.9%,比 2014 年增长近 13 倍;全国农产品网络零售额达 5870.3 亿元,同比增长 12.5%,约是 2014 年的 5 倍(商务部,2024 年)。2024 年,农村网络零售额同比增长 6.4%,农产品网络零售额同比增长 15.8%(商务部,2025 年 2 月)。
直播成为重要的增量渠道。抖音电商数据显示,2023 年 9 月到 2024 年 9 月,平台挂车售卖农产品的短视频数量为 1157 亿条,直播间农特产商品讲解总时长 3825 万小时,平均每天有 1740 万单农特产包裹销往全国各地,年销售额突破百万元的农货商家超过 3.3 万个(抖音电商,转引自新华社,2026 年 3 月 11 日)。
农村电商的服务体系也在铺开。商务部会同财政部等部门实施电子商务进农村综合示范,累计支持 1489 个县建成县级电商公共服务中心、物流配送中心近 3000 个,村级电商服务站点超过 15.8 万个(商务部,2024 年)。
上行规模的扩大靠的是物流和标准。没有冷链和分拣,产地的好货到不了消费者手上,规模也稳不住。
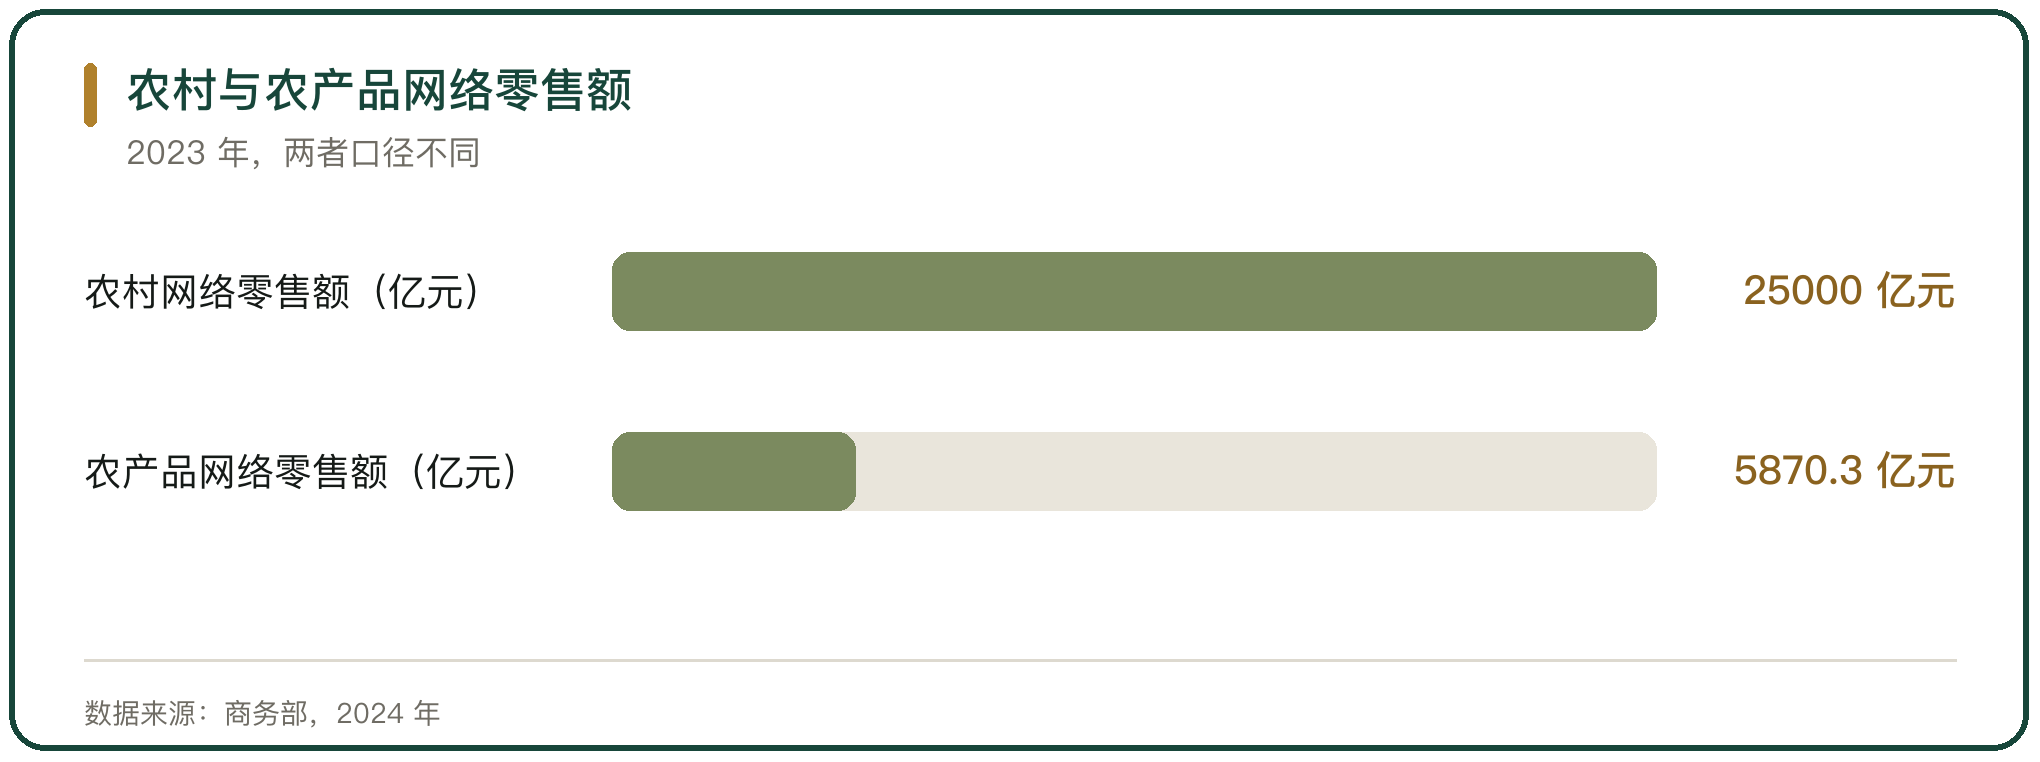
七、生鲜电商的规模与盈利困境
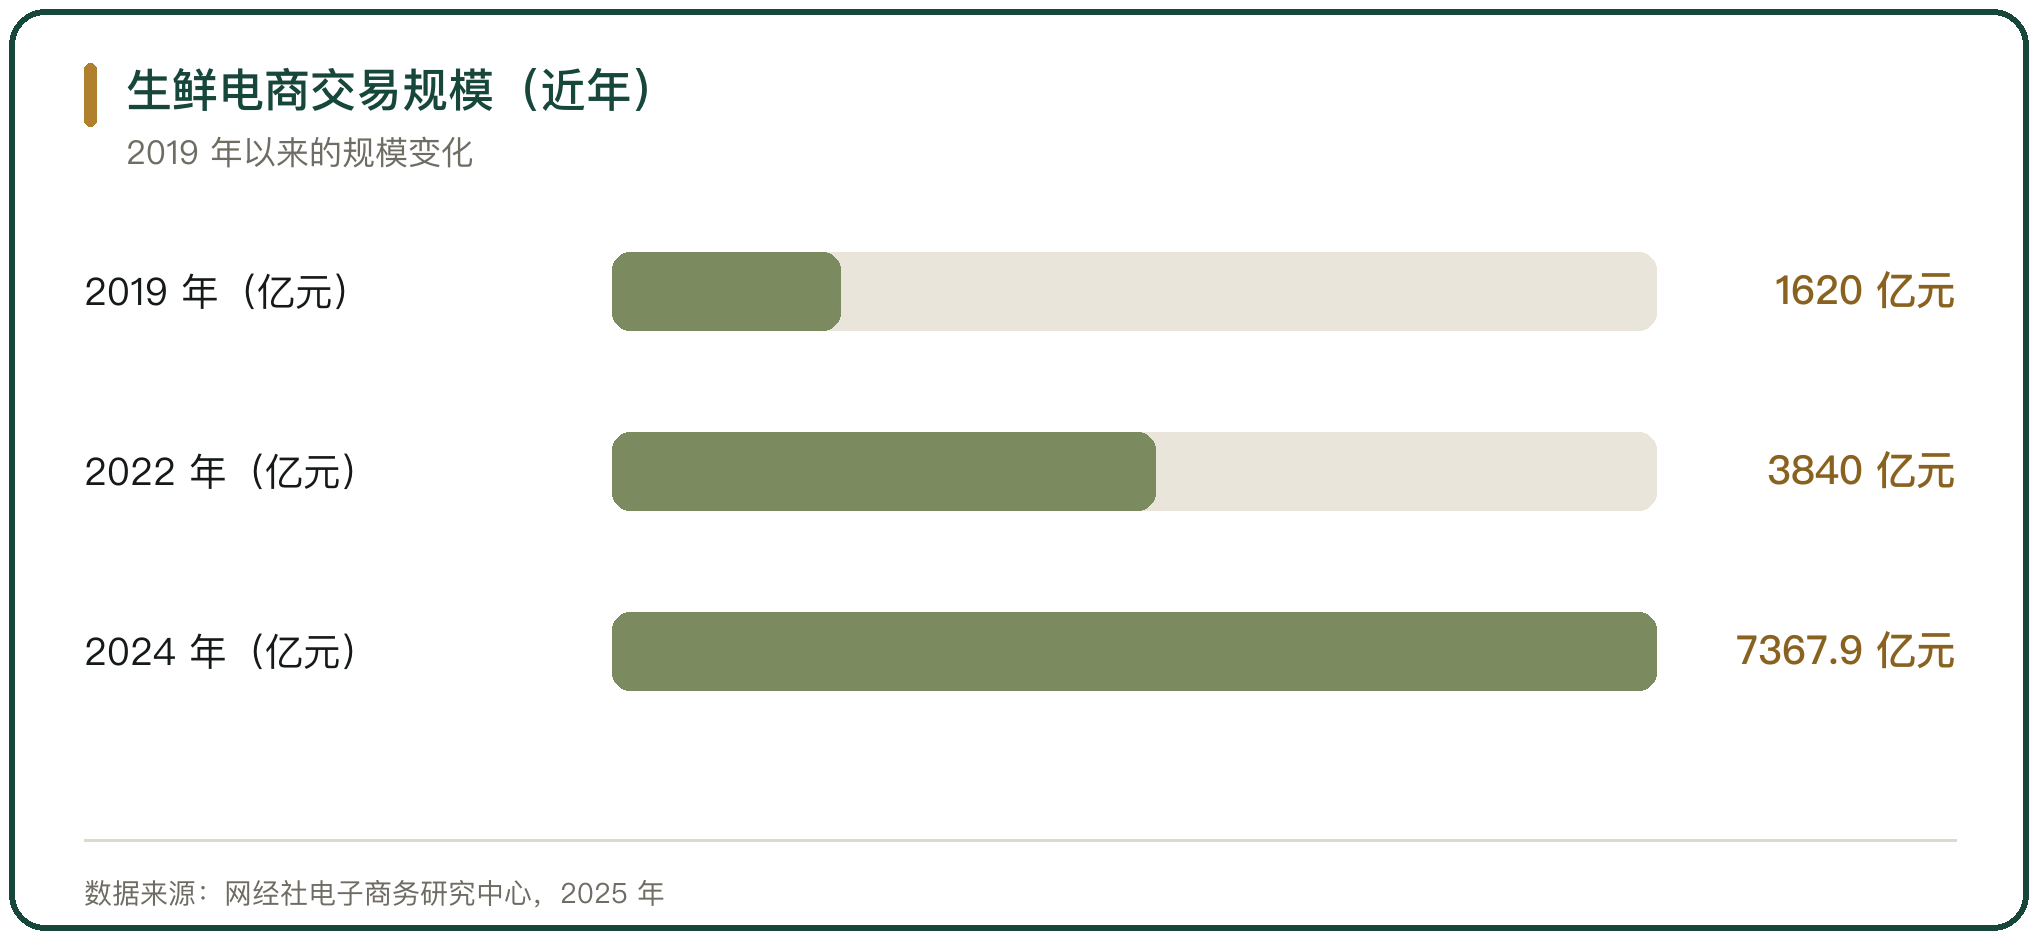
生鲜电商平台自身还在为盈利挣扎。据网经社电子商务研究中心《2024 年度中国生鲜电商市场数据报告》,2024 年生鲜电商交易规模达到 7367.9 亿元,生鲜电商行业用户规模达到 5.77 亿,生鲜电商交易额占城镇居民食品消费支出的比例为 33.9%(网经社电子商务研究中心,2025 年)。
规模增长没有同步带来利润。生鲜的客单价和毛利率都不高,每日优鲜的客单价仅 80 多元、毛利率约 10%;生鲜是非标产品,分拣成本不容忽视,还要面对易腐坏、损耗高等因素(上海市人民政府新闻办公室,2022 年)。
高毛利品类被寄予厚望。部分平台加大自营商品和预制菜的比例,试图在降低原料成本的同时提高毛利率,但财报显示尚未全面盈利,只是亏损在收窄(上海市人民政府新闻办公室,2022 年)。
生鲜电商的增长和盈利是两条线。规模能靠补贴和流量做起来,利润要靠供应链效率,两者并不同步。
八、线上对线下的分流与回流
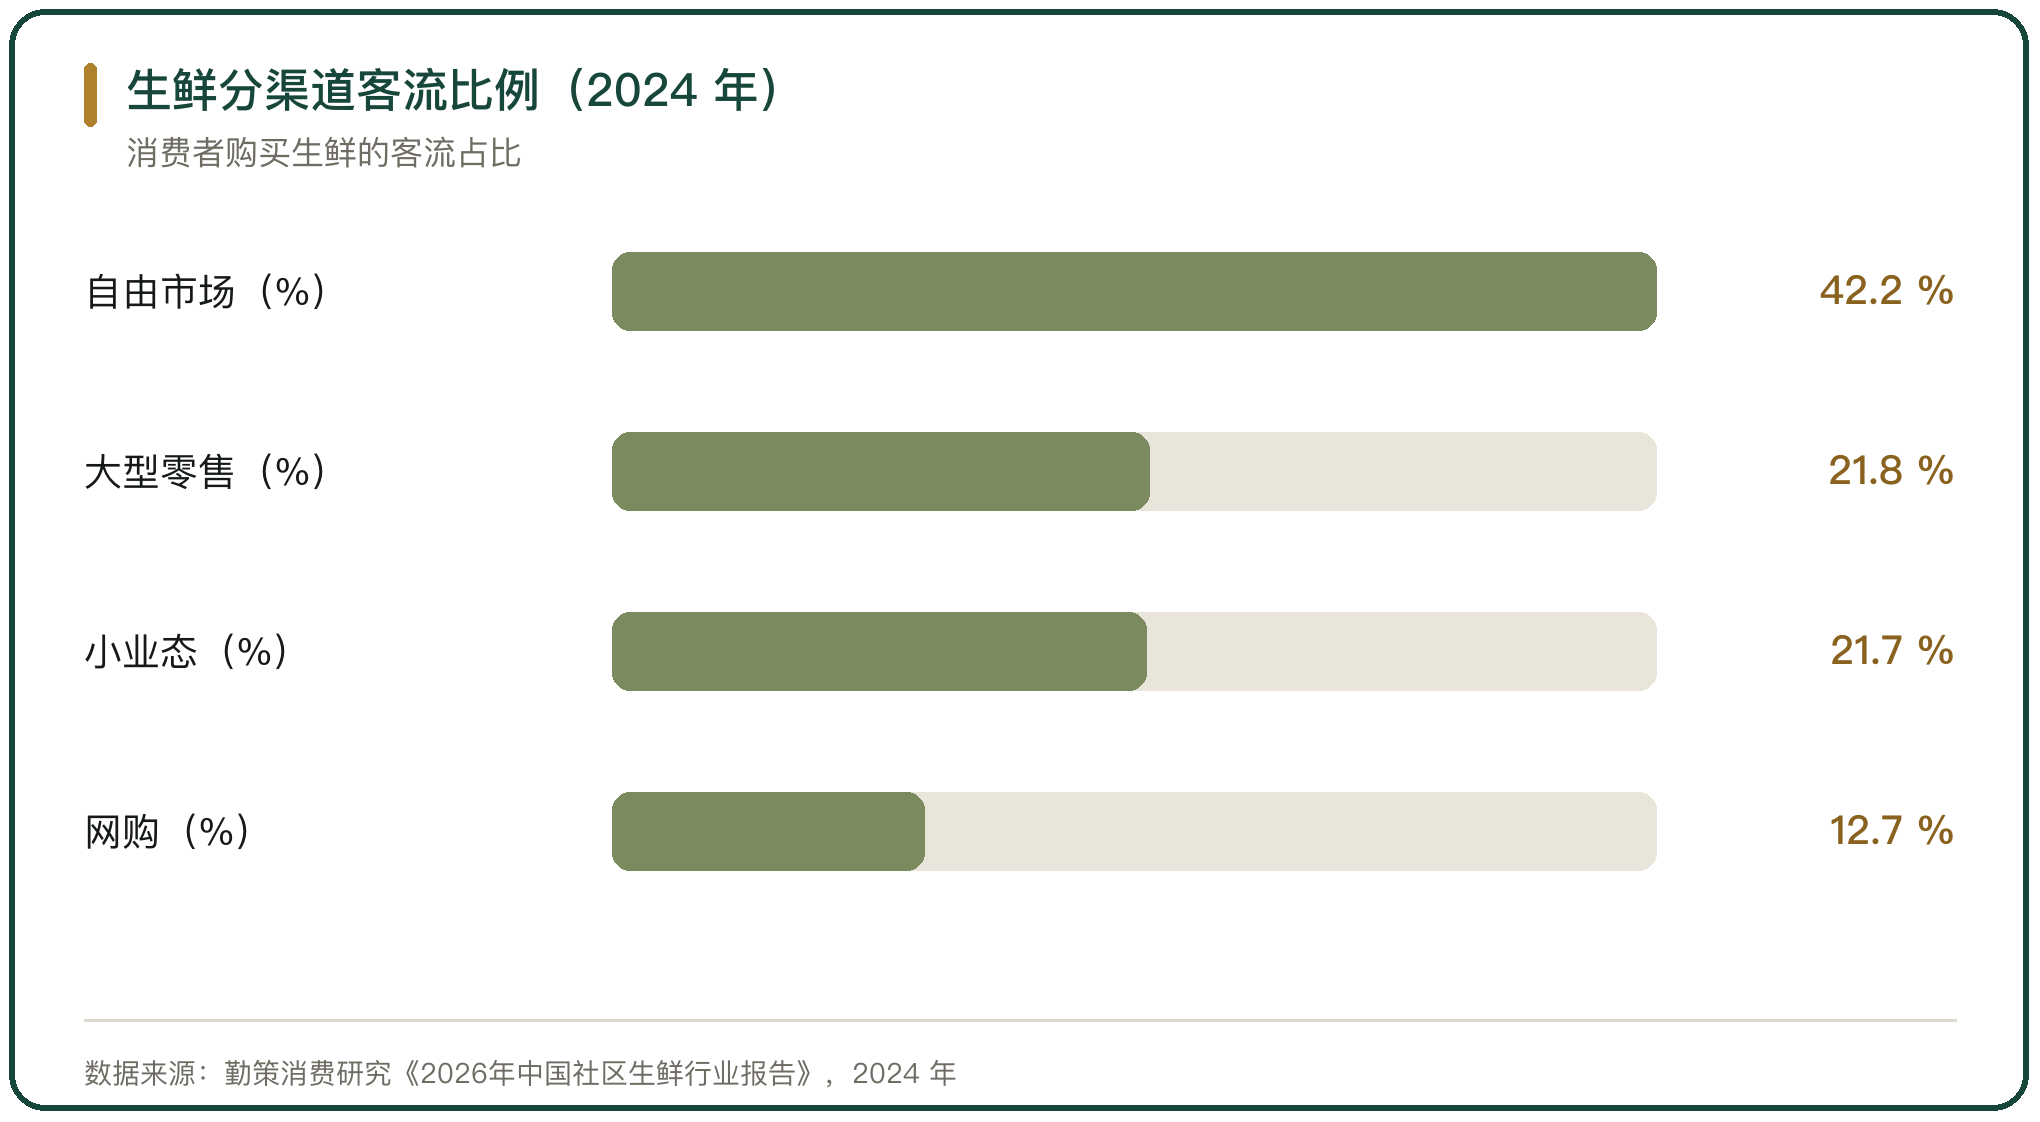
线上渠道没有一路替代线下。凯度消费者指数生鲜样组的统计显示,消费者购买生鲜的客流比例中,自由市场从 2019 年的 40.9% 上升到 2024 年的 42.2%,大型零售从 35.1% 下降到 21.8%,小业态从 17.0% 升到 21.7%,网购从 6.2% 升到 12.7%(凯度消费者指数生鲜样组,2024 年)。
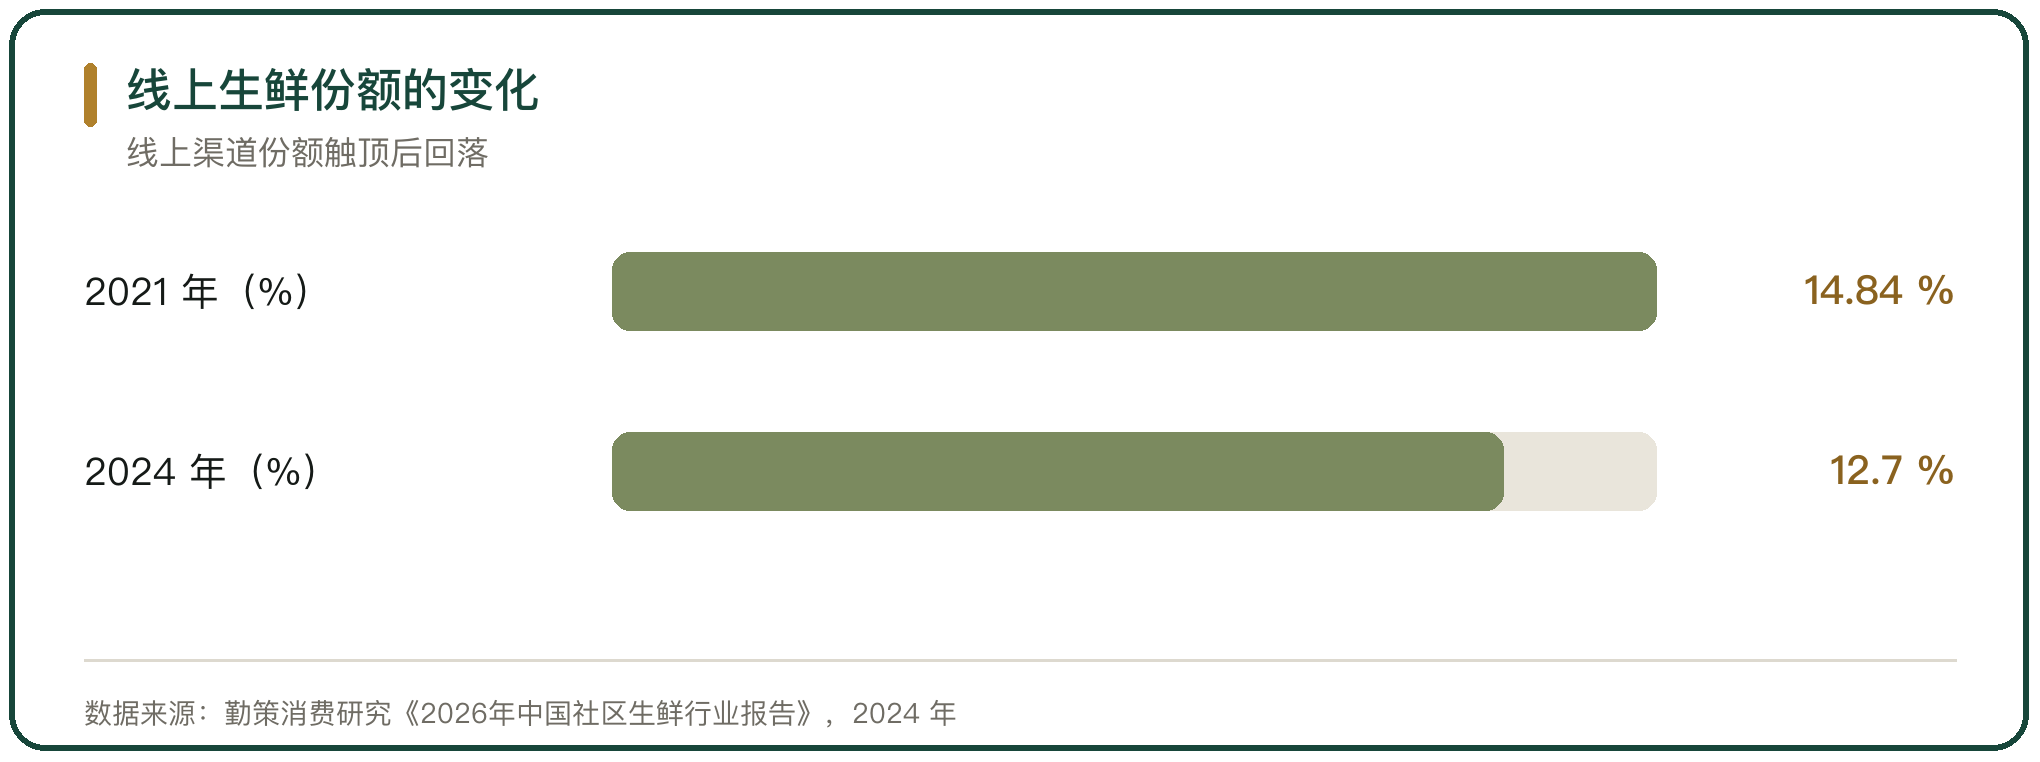
线上份额在 2021 年触顶。生鲜线上渠道的客流份额 2021 年达到 14.84%,此后连续 3 年回落,2024 年为 12.7%;一线城市的家庭平均每月使用 O2O 服务 3.2 次(凯度消费者指数生鲜样组,2024 年)。
份额的变化有成本原因。生鲜的履约成本高,网络零售难以承受长期的补贴换流量;补贴退潮之后,线上渠道在即时性和亲手挑选上的短板显露出来,客流回流到自由市场和小业态(凯度消费者指数生鲜样组,2024 年)。
分流没有变成替代。线上切走的是标准化程度高、配送方便的一部分需求,现场挑选和灵活议价的需求仍然留在线下。
九、渠道变革的机制与启示
回顾这段历程,电商对农产品渠道的冲击,落在渠道结构上,没有落在渠道总量上。农产品电商从 2005 年前后起步,2012 年被看作元年,经历过泡沫破裂、巨头入场、社区团购的低价补贴与监管整顿;到 2024 年,农产品网络零售额仍在高位增长,生鲜线上客流份额却低于自由市场(中国电子商务研究中心,2015 年;商务部,2025 年 2 月;凯度消费者指数生鲜样组,2024 年)。
机制上,电商改变的是需求和供给的匹配方式。它把产地的农产品和全国的消费者直接连起来,压缩了信息差和中间环节,却没有改变生鲜低毛利、高损耗、强时效的品类属性;履约成本一旦超过单均毛利,规模越大亏损越多,这一点在前置仓模式上体现得最清楚(上海市人民政府新闻办公室,2022 年)。
对当下的启示是渠道要分层适配。标准化程度高、耐运输的品类适合线上,需要现场挑选、即时消费的品类仍以线下为主;电商真正能做的,是把产地与消费者之间的信息和物流链条缩短,让价格信号更快传回产地(商务部,2024 年)。



写点看法