

从计划到市场的转型成本
关键词 转型成本价格补贴粮食财务挂账粮食风险基金下岗分流身份置换
一、转型成本的分担主体
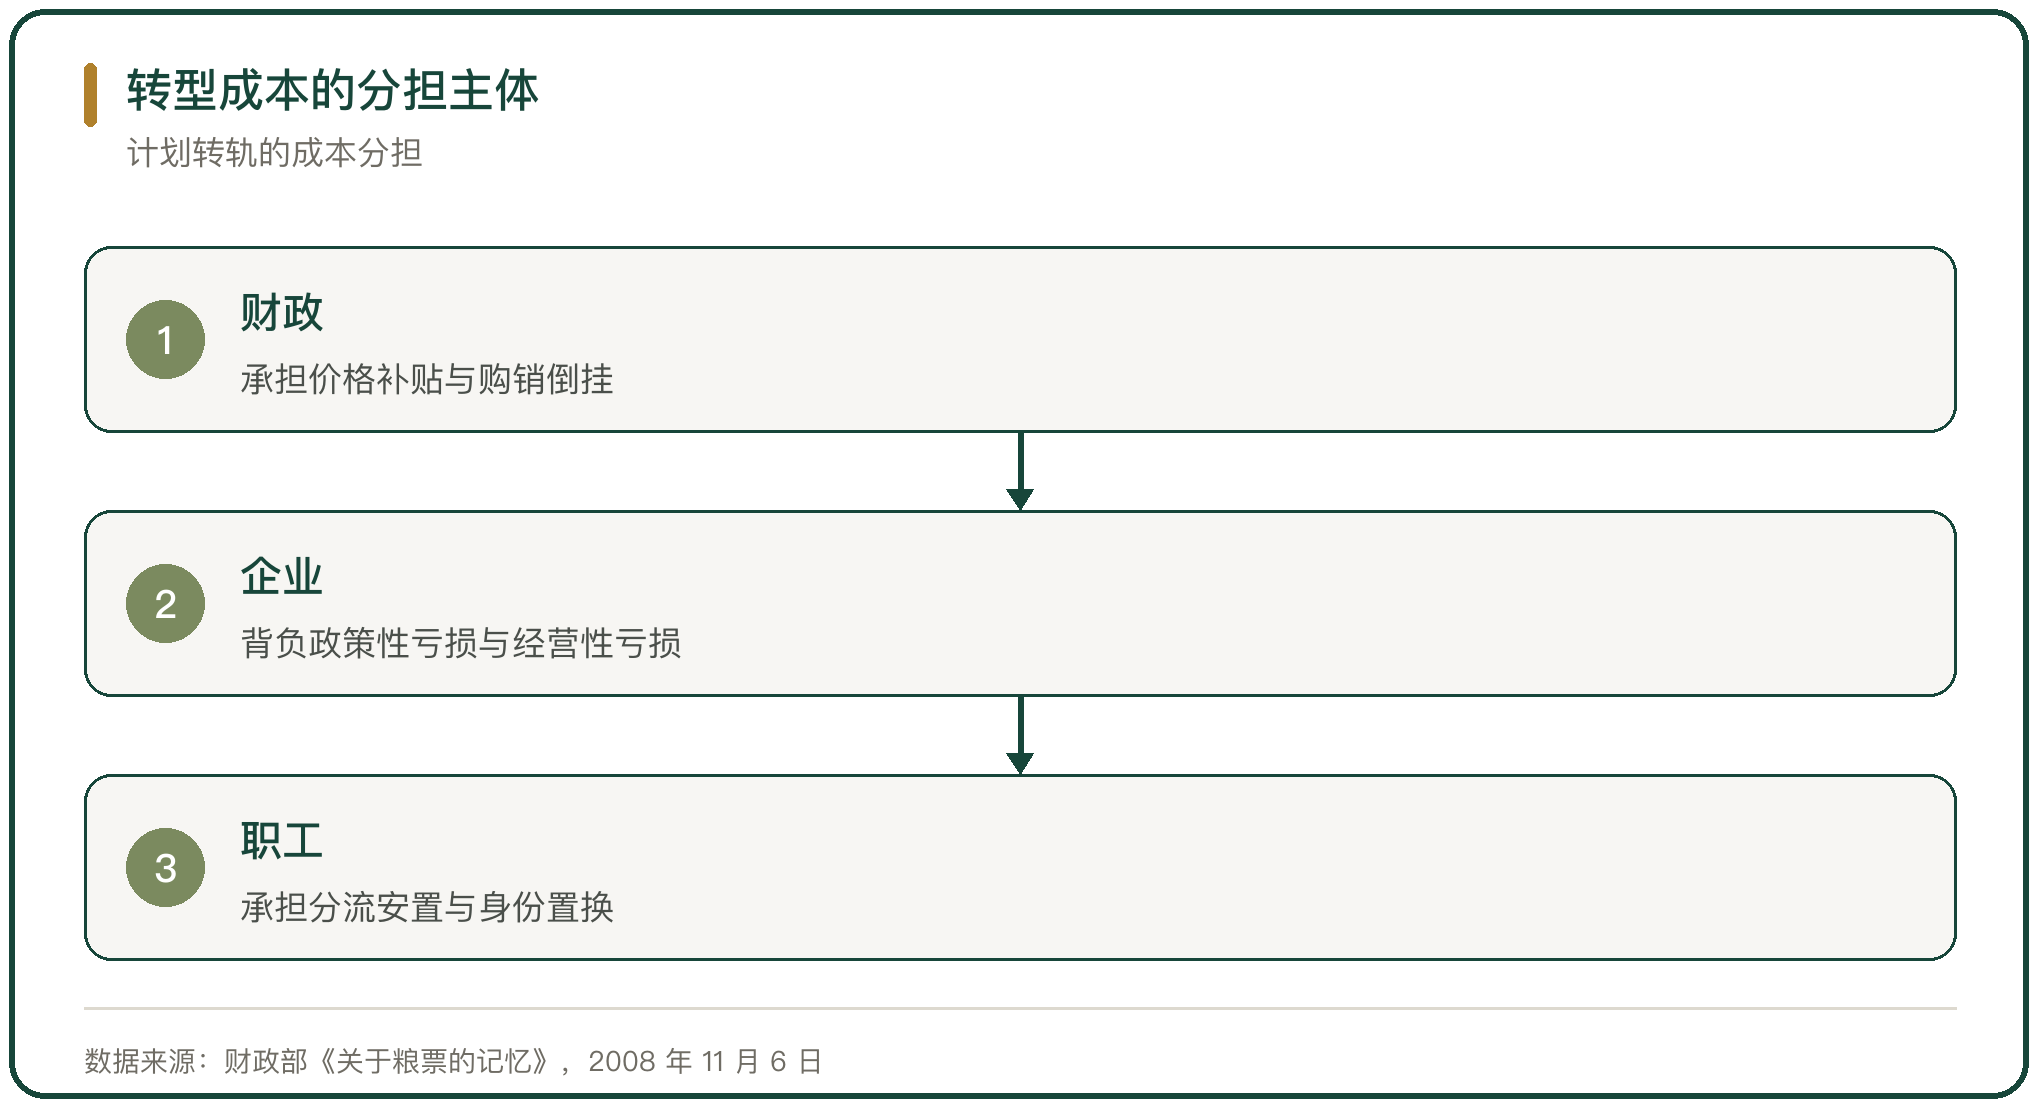
计划体制向市场体制转轨,价格放开只是其中一步,配套的成本要分别落在财政、企业和职工 3 个方面。
价格上,购销倒挂由财政补贴;经营上,国有流通企业同时承担政策性和经营性两笔亏损;人员上,计划体制下形成的富余职工要分流安置。这三块构成了转型成本的主要部分。
这些成本不会因为制度改了而自动消失。它要么由财政出钱,要么由企业消化,要么由职工个人承担,分担方式决定了改革能不能走稳。
二、价格补贴:最大的一块支出
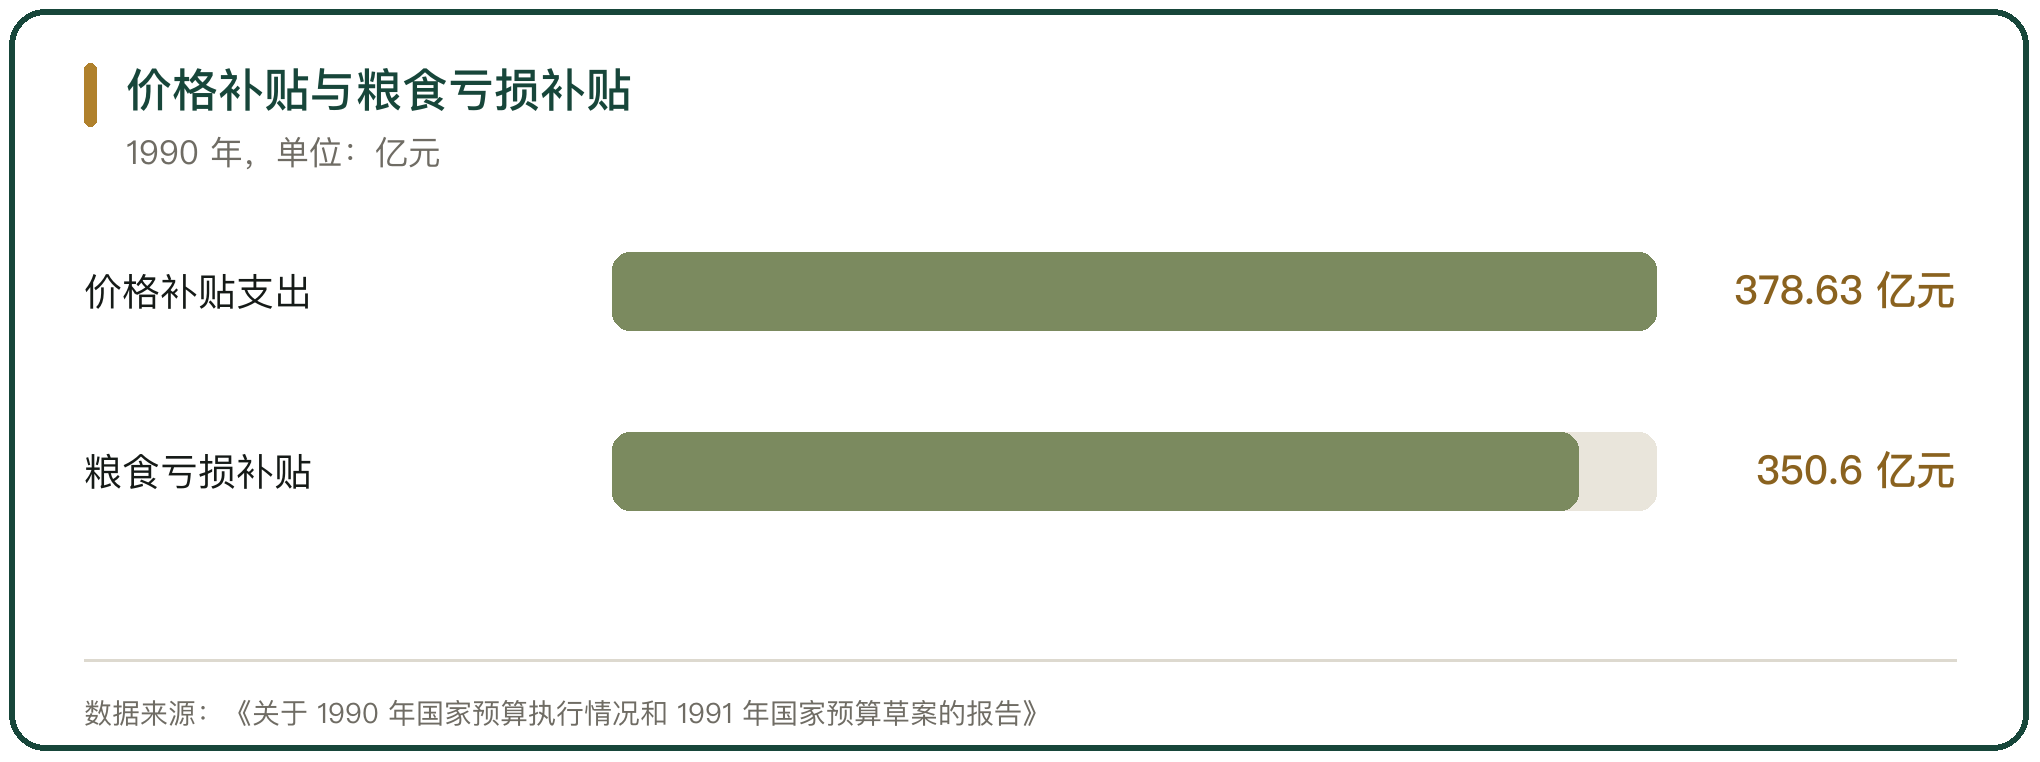
价格补贴是最大的一块。1990 年国家价格补贴支出 378.63 亿元,完成预算的 93.4%(《关于 1990 年国家预算执行情况和 1991 年国家预算草案的报告》)。
其中与居民生活最直接的是粮食补贴。1990 年国家用于粮食的亏损补贴达 350.6 亿元,占当年全国财政收入的 12.01%;1986 年到 1991 年,国家财政用于粮棉油价格补贴的总额高达 1363 亿元,约为同期财政农业支出的 80%(财政部《关于粮票的记忆》,2008 年 11 月 6 日)。
同一时期,国家统计局口径下的粮棉油价格补贴从 1985 年的 198.66 亿元升到 1990 年的 267.61 亿元,1998 年增加到 565.04 亿元(国家统计局《政策性补贴支出》)。
三、补贴从暗补到明补的转换
补贴的方式也在调整。1988 年 4 月 5 日,国务院决定放开猪肉、鲜蛋、食糖、大路菜 4 种副食品价格,把补在经营环节的暗补改为直接补给居民的明补(人民网,2018 年 2 月 14 日)。
粮油这一步走得更谨慎。1991 年,国家提高城镇居民定量粮油统销价格,三种粮食全国平均每 500 克提高约 0.1 元,六种食用油每 500 克提高约 1.35 元;调价同时把补偿纳入职工基本工资,机关和企事业单位在职职工每人每月基本工资增加 6 元(《国务院公报》,1991 年第 15 号)。
补贴换一种给法,背后的账没有变,只是把成本从流通企业转到财政和职工身上。
四、国有粮食企业的财务挂账
国有流通企业的历史包袱,集中表现为粮食财务挂账。到 1998 年 5 月 31 日,国有粮食企业形成了包括政策性亏损在内的多笔挂账,国发〔1998〕15 号文件提出按「四分开一完善」的原则处理,实行政企分开、中央与地方责任分开、储备与经营分开、新老财务账目分开,完善粮食价格机制(国务院深化粮食流通体制改革的决定,国发〔1998〕15 号,1998 年 5 月 10 日)。
后续处置写进了具体文件。老挂账按国发〔1994〕62 号文件办理;1992 年 4 月 1 日到 1998 年 5 月 31 日的新增挂账,按国办发〔1998〕21 号和财经字〔1999〕484 号文件规定的年限消化;2004 年,财政部、国家发展改革委、审计署、国家粮食局、中国农业发展银行联合印发《国有粮食购销企业粮食财务挂账处理意见》(财建〔2004〕187 号),对财力确有困难的省份再给 5 年过渡期,过渡期内利息由中央和地方各负担一半(财政部等,财建〔2004〕187 号,2004 年 7 月 7 日)。
挂账的规模可以用地方数字说明。郑州市经清理确认,1998 年 5 月 31 日前粮食企业财务挂账 83968 万元,其中属于政府消化本金的 2457 万元,本金在 10 年内消化,年均 8396.8 万元(郑州市人民政府《关于全面推行粮食购销市场化改革的实施意见》)。
五、粮食风险基金的建立
消化挂账要靠专门的资金池,粮食风险基金承担了这个角色。1994 年,中央和地方两级财政建立粮食风险基金制度;1998 年 5 月 19 日,国务院办公厅转发财政部、中国农业发展银行《关于完善粮食风险基金管理的办法》(国办发〔1998〕17 号),明确基金由中央财政和省级财政按规定比例共同筹集,最低资金规模内地方配备比例不低于 1:1.5。
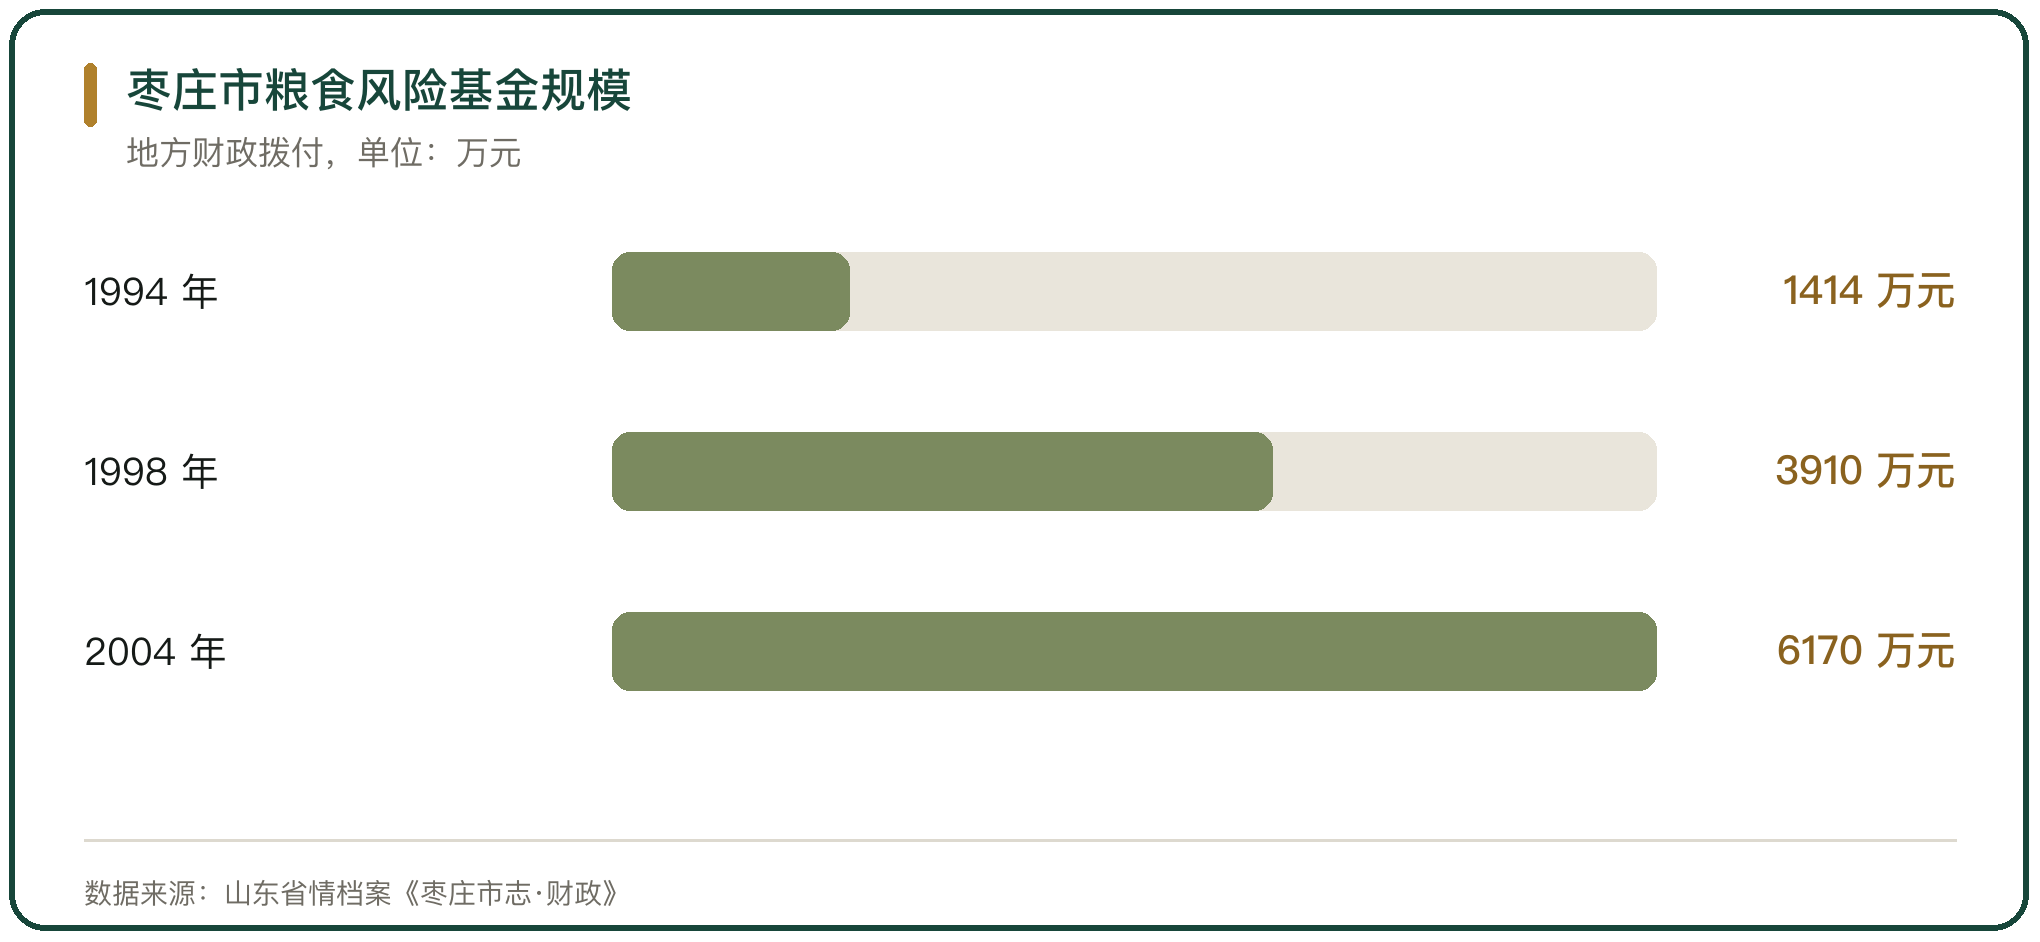
基金的规模随改革推进而扩大。以枣庄市为例,粮食风险基金规模 1994 年为 1414 万元,1998 年安排 3910 万元,2004 年调整为 6170 万元;1994 年到 2005 年,全市地方财政累计拨付粮食风险基金 5.73 亿元(山东省情档案《枣庄市志·财政》)。
风险基金一开始补在流通环节,2004 年以后转到对种粮农民的直接补贴,资金池的用途跟着改革方向走。
六、供销社的债务与人员包袱
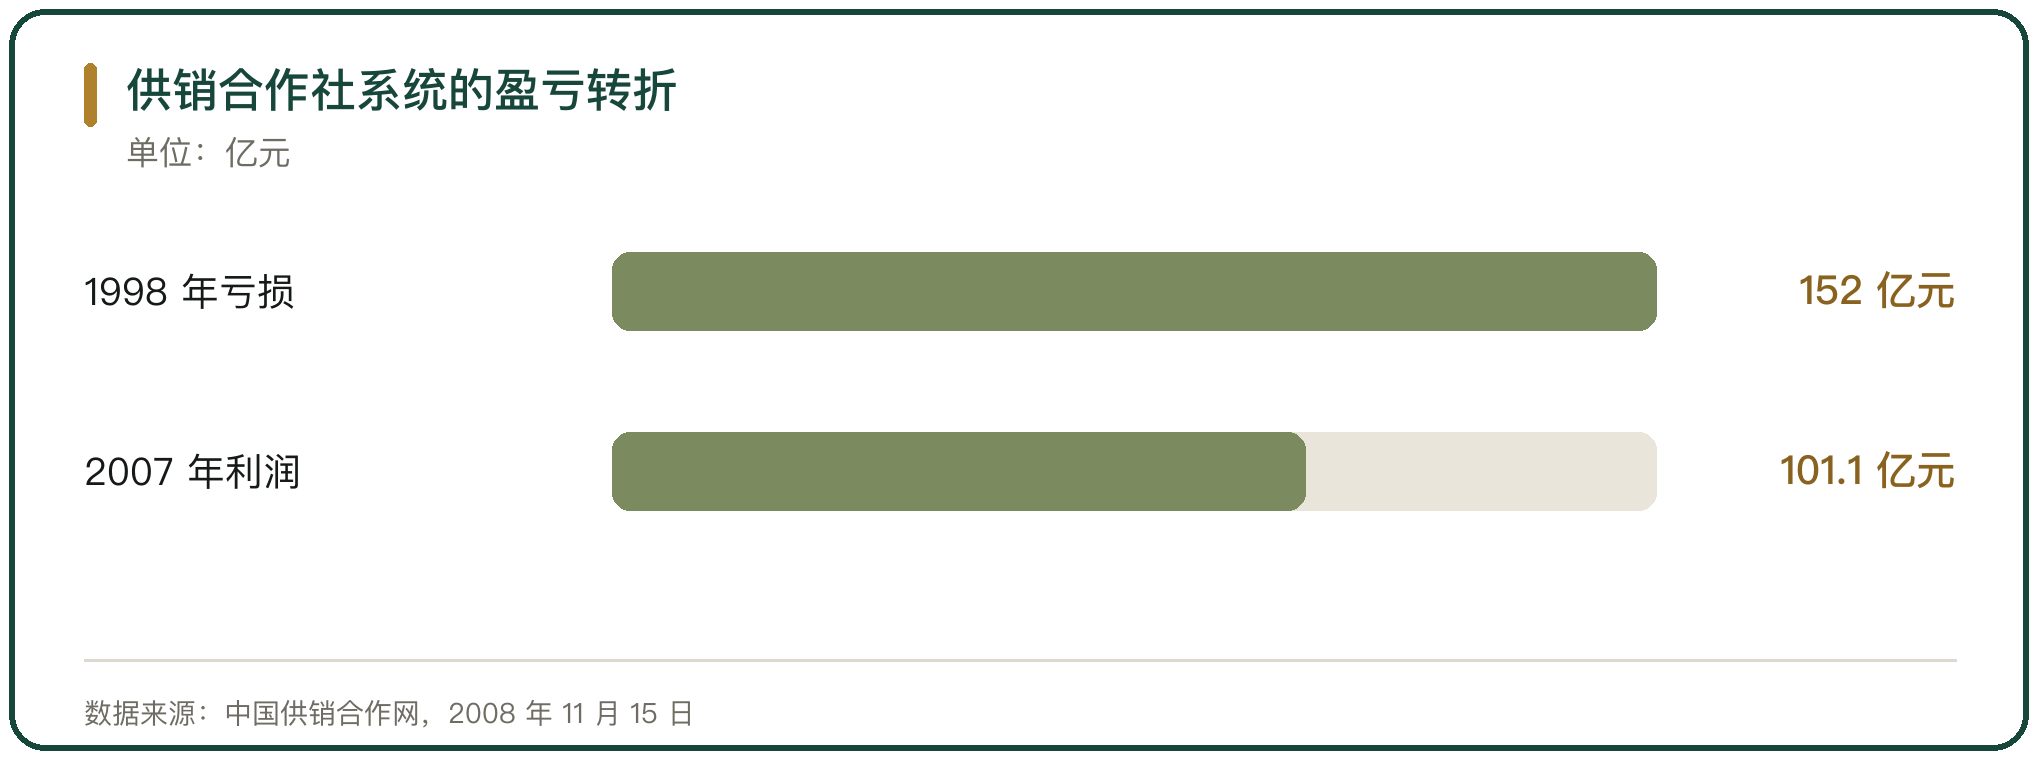
供销合作社是另一支背上历史包袱的流通主体。上世纪 90 年代,社有企业承担了较多政策性经营任务,加上自身经营不善,从 1992 年到 1999 年连续 8 年亏损,亏损额最高的是 1998 年,达到 152 亿元(中国供销合作网,2008 年 11 月 15 日)。
债务和人员是两笔主要的账。中央财政先后拨付 521 亿元,解决了中央政策性亏损挂账;1999 年以来,全系统先后从农业银行剥离划转 519 亿元不良贷款;10 年间,社有企业共分流安置富余人员 190 多万人,多数在岗职工完成了身份置换(中国供销合作网,2008 年 11 月 15 日;中华合作时报,2008 年 11 月 18 日)。
地方为身份置换拿出了真金白银。吉林省财政补贴 4.1 亿元,对全省供销合作社 7.7 万名职工进行了身份置换(中华合作时报,2008 年 11 月 18 日)。
债务化解、人员精简之后,全系统从连年亏损转为盈利,2007 年汇总利润达到 101.1 亿元,与最低时的亏损 152 亿元形成对照(中国供销合作网,2008 年 11 月 15 日)。
七、下岗分流的安置成本
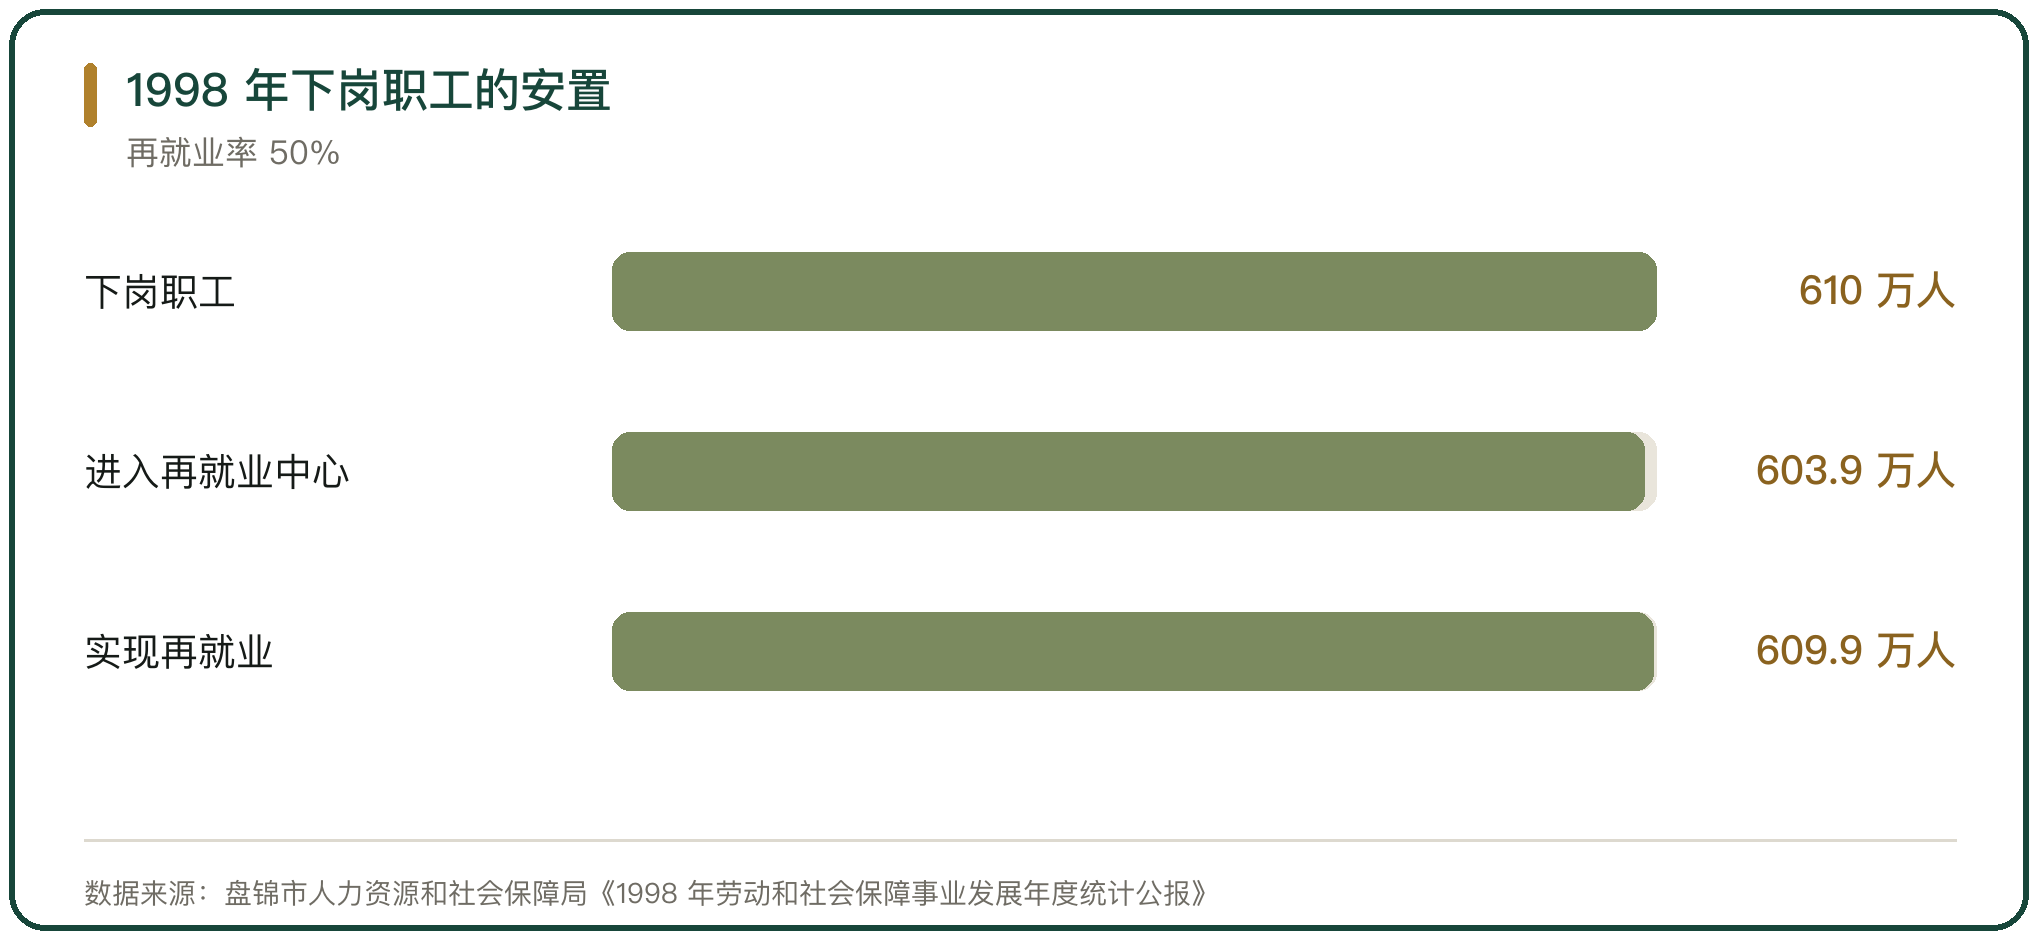
人员的成本在粮食和供销系统以外同样存在。1998 年底,全国国有企业下岗职工 610 万人,其中 603.9 万人进入企业再就业服务中心,93.2% 领到了基本生活费;全年有 609.9 万国有企业下岗职工实现再就业,再就业率为 50%(盘锦市人力资源和社会保障局《1998 年劳动和社会保障事业发展年度统计公报》)。
再往前 1 年,压力更大。1997 年底,全国有 1200 万职工下岗、600 万人失业,这是当时就业的第三次高峰(中工网《我国就业制度改革 30 年发展历程》,2008 年 11 月 4 日)。
分流的目标写进了文件。国发〔1998〕15 号文件要求,国有粮食企业实施下岗分流、减员增效,直接从事粮食收储业务的人员逐步减少到现有人数的一半左右(国务院深化粮食流通体制改革的决定,国发〔1998〕15 号)。
八、成本由谁承担
把这几笔账合起来看,转型成本由 4 个主体分担。
中央财政和省级财政承担了补贴和风险基金的大头,粮食风险基金按中央与省不低于 1:1.5 的比例配备;国有流通企业承担了经营性亏损,通过改制、破产和资产处置自己消化;职工承担了分流和身份置换的成本,1998 年有 609.9 万下岗职工重新找工作;农民承担了隐性的一块,提价收益被工业品价格抵消。
成本不是平均分摊的。谁的议价能力弱,谁承担的部分就更重,这是转型过程中承担不均的一面。
九、成本处置用到的工具
处置转型成本,靠的是几件具体的工具。
第一件是挂账停息,把国有粮食企业的政策性亏损与其他债务分开,政策性挂账从企业剥离,由县以上粮食行政管理部门集中管理,农业发展银行停收利息;第二件是风险基金,用中央和地方共同筹集的资金池来支付储备粮和超储粮的利息费用;第三件是再就业服务中心,1998 年有 603.9 万下岗职工进入中心,领取基本生活费并接受培训和职业介绍;第四件是身份置换,把职工与原单位的劳动关系转为新型劳动关系。
这些工具的共同点是,把历史包袱从企业的资产负债表上移出来,给企业留出重新经营的空间。
十、转型成本的机制与启示
回顾这段过程,转型成本的规律有 3 条。第一,成本不会消失,只会转移,补贴从流通环节转到职工工资,挂账从企业转到财政,只是换了承担的人。第二,成本要有人认账,粮食财务挂账分清政策性亏损和经营性亏损,各归各的账,才谈得上消化。第三,成本消化要有资金池,粮食风险基金、再就业服务中心都是给成本找出口的安排。
改革推进得快的地方,往往是把这几件事做在了前面。
对当下的启示在于,判断一项流通改革能否落地,除了看方向,还要看配套的账有没有安排。没有资金池和安置渠道,改革目标再清晰也难走完最后一程。



写点看法