

橡胶与工业原料进口
一、橡胶进口的规模
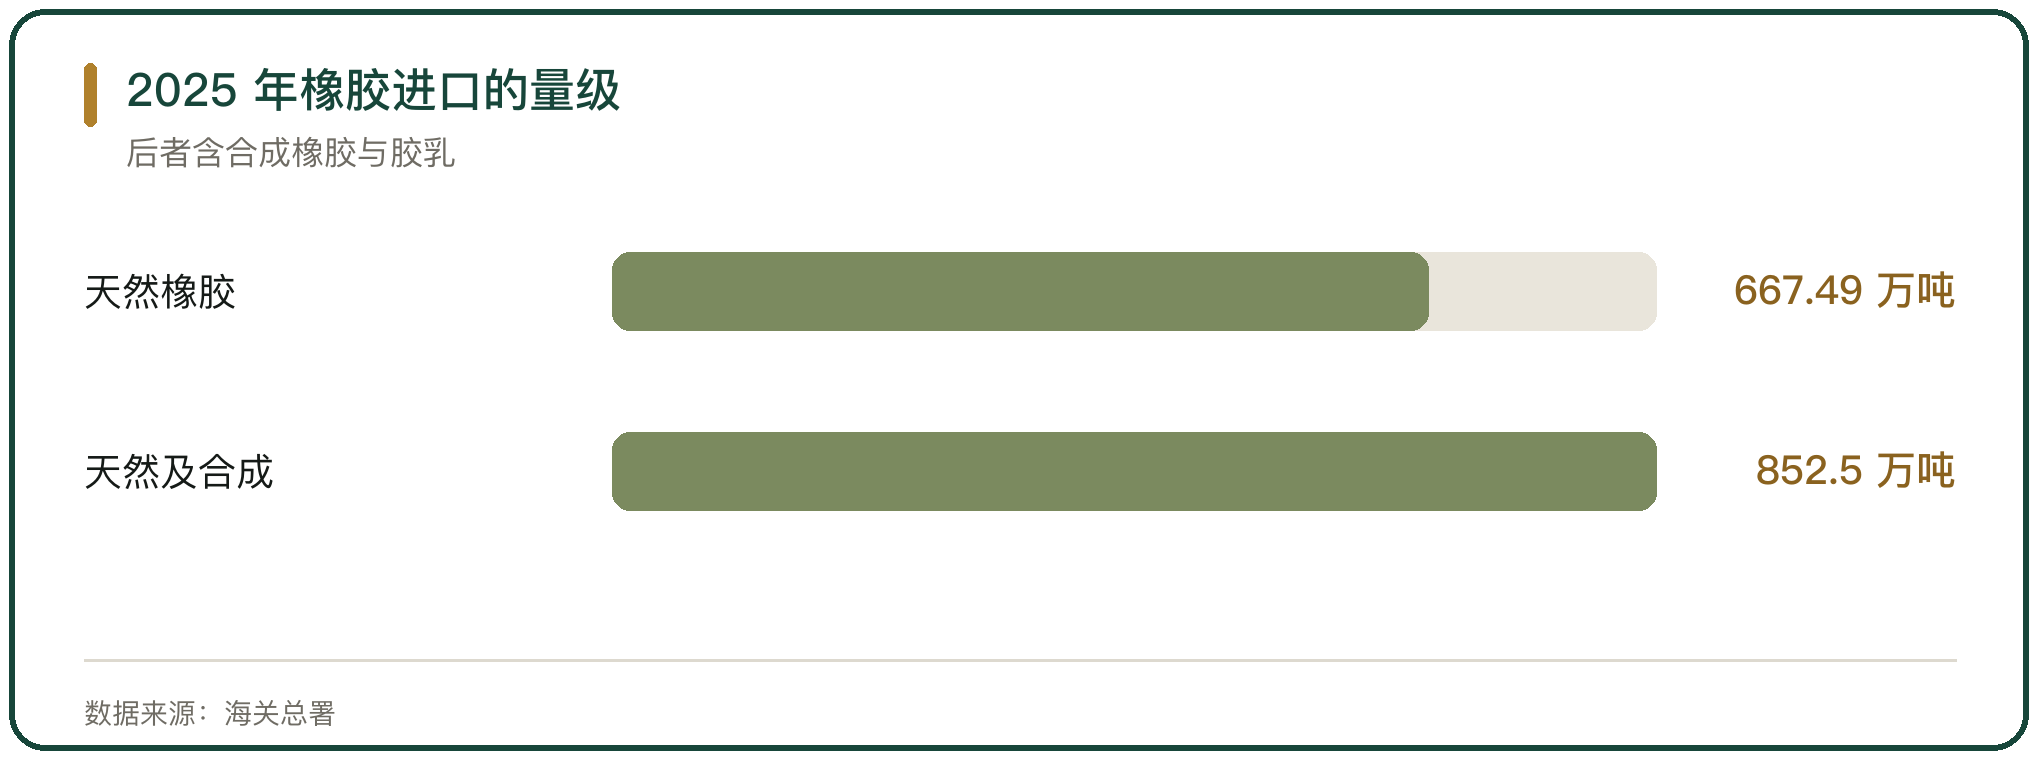
天然橡胶进口创下新高。2025 年中国进口天然橡胶 667.49 万吨,同比增加 17.95%(海关总署)。
含合成橡胶的口径更大。2025 年中国进口天然及合成橡胶(含胶乳)852.5 万吨,较 2024 年的 730.3 万吨增加 16.7%(海关总署)。
进口量约占全球的一半(农业农村部农垦局)。
二、混合胶与标准胶的结构
混合胶是第一大胶种。2025 年上半年进口混合胶约 164.7 万吨,占进口总量的 51%(卓创资讯行业报告)。
标准胶次之。同期进口标准胶约 109.96 万吨,占 35%,同比增加 39.07%(卓创资讯行业报告)。
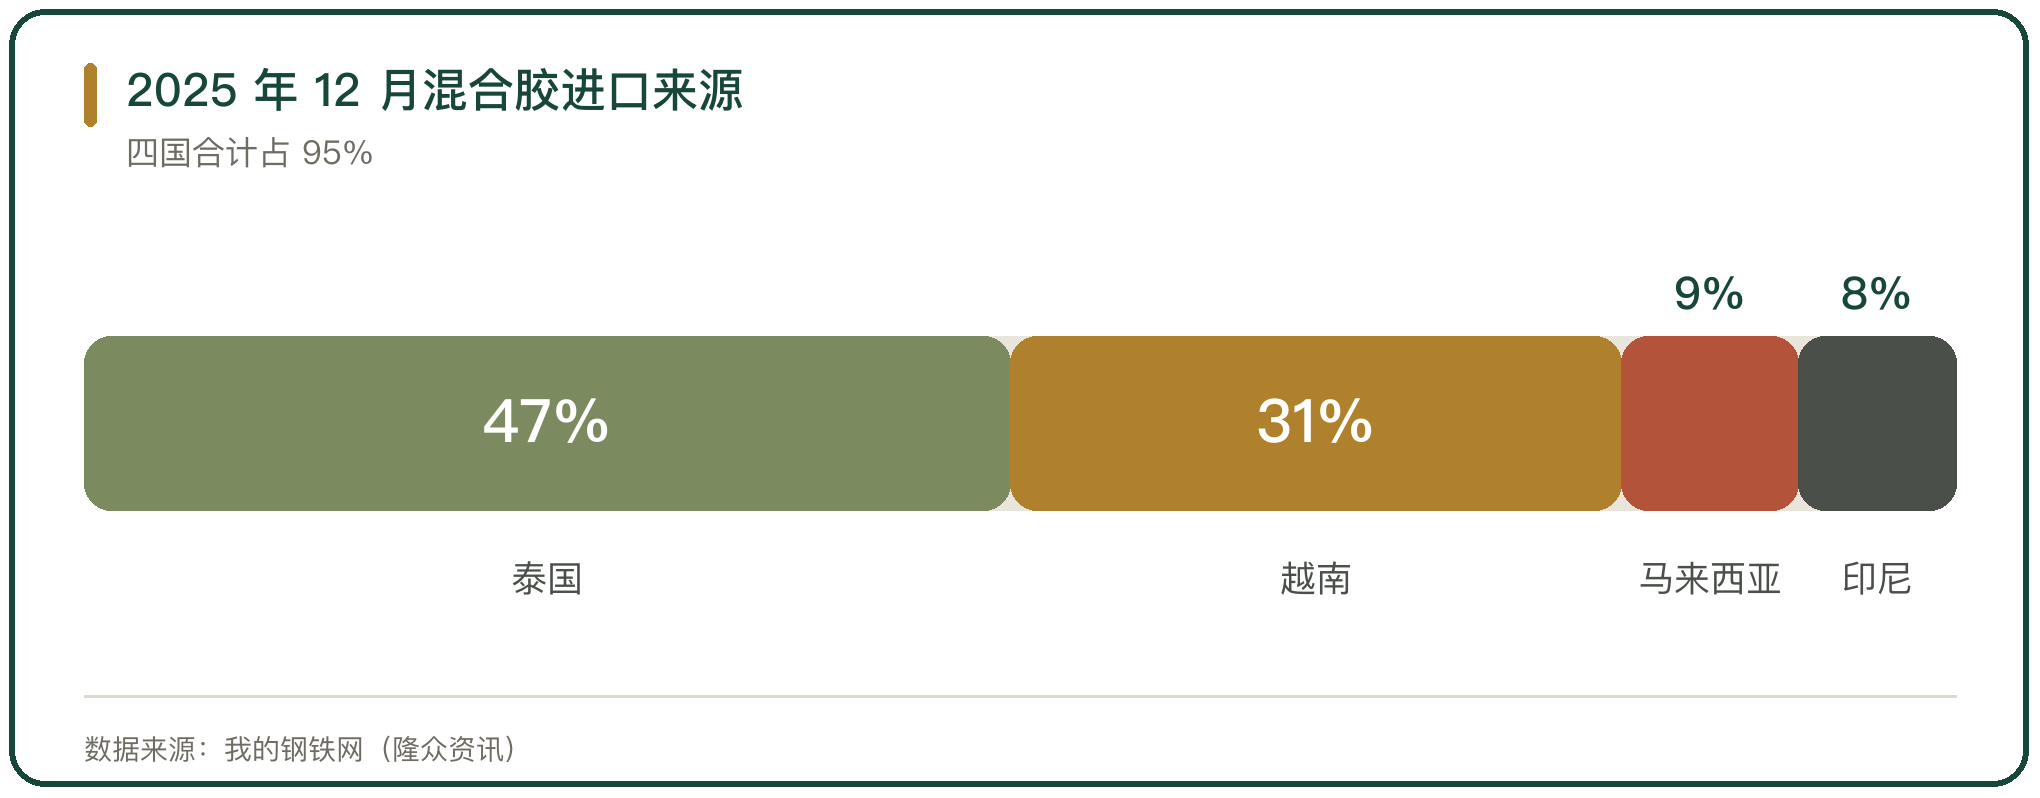
来源集中。2025 年 12 月自泰国进口混合胶 18.63 万吨、占 47%,自越南进口 12.79 万吨、占 31%(我的钢铁网)。
三、零关税政策的推动
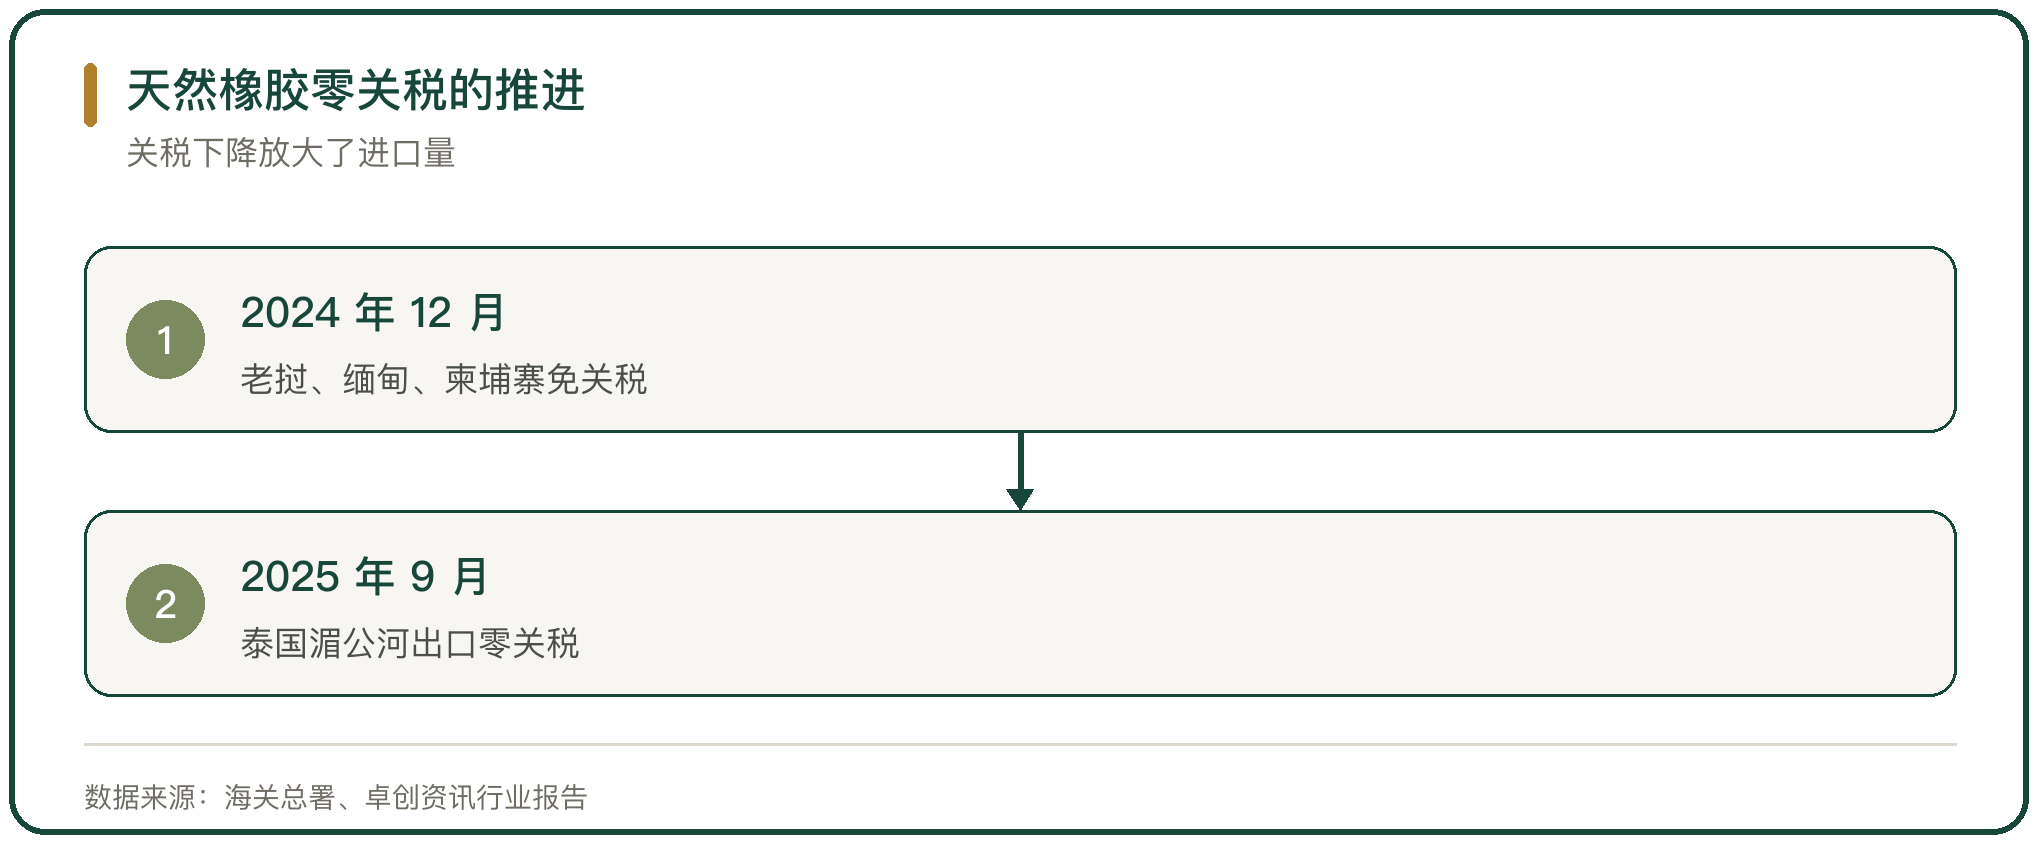
零关税抬高了进口。自 2024 年 12 月 1 日起,中国对老挝、缅甸、柬埔寨的天然橡胶执行零关税(海关总署)。
对泰国的政策跟进。自 2025 年 9 月起,中国对泰国自湄公河出口的天然橡胶实施零关税(卓创资讯行业报告)。
关税下降直接放大了进口量(卓创资讯行业报告)。
四、轮胎下游的支撑
轮胎是最大下游。天然橡胶用胶的 70% 以上流向轮胎制造(中国天然橡胶协会)。
产量保持增长。2025 年中国橡胶轮胎外胎产量 12.07 亿条,同比增加 0.9%(国家统计局)。
出口是支撑。2025 年中国橡胶轮胎出口 965 万吨、同比增加 3.6%,出口金额 1677 亿元(海关总署)。
五、国内产能与自给的差距
国产天然橡胶产量有限。2025 年中国天然橡胶产量 97.3 万吨,较 2021 年增加 11.58%(农业农村部农垦局)。
自给率仍然偏低。国产产量不足进口量的 1/6(农业农村部农垦局)。
主产区在海南、云南、广东,植胶区域集中,扩种空间很小(中国天然橡胶协会)。
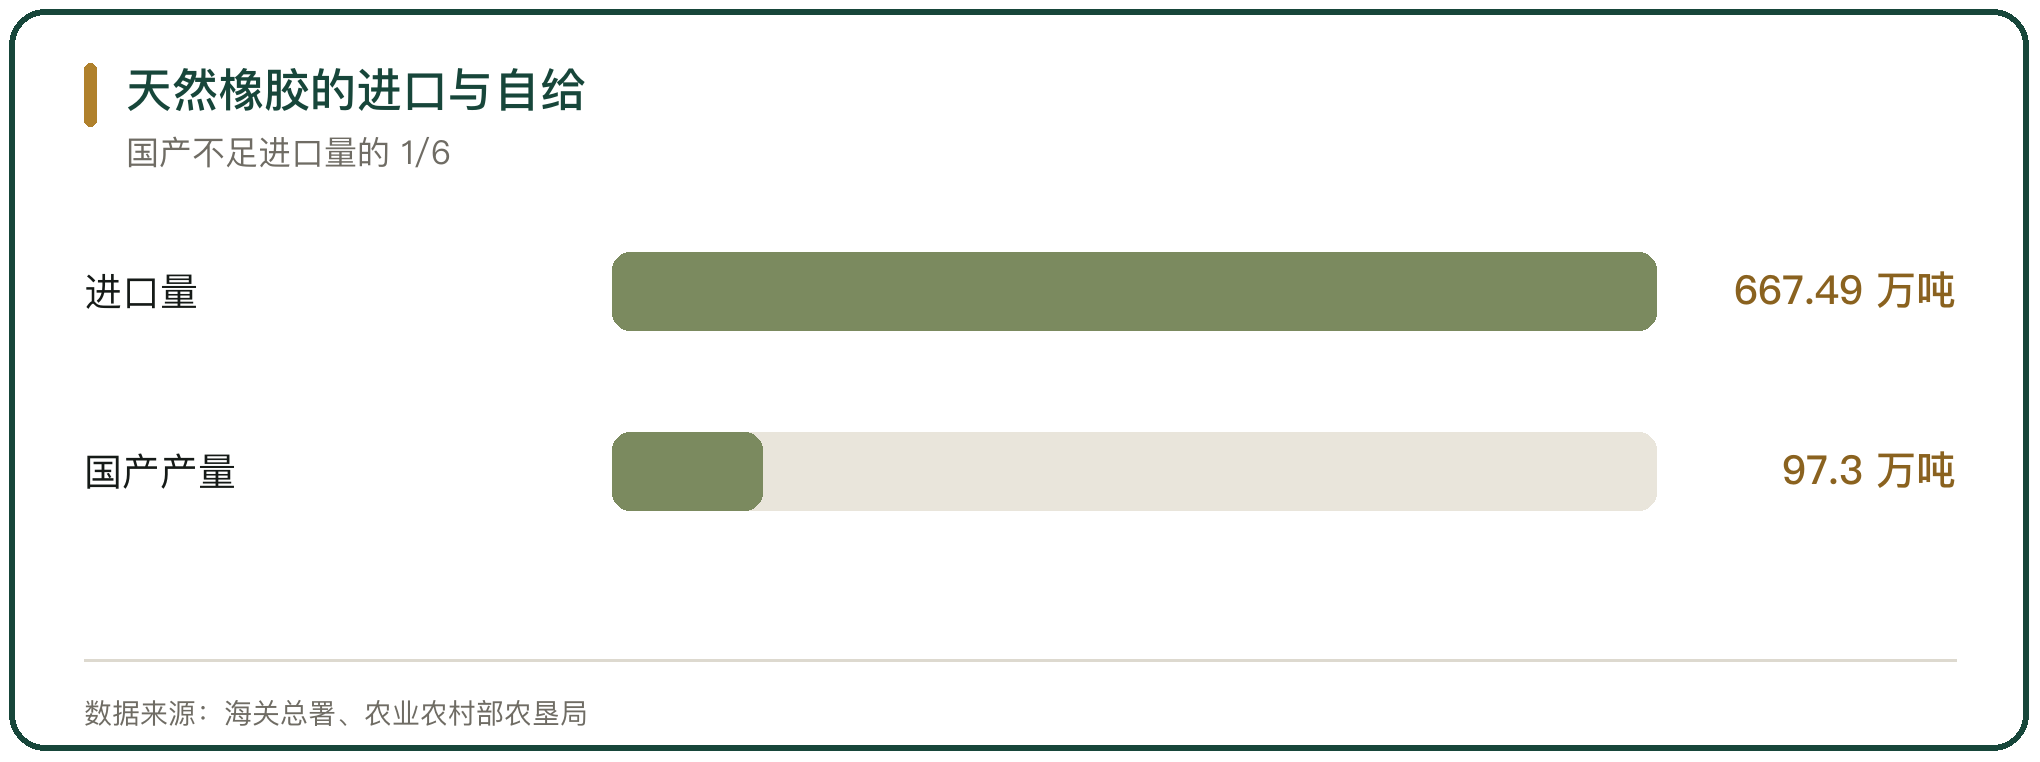
六、合成橡胶的进口
合成橡胶进口增减分化。2025 年前 4 个月中国合成橡胶进口 56.96 万吨,同比增加 20.07%(隆众资讯行业报告)。
丁苯橡胶增量最大。2025 年前 4 个月进口 16.29 万吨,同比增加 36.97%,主要来自俄罗斯和韩国(隆众资讯行业报告)。
顺丁橡胶 2025 年进口 28.35 万吨,高端牌号仍需进口补充(我的钢铁网)。
七、纸浆这类工业原料
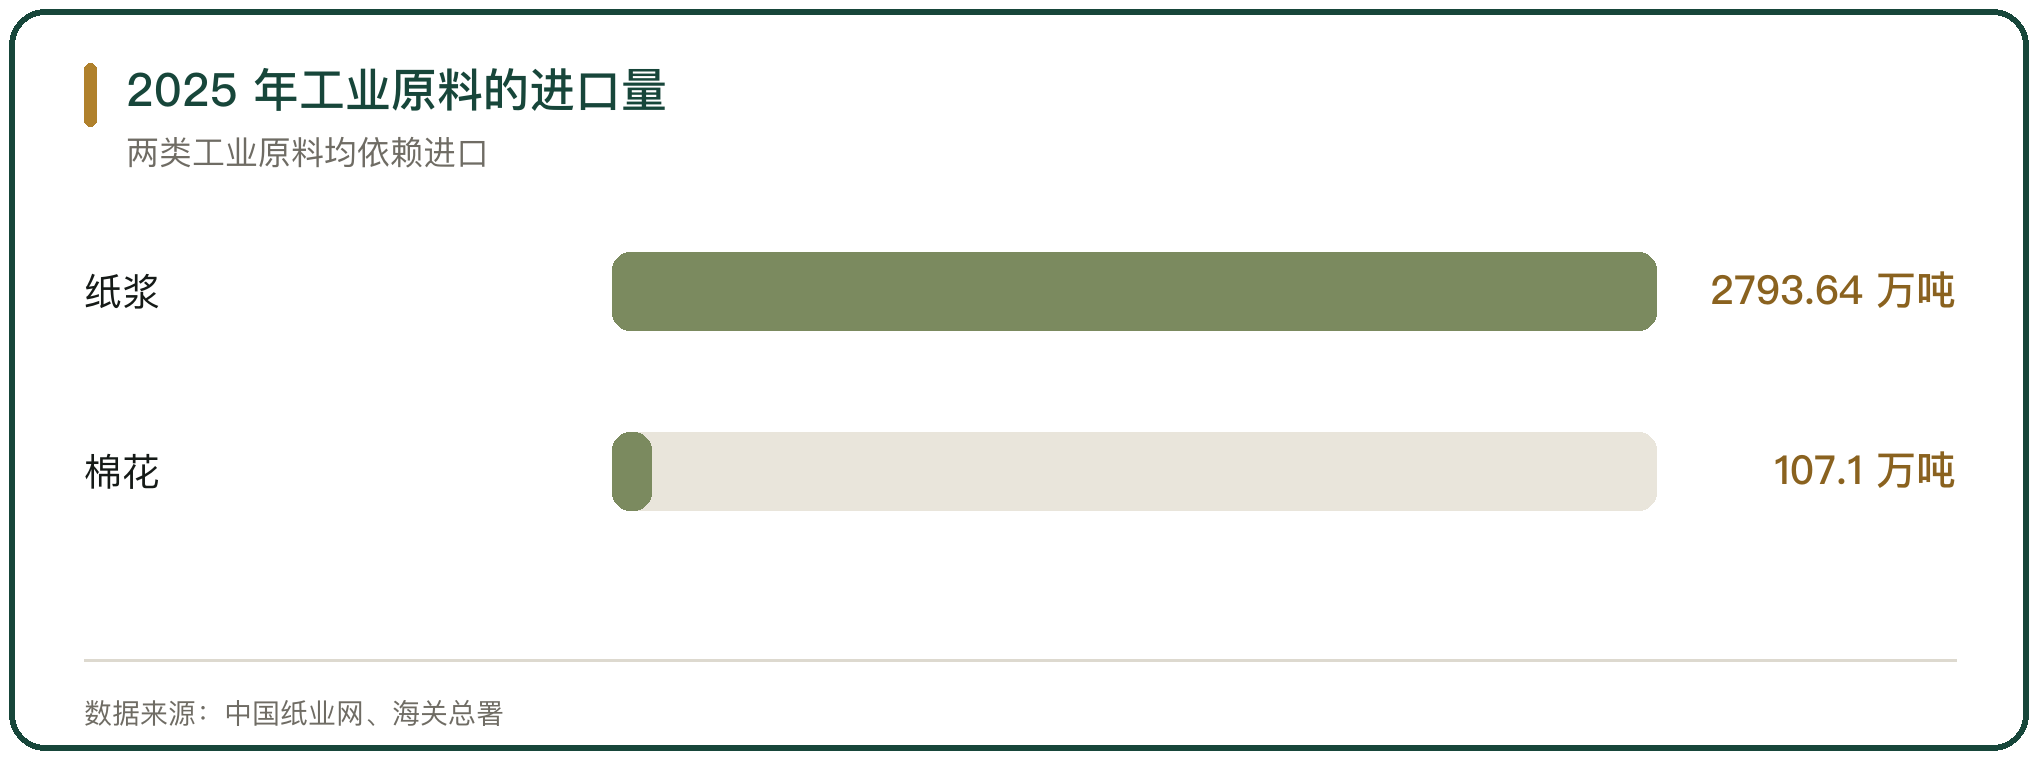
纸浆同样高度依赖进口。2025 年中国进口纸浆 2793.64 万吨,同比增加 7.02%(中国纸业网)。
漂阔浆增速更快。2025 年漂阔浆进口 1694.35 万吨,同比增加 8.69%(中国纸业网)。
漂针浆进口依存度超过 95%,阔叶浆约 60%(国信期货研究报告)。
八、棉花进口的收缩
棉花进口大幅收缩。2025 年中国进口棉花 107.1 万吨,同比减少 59.1%(海关总署)。
来源转向巴西和澳大利亚。自巴西进口 46.5 万吨、自澳大利亚进口 32.9 万吨,合计占比 85.0%(农业农村部)。
国内产量在回升。2025 年中国棉花产量 664.1 万吨,同比增加 7.74%(国家统计局)。
九、橡胶与工业原料进口的落点
橡胶进口的涨与政策直接相关。零关税把东南亚货源更多引向中国,2025 年泰国出口中国的天然橡胶、混合胶合计 280.5 万吨,同比增加 24%(卓创资讯行业报告)。
自给的短板在产能。国产天然橡胶 97.3 万吨与进口 667.49 万吨之间,是土地与劳动力的硬约束(农业农村部农垦局)。
工业原料的进口逻辑相近:国内需求稳,产能扩张慢,缺口靠进口补齐(国家统计局)。



写点看法