

跨境电商零售进口的税收
关键词 跨境电商零售进口综合税率单次交易限值年度交易限值进口环节增值税消费税
一、跨境电商零售进口税收的政策构成
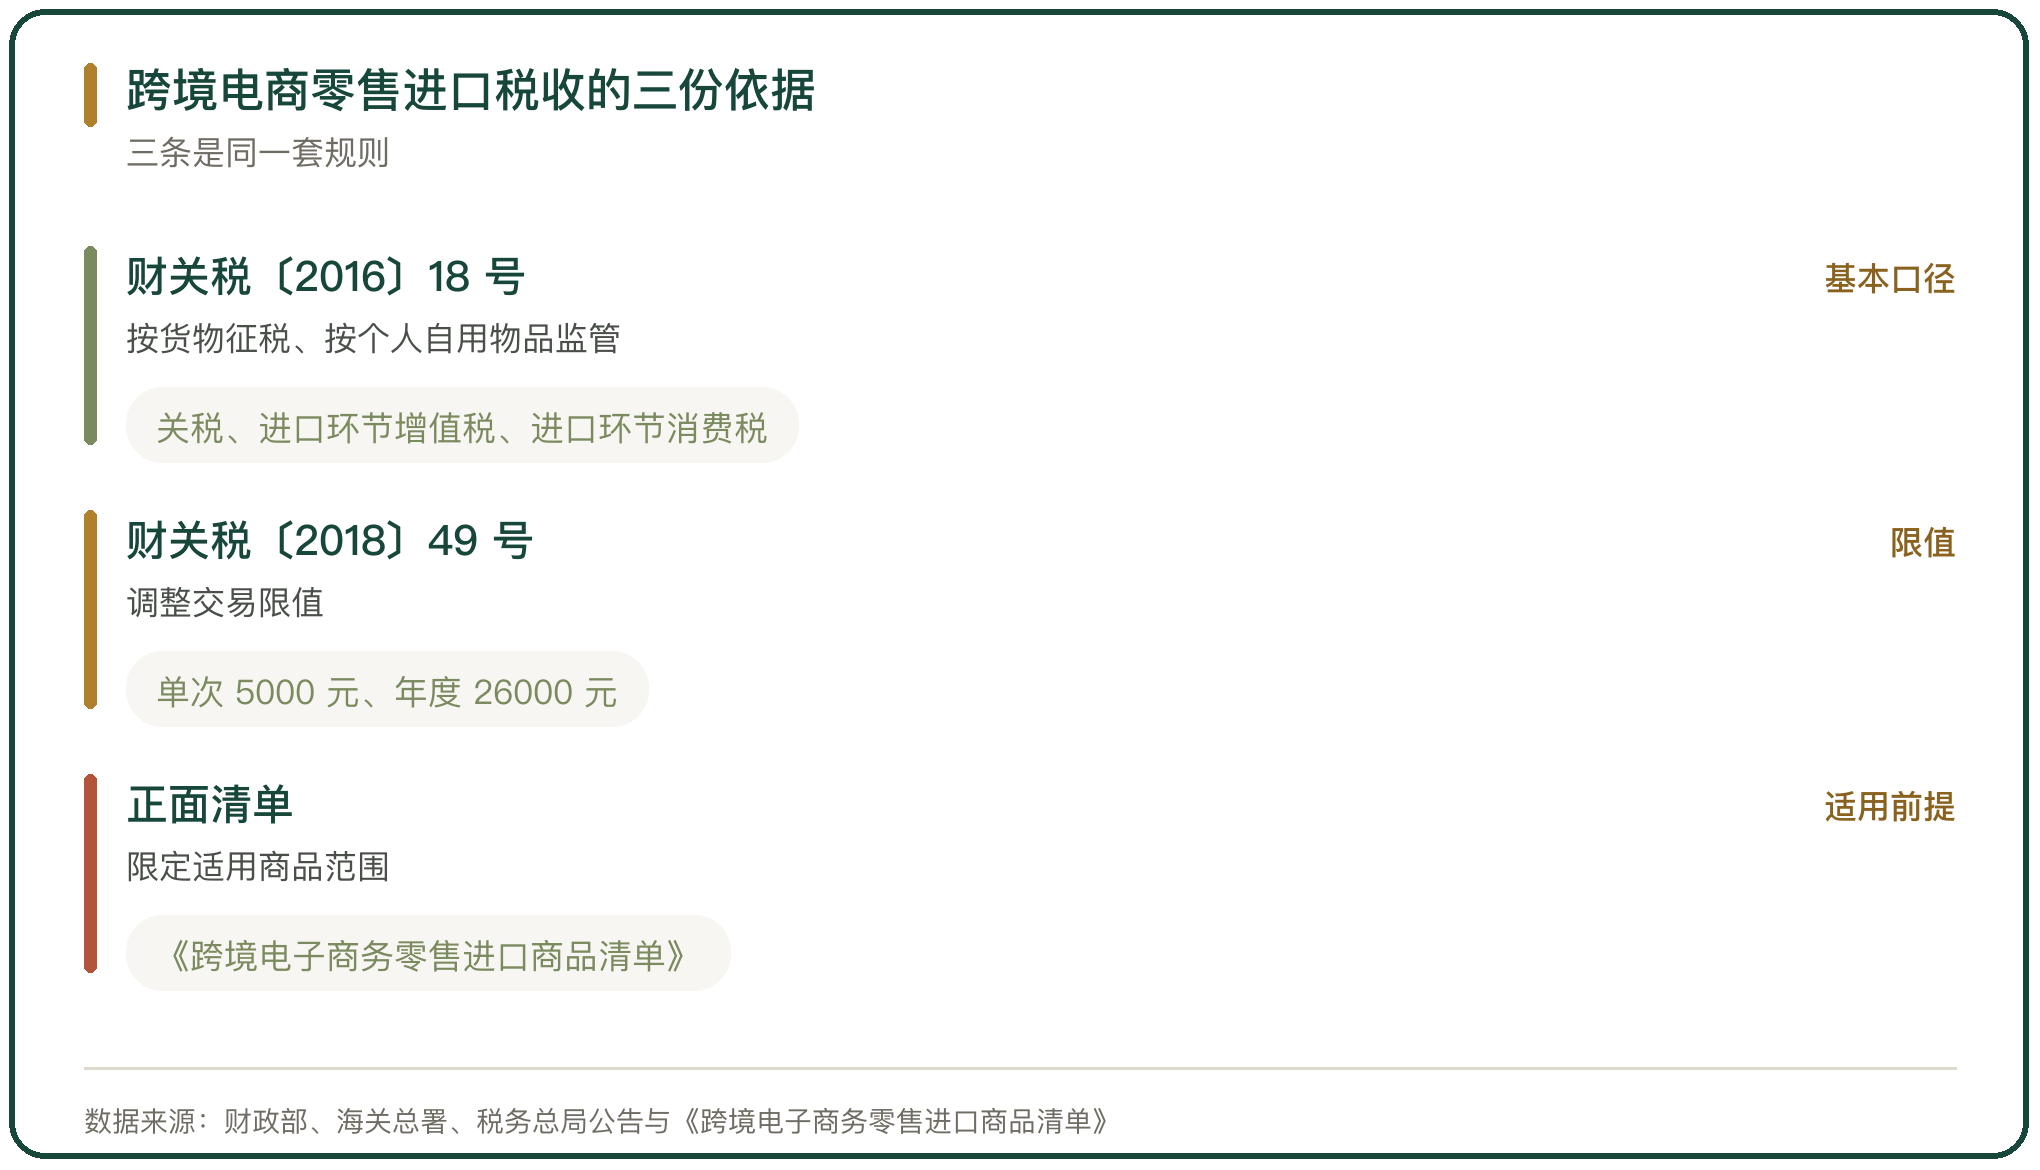
政策有两条主线。财关税〔2016〕18 号定「按货物征税、按个人自用物品监管」的基本口径:跨境电商零售进口商品按照货物征收关税和进口环节增值税、消费税,购买商品的个人是纳税义务人,实际交易价格(包括货物零售价格、运费和保险费)作为完税价格,电子商务企业、电子商务交易平台企业或物流企业可作为代收代缴义务人。
财关税〔2018〕49 号调整限值。单次交易限值由人民币 2000 元提高至 5000 元,年度交易限值由人民币 20000 元提高至 26000 元(财政部、海关总署、税务总局)。
这两条文件加上正面清单,构成跨境电商零售进口税收的完整适用范围。三条是同一套规则,缺一条额度就用不上。
二、单次交易限值与年度交易限值
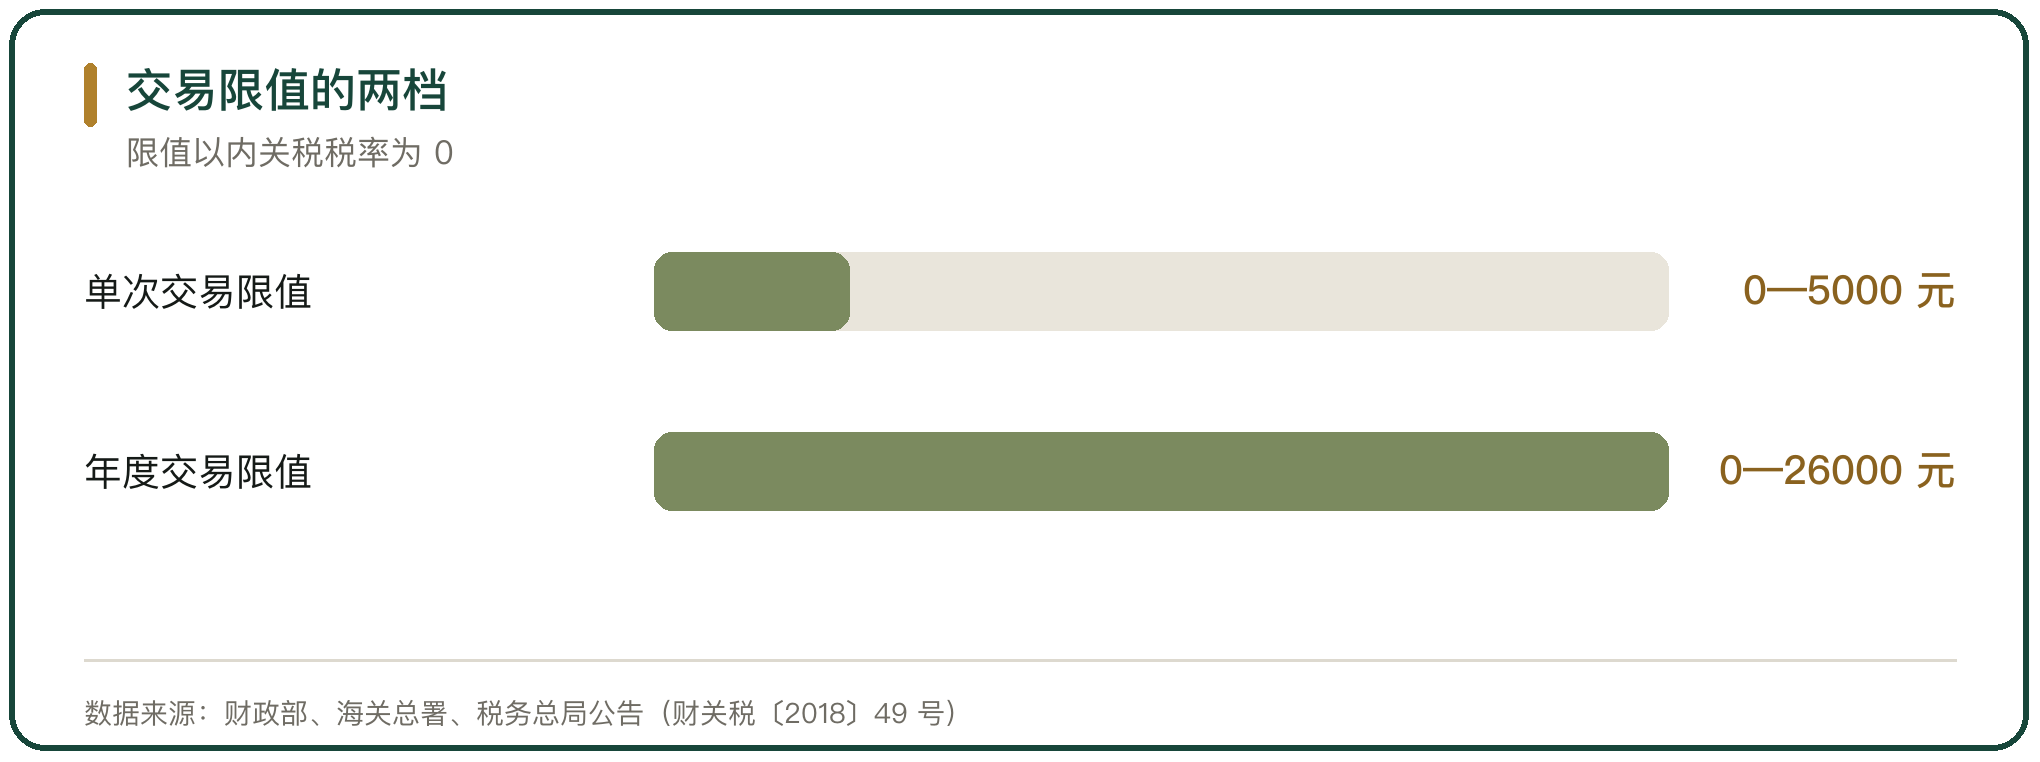
限值是税收优惠的开关。在单次交易限值 5000 元、年度交易限值 26000 元以内进口的跨境电商零售进口商品,关税税率暂设为 0%;进口环节增值税、消费税取消免征税额,暂按法定应纳税额的 70% 征收(财政部、海关总署、国家税务总局,财关税〔2016〕18 号)。
限值有两个维度。单次限值管一笔订单,年度限值管一个人在 1 个自然年内的累计交易额。海关按消费者身份信息累计个人年度交易总额。
额度是可调整的。退货商品在原状退回后,会调整消费者个人年度交易累计金额(海关总署公告 2018 年第 194 号)。额度不是一次性消耗。
三、关税与进口环节税的征收方式
三个税种的处理不同。关税税率暂设为 0%;进口环节增值税取消免征税额,按法定应纳税额的 70% 征收;进口环节消费税同样取消免征税额,按法定应纳税额的 70% 征收(财关税〔2016〕18 号)。
完税价格是实际交易价格,包括货物零售价格、运费和保险费。这与一般贸易以成交价格为基础的完税价格口径一致,只是把运费与保险费并入。
纳税义务人是购买商品的个人,代收代缴义务人是电子商务企业、电子商务交易平台企业或物流企业。跨境电商零售进口按货物征税,与行邮税的征收方式不同。
四、综合税率的计算方式
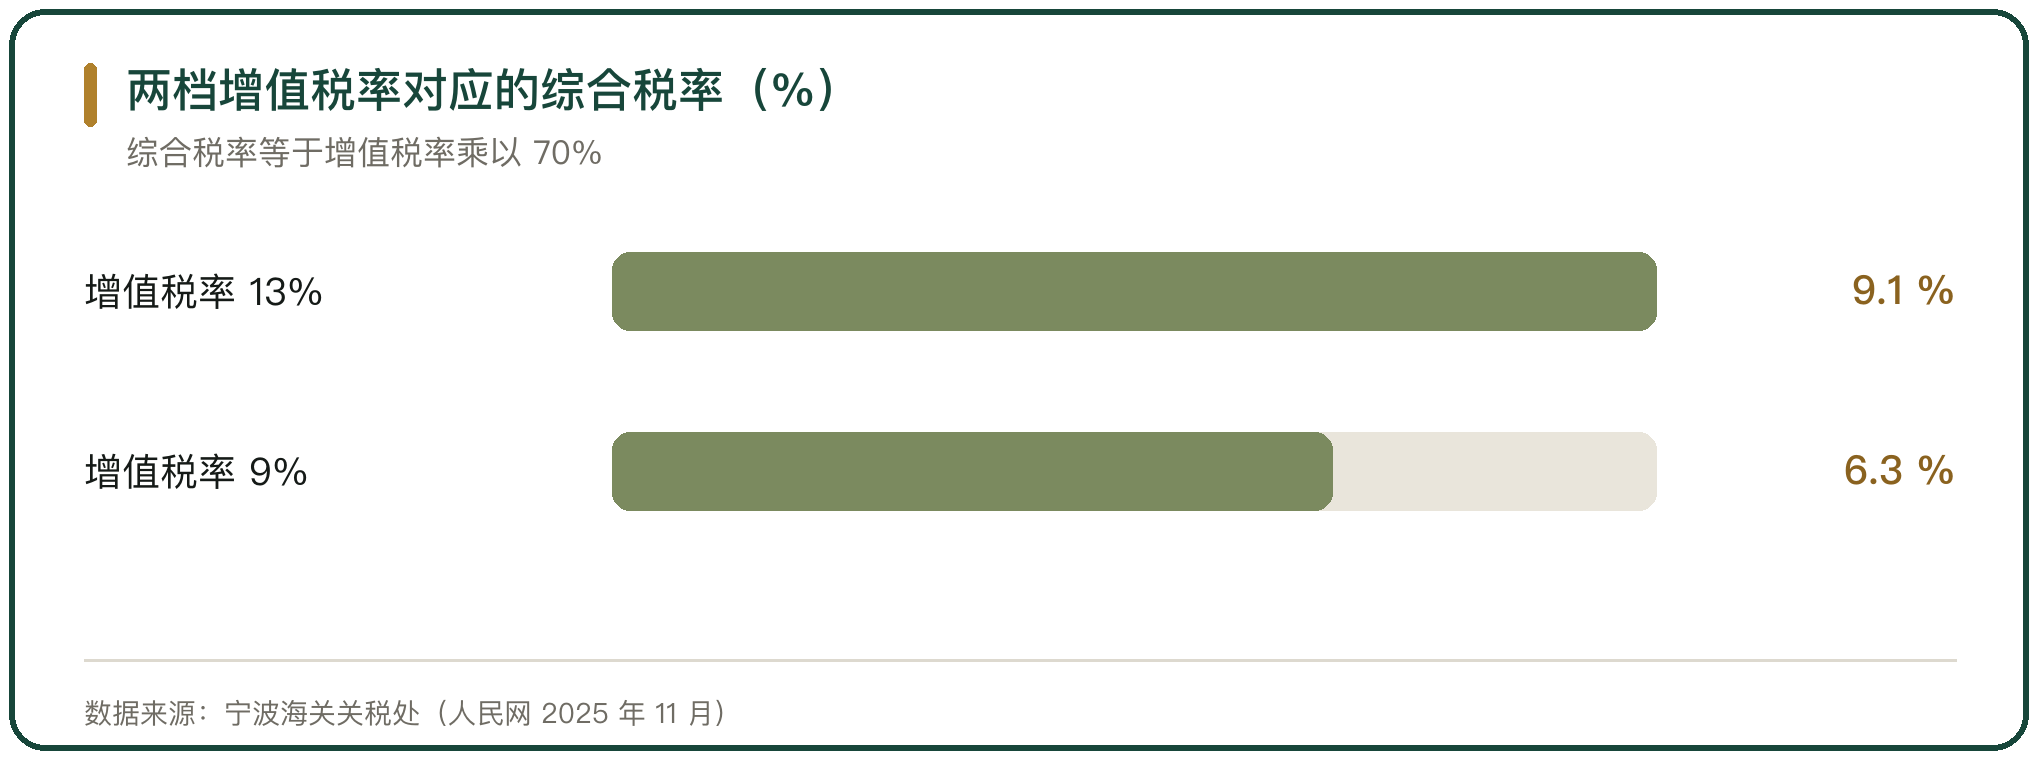
综合税率是把 3 个税种打包后的结果。绝大多数商品不涉及消费税,以只有增值税的商品为例,实际交易价格 100 元、增值税率 13%,按 70% 征收后,综合税率为 9.1%,应缴税款 100 乘 9.1% 等于 9.1 元(宁波海关,人民网 2025 年 11 月)。
公式可以记成增值税率乘 70%。13% 对应 9.1%,9% 的低税率商品对应 6.3%。
消费税加进来之后算法变复杂。含消费税的商品要先按消费税计税公式倒算组成计税价格,再按 70% 征收,增值税的计税基础是含消费税的价格。
五、高档化妆品的消费税加征
化妆品与护肤品是跨境渠道的主要品类,消费税的门槛写得具体。在跨境平台购买的高档化妆品及护肤品,计税价格大于 10 元/毫升(克)或者大于 15 元/片(张),除增值税外需加征 15% 的消费税(宁波海关,人民网 2025 年 11 月)。
以一瓶眼霜说明。含量 20 克、价格 425 元,计税单价 21.25 元/克,高于 10 元/克,需加征消费税;按 15% 消费税率计算,消费税为 75 元,再按 70% 征收为 52.5 元;增值税按含消费税价格计算,(425+75) 乘 13% 乘 0.7 等于 45.5 元(宁波海关,人民网 2025 年 11 月)。
生鲜品类基本不涉及消费税。进口冷链食品的税负集中在增值税一档。
六、部分商品的额外数量限制
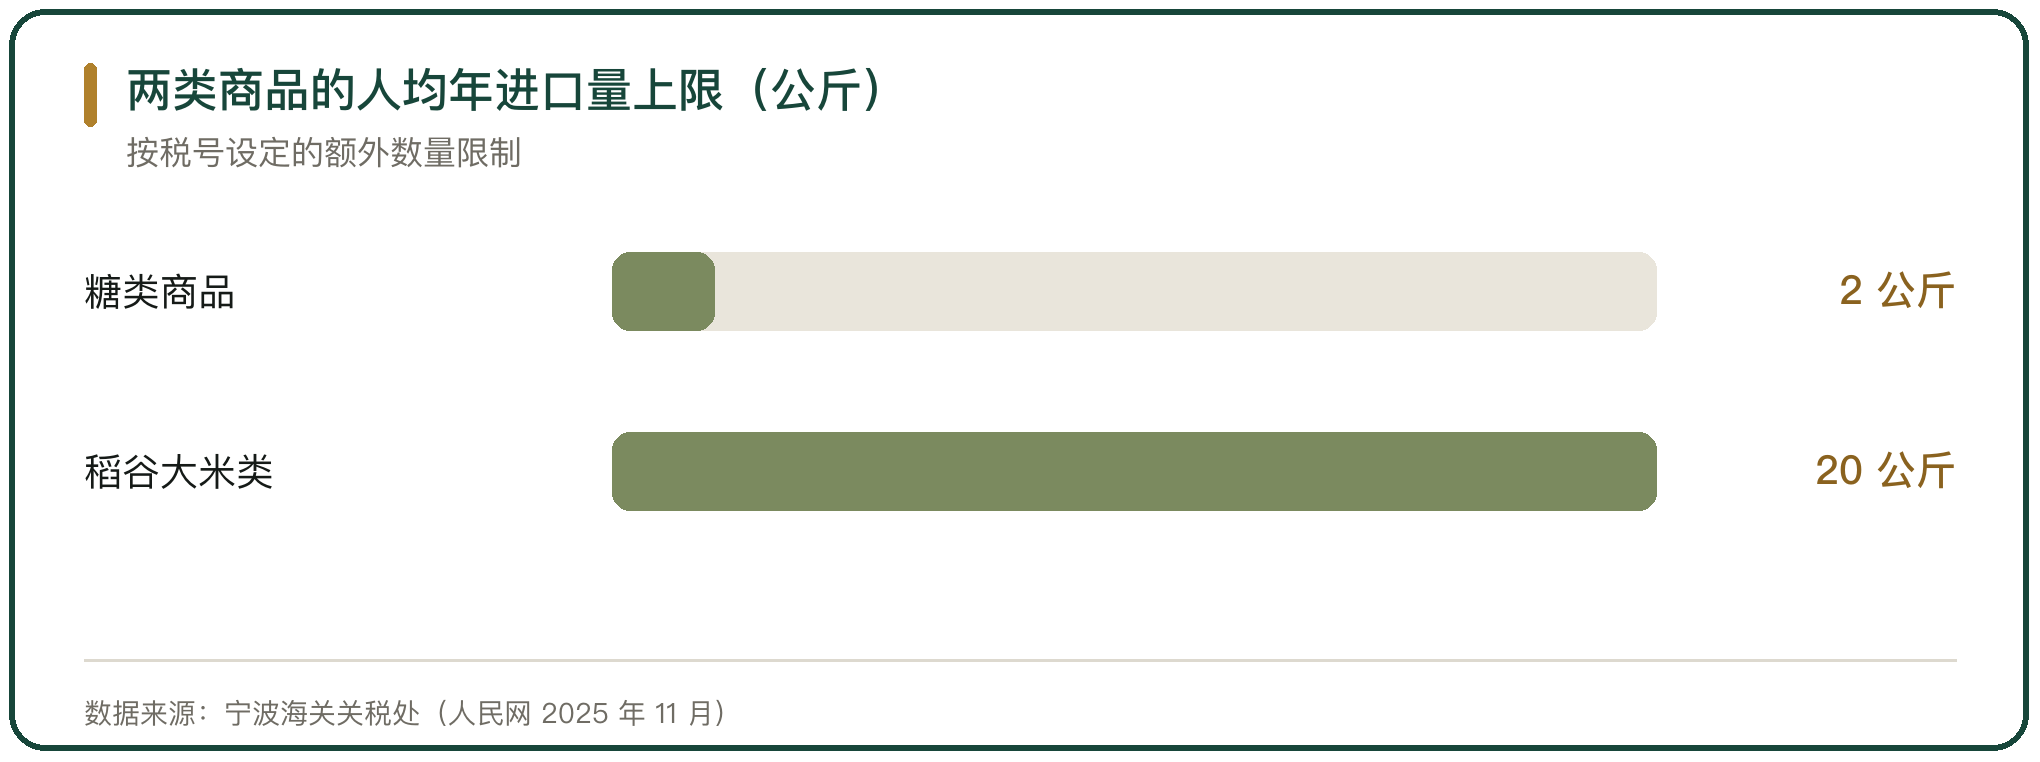
限值以外还有数量限制,写在税号上。网购保税进口的进口糖类商品(税号 17011400、17019100、17019910、17019990、17029011、17029012、17029090、21069061、21069062)每人每年合计不能超过 2 公斤;稻谷大米类商品(税号 10061089、10062020、10063020、10063080)每人每年进口合计不能超过 20 公斤(宁波海关,人民网 2025 年 11 月)。
糖类商品涉及甘蔗糖、砂糖、甜菜糖以及这些糖类的水溶液或者蔗糖含量超过 50% 的糖类固体混合物;稻谷大米类涉及长粒米精米、糙米等。
这类限制针对的是民生敏感品类。生鲜进口里,肉类、水产品、水果没有这类按人头的公斤限制,约束落在检疫准入一侧。
七、超限值商品的税收处理
超限值不是禁止进口,是换一套税。完税价格超过 5000 元单次交易限值但低于 26000 元年度交易限值,且订单下仅 1 件商品时,可以自跨境电商零售渠道进口,按货物税率全额征收关税和进口环节增值税、消费税,交易额计入年度交易总额(财政部、海关总署、税务总局,财关税〔2018〕49 号)。
年度总额超过年度交易限值的,应按一般贸易管理(深圳海关答复)。这条界线把跨境电商零售进口与一般贸易分开。
单个订单里有多件商品且合计超过单次限值的情形,不适用上述单件商品的通道。订单拆分的空间被限值本身约束。
八、退货与税款的退还
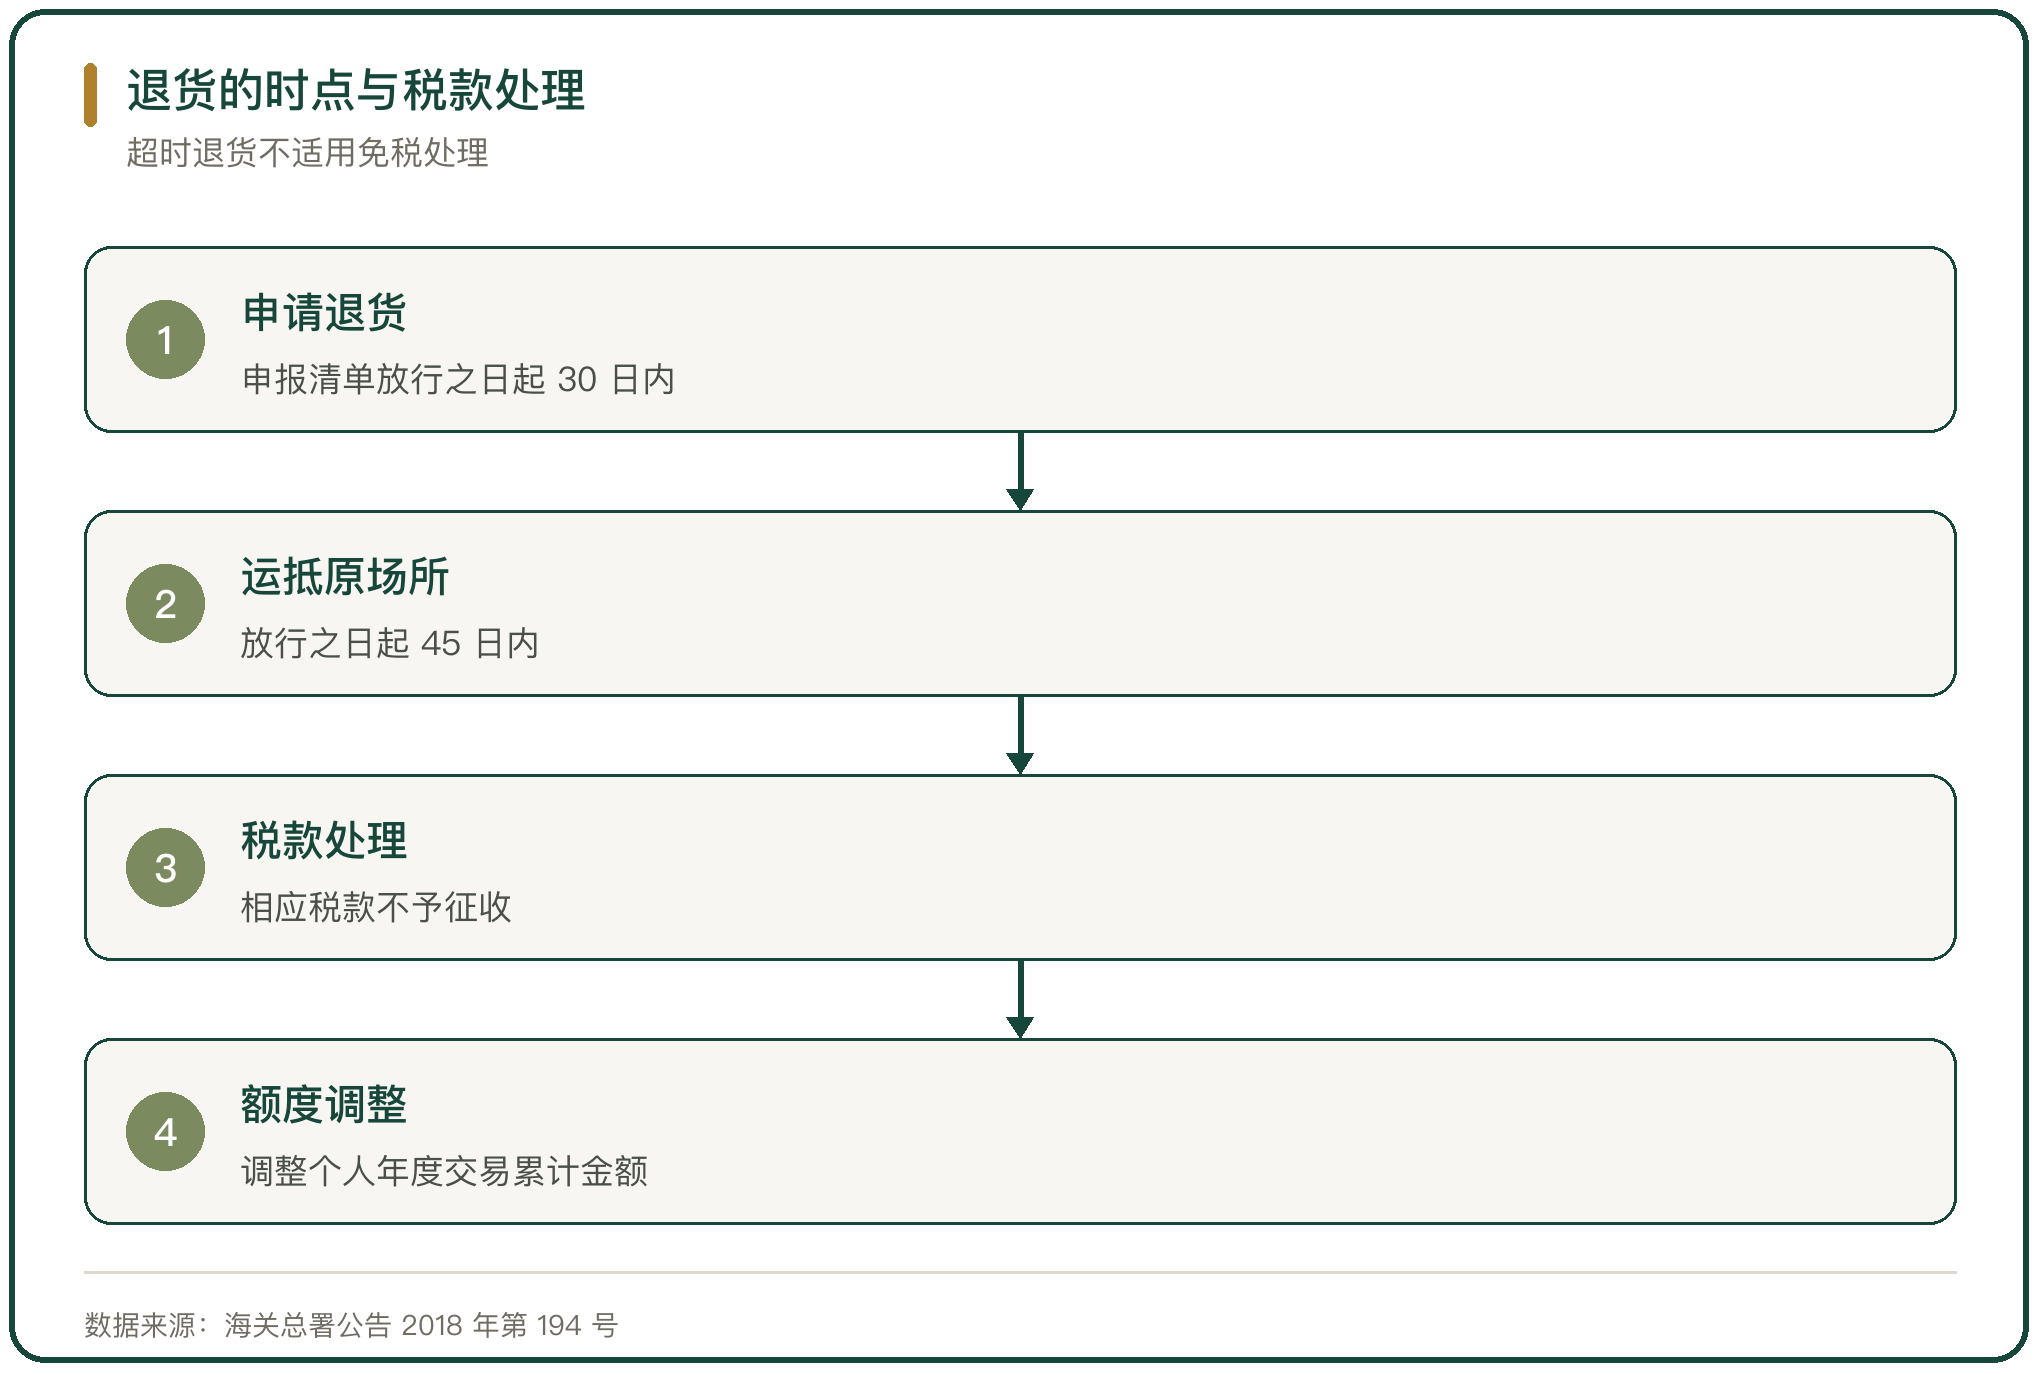
退货的税款处理有时限。退货企业可就申报清单内全部或部分商品申请退货,在申报清单放行之日起 30 日内申请、放行之日起 45 日内将退货商品运抵原海关监管作业场所、原海关特殊监管区域或保税物流中心(B 型)的,相应税款不予征收,并调整消费者个人年度交易累计金额(海关总署公告 2018 年第 194 号)。
超过时限的退货不适用这条处理。税款已征收,退货只能走一般贸易的进口流程,成本结构完全不同。
生鲜的退货率高于常温品,可退货窗口却窄。冷链品类在签收后能否保持原状,是税款能不能退回来的前提。
九、跨境电商零售进口税收的判断
跨境电商零售进口的税收优势来自两处,关税税率暂设为 0%,进口环节增值税与消费税按法定应纳税额的 70% 征收。以 13% 增值税率折算,综合税率 9.1%,低于一般贸易的 13%。
优惠有明确边界。单次 5000 元、年度 26000 元的限值以内才适用;超出之后按货物税率全额征收,年度总额超限按一般贸易管理。化妆品越过计税单价门槛要加征 15% 消费税,糖类与稻谷大米类有按人头的公斤限制。
税收口径与监管口径是同一套。按货物征税、按个人自用物品监管,两条同时成立才拿得到 70% 这一档。



写点看法