

酒类流通的税务与消费税设计
关键词 消费税白酒复合计征计税价格关联销售增值税抵扣征收环节后移
一、酒类流通的税负环节
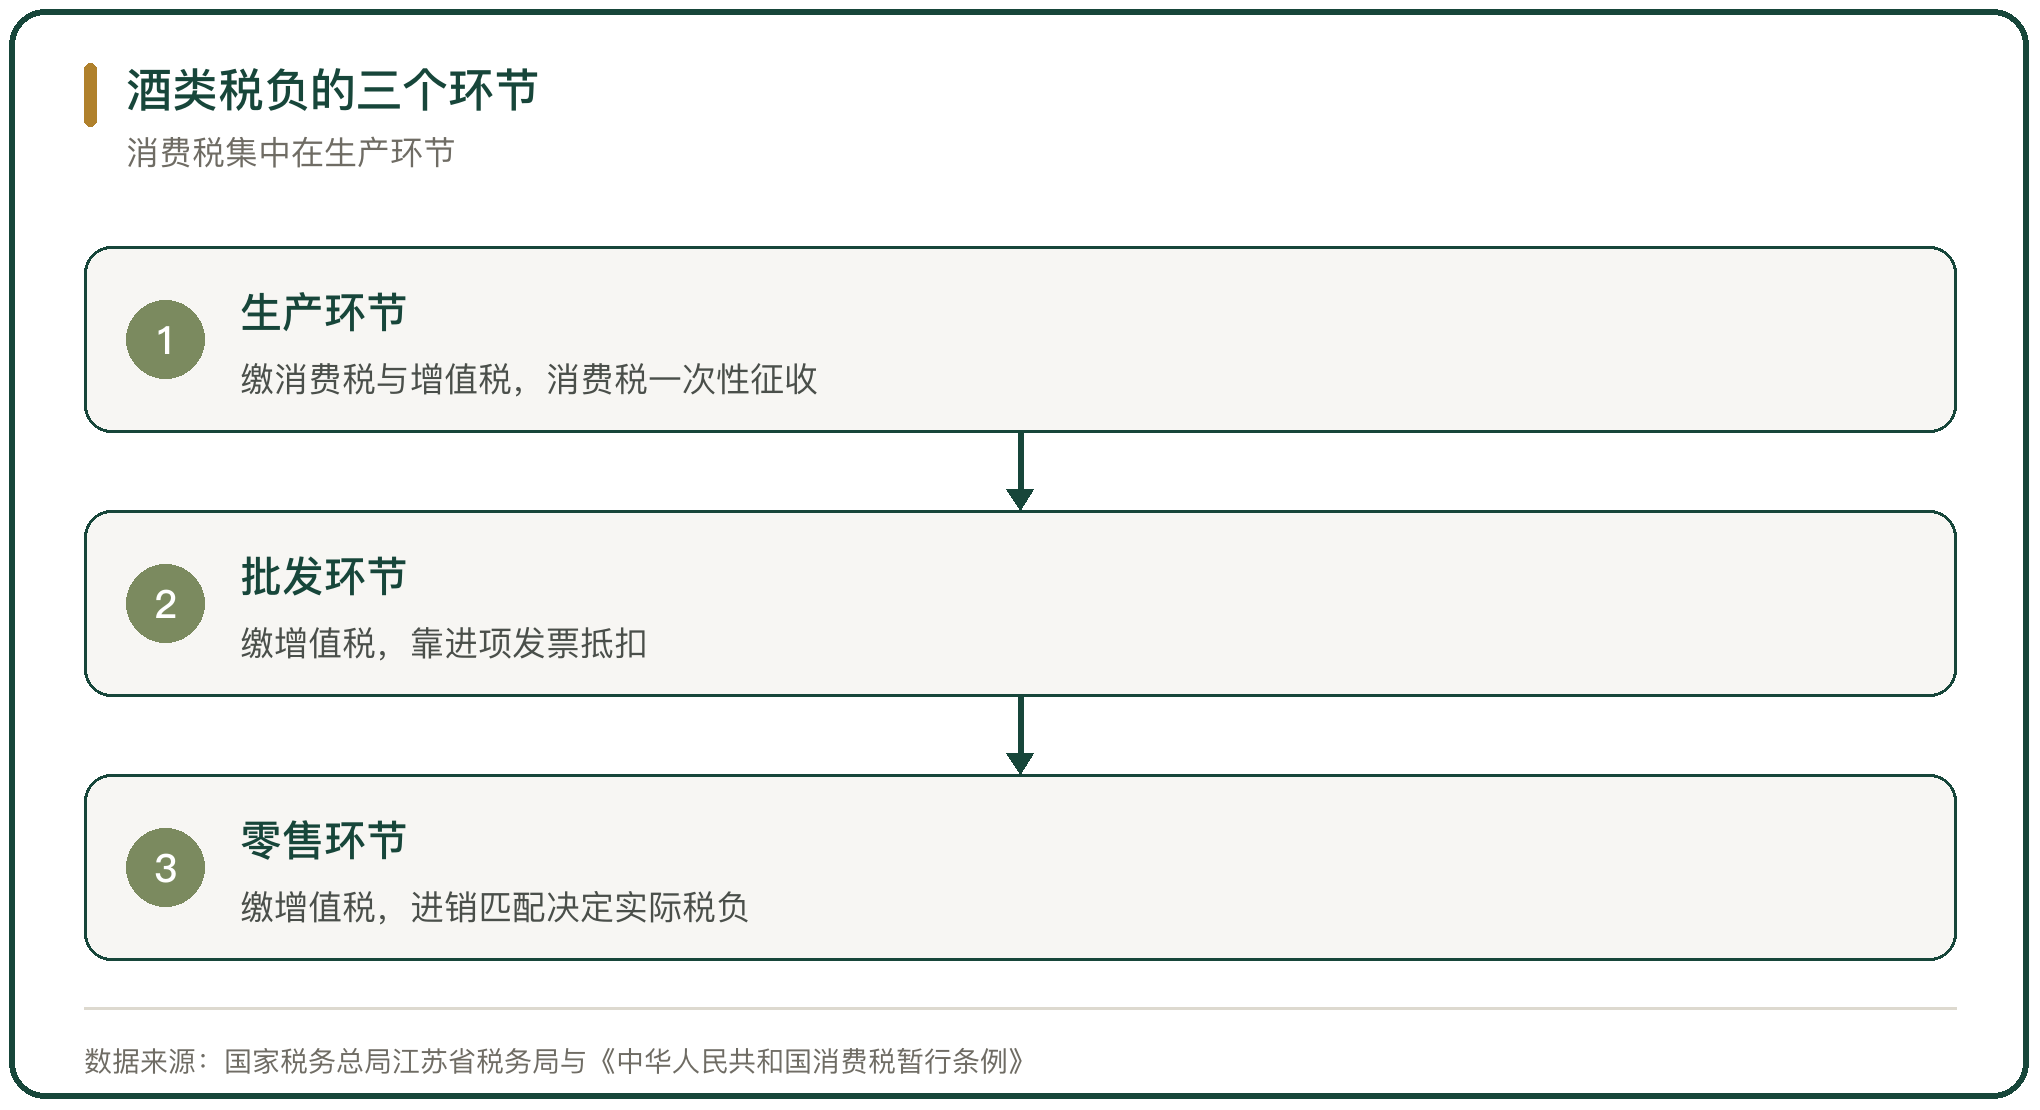
一瓶酒从生产到零售,经历生产、批发、零售 3 个环节,每个环节涉及的税种不同。生产环节缴纳消费税与增值税,批发与零售环节缴纳增值税,附加税费随增值税附征。消费税是价内税,一次性在生产环节征收,之后不再征收。
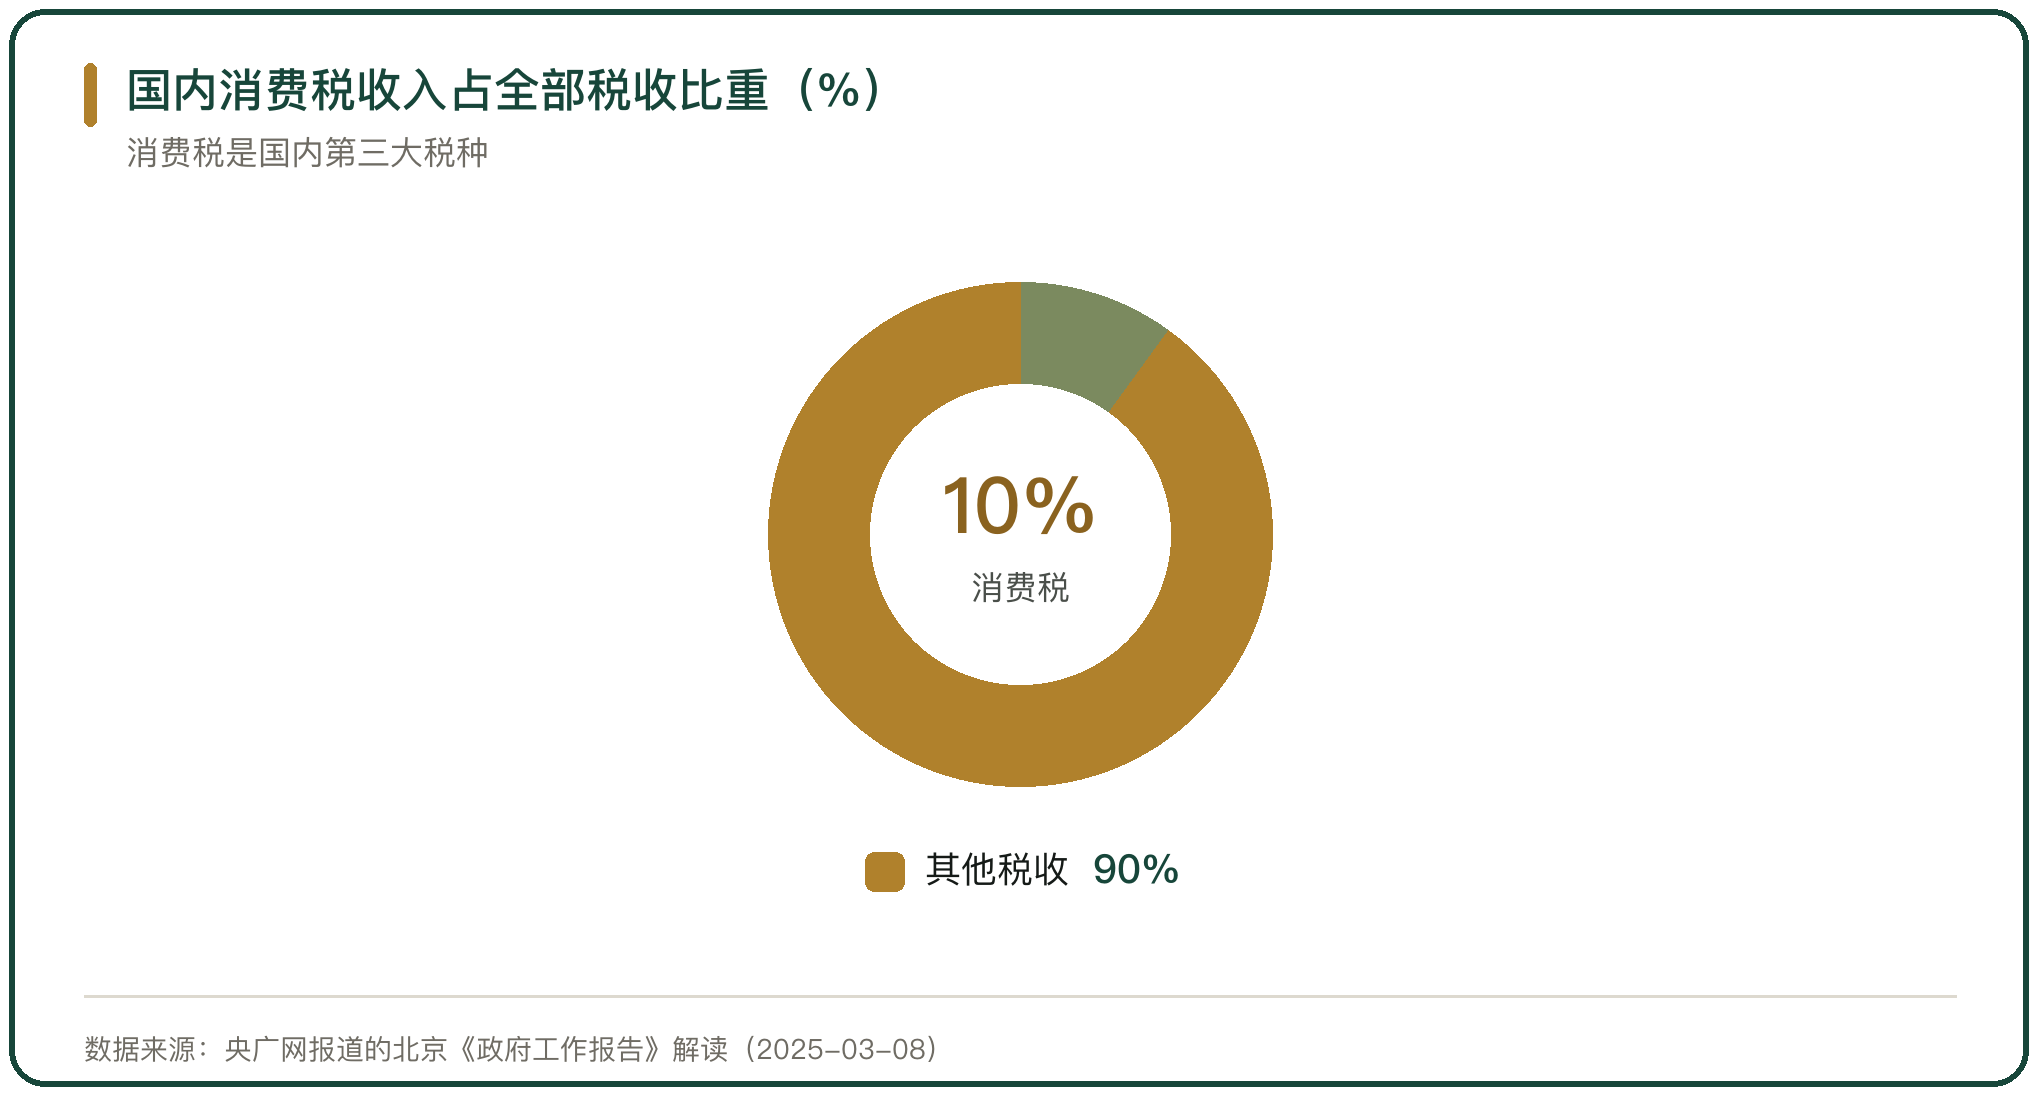
央广网报道的北京《政府工作报告》解读口径是,消费税是国内第三大税种,2024 年国内消费税收入约 1.65 万亿元,占全部税收约 10%,覆盖 15 类特定商品,主要在生产环节征收。
二、消费税的税目与税率
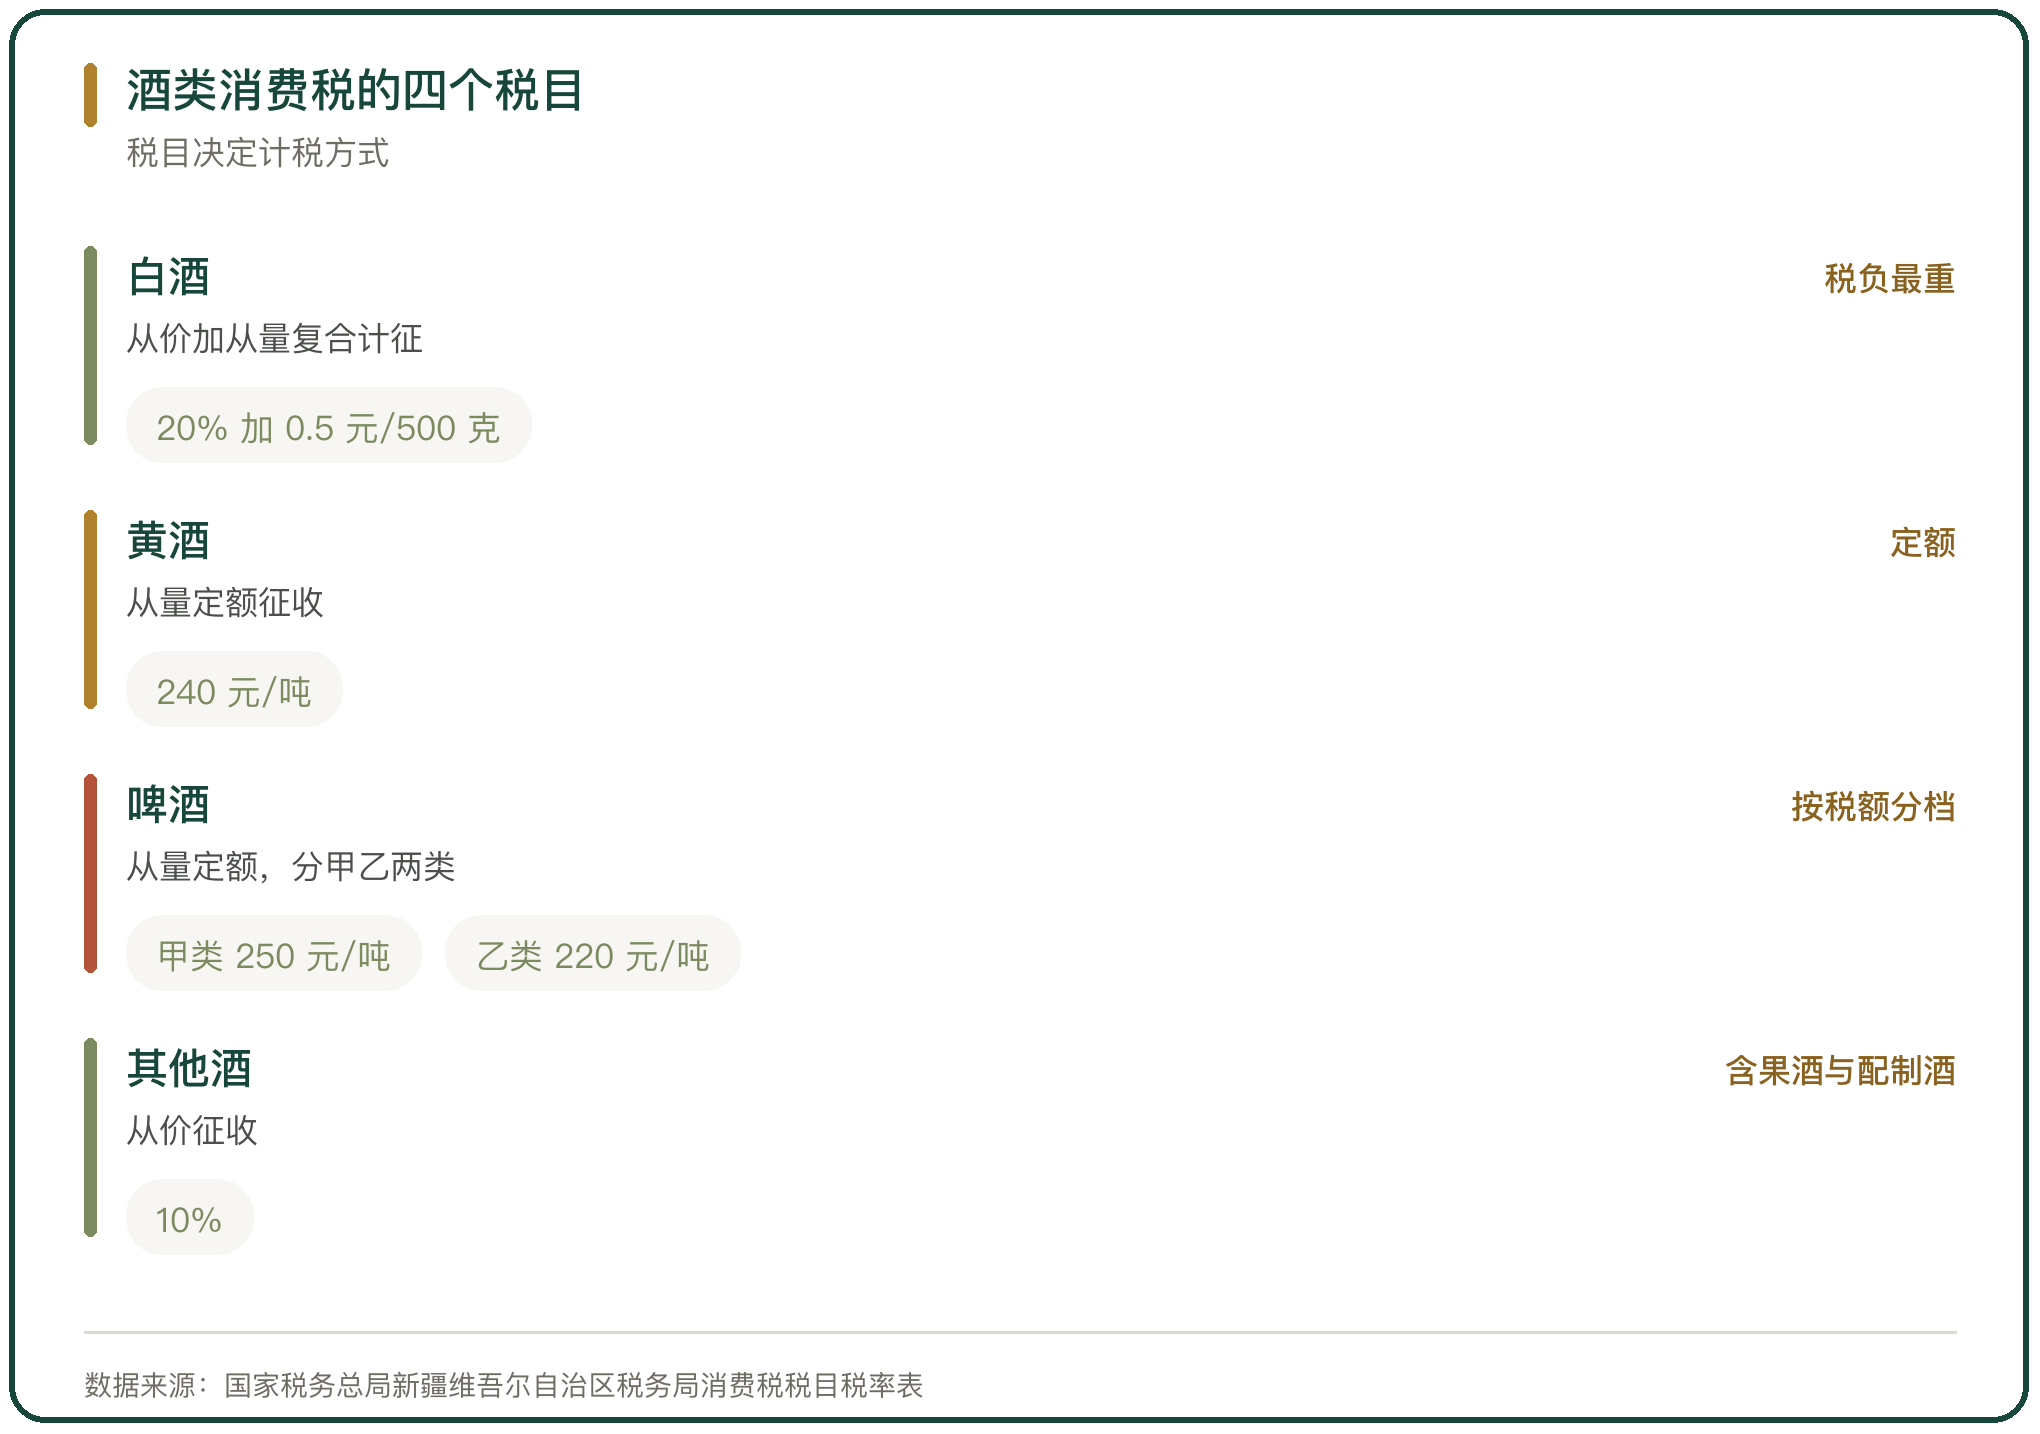
酒及酒精是消费税的独立税目。国家税务总局新疆维吾尔自治区税务局公布的消费税税目税率表口径是,白酒按 20% 加 0.5 元/500 克(或 500 毫升)复合计征;黄酒按 240 元/吨定额征收;啤酒分甲类 250 元/吨与乙类 220 元/吨;其他酒按 10% 从价征收。
白酒是唯一同时从价与从量计征的酒类。从量部分按每 500 克 0.5 元固定,从价部分按销售额 20%,两部分相加构成应纳消费税额。
三、生产环节征收的机制
消费税在生产环节征收,纳税义务人是生产、委托加工与进口应税消费品的单位和个人。白酒的消费税由生产企业在销售时缴纳,批发与零售环节不再缴纳消费税。
生产环节征收的设计,让税源集中在生产企业少数主体上,征管相对简单。代价是生产企业与销售企业之间的关联交易会直接影响计税价格,计税价格低则消费税少,这是关联交易避税的空间所在。
四、计税价格的确定与核定
计税价格是消费税的计税依据。白酒的从价部分按销售额计征,销售额的确定直接决定税额。当生产企业通过关联销售单位对外销售时,税务机关会核定最低计税价格,防止企业用低价把销售额转移到税负更低的关联方。
国家税务总局辽宁省税务局的答复口径是,白酒消费税税率为 20% 和 0.5 元/500 克,依据《中华人民共和国消费税暂行条例》(国务院令第 539 号)。条例对自产自用、委托加工与进口等情形的计税价格都有规定。
五、2026 年申报新规的变化
《国家税务总局关于调整消费税纳税申报表有关事项的公告》自 2026 年 6 月 1 日起施行。白酒生产企业新增填写《白酒消费税计算明细表》和《白酒生产企业关联销售单位信息报告表》。
新规对关联销售单位未核定最低计税价格的情形,明确按生产企业出厂价格与关联销售单位当月对外销售价格 60% 孰高确定申报计税价格。这条规则把申报口径与关联销售价格挂钩,压缩了通过关联交易压低计税价格的空间。
六、流通环节的增值税与抵扣
增值税在酒类流通的每一道环节征收,一般纳税人按销售额乘以税率计算销项税额,再减去进项税额。酒类销售适用 13% 的基本税率,批发与零售环节的销项与进项之差是这一环节的实际税负。
进项抵扣依赖发票。经销商采购时取得增值税专用发票,销售时开具发票,价差部分对应这一环节的增值税。发票链条完整,税负才沿环节传递;链条某一段缺失,税负就堆在那里。
七、流通环节的税务台账
批发与零售环节的税务合规,落在发票与台账上。批发商向终端供货要开具发票,零售商的采购与销售要建立记录。进销不匹配会触发税务预警,比如进货量与销售量长期背离。
酒类流通台账要记录商品名称、规格、数量与金额。税务稽查常从银行存款、个人账户流水与库存盘点入手,核对申报收入与真实销售的差距。
八、偷逃消费税的常见手法
偷逃消费税的手法集中在销售额的隐匿上。一是账外销售,用个人账户收取货款不入账;二是虚假申报,少报销售收入;三是关联交易定价,用低价把利润转移到关联销售单位。这些手法都指向同一个目标,把从价部分的计税基数做小。
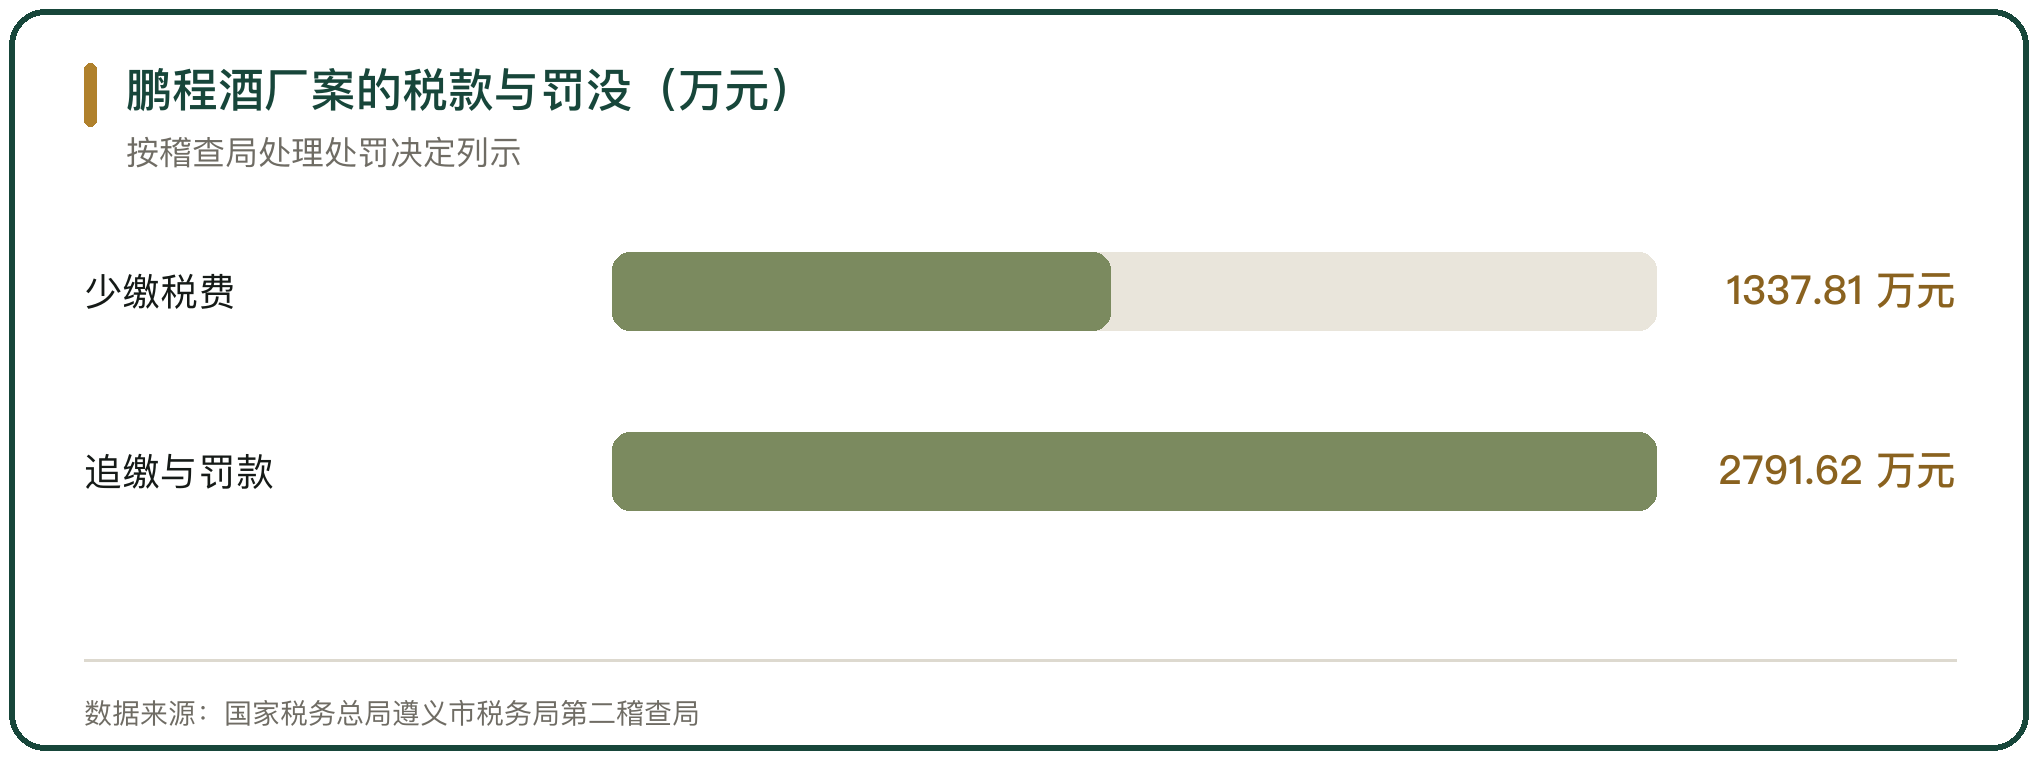
国家税务总局遵义市税务局第二稽查局公布的一起案件里,贵州省仁怀市茅台镇鹏程酒厂 2021 年通过个人账户收取销售收入、虚假纳税申报,少缴消费税等 1337.81 万元,2025 年 11 月被追缴税费款、加收滞纳金及罚款共计 2791.62 万元。
九、消费税征收环节后移的讨论
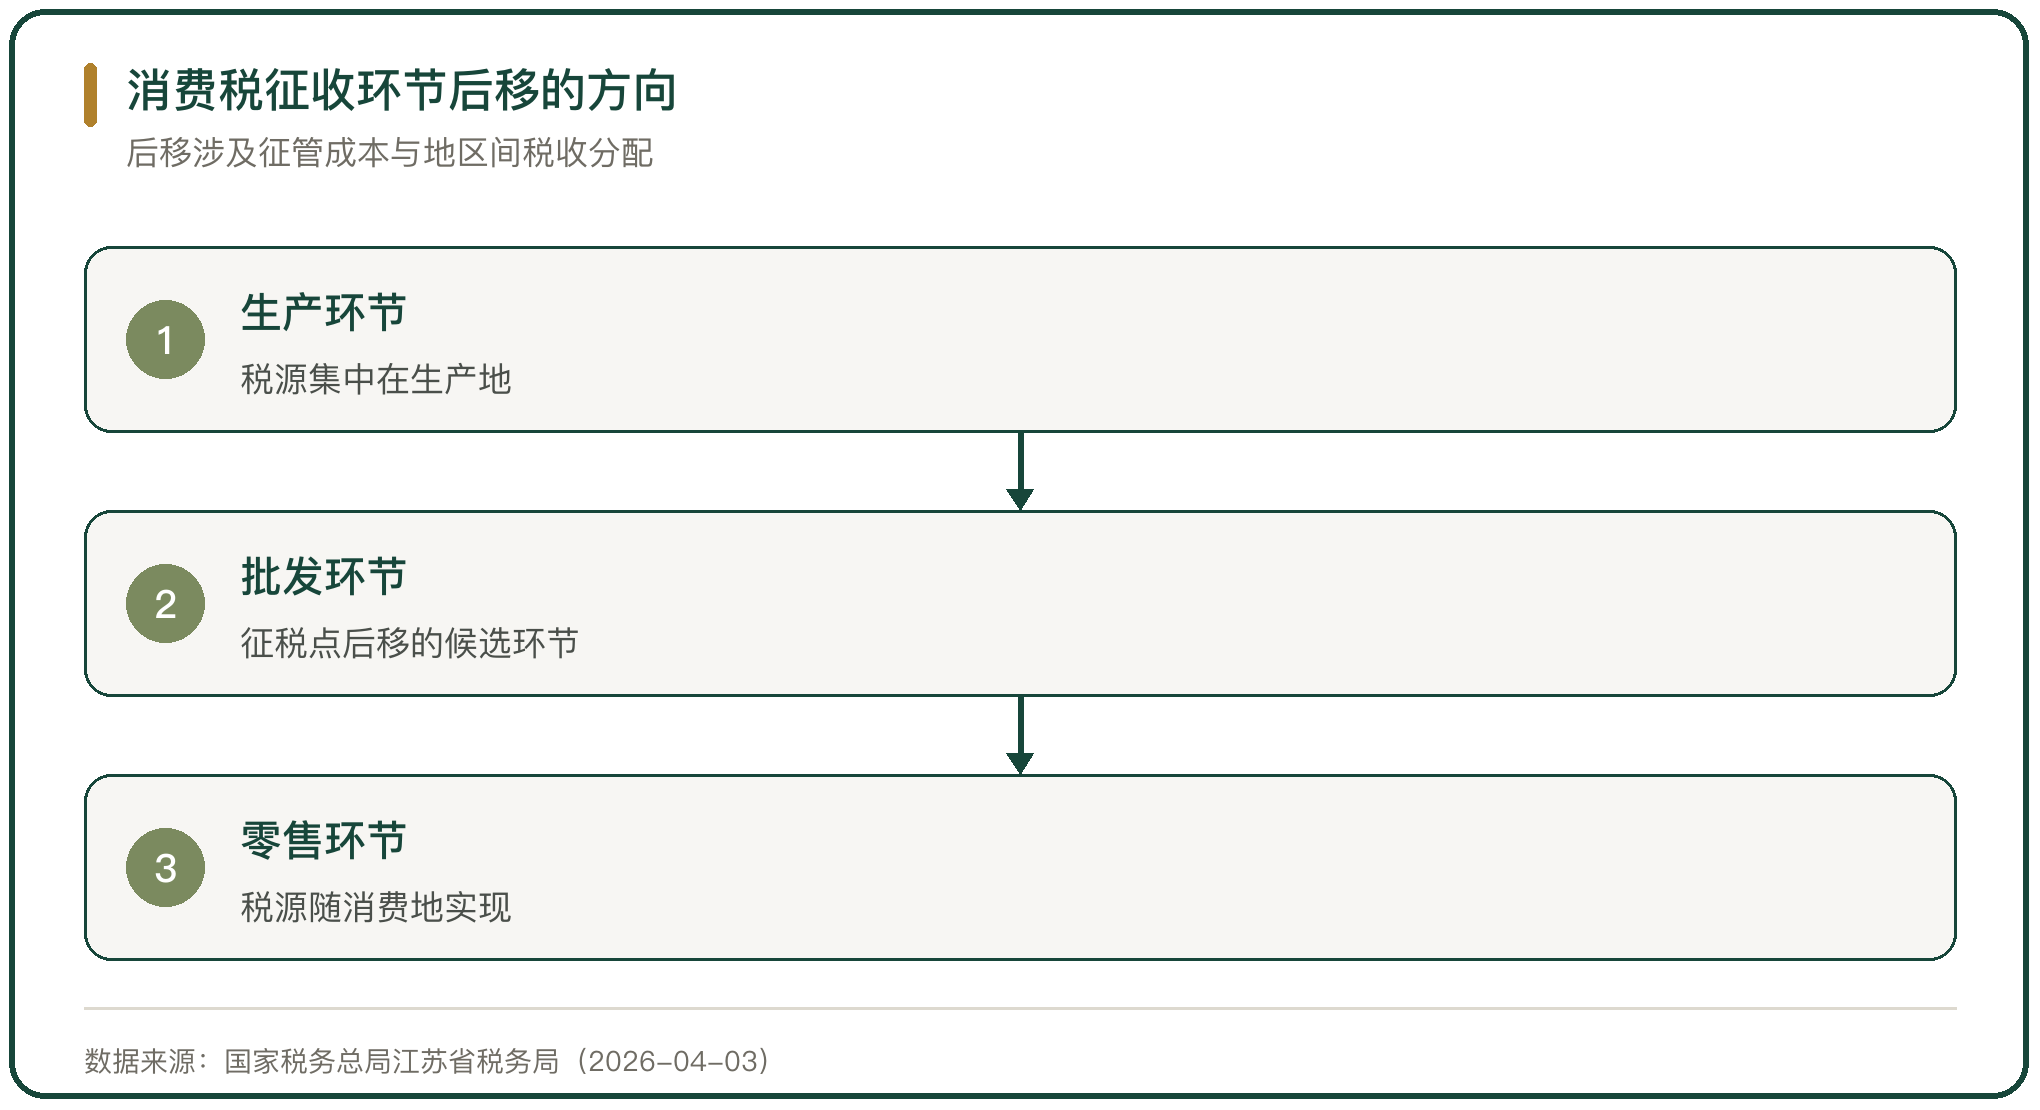
消费税主要在生产环节征收,税源集中在生产地,消费地拿不到这部分税收。征收环节后移指把征税点从生产环节移到批发或零售环节,让税收在消费地实现。
国家税务总局江苏省税务局 2026 年的一则信息提到消费税后移征管机制探索,烟、酒、成品油、小汽车 4 大税目贡献了大部分消费税收入。征收环节后移涉及征管成本与地区间税收分配,落地需要配套的征管能力。
十、税收设计对流通的影响
消费税在生产环节征收,把税收压力集中在生产企业,流通环节主要承担增值税。生产企业为了控制税负,会通过关联交易与定价安排调整计税价格,这也是申报新规要解决的问题。
对流通企业来说,税负的直接影响在增值税的进销匹配与发票管理上。进项发票不足会抬高实际税负,账外经营会带来稽查风险。中国证券报 2026 年 6 月 2 日的报道指出,申报新规把关联销售纳入申报,计税价格的确定方式随之收紧。
11、酒类流通税务的判断
酒类税负的结构是生产环节重、流通环节轻。消费税在生产环节一次性征收,白酒按 20% 加 0.5 元/500 克复合计征,是唯一从价从量并举的酒类;流通环节以 13% 的增值税为主,靠进项抵扣沿环节传递。
2026 年的变化是征管在收紧。申报新规自 2026 年 6 月 1 日起施行,关联销售单位未核定最低计税价格的按出厂价与当月对外销售价格 60% 孰高确定申报计税价格;遵义稽查局对鹏程酒厂追缴税费款、滞纳金与罚款共计 2791.62 万元。判断酒类税务合规的重点,是计税价格的确定与发票链条的完整。



写点看法