

跨境电商平台的竞争格局
关键词 跨境电商平台天猫国际京东国际抖音全球购多多国际市场格局
一、市场规模与增速
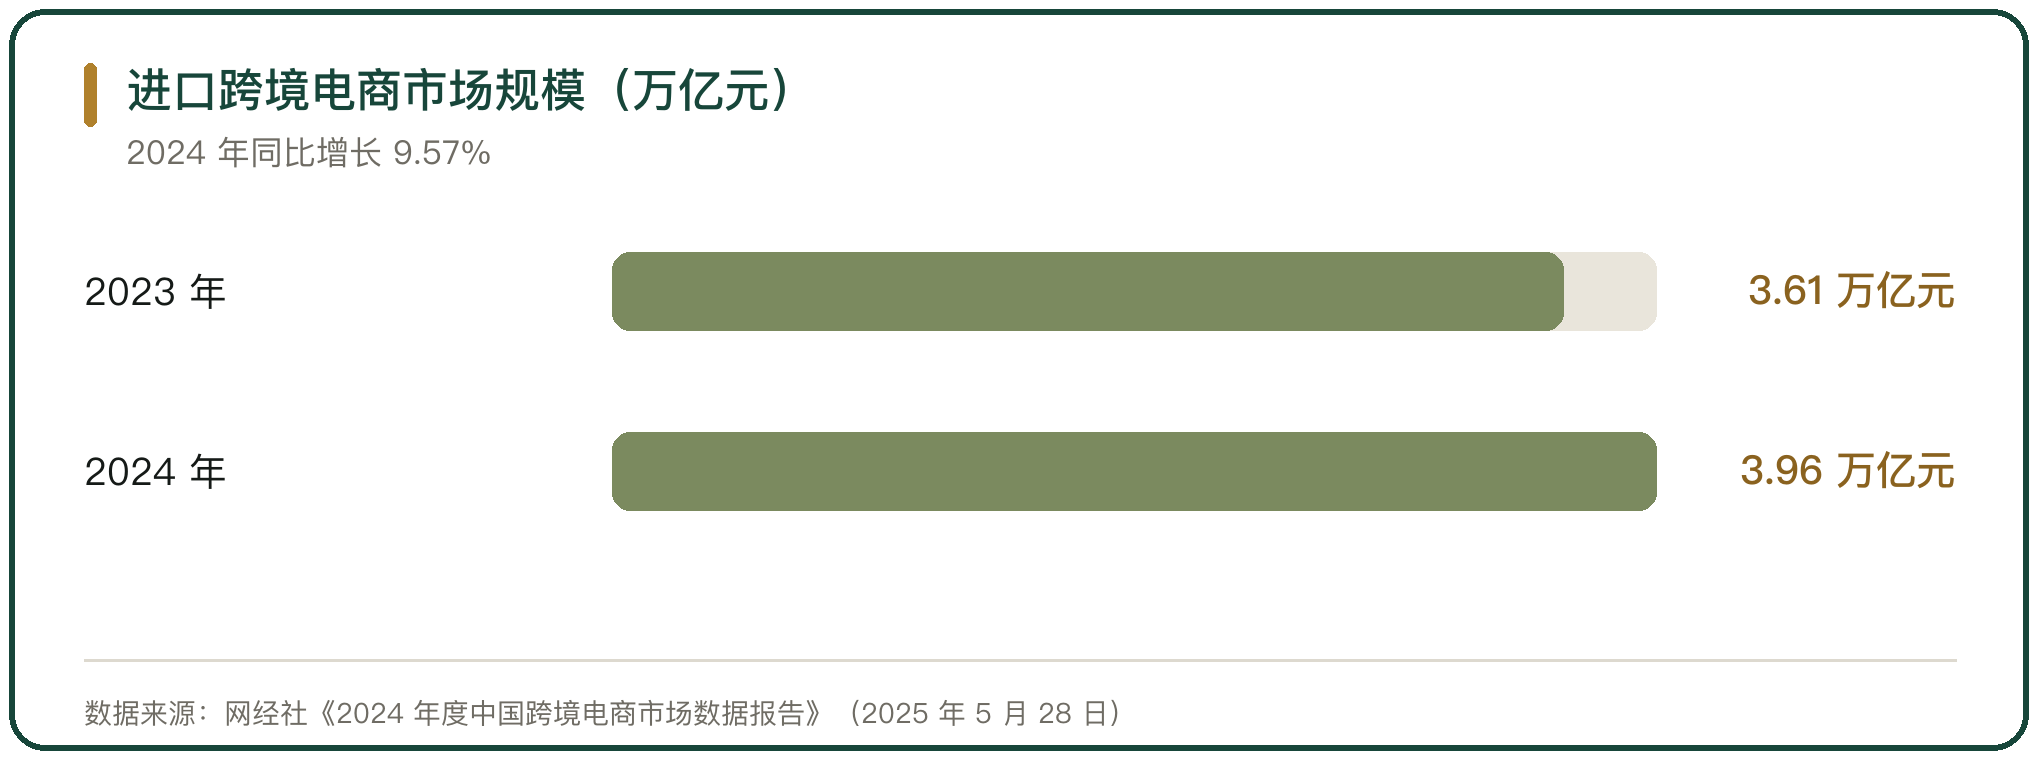
进口跨境电商的盘子还在扩大。2024 年中国进口跨境电商市场规模 3.96 万亿元,较 2023 年的 3.61 万亿元同比增长 9.57%(网经社《2024 年度中国跨境电商市场数据报告》,2025 年 5 月 28 日)。
2025 年进口跨境电商市场规模达 4.32 万亿元,同比增长 9.2%,增速连续两年超过 9%(网经社)。
口径不同的另一组数字来自海关。2025 年中国跨境电商进口 5702 亿元,增长 2.7%;跨境电商进出口总额 2.84 万亿元,增长 4.8%(海关总署)。这一口径只统计跨境电商监管方式下的零售进口,与市场规模的统计范围不同。
二、份额格局
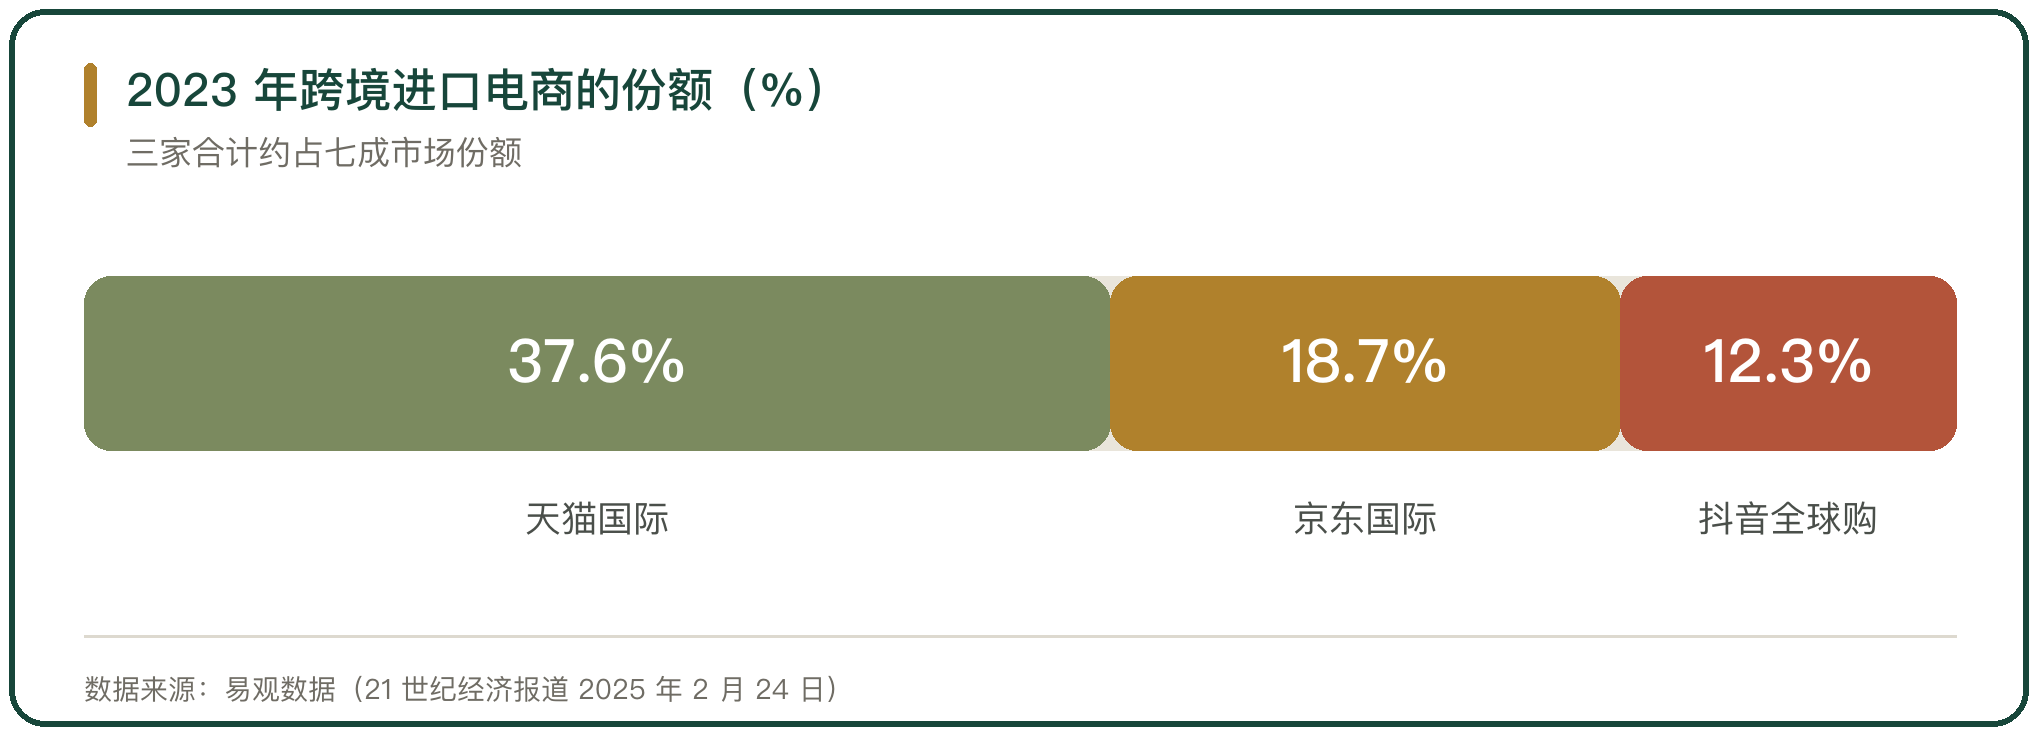
份额集中在头部三家。易观数据显示,2023 年中国跨境进口电商排名前三的平台是天猫国际 37.6%、京东国际 18.7%、抖音全球购 12.3%,三者合计约占 70% 市场份额(易观数据,21 世纪经济报道 2025 年 2 月 24 日)。
头部格局的稳定来自供应链能力。保税仓、海外仓与直采网络需要长期投入,中小平台短期难以复制。
格局的另一个变化来自内容平台。抖音全球购 2021 年才上线,用两年时间进入前三,把竞争从货架拉到了内容。
三、天猫国际的模式
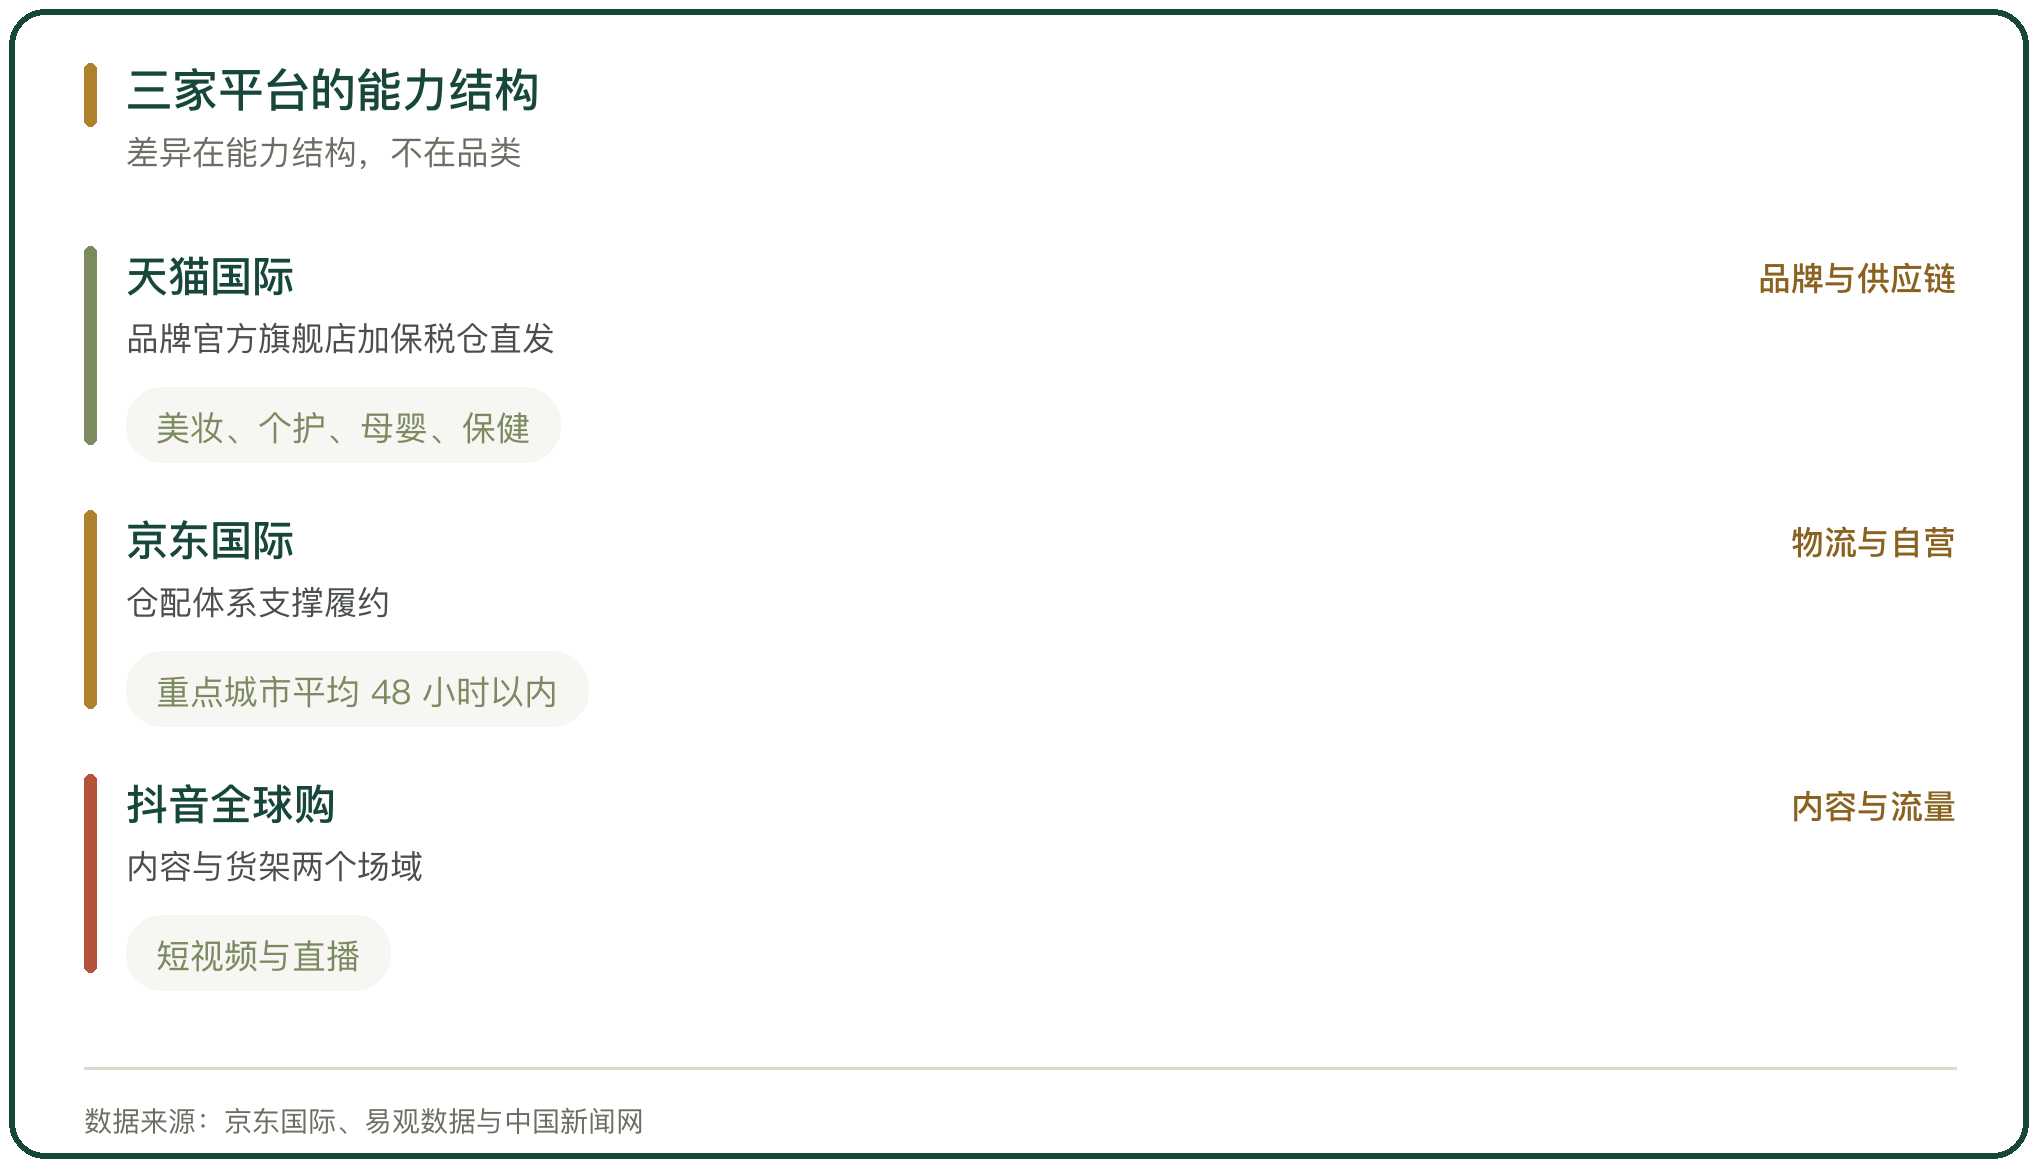
天猫国际走的是品牌官方旗舰店加保税仓直发的路线。海外品牌入驻开店,商品批量进入保税仓,消费者下单后从区内发货,履约只走国内段。
它的品类结构偏中高端。美妆、个护、母婴、保健是主力,海外品牌把天猫国际当作进入中国市场的常规入口。
平台把合规的前置条件做进流程。跨境商品要符合正面清单,要完成商品备案,要具备中文电子标签,这些环节在入仓时就锁定。
四、京东国际的模式
京东国际的差异在物流。依托京东的仓配体系,京东国际在全国重点城市平均履约时效已提升至 48 小时以内;2024 年京东 618 期间,超过 85% 的京东国际自营主推商品支持 211 次日达(京东国际,企业官网发布)。
它的基础设施铺在海外。京东国际已成立欧洲、日本、韩国等三大直采中心,在全球拥有并管理超 120 个保税仓库、直邮仓库、海外仓库等基础设施项目(京东国际,企业官网发布)。
京东国际把服务承诺写进流程。正品鉴别、海外溯源与自营买手网络,是它用来支撑品牌溢价的手段。
五、抖音全球购的模式
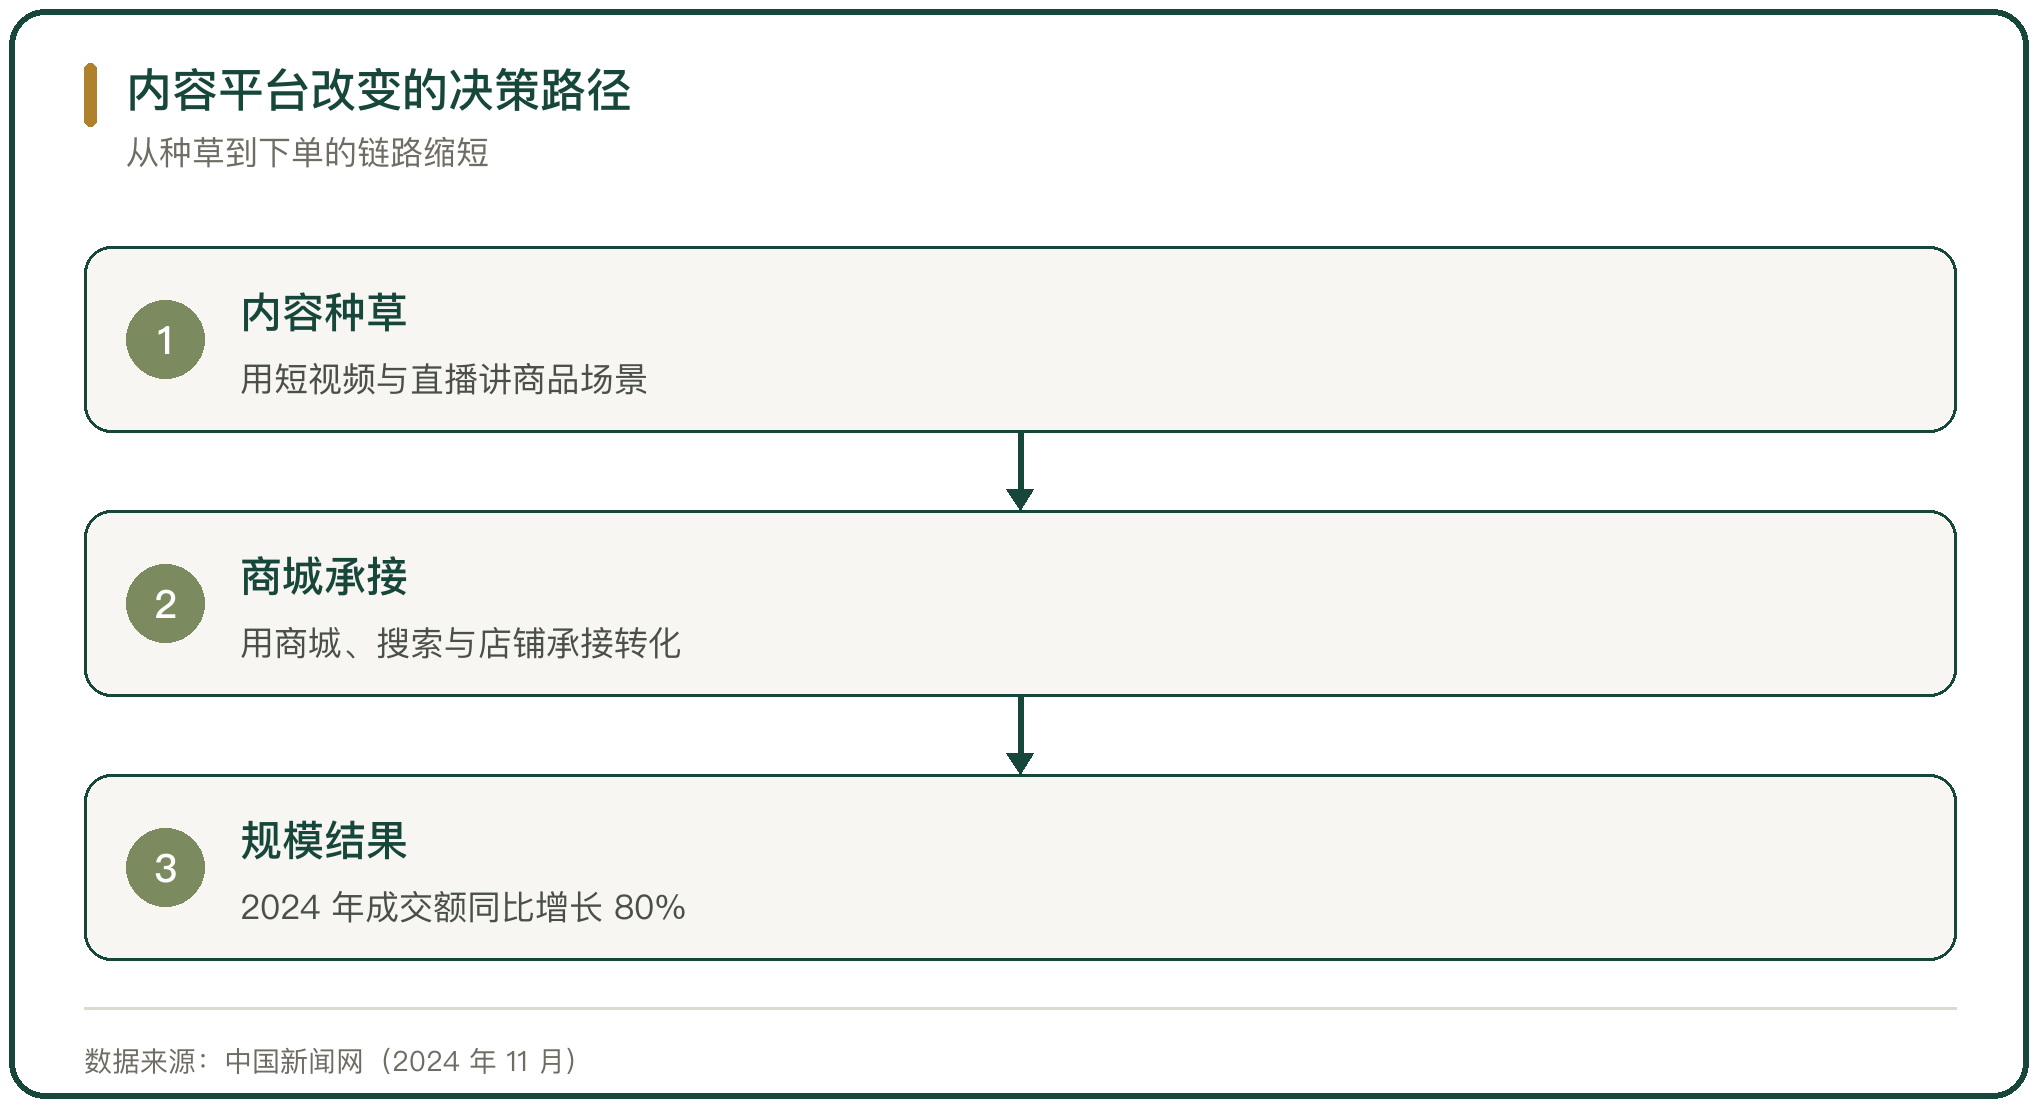
抖音全球购的差异在内容。平台以内容和货架两个场域为核心,通过短视频与直播把商品的场景讲出来,再用商城、搜索与店铺承接转化。
增长的速度可观。2024 年,抖音商城全球购已汇聚超 3000 家全球进口品牌、卖出超 1 亿件进口商品,成交额同比增长 80%;宠物用品、男装、营养膳食、奶粉辅食、箱包等品类增幅最大(中国新闻网,2024 年 11 月)。
内容平台把海淘的决策路径改了。从种草到下单的链路缩短,消费者对品牌与品类的认知在内容里完成。
六、拼多多的补位
拼多多进入得晚,补位的方式是开放。2025 年,拼多多宣布旗下多多国际全面招募海淘商家入驻,向生活或来往境外有便利条件的境内个人开放海淘个人店入驻,不收取入驻费用与入驻保证金(21 世纪经济报道,2025 年 2 月 24 日)。
拼多多的短板在信任基础。平台过去以白牌商家为主,与海淘强调的品牌信任与品质保障存在差异,用户群体对价格更敏感(21 世纪经济报道,2025 年 2 月 24 日)。
补位能否成立,取决于平台能不能把溯源与检验机制补齐,把真海外货的信任建立起来。
七、垂直平台的退场
独立运营的垂直平台大多已经退场。考拉海购 App 的 iOS 版下架时间是 2025 年 3 月 31 日,安卓版也在小米应用商店、vivo 应用商店、应用宝等平台下架;其官网与客服系统均无法正常使用(网经社,2025 年 5 月)。
考拉的经历有参照意义。2019 年上半年,网易考拉以 27.7% 的市场份额位居跨境电商榜首;当年 9 月,阿里巴巴以 20 亿美元全资收购考拉(网经社,2025 年 5 月)。
外资平台也在收缩。亚马逊中国电脑端服务自 2024 年 1 月 27 日起关闭,不再提供购物服务,转由新版亚马逊购物 App 与微信小程序承接(艾瑞网,2024 年 1 月)。
八、竞争的分水岭
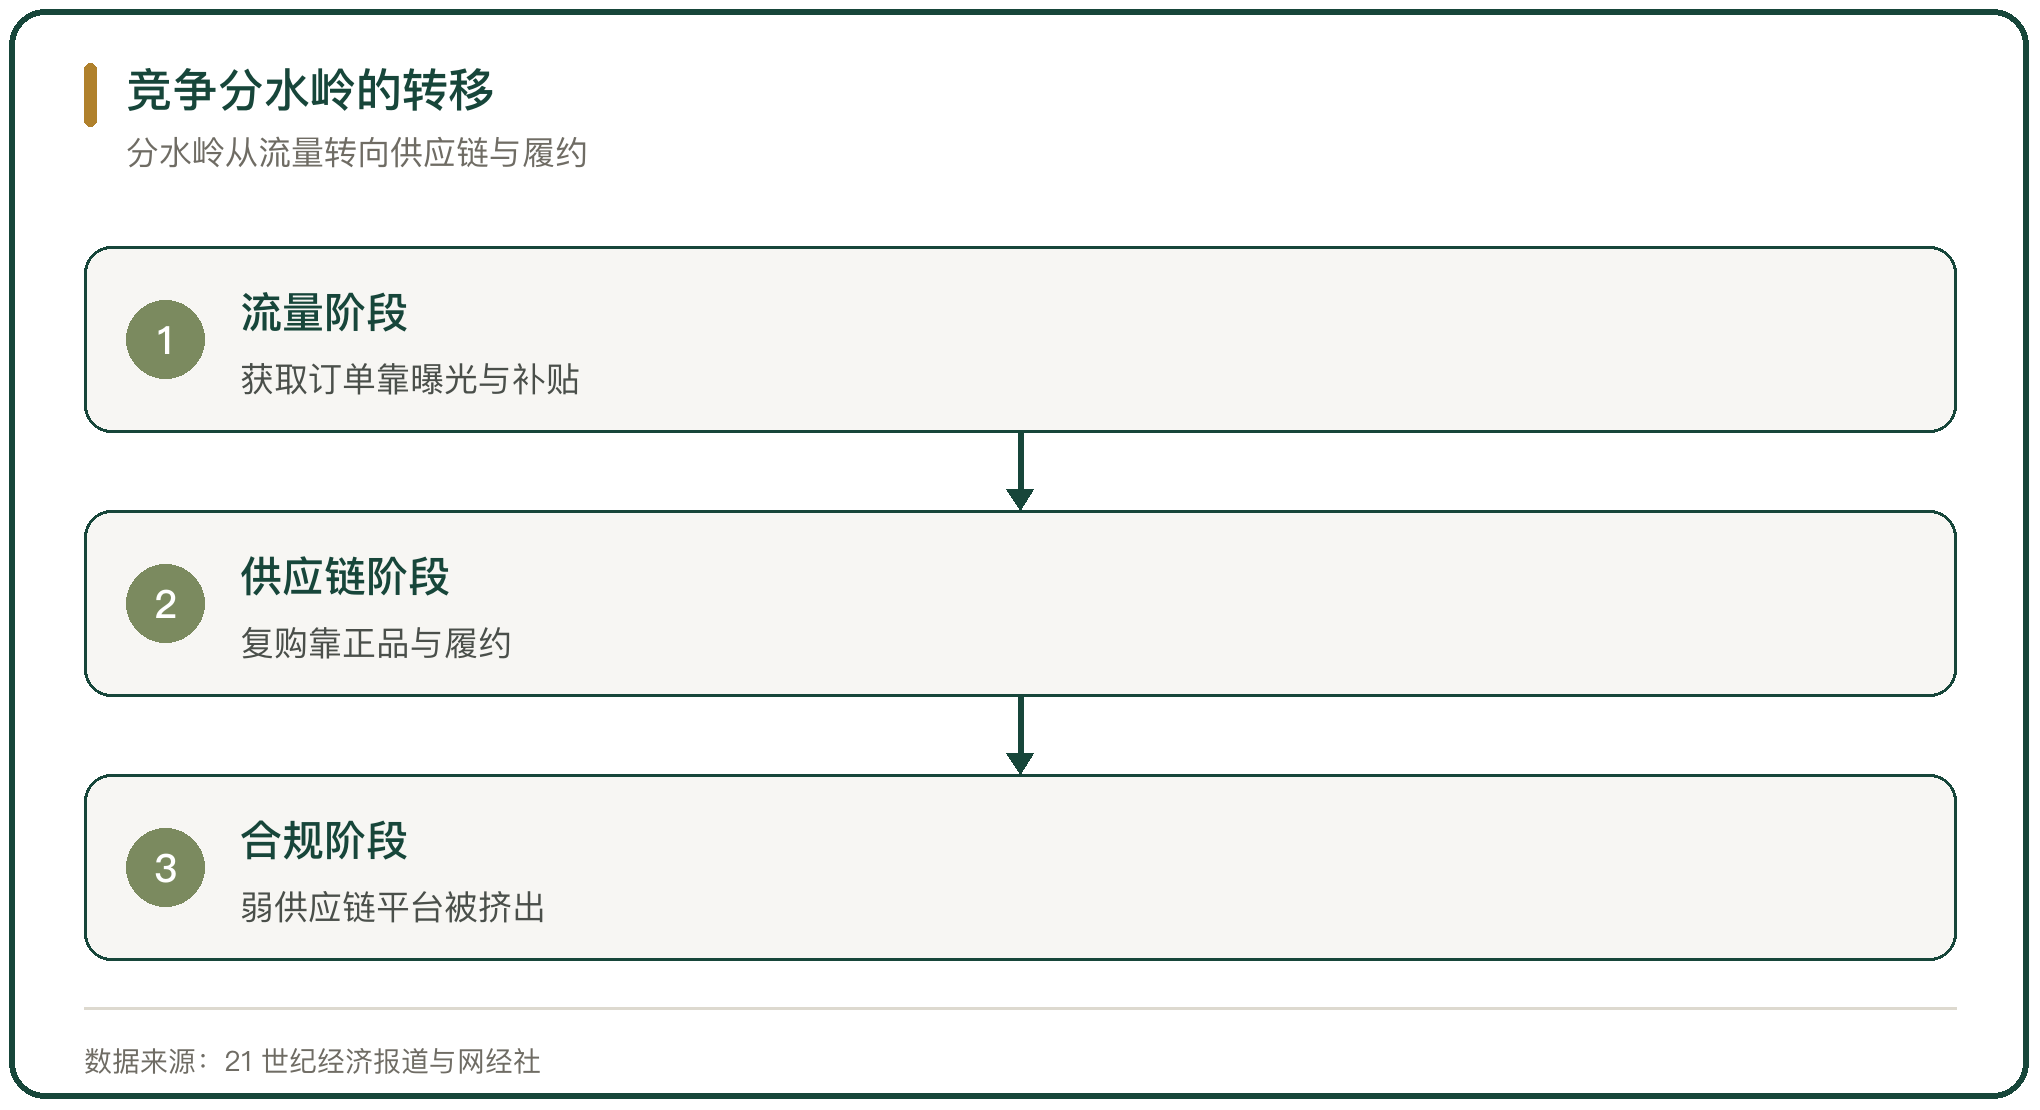
竞争的分水岭从流量转向供应链与履约。流量能带来订单,但决定复购的是商品能不能按承诺送达、出问题能不能退。
基础设施的投入决定履约上限。头部平台把资金投向保税仓、海外仓与直采网络,这些资产同时支撑正品与时效。
独立平台的处境说明这一点。缺少供应链与履约能力的平台,在低价竞争与合规成本上升的双重压力下,很难维持。
九、品类结构与消费人群
进口消费的品类结构相对稳定。美妆护肤、个人护理、营养保健、母婴、食品饮料是过去 1 年消费者购买进口商品的主力品类(京东国际、尼尔森 IQ《2024 年中国跨境进口消费趋势白皮书》)。
消费者对跨境电商平台的信任度在提高。超过 80% 的消费者对购买进口商品感兴趣;从 2017 年至 2023 年,中国跨境进口电商平台使用人数以近 20% 的增速逐年攀升,2023 年达到 1.88 亿人(京东国际、尼尔森 IQ《2024 年中国跨境进口消费趋势白皮书》)。
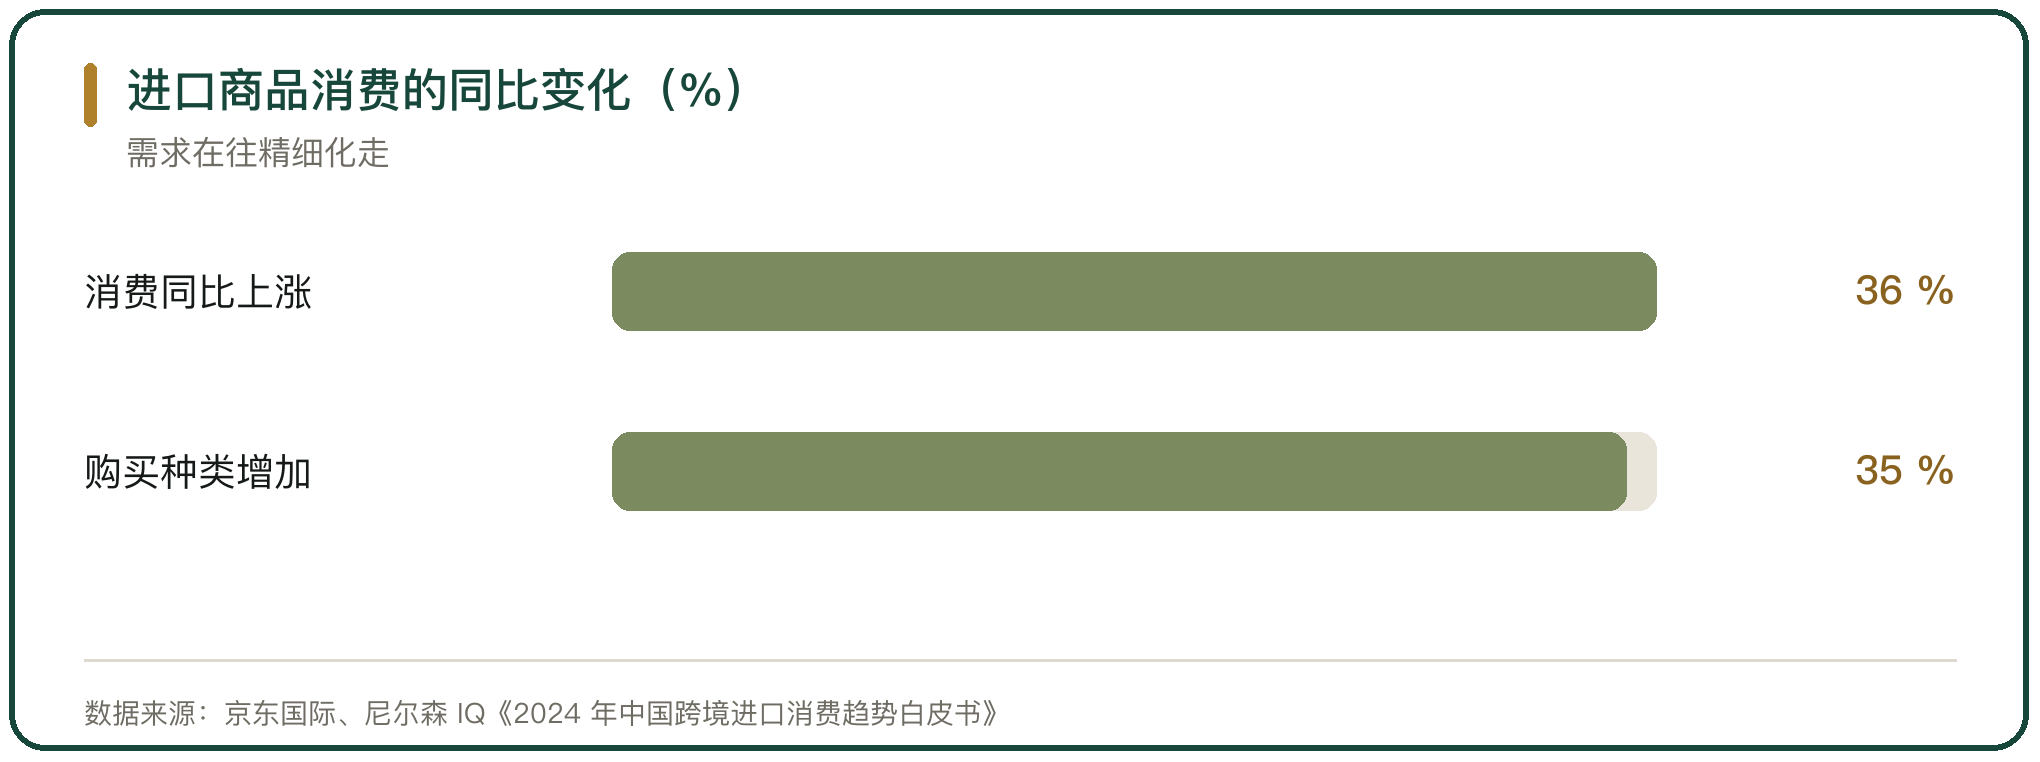
需求在往精细化走。近 1 年来,36% 的消费者进口商品消费同比上涨,35% 的消费者购买进口商品种类有所增加(京东国际、尼尔森 IQ《2024 年中国跨境进口消费趋势白皮书》)。
十、竞争格局的判断
进口跨境电商的竞争格局已经收敛。天猫国际、京东国际、抖音全球购三家占据约 70% 份额,各自用旗舰店、物流与内容筑起差异。
竞争的核心变量是供应链。保税仓、海外仓、直采中心与履约时效,决定平台能不能同时满足正品与速度。
格局的下一段由两件事推动,一是内容平台把决策链路缩短,二是合规成本把弱供应链的平台挤出市场。独立运营的老平台批量退场,是这两股力量共同作用的结果。



写点看法