农产品流通研究|一、渠道与业态 | 3、线上与新渠道| 10 社区团购与即时零售 |
慕飞鸿 · 农产品流通行业研究 · 渠道端·全品类·平台企业
社区团购与即时零售的供给、履约与用户正在互相借用,两类模式在城区与县域各有短板。融合已经发生,推进速度却受单位履约成本与监管归属两处制约。
关键词 社区团购即时零售模式融合前置仓自提点税务架构监管归属
关键数据
多多买菜的成交额规模
3000亿元(2025 年 11 月下旬,接近)
美团优选退出后,多多买菜承接了大量供应商与仓储资源,成交额超过上一年多多买菜与美团优选之和。证券时报(2025-12)
多多买菜的自提点规模
200万个(超)
进入全国 70% 的行政村;东北某县城半径两公里范围内有超过 10 个团点。界面新闻(2025-12)
美团优选的撤仓时间
15日(2025 年 12 月)
美团优选 2025 年 12 月 15 日全国撤仓,此前 6 月已关闭大部分省区业务,仅保留广东、浙江部分服务。界面新闻(2025-12)
即时零售 APP 的月活跃用户规模
5.51亿(2025 年 5 月)
同期外卖骑手总数超过 1400 万人;行业统计显示 2025 年即时零售市场规模预计达 9714 亿元、单日峰值订单突破 2 亿单。新华社(2025-12-30)
京东拼拼覆盖的省份数量
4个(2025 年)
京东旗下社区团购业务京东拼拼 2025 年重启,覆盖北京、河北、江苏、安徽等地。证券时报(2025-12)
一、两类模式的供给重叠
社区团购与即时零售的货源正在走向同一批供应商。社区团购的主角是生鲜与日用品,靠产地直发与中心仓分拣;即时零售的供给来自本地门店,平台接入商超与便利店的库存。
两条线都在做自有品牌。兴盛优选的兴盛生活家把价格做到比同类低 10% 到 20%,京东拼拼把七鲜、京鲜坊、京悦摆进门店,并且与京东折扣超市共用仓配。货源与仓配的复用,是融合最先发生的地方。
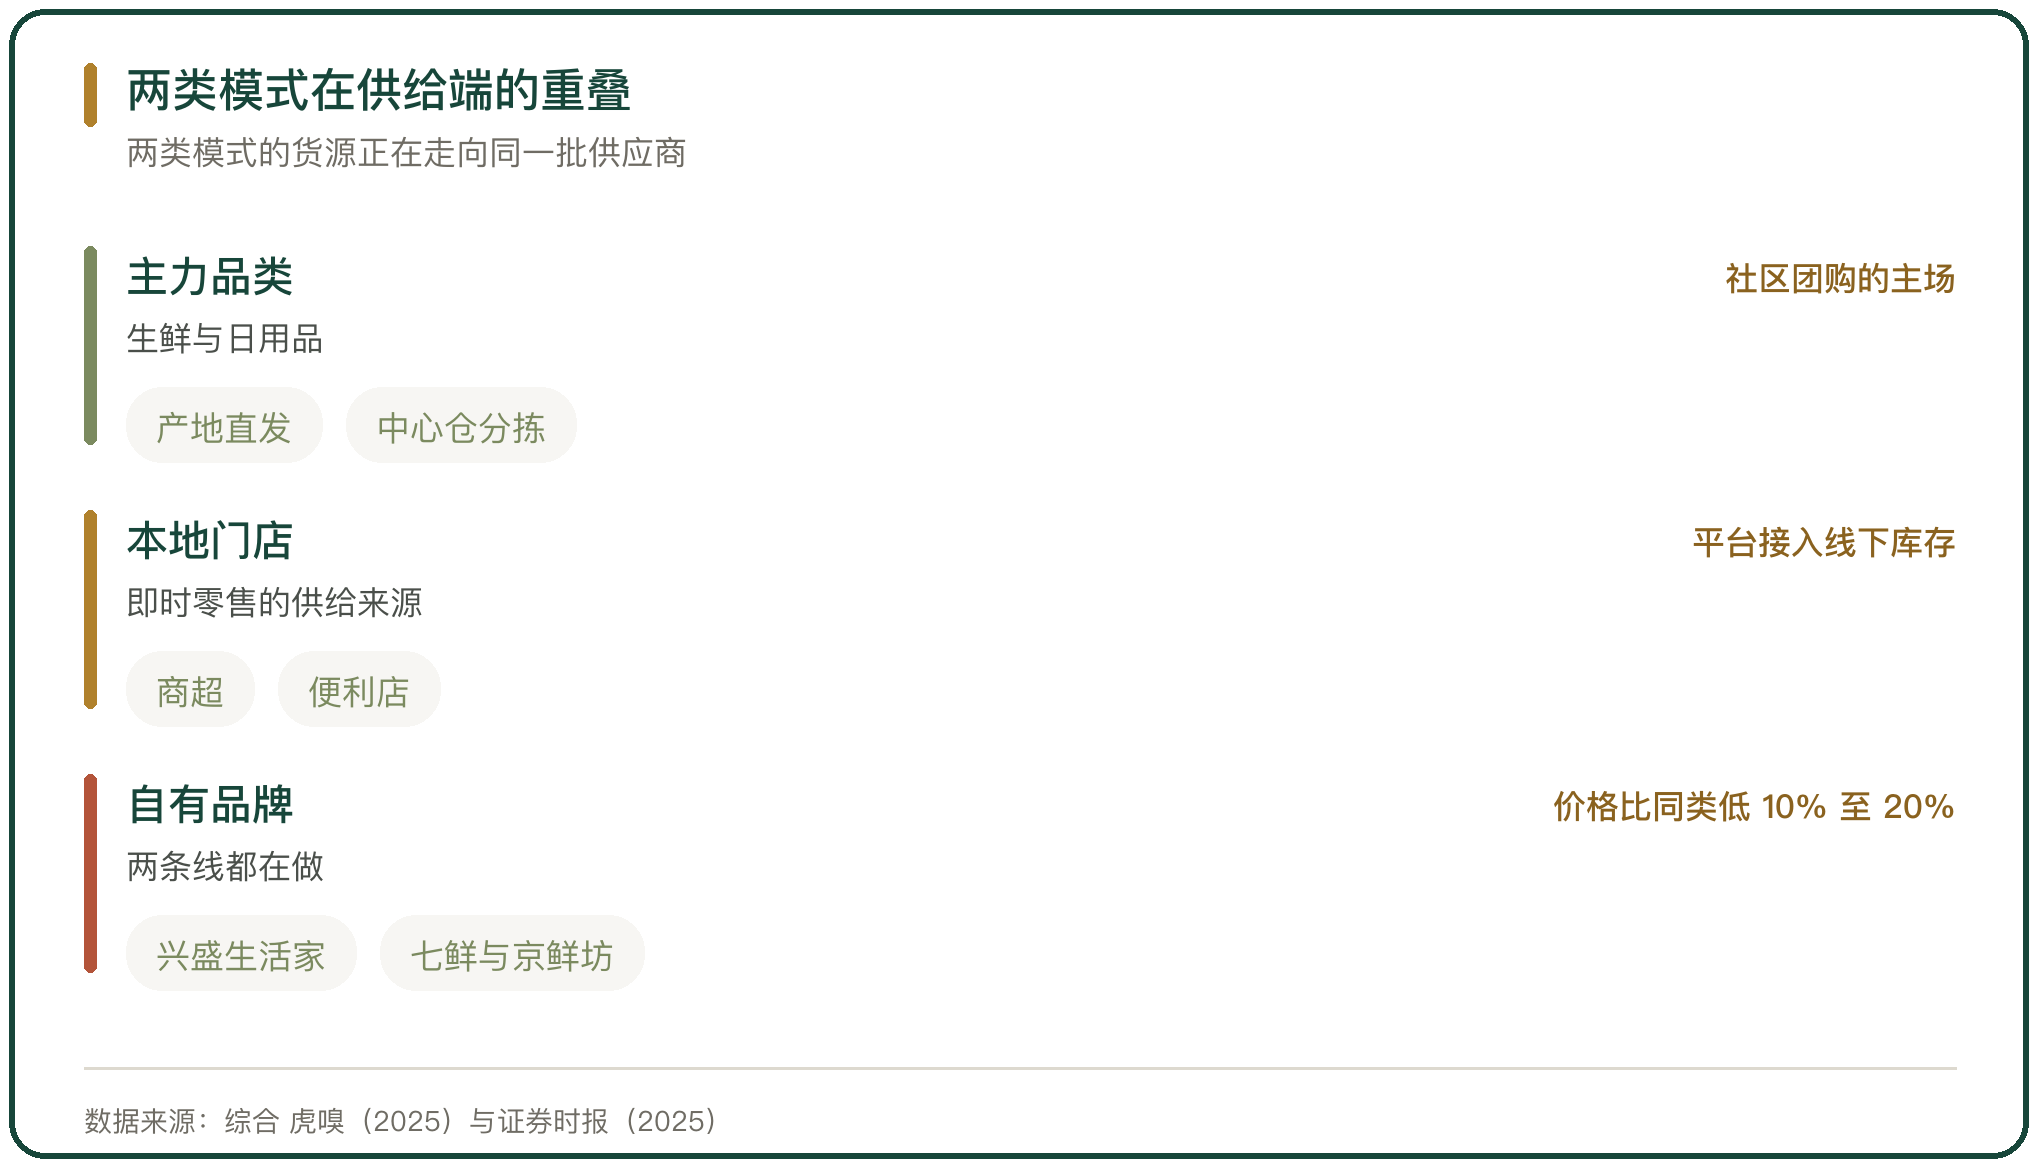
图 1 两类模式在供给端的重叠
二、履约网络的复用
两类模式的履约基础设施可以互换。美团闪购的运力来自外卖骑手网络,社区团购用的是中心仓加网格站加团点司机的三段式,末端靠带车兼职司机。
即时零售的前置仓与社区团购的自提点,在同一个小区里经常同时存在。同一批门店与同一批骑手,可以同时服务次日自提与 30 分钟送达两种时效,履约网络因此有了复用的空间。
三、用户的重合与差异
两类模式的用户在城区高度重合,在县域则明显错开。
即时零售的需求集中在 30 分钟这个时效区间,客单价相对高;社区团购的需求是次日自提,客单价低、频次高。城区用户两边都用,县域用户更多用社区团购。三四线甚至更低线的城市,闪购与即时零售的需求有限,服装、数码等品类的品牌供给下不来,即时零售只能服务特定人群。
四、融合的三种形态
融合已经出现三种形态。
一种是前置仓兼作自提点,仓与点共用一套场地与一套人;一种是线下门店兼作即时零售的库存节点,门店把货架接入线上;第三种是自提点承接急单,用团点做末端配送的起点。三种形态都靠复用现成的场地与运力,增量投入有限。
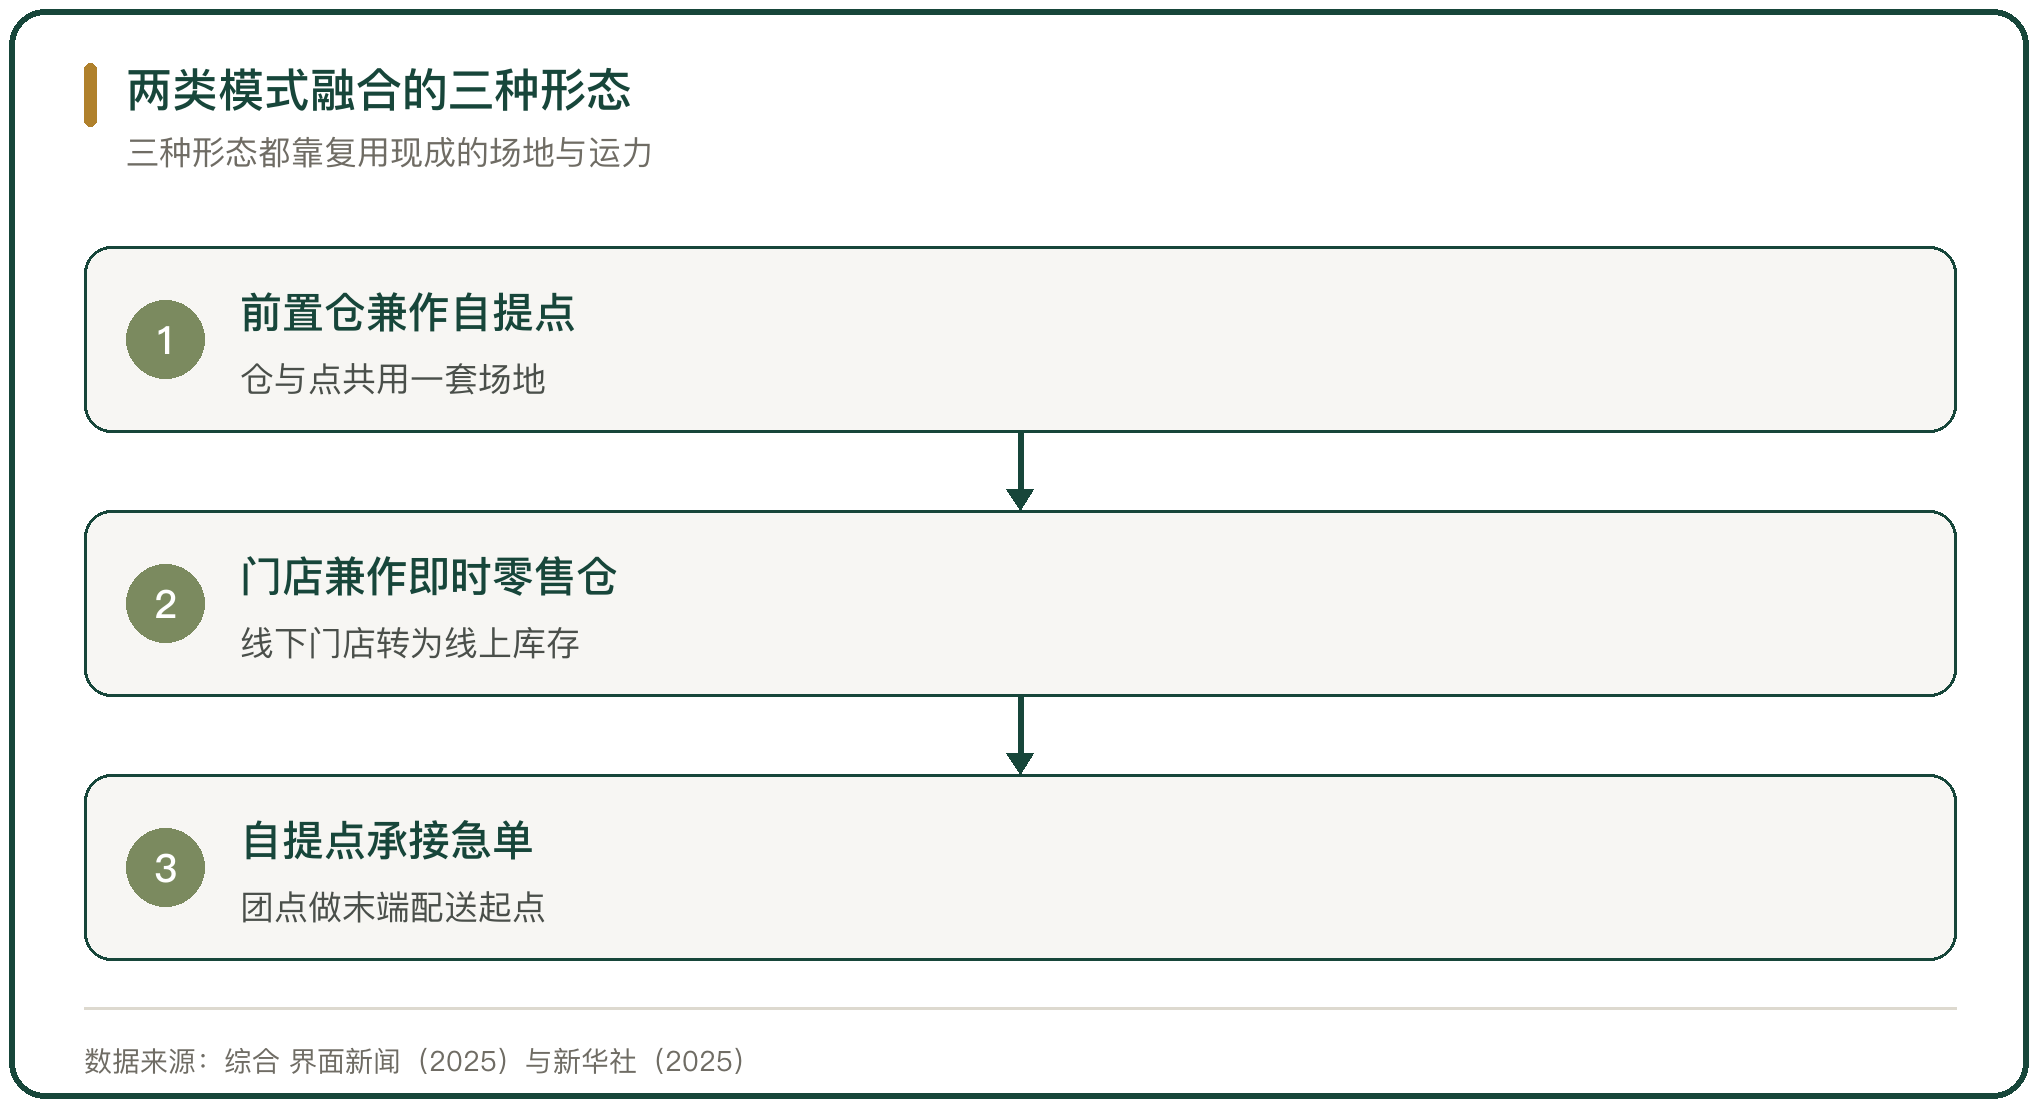
图 2 两类模式融合的三种形态
五、融合后的税务架构
融合之后,同一笔交易会同时落到三个主体上。
平台要按《互联网平台企业涉税信息报送规定》按季报送平台内经营者和从业人员的身份信息与上季度收入信息;团长与自提点拿到的佣金,按身份分别归入经营所得或劳务报酬;供应商这一端涉及发票与增值税,自产农产品免征增值税。三个主体各有纳税义务,报送义务集中在平台。
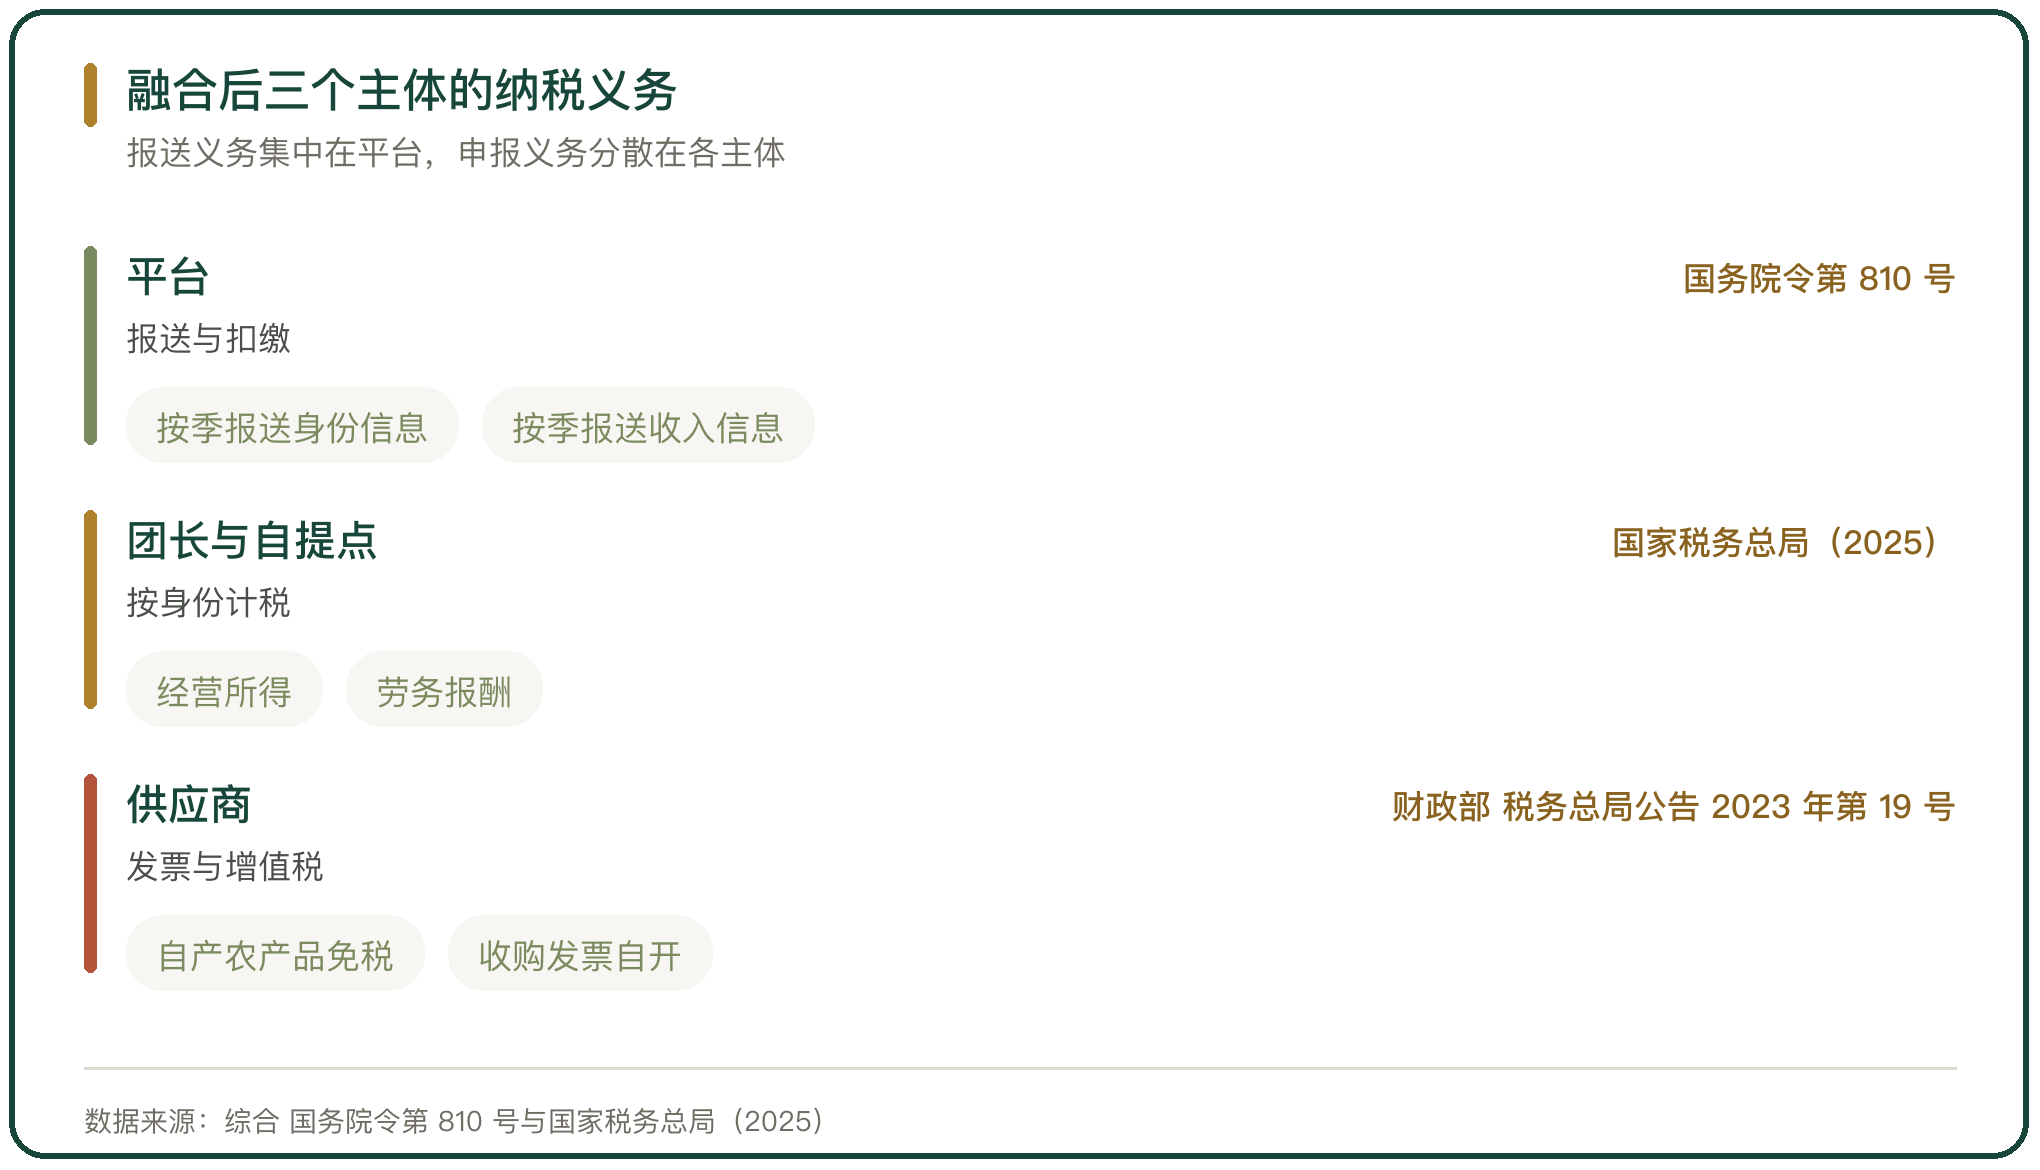
图 3 融合后三个主体的纳税义务
六、融合后的监管归属
监管归属在融合之后变得复杂。社区团购的自提点由市场监管部门按食品销售环节监管,即时零售的门店按入网食品经营者监管,两者的规则不完全一样。
平台这一端的责任在《中华人民共和国电子商务法》第三十八条里写得明确,对关系消费者生命健康的商品或者服务,平台对资质资格未尽到审核义务、造成消费者损害的,依法承担相应的责任。业务融合之后,一个自提点同时承接两种订单,资质核验按哪一套标准走,没有统一口径。
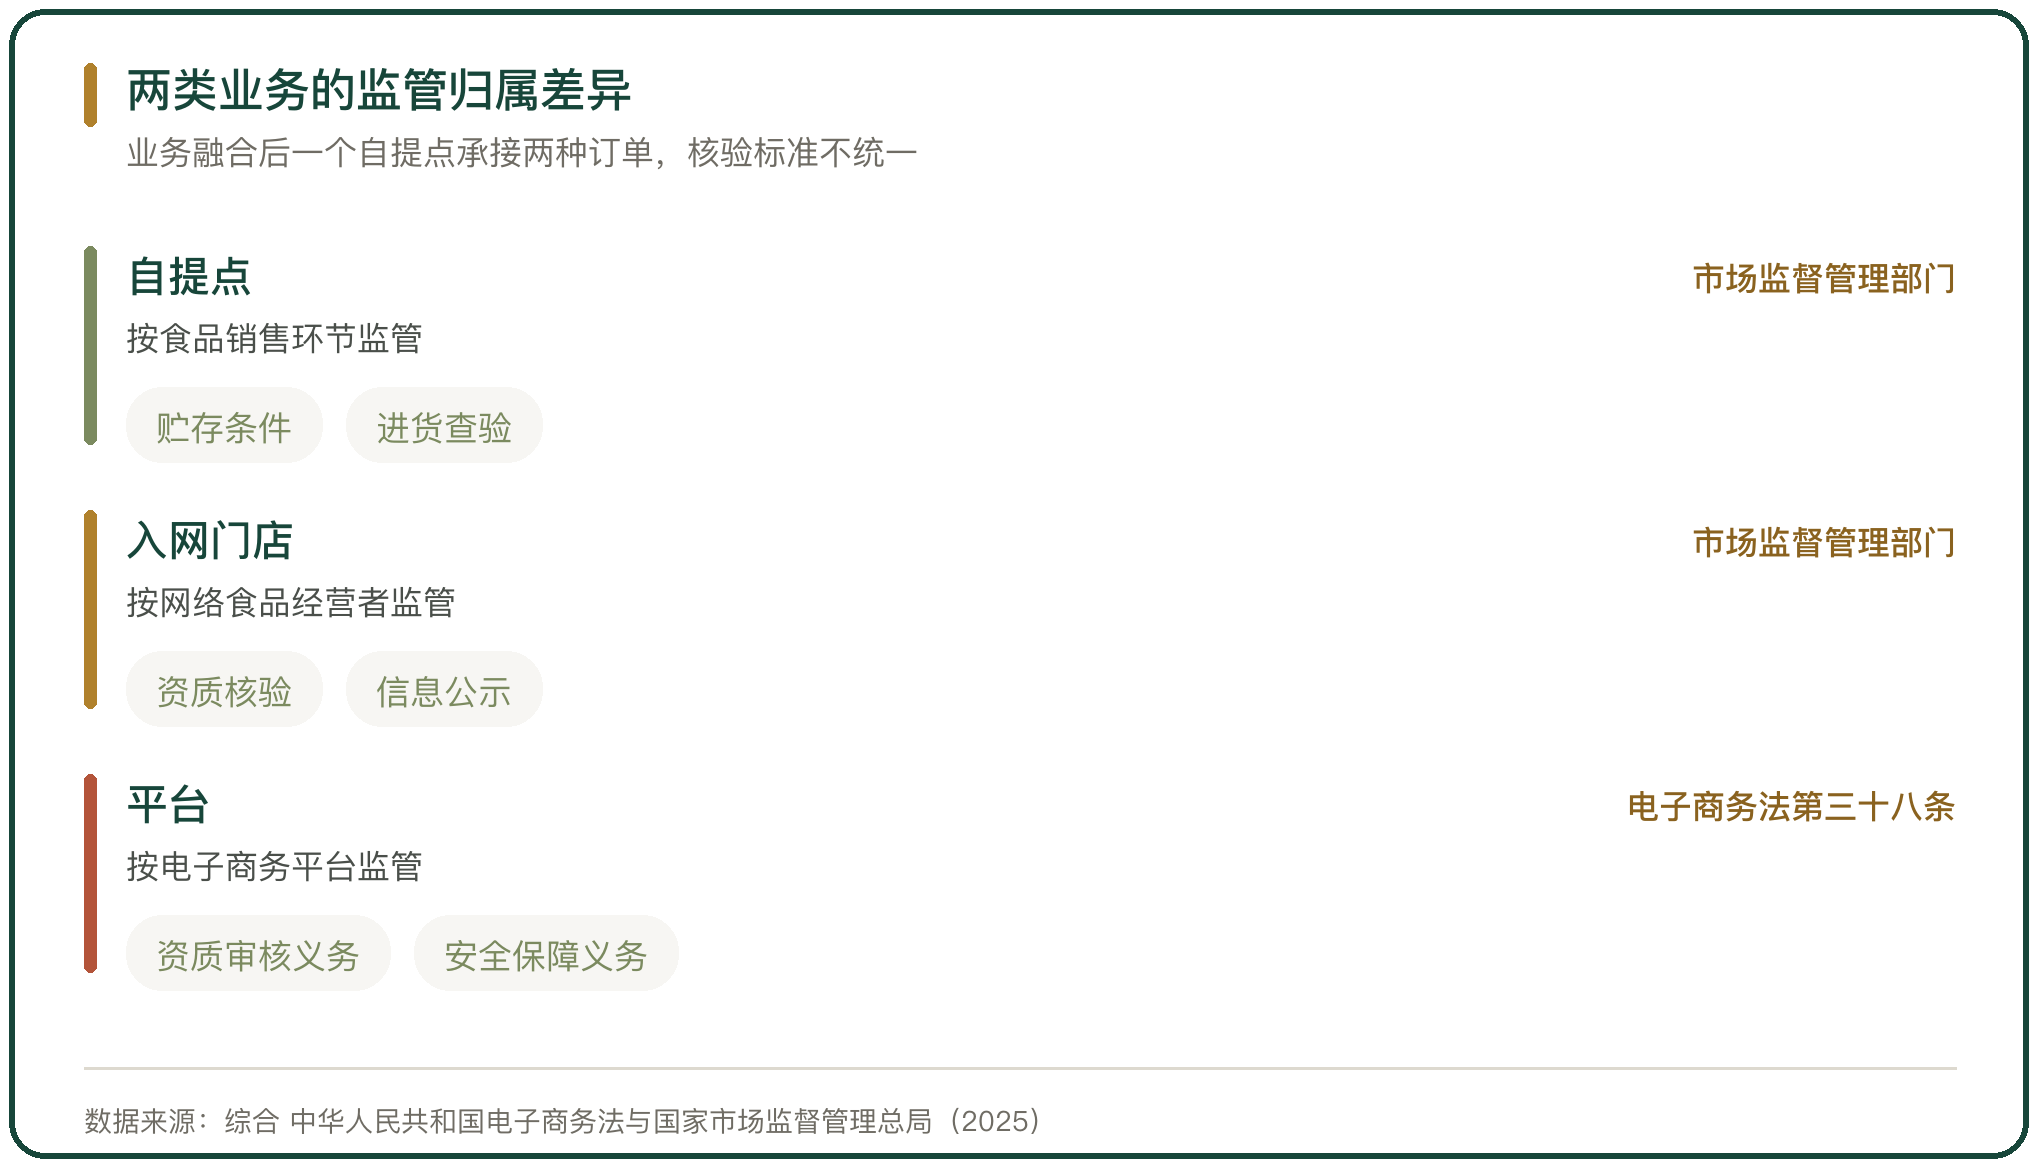
图 4 两类业务的监管归属差异
七、融合趋势的约束条件
融合的约束有两处。
一处是成本。社区团购的单店模型要求毛利维持在 20% 左右,履约成本还要占去 10%;即时零售的补贴一旦退坡,客单价必须自己立住。两类业务的成本结构不同,合在一起做,亏损的业务会拖住盈利的业务。
另一处是主体。社区团购的经营主体多是小微与个体,即时零售的供给方是能开发票的门店,两类主体的税务处理方式不同。
八、模式融合的边界
融合的边界由供给密度决定。城市里门店密集、骑手密集,即时零售的单位成本低,社区团购的优势被压缩;县域与乡镇的门店稀疏、时效要求低,社区团购的自提模式更划算。
多多买菜在美团优选退场后承接了大量供应商与仓储资源,京东拼拼则从京冀苏皖起步继续拓店。融合的推进速度,取决于哪一端能把单位履约成本压得更低。
社区团购与即时零售的融合,最先发生在供给与履约两端。货源上,兴盛优选的兴盛生活家把自有品牌价格做到比同类低 10% 到 20%,京东拼拼把七鲜、京鲜坊摆进门店并与折扣超市共用仓配。履约上,美团闪购 2025 年 7 月的日订单峰值超过 1.5 亿单、平均送达 34 分钟,社区团购则用中心仓加网格站加团点司机的三段式,末端靠带车兼职。用户这一端,新华社 2025 年 12 月的数据显示即时零售 APP 的月活跃用户规模达到 5.51 亿、外卖骑手总数超过 1400 万人,两类模式在城区高度重合、在县域错开。美团优选 2025 年 12 月 15 日全国撤仓,多多买菜在 2025 年 11 月下旬的成交额接近 3000 亿元、自提点超过 200 万个并进入全国 70% 的行政村,京东拼拼从 4 个省份起步继续拓店。税务架构上,平台按季报送经营者与从业人员信息,团长与自提点按身份分别计税;监管归属上,自提点与门店适用两套规则,业务融合后按哪一套走没有统一口径。融合的推进速度取决于单位履约成本能压到多低。
行内实情
融合的说法被用于融资叙事,实际是社区团购收缩后的退路
融合过程中两套系统并存,库存和损耗管理失控,账面被人为调平
相关问题
社区团购与即时零售为什么能融合。
因为供给、履约与用户三端都有复用的空间。货源上,兴盛优选的兴盛生活家与京东拼拼的七鲜、京鲜坊都在做自有品牌;履约上,前置仓可以兼作自提点,门店可以兼作即时零售的库存节点;用户上,城区用户两边都用,县域用户更多用社区团购。场地、货与人是同一批,增量投入有限。
融合之后监管按哪一套走。
两套规则并行。社区团购的自提点由市场监管部门按食品销售环节监管,即时零售的门店按入网食品经营者监管,两者在资质核验与信息公示上的要求不完全一样。《中华人民共和国电子商务法》第三十八条对关系消费者生命健康的商品或者服务,规定了平台的资质审核义务与安全保障义务。一个自提点同时承接两种订单时,按哪一套标准核验没有统一口径。
融合的推进速度受什么制约。
受单位履约成本制约。城市里门店密集、骑手密集,即时零售的单位成本低;县域与乡镇的门店稀疏、时效要求低,社区团购的自提模式更划算。社区团购的单店模型要求毛利维持在 20% 左右,履约成本还要占去 10%,两类业务的成本结构不同,合在一起做,亏损的业务会拖住盈利的业务。
名词解释
履约成本:完成一笔订单所发生的仓储、分拣、配送等全部成本。
前置仓:靠近消费者、用于快速履约的小型仓储节点。
产地直发:产地收货后不经批发市场、直接发给销地或消费者的流通方式。
社区团购:以社区为单位集中下单、次日自提的零售模式。
即时零售:线上下单、就近门店履约并在数十分钟内送达的零售形态。





写点看法