

猪肉零售渠道的结构变化
关键词 猪肉零售渠道农贸市场冷鲜肉社区品牌店即时零售渠道配置
一、猪肉零售渠道的整体格局
猪肉从屠宰厂出来到消费者手里,走的路径不止一条。农贸市场、商超、社区品牌店、线上平台与餐饮加工企业各自承担一段零售职能,每条路径对应的冷链、账期与损耗不同。
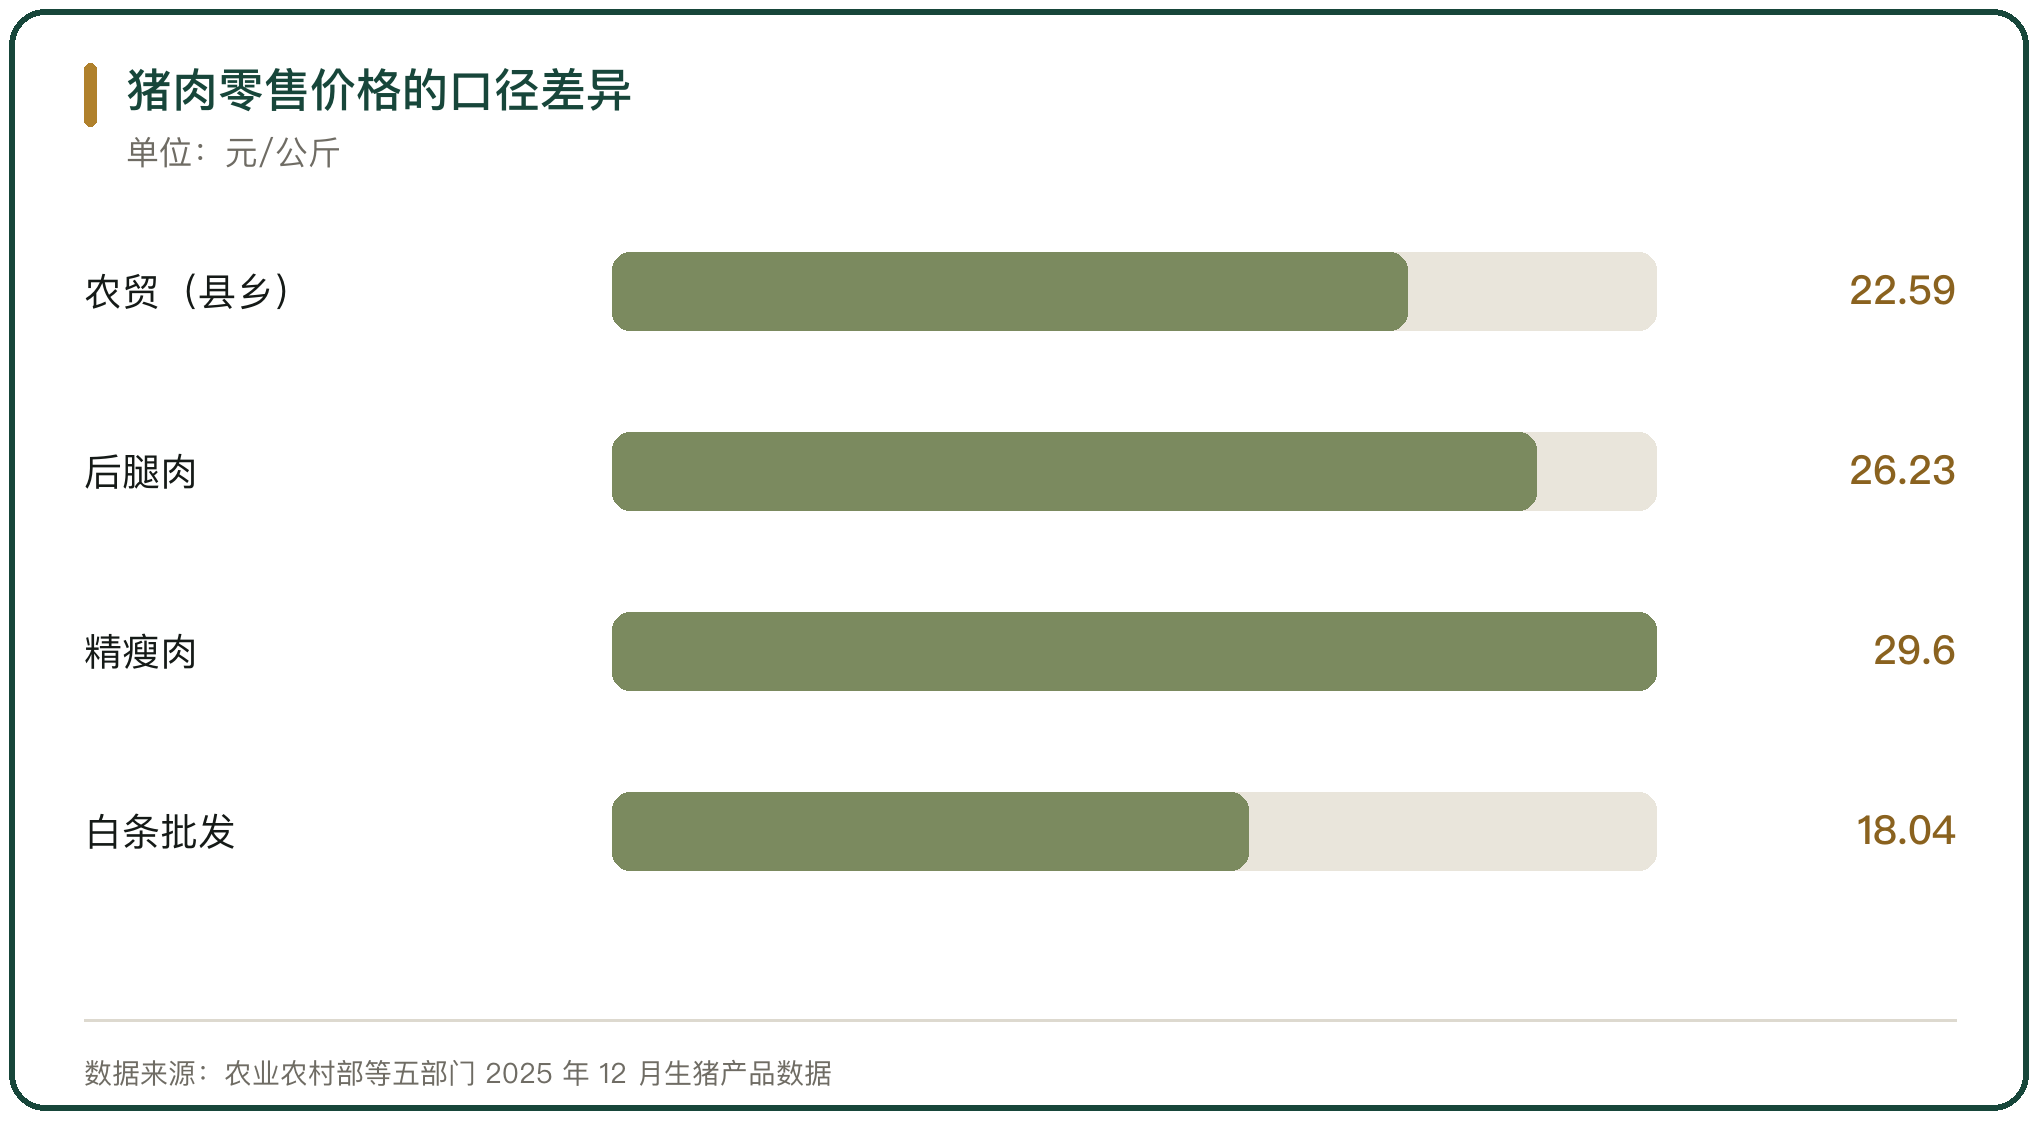
零售渠道的份额由消费习惯与冷链条件共同决定。农业农村部等五部门联合发布的 2025 年 12 月生猪产品数据里,36 个大中城市猪肉(精瘦肉)零售价格 29.60 元/公斤,后腿肉 26.23 元/公斤,县乡集贸市场猪肉零售价格 22.59 元/公斤。三个口径对应的部位与门店成本不同,价差里含部位差异,也含渠道差异。
二、农贸市场在猪肉零售里的位置
农贸市场是猪肉零售的传统主渠道,摊位按部位分割、按天进货,价格随批发价当日调整。摊主的成本结构里租金、人工与冷链设备折旧是固定的,销量下滑时单位成本上升。
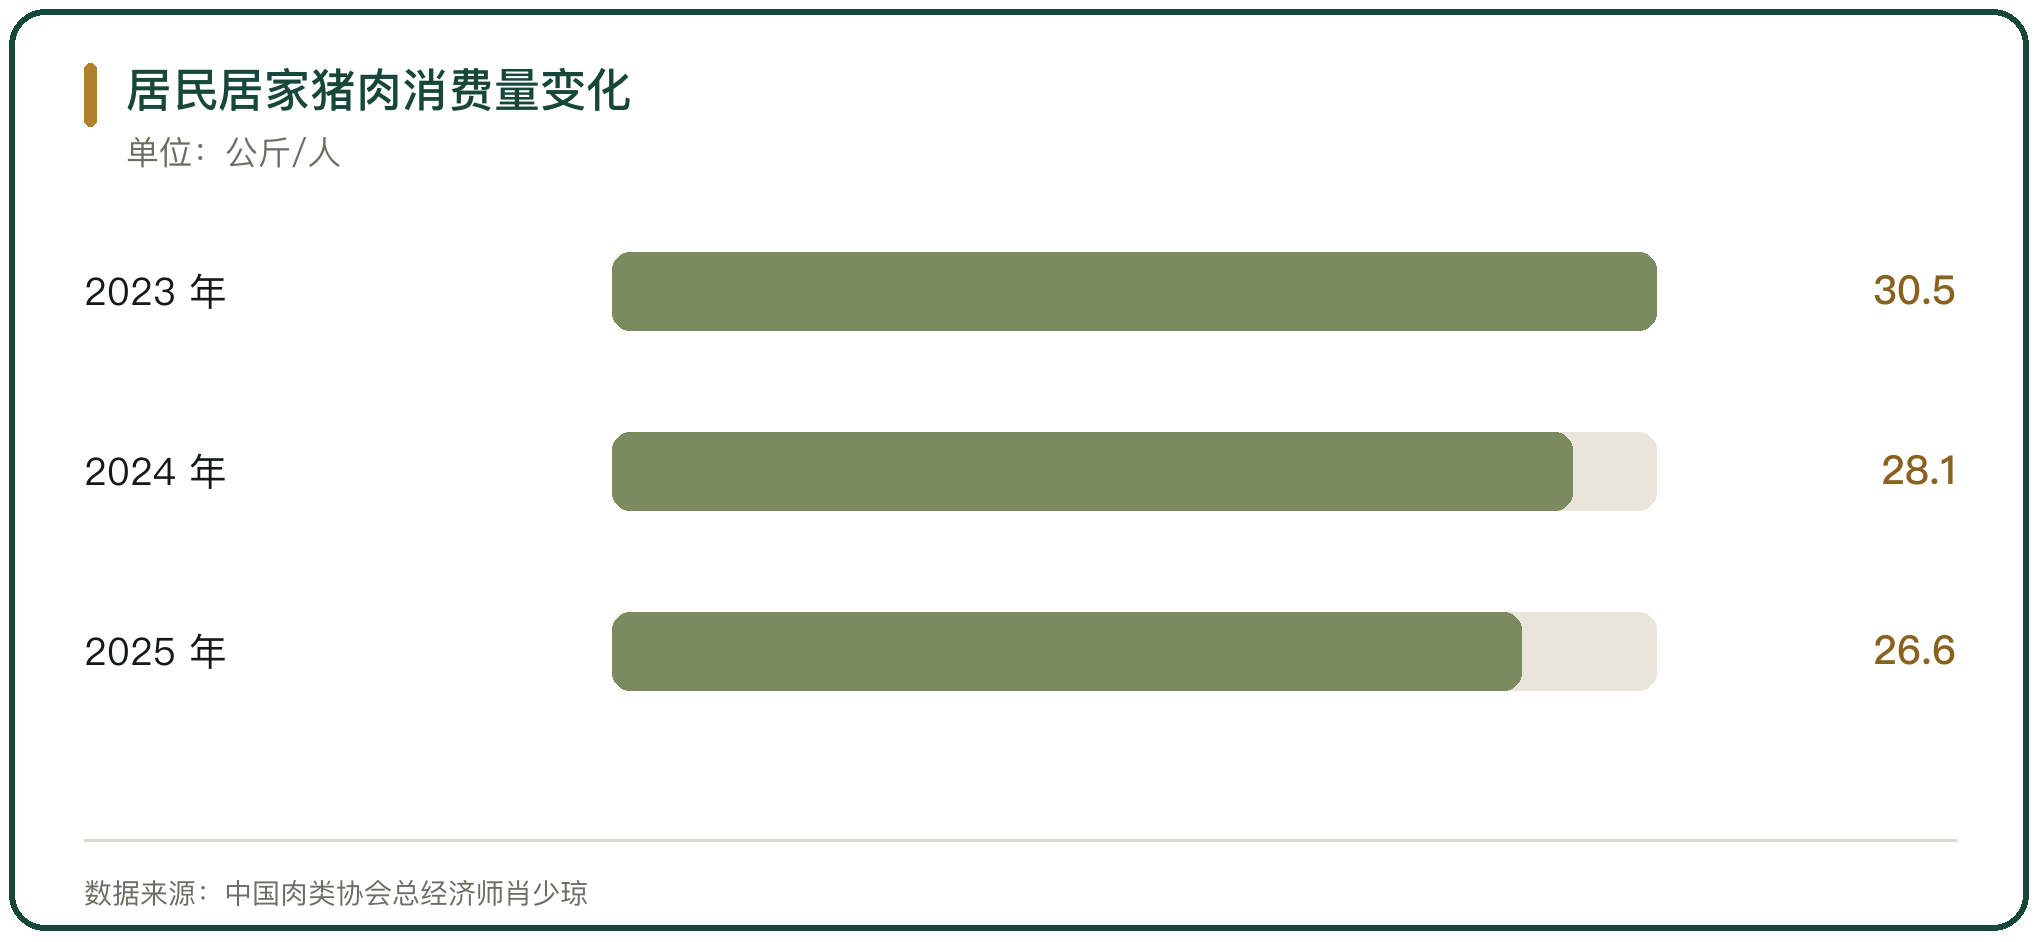
央视网 2026 年 4 月对北京丰台区南顶路菜市场的调查里,经营十多年的摊主反映批发价持续下行,零售价却难同步下降,卖出一头猪的时间拉长到 1 天半。中国肉类协会总经济师肖少琼给出的口径是,居民居家猪肉消费量由 2023 年的人均 30.5 公斤降到 2024 年的 28.1 公斤,2025 年为 26.6 公斤。
三、商超渠道与冷鲜肉的零售结构
商超渠道以冷鲜肉为主。生猪屠宰后经排酸、分割与冷藏,在 0 到 4 摄氏度下完成配送与陈列,保质期比热鲜肉长,对冷链连续性的要求也更高。
商超的采购量集中,账期与陈列条件由采购方设定。屠宰企业进入商超要承担包装、标识与小批量配送的成本,这部分成本落在零售价里。2025 年 12 月,36 个大中城市批发市场白条猪价格 18.04 元/公斤,同一批白条进入商超后按部位重新定价。
商超门店的猪肉陈列面积有限,单品数受货架约束,供应商要在部位搭配与周转速度之间做取舍。周转慢的部位占着货架,周转快的部位容易断货,采购与供应商每周按销量数据调整陈列顺序。
四、社区品牌专卖店的渠道形态
社区品牌专卖店以固定客群为基础,门店面积小、位置贴近居住区,按部位精细分割、独立包装、明码标价。门店的订货频次高,对分割中心与配送半径的要求比农贸市场更严。
这类门店把分割与包装前移到配送中心,门店只完成陈列与售卖。门店端的损耗因此低于现分割摊位,配送频次与冷链成本相应上升,单店盈利取决于客单价与复购率。
五、线上与即时零售渠道
线上渠道把猪肉的购买动作从现场挑选改成下单配送。冷鲜肉经冷链仓或前置仓分拣后按单配送,包装、温控与配送时效三项同时受约束。
线上渠道的订单金额小、频次高,配送成本在单笔订单里占比较高。平台与大仓的库存周转速度决定损耗水平,周转慢的品类要先做动态出清。
六、餐饮与加工渠道的分流
餐饮企业与食品加工厂采购猪肉以部位与规格为条件,量大、批次稳定,结算走月结或账期。这部分需求不进零售终端,却分走了屠宰企业相当一部分出货量。
几家头部企业把生鲜品的销售渠道拆成特约店、商超、酒店餐饮、加工厂与农贸批发五类,包装肉制品另走会员超市、连锁便利店与休闲零食店。渠道越多,产品规格与配送方案越分散。
七、屠宰加工企业的渠道配置
屠宰与加工企业的渠道配置体现在经销与直销两块业务上。经销依靠经销商网络覆盖农贸市场、社区店与乡镇网点,直销直接面向商超、餐饮与加工厂。
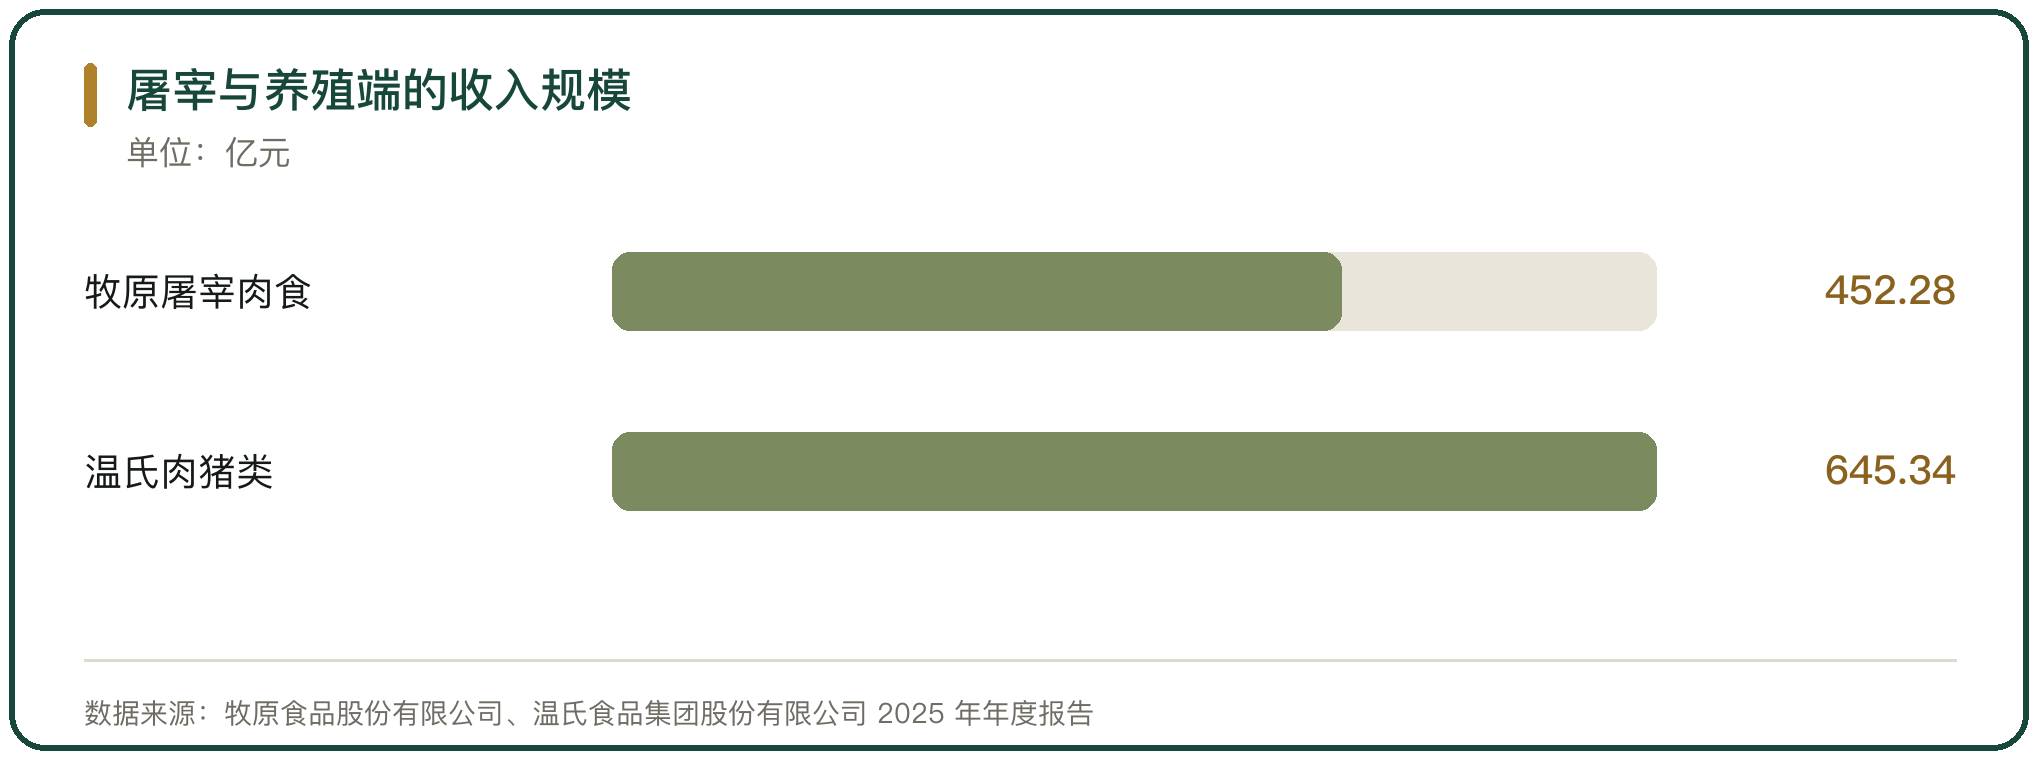
牧原食品股份有限公司 2025 年年度报告披露,公司已在全国 20 个省级行政区设立超过 70 个销售分支,屠宰肉食业务当年营业收入 452.28 亿元、同比增长 86.32%,首次实现年度盈利。
温氏食品集团股份有限公司 2025 年年度报告披露,公司销售生猪 4047.69 万头,其中毛猪和鲜品 3544.67 万头,肉猪类收入 645.34 亿元、占营业收入的 62.13%。公司提出压缩渠道层级、直连终端客户的销售方向。
八、品牌渠道与零售结构的溢价
品牌猪肉在零售结构里对应更高单价与更稳定的复购。品牌盒装产品按部位分装、标注品名与重量,进入商超与线上渠道时更容易形成标准陈列。
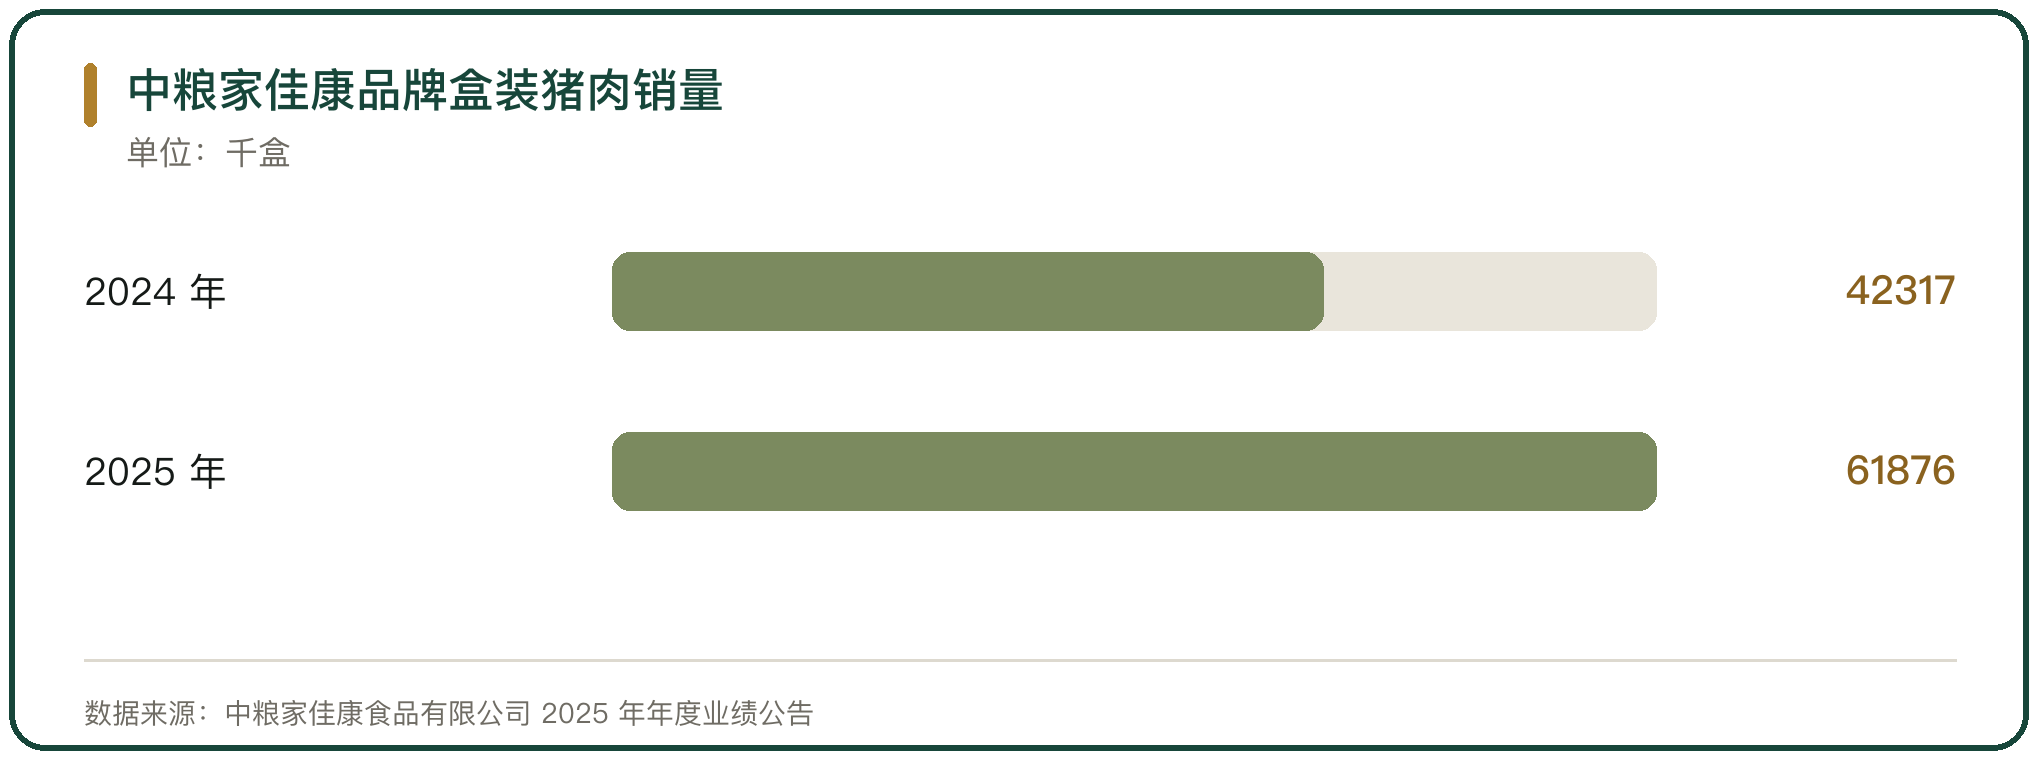
中粮家佳康食品有限公司 2025 年年度业绩公告披露,品牌盒装猪肉销量 61876 千盒、同比增长 46.2%,亚麻籽猪肉销量同比增长 135.4%;生鲜猪肉业务中的品牌收入占比 32.1%,同比提升 2.7 个百分点。品牌渠道的扩张速度高于生鲜猪肉整体销量的增速。
九、零售渠道变化对价格的影响
零售渠道越多,同一批白条猪在不同终端的定价方式差别越大。农贸市场按当日批发价调整,商超按合同价与促销排期调整,线上按活动价调整。
终端零售的成本是刚性的。中国农业科学院北京畜牧兽医研究所研究员朱增勇给出的口径是,终端零售环节的固定成本、损耗与流通成本合计占猪肉零售价的 40% 到 50%,生猪价格下跌带来的成本下降会被这部分抵消。
十、猪肉零售渠道变化的判断
猪肉零售渠道的变化落在三个方向上。农贸市场仍是销量占比最高的渠道,单位摊位的销量在下降;商超与品牌专卖店靠稳定的冷链与品质标识承接中高端需求;线上与即时零售靠配送时效承接碎片化的家庭订单。
渠道配置的分化落在屠宰与加工企业身上。经销商网络决定覆盖面的宽度,直销与餐饮渠道决定单笔订单的规模,品牌渠道决定单位售价的高度。三条线同时推进的企业,订单结构更分散,抗价格波动的能力也更强。



写点看法