

猪肉品牌化与溢价的来源
一、品牌猪肉的盘子与占比
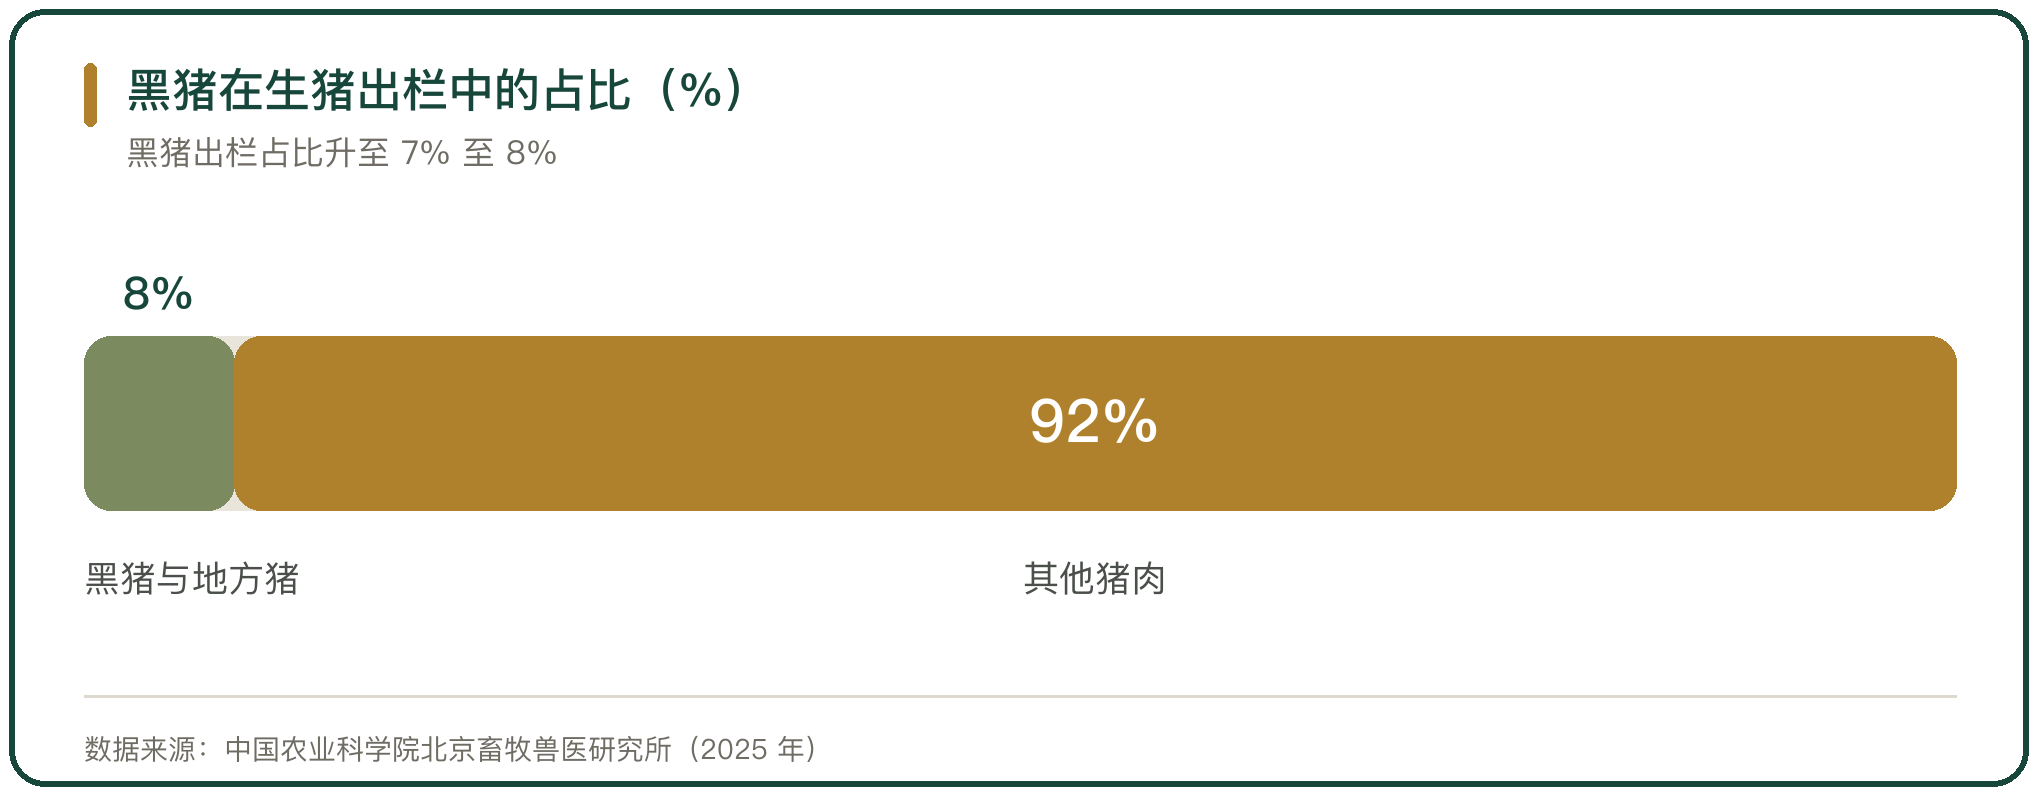
黑猪与地方猪构成品牌猪肉的主要来源。2025 年全国黑猪出栏约 2671 万头,市场规模约 1073 亿元,在生猪出栏总量中的占比升到 7% 至 8%。2021 年这一市场的规模为 623 亿元,4 年间的增幅接近 70%。
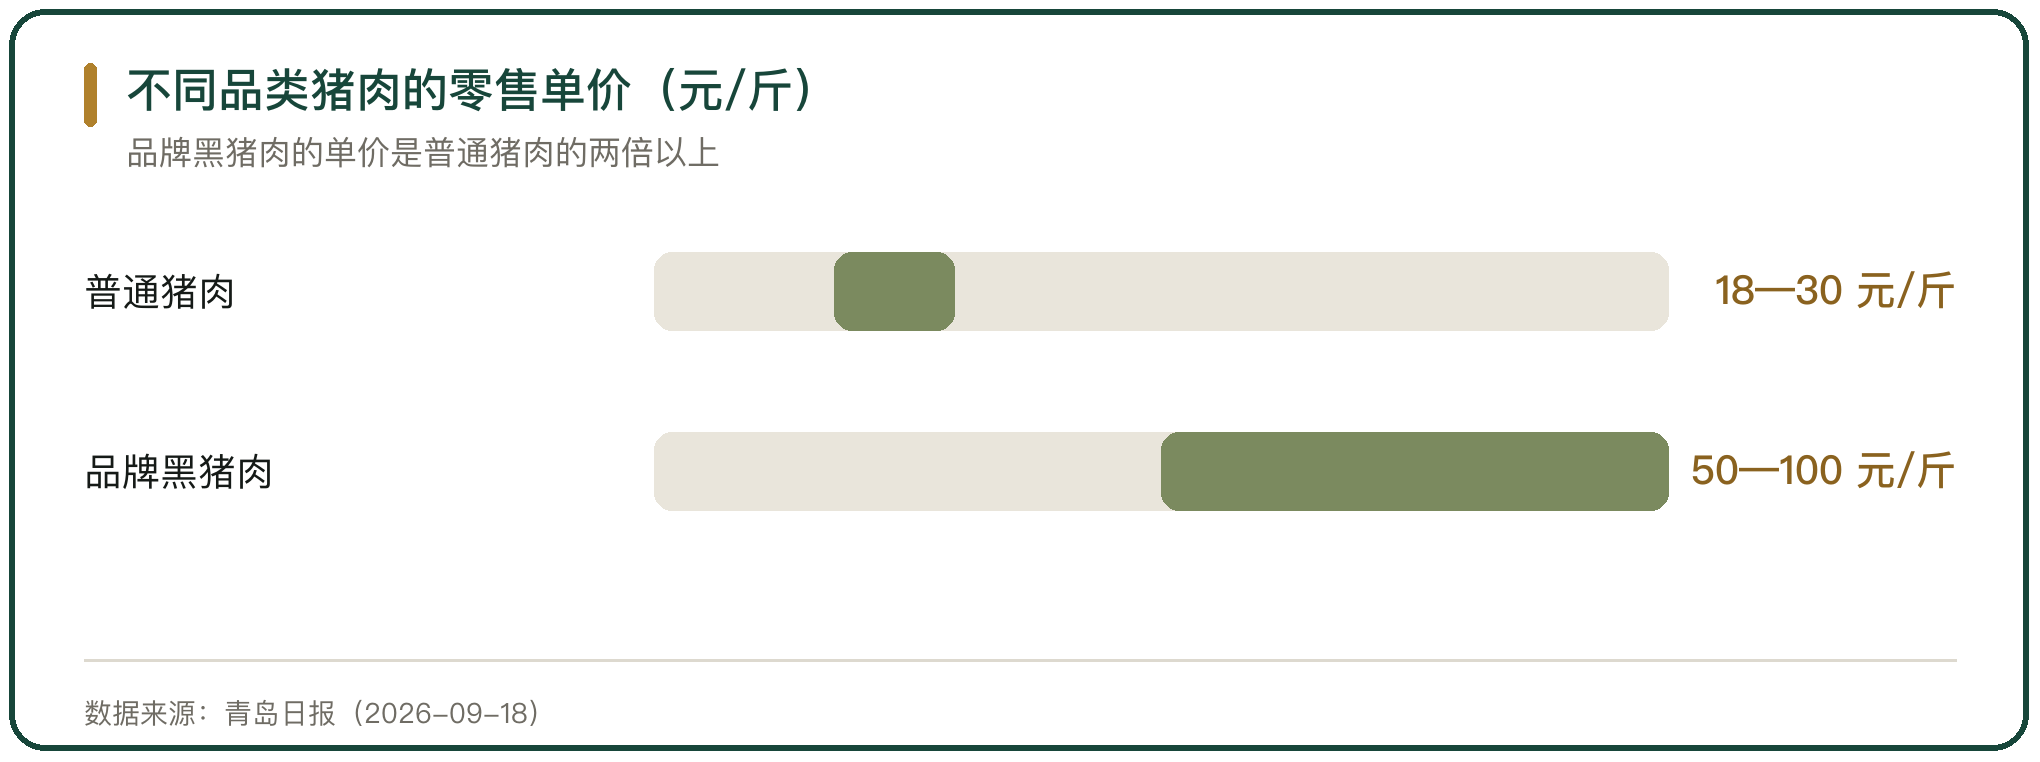
占比虽小,但增速高于普通猪肉。黑猪肉的零售单价普遍在每斤 50 元至 100 元之间,与普通猪肉拉开明显距离。上述口径来自中国农业科学院北京畜牧兽医研究所与青岛日报 2026 年 9 月的报道。
消费端的需求来自对口感与来源的双重要求。同一块肉,标注了品种名称与产地之后,价格可以脱离白条肉的批发价单独定价,溢价空间由此打开。
二、品牌溢价的量级
溢价按终端售价与普通猪肉的倍数衡量。品牌黑猪肉的零售单价在每斤 50 元至 100 元之间,普通猪肉多集中在每斤 18 元至 30 元之间,前者是后者的两倍到三倍。
溢价的分层来自品种与养殖方式。地方猪的肉质指标与普通商品猪有差异,散养与放养的育肥周期更长,单位成本更高。金华两头乌的一个散养基地,60 亩山地放养,饲料以玉米与番薯藤、空心菜等青饲料为主,一头 200 斤左右的成品猪出栏价达到 8000 元。
终端价差能否维持,取决于消费者的分辨能力。品种特征越明显、养殖方式越难复制,溢价越稳定,替代品一多,价差就回到渠道成本能够覆盖的范围内。
三、地理标志与区域公用品牌
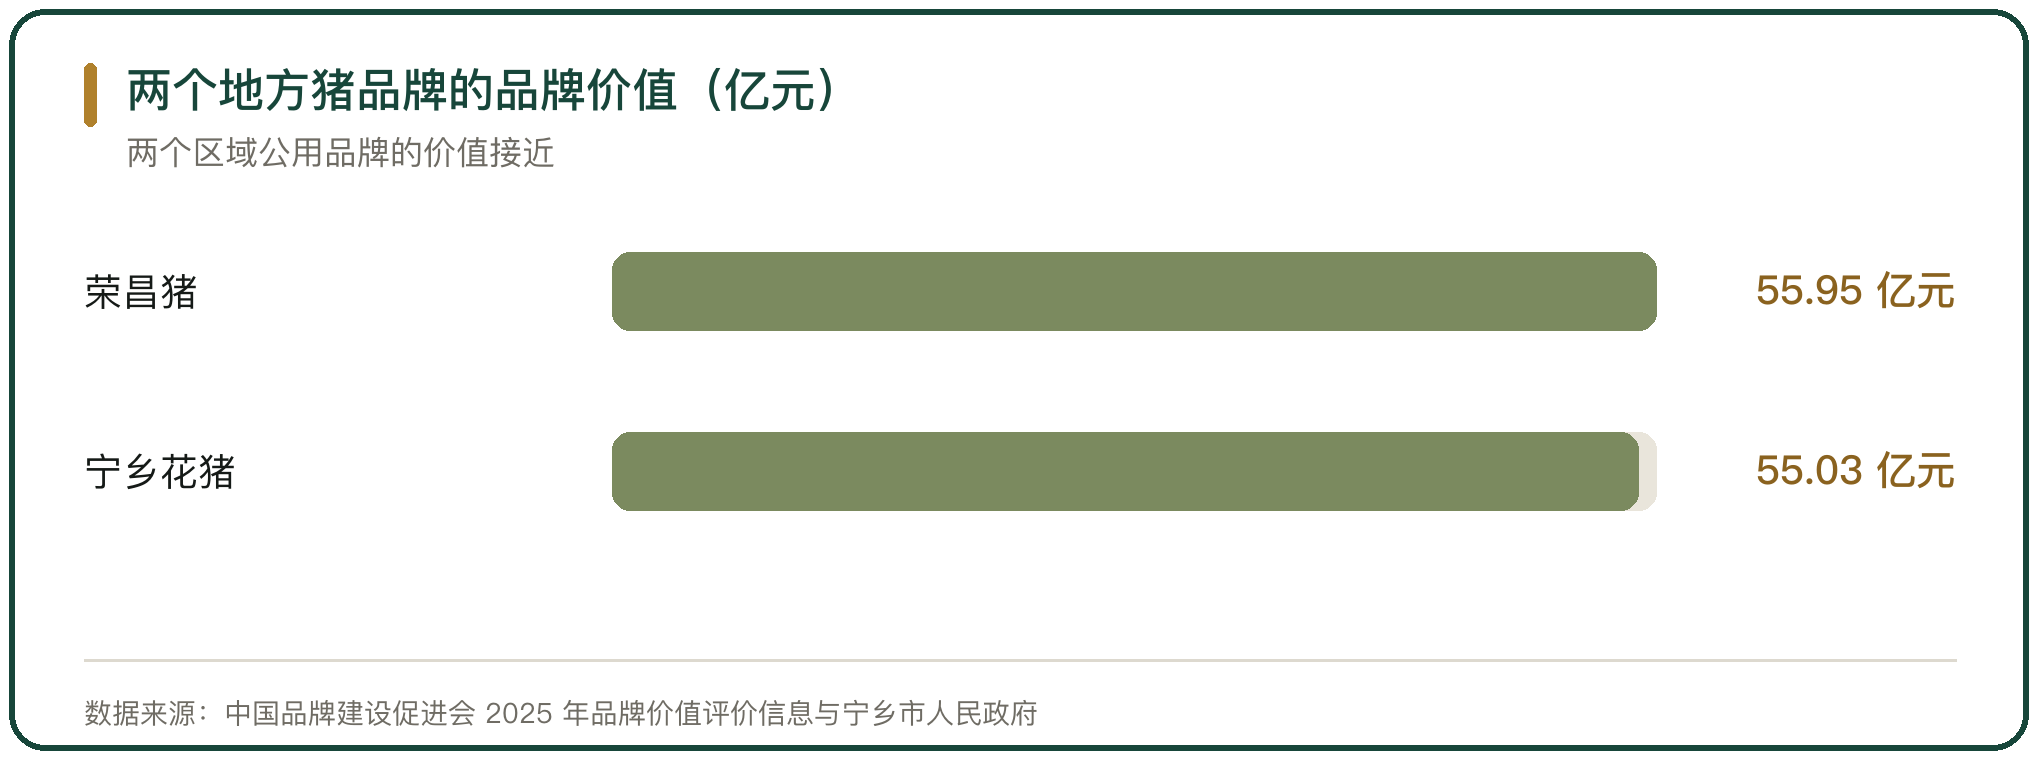
区域公用品牌是地方猪品牌化的主要载体,由地方政府或行业协会持有,授权符合标准的主体使用。中国品牌建设促进会 2025 年发布的品牌价值评价信息显示,荣昌猪的品牌价值为 55.95 亿元,居全国地方猪品牌价值首位;
荣昌白鹅首次参评,品牌价值 6.35 亿元。荣昌区畜牧发展中心预计,到 2030 年荣昌猪品牌价值将突破 100 亿元。
宁乡花猪走的是另一条路。2025 年全市出栏 55 万头,全产业链产值 53 亿元,区域公用品牌价值 55.03 亿元;当地组建宁乡花猪产业发展集团,按统一品种、统一饲料、统一标准、统一销售的方式运营,并主导修订《宁乡猪》国家标准。
区域公用品牌把分散的养殖户纳入同一套标准,品牌价值由集体持有,单个主体无法独占。授权使用的门槛设在标准上,达不到标准的主体拿不到授权,品牌也才能维持住价格。
四、地方猪的保种投入
地方猪的种群规模小,保种投入是品牌化的前置条件。国家级畜禽遗传资源保种场的中央财政补贴标准为,牛每个 80 万元、猪每个 60 万元、羊每个 40 万元、家禽每个 20 万元。种猪生产性能测定另有补贴,生长性能测定每头 200 元,饲料转化率测定每头 400 元。
保种的效果体现在种群与标准两头。里岔黑猪的国家标准为 GB/T 40155-2021,2025 年被列入农业农村部公告第 940 号发布的《国家级畜禽遗传资源保护名录》,青岛里岔黑猪繁育基地获国家级畜禽遗传资源保种场称号。现存栏 1.2 万余头,产值约 1 亿元,保种场两家、二级扩繁场一家、规模养殖场 12 家。
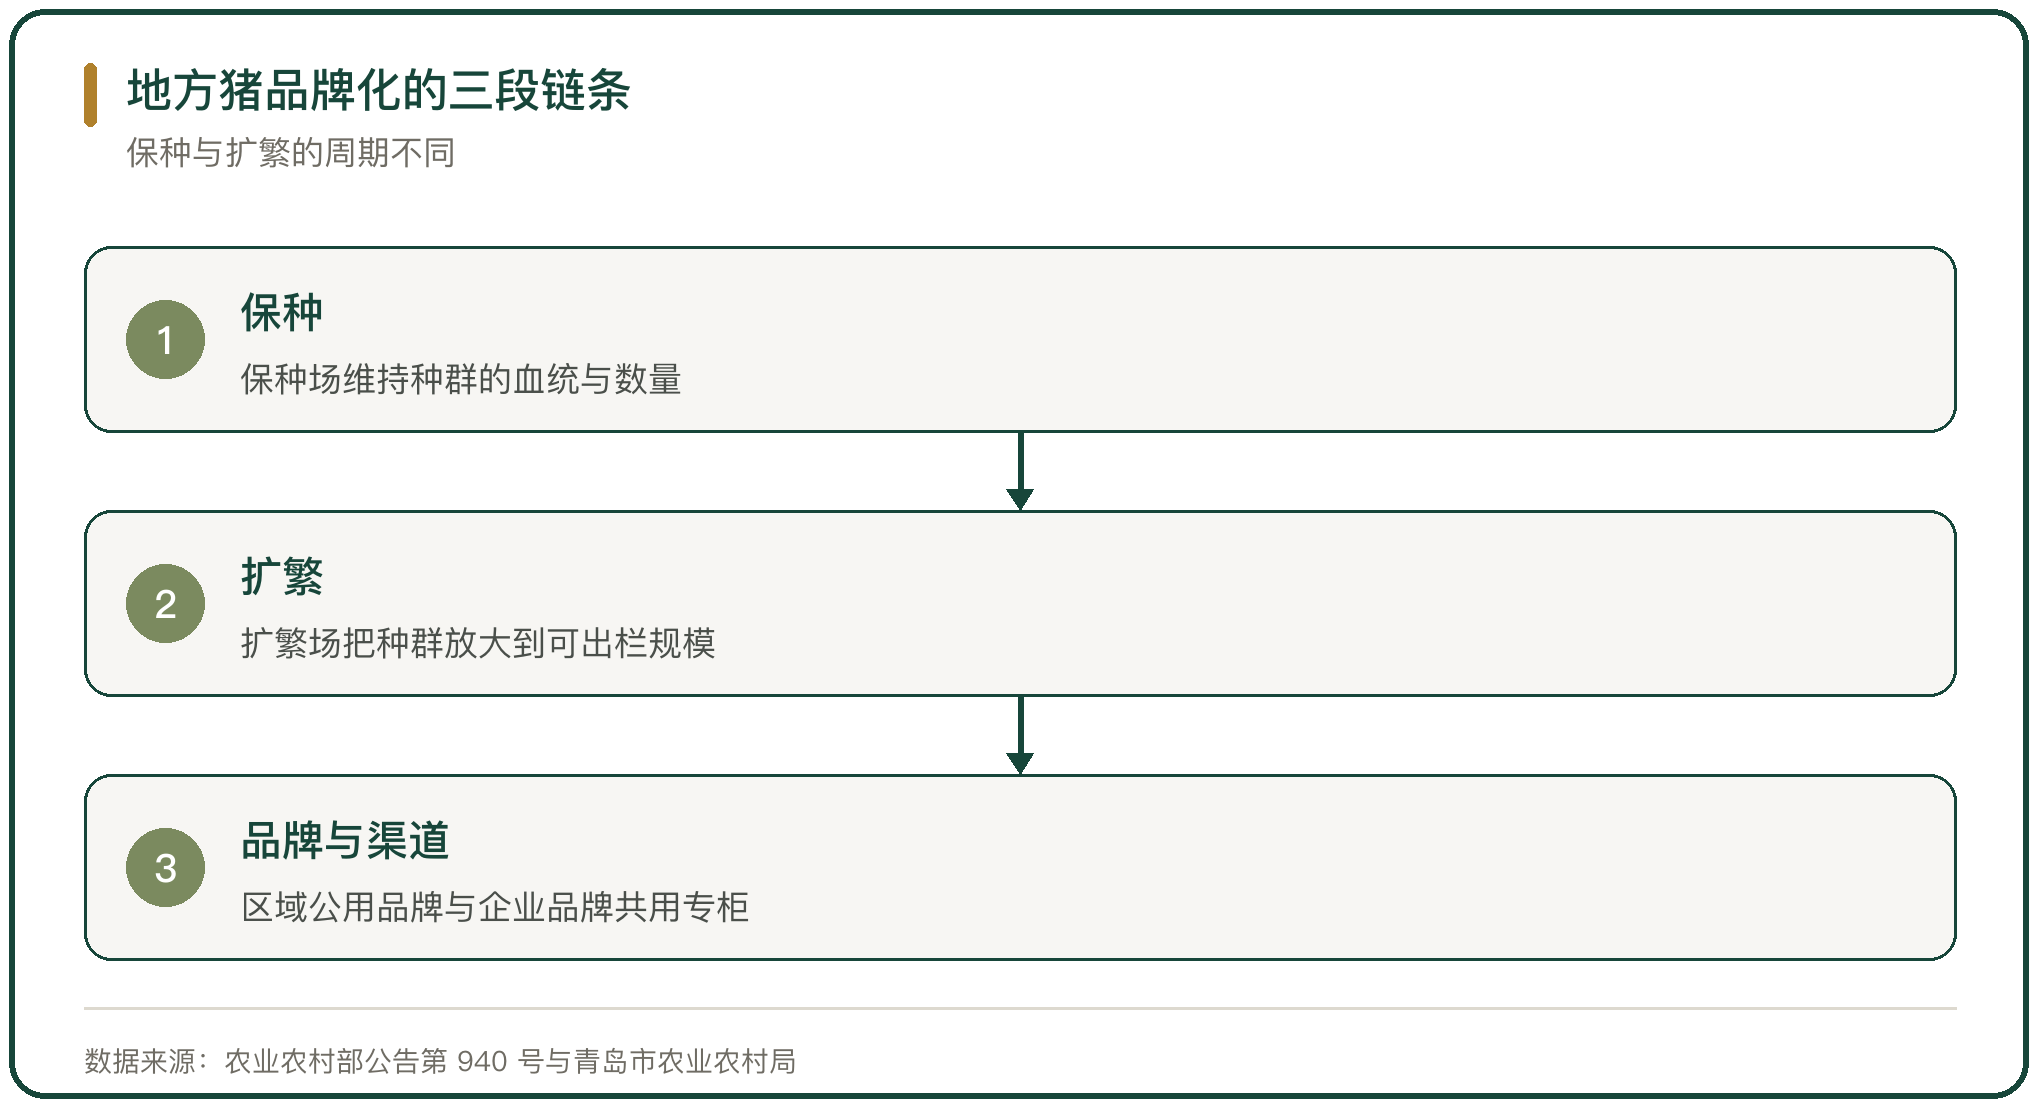
保种与扩繁的分工是,保种场维持种群的血统与数量,扩繁场把种群放大到可商业化出栏的规模。上合里岔黑猪育种养殖示范基地 2025 年 5 月投产,满负荷后母猪存栏 2000 头、育肥猪 4 万头。
五、企业在品牌上的投入
养殖与加工企业通过自建基地、专用品种与自有渠道做品牌。浙江青莲食品股份有限公司下属的嘉兴市青莲养殖科技,年出栏高品质黑猪 10 万头;四川铁骑力士的川藏黑猪已通过有机认证;湖南湘佳股份启动百万头湘西黑猪工程。
龙头企业的品牌路线各有侧重。有的把地方品种做成高端分割品,在商超设专柜;有的把黑猪做成礼盒,走年节与团购渠道。里岔黑猪与利群集团、利客来集团合作设立品牌专柜,把品牌放在已有客流的位置上。
投入集中在三处,种群、标准与渠道。种群的扩繁周期以年计,标准的制定要经过主管部门审批,渠道的专柜与专卖店需要持续的终端维护费用。
六、渠道端的品牌化
零售渠道把产地与品种做成自有品牌。商超与生鲜平台按地方猪的品种开发自有品牌产品,用产地名称与品种名称做识别,价格高于同规格的普通猪肉。
品种名称的注册与使用有边界。广东壹号食品股份有限公司围绕壹号土猪申请了超过 50 件商标,其中第 29 类商标的专用权期限为 2022 年 6 月 14 日至 2032 年 6 月 13 日,核定使用的商品为猪肉;
2023 年 6 月 26 日国家知识产权局商标局的驳回复审决定书指出,申请商标使用在指定商品上,易使消费者对商品的原料、成分、质量等特点产生误认。
商标的核定范围决定品牌能覆盖哪些产品。核定在猪肉上,产品线延伸到肉制品与预制菜时,需要另行申请注册,扩品类的节奏因此受制于注册周期。
七、溢价能维持多久的约束
溢价的维持受三个条件约束,种群规模、养殖周期与消费识别能力。种群规模决定供给弹性,里岔黑猪现存栏 1.2 万余头,扩繁到 4 万头育肥规模需要数年;养殖周期决定单位成本,基地化养殖把育肥时间从 12 个月压缩到 10 个月以内,成本下降的同时风味指标需要同步验证。
消费识别能力决定溢价的上限。普通消费者分辨不出品种差别时,高价依赖品牌与渠道的背书;一旦替代品增多,溢价会被压缩到渠道成本的范围内。
品牌化的成本结构偏前置。保种补贴、标准制定与基地建设的投入发生在销售之前,溢价的回收周期以年计,中间任何一年出现疫情或行情下行,回收期就会被拉长。
八、猪肉品牌化的走向判断
猪肉品牌化的路径是把地方品种的稀缺性变成可交易的商品属性。区域公用品牌由地方财政与行业协会投入,价值归集体;企业品牌由养殖加工主体投入,价值归股东。两条路在渠道上汇合,商超专柜与专卖店同时销售区域品牌与企业品牌的产品。
溢价的来源是替代品的稀缺程度。地方猪的种群规模小、育肥周期长、养殖区域受限,这三项短期难以复制;普通商品猪的供给弹性大,价格随猪周期波动。
品牌化的约束在保种与扩繁的节奏上。种群扩得太快,稀缺性下降;扩得太慢,产能撑不起渠道的铺货要求。区域公用品牌与企业品牌的分工,正好对应保种的长周期与扩繁的短周期这两件事。



写点看法