

猪肉价格周期对流通库存的影响
一、猪肉价格的周期与产能口径
猪肉价格按周期波动。农业农村部的口径是,2025 年全国生猪出栏 71973 万头、猪肉产量 5938 万吨,年末能繁母猪存栏 3961 万头,相当于正常保有量的 101.6%;活猪均价 14.44 元每公斤、同比下降 9.2%。产能处在高位,价格全年在低位运行。
周期的长度由产能去化速度决定。2024 年 3 月到 2025 年 1 月,能繁母猪存栏月度平均约 4033 万头,明显高于 3900 万头的正常保有量;到 2025 年 12 月底仍在正常保有量之上,去化的进度偏慢。
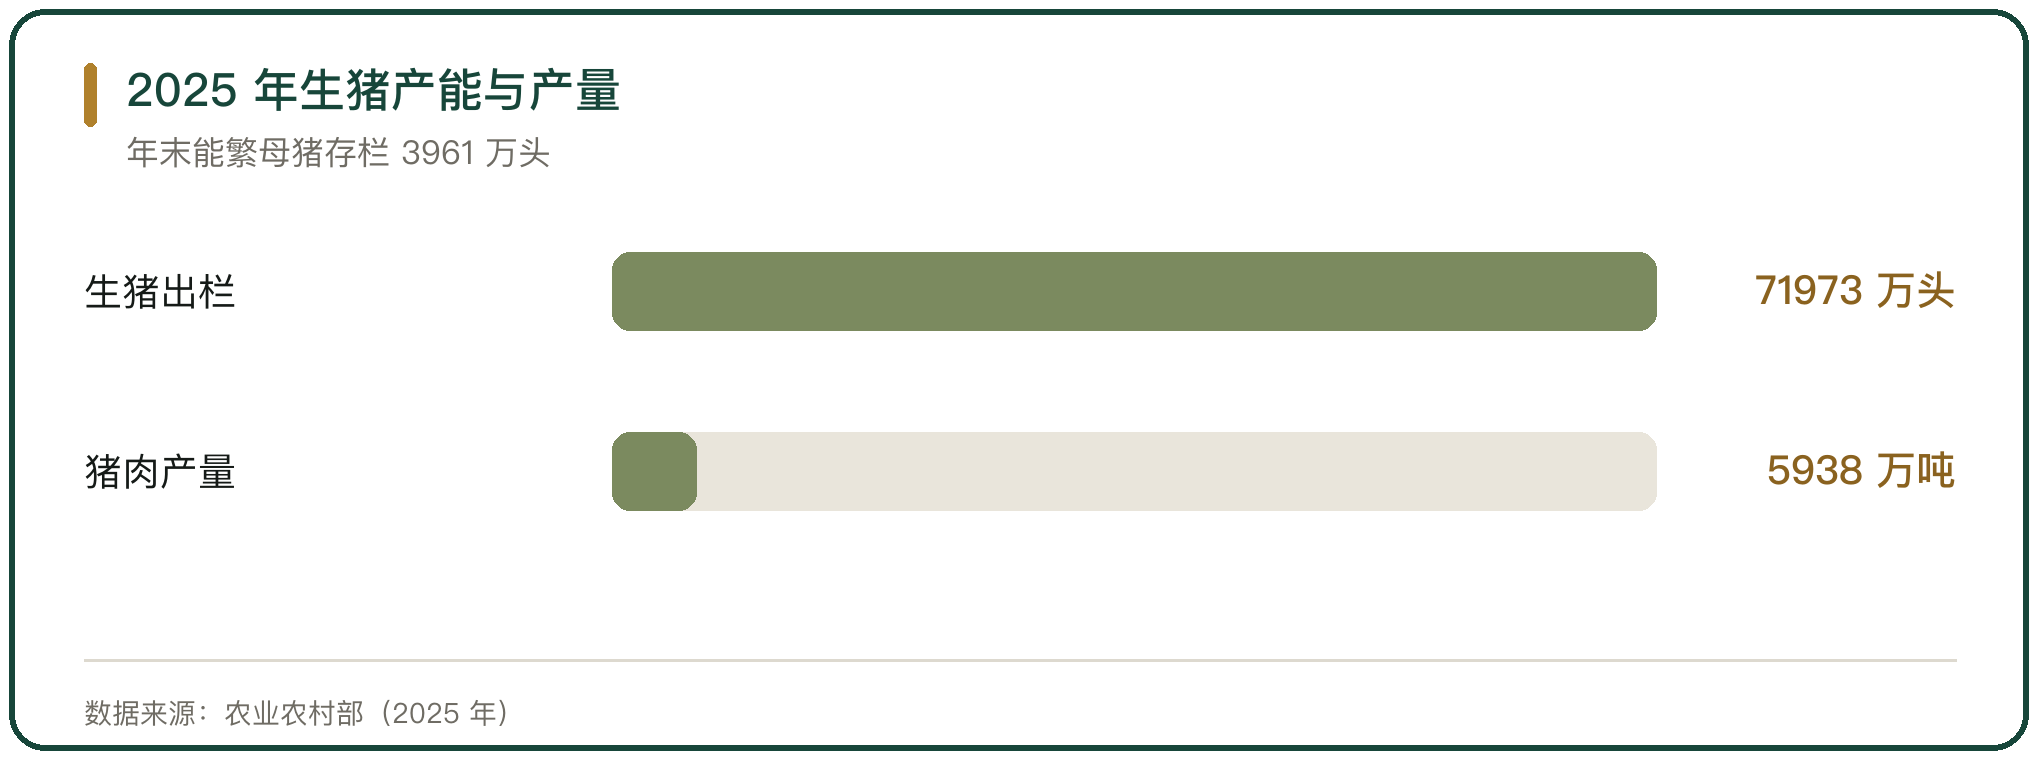
二、生猪产能与出栏价格的位置
养殖端的盈利被压薄。2025 年全国生猪养殖头均盈利 31 元,比 2024 年减少 183 元;价格下行期,养殖端的边际收益最先收缩。
屠宰量在同期上行。2025 年规模以上定点屠宰企业屠宰生猪 41136 万头、同比增长 18.3%,占全年出栏量的 57.15%。猪源充裕时,屠宰端的开工跟着供应走。
三、屠宰端的库存形态与库容率
库存的第一层是屠宰企业的冻品库容率。上海钢联电子商务股份有限公司的口径是,2025 年上半年国内冻品库容率在 16.50% 到 17.50% 区间低位震荡,11 月重点屠宰企业冻品库容率为 18.30%,预计 2026 年全年均值 19.68%。
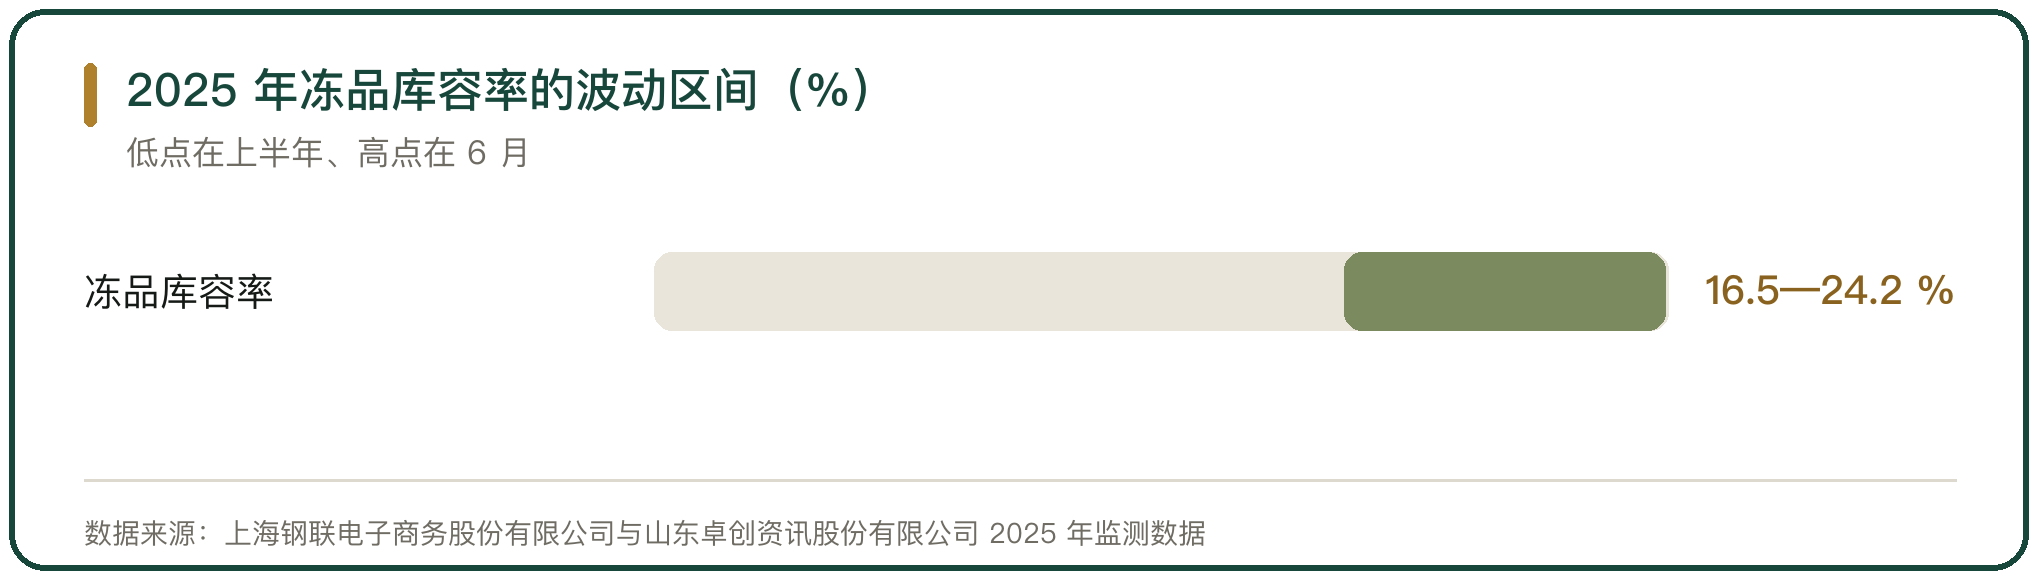
另一套口径把位置放得更高。山东卓创资讯股份有限公司预计,2025 年屠宰企业冻品库容率均值 22.23%、同比上升 0.57 个百分点,最高点 6 月的 24.20%、最低点 1 月的 18.87%。两套口径的差异来自样本与统计范围。
两套口径的分歧在预期上。库容率低说明屠宰端对后市不乐观、入库积极性一般;库容率高说明猪源充裕,被动入库多于主动补库。
四、冷库与流通库存的周转
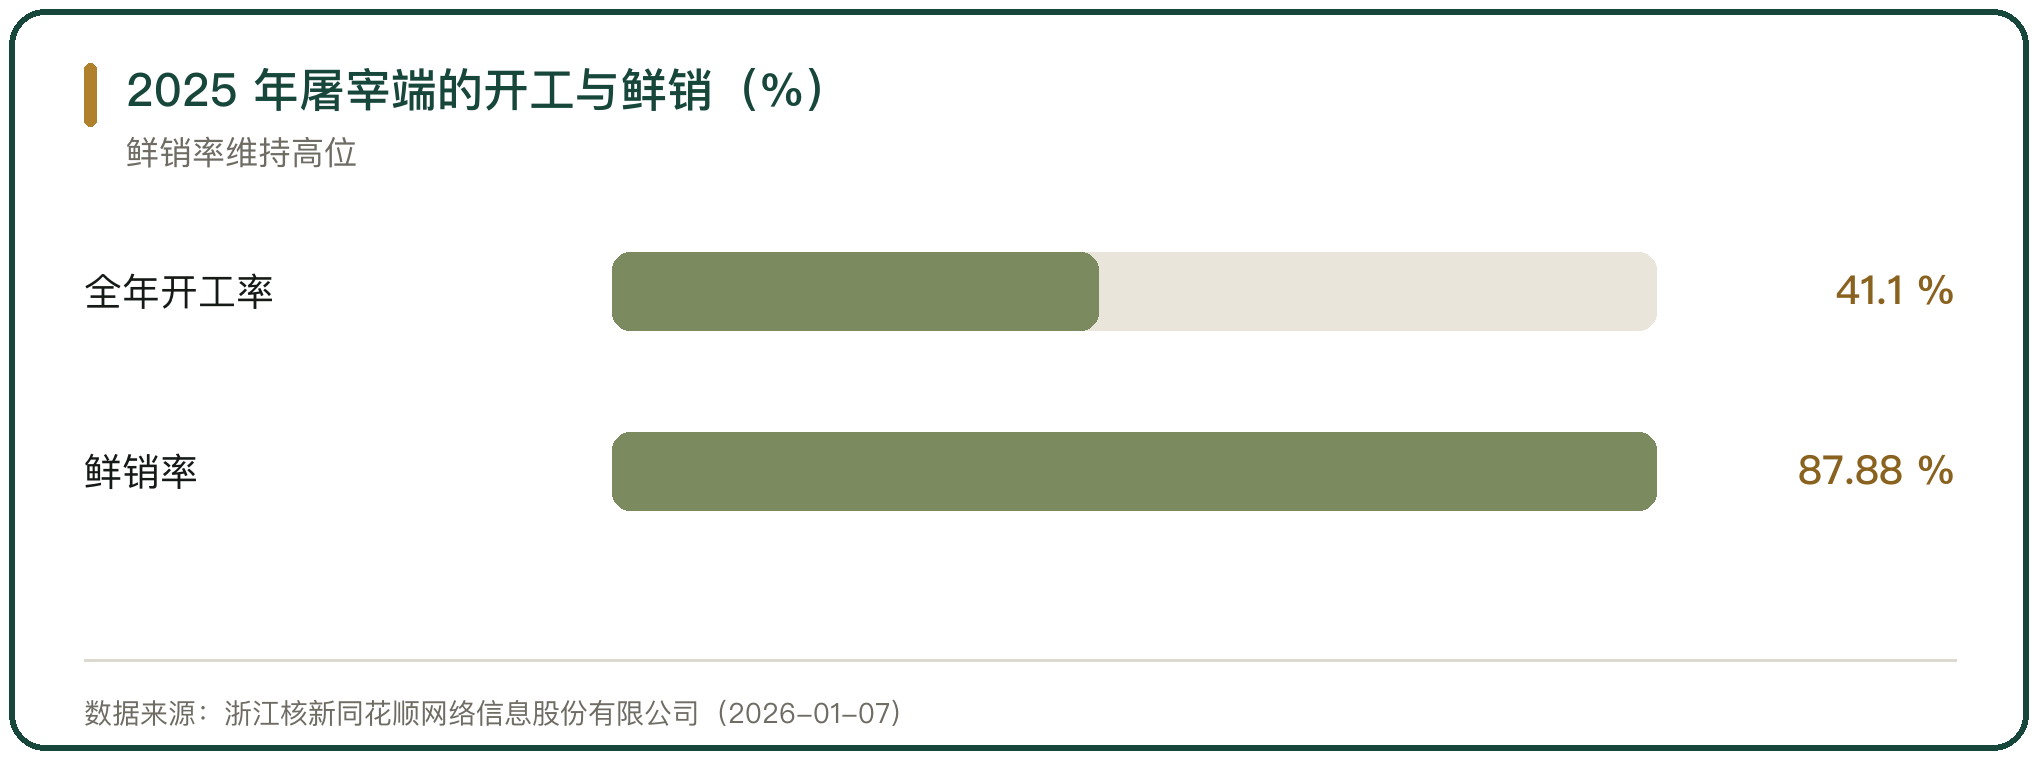
流通库存的周转看鲜销与冻品的比例。浙江核新同花顺网络信息股份有限公司的口径是,2025 年冻品库存率上半年维持 15% 左右,9 月后升至 20% 左右;全年平均开工率 41.1%,鲜销率 87.88%。
鲜销率处在高位说明屠宰端更愿意卖鲜品。鲜品与冻品的价差收窄时,冻品出货的阻力加大,货留在库里,库容率被动抬升。
五、价格下行期的入库与出库
价格下行期的入库意愿并不强。2025 年 10 月中上旬全国生猪均价跌破 12 元每公斤,触及部分企业的心理价位,但能繁母猪去化缓慢、猪源充裕,屠宰企业主动分割入库的意愿仍然不高。
出库集中在春节前。屠宰企业为回笼资金主动降库,冻品库存呈下滑趋势,下滑的幅度偏慢;低价放储肉进入市场后,冻品消化的压力随之加大。
六、价格周期对库存的传导
传导发生在鲜冻价差上。价格下跌时,鲜品与冻品的价差收窄,冻品出货变慢,库存被动累积;价格上涨时,价差拉开,早期入库的冻品因价差利润显现而陆续出库。
价格周期同时改变入库节奏。二育户抢猪源、把成本价格抬起来时,冻品库容率反而下滑;猪价触及年内低位叠加四季度消费旺季时,屠宰企业用小批量逢低补库、新货轮换旧货。
七、屠宰企业的存货与减值
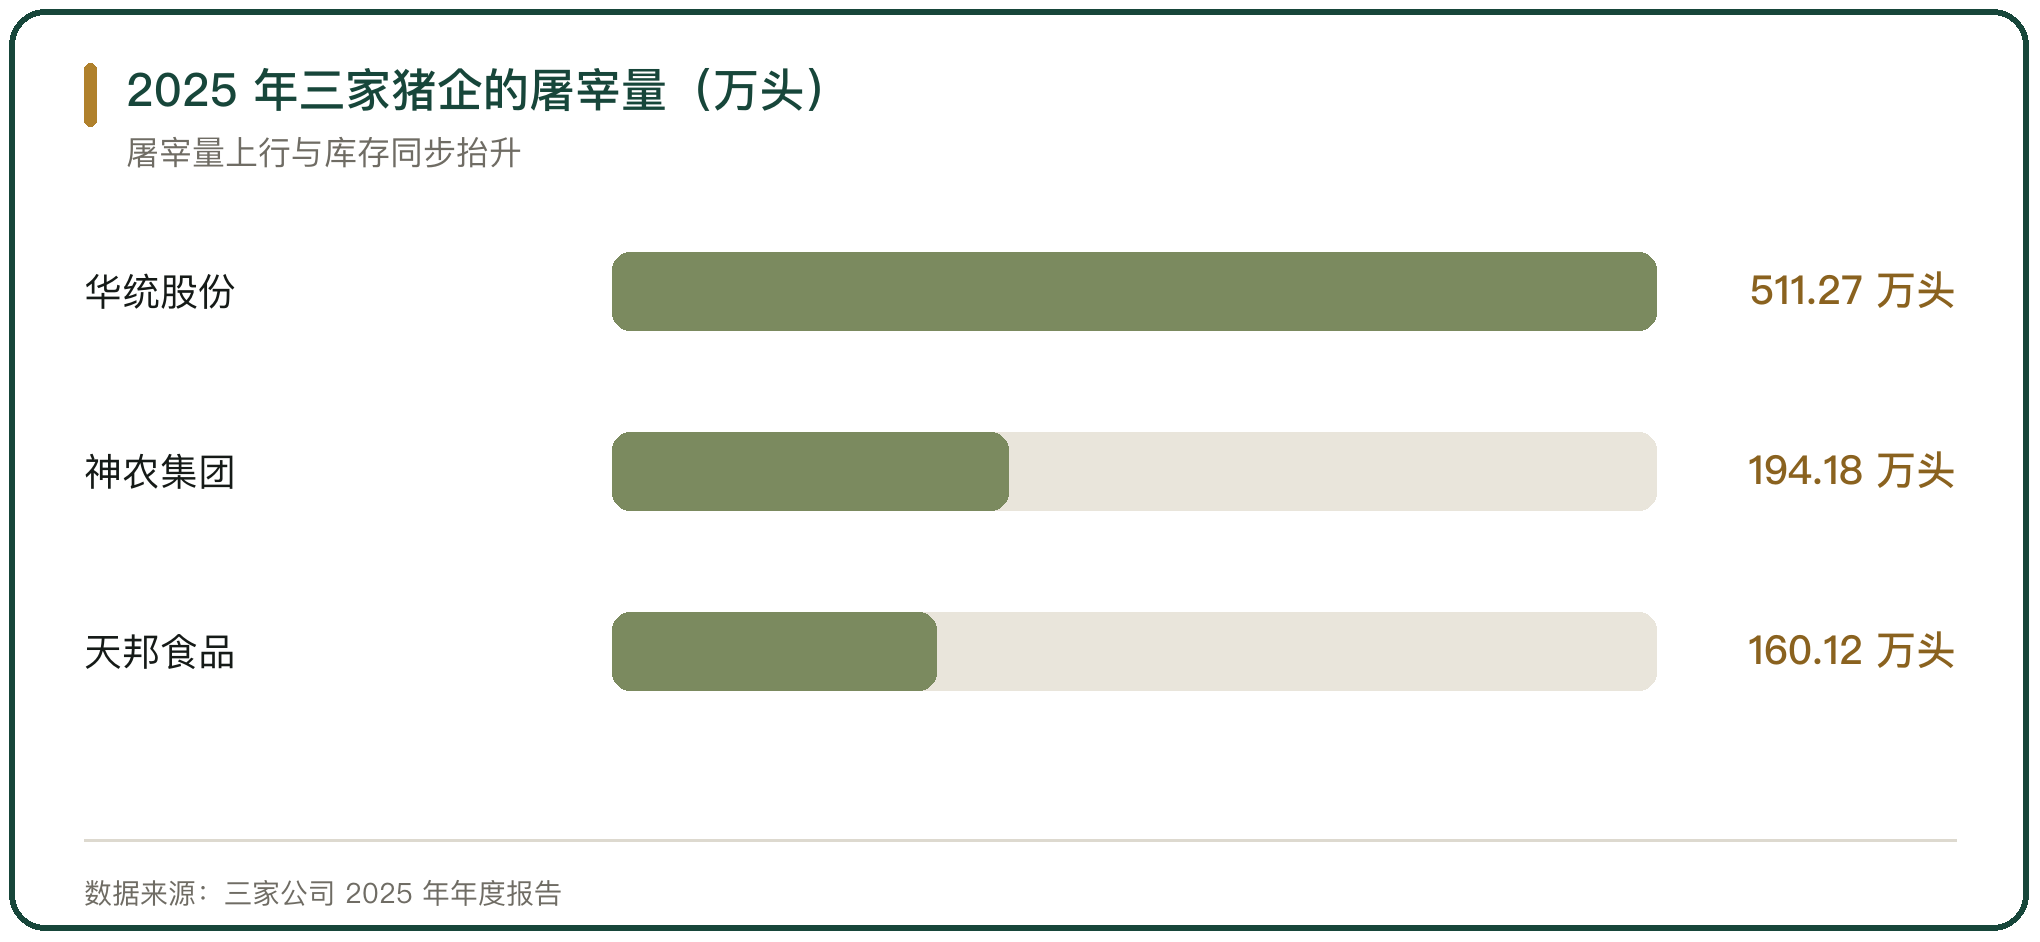
浙江华统肉制品股份有限公司 2025 年屠宰生猪 511.27 万头、同比增长 17.53%,年末存货余额 13.60 亿元,计提存货减值 4409.20 万元。
天邦食品股份有限公司 2025 年屠宰生猪 160.12 万头,存货账面价值 17.8 亿元,计提存货跌价准备 3.45 亿元、计提比例 16.17%,年末资产负债率 79.84%。价格低位运行 1 年,存货减值的压力落到报表上。
八、流通库存对价格的影响
库存对价格有反向作用。冻品库存处在高位时,一旦集中出库,鲜品价格的反弹空间被压住;库存处在低位时,屠宰端维持高鲜销,对鲜品价格形成支撑。
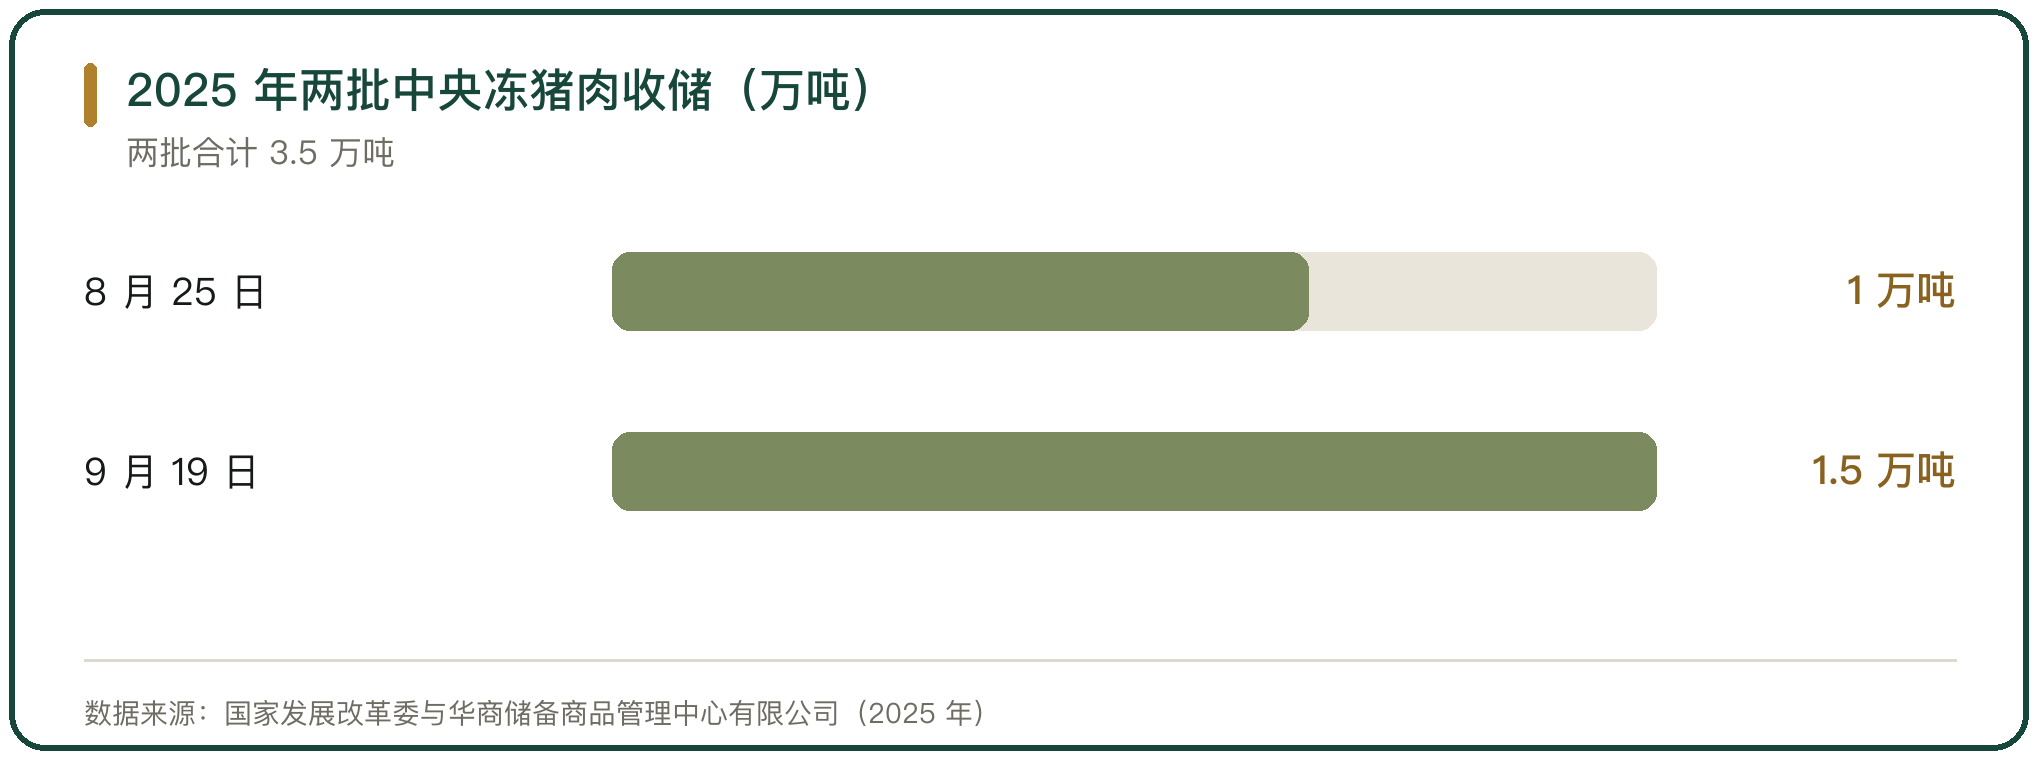
政策工具在两端调节。国家发展改革委与华商储备商品管理中心有限公司 2025 年 8 月 25 日启动收储 1 万吨、9 月 19 日启动 1.5 万吨,两批合计 3.5 万吨,收储与投放改变的是短期供给的松紧。
九、猪肉价格周期与流通库存的判断
价格周期与流通库存是相互牵动的关系。价格上涨期,冻品与鲜品的价差拉开,库存去化顺畅;价格下行期,价差收窄,库存被动累积,屠宰端的资金与减值压力同步上升。
库存的位置由鲜销率与开工率共同决定。2025 年鲜销率维持 87.88% 的高位,屠宰端更愿意卖鲜品;库容率则在高位缓慢累积,11 月重点屠宰企业为 18.30%,全年两个口径的均值分别在 19.68% 与 22.23%。
价格下行期里,存货减值最先落到报表。华统股份 2025 年计提存货减值 4409.20 万元,天邦食品计提存货跌价准备 3.45 亿元、计提比例 16.17%,两家企业的年末存货余额都在 13 亿元以上。



写点看法