

禽肉冻品的库存与周转
关键词 禽肉冻品冻品库存存货周转率存货跌价准备冻品库容率白羽肉鸡
一、禽肉冻品的产量与统计口径
2025 年全国禽肉产量 2837 万吨,同比增长 6.7%,家禽出栏 183.2 亿只,增长 5.6%(国家统计局)。禽肉里的白羽肉鸡以分割冻品为主要形态,出栏后经屠宰分割、速冻、入库,再按订单发往经销商与食品加工企业。
冻品的数字分散在两套口径上。产量口径按出栏量与胴体重折算,库存口径来自屠宰企业的存货科目与冷库的库容率,两者的统计时点与覆盖范围不一致。同一年度的产量增长,与同一时点的库存高低可以同时出现。
二、冻品从屠宰厂到冷库的流转
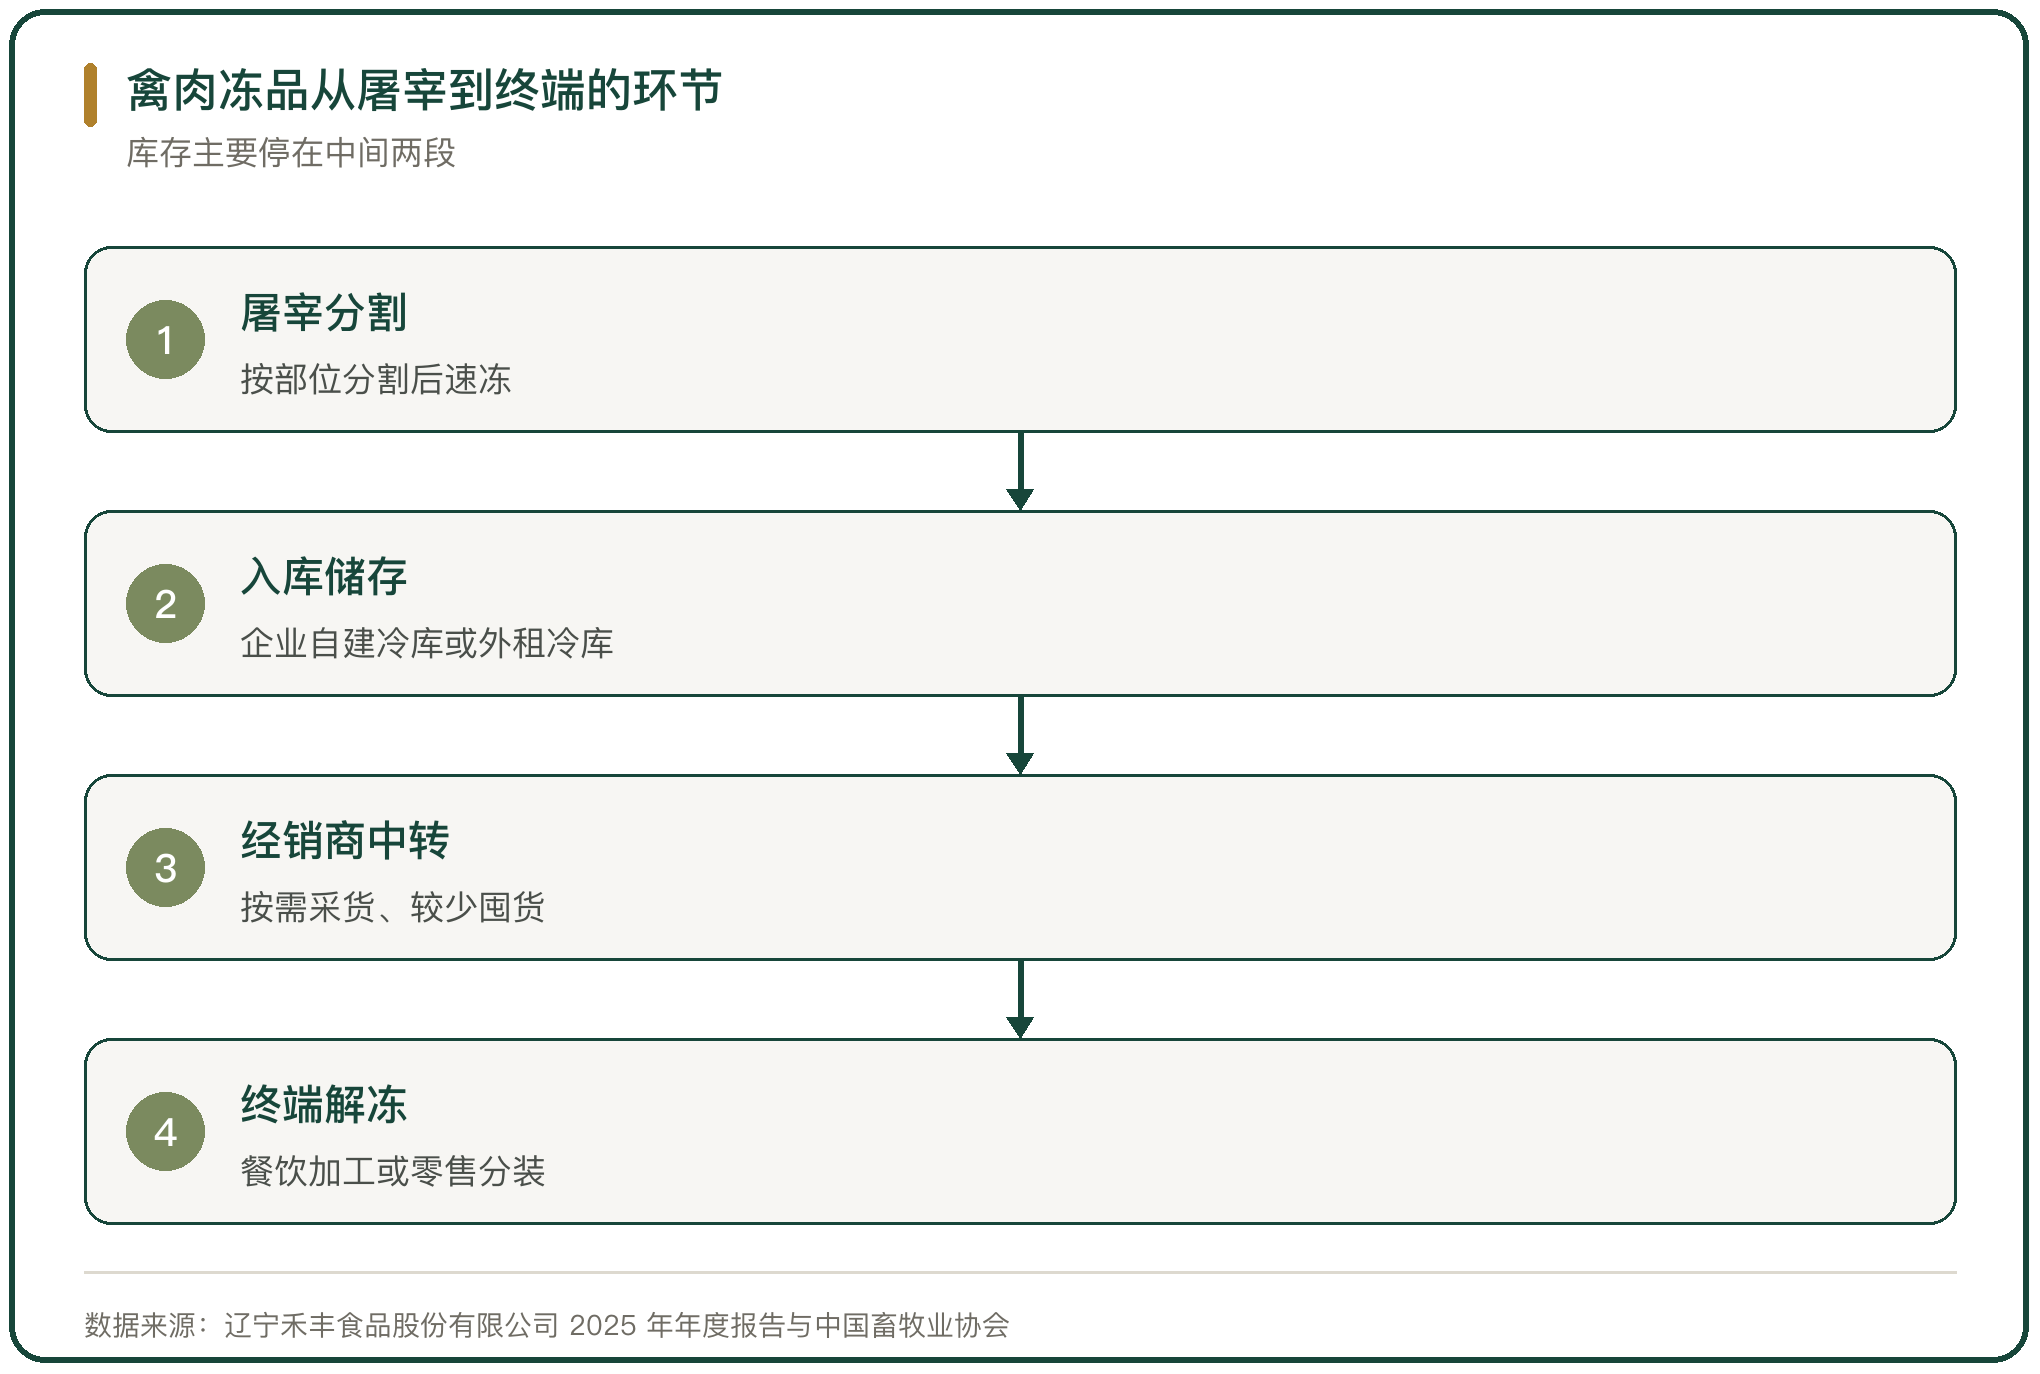
冻品的流转分四段,屠宰分割、速冻入库、经销商中转、终端解冻。屠宰企业在厂区配套冷库,自有库容不足时向外租库,租金随周边库容的紧张程度浮动。
经销商按需采货,囤货意愿随价格预期变化。2025 年下游团体与餐饮渠道走货不畅,经销商较少囤货,屠宰企业的产品销售压力增大,冻品库容率处在高位(辽宁禾丰食品股份有限公司 2025 年年度报告)。
三、分割品的品类与周转快慢
白羽肉鸡的分割品按部位分档,胸肉、腿类、翅类、爪类各有各的走货节奏。胸肉出成率高、单块规整,出口与食品加工需求占大头;翅类与爪类的消费集中在餐饮与休闲食品,价格弹性更大。
品类结构决定周转速度。深加工占比高的企业,产品进入调理品与熟食线,按订单排产;以原料分割品为主的企业,产品入库后等价格与订单,在库时间更长。同一家企业内部,两条线的周转也不一样。
四、企业的冻品存货规模
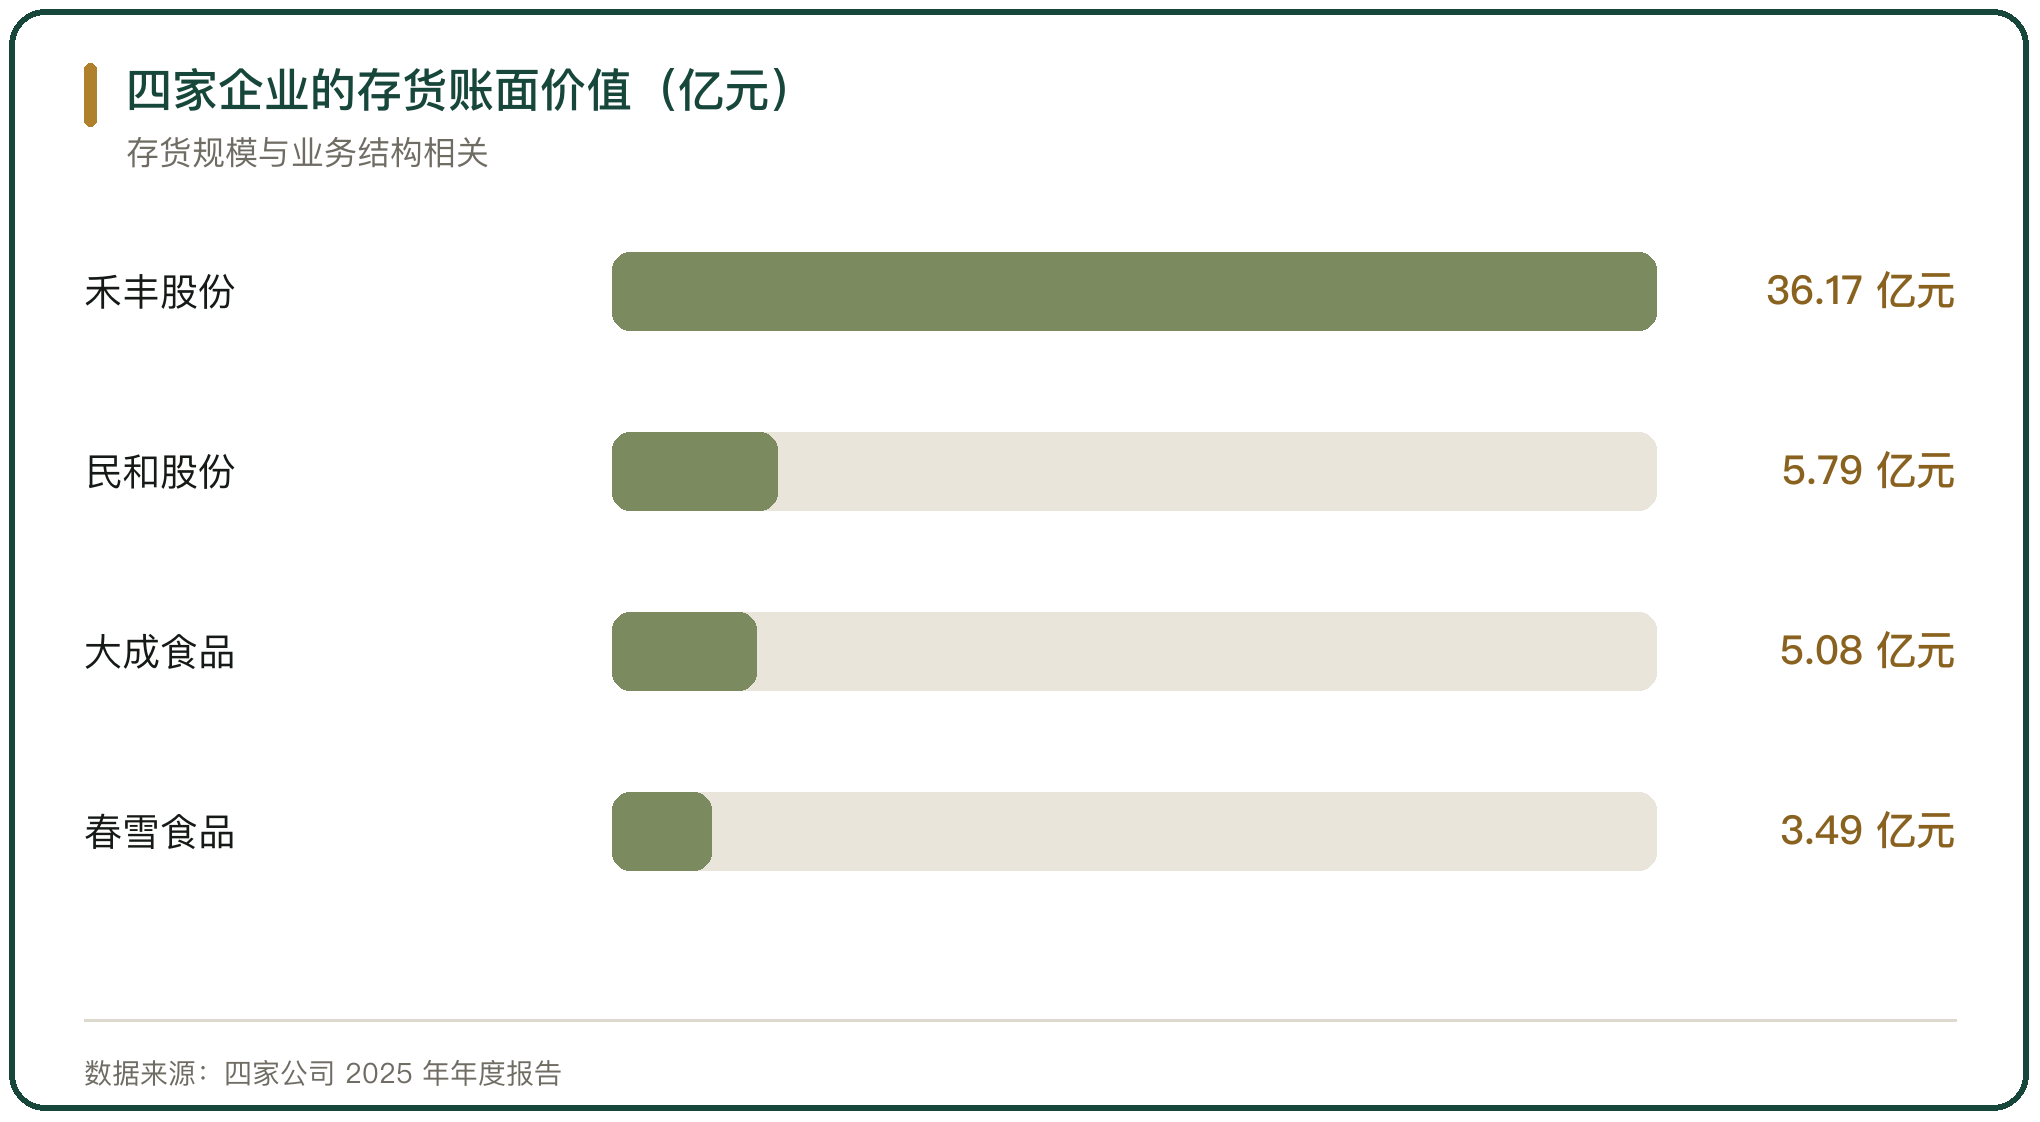
2025 年末,禾丰股份存货账面价值 36.17 亿元,占净资产的 54.65%,较上年末增加 8.08 亿元;民和股份存货 5.79 亿元;大成食品存货 5.08 亿元;春雪食品存货 3.49 亿元,较上年末增加 1150.29 万元(四家公司 2025 年年度报告)。
规模差异与业务结构相关。禾丰股份的业务含饲料、肉禽与生猪三块,饲料原料与在产品抬高存货总额;春雪食品与民和股份的存货更集中在鸡肉产品与饲料原料上。
五、存货周转率与周转天数的口径
周转快慢有两套表达。周转率按营业成本除以平均存货,周转天数按 365 天除以周转率。同一批数字换算出两个结果,用哪一个都要先确认口径。
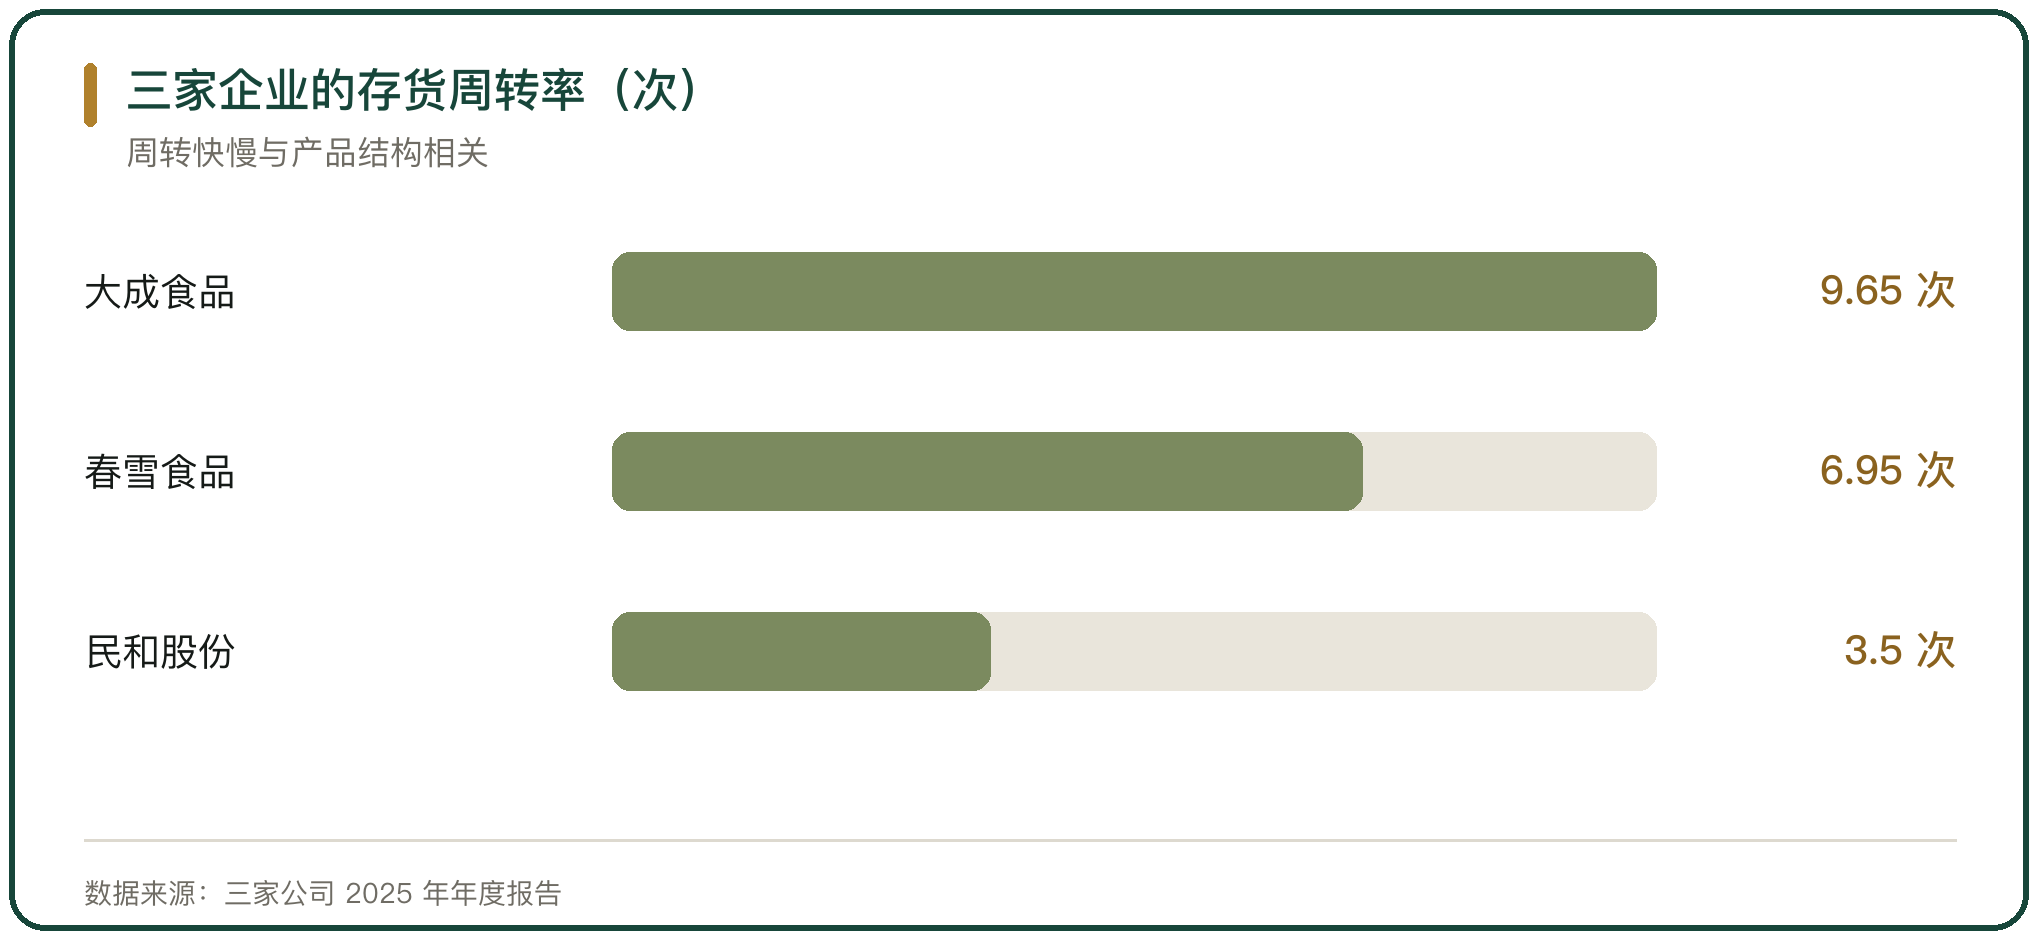
2025 年,大成食品存货周转率 9.65 次,春雪食品 6.95 次、较上年下降 13.09%,民和股份 3.50 次(三家公司 2025 年年度报告)。三家同处白羽肉鸡行业,周转水平相差接近三倍。
六、存货跌价准备的计提
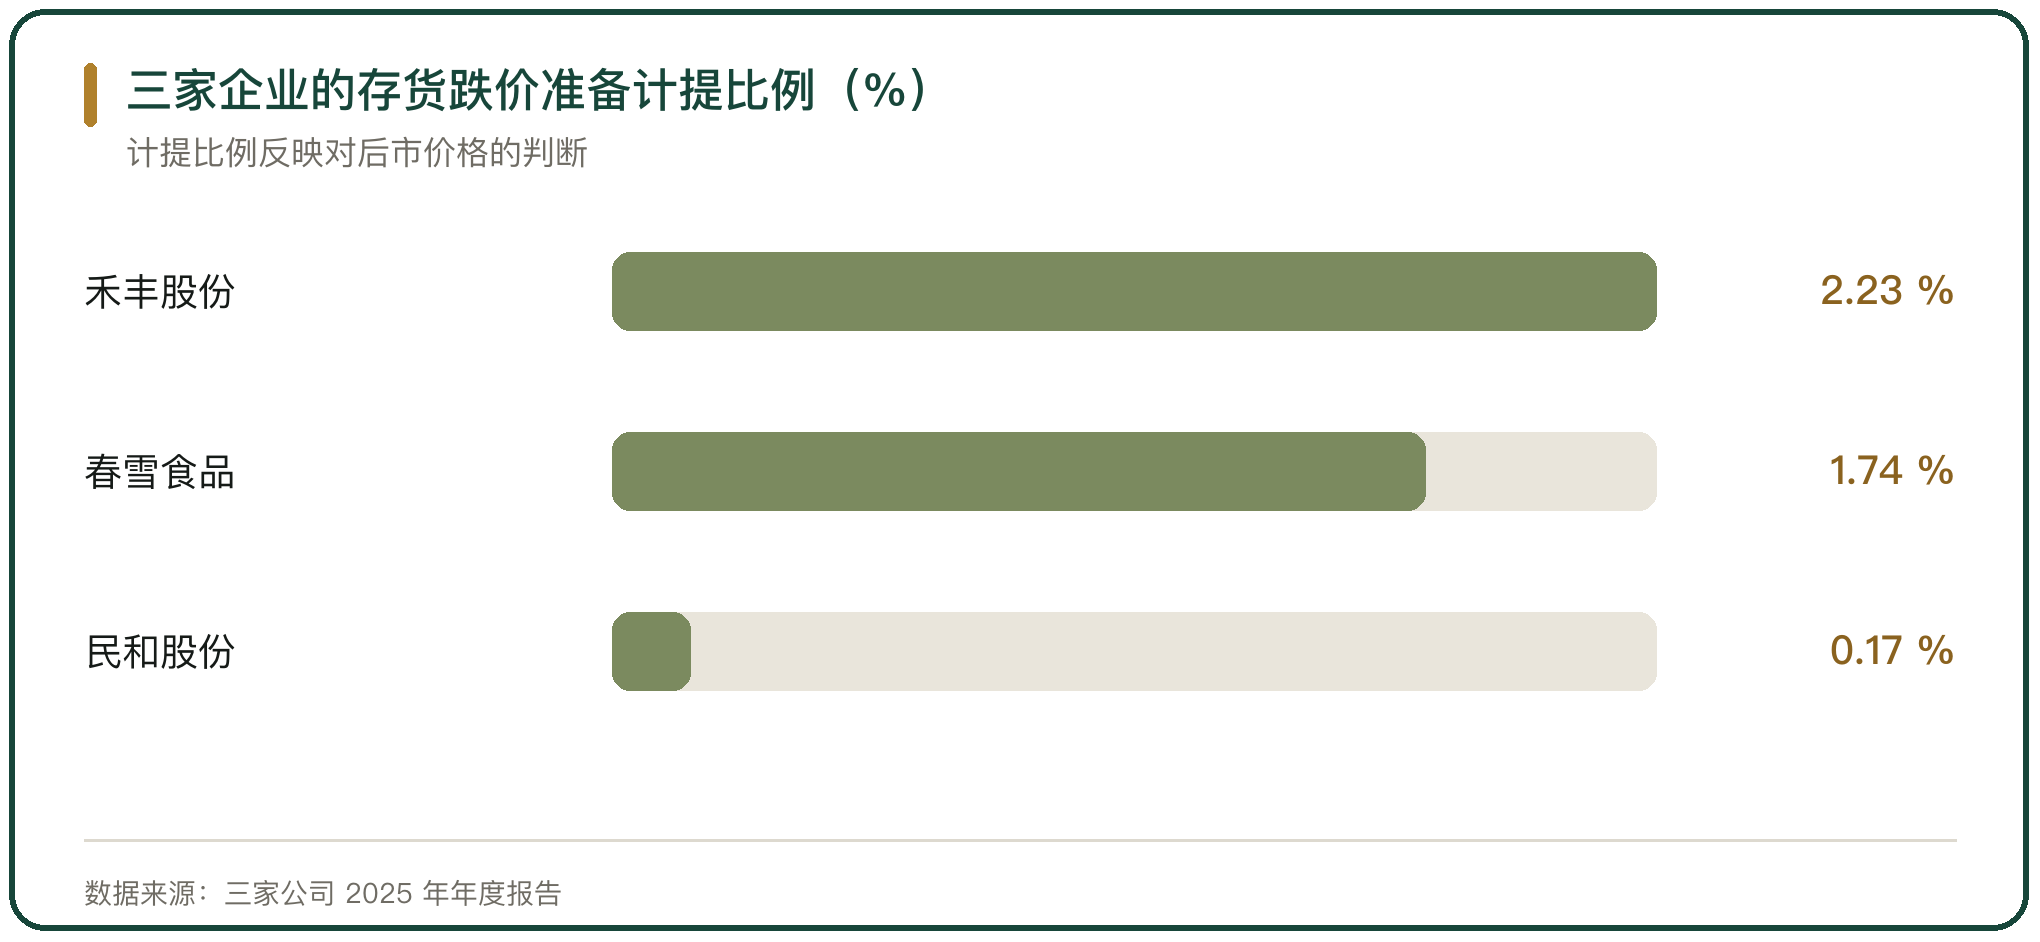
冻品价格下跌时,库存的账面价值高过可变现净值,差额按存货跌价准备计提。计提比例反映企业对后市价格的判断,也反映库存中滞销部分的占比。
2025 年末,禾丰股份的存货跌价准备 8247.76 万元,计提比例 2.23%;春雪食品 619.41 万元,计提比例 1.74%;民和股份 96.2 万元,计提比例 0.17%(三家公司 2025 年年度报告)。三家企业在同一年对同一类存货给出了差别较大的判断。
七、跌价准备与当年利润的关系
计提进入当期损益,直接压缩利润。2025 年,禾丰股份归母净利润 5251.69 万元,同比下降 84.67%,扣非净利润亏损 7537.19 万元;民和股份归母净利润亏损 2.69 亿元;春雪食品归母净利润 3951.77 万元,同比增长 383.98%(三家公司 2025 年年度报告)。
库存成本与售价之间的差额,一部分在毛利里体现,一部分在跌价准备里体现。价格下行的年份,两项同时压缩利润空间,利润的分化程度大于收入的分化程度。
八、冻品库容率与冷库的供给
冻品库容率是冷库实际存货与库容的比值。库容率上升说明入库量大于出库量,也说明冷库在租约谈判里的位置在变化。
冷库的供给这几年在扩。中冷联盟的统计显示,2025 年上图企业冷库保有量 7058 万吨,同比增长 7.3%,其中农批园区类企业 3388 万吨、占 48%;冷库平均租金 38 元到 55 元每平方米每月,平均出租率在 68% 到 75% 之间(中冷联盟《2025 版冷链物流企业分布图数据报告》)。
九、分割品价格与库存的联动
价格与库存反向变化。价格下行时,屠宰企业为回笼资金主动降库;价格上行时,库存被留到更高的价位出手。库存的调节动作本身会放大价格的波动幅度。
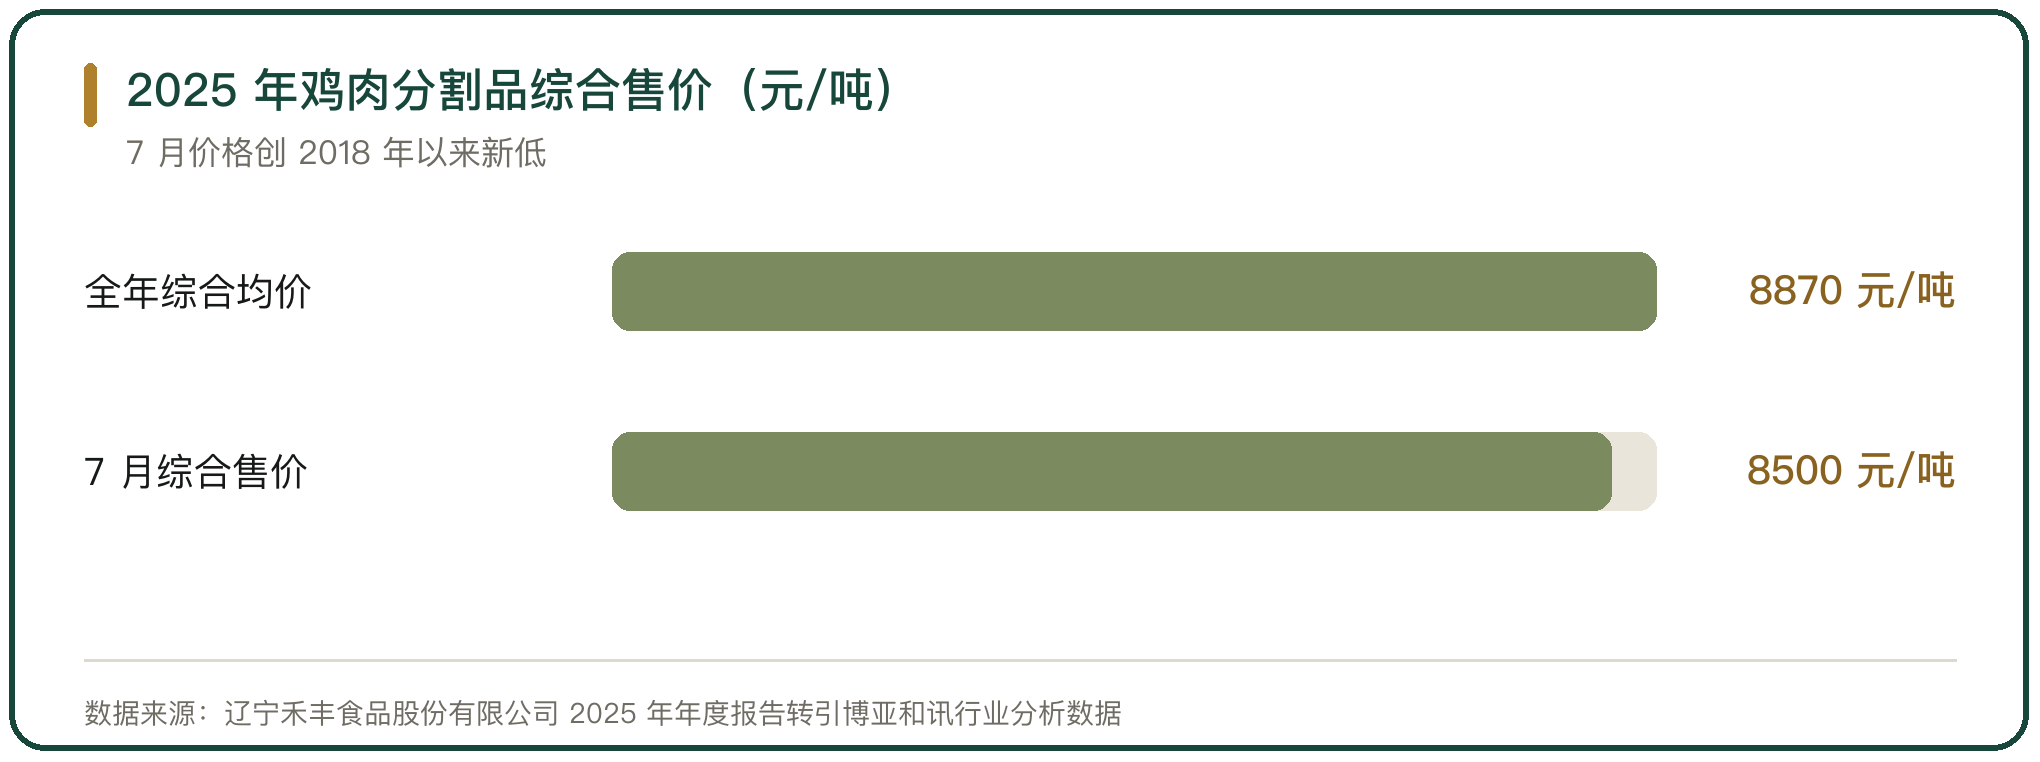
2025 年鸡肉分割品综合售价逐月下跌,全年均价 8870 元每吨,7 月跌破 8500 元每吨,为 2018 年以来新低。同期冻品库容率处在高位,企业多采用议价方式销售,以完成库存轮换(辽宁禾丰食品股份有限公司 2025 年年度报告)。
十、进口冻品与国产冻品的存货位置
进口冻品在到港后进入口岸冷库与销区冷库,与国产冻品在同一批渠道里竞争,规格与用途部分重叠。进口量回落,渠道里的进口冻品库存随之下降。
2025 年中国鸡肉进口量 67.91 万吨,同比下降 30.06%,进口额 22.3 亿美元;进口产品以分割品、鸡爪、鸡翅为主,主要来源国为巴西,占比超过 55%(海关总署,春雪食品集团股份有限公司 2025 年年度报告转引)。进口减少留下的缺口,由国内产量填补,库存压力更多来自国内这一端。
11、禽肉冻品库存与周转的判断
冻品的周转由三组关系决定。生产端的出栏与屠宰量决定供给,下游的餐饮与加工订单决定出货速度,价格预期决定经销商囤不囤货。三组关系同向时,库存的变化最剧烈。
2025 年这三组关系同时偏向供给一侧。全国禽肉产量增长 6.7%,下游走货不畅,经销商按需采货,库容率上行,分割品价格跌到 2018 年以来的低位。库存从生产企业向冷库与经销商转移,周转天数拉长,跌价准备随之计提。
库存停在谁手里,决定了风险由谁承担。生产企业自持库存时,出货压力与跌价风险留在自己账上;库存转到经销商与冷库时,价格风险随货权一起转移。冻品流通的松紧,体现在库存的分布位置与周转速度上,库存总量只是一个侧面。



写点看法