

民生快消品的流通集中度变化
关键词 流通份额头部企业超市 Top100便利店门店农批市场整合农村网商
一、流通主体数量的底板
第五次全国经济普查数据显示,2023 年末全国批发和零售业企业法人单位 1019.7 万个,从业人员 5325.7 万人,比 2018 年末分别增长 56.9% 和 32.9%。批发和零售业个体经营户 4479 万个,占全部个体经营户的 50.9%。
主体数量在过去 5 年快速增加,其中个体经营户占了大头。民生快消品的流通末端由大量小微主体承担,这是讨论份额变化的起点。
二、超市业态的头部份额在扩大
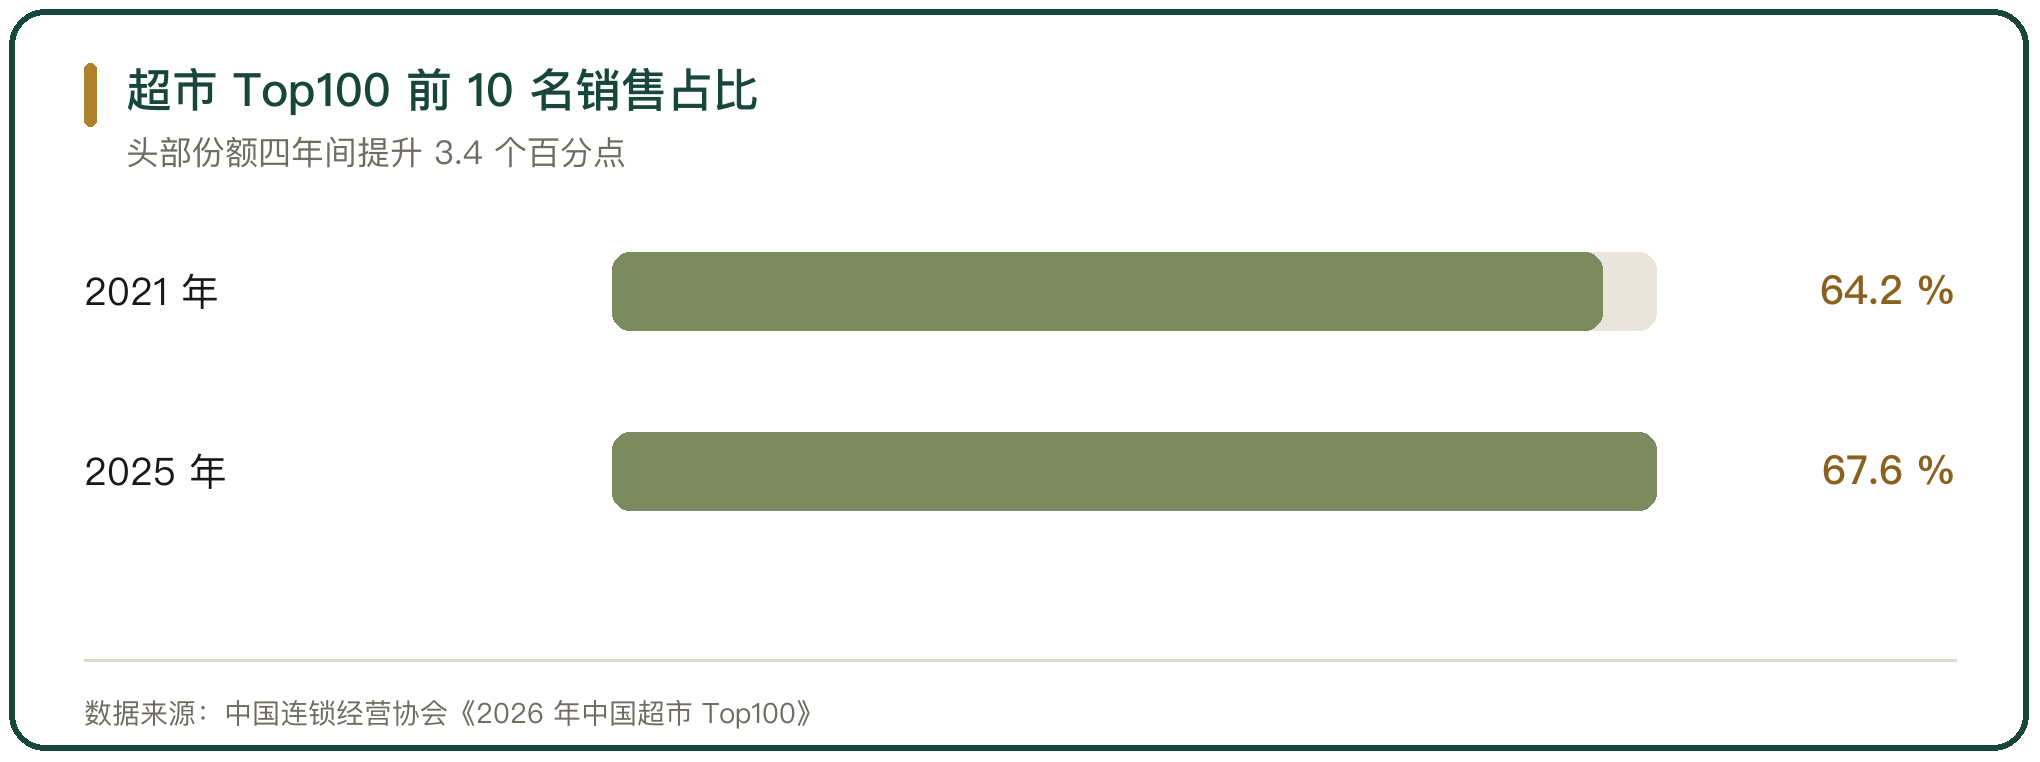
中国连锁经营协会发布的 2026 年中国超市 Top100 显示,2025 年 Top100 企业销售规模 8855 亿元,门店 21027 个。前 10 名企业销售总额 5986 亿元,占 Top100 的 67.6%,2021 年这一比例为 64.2%。
销售规模在 100 亿元及以上的企业有 15 家,销售额同比增长 8.0%;超过千亿元的有 2 家。头部企业的份额在扩大,中小超市的销售规模在收缩。
头部企业的线上业务同样占优。Top100 企业网上销售占比 19.7%,比上年提升 2.8 个百分点。门店资源与线上流量同时向头部归集,中小超市在两个渠道上都受到挤压。
三、便利店业态的经营主体在合并
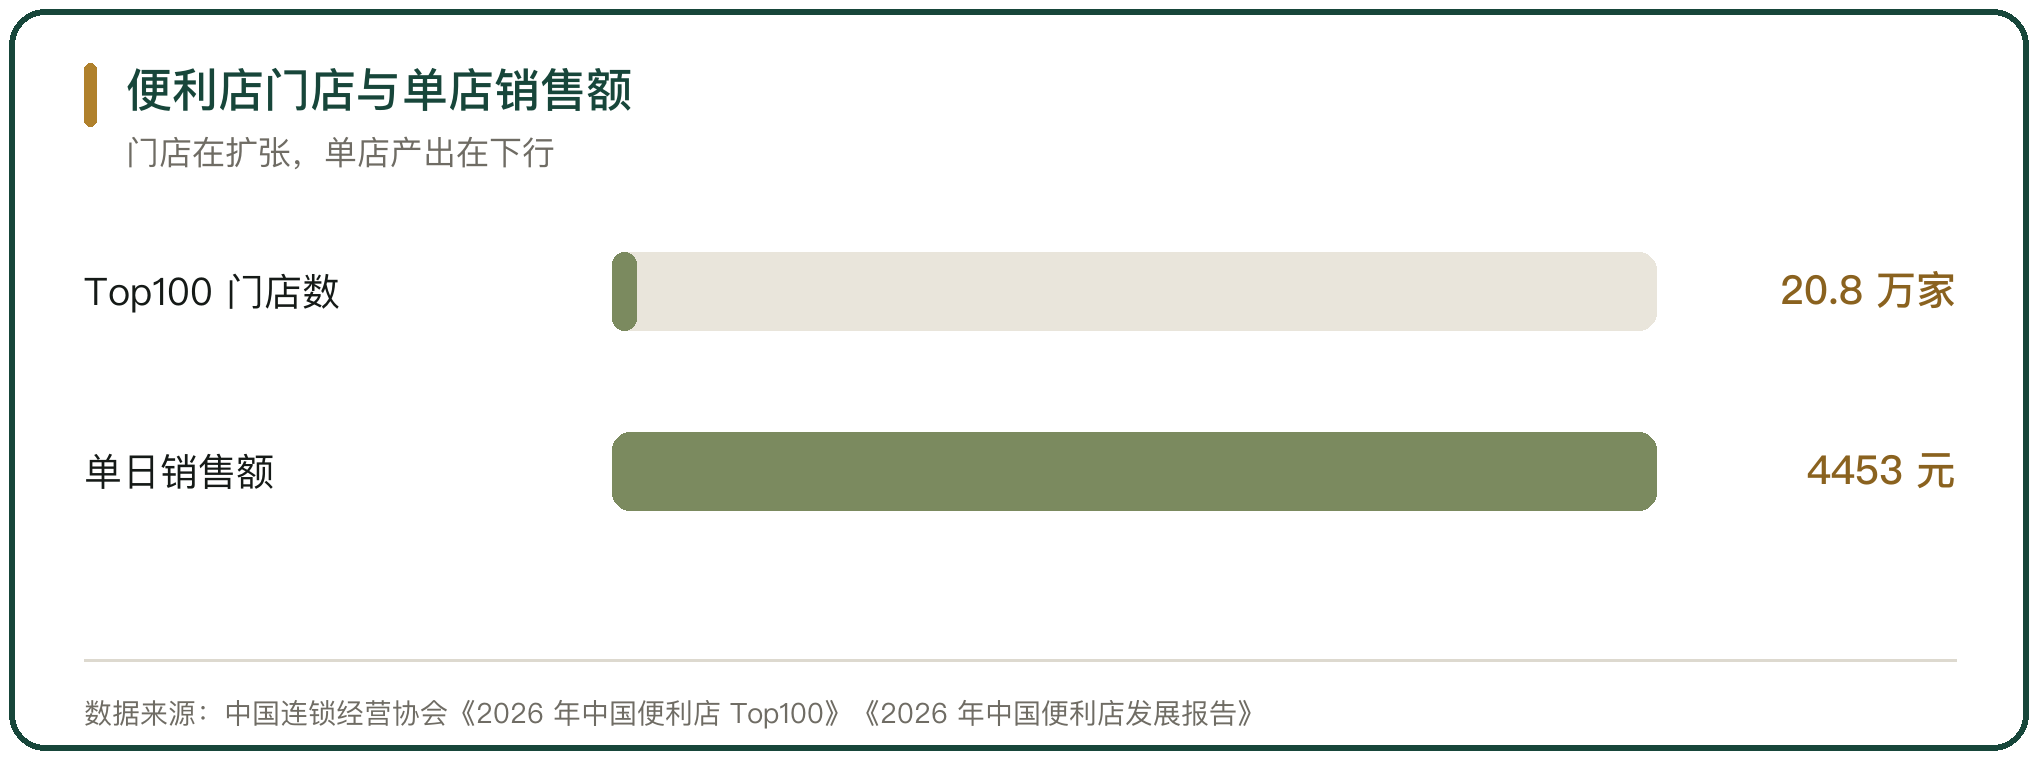
中国连锁经营协会发布的 2026 年中国便利店 Top100 显示,2025 年 Top100 企业门店总数 20.8 万家,比上年净增约 1.1 万家,增幅 5.6%。门店数最多的 10 家企业合计门店占 Top100 的 63%。
门店扩张的同时单店效益在下行。2025 年便利店单日销售额降至 4453 元,同比下降 3.9%;样本企业单日来客数同比下降 8.7%。门店向少数品牌集中,单店产出同步走低。
新增门店主要来自加盟。品牌方通过加盟扩大覆盖,加盟商承担门店投入与经营风险。品牌方的门店数增长与加盟商的单店盈亏并不一致。
四、农产品批发市场的经营主体在整合
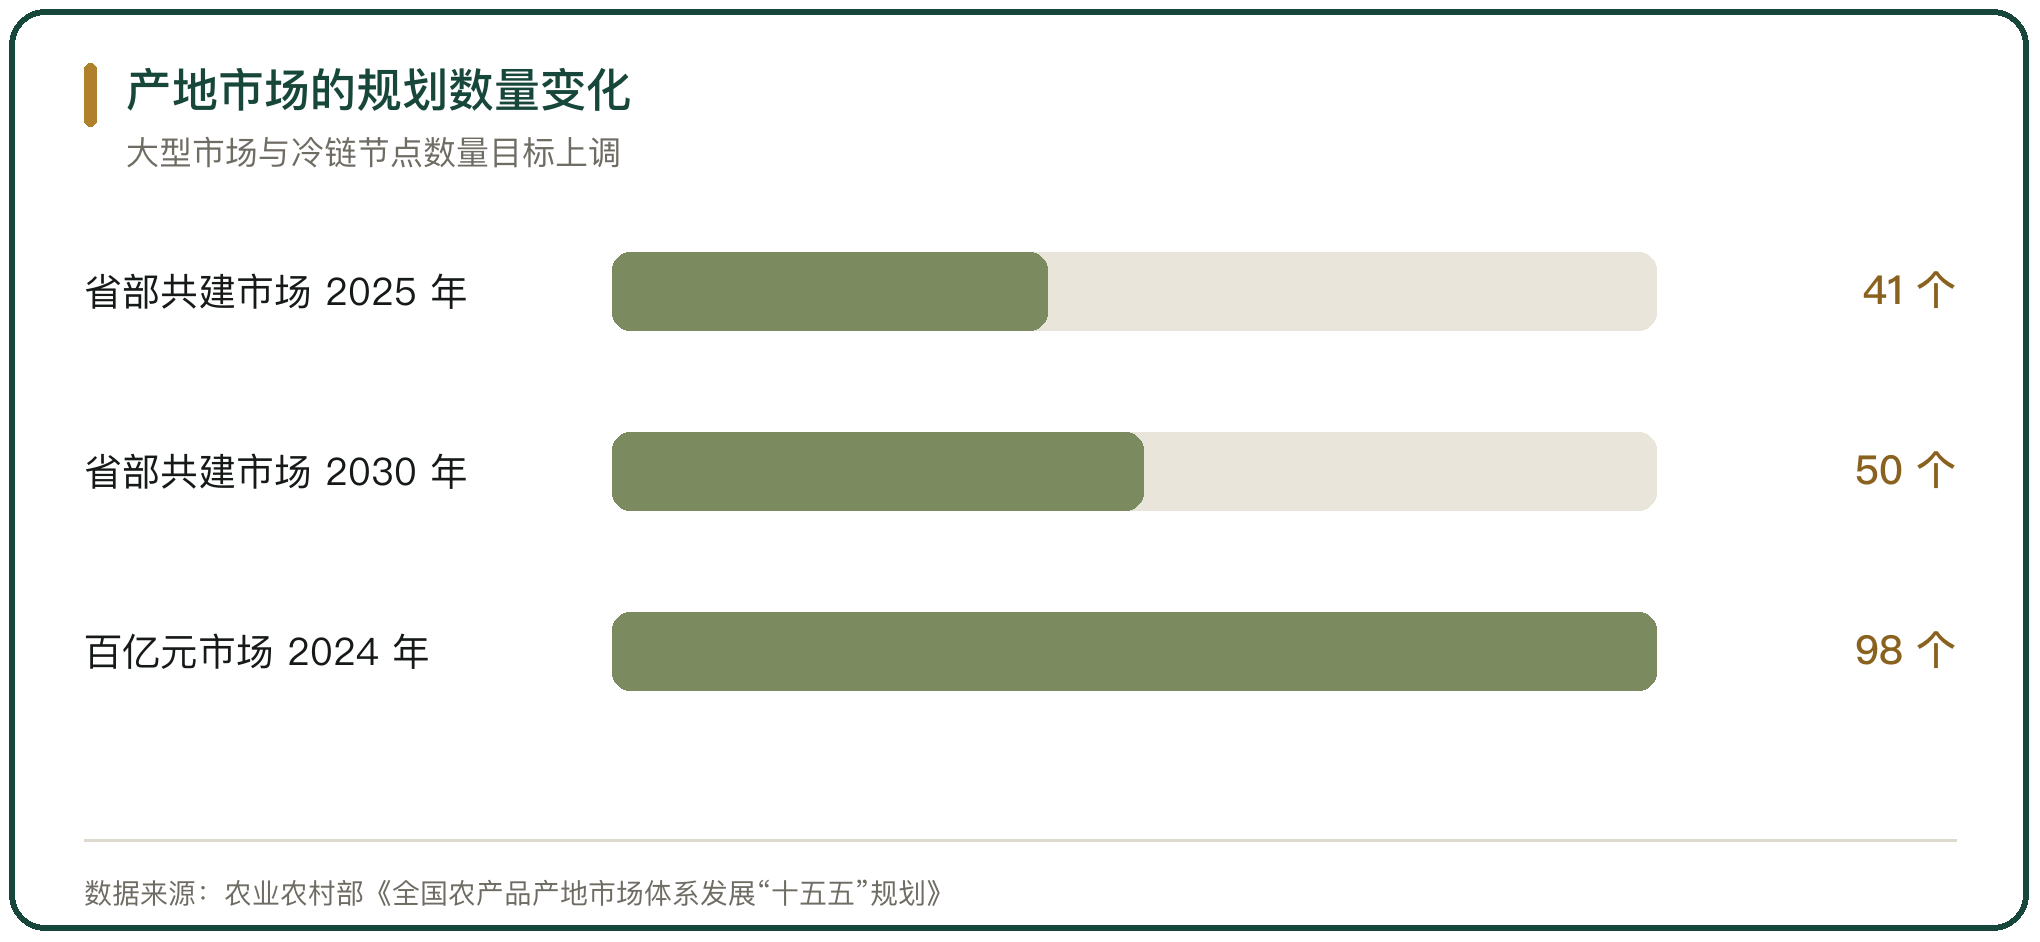
农业农村部印发的《全国农产品产地市场体系发展“十五五”规划》显示,2024 年交易额百亿元以上的农产品批发市场有 98 个,2030 年的目标是 110 个以上。
规划同时提出省部共建农产品产地批发市场数量从 2025 年的 41 个增加到 2030 年的 50 个,产地冷链集配中心从 1000 个增加到 1500 个以上。大型市场与冷链节点的数量在增加,中小市场的生存空间相应收窄。
五、供销社系统的市场运营企业在集中
中华全国供销合作总社的公开信息显示,农产品销售已成为供销系统最大的业务板块,年交易额 10 亿元以上的全资控股农产品市场运营企业发展到 50 家。
“十四五”期间,全系统农产品销售额年均增长 9.8%,参与 7 个国家骨干冷链物流基地建设。系统内的资源向规模企业归集,是流通主体合并的另一种形式。
资源整合依托基层网络落地。全系统冷库库容超过 1300 万吨,基层网点覆盖到乡镇与行政村;规模企业承担集货与调运职能,基层网点承担末端销售。
六、线上渠道的经营主体仍在增加
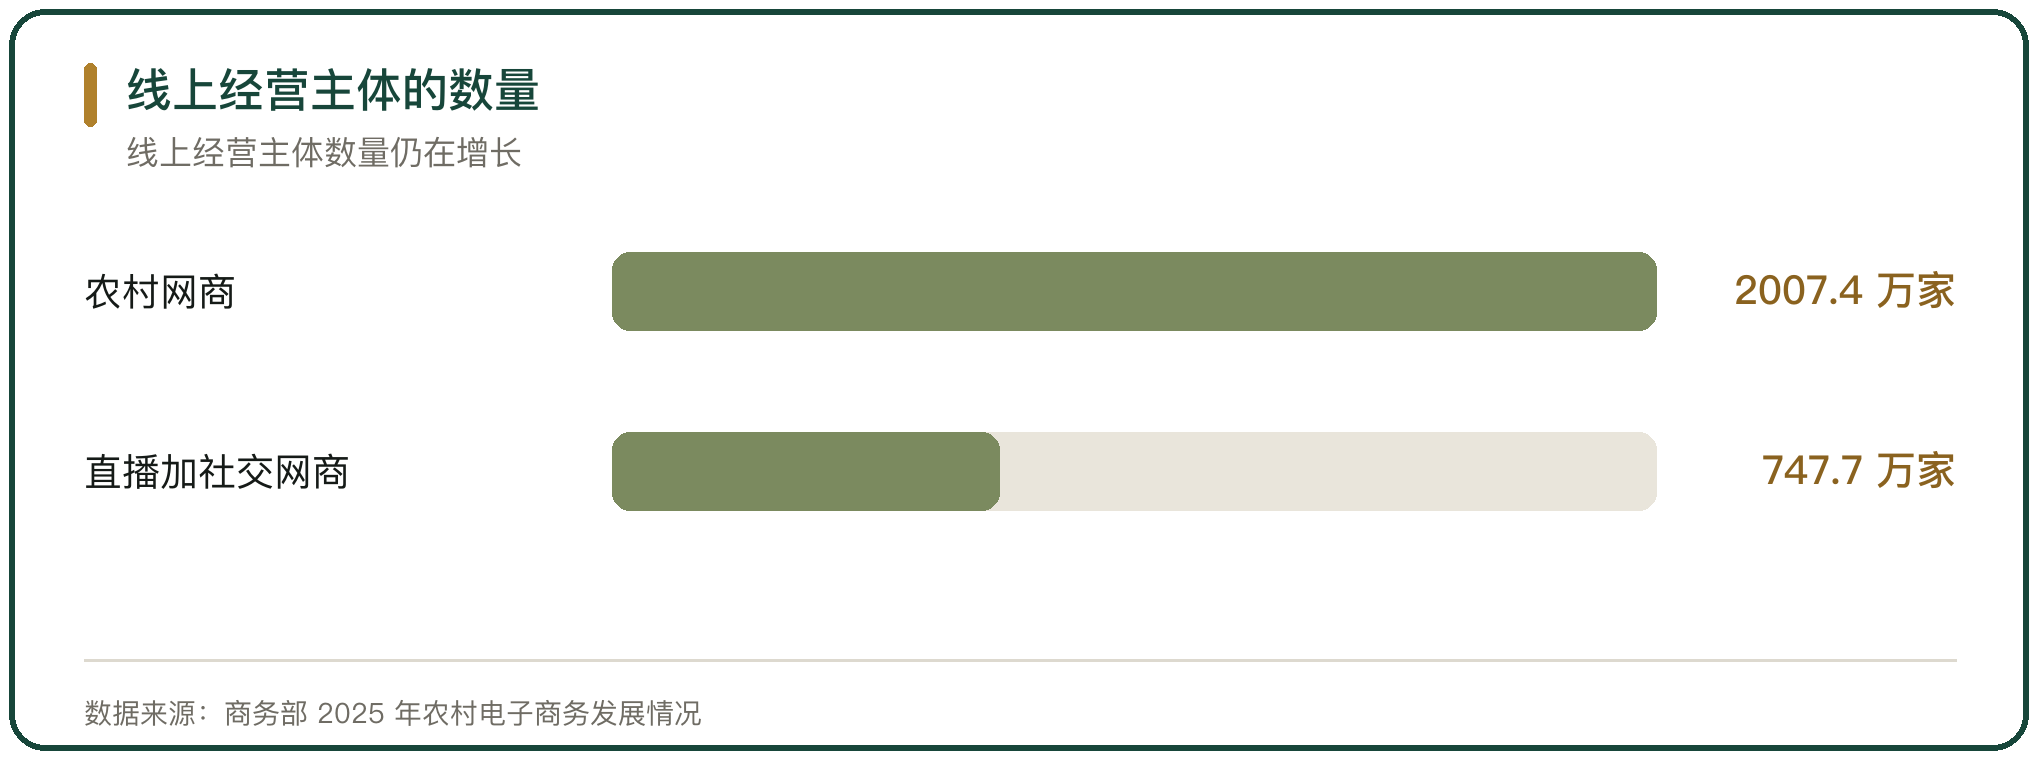
商务部数据显示,2025 年全国农村网商 2007.4 万家,比上年增长 4.6%;农村“直播+社交”网商 747.7 万家,增长 5.1%。
线下主体在合并,线上主体在增加。农村网商的进入门槛低,单个主体的销售规模小,数量增长与份额分散同时出现。两条通道的主体结构朝相反方向变化。
七、头部主体扩张的两条路径
头部零售企业的扩张分成两条路径。一条是自营门店扩张,用资本开支换取网点密度;另一条是加盟与云值守,用轻资产方式扩大覆盖。
红旗连锁 2025 年年度报告显示,公司门店维持在 3000 余家,其中 24 小时云值守门店接近 500 家。加盟与云值守模式降低了单店投入,也把经营风险分散给加盟商,这是份额向头部集中的一种实现方式。
两条路径对份额的影响不同。自营扩张直接增加企业自身的销售额,加盟扩张增加品牌方的门店数与供货量,两者的收入确认口径并不相同。
八、头部份额扩大的两股力量
份额向头部集聚有两股力量。一股来自规模效应,头部企业的采购与物流成本低于中小主体,在价格竞争中占优。另一股来自经营门槛,电子结算、追溯与冷链要求提高了准入条件,达不到条件的主体退出。
两股力量同时作用于超市、便利店、批发市场与冷链环节,也同时受到线上渠道分流的抵消。
九、份额变化的判断
民生快消品的流通主体呈现两端分化的状态。一端是超市、便利店、批发市场与冷链环节的头部企业在扩大份额,另一端是农村网商与个体经营户在增加数量。
存量的整合与增量的分散同时进行。头部企业的份额提升来自存量整合,线上小微主体的数量增长来自渠道分流,两个方向的合力,决定未来几年民生快消品流通份额的走向。
便利店业态的取舍更明显。同年 Top100 门店总数 20.8 万家,净增约 1.1 万家,前 10 名品牌门店占 63%,而单日销售额降至 4453 元,同比下降 3.9%。门店向少数品牌集中,单店产出同步走低。
上游环节同样在整合。农业农村部《全国农产品产地市场体系发展“十五五”规划》提出,交易额百亿元以上的农产品批发市场从 2024 年的 98 个增加到 2030 年的 110 个以上;中华全国供销合作总社年交易额 10 亿元以上的全资控股农产品市场运营企业已达 50 家。另一端,商务部数据显示 2025 年全国农村网商 2007.4 万家,比上年增长 4.6%。存量在合并,增量在分散,是这一轮变化的完整图景。



写点看法